Tag: Preços

  • Mercado do cacau se normaliza e oferece oportunidade para indústrias de chocolate

    Mercado do cacau se normaliza e oferece oportunidade para indústrias de chocolate

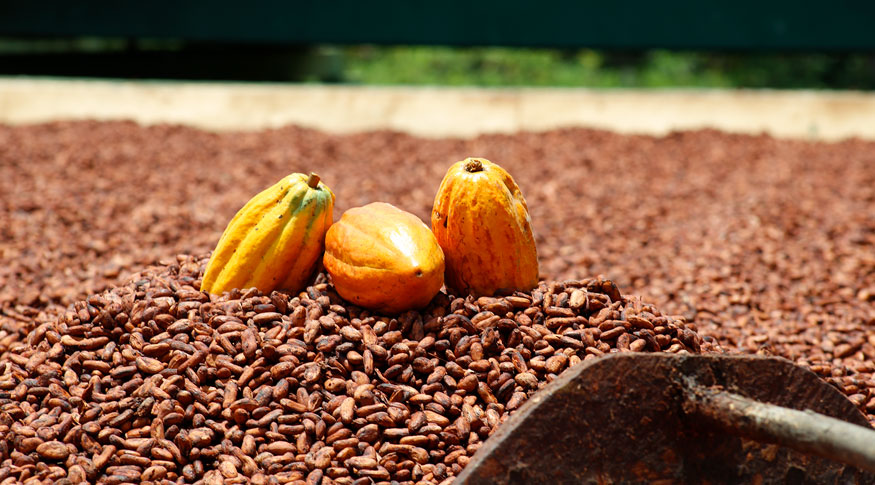
    O mercado global de cacau voltou a operar em níveis reais próximos e, em alguns casos, inferiores, aos registrados antes da crise de 2023. A recente correção nas cotações internacionais reduziu parte dos prêmios acumulados nos últimos dois anos e melhorou a relação de risco para indústrias que buscam previsibilidade de custos em 2026.

    Segundo Caio Santos, consultor em gerenciamento de riscos da StoneX, o principal fator dessa retração veio de Gana, que reformulou seu sistema de financiamento das compras internas de cacau. “O novo modelo estabelece o pagamento de 70% do valor FOB ao produtor e usa títulos domésticos para financiar o fluxo comercial”, afirma. A medida tende a destravar o escoamento da safra e a reduzir a retenção de grãos, diminuindo os riscos de originação no curto prazo. Aspecto essencial para indústrias que dependem de fornecimento contínuo.

    Na Costa do Marfim, o governo manteve o preço mínimo em CFA 2.800/kg até o fim da safra principal, em 31 de março. Assim, criando um contraste com o corte aplicado por Gana. Esse descompasso entre os dois maiores produtores globais pode estimular o comércio informal nas fronteiras e alterar o ritmo dos embarques, com impacto direto sobre os diferenciais regionais, monitorados de perto por compradores industriais.

    Clima ajuda

    As condições climáticas na África Ocidental permanecem favoráveis ao desenvolvimento da safra intermediária, com chuvas dentro da média histórica. No entanto, a StoneX alerta que a possível transição de La Niña para neutralidade climática pode elevar as temperaturas na região produtora. Portanto, mantendo o risco climático no radar para o segundo semestre de 2026.

    Fora do eixo africano, o Equador registrou em janeiro uma queda de 36,8% nas exportações, totalizando 34.519 toneladas. Apesar da retração mensal, o acumulado da temporada segue acima do resultado do ano anterior, sinalizando uma recomposição gradual das origens secundárias. Ainda que marcada por alta volatilidade. Para indústrias que diversificam fornecedores, esse ajuste reforça a importância de estratégias geográficas mais amplas.

    Na ponta da demanda, as moagens de cacau na Costa do Marfim caíram 2,1% em janeiro, refletindo a sensibilidade do consumo a preços elevados. A análise deflacionada pelo índice global de alimentos da FAO mostra, contudo, que as cotações atuais já retornaram à faixa histórica, ficando abaixo dos picos registrados em 2010, 2015 e 2002.

    Com o realinhamento global, o momento favorece indústrias que desejam travar contratos de compra para 2026 a preços mais equilibrados. Especialistas sugerem o uso de instrumentos de proteção, como opções e swaps, para garantir flexibilidade tática diante de possíveis mudanças climáticas, políticas de preço ou distorções nos diferenciais regionais.
  • Preços dos ovos sobem mais de 40% em fevereiro

    Preços dos ovos sobem mais de 40% em fevereiro

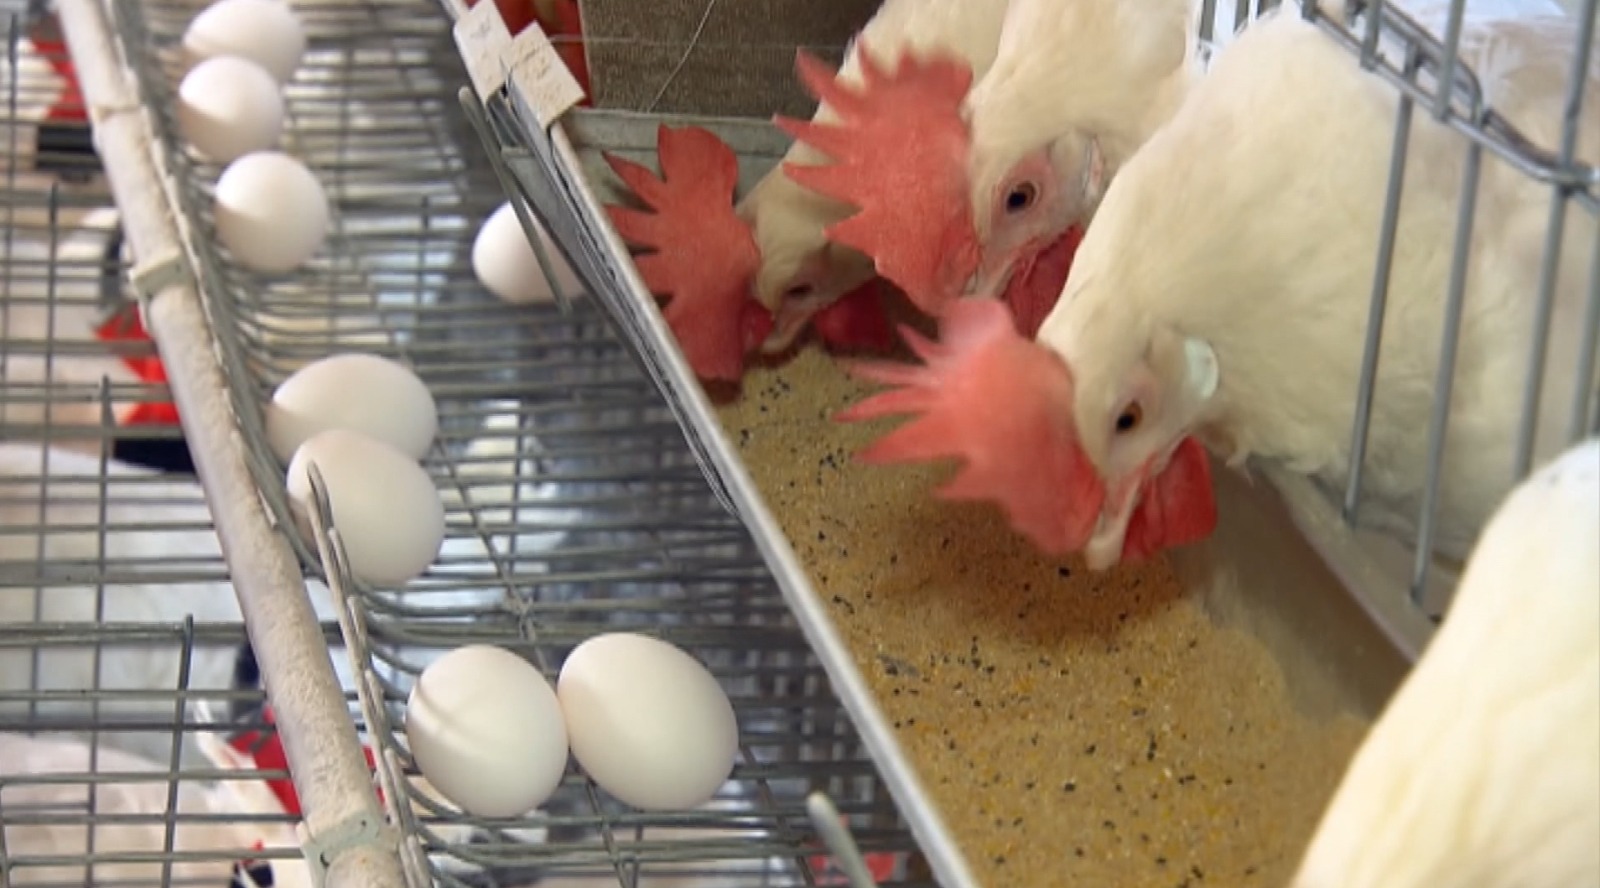
    O mercado de ovos mostra recuperação em fevereiro, após cinco meses consecutivos de queda nos preços. O levantamento do Cepea indica alta superior a 40% sobre janeiro em algumas regiões. A média parcial considera os dados coletados até 18 de fevereiro.

    Além disso, o equilíbrio entre oferta e demanda sustenta a valorização recente. Mesmo com a segunda quinzena, os preços seguem firmes no mercado. Tradicionalmente, as vendas perdem ritmo nesse período do mês. Ainda assim, as cotações continuam abaixo das registradas no mesmo período de 2025. Os valores acumulam retração real superior a 30% nas regiões acompanhadas.

    Por outro lado, o setor acompanha o início da Quaresma com expectativa positiva. O período começou em 18 de fevereiro e deve elevar a demanda por ovos. Segundo os pesquisadores do Cepea, consumidores ampliam o consumo da proteína durante os 40 dias. Muitas pessoas substituem carnes por ovos por tradição religiosa. Com isso, agentes esperam que a demanda aquecida sustente preços mais elevados.

    Frango

    No mercado de frango, os preços seguem estáveis nesta semana de Carnaval. A demanda firme mantém as cotações no atacado. Apesar disso, o valor médio mensal recua em fevereiro.

    A carne de frango congelada no atacado da Grande São Paulo registra média de R$ 7/kg. O indicador considera dados até 18 de fevereiro. Em termos reais, o valor é o menor desde agosto de 2023. Naquele mês, o preço médio foi de R$ 6,91/kg.

    Os cálculos utilizam valores deflacionados pelo IPCA de dezembro. As quedas intensas no início do ano pressionaram as médias mensais. O movimento de baixa já dura pouco mais de três meses. Esse cenário gera cautela entre agentes do setor.

    De modo geral, colaboradores do Cepea projetam reação apenas em março. Eles apostam no aquecimento típico da demanda no início do mês. Para a segunda quinzena de fevereiro, a liquidez deve seguir estável. Assim, o ritmo atual tende a limitar avanços mais intensos nos preços do frango.


  • Produção de café canéfora avança em novas regiões brasileiras

    Produção de café canéfora avança em novas regiões brasileiras

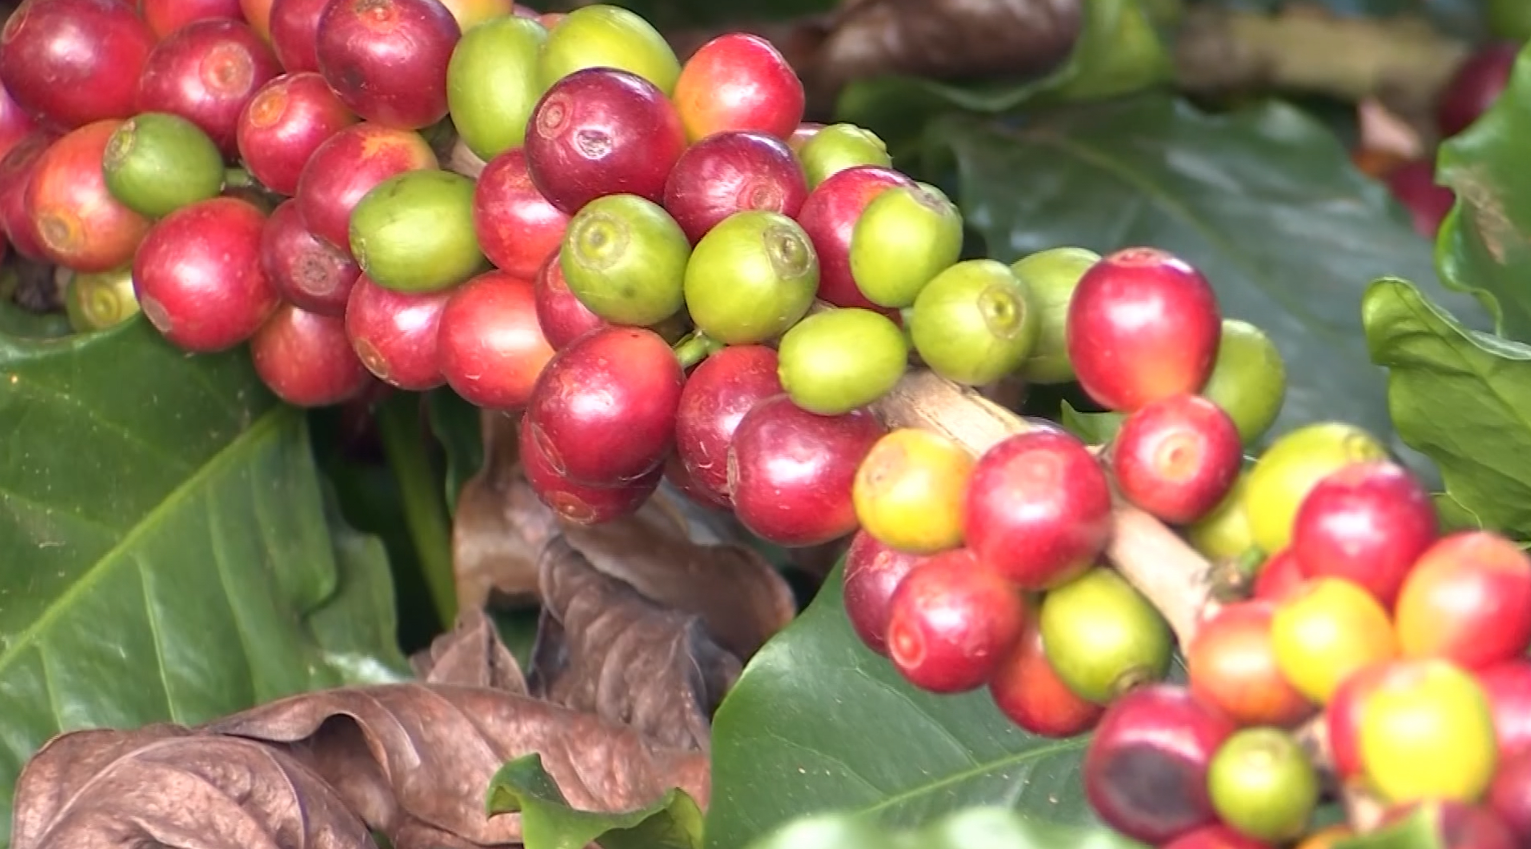
    O cultivo de café canéfora, que abrange as variedades robusta e conilon, está se expandindo rapidamente no Brasil e ganhando espaço em regiões fora de seu berço tradicional, o Espírito Santo. O país, atualmente segundo maior produtor mundial dessa espécie, vem reduzindo a distância em relação ao Vietnã, líder global do segmento.

    De acordo com a Companhia Nacional de Abastecimento (Conab), Minas Gerais e Mato Grosso registraram forte crescimento na produção desde 2020. O movimento reflete os preços elevados e o aumento do consumo mundial de cafés diferenciados, fatores que motivam agricultores a apostar no canéfora.

    “O cenário é favorável para que esse avanço continue”, afirma Ricardo Schneider, presidente da Câmara de Café de Minas Gerais. Ele destaca que a demanda aquecida e a disponibilidade de áreas agrícolas impulsionam o ritmo de expansão. Analistas acrescentam que a melhora na qualidade dos grãos tem reforçado o interesse das torrefações e exportadores.

    Minas Gerais amplia aposta no canéfora

    Conhecido como o principal produtor de café arábica do país, Minas Gerais também começa a se destacar na produção de canéfora. A safra mineira deve alcançar 602,2 mil sacas de 60 quilos em 202. Um salto de 94% em relação a 2020, segundo dados da Conab.

    Mato Grosso mira produtividade de Rondônia

    O Mato Grosso, referência na produção de grãos como soja e milho, agora mira o exemplo do vizinho Rondônia para aumentar sua produtividade no café robusta. “Nossa meta é elevar a média atual de 23 sacas por hectare para o nível de 50 sacas obtido em Rondônia”, explica Dalilhia Nazare dos Santos, engenheira agrônoma da Empaer-MT.

    A Conab projeta que o estado colha 298,7 mil sacas neste ano, ante 158,4 mil em 2020. O avanço confirma o movimento de diversificação agrícola no Centro-Oeste.

    Ceará e Norte entram no mapa do café

    O café canéfora também começa a ganhar espaço no Norte e Nordeste do país. O Ceará, por exemplo, testa o cultivo de conilon e robusta amazônico, variedade tradicionalmente produzida em Rondônia. A produção combinada de Ceará, Acre e Pará deve chegar a 118,7 mil sacas em 2026. Quase o triplo do registrado em 2020.

    “Esperamos alcançar cerca de mil hectares de café conilon até 2026, com potencial para atingir 5 mil hectares”, afirma Silvio Carlos Ribeiro Vieira Lima, secretário executivo do Agronegócio do Ceará. Ele ressalta que a proximidade de portos e infraestrutura logística coloca o estado em posição estratégica para exportar.

    Com o arábica ainda como principal variedade, o Brasil reforça sua posição de destaque no cenário internacional ao diversificar sua produção de canéfora. O país se consolida como competidor direto do Vietnã, ampliando a oferta para atender à crescente demanda global por robusta e conilon, usados em cafés solúveis e espressos.

  • Demanda pontual sustenta preços do arroz

    Demanda pontual sustenta preços do arroz

    Os preços do arroz em casca seguem firmes no Rio Grande do Sul. A demanda pontual para recompor estoques sustenta os valores atuais. Segundo o Cepea, a oferta ajustada também colabora para manter o mercado equilibrado.

    Mesmo assim, o ritmo de negócios permanece lento no estado. Compradores e vendedores ainda mostram desacordo nas negociações. Esse cenário gera cautela entre os agentes de toda a cadeia.

    Negociação

    Os produtores adotam estratégias diferentes na comercialização do cereal. Os mais capitalizados seguram as vendas e aguardam melhores condições. Outros produtores direcionam o arroz ao armazenamento nas propriedades. Eles tomam essa decisão por causa da proximidade da safra 2025/26.

    Os compradores ajustam as estratégias para garantir o abastecimento. Essa movimentação ocorre, sobretudo, nas regiões com oferta limitada. Com isso, o mercado do arroz mantém estabilidade nos preços.

  • Clima favorável reduz preços do café

    Clima favorável reduz preços do café

    Os pesquisadores do Cepea apontam melhora nas condições climáticas que beneficiaram as lavouras de café em janeiro. As chuvas regulares devem favorecer o enchimento dos grãos. Fevereiro começa com expectativa de continuidade da umidade. Esse período é crucial para a temporada de café.

    O cenário produtivo mais positivo pressiona as cotações. Os preços do café registram queda no mercado brasileiro. O indicador CEPEA/ESALQ do arábica recuou 3,7%. O preço caiu R$ 80,19 por saca em janeiro. O indicador encerrou janeiro a R$ 2.094,55 por saca. Já a média mensal atingiu R$ 2.178,82 por saca. O valor foi o menor desde outubro de 2025.

    Dentro da porteira

    No campo, produtores esperam safra maior em 2026/27. O clima adverso ainda pode trazer riscos à produção.
    O mês de dezembro teve calor intenso e baixa umidade. Ou seja, essas condições podem gerar grãos mal formados. Os especialistas alertam para possibilidade de cafés chochos.

  • Preços da soja seguem enfraquecidos no Brasil; entenda

    Preços da soja seguem enfraquecidos no Brasil; entenda

    Os preços da soja em grão encerraram janeiro enfraquecidos no mercado brasileiro. Os pesquisadores do Cepea associam a queda às expectativas de oferta recorde no Brasil. A demanda doméstica fraca também pressiona as cotações da oleaginosa.

    A valorização do Real frente ao dólar influencia o cenário interno. O câmbio reduz a competitividade dos produtos brasileiros no exterior. Compradores internacionais priorizam a soja dos Estados Unidos.

    No campo, produtores avançam gradualmente com a colheita da soja. As áreas do Sul registram umidade do solo abaixo do nível ideal. As lavouras semeadas mais tarde enfrentam maior preocupação dos agricultores. Os produtores permanecem atentos às condições climáticas das próximas semanas. Previsões meteorológicas indicam chuvas mais abrangentes para os próximos dias. As chuvas podem melhorar o balanço hídrico das lavouras brasileiras.

    Colheita nacional

    A Conab confirma avanço da colheita nacional da soja. O trabalho atingiu 6,6 por cento da área até 24 de janeiro.
    Esse ritmo supera os 3,2 por cento do mesmo período da safra anterior. Mato Grosso lidera a colheita brasileira de soja. O estado alcança 19,7 por cento da área colhida. No ano passado, Mato Grosso tinha apenas 3,6 por cento colhidos. Analistas esperam continuidade dos trabalhos nas próximas semanas.

  • Mercado global de cacau inicia 2026 sob pressão

    Mercado global de cacau inicia 2026 sob pressão

    Os preços internacionais do cacau seguem pressionados no início de 2026, refletindo a continuidade do enfraquecimento da demanda global após as quedas registradas no final de 2025. De acordo com análise da Hedgepoint Global Markets, os contratos futuros de cacau encerraram a última semana cotados a US$ 5.076 por tonelada em Nova York e £ 3.712 por tonelada em Londres, acumulando mais uma semana de baixa.

    O movimento foi influenciado pelos resultados de moagem do quarto trimestre de 2025. Que indicaram menor atividade nas principais regiões processadoras. Na Europa, maior polo mundial de processamento de cacau, dados da Associação Europeia do Cacau apontaram uma queda de 8,3% na moagem do período frente ao mesmo trimestre de 2024, encerrando o ano com retração acumulada de 6,1%. As leituras vieram acima das estimativas do mercado, reforçando o cenário de demanda enfraquecida e pressionando as cotações, que chegaram a cair para US$ 4.839/t em Nova York e £ 3.572/t em Londres no dia 15 de janeiro.

    Importações europeias caem

    Segundo Carolina França, analista de inteligência de mercado da Hedgepoint, as reduções nas importações europeias corroboram a tendência de ajuste da demanda. “As importações líquidas de amêndoas de cacau na região recuaram 5,6% em 2025. Com queda de 8,9% apenas no quarto trimestre, após uma alta de 6,4% no trimestre anterior”, afirma.

    Embora o impacto direto sobre a moagem seja amortecido por estoques ainda relevantes, o ambiente de preços historicamente elevados e restrição de oferta limita a recomposição de estoques. A Hedgepoint destaca que, historicamente, o terceiro trimestre do ano tende a registrar entradas líquidas positivas, mas desde 2023 esse padrão se quebrou. Em 2025, o fluxo do T3 permaneceu negativo, ainda que atenuado pelo aumento das importações.

    “Os preços elevados restringem a recomposição dos estoques. E tornam a moagem mais sensível à oferta de matéria-prima, mantendo a postura cautelosa do lado da demanda”, explica França. A Ásia também seguiu essa tendência, com queda de 4,82% na moagem do quarto trimestre, puxada pela Malásia, que apresentou resultados abaixo das expectativas.

    Avanço na moagem

    Na direção oposta, os números da Associação Nacional de Confeiteiros (NCA) mostram leve avanço na moagem da América do Norte. Ela subiu 0,35% no quarto trimestre na comparação anual. Nos Estados Unidos, as importações líquidas de cacau permaneceram firmes, somando 238,7 mil toneladas até outubro de 2025. Frente a apenas 42,5 mil toneladas no mesmo período de 2024.

    De forma geral, o mercado de cacau mantém viés baixista diante da fraqueza do consumo global e das expectativas de melhora na produção no ciclo 2025/26. O aumento das posições líquidas vendidas nos mercados de Nova York e Londres confirma o tom mais cauteloso dos investidores.

    Ainda assim, análises técnicas indicam que o Índice de Força Relativa (RSI) permanece próximo à zona de sobrevenda. O que abre espaço para correções pontuais de curto prazo. “Mudanças nas posições dos fundos, fatores técnicos ou variações climáticas nas origens produtoras podem gerar volatilidade e ajustes pontuais nos preços, mas não sinalizam, por ora, uma reversão estrutural da tendência de baixa”, conclui França.

  • Aumento da oferta derruba preços de frutas, legumes e verduras

    Aumento da oferta derruba preços de frutas, legumes e verduras

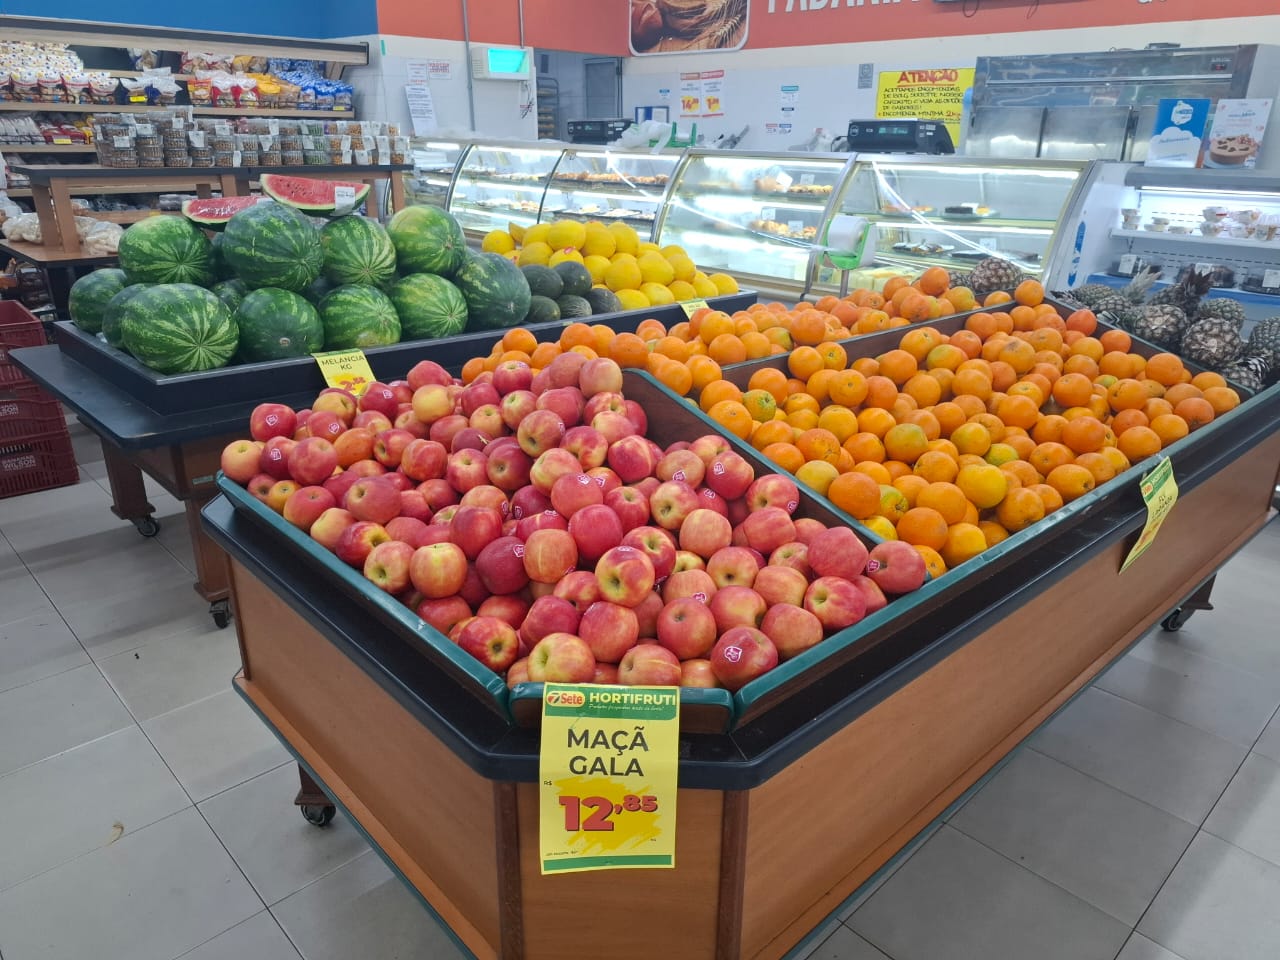
    A ampliação da oferta de alimentos provocou queda de 2,43% nos preços das frutas, legumes e verduras em novembro, segundo o Índice de Preços dos Supermercados (IPS), calculado pela Associação Paulista de Supermercados (APAS) em parceria com a Fundação Instituto de Pesquisas Econômicas (FIPE). O recuo marca uma reversão em relação a outubro, quando os produtos in natura haviam subido 4,18%.

    O movimento trouxe alívio para o bolso das famílias paulistas e sinaliza um cenário mais favorável para o fim de ano. No acumulado de 2025, a categoria registra redução de 3,78% nos preços. Um contraste com novembro de 2024, quando a alta foi de 1,20%.

    De acordo com Felipe Queiroz, economista-chefe da APAS, a queda está diretamente ligada ao aumento de oferta e à demanda mais fraca no período. “O comportamento dos preços em novembro reflete a disponibilidade maior de produtos e o consumo mais moderado”, explicou.

    Entre os in natura, os legumes lideraram a deflação, com queda de 12,4% em novembro. As verduras recuaram 1,78%, e as frutas, 1,86%. “No caso das frutas, há uma tendência de elevação na oferta no quarto trimestre, com destaque para uvas, limões, peras, morangos, melões, mangas e maçãs. Fatores que pressionam os preços para baixo”, acrescentou Queiroz.

    Com a melhora na oferta e condições climáticas mais favoráveis, o setor aposta em estabilidade para os preços de alimentos frescos na reta final de 2025.

  • Preços do etanol atingem maior nível da safra 2025/26

    Preços do etanol atingem maior nível da safra 2025/26

    Os preços do etanol alcançaram, na última semana, o maior patamar nominal da safra 2025/26. O avanço ocorreu devido à oferta restrita no mercado spot paulista, segundo dados do Cepea. Entre 8 e 12 de dezembro, o Indicador CEPEA/ESALQ do etanol hidratado em São Paulo fechou a R$ 2,9092 por litro. O valor, líquido de ICMS e PIS/Cofins, representa alta de 0,83% frente ao período anterior. Com isso, o hidratado registra a nona semana consecutiva de valorização na atual safra.

    Já o etanol anidro também apresentou avanço, conforme levantamento do Centro de Pesquisas. O Indicador CEPEA/ESALQ do anidro subiu 0,39% na semana, alcançando R$ 3,3256 por litro. O preço é líquido de impostos, sem a incidência de PIS e Cofins. Esse movimento marcou o oitavo aumento semanal seguido do anidro no mercado paulista.

    Segundo o Cepea, a postura dos vendedores contribuiu para sustentar os preços. Produtores demonstram baixo interesse em fechar novos negócios neste momento. Além disso, eles não têm pressa para finalizar os estoques, que seguem reduzidos.

    Ao longo da semana passada, chuvas em boas proporções atingiram regiões produtoras de São Paulo.
    Com isso, mais usinas encerraram a moagem da safra 2025/26.

    Do lado da demanda, compradores relatam volumes suficientes para atender as próximas semanas.
    Assim, o interesse pelas compras permaneceu pontual no mercado. As distribuidoras, por sua vez, priorizam o encerramento do ano com estoques mais enxutos. Esse comportamento limitou novas negociações e reforçou a sustentação dos preços do etanol.


  • Disponibilidade de frango cai e preços avançam

    Disponibilidade de frango cai e preços avançam

    Dados do IBGE analisados pelo Cepea mostram que a oferta interna de carne de frango caiu entre agosto e setembro. O volume voltou aos níveis registrados antes da confirmação da gripe aviária no país. A retomada gradual das exportações reduziu a disponibilidade doméstica e sustentou a alta dos preços.

    A disponibilidade interna somou 111 milhões de quilos no período, número próximo aos 110 milhões de quilos verificados entre janeiro e abril de 2025. Esses dados antecedem o caso de gripe aviária. Em maio, durante o pico das restrições às exportações, a oferta interna superou 123 milhões de quilos. Os números se referem ao estado de São Paulo.

    Os levantamentos do Cepea mostram que os preços da carne de frango sobem há meses. A menor oferta e o avanço dos embarques sustentam as cotações no mercado paulista.

    Ovos: produção perde ritmo, mas preços continuam fracos

    A produção brasileira de ovos perdeu ritmo no terceiro trimestre, mas manteve crescimento no acumulado do ano. Dados do IBGE analisados pelo Cepea indicam que o país produziu 1,02 bilhão de dúzias entre julho e setembro. O volume caiu 1,4% frente ao trimestre anterior, mas avançou 2,5% na comparação com igual período de 2024.

    No ano, a produção soma 3,04 bilhões de dúzias, recorde para o período na série histórica iniciada em 2012. Mesmo assim, os preços seguiram enfraquecidos no terceiro trimestre.

    O Cepea aponta que a média dos ovos brancos tipo extra, FOB em Bastos (SP), ficou em R$ 149,15 por caixa de 30 dúzias, queda real de 14%. O cálculo considera deflação pelo IGP-DI de novembro de 2025. Para os ovos vermelhos, a desvalorização real foi de 16%, com média de R$ 164,45 por caixa na região paulista.