Tag: açúcar

  • Como Ozempic e Mounjaro estão abalando o mercado global de açúcar

    Como Ozempic e Mounjaro estão abalando o mercado global de açúcar

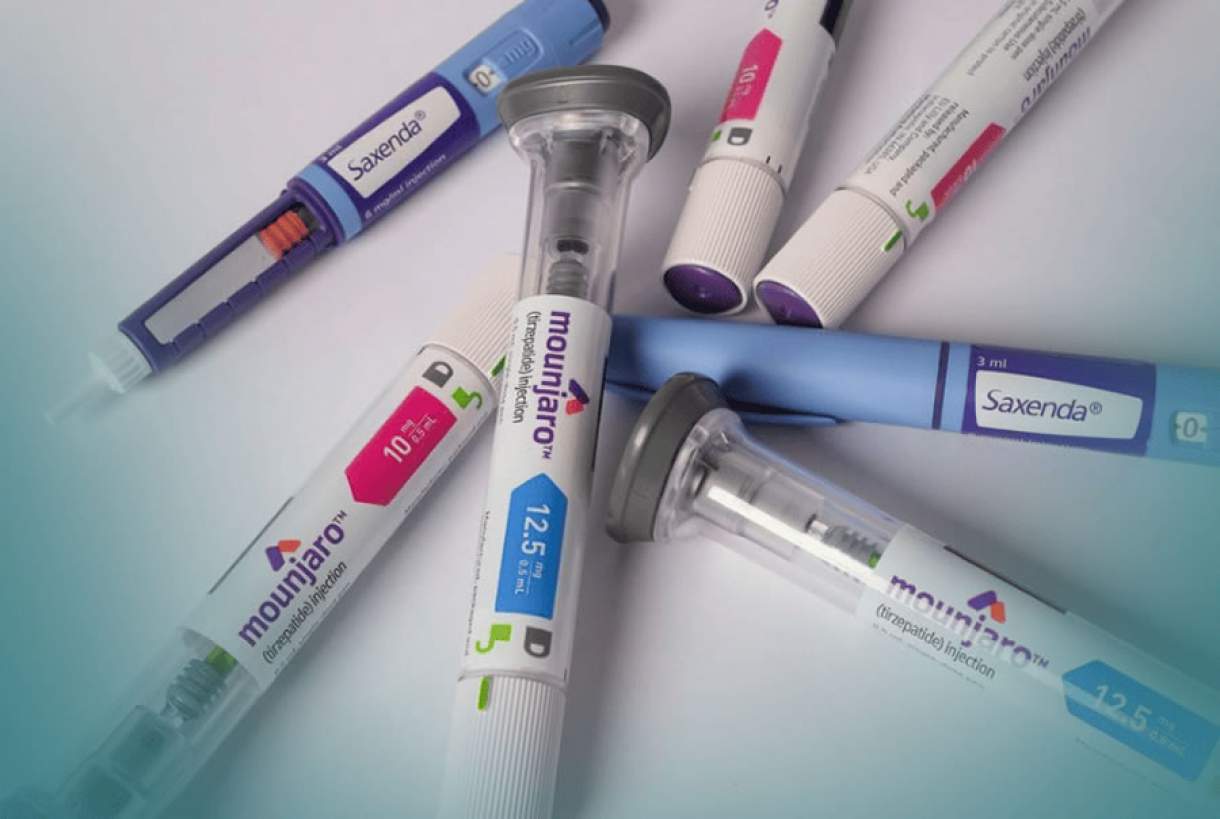
    O avanço das chamadas canetas emagrecedoras nos Estados Unidos começa a abalar um dos pilares da economia agroindustrial brasileira. Tradings norte-americanas de açúcar, como a Czarnikow, apontam os medicamentos à base de GLP-1, como Ozempic e Mounjaro, como responsáveis pela queda dos contratos futuros de açúcar para menos da metade do valor anterior no mercado americano, um dos principais destinos das exportações brasileiras da commodity.

    Foto: Freepik

    Desenvolvidos inicialmente para controle do diabetes tipo 2, esses medicamentos injetáveis também passaram a ser amplamente usados para emagrecimento. O efeito colateral para o agronegócio: os consumidores americanos estão comprando menos alimentos com açúcar de cana. O impacto já aparece nos dados oficiais.

    O Departamento de Agricultura dos Estados Unidos (USDA) cortou em 65% sua estimativa de consumo de açúcar no país em 2026, o equivalente a 35 mil STRV (Short Tons, Raw Value), conforme o Relatório de Perspectivas de Oferta e Demanda de dezembro de 2025. Uma série mensal mostra queda gradual ao longo de 2025, com acumulado próximo a 2%. Um número expressivo para um mercado historicamente estável.

    O Brasil responde por cerca de 23% da produção mundial de açúcar e tem nos Estados Unidos um comprador estratégico. A notícia chega em um momento já delicado. O setor sucroalcooleiro enfrenta custos operacionais elevados e impactos climáticos crescentes.

    A saída pelo etanol

    Uma característica estrutural do setor brasileiro pode amortecer o golpe. As usinas de cana têm flexibilidade para migrar rapidamente entre a produção de açúcar e a de etanol, conforme as condições de mercado.

    “Caso o mercado internacional se torne menos atrativo, as usinas brasileiras podem direcionar maior volume de cana para a produção de etanol, sobretudo quando as condições internas, como preço da gasolina, política de combustíveis e créditos de descarbonização, forem favoráveis”, explica Ieda Queiroz, advogada e coordenadora do setor de agronegócios do CSA Advogados.

    Frederico Favacho, sócio de agronegócios do escritório Santos Neto Advogados, reconhece a alternativa, mas sinaliza seus limites. “À medida que o preço do açúcar cair, as usinas vão usar suas estruturas para produzir etanol, e o aumento do volume vai derrubar o preço do combustível. Ainda assim, esse cenário vai depender do preço praticado, que hoje está estável e bem competitivo”, avalia.

    Impacto jurídico nos contratos

    Além do impacto econômico, Ieda Queiroz chama atenção para as consequências jurídicas que a volatilidade de preços pode desencadear. “Em contratos de fornecimento de longo prazo, exportação, hedge e financiamento atrelados a performance operacional, eventual instabilidade pode gerar discussões sobre reequilíbrio econômico-financeiro, cláusulas de hardship, força maior ou revisão por onerosidade excessiva, a depender da redação pactuada e da lei aplicável”, afirma.

    As negociações futuras também tendem a mudar de perfil. Segundo a advogada, os contratos devem passar a incluir mais mecanismos de proteção: cláusulas de ajuste de preço, earn-outs vinculados a indicadores de mercado, flexibilização de volumes mínimos e covenants financeiros calibrados para cenários conservadores. “Em outras palavras, além de um tema econômico, trata-se também de uma variável jurídica que o setor precisa incorporar à sua matriz de riscos contratuais”, conclui Ieda Queiroz.

  • Agronegócio garante superávit de US$ 4,3 bilhões na balança comercial de janeiro

    Agronegócio garante superávit de US$ 4,3 bilhões na balança comercial de janeiro

    A balança comercial brasileira iniciou 2026 com superávit de US$ 4,3 bilhões em janeiro, alta de 85,8% frente ao mesmo período de 2025. O agronegócio garantiu o resultado positivo ao registrar saldo de US$ 9,1 bilhões, enquanto os demais setores acumularam déficit de US$ 4,8 bilhões.

    As importações totais recuaram 9,8% na comparação anual, queda mais intensa que a retração de 1,0% das exportações. Essa combinação explica a expansão do superávit.

    As vendas externas do agronegócio somaram US$ 10,8 bilhões em janeiro, recuo de 2,2% ante o mesmo mês de 2025. Apesar da queda generalizada em itens como café, suco de laranja e açúcar, a carne bovina in natura despontou como principal produto exportado. O segmento registrou alta de 42,5% e alcançou o maior valor da história para o mês.

    As exportações de bovinos vivos também bateram recorde histórico, com crescimento expressivo de 158,2%. O complexo soja, mesmo em período de entressafra, apresentou avanço significativo nas vendas externas.

    São Paulo tem déficit, mas agro paulista contribui com US$ 1,3 bi

    Em São Paulo, a balança comercial total fechou janeiro com déficit de US$ 2,2 bilhões, ampliando em 34,2% o saldo negativo em relação ao ano anterior. O agronegócio paulista, no entanto, reverteu parte desse resultado ao registrar superávit de US$ 1,3 bilhão.

    As exportações do agro do estado totalizaram US$ 1,84 bilhão no mês, retração de 16,6% na comparação anual. O complexo sucroalcooleiro e o setor citrícola puxaram a queda. Em contrapartida, a celulose apresentou crescimento de 57,9% nas vendas externas, alcançando US$ 261,2 milhões, o maior valor já registrado para o produto no estado.

    A carne bovina também avançou em São Paulo: as exportações de carne in natura cresceram 10,3%, enquanto a versão industrializada do produto registrou alta de 41,4%.

    Mercosul-UE: bloco europeu responde por 15% das exportações do agro

    O relatório analisou ainda o fluxo comercial entre Mercosul e União Europeia, em um mês marcado pela assinatura do acordo comercial entre os blocos. Em 2025, a União Europeia respondeu por 15% das exportações do agronegócio brasileiro e por 19% das importações do setor.

    São Paulo exportou US$ 4,1 bilhões em produtos do agro para o bloco europeu no ano passado, o equivalente a 14% do total vendido pelo estado. Suco de laranja e café lideraram os embarques paulistas para a região.

  • Preço do etanol se estabiliza após três meses

    Preço do etanol se estabiliza após três meses

    Os preços do etanol hidratado ficaram estáveis em São Paulo. O mercado acumulava altas consecutivas desde meados de outubro. Os dados foram divulgados pelo Centro de Estudos Avançados em Economia Aplicada (Cepea).

    Na última semana, distribuidoras atuaram pouco no mercado spot. Essas empresas ainda utilizam estoques comprados em semanas anteriores. O Cepea registrou negociações volumosas no fim de 2025. Os analistas esperam retomada da demanda ao longo deste mês. O retorno das aulas deve impulsionar o consumo de combustíveis. A proximidade do carnaval também favorece o aumento das vendas.

    A oferta de etanol segue bastante reduzida no período atual. Poucas usinas participam das negociações no mercado spot. Algumas unidades produtoras estão sem estoques na entressafra. Outras usinas priorizam a entrega de contratos já firmados. Entre 26 e 30 de janeiro, o indicador mostrou leve variação. O Indicador Cepea/Esalq fechou em R$ 3,0885 por litro. O valor representa alta discreta de 0,05% na comparação semanal.

    Açúcar

    Os preços do açúcar cristal branco recuaram em janeiro. A média mensal do indicador ficou em R$ 105,87 por saca. O resultado foi 3,44% menor que o registrado em dezembro. A queda ocorreu mesmo durante a entressafra da cana. O mercado negociou principalmente açúcar de qualidade inferior. O produto com cor Icumsa de 151 a 180 teve maior oferta. As vendas de açúcar de melhor qualidade perderam espaço. Esse movimento pressionou os preços ao longo do mês. O Cepea monitora diariamente as cotações do setor sucroenergético.


  • Entenda os altos preços do etanol em janeiro em São Paulo

    Entenda os altos preços do etanol em janeiro em São Paulo

    Os preços do etanol seguem firmes em São Paulo, mesmo com baixa liquidez, segundo levantamentos do Cepea.
    De forma geral, a demanda recuou levemente na semana passada, enquanto a oferta permaneceu restrita.
    Além disso, vendedores negociaram volumes menores, pois aguardam preços mais elevados nas próximas semanas.

    Por outro lado, compradores reduziram novas aquisições e priorizaram a retirada de volumes comprados anteriormente a preços menores. Entre 19 e 23 de janeiro, o Indicador CEPEA/ESALQ do etanol hidratado fechou em R$ 3,0871 por litro. Esse valor representa alta de 0,52% frente à semana anterior, já descontados ICMS e PIS/Cofins.

    No mesmo período, o Indicador CEPEA/ESALQ do etanol anidro subiu 1,33%, para R$ 3,5377 por litro.
    Pesquisadores explicam que a proximidade do recesso de carnaval também sustenta os preços do etanol.
    Segundo o Cepea, esse cenário pode estimular negócios adicionais nas próximas semanas.

    Açúcar registra queda com maior oferta de produto inferior

    Os preços do açúcar cristal branco seguem em queda no mercado paulista, conforme dados do Cepea.
    De 19 a 23 de janeiro, o Indicador CEPEA/ESALQ São Paulo ficou em R$ 104,38 por saca de 50 quilos. Ou seja, o valor recuou 1,56% em relação ao período anterior, segundo o Centro de Pesquisas.

    Agentes consultados afirmam que a demanda permaneceu relativamente estável ao longo da semana. No entanto, as cotações caíram devido ao maior volume negociado de açúcar com Icumsa mais elevado. Em resumo, esse padrão indica produto de menor qualidade no mercado spot paulista. Enquanto isso, ofertantes restringem a venda de açúcar de melhor qualidade. Segundo pesquisadores, esses agentes aguardam uma recuperação nos preços antes de ampliar as negociações.


  • Brasil exporta 33,7 milhões de toneladas de açúcar em 2025 e mantém liderança global

    Brasil exporta 33,7 milhões de toneladas de açúcar em 2025 e mantém liderança global

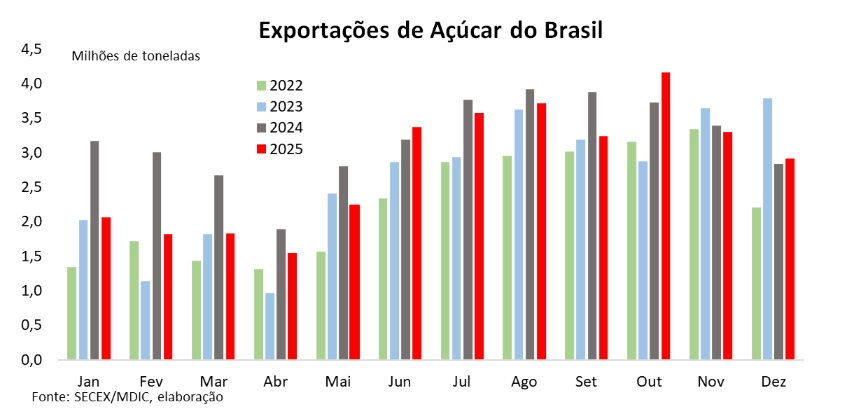
    As exportações brasileiras de açúcar recuaram em 2025, mas ainda registraram o segundo maior volume da história. Dados da Secretaria de Comércio Exterior (Secex) mostram que o país embarcou 33,774 milhões de toneladas no acumulado do ano, volume 11,7% menor que o recorde de 2024, quando foram exportadas 38,237 milhões de toneladas.

    Em dezembro, os embarques somaram 2,912 milhões de toneladas, alta de 2,9% em relação ao mesmo mês do ano anterior. O resultado reflete o bom ritmo dos embarques no fim do ciclo, puxado pela demanda firme da Ásia, mesmo diante da queda nos preços internacionais do açúcar.

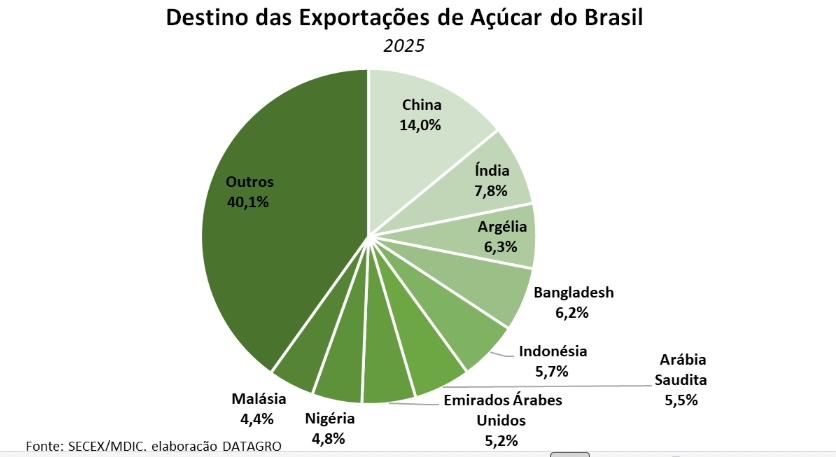
    Apesar da retração anual, o Brasil manteve a liderança mundial nas exportações da commodity, sustentado pela competitividade do produto no mercado internacional e pelo interesse contínuo de países como China, Bangladesh e Arábia Saudita.

    A melhoria na infraestrutura portuária e os ganhos de eficiência logística aumentaram a capacidade brasileira de escoamento. Permitindo que os principais destinos operassem com estoques mais baixos. Esse avanço reduziu o tempo de reposição de açúcar e reforçou a presença do Brasil como fornecedor estratégico global.

    Fechando o ano

    Em dezembro, as vendas externas de açúcar bruto atingiram 2,469 milhões de toneladas, com leve queda de 1% na comparação anual. Já as exportações de açúcar branco cresceram 31,6%, totalizando 443 mil toneladas. No acumulado de 2025, o país exportou 29,469 milhões de toneladas de açúcar bruto (-12,0%) e 4,305 milhões de toneladas de açúcar branco (-9,6%).

    A queda dos preços internacionais e a variação cambial pressionaram a receita. O valor médio da tonelada exportada em dezembro foi de US$ 374,55. Uma baixa de 21,6% em relação ao mesmo mês de 2024 e o menor patamar desde novembro de 2021. Como resultado, a receita com exportações de açúcar somou US$ 1,09 bilhão no mês (-19,4%) e US$ 14,109 bilhões no acumulado de 2025, queda anual de 24,2%.

    A China segue como principal destino do açúcar brasileiro, com 385 mil toneladas embarcadas em dezembro (13,2% do total) e 4,739 milhões de toneladas no acumulado do ano. Uma alta de 56,9% frente a 2024. A Índia ficou em segundo lugar, com 2,628 milhões de toneladas (-21,6%), seguida pela Argélia, com 2,121 milhões (-4,7%).

  • Entenda a alta do preço do etanol em São Paulo

    Entenda a alta do preço do etanol em São Paulo

    Os preços dos etanóis anidro e hidratado seguiram em alta na última semana em São Paulo, segundo o Cepea.
    O Centro de Pesquisas atribui o avanço à demanda aquecida e à menor oferta durante a entressafra no Centro-Sul. Além disso, distribuidoras compraram novos volumes e retiraram produtos negociados anteriormente.

    Ao mesmo tempo, vendedores mantiveram firmeza nos preços e aguardaram a continuidade do movimento de alta. Entre 12 e 16 de janeiro, o Indicador CEPEA/ESALQ do etanol hidratado paulista fechou em R$ 3,0711 por litro. O valor, líquido de ICMS e PIS/Cofins, representou alta de 1,6% frente ao período anterior. Já o Indicador CEPEA/ESALQ do etanol anidro subiu 2,17% no mesmo comparativo. O indicador atingiu R$ 3,4913 por litro, valor líquido de impostos, sem PIS/Cofins.

    Preço do açúcar recua pela terceira semana consecutiva

    O preço médio do açúcar cristal branco caiu pela terceira semana seguida, conforme levantamento do Cepea.
    Entre 12 e 19 de janeiro, o Indicador CEPEA/ESALQ São Paulo ficou em R$ 105,94 por saca. O valor representa queda de 1,44% em relação ao período anterior.

    Segundo o Cepea, a pressão veio da maior participação de açúcar com coloração mais elevada nas negociações.
    Esses lotes apresentam Icumsa até 180 e qualidade inferior ao padrão mais valorizado. Pesquisadores explicam que a queda reflete mudança no perfil de qualidade, não retração da demanda.

    No mercado internacional, expectativas de superávit global pressionaram os contratos futuros em Nova York.
    As projeções indicam excedente acima de 2 milhões de toneladas na safra 2025/26. Por outro lado, estimativas de menor produção brasileira em 2026/27 limitaram quedas mais intensas.

  • Açúcar e oferta de etanol pressionam mercado em 2026/27

    Açúcar e oferta de etanol pressionam mercado em 2026/27

    A entressafra 2025/26 começa em janeiro e pode manter preços firmes ao vendedor. Além disso, a demanda segue aquecida, segundo pesquisadores do Cepea. Os estoques menores de etanol no Centro-Sul também sustentam as cotações.

    Por outro lado, a safra 2026/27 exige atenção redobrada do mercado. A temporada começa oficialmente em abril de 2026. Nesse contexto, os preços internacionais do açúcar ganham importância estratégica.

    Ao mesmo tempo, o setor acompanha a expansão da produção de etanol. O risco surge caso a oferta cresça mais rápido que a demanda. Por isso, agentes consultados pelo Cepea indicam maior cautela no ciclo.

    Assim, a safra 2026/27 tende a ter poucos fatores de sustentação de preços. Segundo o Cepea, o cenário desenhado é mais desafiador. Há possibilidade de pressão baixista sobre as cotações do biocombustível.

    As projeções preliminares indicam moagem de cerca de 625 milhões de toneladas de cana no Centro-Sul. No mercado internacional, a expectativa aponta para superávit global de açúcar. Esse cenário indica maior disponibilidade do produto.

    Além disso, cresce a sinalização de aumento da participação vendedora. Com preços externos mais enfraquecidos, usinas podem ajustar o mix produtivo. Nesse movimento, as empresas podem direcionar mais cana para o etanol.

    Consequentemente, a maior oferta pode intensificar a pressão sobre os preços do biocombustível.
    Outro fator relevante envolve o comportamento do preço do petróleo. 
    No etanol de milho, o Cepea observa trajetória clara de crescimento produtivo.

    A safra 2025/26 já mostrou expansão frente ao ciclo anterior. Além disso, a participação do etanol de milho deve continuar avançando.

  • Commodities: Brasil, guerra comercial e clima definem preços em 2026

    Commodities: Brasil, guerra comercial e clima definem preços em 2026

    O mercado global de commodities enfrentará em 2026 um cenário de incertezas políticas e climáticas que definirão os preços de produtos agrícolas essenciais. A Hedgepoint Global Markets lançou seu relatório anual “Mercado de Commodities: Retrospectiva 2025 e Perspectivas 2026”, que identifica os principais riscos e oportunidades para o setor.

    As políticas tarifárias do governo americano devem redesenhar fluxos comerciais globais, com a relação EUA-China mantendo-se como epicentro das tensões geopolíticas. No Brasil, as eleições presidenciais e legislativas de outubro surgem como o principal vetor de volatilidade em mercados emergentes, segundo o documento.

    Juros e política monetária impactam commodities

    Bancos centrais buscarão equilibrar controle inflacionário e estímulo ao crescimento. O Federal Reserve e o Banco Central Europeu devem estabilizar taxas após os cortes realizados em 2025. No Brasil, a Selic pode encerrar 2026 em torno de 12%, com espaço para reduções condicionadas à ancoragem das expectativas de inflação.

    “Esse pano de fundo macroeconômico e geopolítico será determinante para os mercados de commodities, que também enfrentam desafios próprios ligados à oferta, demanda e clima”, ressalta Thais Italiani, gerente de Inteligência de Mercado na Hedgepoint.

    Açúcar

    O mercado de açúcar registrou tendência baixista em 2025. O Centro-Sul brasileiro apresentou bons resultados de moagem com mix açucareiro elevado, gerando produção robusta. No Hemisfério Norte, perspectivas positivas de produção reforçaram o sentimento de baixa.
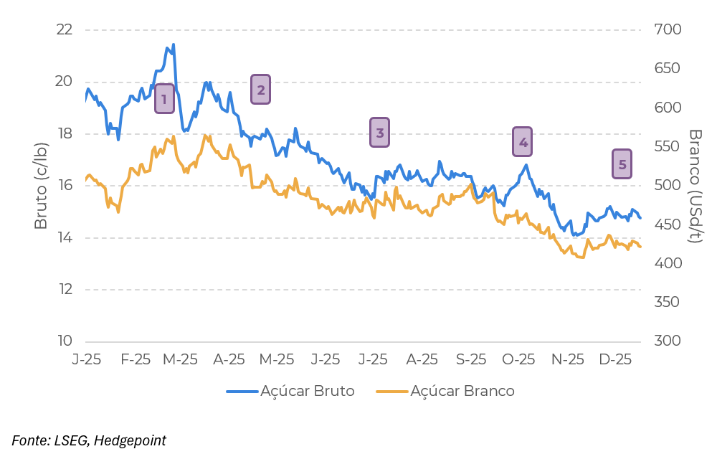
    O clima durante o desenvolvimento da safra 26/27 no Brasil será determinante para moagem e qualidade. A paridade entre etanol e açúcar pode alterar o mix das usinas, elevando ou reduzindo a produção conforme a rentabilidade de cada produto.

    A colheita 25/26 no Hemisfério Norte e, principalmente, as decisões da Índia sobre cotas de exportação serão cruciais para os fluxos comerciais no início do ano.

    “Entramos 2026 com um balanço confortável, mas altamente sensível ao mix no Brasil e às decisões da Índia. Uma leitura fina de paridade etanol-açúcar será essencial para mapear preços e janelas de hedge”, diz Carlos Murilo Mello, Head de Açúcar e Etanol da Hedgepoint.

    Cacau mantém volatilidade com oferta incerta

    O mercado de cacau registrou forte volatilidade em 2025. A safra 24/25 sofreu com restrições de produção na África Ocidental, associadas a clima adverso e problemas estruturais. Preços elevados reduziram a moagem, principal indicador de consumo.
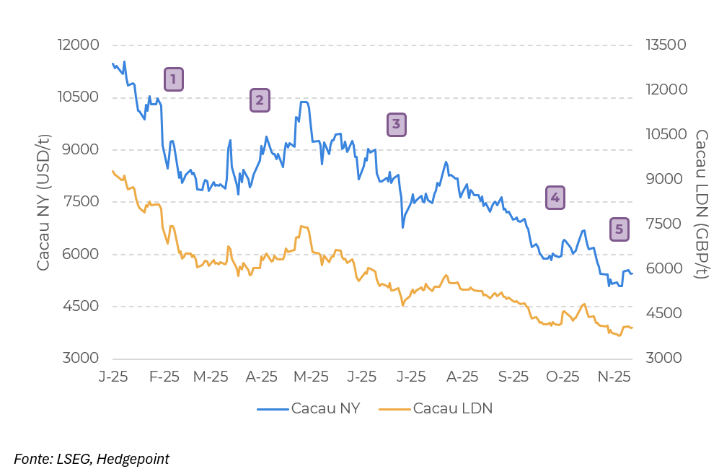
    Apesar da perspectiva de superávit em 25/26, o clima na África Ocidental continuará crítico. Períodos sem chuva entre abril e junho de 2026 podem afetar volume e qualidade na transição entre a safra principal e a intermediária, sustentando preços.

    “O cacau permanece um mercado muito sensível. Melhora de produção em África Ocidental e Equador aponta para superávit, mas o clima e a elasticidade da demanda ao preço exigem cautela”, avalia Carolina França, analista de Inteligência de Mercado da Hedgepoint.

    Café: volatilidade extrema e recordes de preço

    O café enfrentou um ano desafiador em 2025, com volatilidade extrema e recordes de preço no primeiro semestre. Menor produção brasileira e estoques globais apertados pressionaram cotações. As tarifas americanas em julho adicionaram incerteza ao mercado.

    A partir de janeiro de 2026, a chegada ao mercado da safra 25/26 de América Central, Oeste Africano, Vietnã e Colômbia tende a aumentar a oferta, permitindo leve recomposição dos estoques e trazendo possível pressão nas cotações.
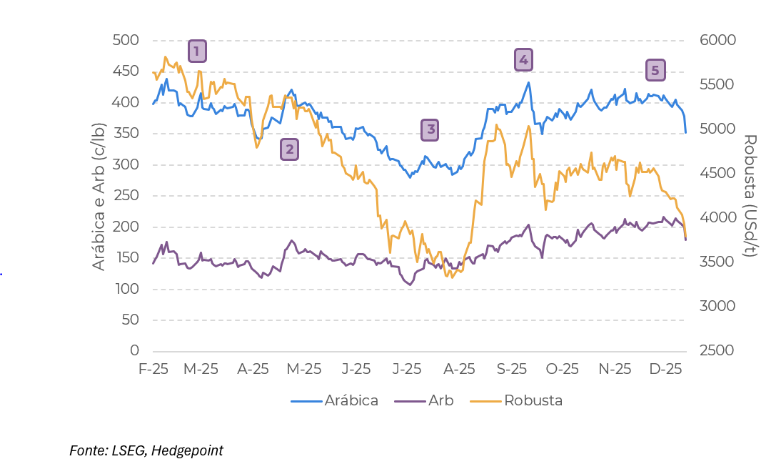
    A colheita brasileira 26/27, prevista para meados de 2026, deve registrar provável aumento de produção, ampliando estoques e trazendo pressão baixista. O mercado seguirá atento ao ritmo de comercialização do Brasil e a eventuais desafios climáticos.

    “A recomposição de estoques no início do ano não elimina a volatilidade. Brasil continua sendo o pêndulo, e qualquer surpresa climática pode reprecificar rapidamente a curva”, afirma Laleska Moda, analista de Inteligência de Mercado da Hedgepoint.

    Soja: China e biodiesel americano no radar

    O complexo soja (grão, farelo e óleo) registrou mercado lateralizado em 2025 por forças opostas de oferta e demanda. Safra recorde na América do Sul contrastou com tendência de safra menor nos EUA. A menor demanda pela soja americana durante a guerra comercial competiu com o crescimento do esmagamento e a perspectiva de aumento da mistura de biocombustíveis.
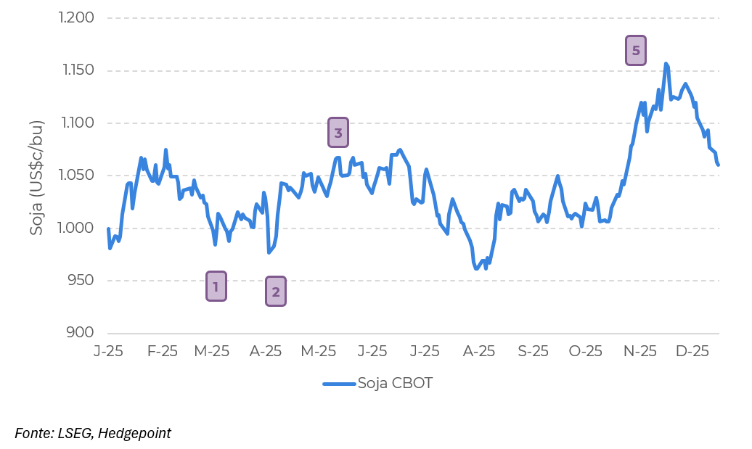
    O volume que a China comprará de soja norte-americana na temporada 25/26 define parte importante do mercado, após o compromisso de compras de pelo menos 25 milhões de toneladas ao longo do ano.

    A indefinição sobre biodiesel nos EUA em 2025 empurra efeitos para 2026, com impacto estrutural sobre óleos vegetais e farelo. Clima irregular em momentos de plantio e desenvolvimento em Brasil e Argentina gera dúvidas sobre o potencial real de produção sul-americana.

    “A dinâmica do complexo soja em 2026 vai depender especialmente de três engrenagens: China, biodiesel nos EUA e clima na América do Sul e EUA. O timing de cada uma pode trazer um ambiente diferente da lateralidade registrada na maior parte de 2025”, diz Luiz Roque, coordenador de Inteligência de Mercado da Hedgepoint.

    Milho e trigo: produções crescentes pressionam cotações

    Os EUA colheram em 2025 a maior safra de milho da história, resultado de aumento de área e clima favorável. As exportações superaram expectativas pela competitividade de preço. No trigo, grandes produtores ampliaram produção, elevando a oferta global a níveis recordes.

    Se o clima ajudar na América do Sul, Brasil e Argentina podem elevar produção de milho na safra 25/26. O fenômeno La Niña traz risco, sobretudo para a safra argentina entre janeiro e fevereiro.
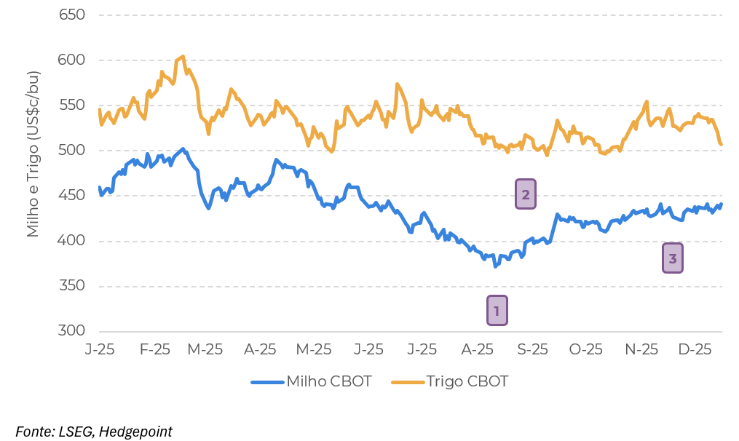
    No Brasil, atrasos no plantio da soja no quarto trimestre de 2025 podem postergar o milho safrinha no primeiro trimestre de 2026, elevando risco climático. Ainda assim, a tendência aponta aumento de área, potencialmente resultando em nova grande produção.

    Margens apertadas do algodão podem levar a migrações de áreas para o milho na segunda safra. A demanda por etanol de milho ganha tração com novas plantas previstas para 2026.

    “O binômio clima-área segue no comando. O avanço do etanol de milho no Brasil adiciona um novo piso de demanda, enquanto o mix de culturas nos EUA será decidido pelo pulso de preços até março”, explica Luiz Roque.

    Óleo de palma: Indonésia e Malásia elevam produção

    Indonésia e Malásia registraram grandes produções em 2025. China e Índia reduziram importações, pressionando os preços e invertendo o spread frente ao óleo de soja.

    China e Índia devem reacelerar importações em 2026, dando suporte aos preços. A Indonésia pode implementar B50 (mistura de biodiesel a 50%), elevando consumo doméstico e reduzindo oferta exportável.
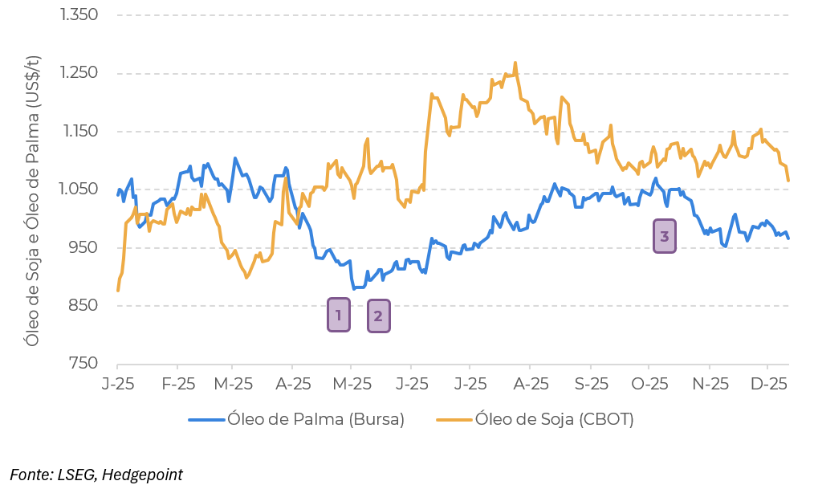
    O fenômeno La Niña com chuvas acima da média no Sudeste Asiático pode atrapalhar logística até fevereiro, afetando prêmios e disponibilidade.

    Geopolítica adiciona risco a logística e energia

    Tensões geopolíticas voltaram a ganhar destaque em 2025 e adicionaram volatilidade ao petróleo. O conflito entre Israel e Irã elevou o risco de escalada militar para além do Oriente Médio.

    No leste europeu, a continuidade do conflito Rússia-Ucrânia reabriu o debate sobre financiamento europeu ao lado ucraniano, enquanto os EUA recuaram na busca por um acordo definitivo.

    O mapa de risco permanece ativo em 2026, com custos logísticos, prêmios de risco e fluxos alternativos no radar de tradings e indústrias.
  • Cesta básica fica mais barata em 24 capitais brasileiras

    Cesta básica fica mais barata em 24 capitais brasileiras

    Vinte e quatro capitais brasileiras registraram queda no preço da cesta básica durante novembro, segundo dados que a Companhia Nacional de Abastecimento (Conab) e o Departamento Intersindical de Estatística e Estudos Socioeconômicos (Dieese) divulgaram nesta terça-feira (9).

    Macapá (AP) liderou as reduções com deflação de 5,28%, seguida por Porto Alegre (RS) com 4,10%, Maceió (AL) com 3,51%, Natal (RN) com 3,40% e Palmas (TO) com 3,28%. Apenas três capitais apresentaram leves aumentos: Rio Branco (0,77%), Campo Grande (0,29%) e Belém (0,28%).

    Aracaju mantém cesta básica mais barata do país

    As capitais do Norte e Nordeste continuam oferecendo os menores valores médios para a cesta básica, considerando suas composições regionais diferenciadas. Aracaju lidera com R$ 538,10, seguida por Maceió (R$ 571,47), Natal (R$ 591,38), João Pessoa (R$ 597,66) e Salvador (R$ 598,19).

    No extremo oposto, São Paulo mantém a cesta básica mais cara do Brasil, com valor de R$ 842,26. Completam o ranking das mais caras Florianópolis (R$ 800,68), Cuiabá (R$ 789,98), Porto Alegre (R$ 789,77) e Rio de Janeiro (R$ 783,96).

    Paulistanos precisam trabalhar mais de 120 horas para comprar cesta básica

    A capital paulista também lidera quando o levantamento analisa o comprometimento do salário mínimo líquido. Os trabalhadores de São Paulo precisam destinar 59,91% do salário mínimo para adquirir os alimentos básicos, o que representa 121 horas e 55 minutos de trabalho mensal.

    Aracaju oferece a melhor relação custo-benefício, exigindo apenas 38,32% do salário mínimo e 77 horas e 59 minutos de trabalho para a compra da cesta básica.

    Arroz e tomate puxam quedas generalizadas nos preços

    O arroz agulhinha mantém trajetória de redução e caiu em todas as 27 cidades monitoradas pela pesquisa. Brasília (DF) registrou a maior queda, com 10,27%, enquanto Palmas (TO) apresentou a menor redução, com 0,34%.

    O tomate também contribuiu significativamente para a deflação, com quedas em 26 capitais. Porto Alegre (RS) liderou as reduções com 27,39%, resultado da maior oferta devido à maturação dos frutos. Boa Vista (RR) registrou a menor queda, com 3,21%.

    Açúcar, leite e café completam lista de produtos mais baratos

    O açúcar ficou mais barato em 24 capitais, impulsionado pela redução nos preços internacionais, maior oferta na safra e menor demanda. Boa Vista (RR) e Aracaju (AL) registraram as maiores quedas, com 6,22% e 6,09%, respectivamente.

    O leite integral também apresentou reduções em 24 cidades, com variações entre 7,27% em Porto Alegre (RS) e 0,28% em Rio Branco (AC). O excesso de oferta no campo e as importações de derivados explicam a queda nos preços.

    O café em pó ficou mais barato em 20 capitais analisadas. São Luís (MA) liderou as reduções com 5,09%, seguida por Campo Grande (MS) com 3,39% e Belo Horizonte (MG) com 3,12%. A boa produtividade das lavouras contribuiu para o recuo no varejo.

    Safra recorde impulsiona redução de preços

    “A notícia é maravilhosa, é mais economia no bolso do povo brasileiro. Aí está o efeito das políticas públicas e o resultado está aí: O Brasil está colhendo esse ano a maior safra agrícola da nossa história, com o consumidor indo ao supermercado com um produto mais barato de excelente qualidade”, destaca Edegar Pretto, presidente da Conab.

    A parceria entre Conab e Dieese ampliou a coleta de preços de 17 para 27 capitais brasileiras, reforçando a Política Nacional de Segurança Alimentar e Nutricional e a Política Nacional de Abastecimento Alimentar. A divulgação completa começou em agosto de 2025.

  • Preços globais de alimentos caem pelo terceiro mês seguido, aponta FAO

    Preços globais de alimentos caem pelo terceiro mês seguido, aponta FAO

    Os preços globais de alimentos voltaram a cair em novembro e completaram três meses seguidos de recuo. Isso segundo o Índice de Preços de Alimentos da Organização das Nações Unidas para Agricultura e Alimentação (FAO). O indicador, que mede uma cesta de commodities alimentares negociadas internacionalmente, ficou em 125,1 pontos, queda de 1,2% em relação a outubro.​

    Com o resultado, o índice está 2,1% abaixo do nível de novembro de 2024. E 21,9% abaixo do pico registrado em março de 2022, logo após o início da guerra na Ucrânia. O patamar atual também representa a menor leitura desde janeiro deste ano, o que sinaliza algum alívio nas cotações internacionais.​

    A FAO explica que a baixa em novembro refletiu quedas nos subíndices de lácteos, carnes, açúcar e óleos vegetais, que mais do que compensaram a alta dos cereais. Açúcar liderou o recuo, com tombo de 5,9% frente a outubro e preços no menor nível desde dezembro de 2020. Isso pois foi mpulsionado por expectativa de oferta abundante, com boa safra no Centro-Sul do Brasil, início positivo da colheita na Índia e melhora nas perspectivas de produção na Tailândia.​

    O índice de lácteos recuou 3,1% no mês, na quinta queda consecutiva, em meio a aumento da produção de leite e maior oferta exportável em grandes regiões produtoras. As cotações de carnes e de óleos vegetais também diminuíram, contribuindo para suavizar os custos globais de importação de alimentos.​

    Cereais sobem

    Na direção oposta, o subíndice de cereais subiu cerca de 1,8% em relação a outubro, mas ainda permanece mais de 5% abaixo do nível de um ano antes. O movimento reflete ajustes nas cotações de trigo, milho e arroz, influenciados por condições climáticas em grandes produtores, competição entre exportadores e novos acordos comerciais.​

    Especialistas ouvidos por agências internacionais avaliam que a tendência recente traz algum respiro para países importadores, mas não elimina riscos. Eles lembram que choques climáticos, tensões geopolíticas e mudanças em políticas de comércio e biocombustíveis podem voltar a pressionar os preços, em especial em mercados mais sensíveis como o de cereais.​