Tag: produção

  • Entenda a grande queda de preço dos ovos em 2026

    Entenda a grande queda de preço dos ovos em 2026

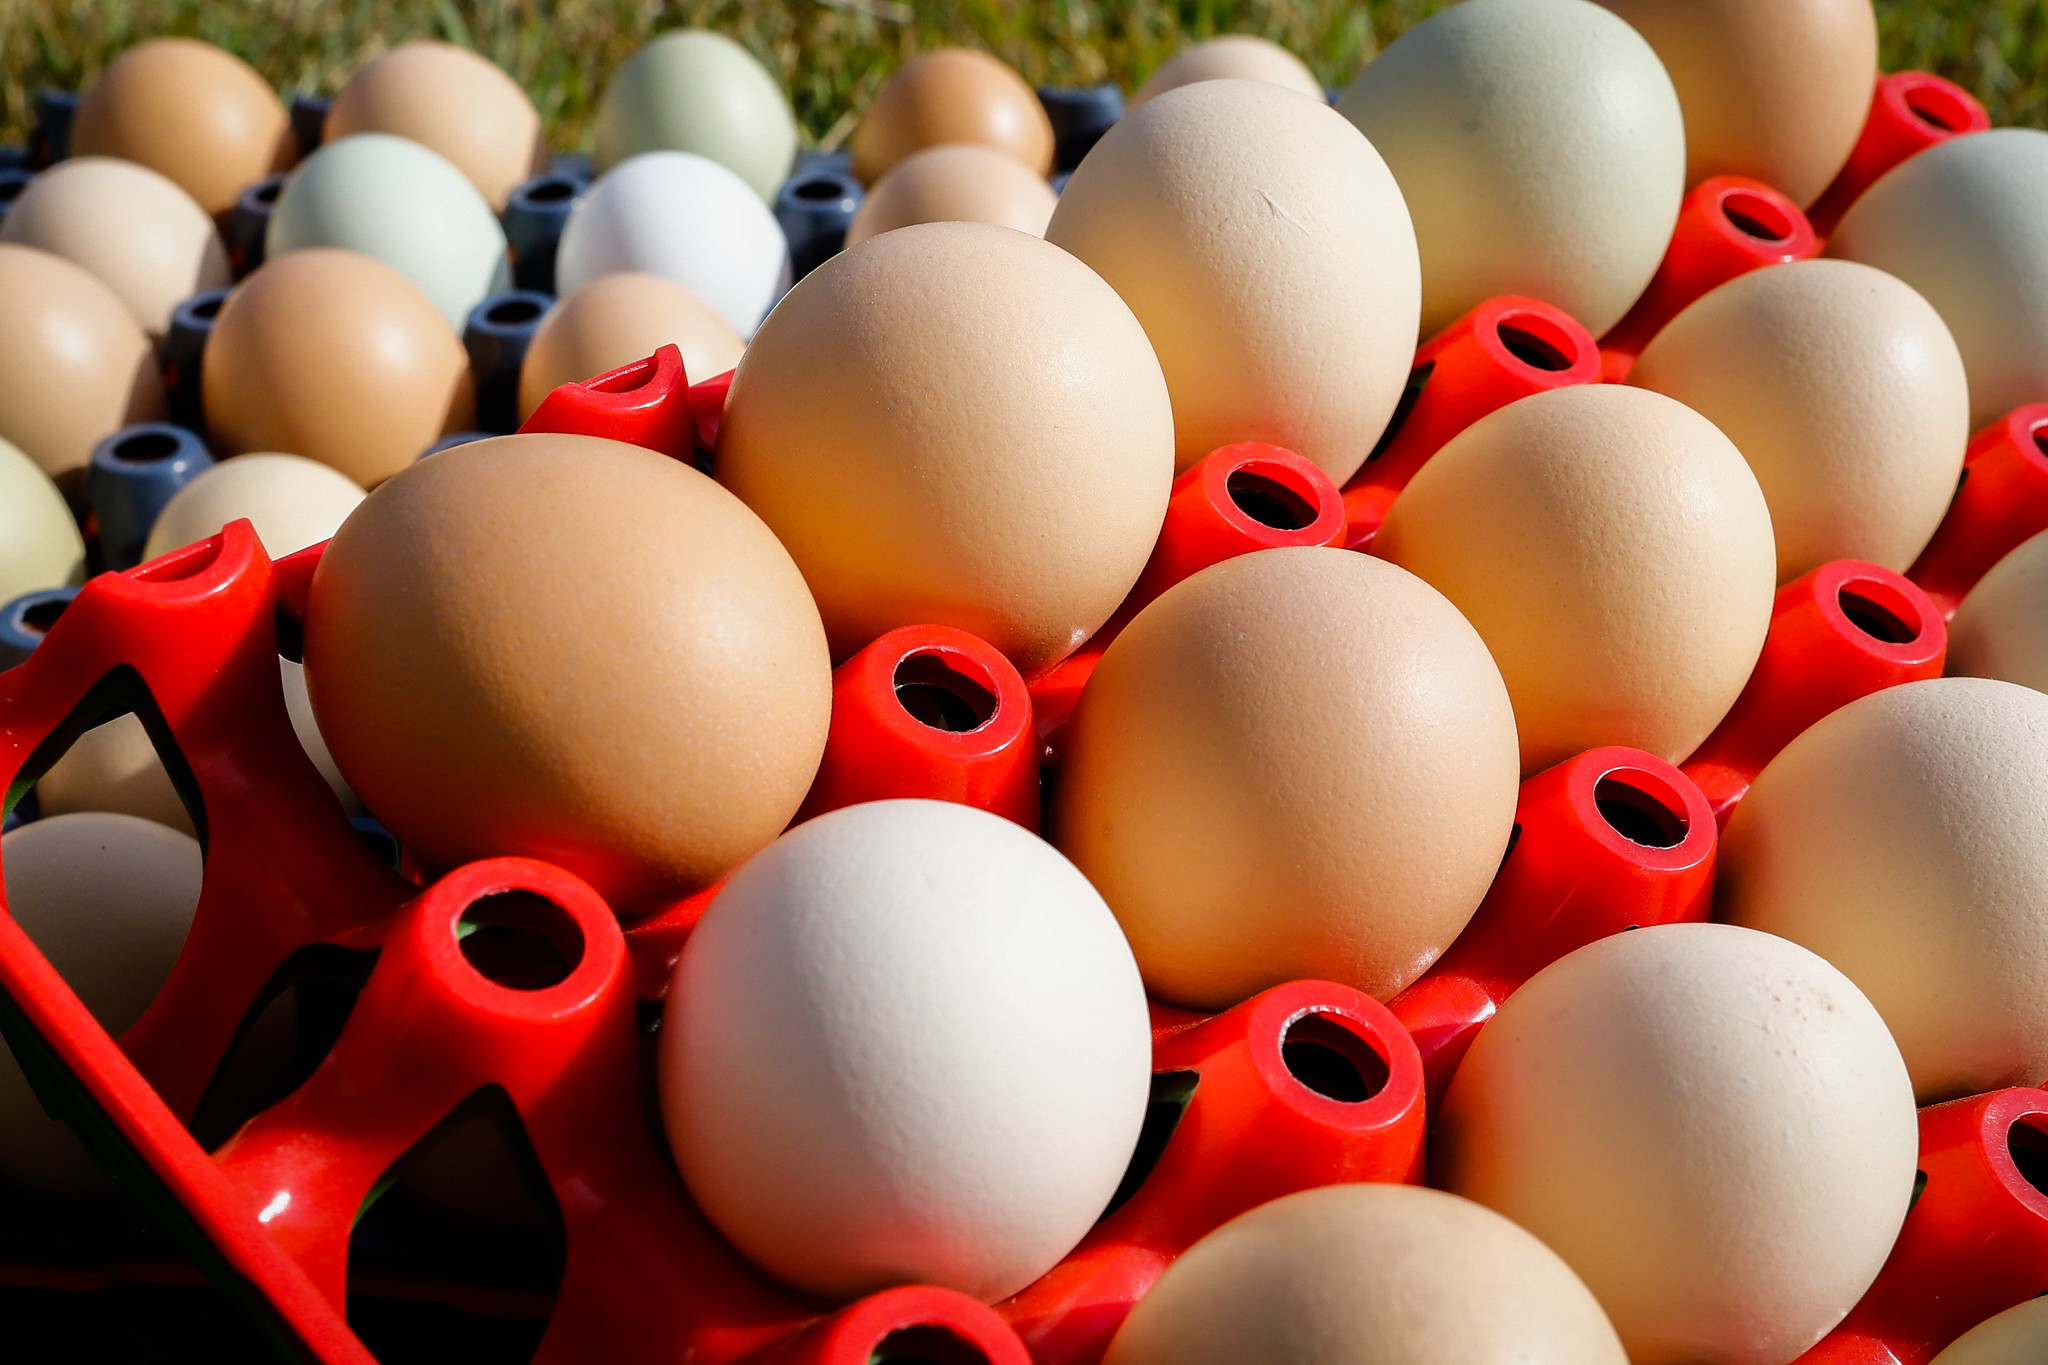
    Os preços dos ovos fecharam dezembro de 2025 na menor média do ano. Além disso, a desvalorização continua e se intensifica neste início de 2026. Segundo o Cepea, todas as praças acompanhadas registram quedas mais acentuadas em janeiro.

    Esse movimento ocorre, principalmente, por causa da maior oferta do produto no mercado. Ao mesmo tempo, as vendas mostram enfraquecimento, conforme apontam pesquisadores do Cepea.

    Tradicionalmente, o primeiro mês do ano apresenta demanda mais retraída. Isso acontece devido ao menor poder de compra da população após gastos extras do período. Como resultado, os preços seguem pressionados no mercado atacadista.

    O levantamento do Cepea indica queda expressiva em Bastos, no interior de São Paulo. Na região, a caixa com 30 dúzias de ovos brancos tipo extra custa R$ 89,56. O valor considera a retirada na granja até o dia 7 de janeiro. O preço representa recuo de 25,3% em relação a dezembro de 2025. Além disso, o valor está 36,2% abaixo da média de janeiro de 2025. Os dados estão deflacionados pelo IGP-DI de novembro de 2025.

  • Brasil deve manter protagonismo no algodão global em 2026

    Brasil deve manter protagonismo no algodão global em 2026

    O Brasil deve manter papel central no mercado global de algodão na temporada 2025/26, mesmo com demanda moderada. A avaliação é de pesquisadores do Cepea, que destacam a força da produção e das exportações brasileiras. A produção nacional pode recuar levemente frente ao recorde anterior. Ainda assim, o volume deve ser o segundo maior da história do país.

    Exportações

    As exportações seguem firmes e continuam como principal canal de escoamento da ampla oferta interna.
    Esse desempenho sustenta o protagonismo brasileiro no comércio internacional do algodão.

    Sustentabilidade e rastreabilidade

    Segundo a Conab, a redução de área no Centro-Sul tende a ser parcialmente compensada pelo avanço no Norte e Nordeste. O resultado depende diretamente do desempenho da produtividade nas lavouras. No mercado externo, o Brasil se destaca pela escala produtiva e pela elevada competitividade. Além disso, o país avança em rastreabilidade e sustentabilidade, fatores cada vez mais exigidos pelos compradores.

    O comportamento do dólar segue decisivo para a remuneração dos negócios. Por isso, produtores e agentes acompanham de perto a paridade de exportação frente aos preços internos.

    De olho no campo

    No campo, a área cultivada com algodão deve crescer apenas 0,7% na safra 2025/26. A área total deve alcançar 2,1 milhões de hectares, conforme estimativas da Conab.

    O Norte e Nordeste devem registrar avanço de 4% na área plantada. Em contrapartida, o Centro-Sul deve apresentar retração de 0,4%. A produtividade média é estimada em 1.885 quilos por hectare. O número representa queda de 3,5% em relação à safra anterior. Com isso, a produção deve somar 3,96 milhões de toneladas de pluma. O volume indica recuo anual de 2,9%.

    No cenário global, o USDA projeta aumento de 0,4% na oferta mundial de algodão. O avanço ocorre em relação à temporada 2024/25. Mesmo assim, o Brasil deve liderar as exportações globais. Os embarques podem alcançar 3,157 milhões de toneladas em 2025/26. O volume representa alta de 11,4% frente à safra anterior. Além disso, supera em 18,9% as exportações previstas dos Estados Unidos.

  • 2026 impõe novos desafios à citricultura brasileira

    2026 impõe novos desafios à citricultura brasileira

    O ano de 2026 deve se consolidar como um período desafiador para a citricultura brasileira, segundo pesquisadores do Cepea. Embora a safra 2025/26 apresente bom volume, fatores sanitários e climáticos comprometem parte do potencial produtivo. As quedas de frutos aumentam com o avanço do greening e do cancro cítrico, além de clima adverso em fases-chave.

    Ao mesmo tempo, a demanda por suco de laranja segue mais lenta no mercado europeu, pressionando as negociações. Esse cenário dificulta a sustentação dos preços atuais da commodity no mercado internacional.
    Com vendas em ritmo mais fraco, os estoques de suco tendem a se recompor nas indústrias processadoras.
    Como resultado, a indústria reduz a urgência na compra de novas cargas de laranja.

    Nesse ambiente, a disputa entre vendedores de suco e compradores se intensifica, apontam pesquisadores do Cepea. A indústria, por sua vez, adota postura mais cautelosa e transfere a pressão do mercado aos preços pagos aos produtores.

    Safra 2025/26

    Pelo lado da oferta, a safra 2025/26 deve alcançar pouco menos de 300 milhões de caixas de 40,8 quilos.
    Mesmo assim, a temporada contribui para a recomposição dos estoques, favorecida pela boa qualidade das frutas. Apesar disso, a colheita mais tardia mantém efeitos sobre a dinâmica do mercado.

    Para a safra 2026/27, preocupa a continuidade do greening e do cancro cítrico nas lavouras. Essas doenças elevam os custos de produção e limitam os ganhos de produtividade no campo. No desenvolvimento da próxima safra, o clima mais irregular entre regiões tende a gerar cenários distintos.

    Essa heterogeneidade deve afetar principalmente a primeira florada nas principais praças produtoras. Já a segunda florada ocorre em condições melhores na maioria das regiões citrícolas. Com isso, a safra 2026/27 pode voltar a apresentar perfil mais tardio, como ocorreu em 2025/26.

  • Produção menor deve estabilizar preços da mandioca em 2026

    Produção menor deve estabilizar preços da mandioca em 2026

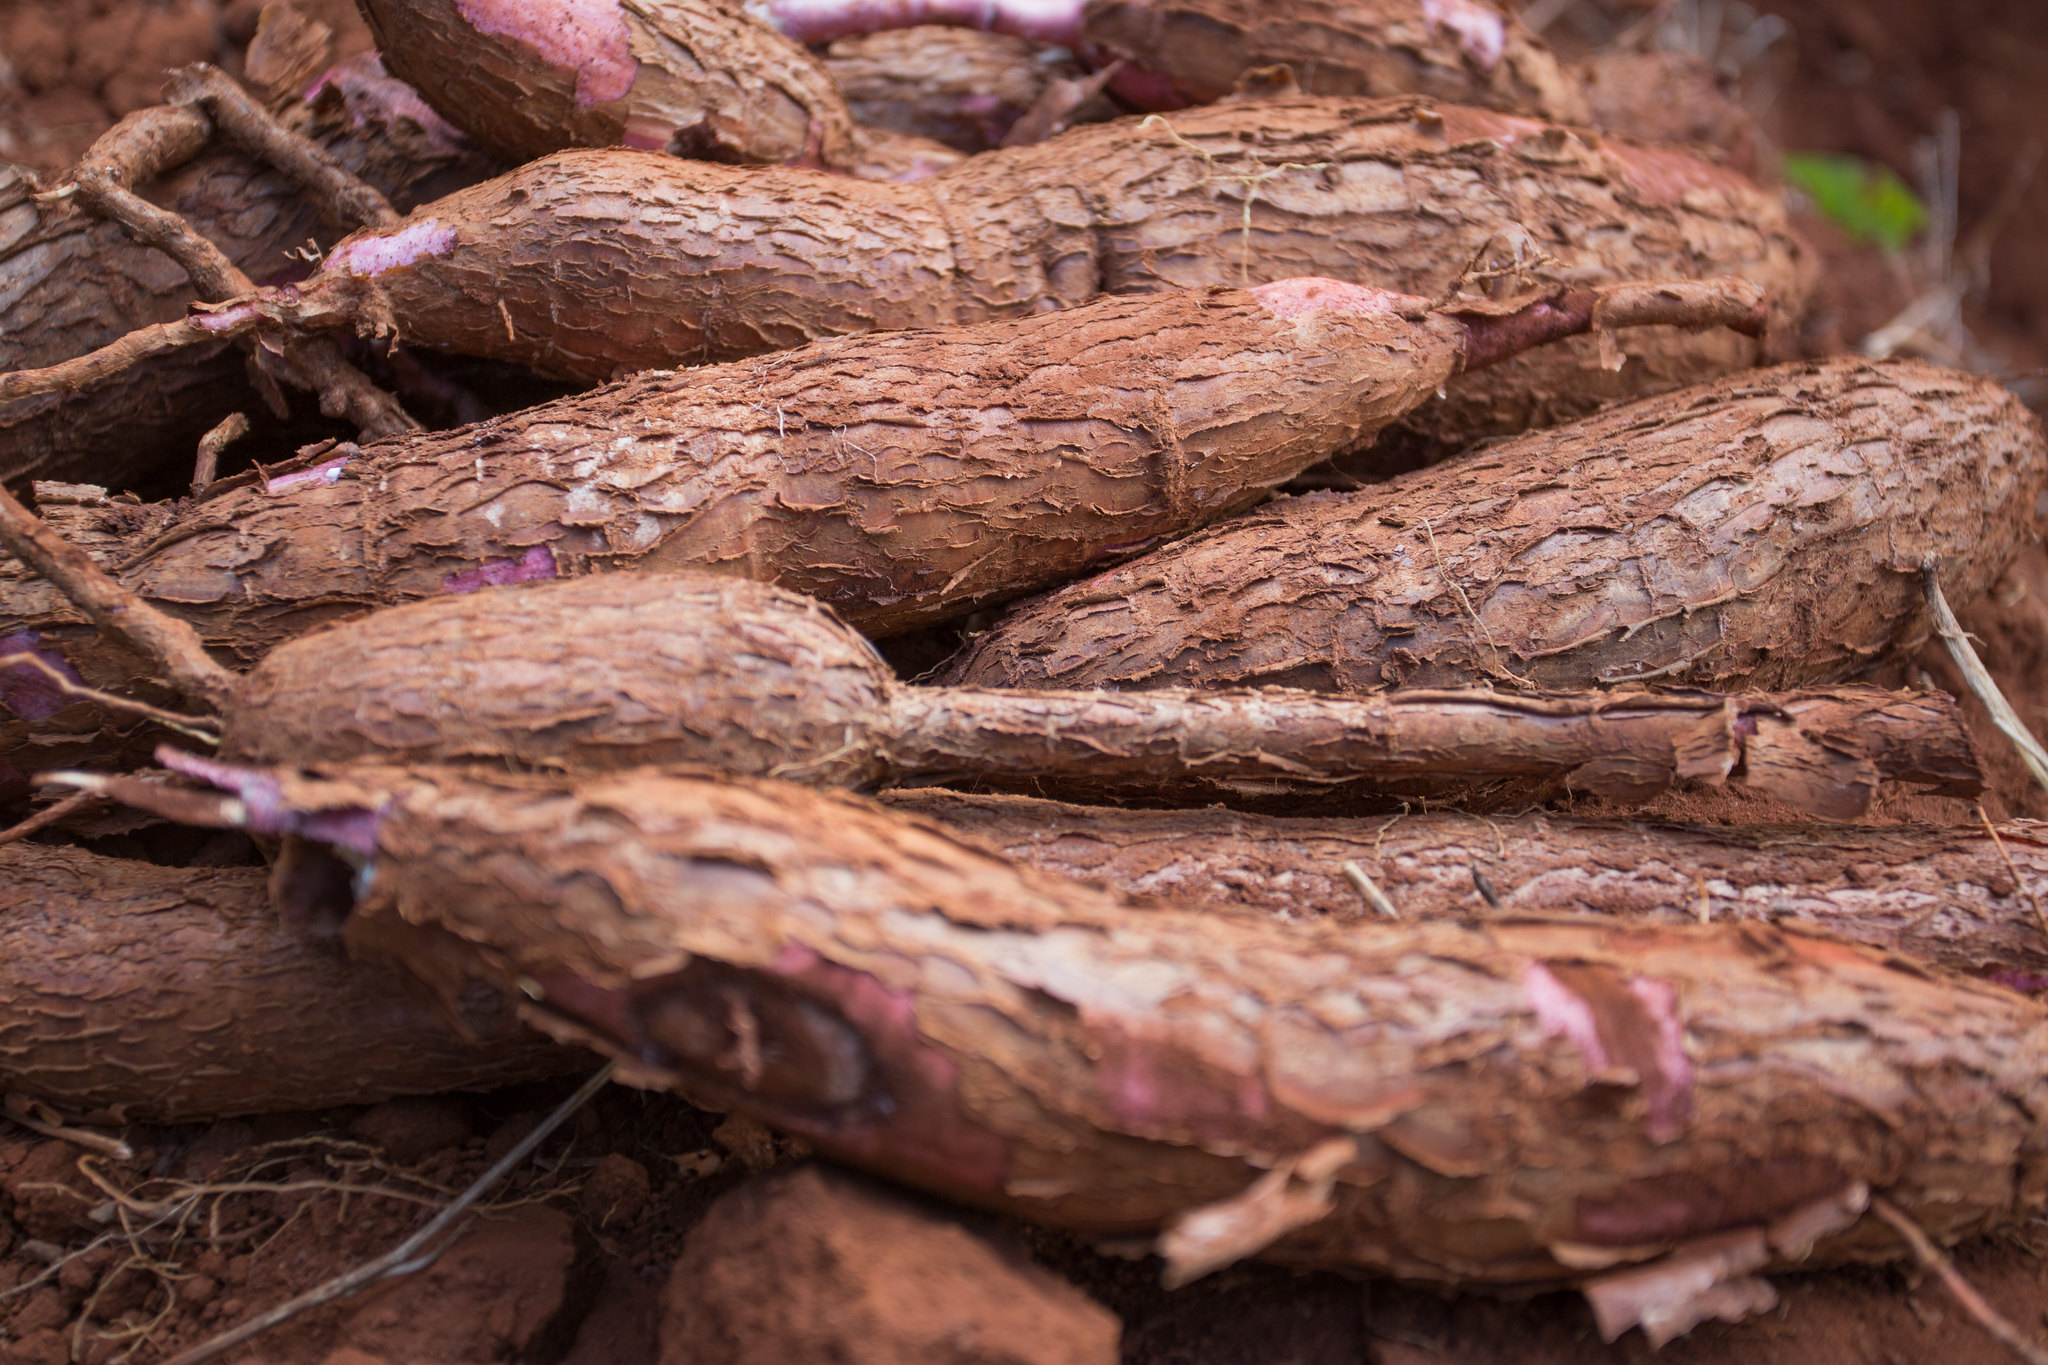
    A cadeia da mandioca deve passar por ajustes em 2026, após dois anos de forte expansão da área cultivada. Esse crescimento ocorreu, sobretudo, em estados com maior concentração de indústrias processadoras. Segundo pesquisadores do Cepea, o setor entra agora em uma fase de acomodação produtiva.

    Além disso, a colheita antecipada de raízes de primeiro ciclo em 2025 influenciou o atual cenário. Ao mesmo tempo, a expectativa de menor produtividade deve alinhar melhor a oferta à demanda industrial. Com isso, o mercado tende a registrar menos oscilações de preços ao longo de 2026.

    Estimativas preliminares do IBGE indicam produção de cerca de 20 milhões de toneladas no próximo ano.
    Esse volume representa queda de 2,5% em relação a 2025. A retração reflete redução de 1,7% na área colhida, estimada em 1,26 milhão de hectares.

    Além disso, a produtividade média nacional deve cair 0,8%, para 15,7 toneladas por hectare. Os pesquisadores do Cepea avaliam que produtores e fecularias devem enfrentar novos ajustes contratuais a partir de 2026. Nesse contexto, mais indústrias devem exigir colheita realizada apenas com mão de obra formalizada. Essa exigência eleva os custos de produção, mas pode ser parcialmente compensada por bonificações no preço da raiz.
    No entanto, a adesão ao modelo ainda é restrita, o que pode gerar tensões na comercialização.

    Nos últimos anos, a rentabilidade da mandiocultura vem sofrendo pressão com o avanço dos custos produtivos. Além disso, juros elevados e crédito mais restrito tendem a limitar investimentos em tecnologia e manejo. Esse cenário pode afetar a produtividade e, no médio prazo, reduzir a área cultivada no país. Por fim, institutos indicam condições climáticas mais equilibradas em 2026, sem El Niño ou La Niña.


  • 2026: Brasil amplia protagonismo com safra recorde de soja

    2026: Brasil amplia protagonismo com safra recorde de soja

    O Brasil deve alcançar nova safra recorde de soja em 2025/26, segundo estimativas iniciais do mercado. Ao mesmo tempo, a oferta mundial tende a recuar, puxada pela menor disponibilidade nos Estados Unidos e na Argentina.

    Segundo pesquisadores do Cepea, esse cenário fortalece o protagonismo brasileiro no comércio internacional da oleaginosa. O País pode responder por cerca de 60% do abastecimento da demanda mundial de soja. Diante disso, os preços externos mostram sinais de recuperação para o primeiro semestre de 2026.

    Além disso, as negociações para embarques nos portos brasileiros indicam maior firmeza nas cotações. Parte da valorização internacional está ligada ao acordo comercial entre China e Estados Unidos. Pelo acordo, o governo chinês se comprometeu a ampliar as importações de soja norte-americana entre 2026 e 2028. Ainda assim, o Cepea avalia que a demanda chinesa pela soja brasileira deve seguir elevada.

    Esse movimento tende a sustentar os prêmios de exportação pagos ao produto nacional. No mercado interno, a taxa de câmbio segue como fator decisivo na formação dos preços. No cenário global, o dólar pode sofrer pressão com a redução dos juros nos Estados Unidos. O Federal Reserve cortou a taxa básica em 0,25 ponto, para o intervalo entre 3,5% e 3,75% ao ano.

    Por outro lado, a recuperação dos preços pode encontrar limites no avanço da competitividade argentina. Os pesquisadores do Cepea destacam que o governo argentino reduziu as retenciones sobre a soja. A alíquota do grão caiu de 26% para 24%, enquanto farelo e óleo passaram de 24,5% para 22,5%. Com isso, a medida tende a estimular as exportações da Argentina e ampliar a concorrência global.

  • Manejo e nutrição reduzem estresse térmico em vacas leiteiras

    Manejo e nutrição reduzem estresse térmico em vacas leiteiras

    As altas temperaturas da primavera e do verão desafiam a pecuária leiteira brasileira. O calor excessivo afeta conforto, saúde e desempenho produtivo dos animais. Além disso, rebanhos da raça holandesa sofrem impactos ainda mais intensos.

    Sob estresse térmico, vacas reduzem o consumo de matéria seca. Ao mesmo tempo, os animais aumentam a frequência respiratória para dissipar calor. Consequentemente, as vacas gastam mais energia com termorregulação.

    Esse cenário provoca queda na produção de leite e redução da fertilidade. Além disso, o risco de doenças cresce em períodos de calor intenso. Estudos da Embrapa Gado de Leite confirmam perdas expressivas de produtividade, com queda de mais de 30% da produção.

    Na prática, isso representa até cinco litros a menos por vaca diariamente. O Ministério da Agricultura e Pecuária também alerta para o problema.

    Atenção com o manejo

    A combinação de calor, umidade elevada e radiação solar prejudica o bem-estar animal.
    Por isso, o MAPA recomenda ajustes no manejo e na nutrição dos rebanhos.

    Para o veterinário e gerente de ruminantes da Mig-PLUS, Rubem Frosi, a integração é essencial.
    Segundo ele, manejo e nutrição atuam juntos no enfrentamento do estresse térmico. “O estresse térmico é um desafio fisiológico, não apenas climático”, afirma. De acordo com Frosi, estratégias coordenadas preservam o potencial produtivo das vacas.

    Pesquisas recentes indicam aumento das ondas de calor e maior instabilidade climática. Diante disso, cresce a urgência na adoção de práticas de mitigação. Entre as medidas, destacam-se sombra natural ou artificial e sistemas de ventilação.

    Além disso, o resfriamento e ajustes na ordenha ajudam a reduzir o impacto do calor. No manejo a pasto, a oferta de sombra torna-se fundamental. Ao mesmo tempo, o produtor deve priorizar atividades nos horários mais amenos. Como resultado, essa estratégia reduz o estresse térmico desde o início da rotina diária.
    Já em sistemas confinados, o controle ambiental exige maior atenção.

    O uso de aspersores e ventiladores melhora o conforto térmico. Estruturas com pé-direito alto e ventilação natural evitam o acúmulo de calor.

    Impacto da dieta

    Nesse contexto, a nutrição assume papel estratégico na mitigação do estresse térmico.
    Dietas balanceadas ajudam a manter a homeostase dos animais. Além disso, suplementos minerais de alta biodisponibilidade favorecem o equilíbrio metabólico.

    Elementos como sódio, potássio, magnésio e fósforo são essenciais. Esses minerais contribuem para o equilíbrio eletrolítico e a hidratação celular. Assim, a nutrição compensa perdas causadas pelo estresse oxidativo e menor ingestão. Segundo Frosi, o produtor precisa agir de forma preventiva. “O planejamento nutricional aliado ao bem-estar reduz perdas e melhora o desempenho”, reforça. Com isso, o sistema produtivo ganha maior eficiência e resiliência ao calor.

  • Brasil amplia produção e exportações de proteínas em 2025

    Brasil amplia produção e exportações de proteínas em 2025

    O Brasil deve fechar 2025 com crescimento na produção, consumo e exportações de proteínas animais. As projeções são da Associação Brasileira de Proteína Animal (ABPA). A entidade apresentou os dados nesta terça-feira, durante coletiva de imprensa em São Paulo. Segundo a ABPA, o setor mostra resiliência e avanço no mercado interno e externo.

    Ovos registram fortes altas na produção e exportação

    A produção de ovos deve atingir 62,25 bilhões de unidades em 2025.O volume representa crescimento de 7,9% em relação a 2024. Em 2026, a produção pode alcançar até 66,5 bilhões de unidades. Portanto, esse resultado indica nova alta de 6,8% sobre 2025.

    Além disso, as exportações de ovos devem chegar a 40 mil toneladas em 2025. O volume representa expansão de 116,6% frente às exportações de 2024. Para 2026, a expectativa aponta embarques de até 45 mil toneladas.
    O avanço projetado é de 12,5% sobre este ano.

    No mercado interno, o consumo também cresce. O consumo per capita passa de 269 para 287 unidades por habitante em 2025. Em 2026, a média pode chegar a 307 unidades por pessoa. Em resumo, isso representa alta adicional de 7% sobre 2025.

    Carne de frango mantém expansão dentro e fora do Brasil

    A produção de carne de frango deve somar 15,32 milhões de toneladas em 2025. O número representa crescimento de até 2,2% em relação a 2024. Para 2026, a expectativa é atingir 15,6 milhões de toneladas produzidas. Ou seja, isso indica alta de 2% sobre o volume deste ano.

    As exportações também avançam, embora em menor ritmo. O setor projeta até 5,32 milhões de toneladas embarcadas em 2025. Em 2026, o volume exportado pode alcançar 5,5 milhões de toneladas. A expansão estimada é de 3,4% frente ao ano anterior.

    No mercado doméstico, a oferta cresce de forma consistente. A disponibilidade interna pode atingir 9,98 milhões de toneladas em 2025. Em 2026, a projeção sobe para 10,1 milhões de toneladas. O aumento esperado é de 1,2% sobre 2025. Com isso, o consumo per capita também tende a crescer. A média sobe de 45,5 quilos para 46,8 quilos por habitante em 2025. No ano seguinte, o consumo pode alcançar 47,3 quilos por pessoa. Em geral, o acréscimo projetado é de 1,2%.

    Carne suína avança na produção e nas exportações

    A produção brasileira de carne suína deve atingir 5,55 milhões de toneladas em 2025. O crescimento projetado é de 4,6% em relação a 2024. Em 2026, o setor pode alcançar produção de 5,7 milhões de toneladas, o que representa aumento adicional de 2,7%.

    As exportações seguem em alta. O setor estima embarcar até 1,49 milhão de toneladas em 2025. O número indica avanço de 10% frente a 2024. Para 2026, as exportações podem atingir 1,55 milhão de toneladas. Portanto, o crescimento previsto é de 4% na comparação anual.

    No mercado interno, a oferta também cresce. A disponibilidade deve alcançar 4,06 milhões de toneladas em 2025. Em 2026, a projeção aponta até 4,15 milhões de toneladas disponíveis. O aumento estimado é de 2,2%.
    O consumo acompanha esse movimento. A média per capita deve chegar a 19 quilos em 2025. Em 2026, o brasileiro pode consumir até 19,5 quilos por pessoa. Isso representa crescimento de 2,5%.

    Setor mantém confiança para 2026

    O presidente da ABPA, Ricardo Santin, avalia o desempenho do setor como positivo. Segundo ele, as proteínas mantiveram crescimento mesmo diante de turbulências econômicas.

    De acordo com Santin, os indicadores mostram força da produção, exportações e consumo doméstico.
    Além disso, ele destaca custos equilibrados e demanda firme. O dirigente afirma que o cenário favorece novos avanços em 2026. Segundo ele, o setor mantém competitividade nos mercados interno e internacional.
  • Maior oferta derruba preços da mandioca

    Maior oferta derruba preços da mandioca

    Os produtores ampliaram a oferta de mandioca na última semana, impulsionados por clima mais favorável e necessidade de capitalização. A oferta cresceu mesmo com margens apertadas, segundo levantamentos do Cepea. Além disso, a disponibilidade de raiz superou a demanda industrial na maioria das regiões monitoradas.

    Como resultado, os preços da mandioca recuaram novamente nos principais polos produtores do país.A média mensal também sofreu pressão e caiu em novembro, após dois meses consecutivos de alta.

    De acordo com pesquisadores do Cepea, o desequilíbrio entre oferta e demanda tende a aumentar nas próximas semanas. Parte dos produtores pretende intensificar as entregas de raiz no mercado físico.

    Por outro lado, indústrias afirmam que devem suspender atividades para manutenção e recesso de fim de ano. Consequentemente, o mercado pode registrar novas quedas nos preços da mandioca em todas as regiões acompanhadas.

  • Preço do leite recua e pressiona margens no campo

    Preço do leite recua e pressiona margens no campo

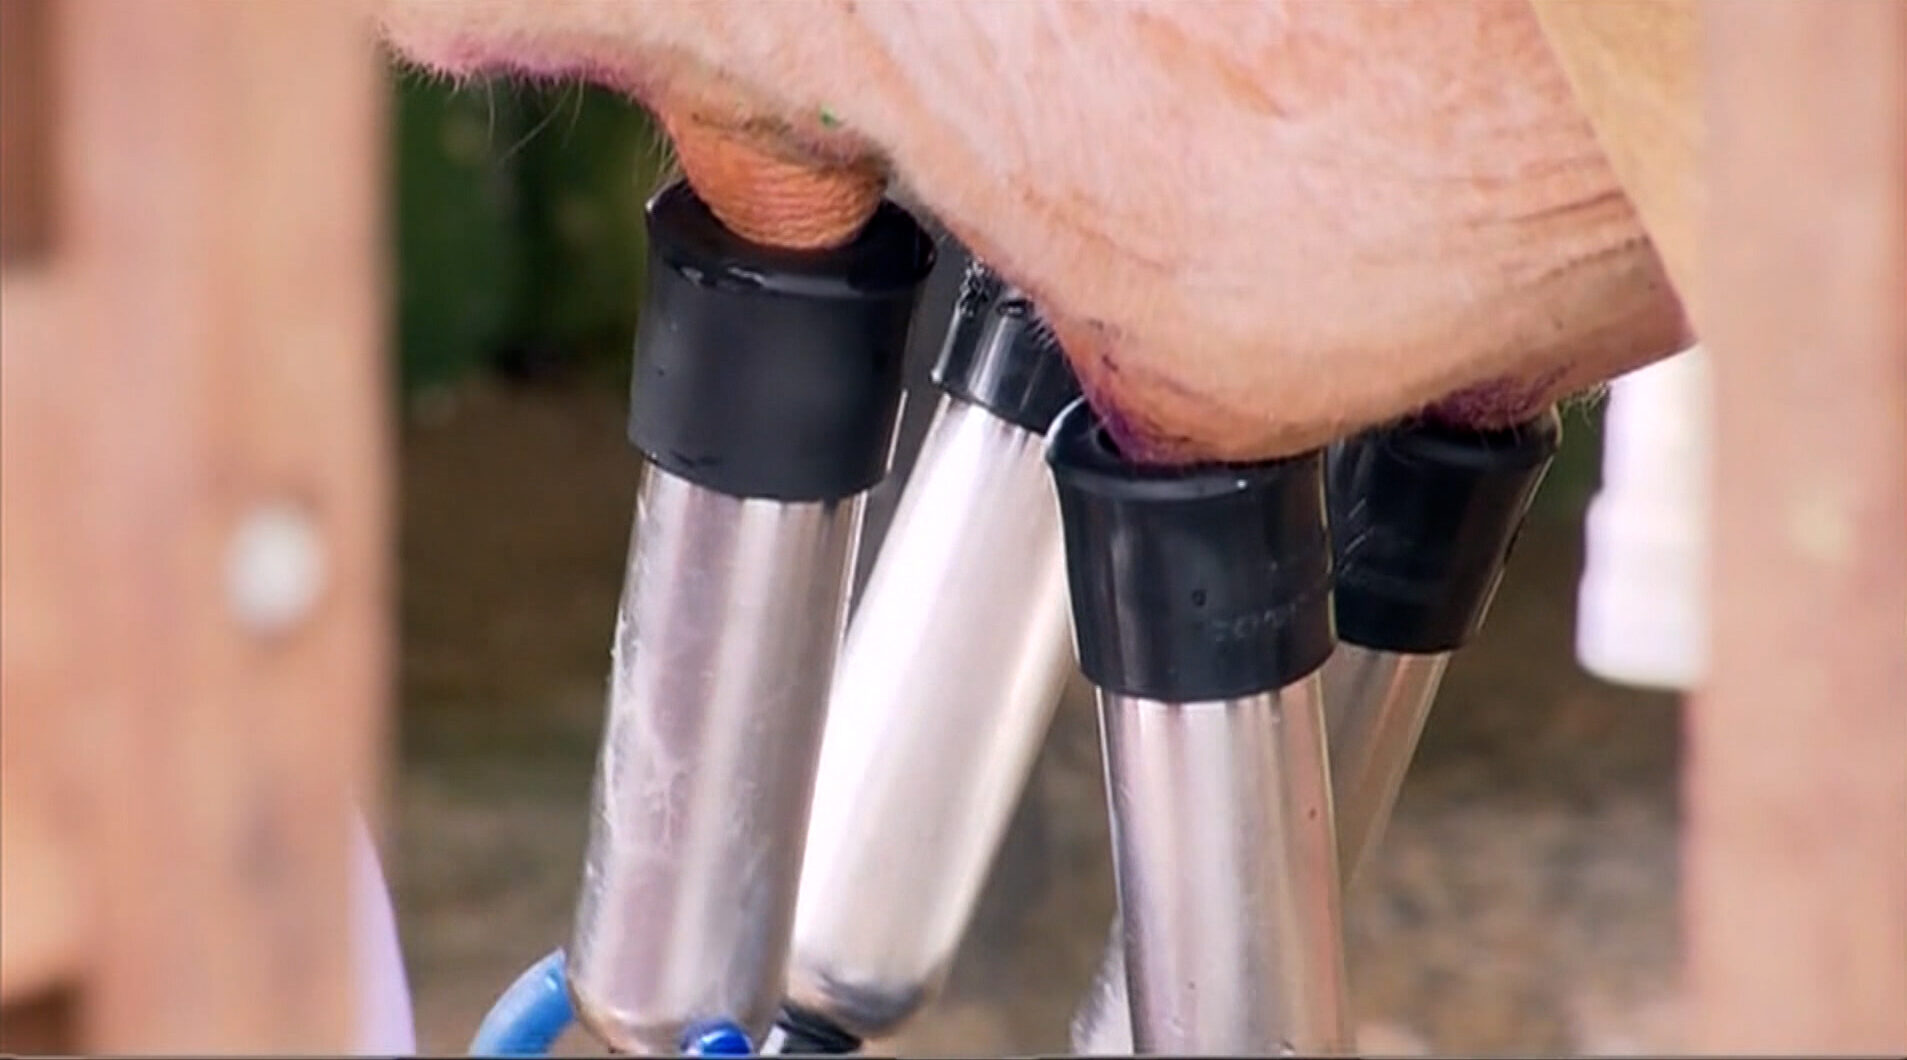
    O preço do leite ao produtor caiu novamente em setembro e ampliou a pressão sobre as margens no campo. O levantamento do Cepea, da Esalq/USP, mostra que o valor do leite cru recuou 4,2% frente a agosto. Com isso, a “Média Brasil” fechou o mês a R$ 2,4410 por litro.

    O número representa queda real de 19% sobre setembro de 2024, considerando o IPCA de setembro de 2025. O movimento marcou a sexta baixa consecutiva nas cotações no campo. O setor projeta que a desvalorização continue até o fim do ano, já que o mercado interno segue abastecido.

    Derivados lácteos mantêm trajetória de queda

    Os derivados lácteos encerraram outubro em forte desvalorização. O levantamento do Cepea, com apoio da OCB, indica que os preços atingiram os menores níveis de 2025. O cenário reforça a pressão sobre toda a cadeia produtiva.

    Importações crescem e déficit comercial aumenta

    As importações de lácteos avançaram 8,4% de setembro para outubro e somaram 214,73 milhões de litros em equivalente leite. As exportações recuaram 23,2% no mesmo período e totalizaram 4,55 milhões de litros.
    Esse cenário ampliou o déficit da balança comercial do setor em 9,4%, chegando a 210,18 milhões de litros. Em valor monetário, o desequilíbrio aumentou 5,3% e alcançou US$ 90,72 milhões.

    Custos sobem após três meses de recuo

    Os custos de produção voltaram a subir após três meses de baixa. O Custo Operacional Efetivo aumentou 0,52% entre setembro e outubro na média nacional. A alta ocorreu devido à valorização de defensivos agrícolas.
    O levantamento do Cepea mostra, porém, que o comportamento dos custos variou entre regiões. Os custos avançaram em Minas Gerais, Paraná e São Paulo. Já Bahia, Goiás, Rio Grande do Sul e Santa Catarina registraram recuos.


  • Preço do trigo cai no Brasil com oferta interna e externa

    Preço do trigo cai no Brasil com oferta interna e externa

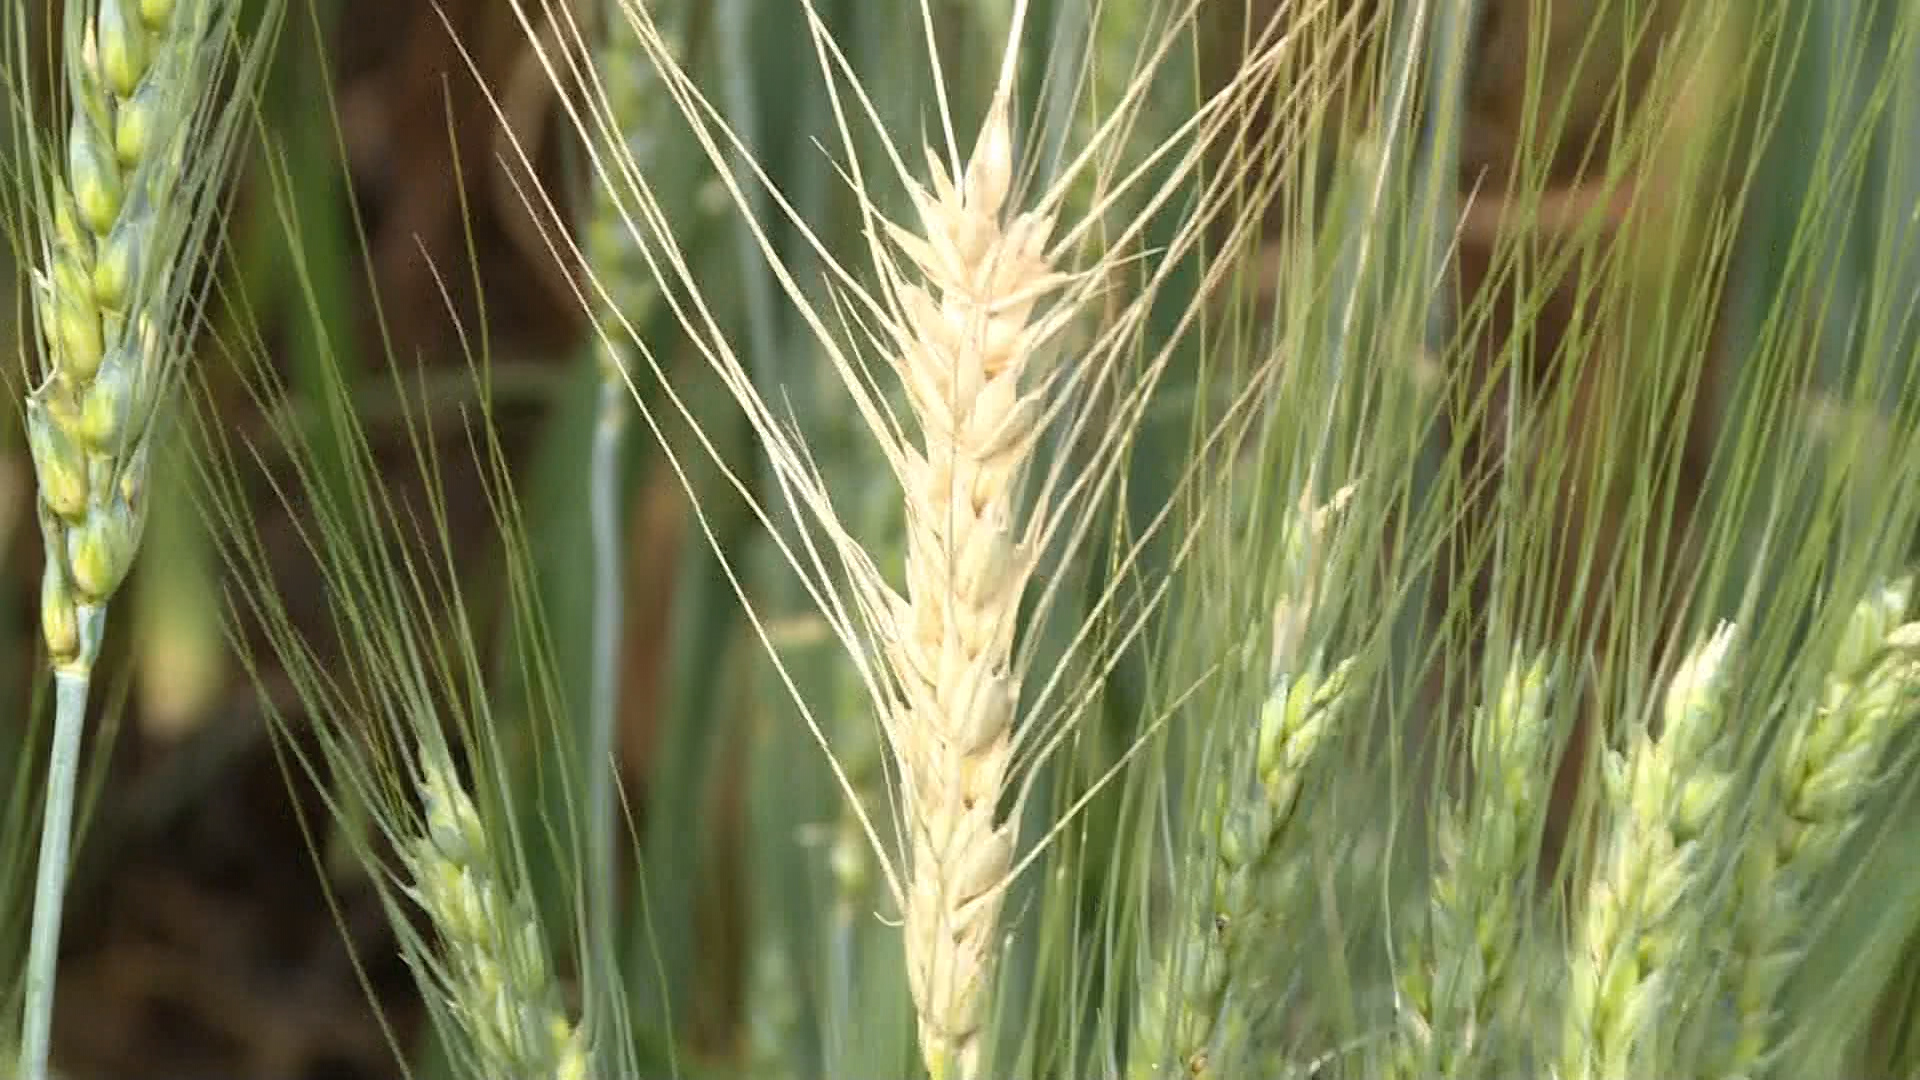
    Os preços do trigo seguem em queda no mercado brasileiro, segundo levantamento do Cepea. A oferta nacional amplia a pressão sobre as cotações e mantém o mercado enfraquecido. Além disso, os analistas destacam que a boa expectativa para a produtividade desta safra reforça esse movimento.

    Ao mesmo tempo, o Cepea aponta que a desvalorização do dólar aumenta a competitividade do trigo importado. Por isso, os compradores tentam negociar o produto nacional com valores ainda menores. Esse comportamento mostra a preferência do mercado por alternativas mais baratas, o que reduz o espaço para altas.

    No cenário global, a produção mundial de trigo deve crescer 3,5% e alcançar o recorde de 828,89 milhões de toneladas na safra 2025/26, segundo o USDA. Esse avanço indica uma oferta ampla e consistente no mercado internacional.

    A Argentina também ampliou sua estimativa. A Bolsa de Cereales elevou a projeção para 24 milhões de toneladas, outro recorde histórico. O Cepea afirma que a maior disponibilidade argentina pode elevar as importações brasileiras, já que os preços costumam ser competitivos.

    Os pesquisadores destacam que esse quadro global pressiona as cotações internacionais e, consequentemente, os valores praticados no Brasil. Assim, a tendência de baixa permanece enquanto a oferta seguir elevada dentro e fora do país.