Tag: Preço

  • Arroba do boi cai com avanço da cota chinesa

    Arroba do boi cai com avanço da cota chinesa

    Os preços da arroba do boi gordo registram queda neste mês no mercado brasileiro. O movimento ocorre mesmo diante dos baixos estoques globais de carne bovina. Segundo o Cepea, os estoques mundiais estão nos menores níveis desde 2006. Além disso, os preços internacionais da carne bovina permanecem próximos das máximas históricas.

    Apesar desse cenário, o mercado brasileiro enfrenta pressão devido ao ritmo das exportações para a China. Dados do governo chinês mostram que o Brasil já cumpriu cerca de 65% da cota de vendas de carne bovina ao país até maio. Com isso, a expectativa é que a totalidade da cota seja atingida até julho. O prazo considera que a carne brasileira pode levar até 60 dias para chegar ao mercado chinês.

    Diante desse cenário, frigoríficos habilitados para exportar à China reduziram o ritmo de compra de animais para abate. Além disso, o controle dos estoques internos na China influencia o mercado. Os importadores também adotam uma postura mais cautelosa nas negociações.

    Segundo o Cepea, esses fatores diminuíram a agressividade das compras chinesas no mercado internacional. Como resultado, os preços da arroba do boi gordo seguem pressionados no Brasil.


  • Exportações de café caem 18% na safra 2025/26

    Exportações de café caem 18% na safra 2025/26

    As exportações brasileiras de café somaram 35,4 milhões de sacas na parcial da safra 2025/26. O período considera julho de 2025 a maio de 2026. A receita acumulada alcançou US$ 13,6 bilhões, segundo dados do Cecafé.

    O volume exportado ficou 18% abaixo da safra anterior. No mesmo intervalo de 2024/25, o Brasil embarcou 43 milhões de sacas.

    Preços elevados sustentam receita

    Apesar da queda nos embarques, a receita permaneceu praticamente estável. Na safra anterior, o faturamento atingiu US$ 13,7 bilhões. Segundo o Cepea, os preços elevados do café compensaram grande parte da redução no volume exportado. Dessa forma, o setor manteve um desempenho financeiro próximo ao registrado na temporada passada.

    Menor oferta reduz embarques

    O Cepea atribui a retração das exportações à menor produção da safra 2025/26. Além disso, os estoques nacionais permaneceram em níveis historicamente baixos. Ao longo da temporada, o mercado comercializou gradualmente o café disponível. Como resultado, restou pouco produto para novas negociações. Os pesquisadores destacam ainda que os produtores estavam capitalizados. Por isso, não demonstraram urgência para vender os volumes remanescentes.

    Nova safra avança no campo

    A colheita da safra 2026/27 ganhou força em maio. Com isso, as negociações da nova temporada avançaram de forma significativa. No entanto, o café recém-colhido ainda precisa passar por preparo e beneficiamento. Por essa razão, os negócios fechados não resultam em embarques imediatos. Segundo o Cepea, parte desse movimento pode aparecer nas exportações de junho. Mesmo assim, o impacto inicial deve ocorrer de forma limitada.

  • Preço da fécula sustenta faturamento da mandioca

    Preço da fécula sustenta faturamento da mandioca

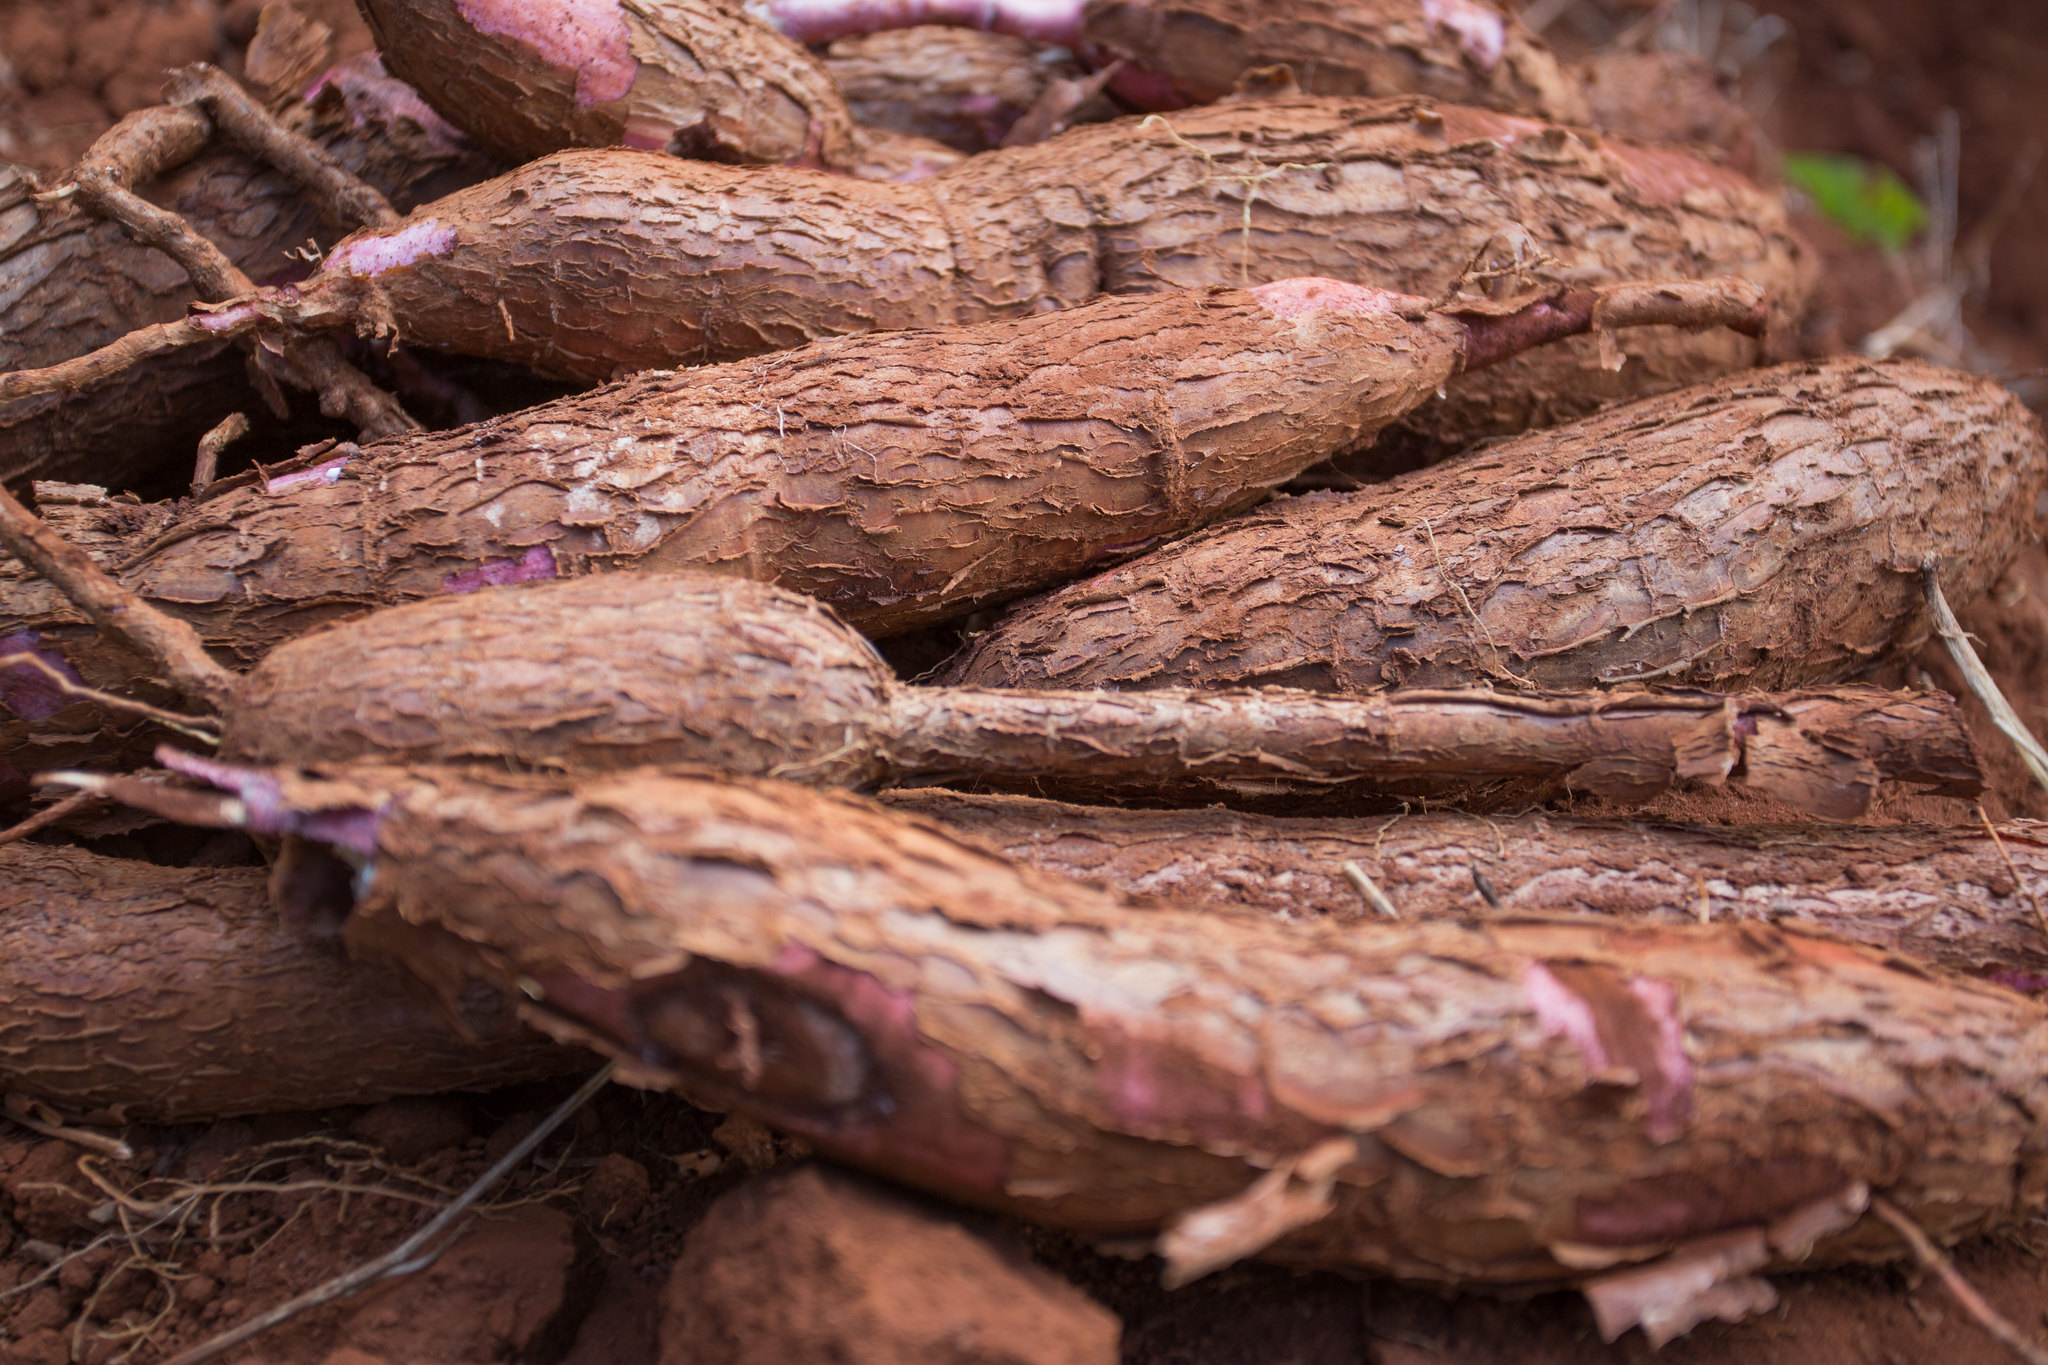
    A indústria brasileira de amidos de mandioca ampliou sua capacidade instalada, aumentou a moagem e gerou mais empregos em 2025. No entanto, a produção de fécula e de outros derivados registrou leve queda.

    Dados do Centro de Estudos Avançados em Economia Aplicada (Cepea), em parceria com a Associação Brasileira dos Produtores de Amidos de Mandioca (Abam), mostram que a valorização da fécula compensou a retração produtiva e elevou o Valor Bruto da Produção (VBP).

    O levantamento identificou 88 unidades industriais ativas e inativas. As plantas estão distribuídas em 65 municípios de sete estados brasileiros.

    Capacidade industrial cresce pelo quinto ano seguido

    A capacidade instalada alcançou 25,6 mil toneladas por dia em 2025. O resultado representa o quinto crescimento anual consecutivo. A expansão ocorreu principalmente devido às ampliações realizadas em algumas unidades industriais.

    O Paraná liderou a capacidade instalada, com participação de 65,6%. Mato Grosso do Sul respondeu por 19,8% e São Paulo por 7,9%. Santa Catarina, Bahia, Pernambuco e Alagoas concentraram os 6,7% restantes.

    O número de empregados diretos nas fecularias chegou a 3.721 trabalhadores. O volume representa aumento de 7% em comparação com 2024.

    Moagem de mandioca bate recorde histórico

    As fecularias processaram 3,13 milhões de toneladas de mandioca em 2025. O volume cresceu 5,5% em relação ao ano anterior e estabeleceu novo recorde na série histórica do Cepea. O aumento ocorreu na maior parte das regiões acompanhadas pela pesquisa.

    Produção de fécula recua apesar da maior moagem

    A produção nacional de fécula totalizou 686,03 mil toneladas em 2025. O resultado ficou 0,5% abaixo do registrado no ano anterior. A queda foi influenciada principalmente por São Paulo. O estado reduziu sua produção em 40,9%.

    Nas demais regiões, a produção avançou ao longo do período. O Paraná respondeu por 67,6% da produção nacional. Mato Grosso do Sul participou com 22,8% e São Paulo com 5,8%. O Nordeste concentrou 3,1% da produção e Santa Catarina representou 0,7%.

    Segundo pesquisadores do Cepea, a redução ocorreu devido à menor taxa média de extração de amido pela indústria. O cenário contrasta com o maior teor de amido nas raízes observado durante a maior parte de 2025.

    Amidos modificados avançam no mercado

    A diversificação industrial permaneceu em crescimento. Entre as empresas pesquisadas, 45,1% produziram pelo menos um derivado adicional além da fécula. O volume total desses produtos alcançou 355,8 mil toneladas. Apesar disso, a produção conjunta recuou 3,2% no ano.

    O destaque ficou com os amidos modificados. A produção da categoria cresceu 31,2% e atingiu 155,6 mil toneladas. O desempenho indica avanço dos produtos com maior valor agregado.

    Valorização da fécula eleva VBP para R$ 2,14 bilhões

    O preço médio nominal da fécula subiu 3,1% em 2025. A tonelada foi comercializada, em média, por R$ 3.122,47 na modalidade FOB indústria. Com isso, o Valor Bruto da Produção alcançou R$ 2,14 bilhões. O indicador avançou 2,6% em relação ao ano anterior. Em termos reais, porém, os preços permaneceram praticamente estáveis após o desconto da inflação.

    Panificação lidera consumo da fécula

    O principal destino da fécula foi o segmento de massas, biscoitos e panificação. O setor respondeu por 26,7% do volume comercializado. Atacadistas e redistribuidores participaram com 10,8%. Outras fecularias absorveram 10,2% da produção.

    Os setores de papel e papelão representaram 6,4%. O varejo respondeu por 5,3% e os frigoríficos por 5,1%. A produção de tapioca semipronta absorveu 3,6%.

    Já as indústrias químicas utilizaram 2,1% do total produzido. Entre as empresas pesquisadas, 20,7% realizaram exportações diretas de fécula. Os estoques encerraram 2025 em 54,3 mil toneladas. O volume correspondeu a 7,9% da produção anual.

    Setor projeta crescimento em 2026

    Para 2026, 57,4% das empresas esperam manter a produção nos mesmos níveis de 2025. Outros 29,4% projetam crescimento médio de 20,3%. Já 13,2% estimam queda média de 12,8%.

    No consolidado, a expectativa do setor aponta expansão de 15,5% na produção. Dados preliminares do Cepea indicam que a produção de fécula alcançou 360 mil toneladas até maio. O volume supera em 4,1% o registrado no mesmo período de 2025.

    Apesar do avanço, o resultado ainda permanece abaixo das projeções do setor. A colheita da mandioca e o esmagamento industrial concentram-se tradicionalmente no primeiro semestre.
     

  • Frango tem alta de preços e produção recorde

    Frango tem alta de preços e produção recorde

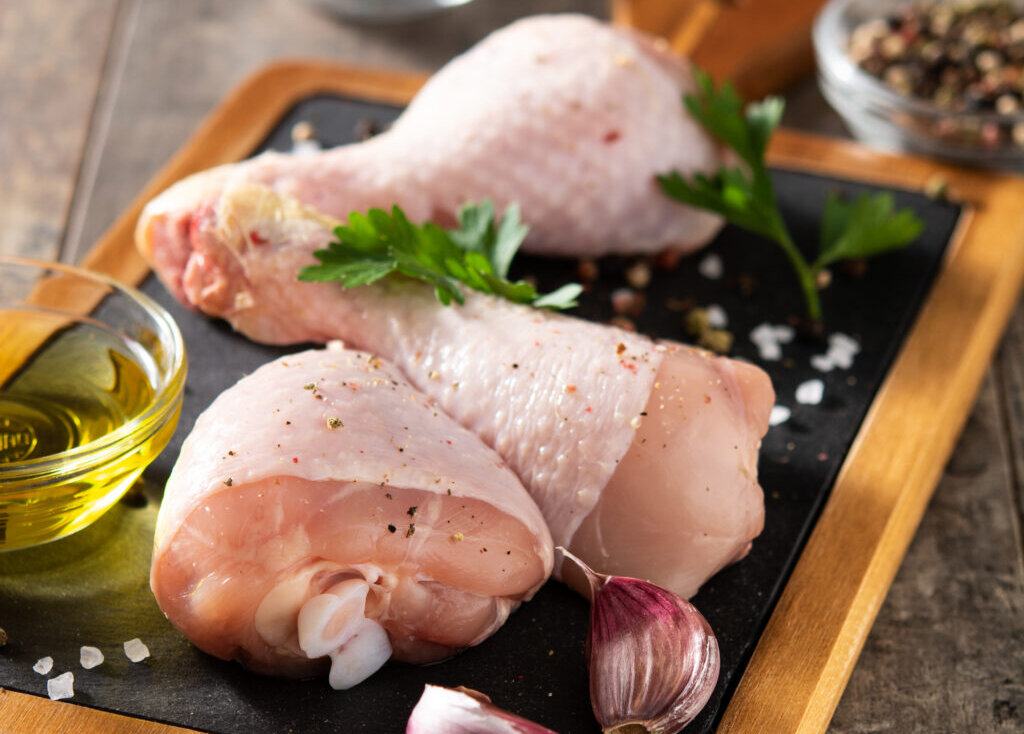
    A carne de frango registra alta de preços desde o início de junho em todo o Brasil. O movimento ocorre mesmo na segunda quinzena do mês, período que costuma apresentar demanda mais fraca. Segundo o Cepea, a valorização reflete a retomada gradual do consumo e a oferta interna ajustada. O cenário foi observado em todas as regiões acompanhadas pela instituição.

    Ao mesmo tempo, a produção nacional de carne de frango alcançou recorde para um primeiro trimestre. Os dados são do IBGE e consideram a série histórica iniciada em 1997. Entre janeiro e março de 2026, a avicultura de corte produziu 3,734 milhões de toneladas. O volume superou em 2,2% o registrado no último trimestre de 2025.

    Além disso, a produção cresceu 6,9% em comparação com as 3,492 milhões de toneladas obtidas no primeiro trimestre de 2025.

    Produção de ovos inicia 2026 em ritmo moderado

    A produção brasileira de ovos para consumo começou 2026 com desempenho mais contido. Dados do IBGE, analisados pelo Cepea, mostram redução no volume produzido. De janeiro a março, o país produziu 995,5 milhões de dúzias de ovos para consumo. O resultado ficou 0,5% abaixo do registrado no mesmo período de 2025. Na comparação com o último trimestre do ano passado, a queda foi mais intensa, atingindo 3,8%.

    Menor oferta impulsiona preços dos ovos

    Com menor disponibilidade no mercado interno, os preços dos ovos avançaram no primeiro trimestre deste ano. A média do ovo branco tipo extra, posto em Bastos (SP), atingiu R$ 147,20 por caixa com 30 dúzias. O valor representa alta real de 8,7% frente ao trimestre anterior.

    Já os ovos vermelhos registraram valorização real de 11,5% no mesmo período. A média alcançou R$ 167,04 por caixa na praça paulista. O comportamento dos preços reforça o impacto da oferta mais restrita sobre o mercado brasileiro de ovos no início de 2026.


  • Algodão mantém vantagem sobre exportação no Brasil

    Algodão mantém vantagem sobre exportação no Brasil

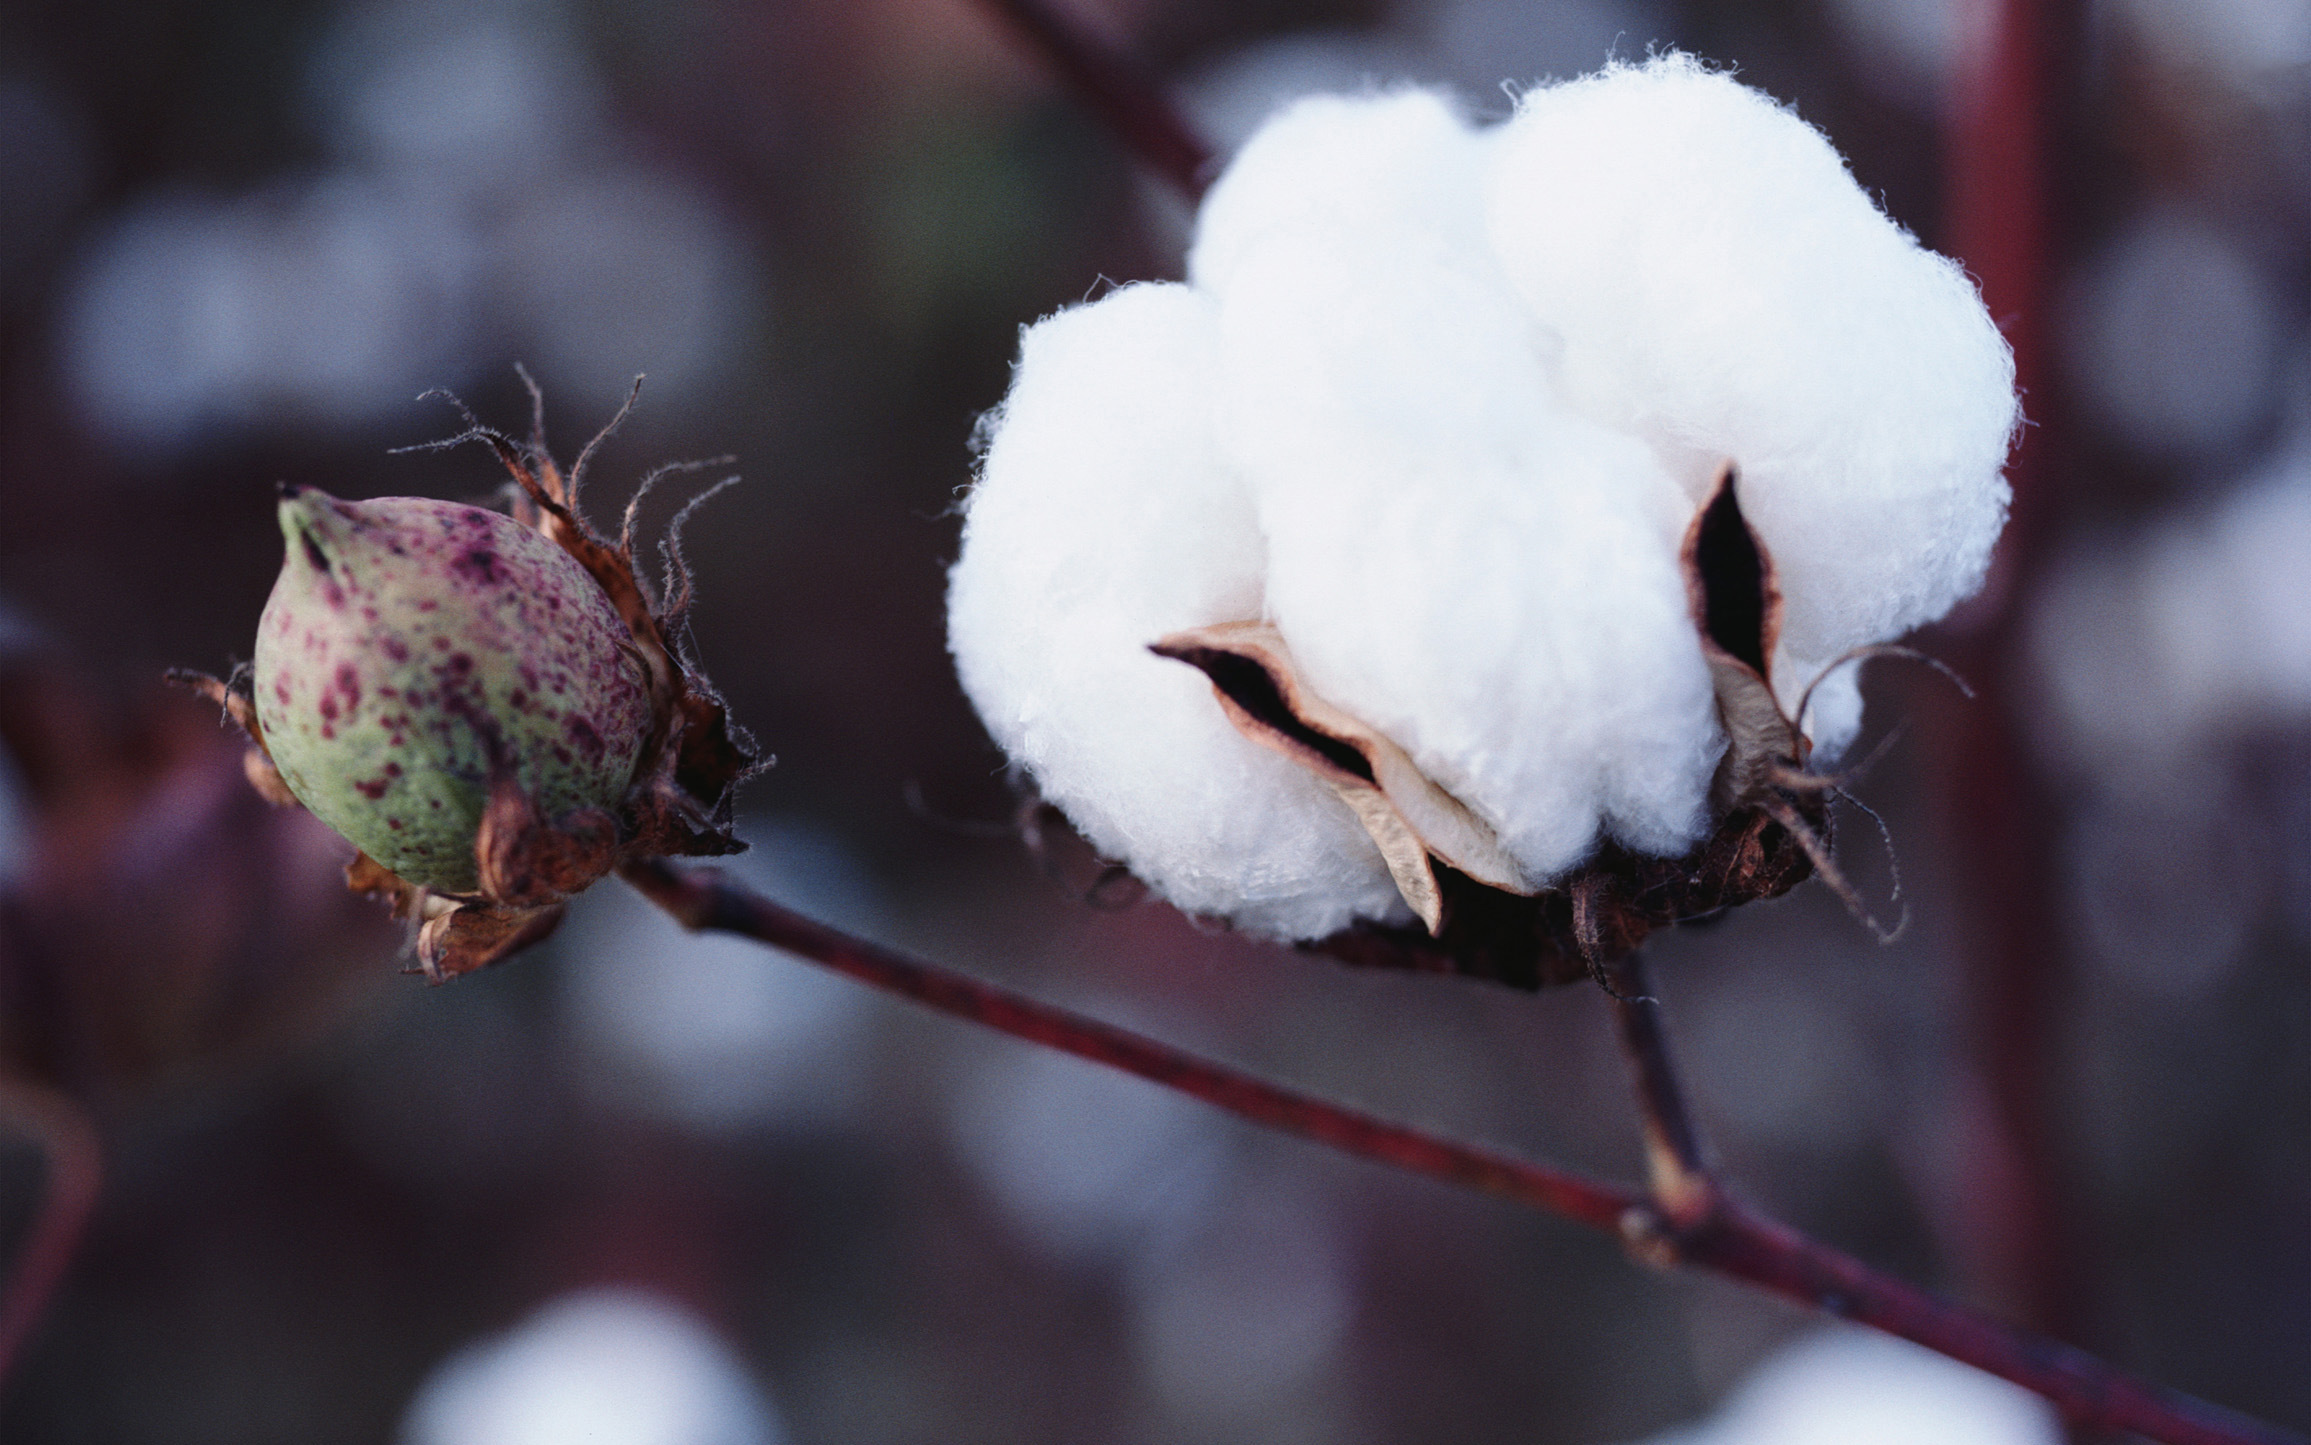
    Os preços do algodão em pluma seguem em queda no mercado interno. Mesmo assim, o produto continua mais vantajoso que a paridade de exportação. Segundo o Cepea, as cotações acumulam seis meses consecutivos de recuo. Ainda assim, os valores praticados no mercado doméstico permanecem acima dos níveis de exportação.

    Nesse cenário, parte dos vendedores mantém posição firme nas negociações. Muitos produtores estão capitalizados e priorizam o cumprimento de contratos a termo. Por outro lado, alguns agentes aproveitam o momento para liquidar os estoques remanescentes da safra 2024/25. Além disso, a queda dos preços internacionais estimula uma postura mais flexível entre participantes do mercado.

    Enquanto isso, lotes da safra 2025/26 começam a chegar ao mercado spot. As primeiras ofertas têm origem, principalmente, nos estados de São Paulo e Bahia.

    Indústrias pressionam preços

    Do lado da demanda, as indústrias seguem em busca de algodão a preços menores. Segundo o Cepea, a estratégia reflete o desempenho ainda fraco das vendas do setor. Já os comerciantes mantêm postura cautelosa. Por isso, realizam negociações pontuais e priorizam operações consideradas “casadas”, que reduzem riscos nas transações.


  • Exportações impulsionam preços do arroz no RS

    Exportações impulsionam preços do arroz no RS

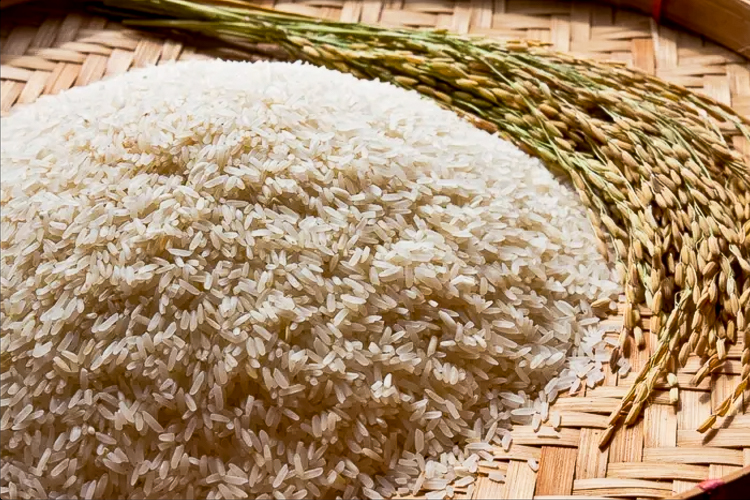
    A demanda internacional tem sustentado a recuperação dos preços do arroz em casca no Rio Grande do Sul. O movimento ocorre devido ao avanço das exportações brasileiras e ao cenário favorável no mercado externo.

    Segundo pesquisadores do Cepea, a valorização dos indicadores internacionais e a alta do dólar aumentaram o interesse por lotes destinados à exportação. Como resultado, os preços registraram leve recuperação nas últimas semanas.

    No mercado interno, porém, a comercialização segue lenta. As dificuldades para vender arroz beneficiado reduzem a liquidez e limitam a participação dos agentes nas negociações. Ainda conforme o Cepea, a oferta restrita de arroz com rendimento de 56% de grãos inteiros também influencia o mercado. Tradicionalmente, esse produto atende à demanda externa.

    Além disso, exportadores intensificaram as compras para atender aos embarques. Com isso, aumentou a procura por lotes com rendimento de 58% de grãos inteiros. Esse cenário reforçou a demanda por arroz destinado à exportação e contribuiu para a elevação dos preços no mercado gaúcho.

  • Preço do etanol cai pela segunda semana seguida

    Preço do etanol cai pela segunda semana seguida

    As cotações do etanol hidratado recuaram no mercado paulista pela segunda semana consecutiva neste começo de junho.

    Segundo pesquisadores do Cepea, os preços atuais estão próximos dos custos de produção das usinas. Por isso, parte dos vendedores decidiu se afastar temporariamente do mercado spot e aguarda novos movimentos das cotações.

    Além disso, o desempenho positivo da safra de cana-de-açúcar contribui para a pressão sobre os preços. Com o avanço da moagem, as usinas ampliam os estoques de etanol e aumentam a oferta disponível.

    De acordo com o Cepea, nem mesmo o feriado de Corpus Christi estimulou as negociações. Os compradores mantiveram aquisições reduzidas, já que haviam fechado volumes maiores nas semanas anteriores.

    Mercado de açúcar segue com baixa movimentação

    O mercado spot paulista de açúcar cristal branco também registra ritmo lento neste início de junho. A oferta abundante no começo da safra 2026/27 mantém os preços enfraquecidos e reduz o interesse dos agentes por novos negócios.

    No mercado internacional, os contratos de açúcar demerara começaram a semana passada em alta na Bolsa de Nova York. As cotações receberam suporte das preocupações climáticas, principalmente na Índia.

    Entretanto, o aumento da oferta global da commodity passou a pressionar os preços nos dias seguintes. Como resultado, os ganhos observados no início do período perderam força.

  • Preço do suíno vivo atinge menor nível desde 2012

    Preço do suíno vivo atinge menor nível desde 2012

    O preço do suíno vivo registrou nova queda em maio e atingiu o menor patamar desde julho de 2012. O recuo ocorreu em meio à redução da demanda interna e externa pela proteína.

    Dados do Cepea mostram que as cotações do suíno vivo e da carne suína caíram pelo terceiro mês consecutivo. Ou seja, considerando os valores corrigidos pela inflação, a média registrada em maio na praça SP-5 foi a menor em quase 14 anos.

    Segundo pesquisadores do Cepea, a procura pela carne suína apresentou melhora próxima ao Dia das Mães, comemorado em 10 de maio. Tradicionalmente, a data aumenta o consumo e impulsiona a demanda pelos animais.

    No entanto, o movimento perdeu força nas semanas seguintes. Com isso, os preços voltaram a cair e acumularam novas baixas ao longo do mês.

    Exportação

    O mercado externo também mostrou enfraquecimento. Dados da Secretaria de Comércio Exterior (Secex) indicam queda de 15% na média diária dos embarques nos primeiros 15 dias úteis de maio, na comparação com abril.

    Apesar desse cenário, o setor suinícola brasileiro segue priorizando as exportações. Ou seja, a estratégia busca ampliar o escoamento da produção e estimular uma reação nos preços do mercado interno.

    Atacado

    No atacado, os preços da carne suína também recuaram. Entretanto, a queda ocorreu de forma menos intensa do que a observada no mercado do animal vivo, conforme levantamento do Cepea.

  • Colheita derruba preços do café arábica em maio

    Colheita derruba preços do café arábica em maio

    O avanço da colheita da safra 2026/27 pressionou os preços do café arábica em maio. Como resultado, as cotações registraram forte queda no mercado brasileiro.

    Segundo pesquisadores do Cepea, a expectativa de produção recorde no Brasil ampliou a pressão sobre os preços. Além disso, o aumento da oferta contribuiu para a desvalorização da commodity.

    Em maio, o Indicador CEPEA/ESALQ do café arábica tipo 6, bebida dura para melhor, registrou média de R$ 1.653,92 por saca de 60 quilos. O valor ficou 8,7% abaixo da média de abril, que foi de R$ 1.811,87 por saca. De acordo com o Cepea, essa foi a menor média mensal desde outubro de 2024, em termos reais. Naquele período, o indicador havia atingido R$ 1.490,14 por saca. Ao longo de maio, o indicador também registrou os menores valores diários desde novembro de 2024. Os cálculos consideram valores corrigidos pelo IGP-DI de abril de 2026.

    Trabalho no campo

    No campo, a colheita da safra 2026/27 avançou em ritmo mais lento durante parte do mês. Segundo o Cepea, os grãos apresentaram diferentes estágios de maturação. Além disso, chuvas pontuais dificultaram o andamento dos trabalhos em diversas regiões produtoras. Mesmo assim, os produtores mantiveram as atividades de colheita.

    O Cepea também destacou a preocupação com uma recente chuva de granizo no Sul de Minas Gerais. As regiões de Boa Esperança e Ilicínea foram as mais afetadas pelo fenômeno.

    Neste momento, os produtores ainda avaliam os possíveis prejuízos causados pelo granizo. Por outro lado, a redução das chuvas nos últimos dias favoreceu o retorno das operações. Com melhores condições climáticas, a colheita voltou a ganhar ritmo na maior parte das praças acompanhadas pelo Cepea.

  • Preço do trigo sobe com oferta restrita e clima preocupa

    Preço do trigo sobe com oferta restrita e clima preocupa

    Os preços do trigo seguem em alta no mercado brasileiro. A oferta limitada sustenta as cotações durante a entressafra. Além disso, vendedores mantêm postura retraída diante dos possíveis impactos do El Niño no Sul do Brasil.

    Segundo pesquisadores do Centro de Estudos Avançados em Economia Aplicada, o mercado registra altas consecutivas nas principais regiões produtoras. No Rio Grande do Sul, o preço médio estadual superou R$ 1.300 por tonelada. Assim, os valores retornaram aos níveis de agosto de 2025. Já no Paraná, as cotações ultrapassaram R$ 1.350 por tonelada. Dessa forma, os preços voltaram aos patamares observados em setembro de 2025.

    Ainda conforme o Cepea, produtores seguem retendo o cereal no mercado interno. A expectativa de menor produção na próxima safra reforça esse movimento.

    De olho no tempo

    As incertezas climáticas aumentam a cautela entre os triticultores do Sul do País. A confirmação do fenômeno El Niño para o segundo semestre de 2026 mantém produtores em alerta. O excesso de chuvas pode atingir o período de maturação e pré-colheita do trigo.

    Do lado comprador, as moageiras aceitam preços mais elevados nas negociações. Segundo o Cepea, as indústrias buscam atender à demanda no mercado spot e recompor estoques. Além disso, o consumo interno deve permanecer estável nos próximos meses, fator que sustenta o ritmo das compras.