Tag: CEPEA

  • Cotações de produtos avícolas têm tendência de alta

    Cotações de produtos avícolas têm tendência de alta

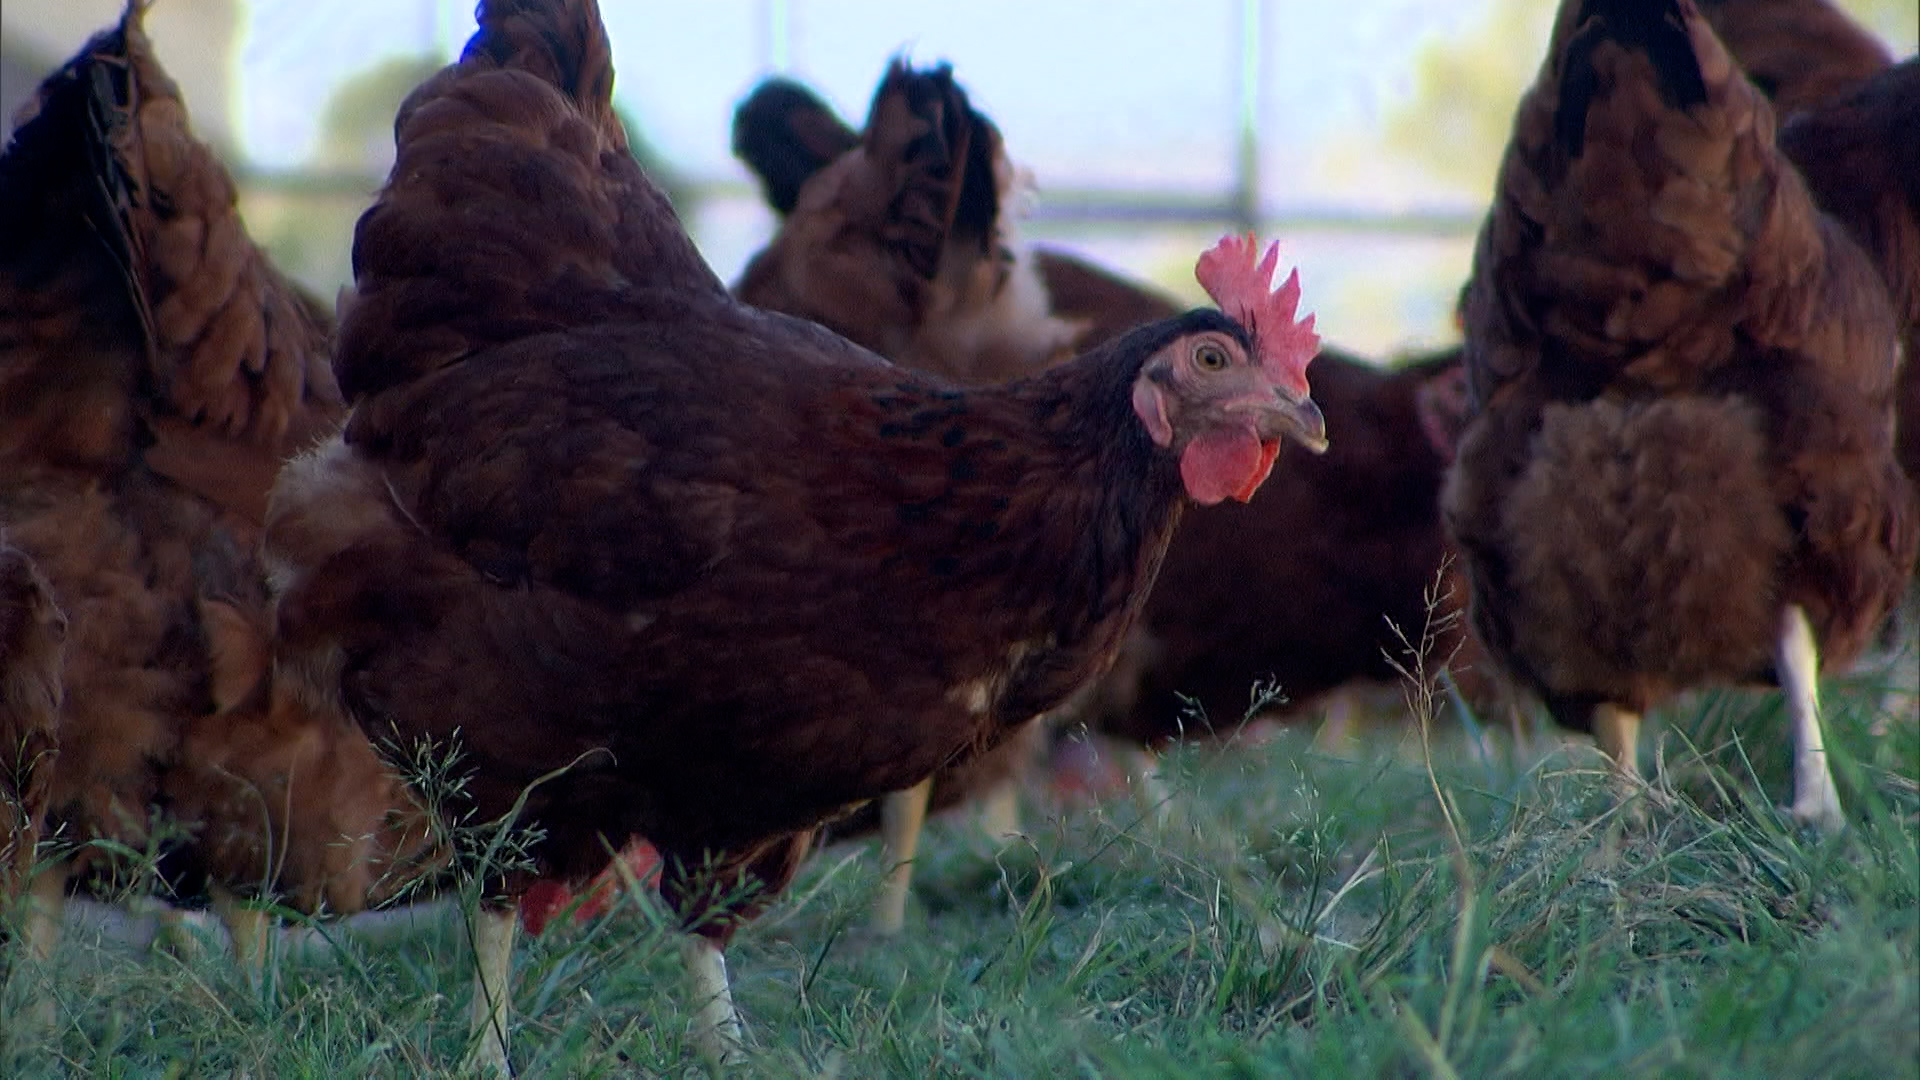
    As cotações dos produtos avícolas têm apresentado uma tendência de alta no início de junho. O levantamento do Centro de Estudos Avançados em Economia Aplicada (CEPEA), releva ainda que existe uma gradual retomada da demanda, associada ao recebimento de salários. Além disso, os pesquisadores afirmam também que esse cenário é consistente em todas as praças monitoradas.

    No segmento de pintinho de corte, os valores continuam em ascensão. Eles refletem não apenas o aumento na demanda, mas também a oferta limitada. Consequentemente, o resultado é um reforço na pressão positiva sobre os preços.

    A análise dos dados sobre as cotações dos produtos avícolas, indica um movimento favorável no mercado do setor, impulsionado pela conjunção entre uma demanda em recuperação e uma oferta que não acompanha o ritmo, resultando em um cenário propício para a valorização dos produtos do setor avícola.

    Saiba mais sobre esse mercado:

    No segmento avícola brasileiro, os números revelam uma produção robusta em 2023, totalizando 14.833 milhões de toneladas. Esta marca demonstra a contínua força e relevância do agronegócio avícola no cenário nacional. No mesmo período, as exportações avícolas atingiram a marca de 5.139 milhões de toneladas.

    Consumo per capita atinge 45.1 quilos em 2023

    O consumo per capita de produtos avícolas no Brasil manteve-se estável em 45.1 quilos em 2023, um indicador importante do apetite dos brasileiros por produtos avícolas e do papel central que esses alimentos desempenham na dieta nacional.

    Como mostrado acima, esses números destacam a importância dos produtos avícolas para a economia brasileira.
  • Suco mais caro: laranja bate recorde de preço

    Suco mais caro: laranja bate recorde de preço

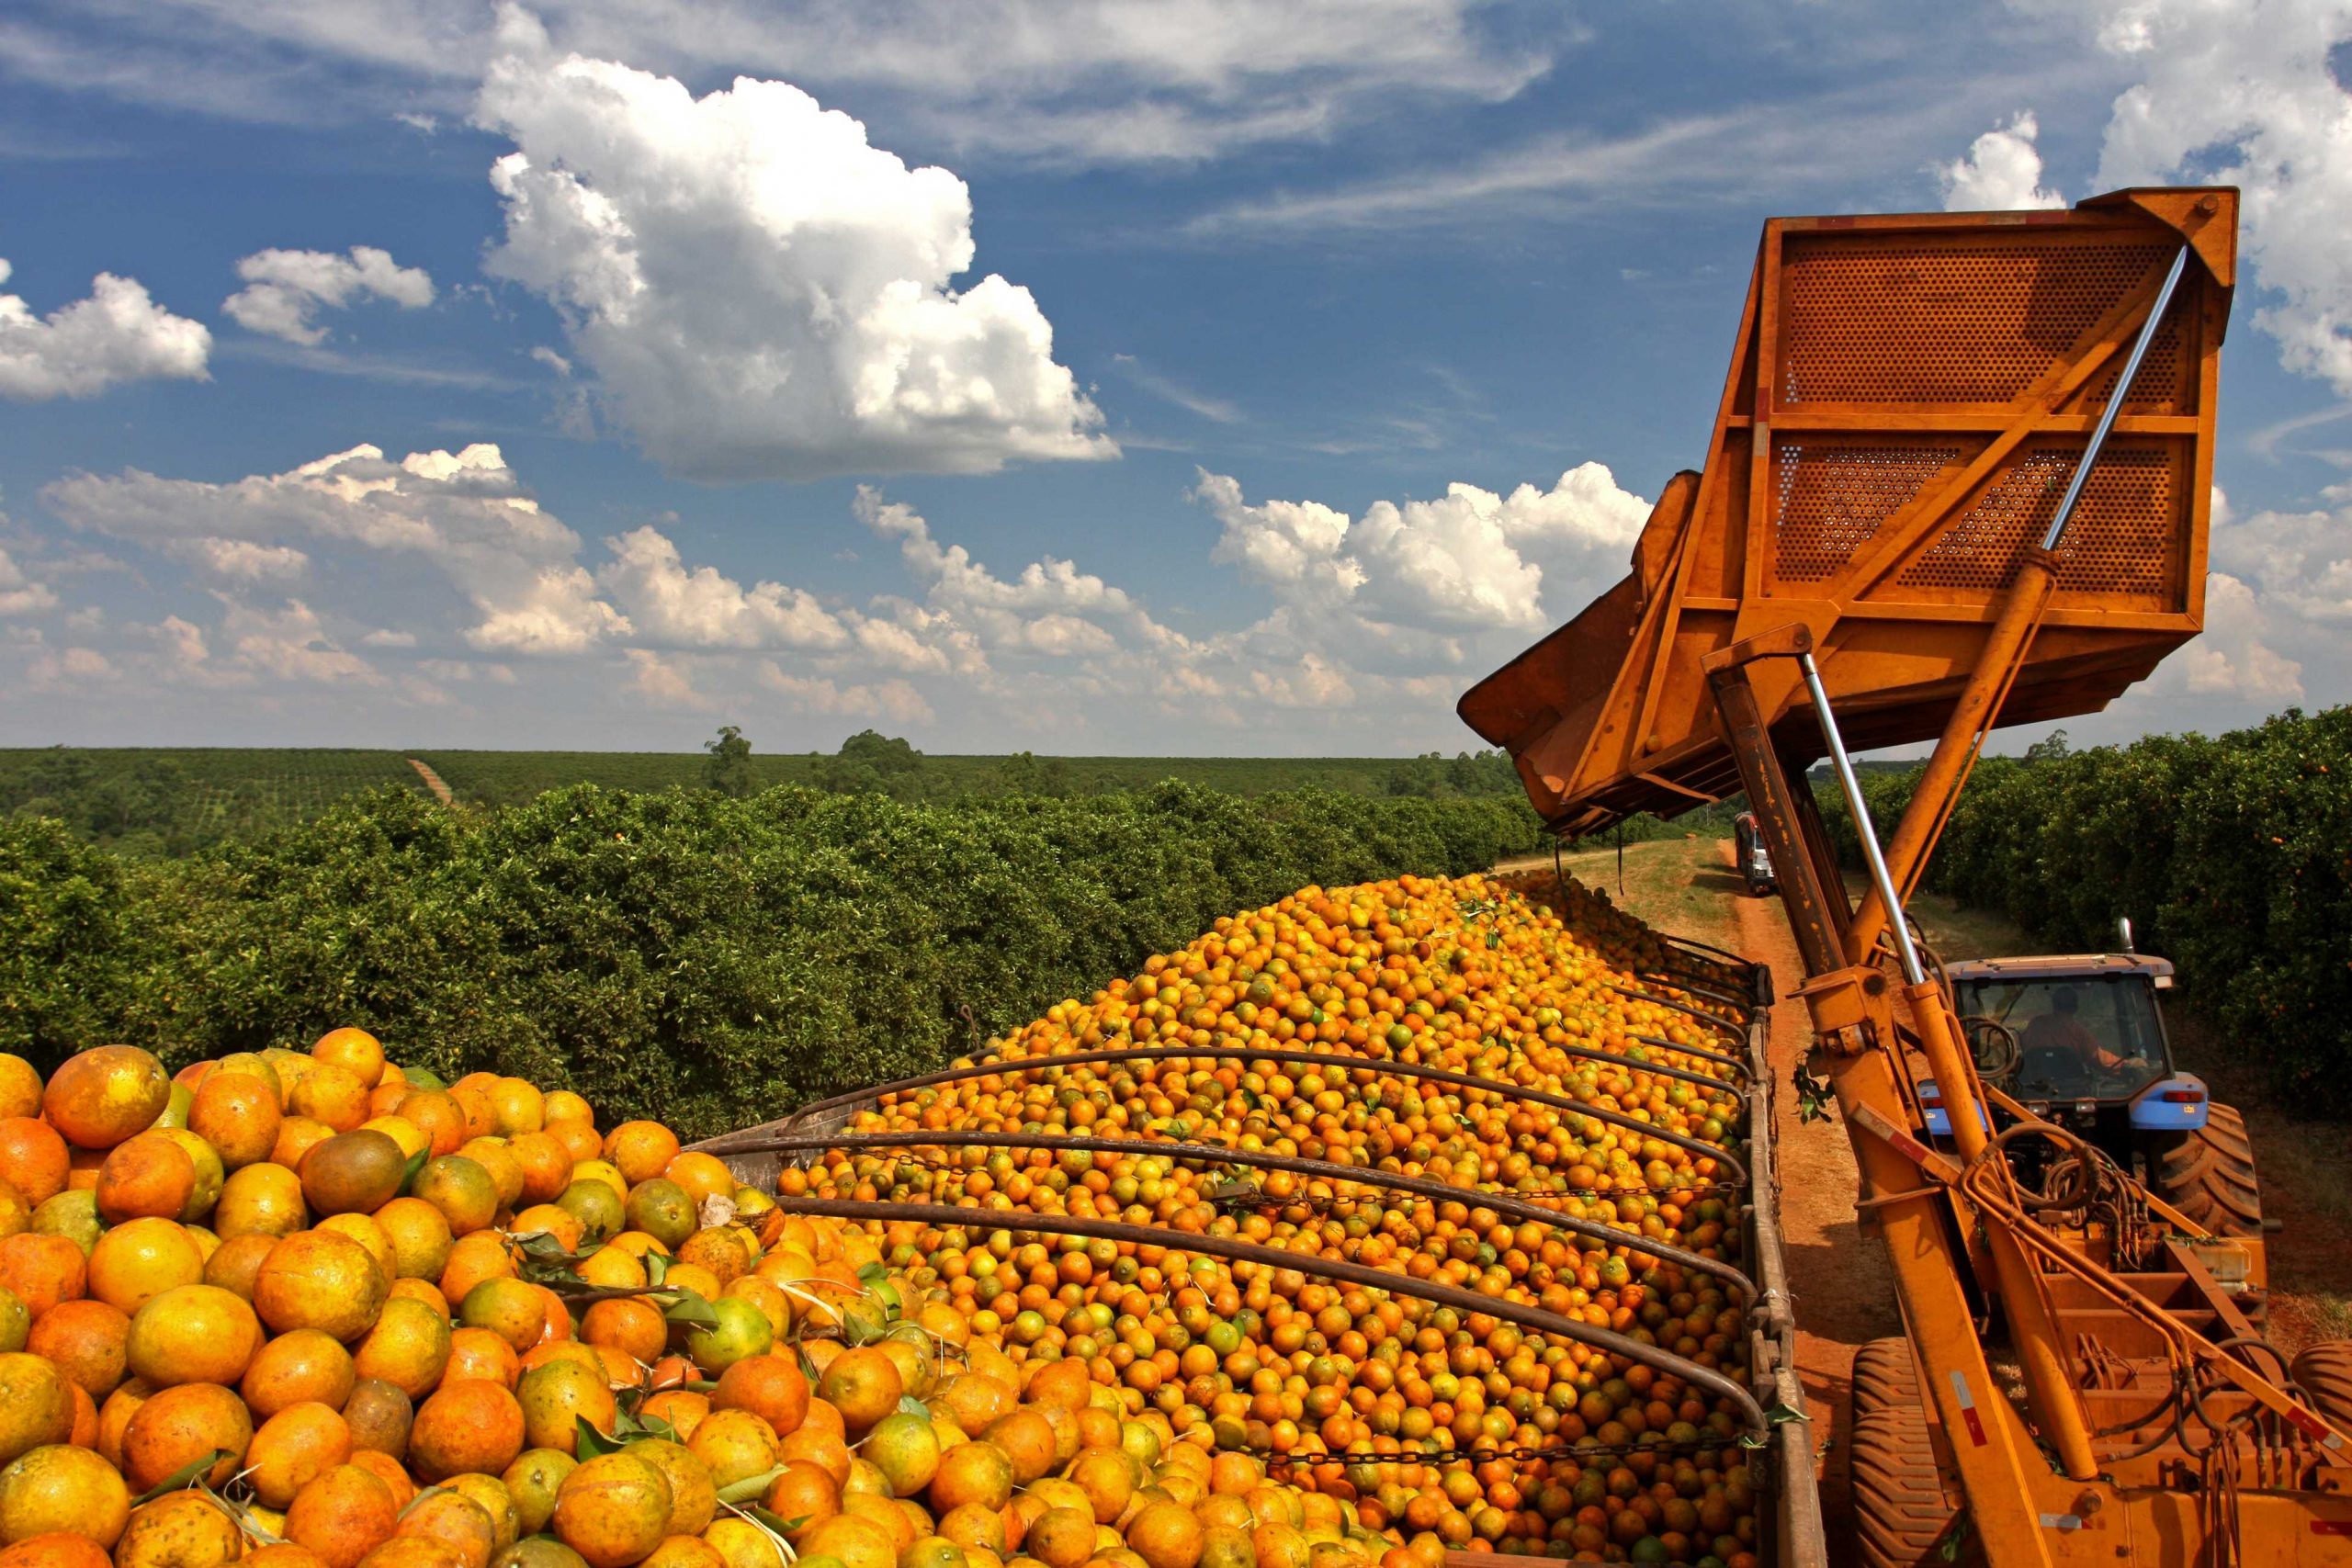
    O brasileiro vai pagar mais caro no suco de laranja. A fruta destinada à moagem alcançou R$ 85,00/caixa de 40,8 kg no spot do estado de São Paulo e está em alta desde março de 2024. Além disso, o valor atingido é um novo recorde real desde 1994, segundo dados da Cepea.

    A demanda aumentou, enquanto a oferta diminuiu, levando a um impulso nos valores. A indústria necessita adquirir a matéria-prima, pois os estoques de suco de laranja estão muito baixos.

    Além disso, a produção da fruta na safra 2024/25 é prevista ser novamente baixa em São Paulo e no Triângulo Mineiro, reforçando a escassez.

    Entenda a queda na safra

    A oferta de laranja deve seguir restrita na próxima safra. A primeira estimativa para a safra 2024/2025 do Cinturão Citrícola de São Paulo e Triângulo Mineiro, divulgada pela Fundecitrus, aponta uma produção de 232,38 milhões de caixas de laranja de 40,8 kg.

    Isso representa uma queda de 24,36% em comparação à safra anterior, marcando a menor produção desde o início da série histórica em 2010/2011. Isso significa que a redução em relação à média das últimas dez safras é de 24,53%.

    Impacto do clima

    As principais causas da redução na produção são as condições climáticas adversas, incluindo altas temperaturas e prolongados períodos de seca. Além disso, a incidência do greening, uma doença que afeta os citros.

    O relatório do Fundecitrus destaca que essas condições climáticas desfavoráveis impactaram a produção das laranjeiras. Dessa forma, a redução é significativa. Considerando quantidade de frutos por árvore, a produção passou de 631 para 453 frutos.

    A taxa de queda dos frutos foi relatada em 18,54%, enquanto o número efetivo de frutos por árvore após a queda ficou em 241.

    A produtividade dos pomares de laranja também registrou redução, passando de 911 caixas por hectare na safra passada para uma previsão de 691 caixas por hectare na safra 2024/2025, uma redução de 24%. O próximo relatório de reestimativa do Fundecitrus está agendado para ser divulgado em 10 de setembro


  • Preços do café fecham com tendência de alta em maio

    Preços do café fecham com tendência de alta em maio

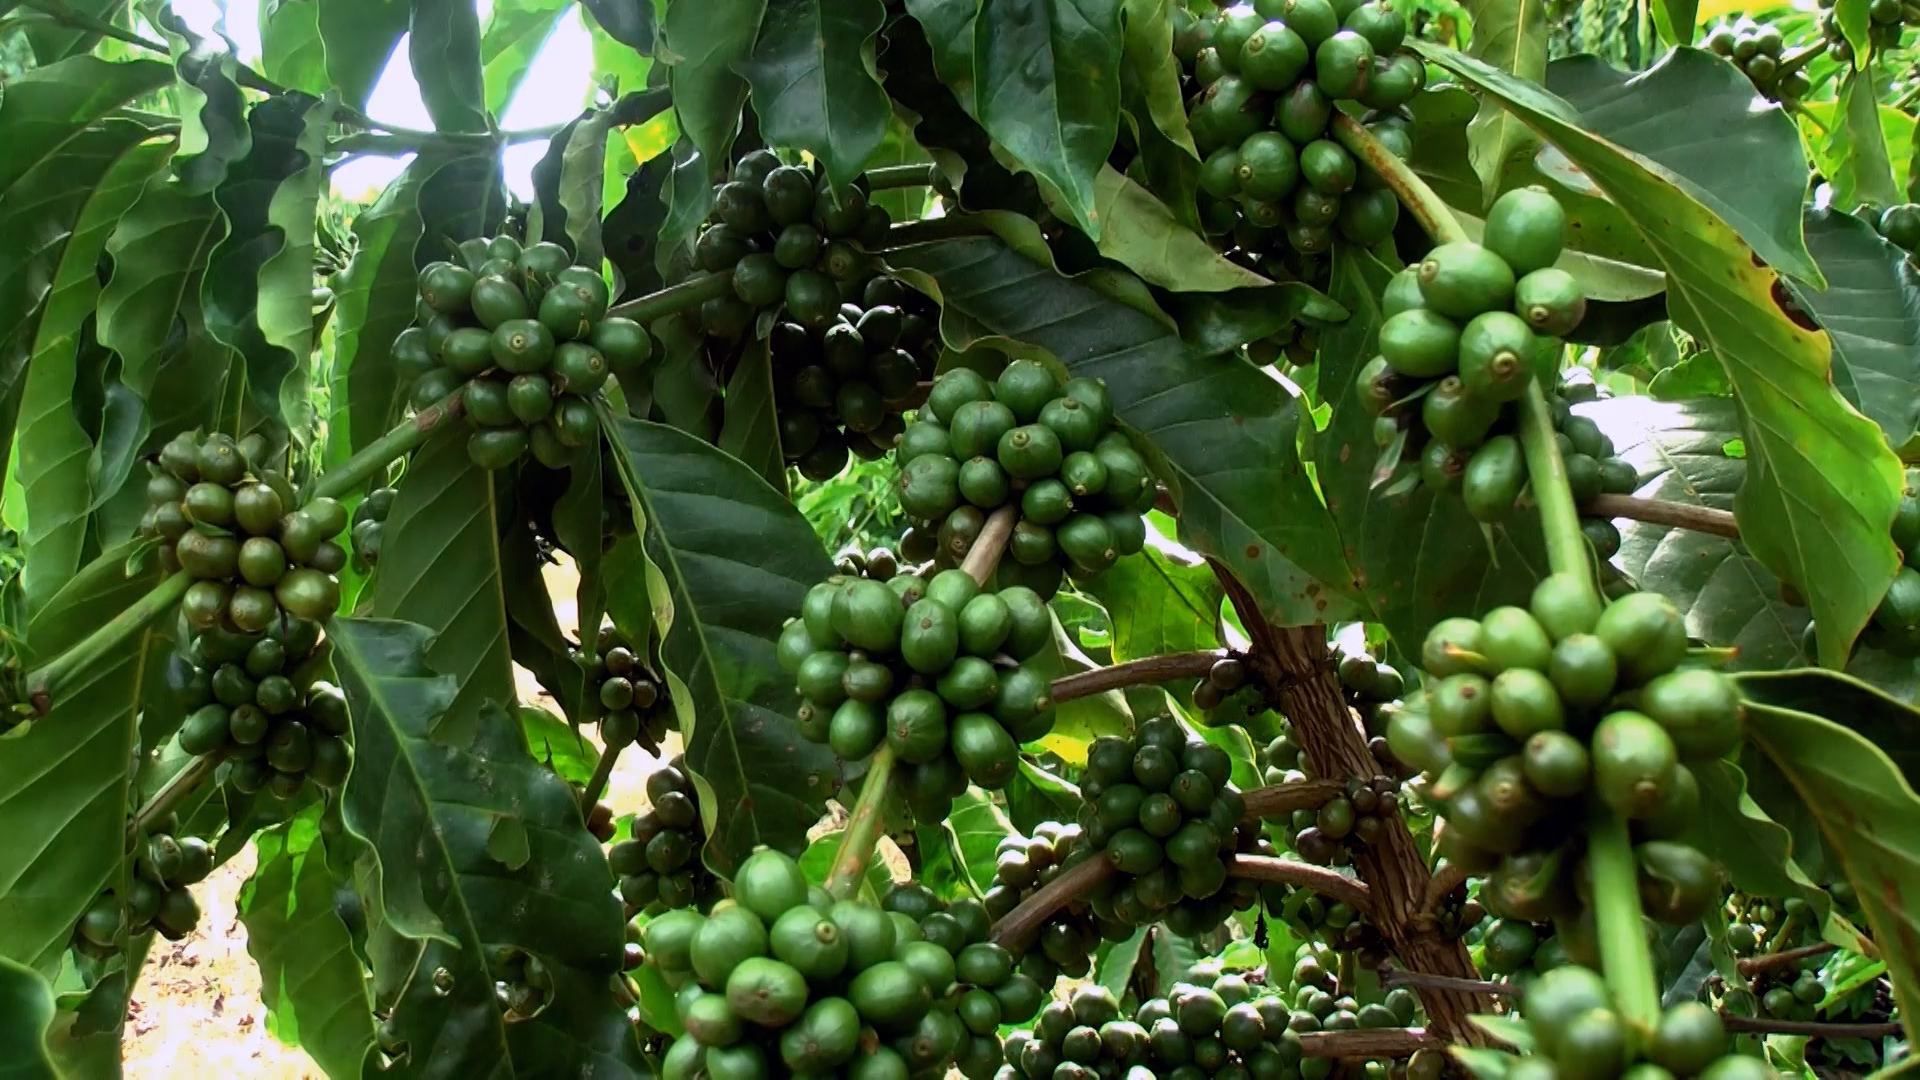
    O mercado de café registrou fortes oscilações ao longo do mês de maio, mas fechou o período com uma tendência predominante de alta. A análise é dos pesquisadores do Centro de Estudos Avançados em Economia Aplicada (CEPEA). O suporte para esse cenário veio da possibilidade de uma menor oferta global do grão, com preocupações crescentes sobre o desenvolvimento da safra de robusta no Vietnã.

    Fique por dentro:

    De acordo com dados do CEPEA, o Indicador CEPEA/ESALQ do café arábica tipo 6, bebida dura para melhor, posto na capital paulista, encerrou o mês de maio cotado a R$ 1.286,07 por saca de 60 kg, registrando um avanço de 38,23 Reais por saca (ou 3,06%) no acumulado do mês. Esse cenário de alta persistiu mesmo com o progresso razoável da colheita no Brasil, conforme destacam os pesquisadores.

    No segmento do café robusta, o Indicador CEPEA/ESALQ do tipo 6, peneira 13 acima, encerrou o mês de maio cotado a R$ 1.149,20 por saca de 60 kg, representando um aumento de 1,3% no período.

    O que vem pela frente?

    Diante desse cenário, o mercado segue atento às movimentações globais e aos desdobramentos das safras, tanto no Brasil quanto em outros importantes produtores. O ritmo da demanda e as condições climáticas continuam a ser fatores-chave que podem influenciar os preços nos próximos meses.

  • Preço do leite continua subindo

    Preço do leite continua subindo

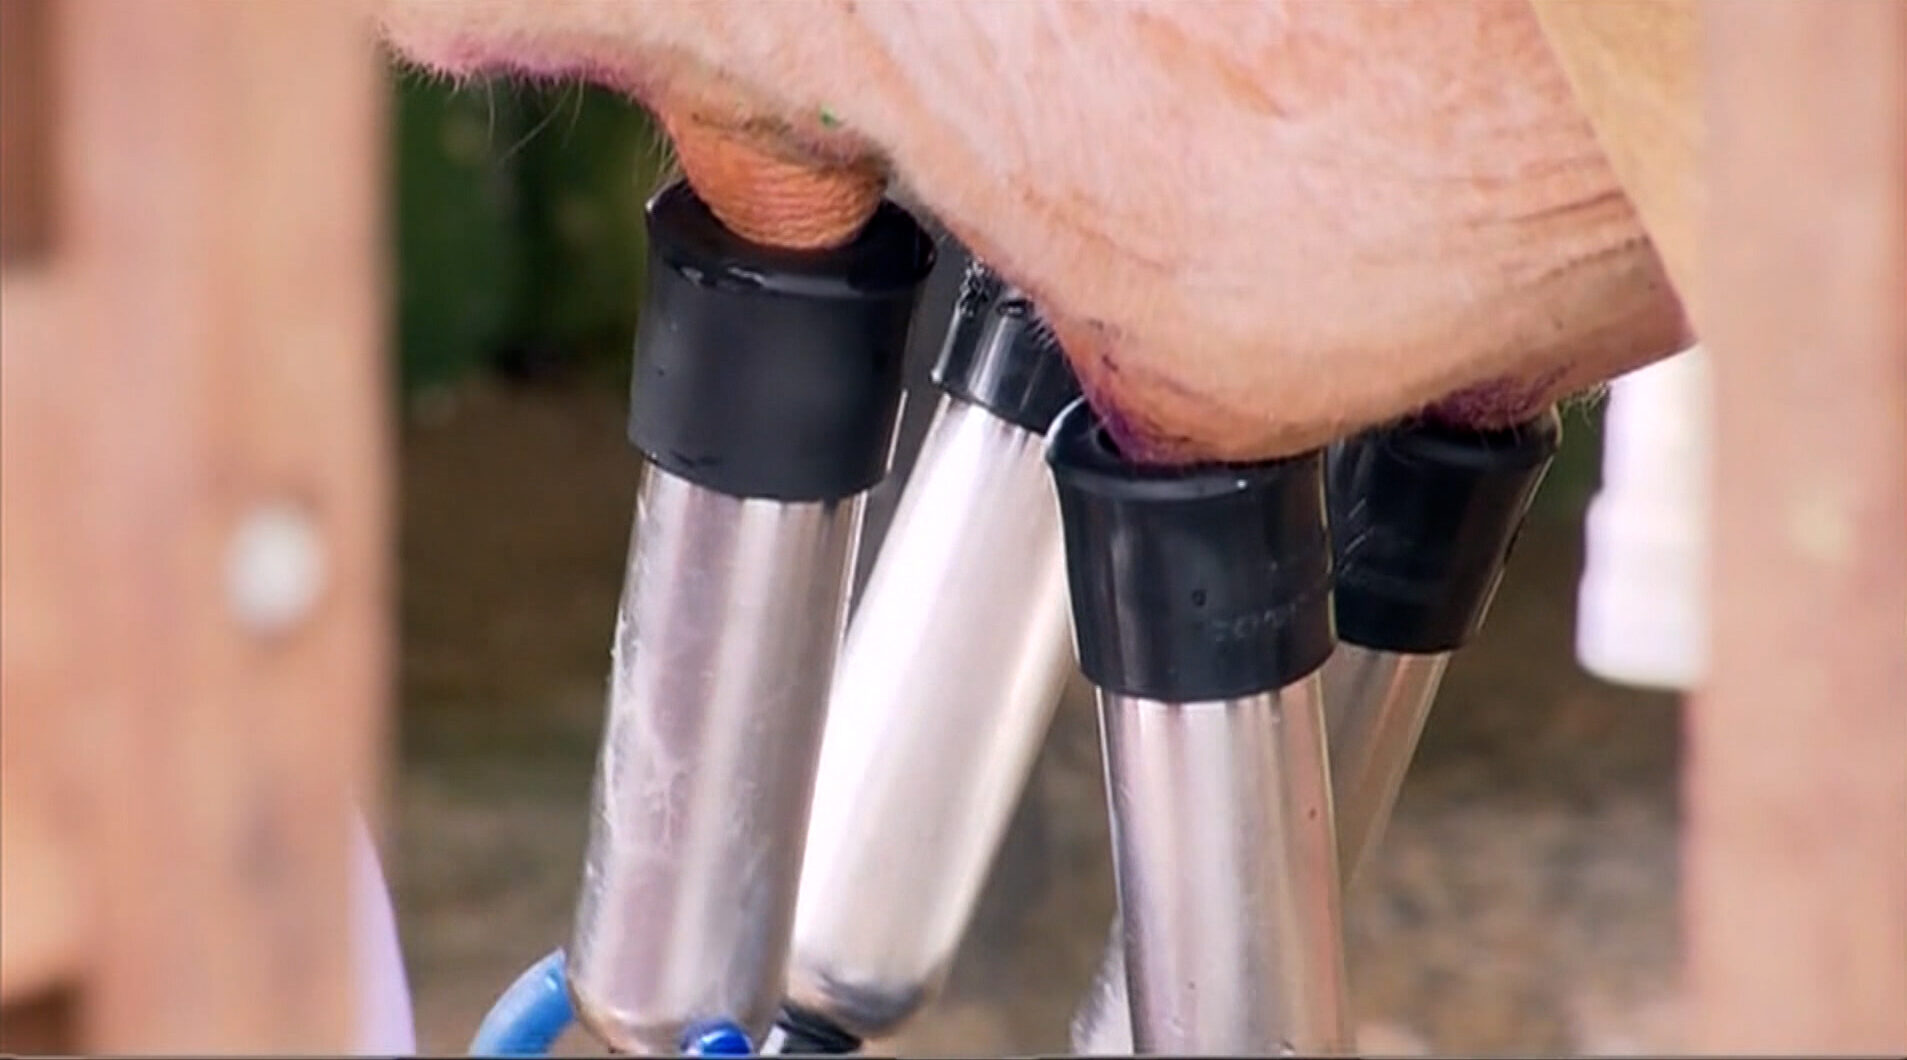
    Levantamento divulgado pelo CEPEA no final do mês passado mostra que o preço do leito pago ao produtor continua subindo. A alta em maio foi de 5,1%, e mantém a tendência de alta que vem sendo seguida pelos últimos seis meses.

    Entre os fatores apontados com justificativa pela alta do preço do leite, estão o clima, a entressafra e o menor interesse nos produtores em investir na produção. A alta dos preços dos grãos, utilizado na cadeia produtiva para alimentar os animais, e dos combustíveis também colaboram nessa alta.

    Essa alta mantém a tendência do mês anterior, como visto aqui. A produção no ano teve queda de 7,8%, mas os índices podem se inverter a partir de junho, com os preços começando a cair.

    Enquanto essa é uma boa notícia para o produtor, que consegue recuperar parte do investimento na produção, para o consumidor é um problema, pois o leite mais caro aumenta toda a cadeia de produtos que dependem do latícinio.

    Variação outro ano seguido

    Em 2023, o preço do leite no Brasil registrou uma série de quedas consecutivas, afetando negativamente a rentabilidade dos produtores.

    Por exemplo, de janeiro a setembro, as importações de lácteos aumentaram significativamente, alcançando 1,6 bilhão de litros em equivalente leite, quase o dobro do volume registrado no mesmo período de 2022, pressionando as cotações domésticas ao longo da cadeia, levando a uma redução nos preços pagos aos produtores.

    Produtor se anima com alta, enquanto consumidor reclama

    A média do preço do leite cru ao produtor caiu 31,54% em termos reais entre setembro de 2022 e setembro de 2023, atingindo R$ 2 na “Média Brasil” líquida. A baixa na rentabilidade do setor levou a uma redução no crescimento da produção, que foi de apenas 0,8% no terceiro trimestre de 2023 em relação a 2022.

    Entretanto, a crise no setor leiteiro também foi agravada pelo baixo consumo de lácteos no mercado brasileiro nos primeiros meses do ano e pela alta no custo de produção, que aumentou 50% entre 2020 e outubro de 2023.

    Embora o preço do leite tenha subido 1,2% em dezembro em relação a novembro, o preço médio pago ao produtor em 2023 foi de R$ 2,4680/litro, 14% menor que o registrado no ano anterior.

  • Boi gordo em queda: preço da carne está mais baixo no campo

    Boi gordo em queda: preço da carne está mais baixo no campo

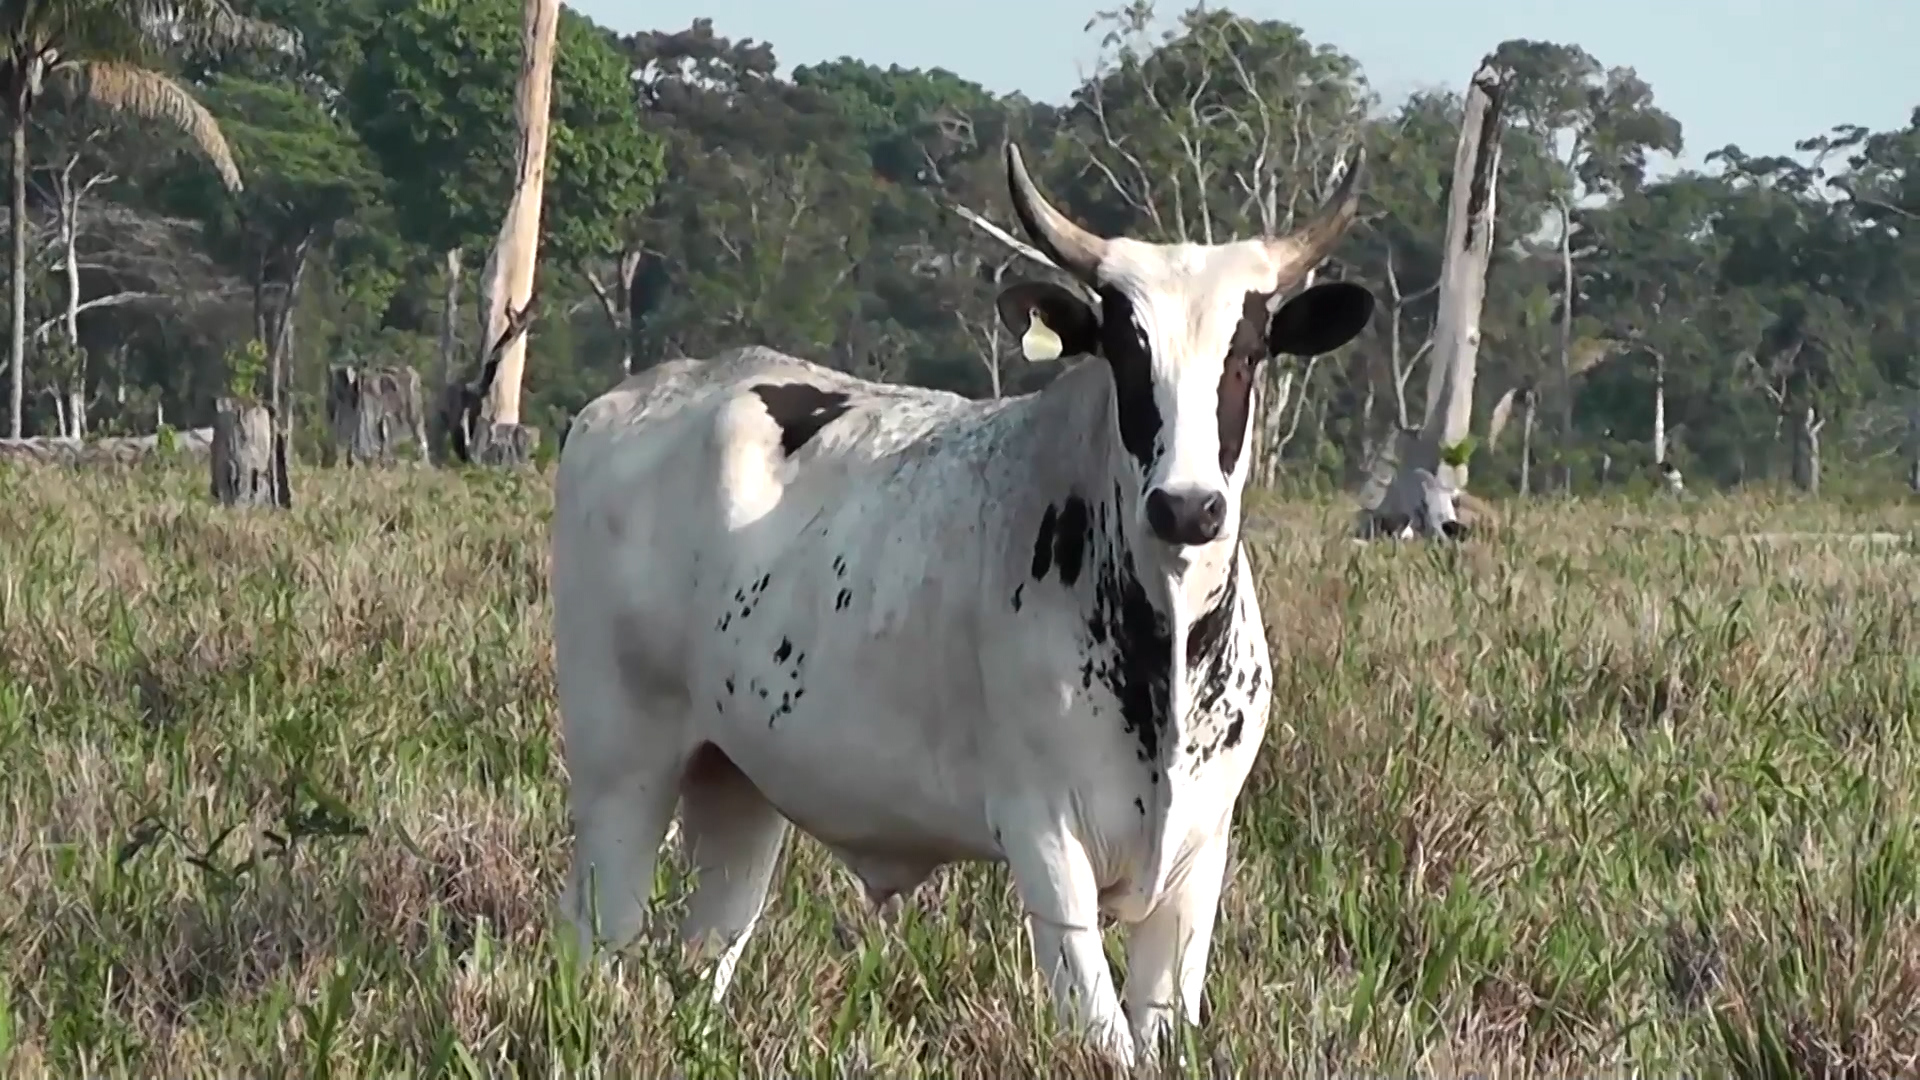
    Os preços do boi gordo continuam a cair desde o início do ano, em um cenário de oferta excessiva e demanda fraca.

    O Indicador do Boi Gordo CEPEA/B3 recuou 2% na abertura de junho, após uma queda de 3,6% no acumulado de maio, segundo dados do Cepea.

    Essa tendência de baixa é atribuída à chegada do frio e à escassez de chuvas nas próximas semanas em muitas regiões pecuárias, o que acentuou as ofertas no período considerado de final de safra do boi.

    Embora os pecuaristas estejam insatisfeitos com os preços, eles estão optando por liquidar os lotes de animais a pasto em peso de abate, de acordo com agentes consultados pelo Cepea.

    No entanto, esses animais estão encontrando frigoríficos já bem abastecidos, o que está prolongando as escalas de entrega.

    Nesse contexto, o ponto de equilíbrio entre a oferta e a demanda tem sido alcançado a preços cada vez mais baixos.  A liquidez do mercado também tem recuado, segundo pesquisadores do Cepea.

    Essa situação de oferta excessiva e demanda fraca pode continuar a pressionar os preços do boi gordo nos próximos meses. Sendo assim, a menos que haja um ajuste significativo na demanda ou uma melhora nas condições climáticas, os preços devem permanecer em baixa.

  • Produção acelerada de Etanol impacta cotações em São Paulo

    Produção acelerada de Etanol impacta cotações em São Paulo

    Os preços do etanol no estado de São Paulo registraram uma queda em maio, segundo análise de pesquisadores do Centro de Estudos Avançados em Economia Aplicada (Cepea). Apesar da demanda aquecida, a produção intensiva nas usinas ao longo do mês exerceu pressão sobre as cotações do biocombustível.

    De acordo com dados do Cepea, considerando as semanas completas de maio, a média do Indicador CEPEA/ESALQ do etanol hidratado ficou em R$ 2,3147 por litro, representando uma queda de 2,01% em relação ao mês anterior, abril. Já para o etanol anidro, considerando apenas o mercado spot, a média ficou em R$ 2,6489 por litro em maio, uma redução de 1,71%.

    Enquanto isso, as vendas de etanol hidratado no segmento produtor do estado de São Paulo mantiveram-se aquecidas em maio, registrando o terceiro mês consecutivo de desempenho positivo. Os pesquisadores do Cepea apontam que essa tendência é impulsionada pela vantagem comparativa do etanol em relação à gasolina C, o que tem consolidado a preferência dos consumidores pelo biocombustível nas bombas.

    A análise do Cepea reflete um cenário dinâmico no mercado de etanol, onde fatores como produção, demanda e preços são influenciados por uma série de variáveis econômicas e sazonais. A queda nos preços em maio, apesar da demanda robusta, evidencia a importância de um monitoramento contínuo para compreender as nuances desse mercado vital para a economia brasileira.

  • Queda nos preços: açúcar cristal branco está mais barato

    Queda nos preços: açúcar cristal branco está mais barato

    Os preços do açúcar cristal branco encerraram o mês de maio em uma tendência de queda no mercado spot do estado de São Paulo.

    De acordo com os dados do Centro de Estudos Avançados em Economia Aplicada (Cepea), a oferta de açúcar tipo Icumsa 180 aumentou, contribuindo para a estabilidade no mercado durante a última semana, que foi influenciada pelo feriado de Corpus Christi na quinta-feira, 30.

    Em maio, o Indicador CEPEA/ESALQ, que mede o preço do açúcar cristal branco tipo Icumsa de 30 a 180, registrou uma média de R$ 138,98 por saca de 50 kg, uma queda de 5,55% em relação ao mês anterior, abril.

    Deflacionados pelo IGP-DI de abril, o indicador caiu 6,63%, interrompendo a sequência de altas observada desde o início da safra 2023/24 em comparação com os respectivos meses da temporada 2022/23.

    A variação nos preços é um indicador importante para os produtores e consumidores de açúcar, pois afeta diretamente a economia e a disponibilidade do produto no mercado. Embora a oferta aumentada tenha ajudado a estabilizar o mercado, a tendência de queda nos preços pode ser um sinal de ajuste na demanda e na oferta do açúcar cristal branco no estado de São Paulo.

  • Preço do ovo vermelho dispara e diferença com os brancos bate recorde

    Preço do ovo vermelho dispara e diferença com os brancos bate recorde

    A diferença entre os preços dos ovos brancos e vermelhos alcançou um recorde, em Santa Maria de Jetibá (ES), no mês de maio.

    De acordo com o levantamento do Cepea, a diferença média entre os preços dos ovos tipo extra brancos e vermelhos comercializados na região foi de R$ 36,61 por caixa de 30 dúzias, a maior da série histórica iniciada em 2019.

    A valorização do ovo vermelho, impulsionada pela demanda interna desde fevereiro, foi destacada como o principal motivo desse cenário.

    A retomada das aulas escolares e o início da Quaresma contribuíram para esse aumento.

    No entanto, na semana passada, os valores médios dos ovos caíram com força, devido à redução típica da procura no final do mês.

    A expectativa é que a demanda seja impulsionada nos próximos dias com o clima mais frio e a virada do mês.

    A oferta, de acordo com o Cepea, permanece controlada.

  • Mandioca: oferta limitada e escolha de postergar entregas reforçam cotações

    Mandioca: oferta limitada e escolha de postergar entregas reforçam cotações

    A alta umidade do solo e o feriado de Corpus Christi na última semana mantiveram a oferta de mandioca para a indústria limitada, sustentando as cotações da matéria-prima, segundo o Cepea.

    Os produtores optaram por postergar as entregas, apesar dos preços ainda estarem em patamares baixos, reforçando a menor disponibilidade.

    Essa escolha levou a um menor esmagamento de mandioca pela indústria de fécula, que enfrenta uma redução na produção ao longo do mês de maio.

    Com a moagem e o rendimento industrial menores, a produção de fécula diminuiu, ao mesmo tempo em que a demanda pelos derivados de mandioca (fécula e amidos modificados) aumentou.

    Comparação com a safra anterior

    O Cepea destaca que, na parcial do ano (até 16 de fevereiro), foram processadas 328,4 mil toneladas de mandioca pela indústria de fécula, crescimento de 24% sobre igual período de 2023.

    A oferta do 1º trimestre deve superar a de mesmo intervalo dos anos anteriores, resultado da maior disponibilidade de áreas, já que as produtividades têm se apresentado menores.

  • Preço do tomate segue em queda nos principais pontos do país.

    Preço do tomate segue em queda nos principais pontos do país.

    O preço do tomate de mesa segue em queda nos principais polos de produção e distribuição do Brasil, segundo dados do Centro de Estudos Avançados em Economia Aplicada (Cepea) e do Departamento Intersindical de Estatísticas e Estudos Socioeconômicos (Dieese).

    A análise da variação estacional dos preços pagos ao produtor entre 2013 e 2017 mostra que os valores recebidos pelos agricultores apresentaram uma tendência de queda consistente, chegando a R$ 1,58 por quilograma em dezembro de 2017 . Esse cenário de baixa nos preços ao produtor é observado principalmente nos meses de fevereiro a abril, quando os níveis de oscilação podem variar muito de um ano para outro.

    Por outro lado, os preços médios pagos pelo consumidor final mantiveram-se relativamente estáveis no período, ficando entre R$ 3,00 e R$ 4,00 por quilo, sem alterações bruscas devido à sazonalidade . Evidenciada pela análise gráfica da variação sazonal, essa estabilidade nos valores ao consumidor  demonstra uma diferença previsível nos preços quando comparados mês a mês em anos diferentes.

    Um fenômeno interessante observado é que a distância entre os preços do produtor e do consumidor, conhecida como margem de comercialização, seguia um padrão semelhante de aproximadamente R$ 1,00 por quilo de janeiro de 2013 a abril de 2016 . Após o último pico de preço registrado em 2016, essa margem aumentou para cerca de R$ 2,00, pressionando os preços recebidos pelos produtores.

    Essa mudança no comportamento histórico da margem de comercialização, que passou a variar entre 40% e 70% após 2016, em comparação aos 20% a 50% observados de 2013 a 2015, evidencia uma reestruturação no mercado de tomate de mesa no país . Para os produtores, que têm apresentado incrementos sucessivos de produtividade, a nova configuração das margens pressiona os preços para baixo, tendendo ao equilíbrio ou a uma queda ainda maior.