Tag: cotação

  • Estimativa de clima seco no Brasil derruba preços do café

    Estimativa de clima seco no Brasil derruba preços do café

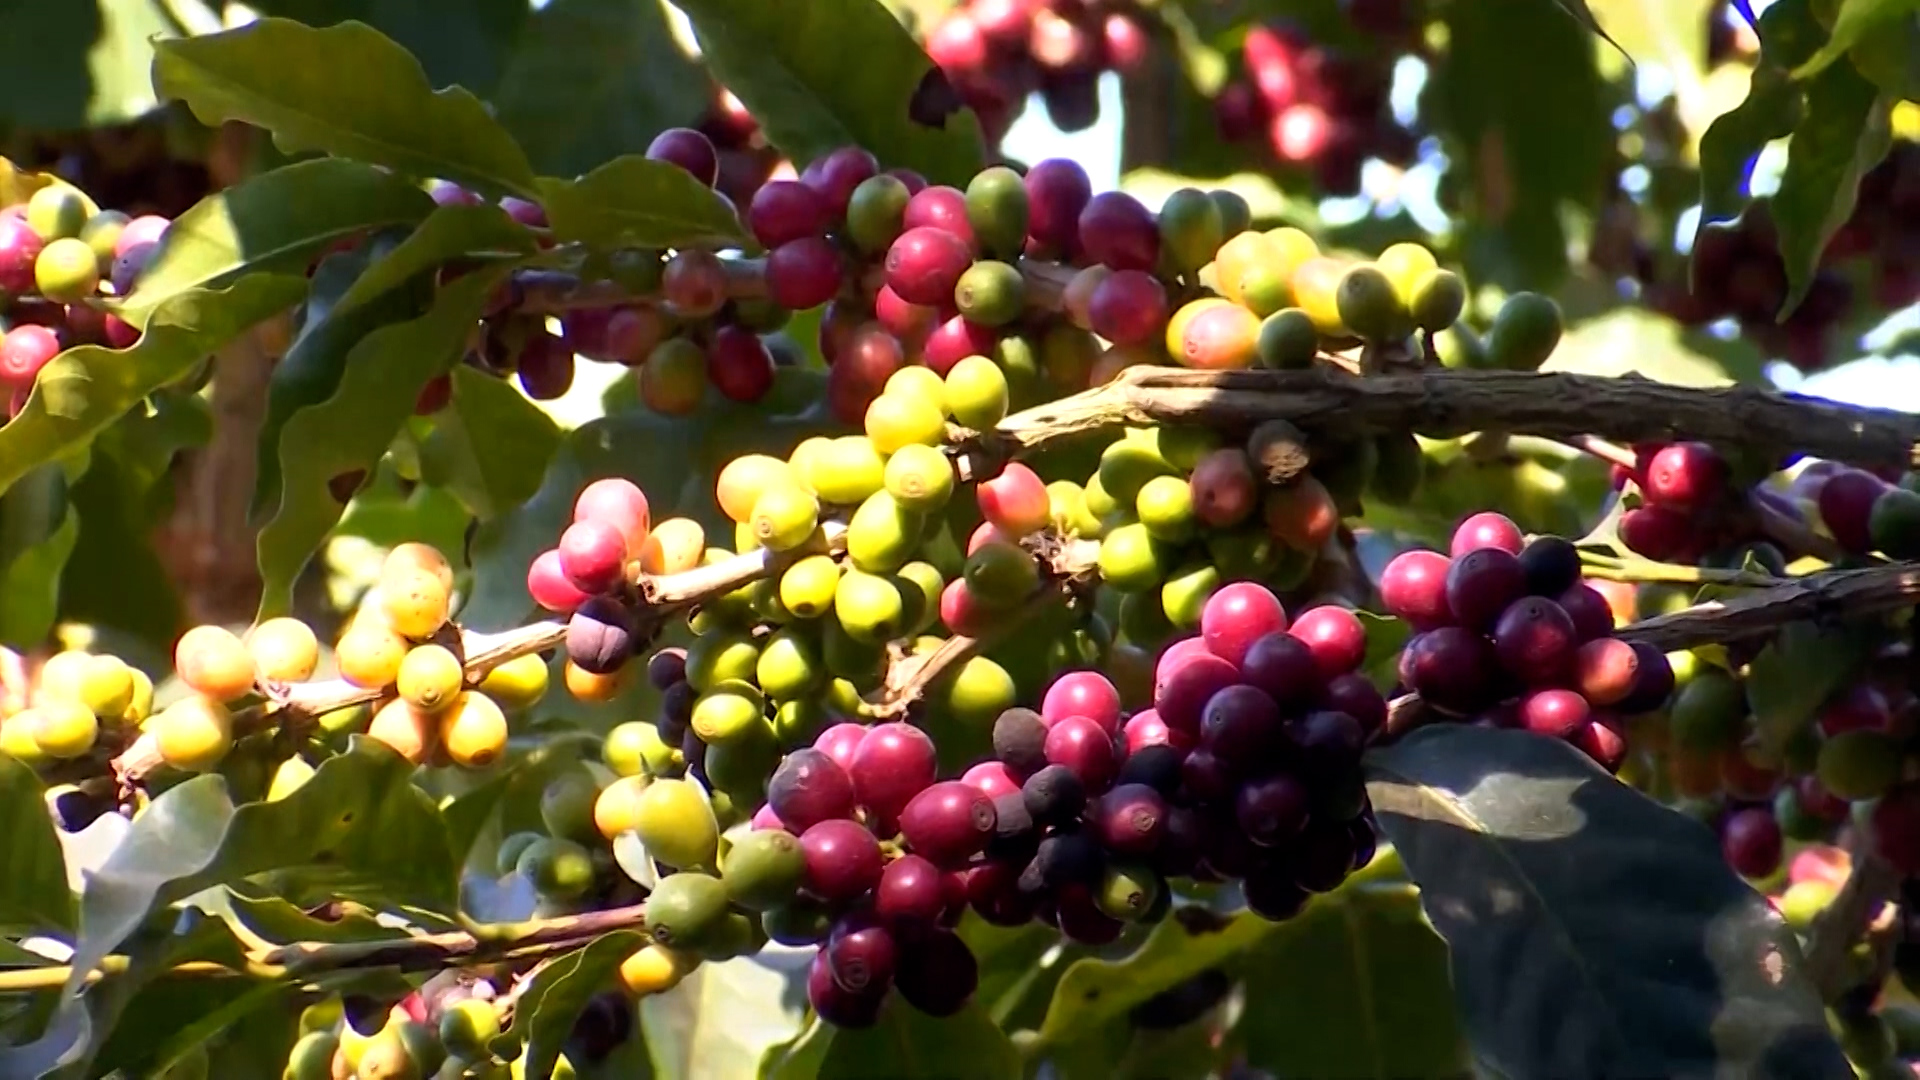
    Os contratos futuros de café arábica com vencimento em setembro (KCU26) fecharam nesta terça-feira (21) em queda de 0,75%, recuo de 2,45 pontos, na Intercontinental Exchange (ICE) em Nova York. O robusta para o mesmo mês (RMU26), negociado em Londres, caiu 1,70%, ou 66 pontos.

    As atualizações das previsões meteorológicas retiraram a expectativa de chuvas nesta semana nas regiões produtoras do Brasil e reacenderam a possibilidade de aceleração da colheita, o que pressionou as cotações após um início de pregão em alta.

    Mercado abre em alta, mas perde fôlego ao longo do dia

    O pregão desta terça começou com o arábica valorizado na ICE Futures US: o contrato de setembro chegou a operar a 328,45 centavos de dólar por libra-peso, alta de 390 pontos, enquanto o vencimento de dezembro avançava 445 pontos, a 313,90 centavos. No mercado físico brasileiro, o indicador Cepea/Esalq também abriu em alta, com a saca de 60 kg do arábica cotada a R$ 1.753,28 em São Paulo, valorização de 2,40% no dia. O robusta, no entanto, já refletia a pressão da elevação dos estoques e recuava 0,56%, para R$ 1.104,56 a saca.

    Analistas atribuem a virada dos preços ao longo do pregão à atualização das previsões climáticas, que passaram a indicar predomínio de tempo seco até o fim de julho na maior parte das áreas produtoras do Sudeste e da Bahia, com apenas pancadas isoladas entre o sul do Espírito Santo e o sul da Bahia. A perspectiva de estiagem favorece o avanço dos trabalhos de campo e reduz o temor de novos atrasos na colheita.

    Aumento dos estoques da ICE pressiona o robusta

    A elevação dos estoques certificados também pesa sobre o robusta. Na segunda-feira (20), o volume disponível na ICE atingiu uma máxima de 3,75 meses, com 4.239 lotes. Ou seja, uma recuperação expressiva frente à mínima de dois anos registrada em 15 de maio, quando os estoques somavam apenas 3.631 lotes. Já os estoques de arábica seguem em trajetória oposta: caíram a uma mínima de 2,25 anos nesta terça, com 328.759 sacas, o que ajuda a sustentar o preço da variedade.

    Apesar da queda desta terça, o atraso da colheita brasileira continua no radar do mercado. Segundo levantamento da Safras & Mercado divulgado na sexta-feira (17), os produtores haviam concluído 64% da colheita da safra 2026/27 até 15 de julho. Um percentual inferior aos 77% do mesmo período do ano passado e abaixo da média histórica de cinco anos, de 70%.

    O atraso ajudou a levar o arábica ao maior nível em 5,75 meses em 6 de julho. E o robusta repetiu o movimento no dia seguinte, também na máxima do período. Desde então, porém, as cotações oscilam com força dentro de uma faixa ampla, abaixo desses picos, em um cenário de baixa liquidez que amplifica os movimentos de preço.

    Margens mais altas na ICE reduzem liquidez e ampliam a volatilidade

    A recente elevação das exigências de margem para negociação de contratos futuros de café pela ICE reduziu a liquidez do mercado. Como consequência, fundos de investimento encerraram posições com mais frequência, o que provoca oscilações de preço mais bruscas em uma única direção. Um padrão que analistas esperam que persista nas próximas semanas, à medida que a safra brasileira avança e as bolsas internacionais seguem reagindo a cada novo dado.

    As fortes chuvas registradas no Brasil ao longo do último mês prejudicaram os trabalhos de campo. E podem ter comprometido a qualidade da safra, o que levou produtores a segurar vendas na expectativa de preços mais altos. A esse fator soma-se a preocupação com o El Niño. A trading Commercial alertou que o fenômeno pode atrasar as chuvas do Brasil entre setembro e outubro. Esse é um período decisivo para a floração, prejudicando a safra 2026/27. Em 8 de julho, o Centro de Previsão Climática dos Estados Unidos classificou o episódio, formado no mês anterior no Pacífico equatorial, como um dos mais fortes dos últimos 75 anos. E com potencial para provocar enchentes, secas e variações bruscas de temperatura na Ásia e na América do Sul.

    Dados mais recentes da Somar Meteorologia reforçam o quadro de estiagem: Minas Gerais, maior produtor de café do país, registrou apenas 0,2 mm de chuva na semana encerrada em 19 de julho, equivalente a 20% da média histórica para o período.

    Fatores baixistas seguem no radar

    Do lado da oferta, o desempenho das exportações brasileiras também pressiona os preços. O Cecafé informou na semana passada que os embarques de café verde cresceram 14,4% em junho na comparação anual, somando 2,64 milhões de sacas. O Vietnã, maior produtor mundial de robusta, também amplia embarques: as exportações no primeiro semestre de 2026 avançaram 7,3%, para 1,05 milhão de toneladas, segundo o escritório nacional de estatísticas do país. Em 2025, os embarques haviam crescido 17,5%. A produção vietnamita da safra 2025/26 deve subir 6%, para 1,76 milhão de toneladas (29,4 milhões de sacas), maior volume em quatro anos.

    Em relatório de 3 de junho, o USDA projetou uma safra brasileira recorde de 71,9 milhões de sacas para 2026/27. Ou seja, uma alta de 14% na comparação anual. Uma estimativa que, em 9 de junho, havia levado o arábica à mínima de 20,5 meses e o robusta à mínima de 3,5 meses no contrato mais próximo. O Rabobank elevou a projeção de superávit global de arábica para 9,5 milhões de sacas, ante 7,0 milhões estimados anteriormente.

    Já a Organização Internacional do Café informou queda de 0,3% nas exportações globais do atual ano-safra, para 138,658 milhões de sacas. Em relatório semestral, o FAS/USDA projetou recorde de produção mundial em 2025/26, de 178,848 milhões de sacas. Um alta de 2%, puxada pelo avanço de 10,9% do robusta (83,333 milhões de sacas), que compensa a queda de 4,7% do arábica (95,515 milhões de sacas). A produção brasileira deve recuar 3,1%, para 63 milhões de sacas, enquanto a do Vietnã deve crescer 6,2%, para 30,8 milhões de sacas. Os estoques finais globais devem cair 5,4%, para 20,148 milhões de sacas.
  • Soja mantém preços firmes com demanda aquecida

    Soja mantém preços firmes com demanda aquecida

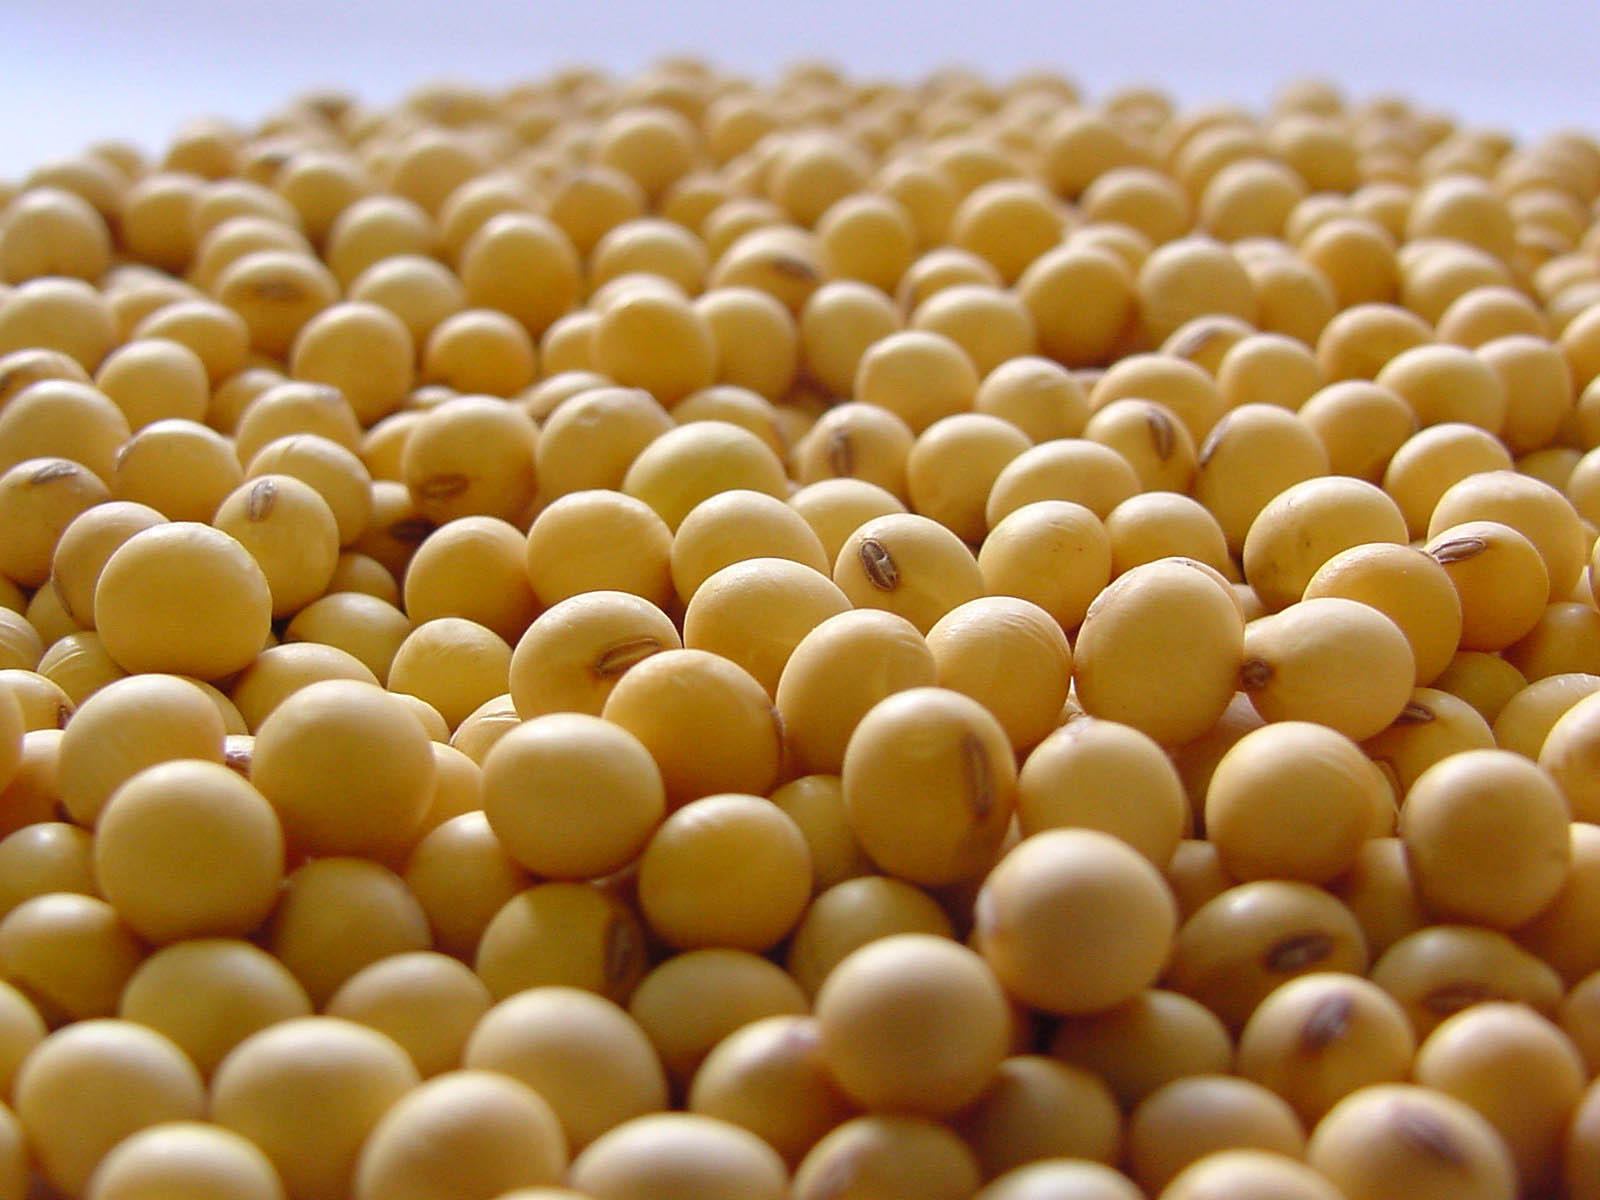
    Mesmo com safra recorde estimada em 180 milhões de toneladas, a soja mantém preços firmes no Brasil. A demanda interna e externa sustenta o mercado, enquanto derivados avançam e reforçam as cotações. Além disso, o Cepea aponta fatores externos que influenciam os preços.

    No cenário internacional, o conflito no Oriente Médio pressiona o petróleo e eleva a competitividade do biodiesel. Esse movimento aumenta a demanda por óleo de soja, principal matéria-prima do biocombustível.

    Trabalho no campo

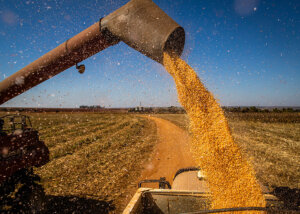
    No campo, a colheita alcança 92,1% da área, segundo a Conab. Apesar disso, regiões apresentam ritmos distintos e refletem condições climáticas variadas.

    No Sul, Santa Catarina atinge 71%, enquanto o Rio Grande do Sul chega a 65%. Ambos os estados registram desempenho inferior ao mesmo período do ano passado.

    No Matopiba, o avanço segue irregular entre os estados produtores. Tocantins quase conclui a colheita, com 98% da área finalizada.

    Por outro lado, Maranhão registra 65% e Bahia alcança 90%, ambos com atraso anual. No Piauí, a colheita atinge 96% e mantém ritmo próximo ao observado em 2025.

    Na Argentina, chuvas pontuais interrompem a colheita e mantêm o ritmo irregular. Nos Estados Unidos, chuvas recentes aliviam o clima, mas limitam temporariamente o trabalho no campo. Ainda assim, o plantio atinge 23% da área prevista até 26 de abril. O percentual supera o registrado no ano passado e a média dos últimos cinco anos.

    Milho

    No mercado de milho, a liquidez segue limitada nas principais regiões produtoras do Brasil. Compradores priorizam estoques já adquiridos e acompanham o avanço da safra de verão. Ao mesmo tempo, vendedores restringem a oferta e demonstram cautela diante da irregularidade climática.

    Nesse cenário, os preços registram leves ajustes conforme condições regionais de oferta e demanda. Em São Paulo, cotações sobem levemente, impulsionadas pela menor disponibilidade de vendedores. Por outro lado, Sul e Centro-Oeste apresentam quedas nos preços do cereal.

    A pressão vem do avanço da colheita no Sul e dos elevados estoques disponíveis. Além disso, a safra robusta de soja no Centro-Oeste amplia a necessidade de negociação do milho. Esse contexto leva produtores a comercializar o cereal, mesmo com preços relativamente estáveis

  • Preço do café robusta tem menor média desde março de 2024

    Preço do café robusta tem menor média desde março de 2024

    Os preços do café seguem voláteis em abril, mas registram tendência predominante de queda no mercado brasileiro. Além disso, o recuo atinge principalmente o café robusta, pressionado pelo avanço gradual da colheita.

    Na parcial de 1º a 20 de abril, o Indicador CEPEA/ESALQ do robusta registra média de R$ 903,90 por saca. Esse valor representa o menor patamar desde março de 2024, em termos reais corrigidos pelo IGP-DI. Naquele período, a média havia sido de R$ 892,73 por saca de 60 kg.

    Além disso, o indicador atual está 11,55% abaixo da média registrada em março de 2026. Segundo o Cepea, a pressão sobre os preços está ligada ao avanço da colheita do robusta.

    As atividades no campo ganham ritmo mais rapidamente no robusta do que no café arábica. Por outro lado, fatores geopolíticos e cambiais também intensificam a volatilidade dos preços.

    Café arábica

    No caso do café arábica, os preços também recuam na parcial de abril. O Indicador CEPEA/ESALQ do arábica registra média de R$ 1.824,91 por saca de 60 kg.

    Esse valor representa queda de 4,6% em relação à média de março de 2026. A redução equivale a R$ 88,98 por saca no período analisado.

    Além disso, o preço do arábica atinge o menor nível desde julho de 2025. Naquele momento, o mercado atravessava o período de plena safra nacional.

  • Feijão recua em abril e mercado busca equilíbrio

    Feijão recua em abril e mercado busca equilíbrio

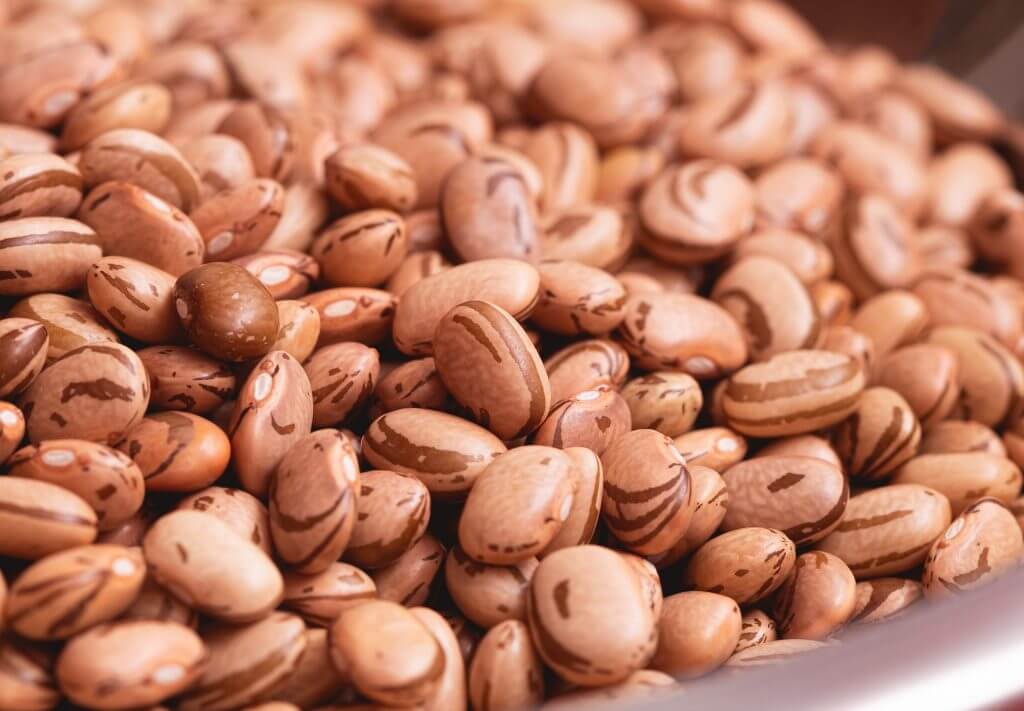
    Os preços do feijão preto e carioca iniciaram abril em queda, conforme dados do Cepea/CNA. No primeiro trimestre, as cotações avançaram e atingiram patamares recordes. A oferta limitada sustentou os preços nos três primeiros meses do ano. Porém, a retração da demanda passou a pressionar o mercado nas últimas semanas.

    Os pesquisadores do Cepea afirmam que o setor agora busca um novo equilíbrio. Além disso, a lenta transmissão de preços entre indústria e varejo influencia esse movimento. O mercado também reage à transição para a segunda safra. Nesse cenário, incertezas climáticas no Sul do País aumentam a atenção dos agentes.

    No mercado externo, o Brasil exportou 27,28 mil toneladas de feijão em março. O volume supera fevereiro em 2,4% e cresce 51,3% frente a março de 2025.

    As importações somaram 3,13 mil toneladas no período analisado. Esse volume recuou 17% em relação a fevereiro, segundo a Secex. Apesar da queda mensal, as compras externas ainda superam em quatro vezes março do ano passado.

    Milho

    Foto: divulgação – Flickr CNA

    Os preços do milho seguem estáveis e próximos de R$ 69 por saca de 60 kg. Mesmo assim, o mercado interno registrou pequenas quedas nos últimos dias. Segundo o Cepea, compradores demonstram baixo interesse nas negociações. Muitos agentes relatam estoques e aguardam recuos mais intensos nos preços.

    Por outro lado, vendedores aumentaram a participação nas negociações. Em alguns momentos, eles reduziram os valores ofertados para fechar negócios.

    O Cepea aponta que a queda do câmbio reduz a paridade de exportação. Além disso, o avanço da colheita da safra de verão pressiona os preços.

    As chuvas também retornaram em regiões produtoras da segunda safra. Esse fator deve favorecer o desenvolvimento das lavouras de milho no Brasil.

  • Soja perde força com pressão do mercado global

    Soja perde força com pressão do mercado global

    A alta dos preços da soja foi interrompida no Brasil na última semana. O movimento refletiu a queda das cotações no mercado internacional. A maior oferta na América do Sul pressionou os preços externos. Além disso, o mercado reagiu às expectativas de expansão da área nos Estados Unidos.

    Segundo os pesquisadores do Cepea, o Brasil acompanhou a tendência externa. A desvalorização do dólar frente ao Real intensificou a queda interna.  Até então, os preços da soja estavam firmes no país. O conflito no Oriente Médio e a valorização do óleo sustentavam os valores.

    Óleo e farelo de soja

    No mercado doméstico, o óleo de soja segue em alta.  Os preços operam nos mesmos patamares registrados em novembro do ano passado. A demanda aquecida para biodiesel impulsiona o derivado no Brasil. Com isso, o óleo mantém valorização mesmo com a queda do grão.

    Por outro lado, o farelo de soja continua em trajetória de baixa. Consumidores relatam estoques suficientes até meados de abril. Assim, esses agentes evitam novas compras no curto prazo. Eles também aguardam preços mais baixos nas próximas semanas.

    A maior demanda por óleo pode elevar a oferta de farelo. Esse cenário tende a pressionar ainda mais as cotações do derivado. Para cada tonelada de soja processada, a indústria gera subprodutos relevantes. O volume inclui cerca de 190 quilos de óleo e 780 quilos de farelo.

    Milho

    No mercado de milho, o cenário foi de sustentação nos preços. O ambiente externo incerto influenciou o comportamento dos agentes. A volatilidade do petróleo e o frete mais caro afetaram as negociações. Diante disso, vendedores se afastaram do mercado spot.

    Com menor oferta, os negócios ocorreram de forma limitada. Os preços registraram apenas pequenas variações ao longo da semana. Em Campinas, o Indicador ESALQ/BM&FBovespa voltou a se sustentar. Na semana anterior, o indicador havia registrado queda.

    No campo, o clima favoreceu o avanço da colheita da primeira safra. Além disso, produtores intensificaram a semeadura da segunda safra. No cenário internacional, os preços do milho recuaram. O movimento refletiu especulações sobre o conflito no Irã. A possível redução das tensões pressionou o petróleo. Consequentemente, os valores do milho também caíram, especialmente no dia 1º.

  • Diferença entre preços de ovos brancos e vermelhos supera 40%

    Diferença entre preços de ovos brancos e vermelhos supera 40%

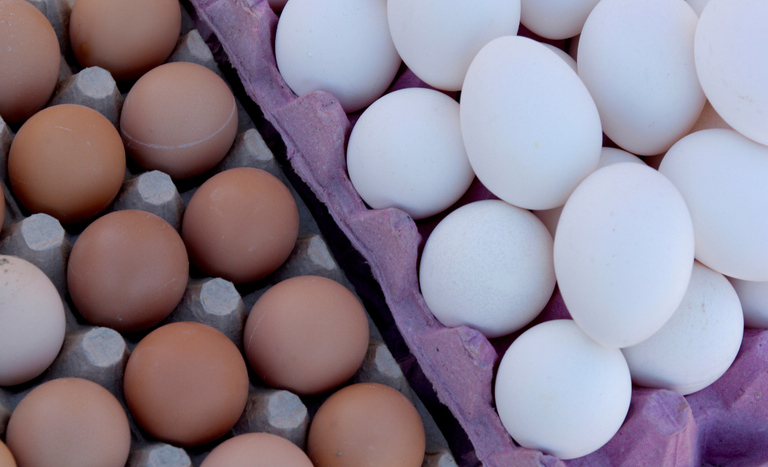
    A diferença entre preços de ovos brancos e vermelhos cresce em março, segundo o Cepea. Na região de Santa Maria de Jetibá, no Espírito Santo, o diferencial supera 40% até 18 de março. O município lidera a produção nacional de ovos e serve como referência para o mercado.

    Os dados do Cepea mostram que a menor oferta interna pressiona os preços, principalmente dos ovos vermelhos. Além disso, a demanda mais forte durante a Quaresma sustenta a valorização dessa categoria. Com isso, os ovos vermelhos registram avanços mais intensos que os brancos no período.

    Nesse cenário, os preços médios dos ovos sobem nos últimos dias nas regiões monitoradas. Segundo agentes do setor, a procura segue aquecida e reduz a disponibilidade no mercado. Algumas granjas priorizam cargas previamente programadas diante da produção mais enxuta. O movimento reforça a tendência de preços firmes, especialmente para os ovos vermelhos.

  • Etanol mantém preços firmes na entressafra em SP

    Etanol mantém preços firmes na entressafra em SP

    Os preços do etanol seguem sustentados em São Paulo durante a entressafra, impulsionados pela oferta restrita. As usinas paulistas mantêm firmeza nas negociações, influenciadas pela menor disponibilidade do biocombustível no período. Além disso, a alta do petróleo, em meio a conflitos no Oriente Médio, reforça a sustentação dos preços.

    Segundo os pesquisadores do Cepea, a demanda por etanol permanece em nível considerado razoável. Por outro lado, distribuidoras adotam postura cautelosa diante das incertezas no cenário global e nos preços do petróleo.

    Esses agentes também aguardam definições sobre políticas da Petrobras. Assim, as compras ocorrem em volumes limitados, suficientes apenas para atender necessidades imediatas.

    Entre 9 e 13 de março, o Indicador CEPEA/ESALQ do etanol hidratado fechou em R$ 2,9439 por litro. O valor, líquido de ICMS e PIS/Cofins, representa alta de 0,30% frente ao período anterior. Já o etanol anidro registrou preço de R$ 3,2731 por litro no mesmo intervalo. O indicador, sem PIS/Cofins, aponta leve recuo de 0,02% na comparação semanal.

  • Soja despenca em Chicago com temor sobre demanda

    Soja despenca em Chicago com temor sobre demanda

    Os preços da soja caíram forte na Bolsa de Chicago nesta segunda-feira (16/3). Os investidores reagiram ao risco de queda na demanda global e aumentaram a pressão sobre as cotações. Os contratos com vencimento em maio recuaram 5,71% e fecharam a US$ 11,5525 por bushel. O mercado refletiu a preocupação com um possível adiamento das negociações entre Donald Trump e Xi Jinping.

    A possível postergação da reunião, prevista para o fim de março, elevou a incerteza entre investidores.
    Segundo agências internacionais, Trump busca apoio para garantir o fluxo de navios no Estreito de Ormuz. A região concentra cerca de 20% do escoamento global de petróleo e influencia mercados de commodities.

    Além disso, operadores realizaram lucros após altas recentes impulsionadas por tensões geopolíticas. Essas altas anteriores elevaram os preços do petróleo e do óleo de soja no mercado internacional. No entanto, o óleo de soja caiu mais de 5% na sessão anterior e reforçou o movimento de baixa.

    Milho acompanha queda da soja

    Os preços do milho também recuaram pressionados por realizações de lucro no mercado internacional.
    Os contratos para maio caíram 2,84% e encerraram o dia a US$ 4,54 por bushel.

    Trigo segue movimento negativo

    O trigo acompanhou o movimento de queda observado nos mercados de soja e milho. Os contratos para maio recuaram 2,69% e fecharam a US$ 5,9725 por bushel.

  • Preço da soja avança com demanda externa e clima incerto

    Preço da soja avança com demanda externa e clima incerto

    Os preços internos da soja subiram na última semana no Brasil. Os pesquisadores do Cepea atribuem o avanço à forte demanda externa. Além disso, os prêmios de exportação mais atrativos elevaram o interesse internacional pela soja brasileira. Ao mesmo tempo, produtores adotaram postura cautelosa diante das incertezas climáticas.

    No Sul, agricultores seguraram ofertas por causa da irregularidade das chuvas. Segundo colaboradores do Cepea, a estiagem reduziu a produtividade em áreas afetadas. Por outro lado, chuvas recentes favoreceram lavouras ainda em desenvolvimento. No Paraná, em Santa Catarina e no Rio Grande do Sul, o clima melhorou as condições das plantas.

    De acordo com a Conab, a colheita alcançava 24,7% da área até 14 de fevereiro. No mesmo período de 2025, o índice era de 25,5%. Além disso, a média dos últimos cinco anos soma 27,1%.

    Milho mantém preços firmes no mercado interno

    Os preços do milho seguiram firmes, apesar das poucas negociações. O recesso de carnaval reduziu o volume de negócios no mercado interno. Ainda assim, pesquisadores do Cepea apontam sustentação nas cotações. Os produtores restringiram a oferta porque priorizam atividades no campo. Além disso, vendedores ativos no mercado spot mantiveram postura firme.

    Do lado comprador, muitos enfrentam preços elevados e entraves logísticos. A prioridade atual tem sido a entrega da soja, o que limita novas aquisições de milho.

    No campo, as atividades avançam de forma satisfatória na maior parte das regiões. Entretanto, algumas áreas do Sul ainda registram preocupação com a falta de chuvas. Em outras regiões, o clima favorece a colheita da safra de verão. Além disso, o cultivo da segunda safra evolui em boas condições.

    Nos portos, a liquidez no mercado spot permanece baixa. Mesmo assim, os embarques de fevereiro superam o ritmo observado há um ano. Esse desempenho reflete negociações antecipadas realizadas anteriormente.

  • Preço do etanol recua com mercado enfraquecido

    Preço do etanol recua com mercado enfraquecido

    O mercado de etanol registrou poucos negócios na semana pré-Carnaval em São Paulo. Além disso, compradores priorizaram aquisições pontuais e com volumes reduzidos no mercado spot.

    O levantamento do Cepea mostrou que o volume negociado entre 9 e 13 de fevereiro foi o segundo menor de 2026. Segundo pesquisadores, a entressafra limita novas negociações no spot paulista.

    Nesse contexto, usinas e distribuidoras abastecem o mercado com volumes acordados anteriormente. Como resultado, o ritmo de negócios no spot permanece enfraquecido. Diante desse cenário, os preços dos etanóis recuaram no período analisado.

    O Indicador CEPEA/ESALQ do etanol hidratado fechou a R$ 3,0203 por litro. O valor ficou 0,96% abaixo do registrado no período anterior. Já o etanol anidro encerrou a semana cotado a R$ 3,4120 por litro. O indicador apontou queda de 2,23% na mesma comparação.

    Açúcar cristal abaixo de R$ 100 no spot paulista

    Os preços do açúcar cristal branco seguem em queda no mercado spot de São Paulo. A demanda permanece enfraquecida e as negociações ocorrem de forma pontual.

    O Indicador CEPEA/ESALQ, com cor Icumsa entre 130 e 180, voltou a operar abaixo de R$ 100 por saca. O movimento começou na quarta-feira, 11, fato não observado desde outubro de 2020.

    Os pesquisadores do Cepea afirmam que compradores atuam de maneira estratégica e restrita. Eles adquirem volumes reduzidos apenas para suprir necessidades imediatas de produção. Assim, o mercado não registra formação de estoques. Além disso, agentes aguardam maior clareza sobre oferta e demanda nas próximas semanas.

    A proximidade da retomada da moagem reforça a postura cautelosa dos participantes. O movimento tende a ganhar força entre o fim de março e o início de abril.