Tag: commodities

  • Chocolate vai ficar mais caro? Super El Niño preocupa produtores

    Chocolate vai ficar mais caro? Super El Niño preocupa produtores

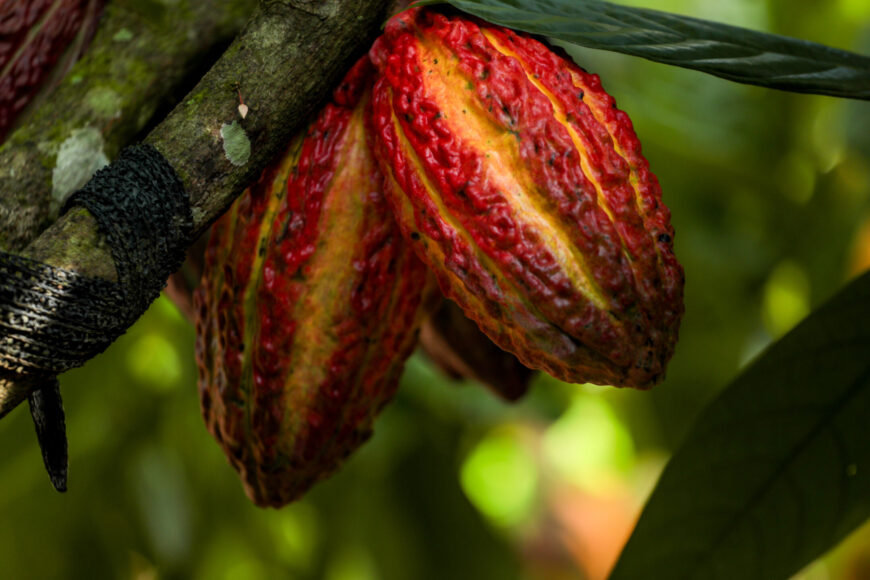
    O avanço do El Niño voltou a colocar a produção de cacau no radar de produtores e fabricantes de chocolate. Apesar dos riscos climáticos, representantes do setor avaliam que a expansão do cultivo para novas áreas pode ajudar a reduzir os efeitos de uma eventual quebra de safra sobre a oferta da matéria-prima.

    Para Arcelia Gallardo, fundadora da Mission Chocolate, uma repetição da forte escalada de preços observada anteriormente não é inevitável.

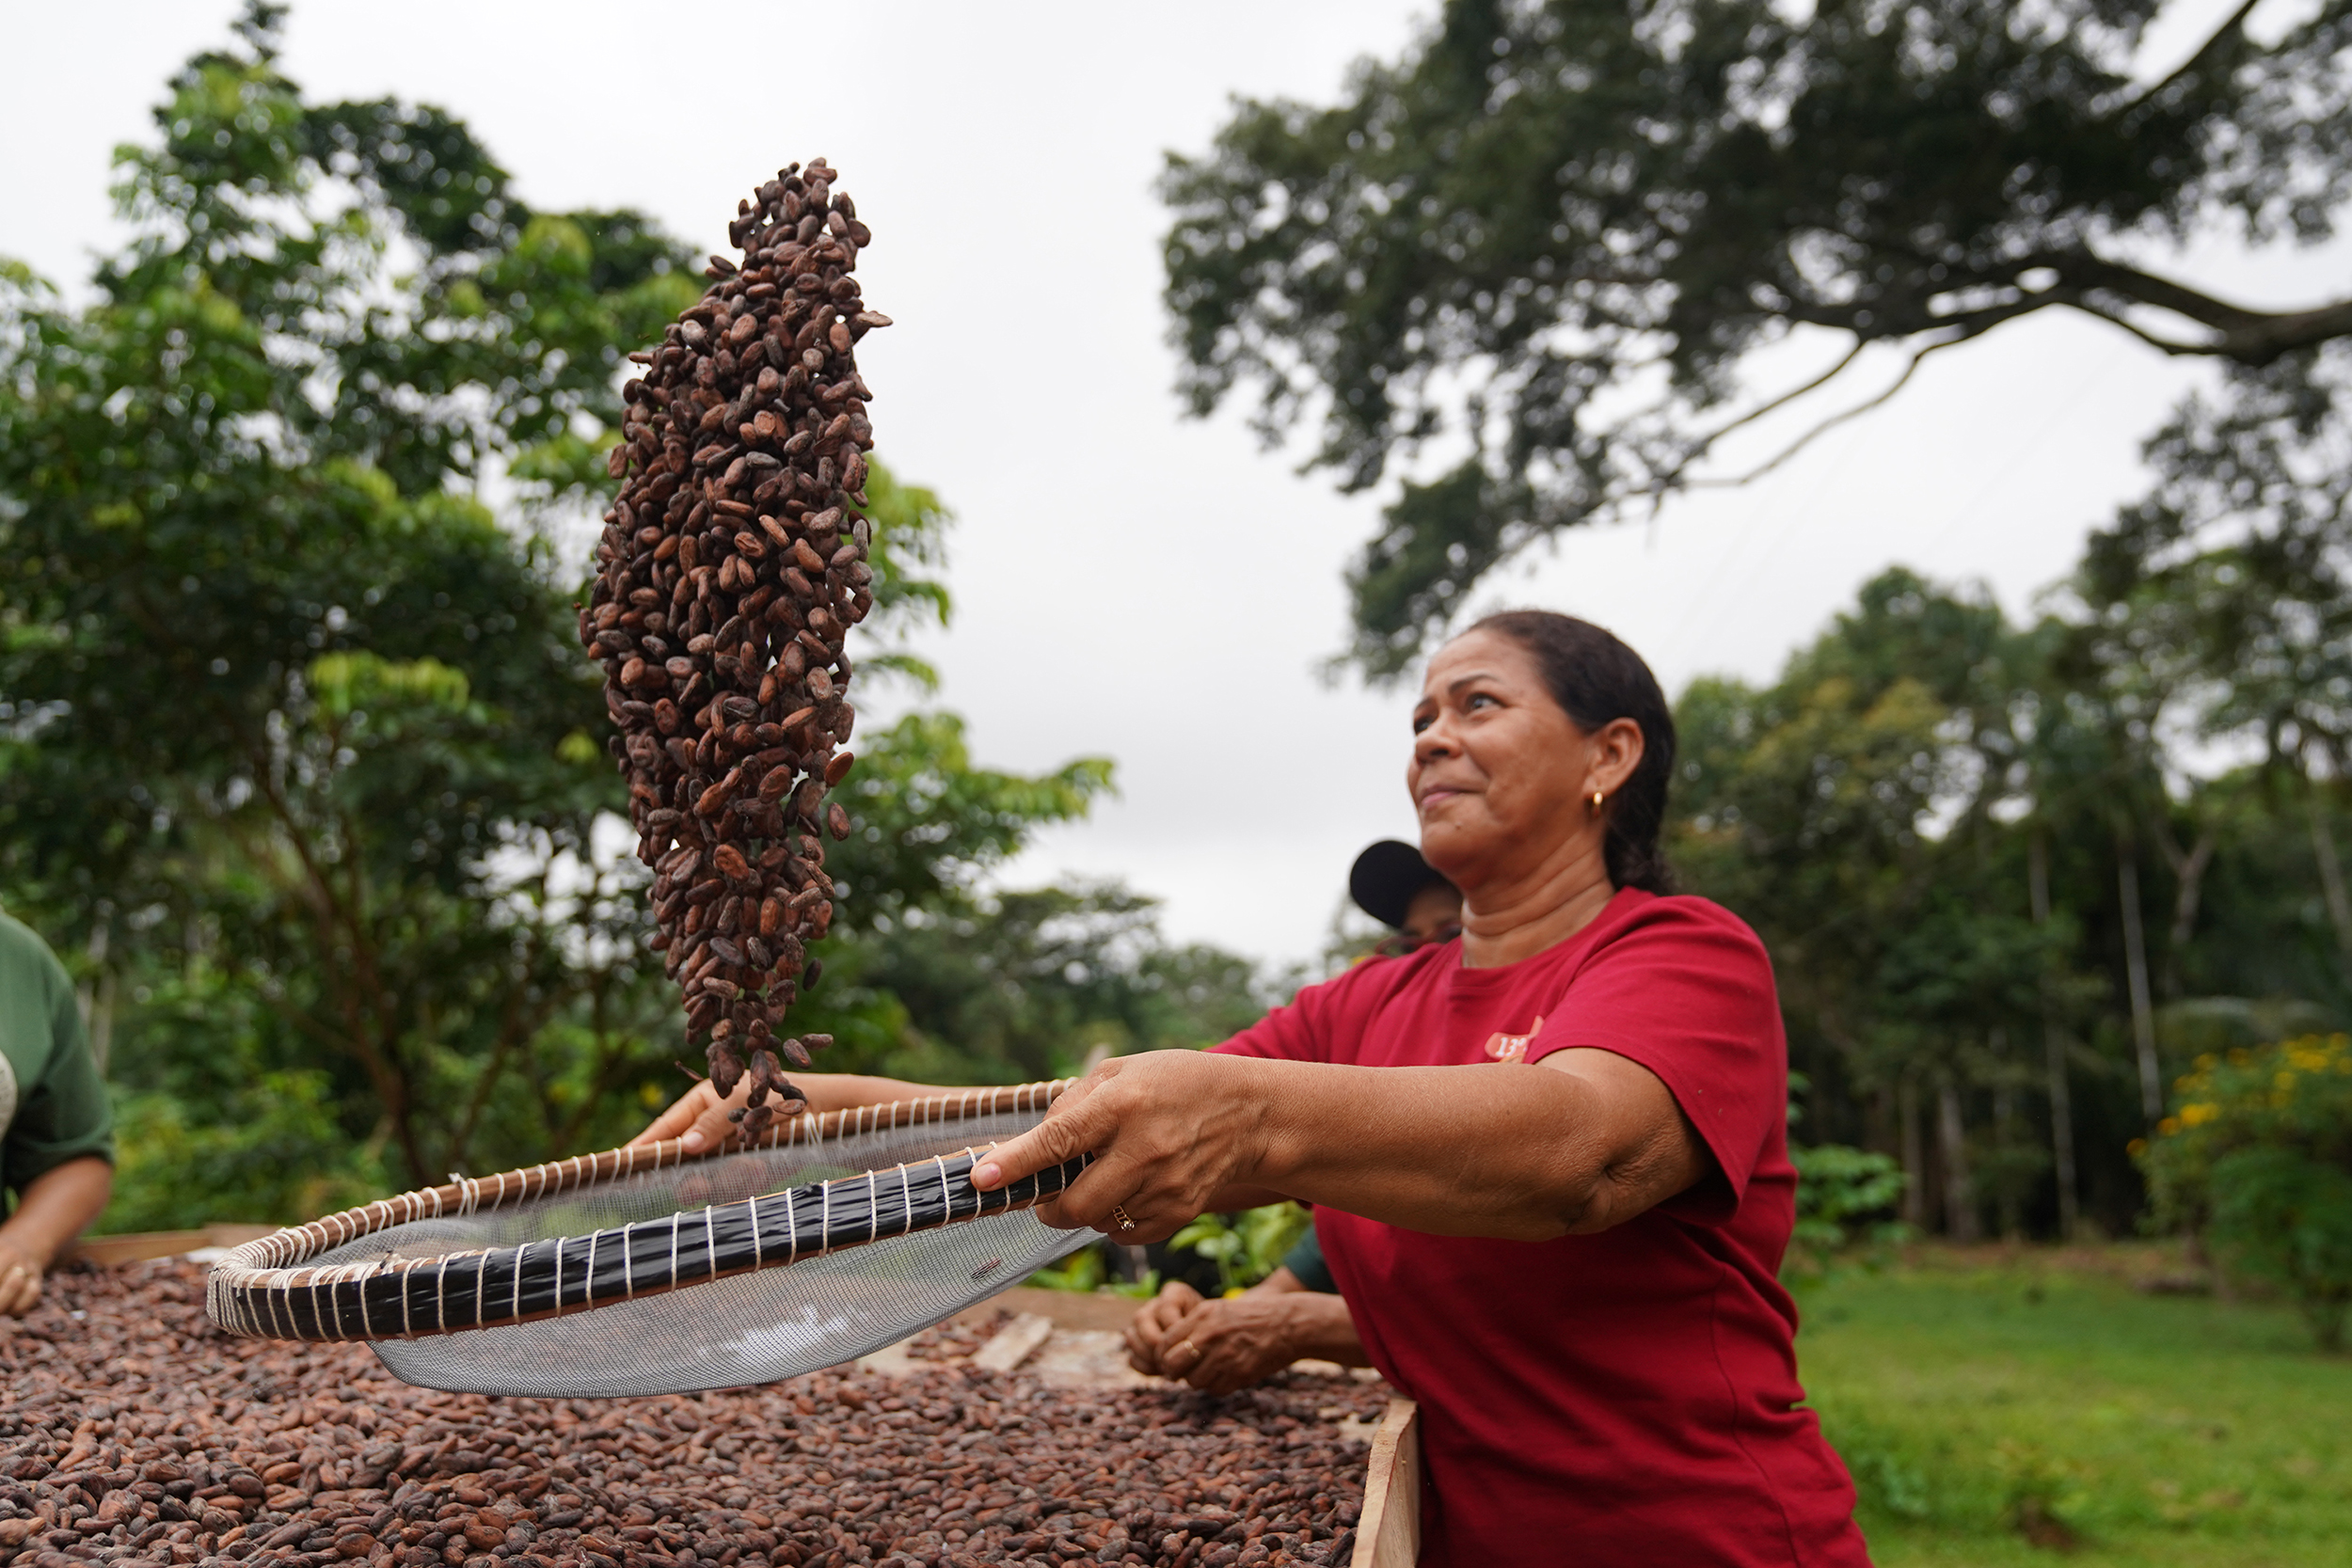
    “No Equador, os produtores plantaram milhares de pés de cacau há quatro anos porque eles estavam entendendo o que iria acontecer. Por causa dos efeitos do clima, agora temos cacau também em São Paulo”, afirma. “Onde antes não tinha cacau, agora tem.”

    A avaliação de Gallardo é que a ampliação das regiões produtoras pode funcionar como um contraponto aos problemas provocados pelo clima. Isso, porém, não elimina os riscos que o El Niño representa para a cultura.

    Alta do cacau já mudou os chocolates

    Filha de agricultores mexicanos e nascida na Califórnia, nos Estados Unidos, Gallardo trabalha com o modelo bean-to-bar, expressão usada para fabricantes que compram os grãos de cacau e controlam sua transformação até a produção das barras.

    Com a forte valorização do cacau registrada no fim de 2024, a Mission Chocolate precisou rever parte de sua estratégia. Segundo Gallardo, algumas fórmulas foram modificadas e determinados produtos passaram a ter versões menores para absorver parte do aumento dos custos.

    Arcelia Gallardo é fundadora da Mission Chocolate (Foto: Divulgação)

    Além disso, outra alternativa foi aumentar a variedade do portfólio.

    “Conseguimos pensar em outros produtos que poderíamos fazer, como confeitos banhados em chocolate, que deram muito certo.”

    Segundo a empresária, essas mudanças ajudaram a evitar que toda a elevação dos custos fosse repassada ao consumidor.

    Caso uma nova onda de valorização da matéria-prima aconteça, a Mission também aposta em cookies e produtos banhados, que demandam uma quantidade menor de chocolate do que as barras tradicionais.

    Nestlé aposta em manejo para diminuir perdas

    Entre as grandes indústrias, uma das estratégias para reduzir a vulnerabilidade da cadeia está no preparo das propriedades rurais.

    A diretora de marketing de chocolates da Nestlé, Paula Munhoz, afirma que a prevenção de perdas passa pela adoção de melhores práticas pelos fornecedores de cacau.

    Entre as medidas mencionadas estão:

    • melhoria da gestão da água;
    • distribuição de mudas com maior potencial produtivo;
    • adoção correta de técnicas de poda;
    • orientação técnica aos produtores.

    Essas ações fazem parte da estratégia da empresa para aumentar a resiliência das propriedades diante de condições climáticas adversas.

    Por meio do Nestlé Cocoa Plan, a companhia mantém uma rede de mais de 6,5 mil fazendas parceiras no Brasil, com iniciativas de assistência técnica, capacitação e adoção de práticas agrícolas mais sustentáveis.

    Com o El Niño no radar, produtores e fabricantes passam a acompanhar não apenas as cotações do cacau, mas também a distribuição das chuvas e o comportamento das lavouras nas principais regiões produtoras.

  • Preço do cacau cai, mas gigantes do chocolate ainda enfrentam impactos

    Preço do cacau cai, mas gigantes do chocolate ainda enfrentam impactos

    Apesar da recente queda nas cotações internacionais do cacau, as maiores fabricantes de chocolate do mundo ainda enfrentam dificuldades para recuperar as margens de lucro. Empresas como Barry Callebaut, Lindt e Nestlé afirmam que a alta histórica registrada nos últimos anos continua pressionando os resultados financeiros e alterando o comportamento dos consumidores.

    Os reajustes de preços aplicados pelas fabricantes reduziram o volume de vendas em diversos mercados, enquanto fatores como inflação, conflitos geopolíticos e mudanças climáticas seguem influenciando a cadeia global do cacau.

    Lindt registra queda nas vendas

    A Lindt informou que aumentou os preços em 11,8% no primeiro semestre. Como consequência, o volume de chocolates vendidos caiu 7,5%.

    Segundo o CEO da companhia, Adalbert Lechner, os preços recordes do cacau obrigaram todo o setor a realizar reajustes sem precedentes. Além disso, inflação, incertezas econômicas e conflitos internacionais reduziram o consumo.

    A empresa também destacou que a crise no Oriente Médio diminuiu o fluxo de turistas asiáticos e do Oriente Médio para a Europa, afetando o segmento de varejo voltado aos viajantes.

    Barry Callebaut amplia vendas de cacau

    A Barry Callebaut, maior fabricante mundial de produtos derivados de cacau e chocolate, informou que o consumo de chocolate caiu 4,4% no terceiro trimestre em relação ao mesmo período do ano anterior.

    Mesmo assim, o volume total comercializado pela empresa cresceu 5,7%, encerrando uma sequência de mais de dois anos de retração.

    As vendas globais de cacau avançaram 18%, impulsionadas pela correção do mercado ocorrida no início do ano.

    Nestlé também sente os efeitos

    A Nestlé informou que a valorização do cacau e do café reduziu em 2,8% seu lucro operacional subjacente no primeiro semestre.

    A área de confeitaria representa quase 10% do faturamento da companhia. A expectativa é de recuperação gradual das margens conforme os preços da matéria-prima continuem se estabilizando.

    El Niño e mudanças climáticas explicam a crise

    A forte valorização do cacau teve origem principalmente nas perdas de safra registradas na África Ocidental.

    Segundo pesquisadores da Oxford Martin School, o fenômeno El Niño provocou períodos prolongados de calor, estiagem e chuvas irregulares na Costa do Marfim e em Gana, responsáveis por cerca de 60% a 70% da produção mundial de cacau.

    Além do El Niño, o avanço das mudanças climáticas agravou ainda mais o cenário, reduzindo a produtividade das lavouras e elevando os preços internacionais da commodity.

    Mercado segue atento ao clima

    Embora haja expectativa de excedente na safra 2025/2026, a Barry Callebaut alertou que um novo episódio forte de El Niño previsto para 2026 e 2027 pode voltar a pressionar a oferta mundial.

    Analistas também afirmam que a Lindt conseguiu realizar operações de proteção de preços para 2027, estratégia que pode reduzir significativamente seus custos nos próximos anos.

    Geopolítica influencia o mercado

    Além das questões climáticas, fatores geopolíticos continuam interferindo na cadeia do cacau.

    As tarifas comerciais anunciadas pelo presidente dos Estados Unidos, Donald Trump, provocaram oscilações temporárias nos preços e interrupções na logística internacional.

    Chocolate premium

    Enquanto aguardam uma recuperação mais consistente do mercado, as fabricantes investem em inovação para atrair consumidores.

    A Lindt ampliou sua presença nas redes sociais após o sucesso da barra de chocolate inspirada no chamado “Chocolate Dubai”, lançada em dezembro de 2024 e rapidamente transformada em tendência mundial.

    Segundo Adalbert Lechner, a estratégia busca aproximar a marca dos consumidores mais jovens e transformar as redes sociais em um canal permanente de descoberta e compra.

    A Nestlé segue caminho semelhante. O CEO Philipp Navratil afirmou que a companhia ampliará os investimentos em marketing de influência, priorizando campanhas digitais, conteúdo orgânico e formatos voltados ao público jovem.

    Empresas evitam novos reajustes

    Apesar da pressão sobre os custos, as fabricantes têm buscado preservar o posicionamento premium sem depender exclusivamente de novos aumentos de preços.

    A Lindt reduziu valores de forma seletiva em mercados como Alemanha e Suíça durante o período de Natal para estimular o consumo.

    Já a Barry Callebaut aposta na expansão do segmento Gourmet, direcionado a chefs e confeiteiros, além de ampliar sua linha de chocolates especiais de maior valor agregado.

    Com a acomodação dos preços do cacau, o setor espera recuperar gradualmente a demanda. Ainda assim, especialistas alertam que eventos climáticos extremos e tensões geopolíticas continuarão sendo fatores determinantes para o mercado global da commodity.

  • Agrishow 2026 encerra com R$ 11,4 bilhões em negócios e foco em resiliência

    Agrishow 2026 encerra com R$ 11,4 bilhões em negócios e foco em resiliência

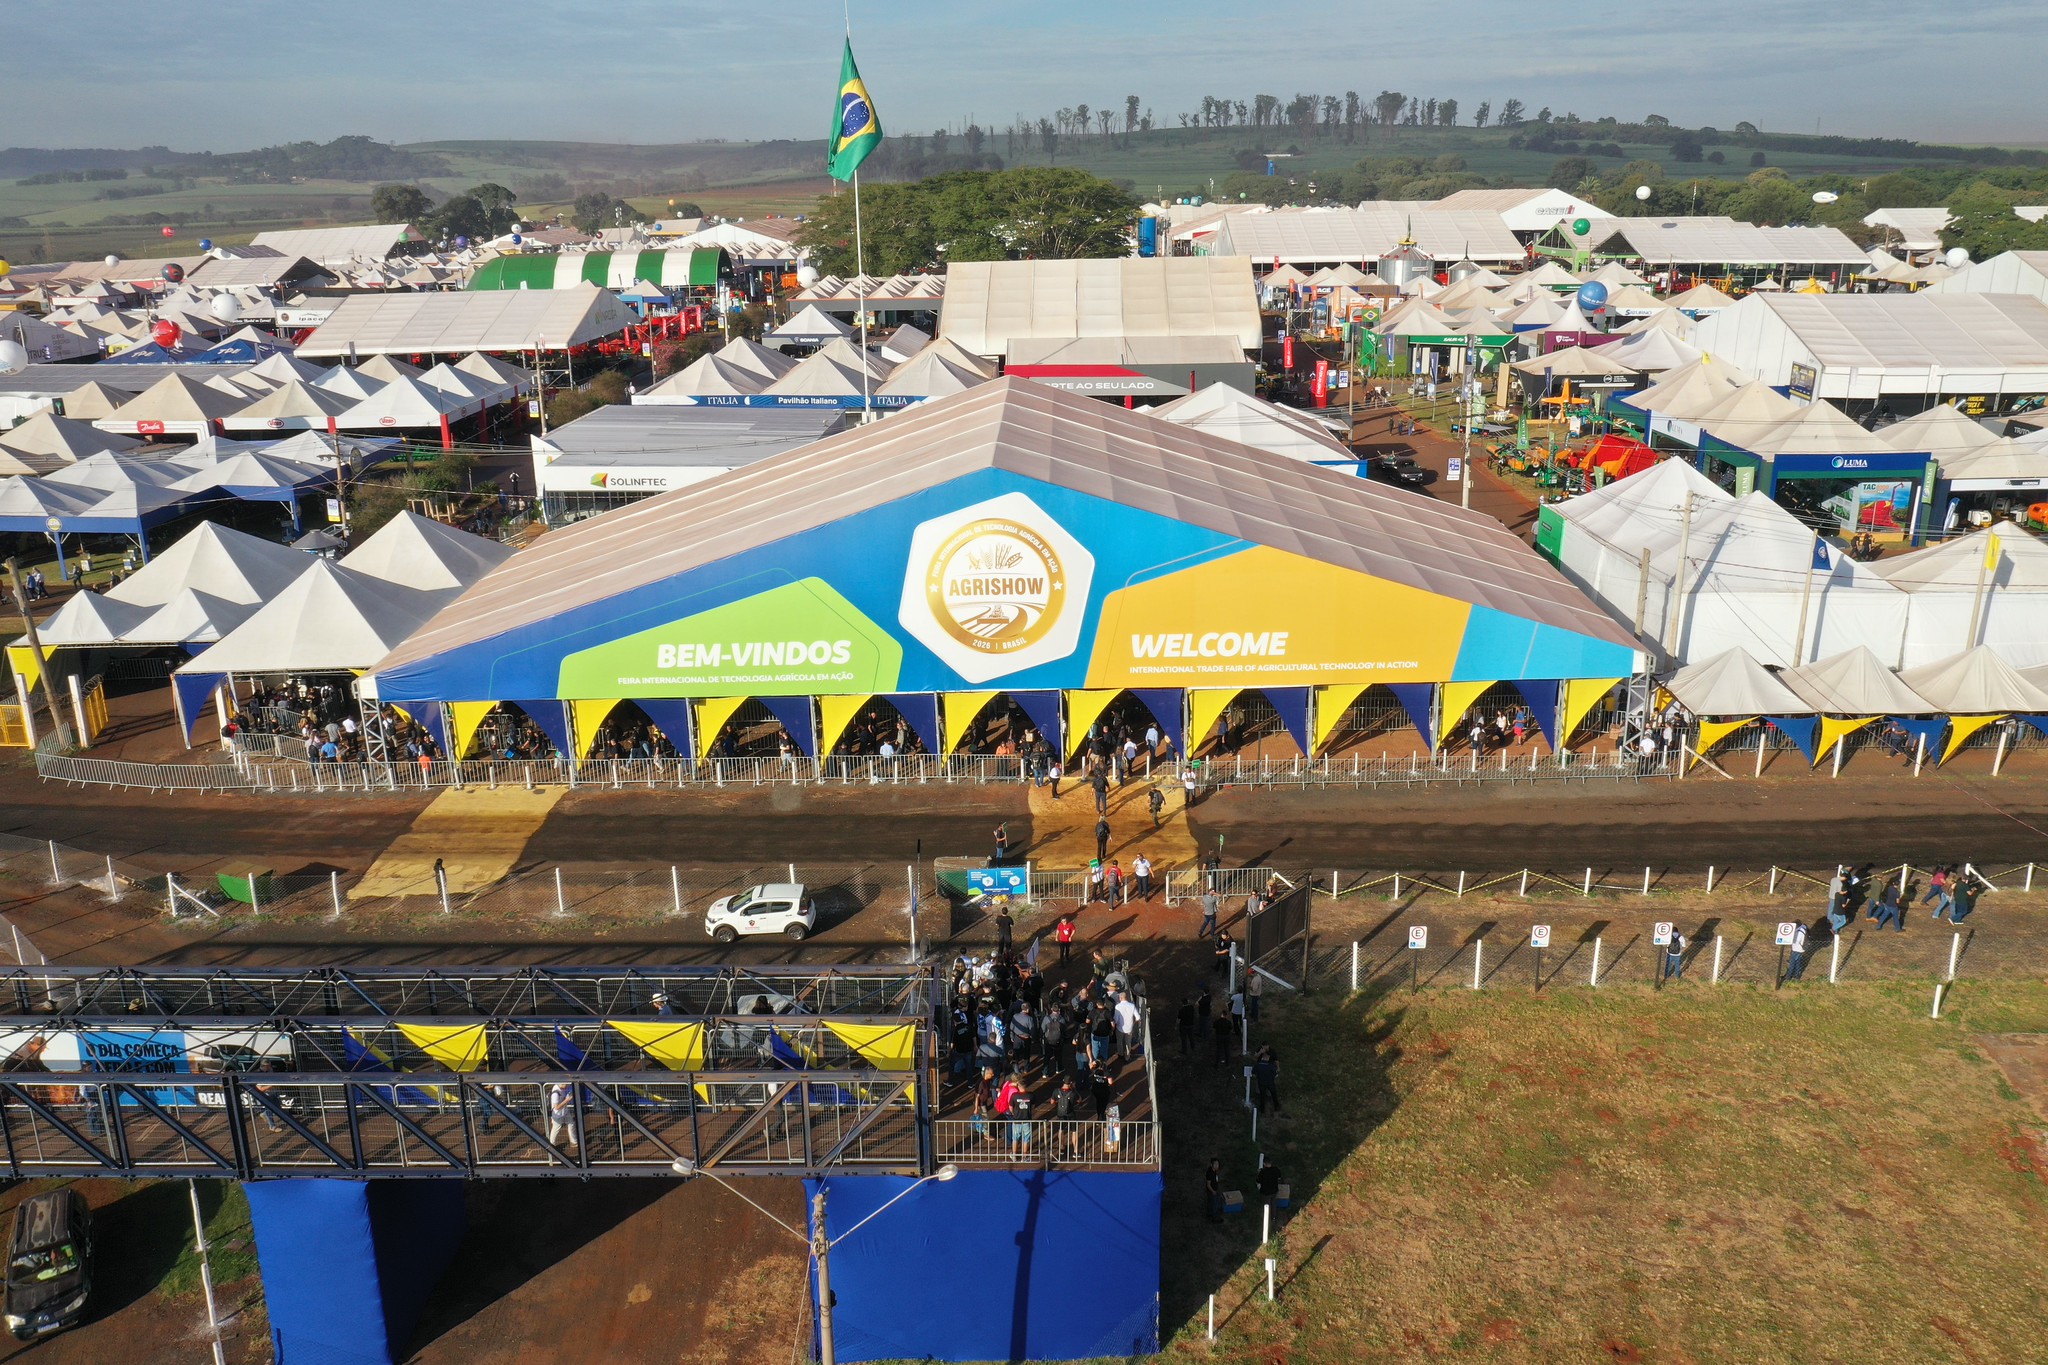
    A Agrishow, principal vitrine de tecnologia agrícola da América Latina, encerrou sua 31ª edição nesta sexta-feira (1º) com um balanço de R$ 11,4 bilhões em intenções de negócios. O montante representa uma redução de 22% em relação ao ano anterior, abrangendo os segmentos de máquinas agrícolas, irrigação e armazenagem.

    Mesmo com a retração financeira, o evento manteve o prestígio de público. Durante os cinco dias de feira, 197 mil visitantes passaram pelo recinto em Ribeirão Preto, número equivalente ao registrado na edição passada. Para atender à grande procura no feriado de 1º de maio, a organização antecipou a abertura dos portões para as 7h30 no último dia.

    Cenário Econômico e Setor de Máquinas

    O desempenho da feira reflete o momento atual do mercado nacional. De acordo com a Associação Brasileira da Indústria de Máquinas e Equipamentos (Abimaq), as vendas de máquinas e equipamentos agrícolas no mercado interno caíram 19,9% no primeiro trimestre de 2026, em comparação ao mesmo período de 2025.

    Pedro Estevão, presidente da Câmara de Máquinas e Implementos Agrícolas da Abimaq, aponta que três fatores principais explicam este recuo:

    • A manutenção de altas taxas de juros;
    • A instabilidade da variação cambial;
    • O preço desfavorável das commodities.

    Resiliência no Campo

    Apesar dos desafios econômicos, a liderança do evento mantém o otimismo. João Marchesan, presidente da Agrishow, enfatizou que a competência e a resiliência dos agricultores brasileiros garantem a continuidade dos investimentos em tecnologia para a agricultura tropical.

    Marchesan destacou que o setor atravessa um mercado desfavorável há três anos, mas acredita na recuperação cíclica da atividade. “Sabemos que a agricultura vive de ciclos e temos convicção que este e os próximos anos serão favoráveis. Estaremos preparados para continuar atendendo à demanda do mercado brasileiro”, afirmou o executivo.

  • Soja recupera fôlego em Chicago: entenda por que o preço subiu hoje

    Soja recupera fôlego em Chicago: entenda por que o preço subiu hoje

    Hoje definitivamente não é um dia qualquer para o mercado de soja. Nesta sexta-feira, 1º de maio, as cotações da oleaginosa na Bolsa de Mercadorias de Chicago (CBOT) operaram no campo positivo e entregaram um respiro que o setor esperava há algum tempo. Por trás dessa recuperação, uma combinação de fatores que vai muito além das fronteiras do campo brasileiro: guerra, chuva, petróleo e câmbio se uniram para empurrar os preços para cima.

    Para quem acompanha o mercado de commodities, essa é exatamente a dinâmica que torna a soja tão fascinante e, ao mesmo tempo, tão imprevisível.

    Petróleo e tensão geopolítica deram o tom em Chicago

    Os contratos futuros da soja negociados na CBOT fecharam o pregão com preços mais altos para o grão e o óleo, enquanto o farelo recuou. O mercado buscou suporte na disparada do petróleo, sustentada pelas tensões que persistem no Oriente Médio.

    Esse elo entre energia e grãos não é coincidência. O óleo de soja acompanhou o movimento do petróleo por ser uma alternativa na produção de biocombustíveis, e a demanda consistente por esmagamento nos Estados Unidos também contribuiu para a alta.

    No entanto, há um componente geopolítico concreto por trás dessa pressão. O mercado repercutiu declarações do presidente Donald Trump sobre o Irã, aumentando a cautela dos investidores. Quando Washington faz ameaças ao regime iraniano, o petróleo sobe, o óleo de soja sobe junto, e os contratos futuros do grão ganham sustentação quase que automaticamente.

    Entre os contratos, o vencimento maio de 2026 subiu 9,25 centavos de dólar por bushel, fechando a US$ 11,82 1/4. Já o contrato julho de 2026 avançou 7,75 centavos, encerrando a US$ 11,97 por bushel. No farelo, houve queda de US$ 3,60, para US$ 323,80 por tonelada. O óleo de soja subiu 1,60 centavo, fechando a 74,12 centavos de dólar por libra-peso.

    Chuvas nos EUA atrasam plantio e sustentam preços

    Além do cenário energético, outro fator climático entrou na equação: atrasos no plantio provocados por excesso de chuvas no Meio-Oeste americano também influenciaram positivamente os preços.

    Quando o plantio atrasa, a oferta futura de grãos fica em xeque. E mercado que enxerga risco de oferta menor tende a precificar essa incerteza com alta nos contratos futuros. Nos Estados Unidos, o plantio de soja avançou para apenas 12% da área prevista, dobrando o ritmo da semana anterior, mas a previsão de chuvas intensas no Meio-Oeste pode interromper temporariamente os trabalhos de campo.

    Por outro lado, os ganhos mais expressivos não aconteceram. Ganhos mais expressivos ao grão foram limitados pela ampla oferta vinda da América do Sul. Brasil e Argentina seguem jogando o lado oposto dessa balança, com uma colheita robusta pressionando os preços de baixo para cima.

    Brasil sente a melhora: câmbio e portos aquecem negócios

    Do lado de cá do Atlântico, o efeito foi imediato. O mercado brasileiro de soja teve um dia mais aquecido, com avanço nas cotações e maior volume de negócios, especialmente nos portos.

    Segundo o analista Rafael Silveira, da Safras & Mercado, a melhora veio principalmente da combinação entre câmbio e mercado internacional. A valorização em Chicago e o dólar mais firme trouxeram sustentação aos preços internos.

    O dólar comercial encerrou o dia com alta de 0,39%, cotado a R$ 5,0014 para venda, oscilando entre R$ 4,9793 e R$ 5,0138 ao longo da sessão. Essa proximidade do dólar à marca de R$ 5,00 foi um dos gatilhos para destravar negócios que estavam represados.

    No mercado físico, os preços subiram em várias praças. Passo Fundo (RS) subiu de R$ 124,00 para R$ 125,00 por saca, e Santa Rosa (RS) avançou de R$ 125,00 para R$ 126,00.

    O que o produtor deve monitorar nas próximas semanas

    Apesar do alívio desta sexta, o cenário segue repleto de variáveis. Os investidores aguardavam os dados semanais de exportação norte-americana, com projeções entre 200 mil e 600 mil toneladas de soja em grão. Esses números, quando divulgados, têm capacidade de reforçar ou reverter os ganhos recentes.

    Além disso, na América do Sul, chuvas persistentes na Argentina, especialmente na província de Santa Fé, têm prejudicado o avanço da colheita, o que pode reduzir a oferta sul-americana no curto prazo e dar mais sustentação às cotações internacionais.

    Para o produtor brasileiro, o recado é claro: o momento exige atenção redobrada ao câmbio, ao preço do petróleo e ao clima no Meio-Oeste americano. São esses três termômetros, aparentemente distantes do campo, que definem o preço que chega à balança na colheita.

  • Clima irregular ameaça milho safrinha e pode elevar preços no Brasil

    Clima irregular ameaça milho safrinha e pode elevar preços no Brasil

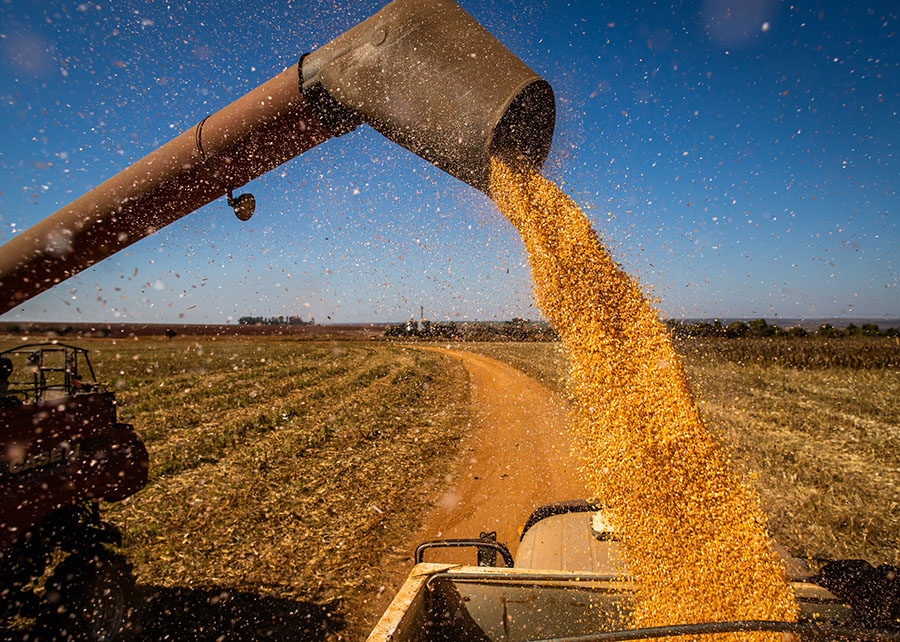
    O clima irregular já começa a redesenhar o cenário do milho safrinha no Brasil em 2026, e os efeitos podem chegar diretamente ao bolso do consumidor no segundo semestre.

    Após um início de ano marcado por chuvas mal distribuídas em importantes regiões produtoras, especialistas acendem o alerta para impactos na produtividade e possível pressão sobre os preços nos próximos meses.

    Clima irregular desafia o milho safrinha

    O desenvolvimento do milho safrinha depende de uma janela climática bastante específica. Plantado após a colheita da soja, o grão precisa de chuvas regulares nas fases iniciais e clima mais seco na colheita.

    Neste ano, porém, o comportamento do clima foge do padrão. Regiões como Paraná, Mato Grosso do Sul e partes do Centro-Oeste enfrentam períodos de estiagem intercalados com chuvas irregulares, o que compromete o desenvolvimento das lavouras.

    Além disso, o atraso no plantio da soja em algumas áreas reduziu a janela ideal para o milho, aumentando o risco de exposição a condições adversas, como frio precoce e déficit hídrico.

    Produtividade sob pressão

    Com menos água disponível em fases críticas, como germinação e enchimento de grãos, a tendência é de queda na produtividade em diversas regiões.

    Analistas do setor já revisam projeções, indicando que, mesmo com uma área plantada significativa, o rendimento médio pode ficar abaixo do esperado. Esse cenário reduz a oferta efetiva do grão no mercado.

    A situação preocupa especialmente porque o milho safrinha representa cerca de 70% a 75% da produção total de milho no Brasil. Ou seja, qualquer quebra impacta diretamente o abastecimento nacional.

    Impacto nos preços no segundo semestre

    Com a possibilidade de menor oferta, o mercado já começa a reagir. A lógica é simples: menos milho disponível tende a elevar os preços, principalmente no segundo semestre, quando a demanda segue firme.

    O grão tem papel estratégico na cadeia produtiva, sendo base para ração animal. Por isso, qualquer alta no milho afeta também os custos da produção de proteínas como frango, suínos e até carne bovina.

    Além disso, o Brasil mantém forte presença nas exportações. Caso a produção fique abaixo do esperado, o país pode reduzir volumes exportados ou priorizar o mercado interno, o que também influencia a formação de preços.

    Mercado atento ao clima e à demanda

    O comportamento do clima nos próximos meses será decisivo. Caso as chuvas se normalizem em algumas regiões, parte das perdas pode ser mitigada. No entanto, se a irregularidade persistir, o cenário de pressão sobre os preços tende a se consolidar.

    Ao mesmo tempo, a demanda internacional, especialmente da China, segue como fator-chave. Uma combinação de oferta menor e demanda aquecida pode intensificar ainda mais a valorização do milho.

    Tecnologia e gestão como resposta

    Diante desse cenário, produtores investem cada vez mais em tecnologia para reduzir riscos. Monitoramento climático, uso de sementes mais resistentes e manejo eficiente do solo tornam-se essenciais.

    Ainda assim, o clima continua sendo uma variável fora do controle — e, em 2026, ele volta ao centro das decisões no campo e no mercado.

    O desempenho do milho safrinha nos próximos meses não deve afetar apenas o agronegócio, mas toda a cadeia de alimentos, reforçando como eventos climáticos se conectam diretamente à economia.

  • China assume liderança mundial na produção de tambaqui

    China assume liderança mundial na produção de tambaqui

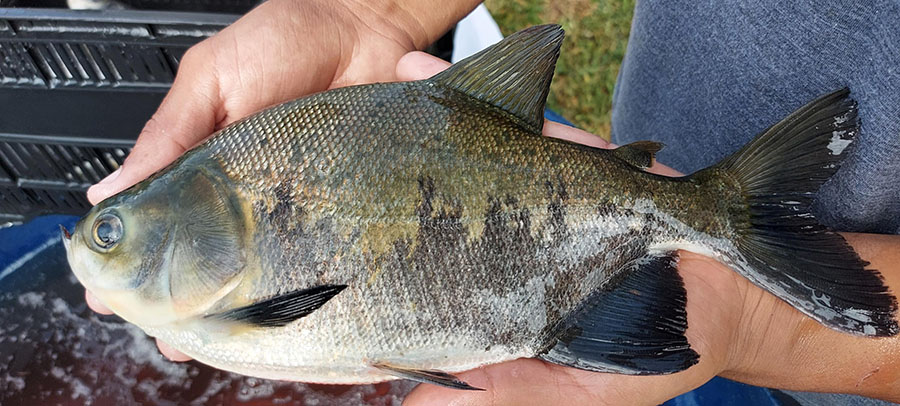
    A China ultrapassou o Brasil e assumiu a liderança mundial na produção de tambaqui, transformando o peixe amazônico em mais uma commodity da aquicultura global. O país asiático aplicou ao Colossoma macropomum o mesmo modelo industrial que já o consolidou como maior produtor mundial de proteína aquática: planejamento de longo prazo, forte apoio estatal, integração logística e produção em larga escala.

    A mudança ocorreu de forma silenciosa nos últimos anos, reposicionando a espécie dentro das cadeias globais de proteína animal. O Brasil produziu 113 mil toneladas de tambaqui em 2024, representando um crescimento de 3,92% em relação ao ano anterior, segundo dados do Instituto Brasileiro de Geografia e Estatística (IBGE).

    A ascensão chinesa contrasta com a trajetória brasileira. Enquanto o país sul-americano concentra a produção no consumo interno e em feiras regionais, especialmente nas regiões Norte, Nordeste e Centro-Oeste, a China estruturou cadeias completas que incluem processamento industrial de filés, produtos congelados e logística voltada à exportação contínua.

    Características biológicas atraem mercado internacional

    O sucesso do tambaqui fora do Brasil está diretamente ligado às suas características biológicas. O peixe apresenta crescimento rápido, rusticidade e excelente conversão alimentar, fatores essenciais para sistemas de aquicultura intensiva. Além disso, a espécie tolera variações ambientais, adapta-se bem a altas densidades de cultivo e possui carne branca de sabor suave, com ampla aceitação do consumidor.

    Essas características despertaram o interesse de países com forte tradição em aquicultura industrial. Para a China, que busca espécies eficientes para atender seu gigantesco mercado interno e manter fluxo constante de exportações, o tambaqui encaixou-se de forma quase ideal no modelo produtivo.

    Modelo industrial chinês versus produção brasileira

    A entrada do tambaqui na matriz aquícola chinesa ocorreu por meio de programas controlados de introdução, adaptação genética e aprimoramento dos sistemas de cultivo. Em pouco tempo, a espécie passou a ser criada em tanques escavados, estruturas semi-intensivas e sistemas altamente tecnificados, com controle rigoroso de alimentação, sanidade e processamento pós-abate.

    O diferencial chinês está na escala produtiva, na logística integrada, no processamento com valor agregado e na capacidade de manter fornecimento estável ao mercado global. No Brasil, o tambaqui é ainda majoritariamente associado ao consumo fresco, comercializado em feiras locais e mercados regionais, o que limita volumes e padronização para exportação.

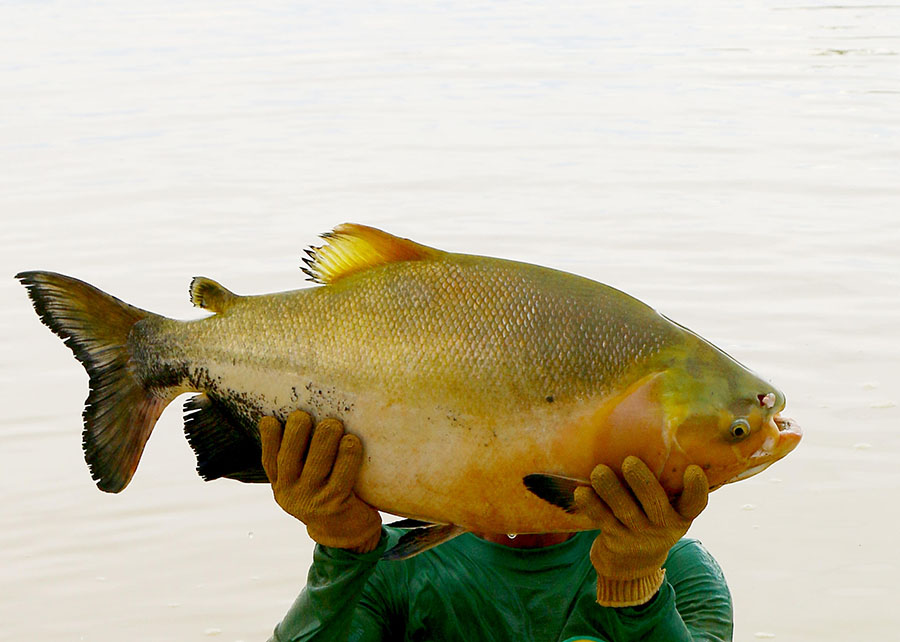
    Foto: Frank Nery/Secom Rondônia

    Dados de organismos internacionais como a FAO indicam que a expansão da aquicultura chinesa ocorre de forma consistente desde os anos 2000, com forte apoio estatal, investimentos em pesquisa aplicada e políticas voltadas à segurança alimentar.

    Brasil mantém protagonismo científico e genético

    Mesmo tendo sido superado em volume de produção, o Brasil continua sendo a principal referência mundial em genética, pesquisa e desenvolvimento tecnológico do tambaqui. O país concentra os principais bancos genéticos da espécie e domina tecnologias de reprodução, larvicultura e engorda em clima tropical.

    Universidades, centros de pesquisa e empresas brasileiras foram responsáveis por avanços decisivos nessas áreas, muitos deles posteriormente adotados em outros países. Na prática, parte relevante do conhecimento aplicado hoje na Ásia tem origem em pesquisas conduzidas no território brasileiro.

    Produção nacional em números

    O IBGE apurou que o volume total de peixes de água doce para consumo alcançou, em 2024, a marca de 724,8 mil toneladas. Desse total, a tilápia contribuiu com 499 mil toneladas (68,89%) e os peixes redondos (tambaqui, pacu, pirapitinga e seus híbridos) contribuíram com 177 mil toneladas (24,4%).

    A Região Norte se mantém como principal produtora, respondendo por 62,3% do total de peixes redondos, com destaque para Rondônia, que concentra 33,5% da produção nacional. No estado, o tambaqui representa 93,8% do pescado cultivado.

    O Mato Grosso aparece em segundo lugar com 16,3% da produção, onde predominam o tambacu e a tambatinga. O Maranhão responde por 12,3% da produção nacional, com divisão equilibrada entre o tambaqui e os híbridos.

    Desafios  para o Brasil

    A mudança no eixo da produção mundial de tambaqui evidencia um movimento maior da aquicultura contemporânea:. Quem domina escala, logística e industrialização lidera o mercado, mesmo quando a espécie tem origem em outro país.

    Enquanto a China transforma o tambaqui em uma proteína global, o Brasil enfrenta o desafio de converter seu protagonismo científico em maior competitividade industrial, agregando valor, ampliando escala e fortalecendo sua presença internacional.

    tambaqui
    Foto: Siglia Souza/Embrapa

    Segundo o Ministério da Pesca e Aquicultura, o tambaqui é a espécie nativa mais produzida no país por seu rápido crescimento e sua ótima qualidade. O peixe que nasceu na Amazônia agora circula pelo mundo. E o futuro dessa cadeia depende de como o país de origem irá se posicionar nesse novo cenário globalizado.

    A produção aquícola de tambaqui aumentou de 13 mil toneladas em 2000 para 142 mil toneladas em 2016, segundo dados da Organização das Nações Unidas para Alimentação e Agricultura (FAO). A FAO destaca que existe enorme potencial para o cultivo da espécie em grande e pequena escala.

    A aquicultura mundial tem crescido de forma consistente. A produção global de pesca e aquicultura em 2022 atingiu 223,2 milhões de toneladas, um aumento de 4,4% em relação a 2020. Pela primeira vez na história, a aquicultura de animais aquáticos superou a pesca extrativa em volume de produção.

  • Commodities: Brasil, guerra comercial e clima definem preços em 2026

    Commodities: Brasil, guerra comercial e clima definem preços em 2026

    O mercado global de commodities enfrentará em 2026 um cenário de incertezas políticas e climáticas que definirão os preços de produtos agrícolas essenciais. A Hedgepoint Global Markets lançou seu relatório anual “Mercado de Commodities: Retrospectiva 2025 e Perspectivas 2026”, que identifica os principais riscos e oportunidades para o setor.

    As políticas tarifárias do governo americano devem redesenhar fluxos comerciais globais, com a relação EUA-China mantendo-se como epicentro das tensões geopolíticas. No Brasil, as eleições presidenciais e legislativas de outubro surgem como o principal vetor de volatilidade em mercados emergentes, segundo o documento.

    Juros e política monetária impactam commodities

    Bancos centrais buscarão equilibrar controle inflacionário e estímulo ao crescimento. O Federal Reserve e o Banco Central Europeu devem estabilizar taxas após os cortes realizados em 2025. No Brasil, a Selic pode encerrar 2026 em torno de 12%, com espaço para reduções condicionadas à ancoragem das expectativas de inflação.

    “Esse pano de fundo macroeconômico e geopolítico será determinante para os mercados de commodities, que também enfrentam desafios próprios ligados à oferta, demanda e clima”, ressalta Thais Italiani, gerente de Inteligência de Mercado na Hedgepoint.

    Açúcar

    O mercado de açúcar registrou tendência baixista em 2025. O Centro-Sul brasileiro apresentou bons resultados de moagem com mix açucareiro elevado, gerando produção robusta. No Hemisfério Norte, perspectivas positivas de produção reforçaram o sentimento de baixa.
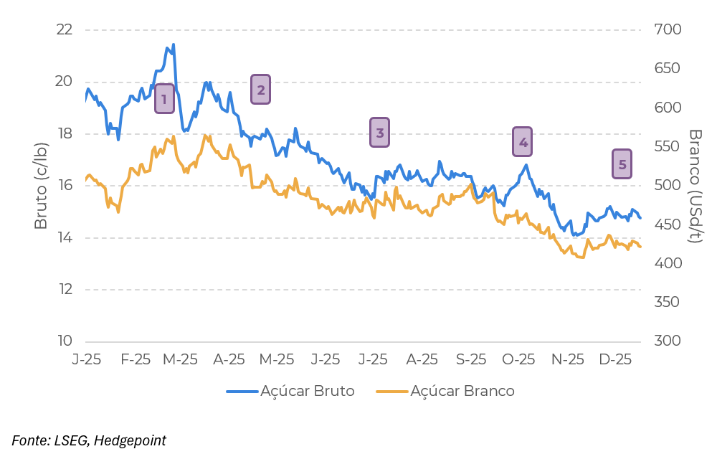
    O clima durante o desenvolvimento da safra 26/27 no Brasil será determinante para moagem e qualidade. A paridade entre etanol e açúcar pode alterar o mix das usinas, elevando ou reduzindo a produção conforme a rentabilidade de cada produto.

    A colheita 25/26 no Hemisfério Norte e, principalmente, as decisões da Índia sobre cotas de exportação serão cruciais para os fluxos comerciais no início do ano.

    “Entramos 2026 com um balanço confortável, mas altamente sensível ao mix no Brasil e às decisões da Índia. Uma leitura fina de paridade etanol-açúcar será essencial para mapear preços e janelas de hedge”, diz Carlos Murilo Mello, Head de Açúcar e Etanol da Hedgepoint.

    Cacau mantém volatilidade com oferta incerta

    O mercado de cacau registrou forte volatilidade em 2025. A safra 24/25 sofreu com restrições de produção na África Ocidental, associadas a clima adverso e problemas estruturais. Preços elevados reduziram a moagem, principal indicador de consumo.
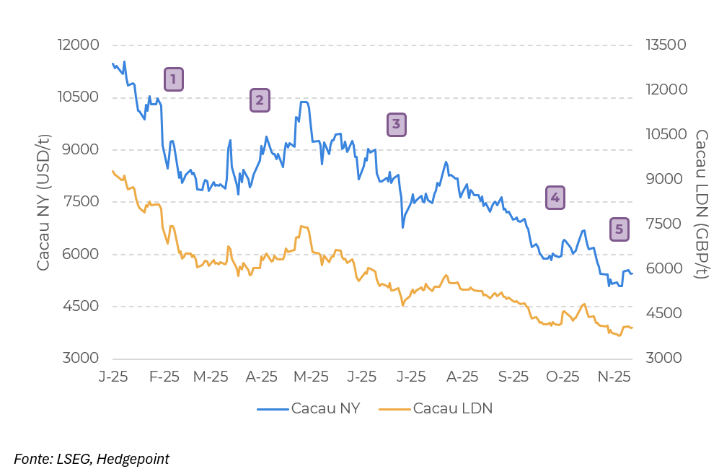
    Apesar da perspectiva de superávit em 25/26, o clima na África Ocidental continuará crítico. Períodos sem chuva entre abril e junho de 2026 podem afetar volume e qualidade na transição entre a safra principal e a intermediária, sustentando preços.

    “O cacau permanece um mercado muito sensível. Melhora de produção em África Ocidental e Equador aponta para superávit, mas o clima e a elasticidade da demanda ao preço exigem cautela”, avalia Carolina França, analista de Inteligência de Mercado da Hedgepoint.

    Café: volatilidade extrema e recordes de preço

    O café enfrentou um ano desafiador em 2025, com volatilidade extrema e recordes de preço no primeiro semestre. Menor produção brasileira e estoques globais apertados pressionaram cotações. As tarifas americanas em julho adicionaram incerteza ao mercado.

    A partir de janeiro de 2026, a chegada ao mercado da safra 25/26 de América Central, Oeste Africano, Vietnã e Colômbia tende a aumentar a oferta, permitindo leve recomposição dos estoques e trazendo possível pressão nas cotações.
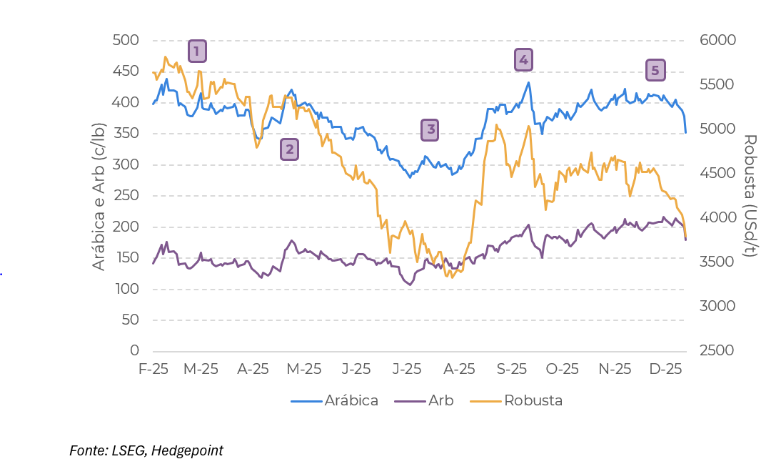
    A colheita brasileira 26/27, prevista para meados de 2026, deve registrar provável aumento de produção, ampliando estoques e trazendo pressão baixista. O mercado seguirá atento ao ritmo de comercialização do Brasil e a eventuais desafios climáticos.

    “A recomposição de estoques no início do ano não elimina a volatilidade. Brasil continua sendo o pêndulo, e qualquer surpresa climática pode reprecificar rapidamente a curva”, afirma Laleska Moda, analista de Inteligência de Mercado da Hedgepoint.

    Soja: China e biodiesel americano no radar

    O complexo soja (grão, farelo e óleo) registrou mercado lateralizado em 2025 por forças opostas de oferta e demanda. Safra recorde na América do Sul contrastou com tendência de safra menor nos EUA. A menor demanda pela soja americana durante a guerra comercial competiu com o crescimento do esmagamento e a perspectiva de aumento da mistura de biocombustíveis.
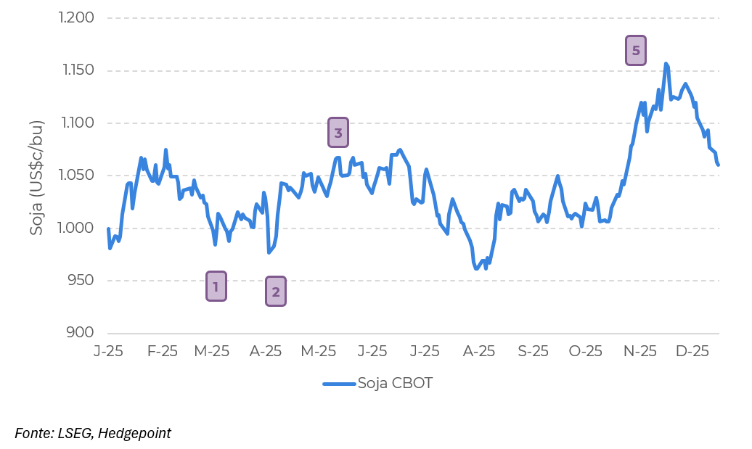
    O volume que a China comprará de soja norte-americana na temporada 25/26 define parte importante do mercado, após o compromisso de compras de pelo menos 25 milhões de toneladas ao longo do ano.

    A indefinição sobre biodiesel nos EUA em 2025 empurra efeitos para 2026, com impacto estrutural sobre óleos vegetais e farelo. Clima irregular em momentos de plantio e desenvolvimento em Brasil e Argentina gera dúvidas sobre o potencial real de produção sul-americana.

    “A dinâmica do complexo soja em 2026 vai depender especialmente de três engrenagens: China, biodiesel nos EUA e clima na América do Sul e EUA. O timing de cada uma pode trazer um ambiente diferente da lateralidade registrada na maior parte de 2025”, diz Luiz Roque, coordenador de Inteligência de Mercado da Hedgepoint.

    Milho e trigo: produções crescentes pressionam cotações

    Os EUA colheram em 2025 a maior safra de milho da história, resultado de aumento de área e clima favorável. As exportações superaram expectativas pela competitividade de preço. No trigo, grandes produtores ampliaram produção, elevando a oferta global a níveis recordes.

    Se o clima ajudar na América do Sul, Brasil e Argentina podem elevar produção de milho na safra 25/26. O fenômeno La Niña traz risco, sobretudo para a safra argentina entre janeiro e fevereiro.
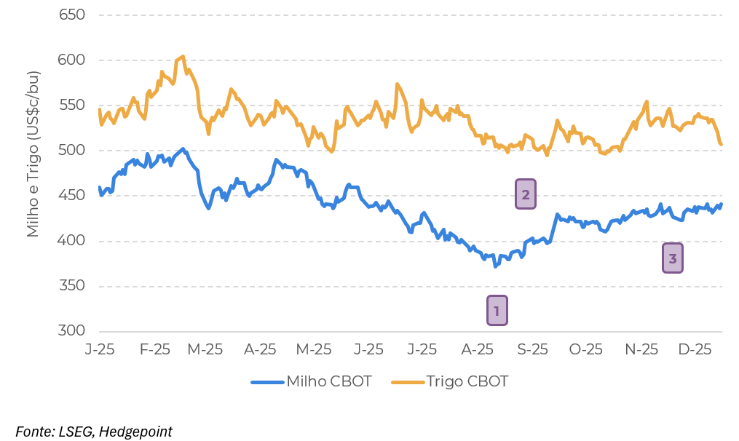
    No Brasil, atrasos no plantio da soja no quarto trimestre de 2025 podem postergar o milho safrinha no primeiro trimestre de 2026, elevando risco climático. Ainda assim, a tendência aponta aumento de área, potencialmente resultando em nova grande produção.

    Margens apertadas do algodão podem levar a migrações de áreas para o milho na segunda safra. A demanda por etanol de milho ganha tração com novas plantas previstas para 2026.

    “O binômio clima-área segue no comando. O avanço do etanol de milho no Brasil adiciona um novo piso de demanda, enquanto o mix de culturas nos EUA será decidido pelo pulso de preços até março”, explica Luiz Roque.

    Óleo de palma: Indonésia e Malásia elevam produção

    Indonésia e Malásia registraram grandes produções em 2025. China e Índia reduziram importações, pressionando os preços e invertendo o spread frente ao óleo de soja.

    China e Índia devem reacelerar importações em 2026, dando suporte aos preços. A Indonésia pode implementar B50 (mistura de biodiesel a 50%), elevando consumo doméstico e reduzindo oferta exportável.
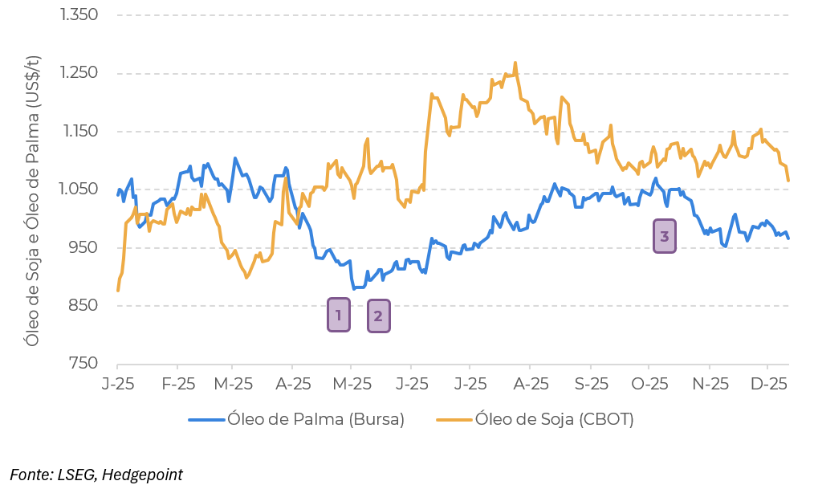
    O fenômeno La Niña com chuvas acima da média no Sudeste Asiático pode atrapalhar logística até fevereiro, afetando prêmios e disponibilidade.

    Geopolítica adiciona risco a logística e energia

    Tensões geopolíticas voltaram a ganhar destaque em 2025 e adicionaram volatilidade ao petróleo. O conflito entre Israel e Irã elevou o risco de escalada militar para além do Oriente Médio.

    No leste europeu, a continuidade do conflito Rússia-Ucrânia reabriu o debate sobre financiamento europeu ao lado ucraniano, enquanto os EUA recuaram na busca por um acordo definitivo.

    O mapa de risco permanece ativo em 2026, com custos logísticos, prêmios de risco e fluxos alternativos no radar de tradings e indústrias.
  • Queda no preço da ureia muda estratégia de compra de fertilizantes

    Queda no preço da ureia muda estratégia de compra de fertilizantes

    O mercado de fertilizantes nitrogenados passa por uma reconfiguração. Com uma queda acumulada de aproximadamente 18% nos preços da ureia nos portos brasileiros desde o final de agosto, os produtores rurais começam a reavaliar suas estratégias de compra para a próxima safra. A informação consta no relatório semanal da StoneX, empresa global de serviços financeiros.

    Ao longo de 2025, os altos custos fizeram muitos agricultores migrarem para fertilizantes de menor concentração, como o sulfato de amônio (SAM), em busca de melhor custo-benefício. Agora, a forte desvalorização da ureia está revertendo esse movimento.

    Tomás Pernías, analista de Inteligência de Mercado da StoneX, explica que a demanda global mais fraca e uma oferta estável nos principais países produtores pressionaram as cotações para baixo. “Em algumas semanas, a retração superou US$ 10 por tonelada, o que evidencia a falta de sustentação dos preços no mercado internacional”, detalha Pernías.

    Retomada da competitividade e incertezas para 2026

    A queda de preço devolveu à ureia a competitividade frente a alternativas como o SAM e o nitrato de amônio (NAM). Este movimento se acentuou porque a própria demanda pelo sulfato de amônio elevou suas cotações nas últimas semanas.

    No entanto, ainda persistem dúvidas sobre a preferência dos compradores brasileiros em 2026. A StoneX alerta que um volume significativo de SAM já está programado para chegar ao país, o que deve garantir oferta abundante no curto prazo. A decisão final entre os tipos de fertilizante dependerá da trajetória de preços nos próximos meses.

    Cenário global pode trazer volatilidade

    Além da dinâmica interna, fatores internacionais exigem atenção. O período de aplicação de fertilizantes nos Estados Unidos e na China deve movimentar o mercado global. Outro ponto crítico é a demanda da Índia, cujas grandes licitações costumam causar volatilidade nos preços mundiais.

    Pernías conclui com um alerta aos compradores: “É fundamental acompanhar de perto esses movimentos. Eventos como as compras indianas e a sazonalidade de grandes consumidores podem gerar oscilações importantes e impactar diretamente os custos de aquisição no Brasil”.

  • Brasil bate recorde histórico em exportações para o Canadá

    Brasil bate recorde histórico em exportações para o Canadá

    O Brasil estabeleceu um novo marco nas exportações para o Canadá em 2025. Entre janeiro e setembro, as vendas brasileiras ao país norte-americano somaram US$ 5,08 bilhões, representando um crescimento de 14% comparado ao mesmo período do ano anterior. Os dados fazem parte do Quick Trade Facts (QTF), relatório trimestral da Câmara de Comércio Brasil-Canadá (CCBC).

    O valor supera em mais de US$ 600 milhões o recorde anterior, registrado em 2024, consolidando a trajetória ascendente do comércio bilateral entre as duas nações.

    As importações brasileiras de produtos canadenses também apresentaram expansão, com alta de 7% no acumulado do ano, totalizando US$ 2,36 bilhões. O resultado gerou um saldo comercial positivo de US$ 2,7 bilhões para o Brasil.

    A corrente de comércio entre os países,que soma exportações e importações, alcançou US$ 7,45 bilhões, crescimento de 12% em relação a 2024.

    Competitividade supera valorização cambial

    Um dos destaques da análise da CCBC é o crescimento das exportações brasileiras mesmo diante da valorização gradual do real frente ao dólar canadense. Normalmente, quando a moeda brasileira se fortalece, os produtos nacionais ficam mais caros para compradores estrangeiros, reduzindo a competitividade.

    “O desempenho confirma que os produtos brasileiros continuam ganhando espaço no mercado canadense pela qualidade, diversificação de portfólios e pelo cenário econômico mundial atual”, afirma Hilton Nascimento, diretor-presidente da CCBC.

    Nascimento também destaca o impacto das tarifas impostas pelos Estados Unidos a diversos países. “O tarifaço que foi imposto pelos Estados Unidos a vários países ajudou a impulsionar ainda mais a relação bilateral entre Brasil e Canadá que já vinha em alta”, complementou o executivo.

    Ouro lidera lista de produtos exportados

    O bulhão dourado (ouro em forma bruta) manteve a liderança absoluta nas exportações brasileiras ao Canadá. No terceiro trimestre de 2025, as vendas do metal precioso somaram US$ 1,79 bilhão, um salto de 43,8% frente ao mesmo período de 2024.

    Outros destaques incluem:

    • Alumina calcinada: US$ 883,1 milhões (crescimento de 37%)
    • Café verde: US$ 177,6 milhões (alta de 16%)
    • Carne suína: crescimento significativo no período
    • Óxido de alumínio: expansão na categoria de produtos da indústria de transformação

    Apesar da queda em itens como aeronaves e açúcar, a combinação de commodities minerais e agrícolas continua sustentando o bom desempenho da balança comercial. A participação do Canadá nas exportações totais do Brasil subiu de 1,7% para 2% no período analisado.

    Importações: fertilizantes e tecnologia em destaque

    As compras brasileiras de produtos canadenses cresceram 7% no acumulado de 2025, com destaque para insumos industriais e tecnológicos.

    No terceiro trimestre, os cloretos de potássio lideraram as importações, somando US$ 1,09 bilhão, alta de 6% em relação ao mesmo período de 2024. Outros produtos com desempenho expressivo incluem:

    • Turborreatores: US$ 113,8 milhões (aumento de 28%)
    • Helicópteros de até 2 mil kg: US$ 32,9 milhões (crescimento de 20%)
    • Enxofre a granel: US$ 28,1 milhões (salto de 678%)

    Nióbio, moldes industriais e betume de petróleo também registraram aumentos significativos, evidenciando a continuidade dos fluxos comerciais em setores estratégicos como alta tecnologia e energia.

    Para Hilton Nascimento, os números vão além de um simples recorde. “Mais do que um recorde comercial, esses números refletem o amadurecimento das relações econômicas entre Brasil e Canadá e o início de um novo ciclo de oportunidades”, conclui o presidente da CCBC.

    O Canadá consolida-se como parceiro estratégico do Brasil no comércio exterior, especialmente como fornecedor importante para a indústria brasileira nos segmentos químico, farmacêutico e de equipamentos pesados.

  • China restabelece licenças de importação de soja para empresas dos EUA

    China restabelece licenças de importação de soja para empresas dos EUA

    A China voltará a conceder licenças de importação de soja para três empresas norte-americanas. Assim, encerrará a suspensão das importações de toras de madeira dos Estados Unidos a partir de 10 de novembro, informou a autoridade aduaneira chinesa nesta sexta-feira. A decisão representa mais um sinal de alívio nas tensões comerciais entre os dois países.

    As suspensões de licenças aplicadas à cooperativa agrícola CHS, à exportadora global de grãos Louis Dreyfus Company Grains Merchandising e à operadora de terminais de exportação EGT haviam sido impostas em março, em meio ao agravamento das disputas comerciais.

    A interrupção das importações de toras dos EUA ocorreu como medida de retaliação após a ordem do então presidente norte-americano Donald Trump, em 1º de março, para investigar as importações de madeira.

    O sentimento dos investidores melhorou depois que Trump se reuniu com o líder chinês Xi Jinping, na Coreia do Sul. Reduzindo os temores de que as duas maiores economias do mundo abandonassem os esforços para resolver seus impasses comerciais.

    Após o encontro, Pequim suspendeu tarifas sobre alguns produtos agrícolas norte-americanos impostas em março. E retomou compras modestas de commodities dos EUA, incluindo duas cargas de trigo. A estatal chinesa COFCO também adquiriu três embarques de soja dos Estados Unidos antes da reunião entre os líderes.

    Mesmo assim, os operadores permanecem cautelosos, já que ainda vigora uma tarifa de 10% sobre todas as importações norte-americanas, inclusive produtos agrícolas. O que limita as expectativas de uma recuperação mais ampla no fluxo comercial.