Tag: plano safra

  • Crédito rural cresce 7% no Plano Safra 2025/26 e alcança R$ 354,4 bilhões até fevereiro

    Crédito rural cresce 7% no Plano Safra 2025/26 e alcança R$ 354,4 bilhões até fevereiro

    O crédito rural empresarial continua em expansão no ciclo 2025/2026 do Plano Safra. Entre julho de 2025 e fevereiro de 2026, o total contratado chegou a R$ 354,4 bilhões, o que representa alta de 7% em relação aos R$ 330,8 bilhões registrados no mesmo período da safra anterior, de acordo com o Boletim de Crédito Rural divulgado pelo Ministério da Agricultura e Pecuária (Mapa).

    Os recursos efetivamente liberados nas contas dos produtores somaram R$ 342,9 bilhões, avanço de 4% no comparativo anual. O bom desempenho foi impulsionado principalmente pela alta das Cédulas de Produto Rural (CPR) e pela expansão do crédito para industrialização agrícola, que compensaram retrações nas modalidades tradicionais de custeio e investimento.

    CPR e industrialização puxam crescimento

    As CPRs emitidas por produtores em favor de instituições financeiras foram o principal motor da expansão. As contratações atingiram R$ 163,4 bilhões, um salto de 39% sobre o ciclo anterior. Somadas às operações de custeio tradicional, o volume total destinado ao financiamento da safra chegou a R$ 269,8 bilhões, alta de 12%.

    A industrialização agropecuária também ganhou destaque, com crescimento de 56% nas contratações, totalizando R$ 22,2 bilhões. As concessões acompanharam o ritmo e avançaram 51%, chegando a R$ 21,5 bilhões.

    Linhas tradicionais recuam

    Na direção oposta, as linhas tradicionais de financiamento recuaram. O custeio contratado caiu 13%, para R$ 106,4 bilhões, enquanto as liberações efetivas recuaram 16% (R$ 103,4 bilhões). O investimento teve retração ainda mais expressiva: queda de 20% nas contratações (R$ 39,5 bilhões) e 33% nas concessões (R$ 33 bilhões).

    A comercialização também sofreu redução, com recuo de 15% nas contratações (R$ 22,9 bilhões) e de 19% nas concessões (R$ 21,8 bilhões). Segundo a Secretaria de Política Agrícola do Mapa, o setor mantém cautela diante dos custos financeiros elevados, com expectativa de que a taxa Selic recue em até dois pontos percentuais até o fim de 2026.

    Os principais programas de investimento rural registraram retração em relação à safra passada. O Moderfrota liderou as quedas, com redução de 49%, passando de R$ 6,85 bilhões para R$ 3,48 bilhões. O Proirriga caiu 48%, o Inovagro 33% e o Pronamp 34%. O Prodecoop teve a menor variação negativa, com recuo de apenas 3%.

    Fontes de recursos e modalidades

    As fontes controladas totalizaram R$ 98,8 bilhões, crescimento de R$ 6,5 bilhões sobre janeiro. Destaque para as Letras de Crédito do Agronegócio (LCA) na modalidade controlada, que dispararam 4.038%, alcançando R$ 25,7 bilhões, reflexo de mudanças regulatórias recentes.

    Os recursos obrigatórios avançaram 5%, para R$ 36 bilhões, enquanto a poupança rural controlada caiu 26% e os fundos constitucionais diminuíram 7%. Já as fontes não controladas somaram R$ 80,7 bilhões, queda de 24%, com recuo de 36% nas LCAs livres e alta de 28% na poupança rural livre.

    Recursos equalizáveis ainda têm saldo elevado

    Dos R$ 113,4 bilhões em recursos equalizáveis previstos no Plano Safra 2025/2026, foram liberados até fevereiro R$ 44,1 bilhões, ou 39% do total. Isso significa que 61% ainda estão disponíveis para contratação até o fim do ciclo.

    O custeio equalizado executou 44% dos R$ 63 bilhões programados, e o investimento equalizado, 33% dos R$ 49,5 bilhões previstos. No ranking das instituições financeiras, o Banco do Brasil lidera em ambas as modalidades, seguido de BNDES, Sicoob e Sicredi, enquanto a Cresol já executou 100% do crédito equalizado de custeio.

    Atualmente, há R$ 15,1 bilhões contratados, mas ainda não liberados, incluindo R$ 7,0 bilhões em financiamentos sem vínculo, R$ 1,2 bilhão no Pronamp, R$ 800 milhões no PCA, R$ 500 milhões no Funcafé e R$ 500 milhões no Moderfrota.
  • Proximidade e crédito justo dão fôlego ao produtor em 2026

    Proximidade e crédito justo dão fôlego ao produtor em 2026

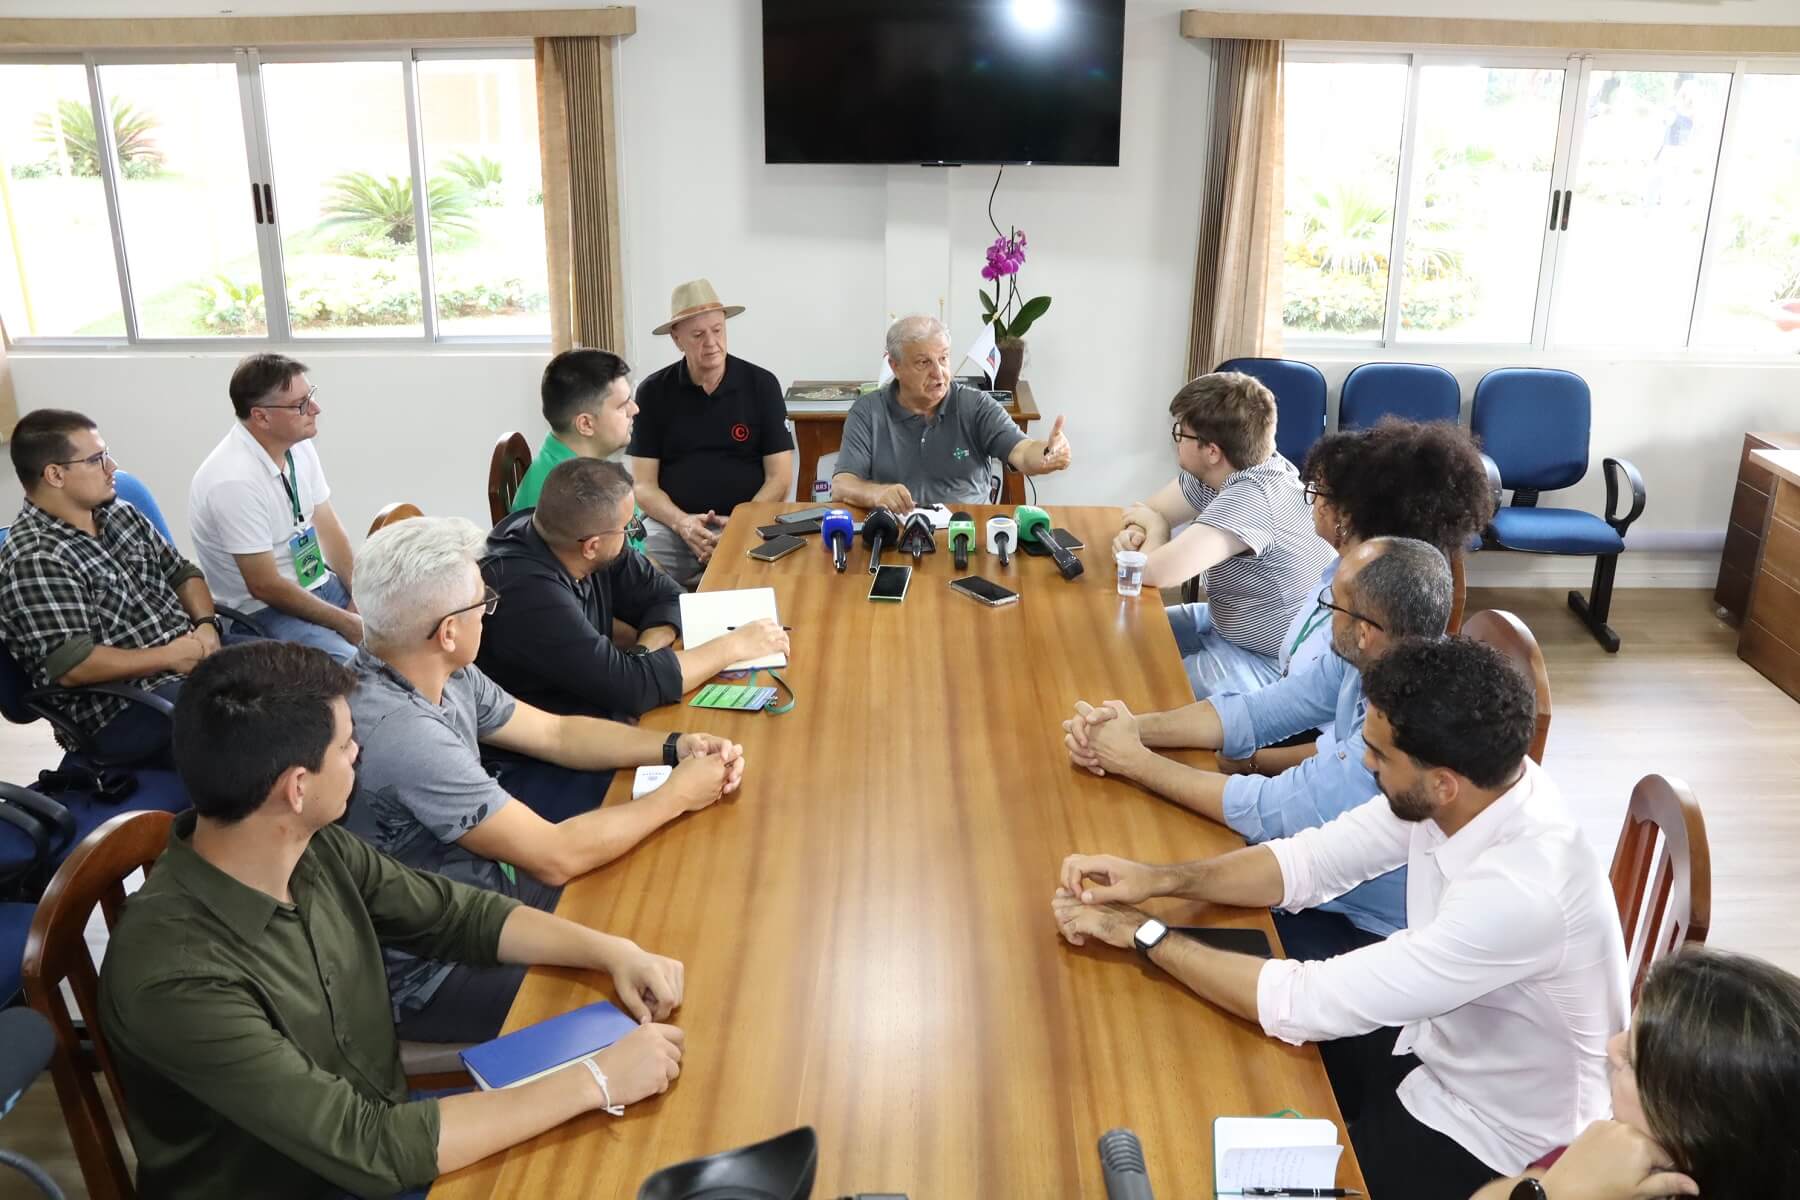
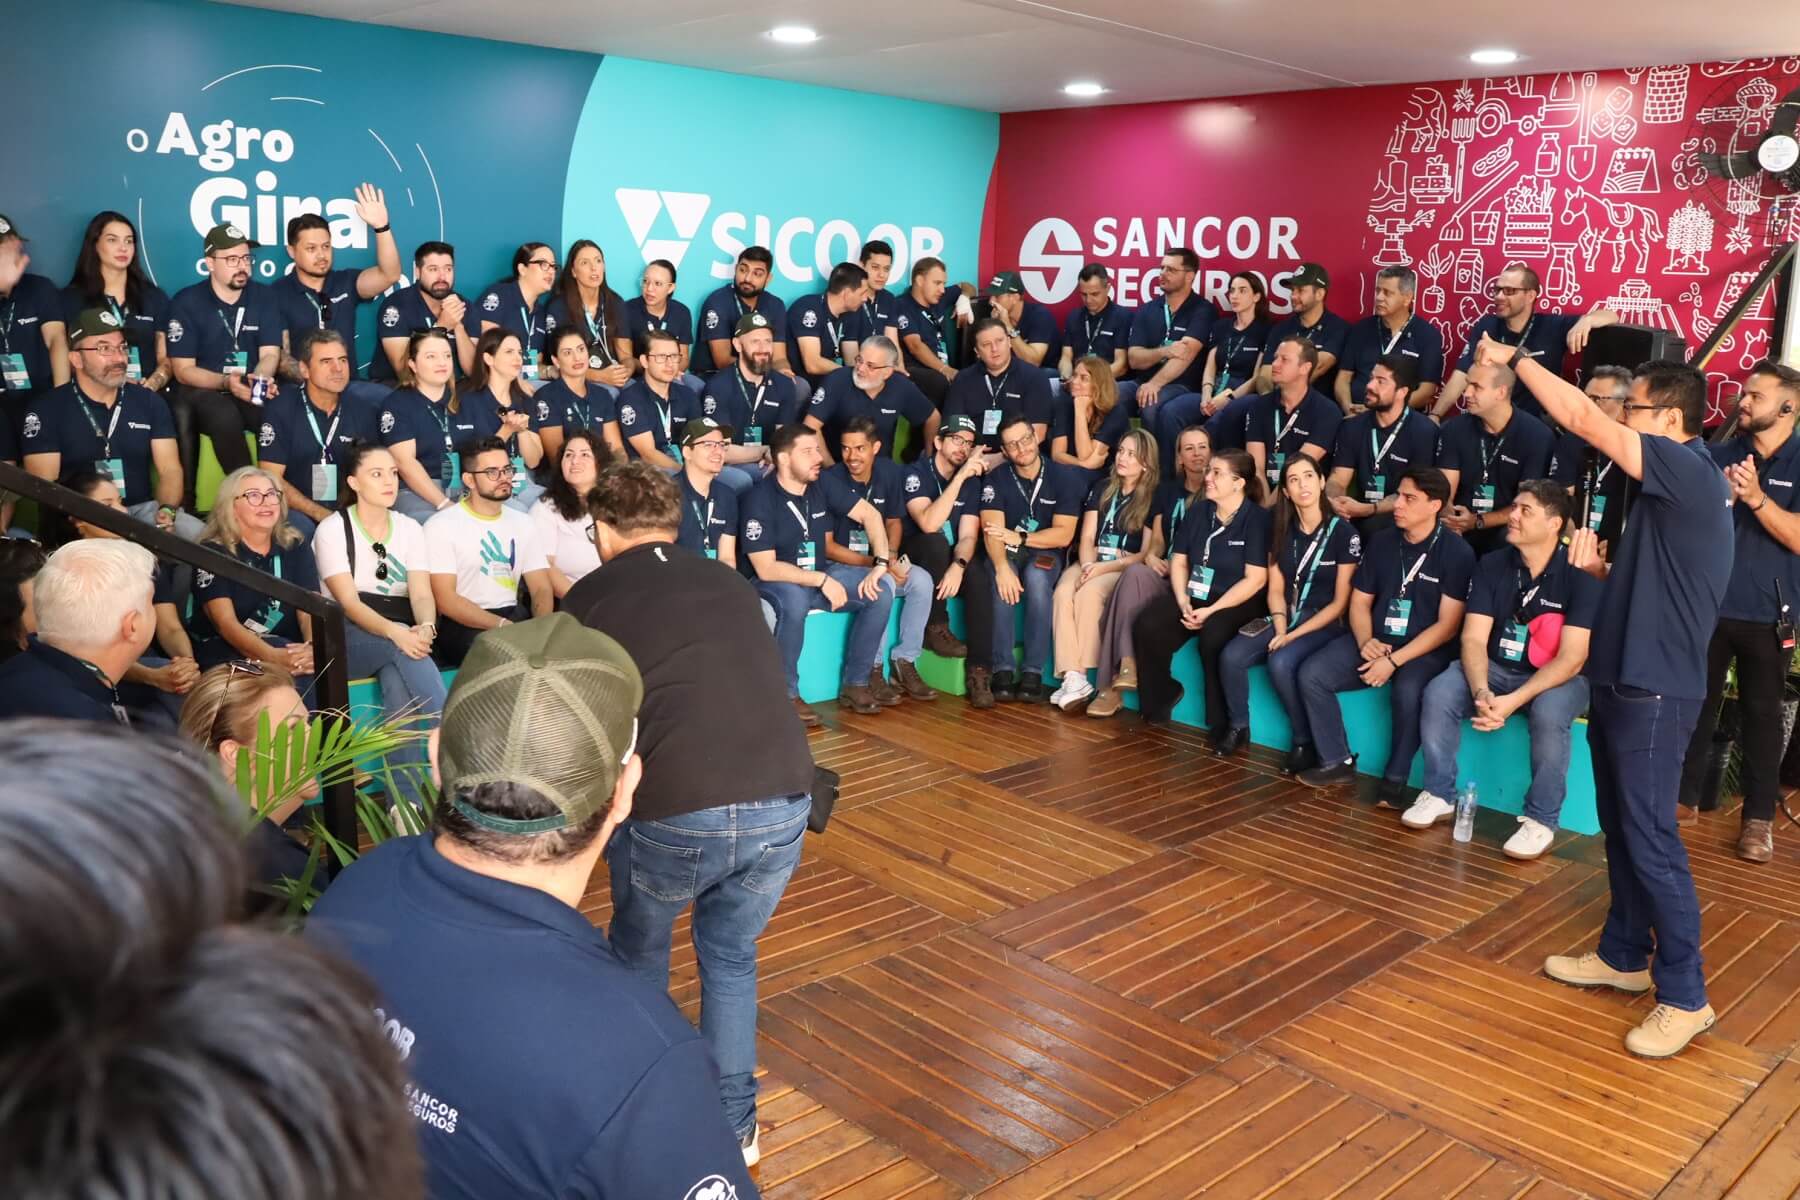
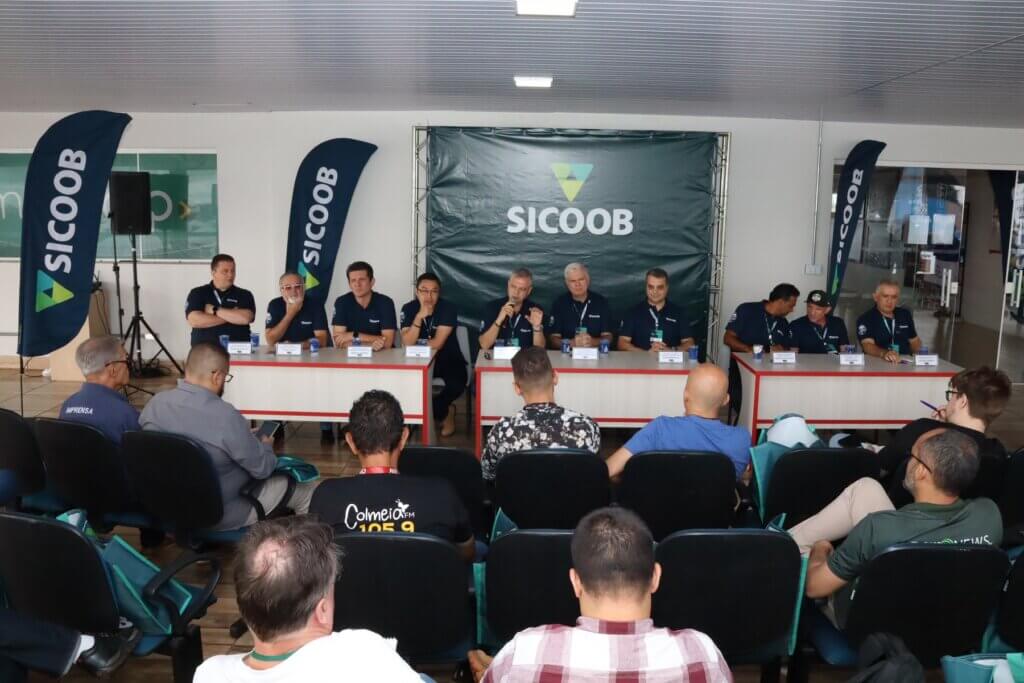
    A solidez do sistema cooperativista, a leitura cautelosa do cenário econômico e a aposta no relacionamento próximo com o produtor rural marcaram a coletiva do Sicoob na 38ª Show Rural Coopavel, realizada em Cascavel, no Oeste do Paraná. Executivos nacionais e regionais detalharam os resultados do sistema, os desafios para 2026 e as estratégias para seguir apoiando o agronegócio, especialmente em um momento de instabilidade do sistema financeiro tradicional.

    Participaram da coletiva Miguel de Oliveira, presidente do Conselho de Administração do Centro Cooperativo do Sicoob (CCS); Ênio Meinen, diretor de Coordenação Sistêmica, Sustentabilidade e Relações Institucionais do Sicoob (CCS); Luciano Ribeiro, superintendente de Desenvolvimento de Agronegócios do Sicoob (CCS); Jean Rodrigues, presidente do Conselho de Administração do Sicoob Central Unicoob; Márcio Gonçalves, diretor-presidente do Sicoob Unicoob; Carlos Schlick, diretor de Negócios do Sicoob Central Unicoob; Wady Cury, diretor-executivo da Unicoob Corretora de Seguros; Francisco Puton, diretor-superintendente da Unicoob Administradora de Consórcios; Michel Tamura, gerente de Agronegócios e PJ do Sicoob Unicoob; e Gizélio Linhares, presidente do Conselho do Sicoob Credicapital.

    Solidez nacional com presença local

    Representando o Sicoob nacional, Miguel de Oliveira destacou a dimensão do sistema, hoje formado por 321 cooperativas, com 9,5 milhões de cooperados em todo o Brasil. Segundo ele, a presença em mais de 420 municípios, muitos deles atendidos exclusivamente pelo cooperativismo de crédito, é um diferencial estratégico. “Os bancos convencionais não têm tanto interesse e nós estamos presentes onde a comunidade precisa”, afirmou.

    O agro segue como pilar central. Entre 30% e um terço da carteira de crédito do Sicoob está ligada ao agronegócio. Para o Plano Safra, o sistema destinou R$ 60 bilhões, dos quais cerca de R$ 40 bilhões já foram entregues, beneficiando aproximadamente 176 mil famílias, sobretudo pequenos e médios produtores.

    Crédito sob medida e olho no olho

    Luciano Ribeiro ressaltou que muitas cooperativas do sistema nasceram no campo e mantêm essa origem como valor. Ele destacou o crescimento da carteira de crédito rural, que saltou de R$ 17 bilhões, há seis anos, para R$ 93 bilhões atualmente. “Conhecemos a família do produtor rural, sabemos de onde ele veio, quem ele é. Isso permite adequar as linhas de crédito à real necessidade do produtor”, disse.

    Foto: Pedro H. Lopes/ Agro em Campo

    Mesmo com o avanço da digitalização, o Sicoob segue ampliando a rede física. A maior rede de agências do País garante proximidade, renegociação quando necessário e agilidade. Em algumas operações, o crédito pode ser liberado em menos de 48 horas.

    Paraná em destaque no cooperativismo

    No recorte estadual, Jean Rodrigues apresentou um panorama do Sicoob no Paraná, formado por 15 cooperativas, sendo 13 atuantes diretamente no Estado, com cerca de 900 mil cooperados e mais de 400 agências. “O agro é prioridade. Trabalhamos com inovação, tecnologia e sustentabilidade, porque produzir mais com menos é o caminho”, afirmou.

    Márcio Gonçalves reforçou o modelo cooperativista como fator de segurança. “Temos um dos menores níveis de inadimplência do País porque orientamos o cooperado. Aqui, ele é sócio, participa e decide”, disse, ao lembrar a relação histórica do Sicoob com a feira.

    Números da feira e impacto regional

    Carlos Schlick destacou o desempenho recorde na feira. A expectativa inicial era de R$ 2 bilhões em negócios, mas o volume já ultrapassou R$ 3 bilhões antes do encerramento, com projeção de superar R$ 4 bilhões. As mesmas condições oferecidas no parque tecnológico também estão disponíveis nas agências, beneficiando produtores em plena colheita.

    Para Gizélio Linhares, mais do que o crédito, o impacto está na riqueza gerada. “Desenvolvimento acontece quando o produtor investe, paga o crédito e ainda vê o dinheiro sobrar para melhorar a vida da família e expandir o negócio”, afirmou.

    Segurança além do financiamento

    O Sicoob também levou à feira soluções em seguros e consórcios. Wady Cury resumiu o papel do seguro rural: “A agricultura é a arte de saber esperar; o seguro é a arte de tranquilizar”. Já Francisco Puton destacou o consórcio como alternativa eficiente para quem planeja investimentos, com taxas mais atrativas e fortalecimento do relacionamento cooperativo.

    Ao final, a mensagem foi direta ao produtor: em um cenário desafiador, o cooperativismo de crédito se mantém ao lado do campo, oferecendo segurança, justiça financeira e parceria de longo prazo.

  • Sem o agro, balança comercial do Brasil não se sustenta

    Sem o agro, balança comercial do Brasil não se sustenta

    Fundada em 15 de dezembro de 1970 por 42 agricultores em Cascavel, no Oeste do Paraná, a  Cooperativa Agroindustrial de Cascavel (Coopavel) nasceu com o objetivo de concentrar a produção de grãos da região. Ao longo de mais de cinco décadas, a cooperativa cresceu, expandiu sua atuação e hoje figura entre as 20 maiores empresas do agronegócio brasileiro, segundo a Revista Exame. Atualmente, conta com 33 filiais distribuídas em 23 municípios do Oeste e Sudoeste paranaense.

    Esse crescimento também se reflete na Show Rural Coopavel. Durante a 38ª edição do evento, realizada de 9 a 13 de fevereiro de 2026, a feira voltou a bater recordes históricos de público. Somente na quarta-feira (11), 115.088 pessoas passaram pelo parque tecnológico, o maior número já registrado em um único dia. Até a quinta-feira (12), o evento somou 368.824 visitantes, superando antes do encerramento a meta inicial de 360 mil pessoas.

    Tecnologia é a chave para o produtor avançar

    Durante entrevista coletiva, o diretor-presidente da Coopavel, Dilvo Grolli, reforçou que o produtor rural precisa, cada vez mais, de tecnologia para continuar avançando. Segundo ele, o Sul do Brasil não dispõe de novas fronteiras agrícolas. “Não temos para onde crescer em área. Portanto, o crescimento precisa vir da produtividade, no mesmo espaço”, afirmou.

    Nesse contexto, a Show Rural cumpre um papel estratégico. De acordo com Grolli, mais de 700 empresas demonstraram interesse em participar da edição de 2026. No entanto, o espaço físico exigiu escolhas. “As empresas que já participam têm preferência, mas também abrimos espaço para novas, desde que tragam algo que ainda não temos. Fizemos uma sinergia entre esses dois interesses”, explicou.

    A expectativa inicial era receber entre 360 mil e 400 mil visitantes ao longo dos cinco dias. No entanto, com o ritmo registrado, a feira deve ultrapassar 420 mil pessoas, superando os 407 mil visitantes de 2025.

    Negócios, investimentos e abertura para famílias

    Além do público, os negócios também avançaram. Segundo o presidente, a feira já atingiu cerca de metade do volume esperado, estimado entre R$ 6 bilhões e R$ 7 bilhões em negócios. Outro destaque foi a abertura no domingo, pensada para atrair famílias. Nesse dia, cerca de 40 mil pessoas visitaram o parque.

    Ao falar do cenário nacional, o presidente da Coopavel destacou que o Brasil planta entre 84 e 85 milhões de hectares, em um território de 853 milhões. “Temos áreas disponíveis, tecnologia e inovação para crescer”, afirmou. A produção de grãos para a safra 2025/26 está estimada em 353 milhões de toneladas.

    Agro sustenta a economia brasileira

    Grolli também ressaltou o peso do agronegócio na economia. Em 2025, o setor respondeu por mais de US$ 170 bilhões em exportações, enquanto as importações ficaram em torno de US$ 22 bilhões. “É o agro que está segurando a balança comercial brasileira”, destacou.

    Diretor-presidente da Coopavel, Dilvo Grolli – Foto: Pedro H. Lopes/ Agro em Campo

    Atualmente, o agronegócio representa entre 25% e 30% da economia nacional, com forte impacto na geração de empregos e na distribuição de renda. Para ele, o país precisa avançar na agregação de valor. “Precisamos produzir grão, mas também transformar esse grão em carne, proteína e alimentos”, pontuou.

    Juros, logística e expectativas para o Plano Safra

    Entre as principais preocupações do setor, Dilvo Grolli citou os juros elevados, os custos logísticos, a carga tributária e o cenário geopolítico internacional. Ainda assim, ele vê perspectiva de melhora. Com a taxa Selic em 15% ao ano, há expectativa de queda para cerca de 12% até dezembro de 2026.

    Esse movimento deve impactar o próximo Plano Safra 2026/27. Segundo Grolli, a tendência é de redução de 1 a 2 pontos percentuais nos juros. “O produtor precisa pesquisar, cotar, negociar e se enquadrar da melhor forma para reduzir o custo financeiro”, orientou.

    Crescimento da Coopavel e visão de futuro

    A Coopavel encerrou 2025 com crescimento de 19%. Para 2026, a meta é manter avanço entre 15% e 20%. Esse desempenho está ligado ao lançamento de novos produtos, abertura de filiais e investimentos que somaram R$ 477 milhões no último ano. Para este ano, o planejamento prevê cerca de R$ 400 milhões.

    Segundo Grolli, investir exige equilíbrio. “O investimento sobe, depois precisa de um período de maturação. Se não respeitar esse tempo, pode gerar problemas de caixa”, alertou.

    Ao comparar o desempenho do agro com o restante da economia, o dirigente foi direto. Enquanto o PIB brasileiro cresceu 2,3% em 2025 e as projeções gerais variam entre 1,8% e 2%, o agronegócio avançou cerca de 6%. “O agro está no melhor caminho. Não podemos ficar parados esperando que algo caia do céu”, concluiu.

  • Agricultura familiar recebe investimento recorde e diversifica produção no país

    Agricultura familiar recebe investimento recorde e diversifica produção no país

    O Ministério do Desenvolvimento Agrário e Agricultura Familiar anunciou que o Plano Safra beneficiou mais de 2 milhões de agricultores familiares entre 2023 e 2025. O governo federal disponibilizou R$ 225,8 bilhões em crédito com juros subsidiados para a produção de alimentos.

    O volume representa um crescimento de 47,5% em relação à gestão anterior. O programa retomou suas atividades em 2023 e trouxe condições mais favoráveis para pequenos produtores investirem na agricultura.

    O governo reduziu as taxas de juros para financiamento da produção de alimentos básicos. A medida criou novas linhas de crédito específicas para mulheres rurais, jovens agricultores, irrigação sustentável e transição agroecológica.

    Os resultados mostram ampliação significativa nos contratos para diferentes culturas. O cultivo de feijão registrou aumento de 92% nos financiamentos, enquanto a produção de arroz cresceu 30%. O setor de leite expandiu 26%, assim como a pesca. A criação de bovinos liderou o crescimento com 107% de aumento.

    Política agrícola contribui para redução de preços

    O ministro Paulo Teixeira destacou o impacto do programa na economia das famílias brasileiras. “Nós diferenciamos os juros para esses alimentos que vão para a mesa do povo brasileiro. E foi um sucesso porque tivemos queda dos preços dos produtos nas feiras e supermercados”, afirmou.

    Segundo o ministro, o Brasil saiu do Mapa da Fome da ONU em 2025. Ele atribui o resultado à combinação de políticas públicas voltadas para a agricultura familiar.

    O governo ampliou iniciativas de compras diretas da agricultura familiar. O Programa Nacional de Alimentação Escolar (Pnae) e o Programa de Aquisição de Alimentos (PAA) receberam mais recursos.

    Teixeira explicou a estratégia: “Um segundo esforço foi aumentar os programas de compras públicas para a agricultura familiar. É aquele programa que você compra alimento da agricultura familiar e doa naquelas regiões onde tem insegurança alimentar ou com aquelas entidades que trabalham com pessoas que estão em insegurança alimentar”.

    Os programas garantem renda no campo e distribuem alimentos de qualidade para populações vulneráveis. A combinação de crédito facilitado e compras governamentais fortalece toda a cadeia produtiva da agricultura familiar brasileira.

  • Guia prático: como obter crédito rural

    Guia prático: como obter crédito rural

    O crédito rural é o principal instrumento de financiamento da agricultura brasileira, fundamental para o custeio, investimento e comercialização da produção. Neste guia prático, explicamos passo a passo como acessar os recursos, quais documentos apresentar e onde encontrar as linhas mais vantajosas.

    1. Entenda o que é crédito rural

    O crédito rural é um financiamento destinado a produtores rurais, cooperativas e empresas do agronegócio. Ele pode ser usado para custeio de safra, compra de máquinas e insumos, formação de pastagens ou armazenagem. As condições são definidas pelo Banco Central e detalhadas no Manual de Crédito Rural (MCR).
    ➡️ Pesquise no Google: “Manual de Crédito Rural BCB PDF” ou “Plano Safra 2025 linhas de crédito”.

    2. Escolha a linha adequada

    Há diferentes programas conforme o perfil do produtor:

    • PRONAF – voltado à agricultura familiar, com juros subsidiados e prazos longos.

    • PRONAMP – destinado a médios produtores, com taxas moderadas e limites maiores.

    • Programa ABC+ – estimula práticas sustentáveis e redução de emissões de carbono.
      ➡️ Pesquise: “PRONAF 2025 condições” ou “crédito rural sustentável Programa ABC”.

    3. Prepare a documentação exigida

    Antes de ir ao banco, reúna os documentos necessários:

    • CPF, RG ou CNPJ do produtor;

    • Comprovante de propriedade ou posse da terra (matrícula, CCIR, ITR);

    • Cadastro Ambiental Rural (CAR) atualizado;

    • Projeto técnico ou plano de investimento, assinado por profissional habilitado.
      ➡️ Pesquise: “documentos necessários crédito rural 2025”.

    4. Compare taxas, prazos e garantias

    As taxas de juros variam conforme a linha de crédito e o porte do produtor. Em geral, o PRONAF oferece as menores taxas, seguidas do PRONAMP. Programas de investimento costumam ter prazos de 5 a 12 anos, enquanto o crédito de custeio tem liquidação em até 18 meses.
    As garantias podem incluir a própria terra, máquinas agrícolas ou aval de terceiros.
    ➡️ Pesquise: “taxa de juros crédito rural Plano Safra 2025”.

    5. Escolha o banco para o crédito

    Bancos públicos e privados operam o crédito rural. Banco do Brasil, Caixa, Sicredi, Bradesco e cooperativas de crédito são os principais agentes. Procure o gerente agro de sua região e leve toda a documentação. Após análise, o banco aprova o limite e define cronograma de liberação e pagamento.
    ➡️ Pesquise: “como solicitar crédito rural Banco do Brasil”.

    6. Cumpra as exigências ambientais

    Foto: MAPA

    Nenhum crédito rural é liberado sem que o produtor esteja regular no Cadastro Ambiental Rural (CAR) e em conformidade com a legislação ambiental. Áreas embargadas ou sem reserva legal podem bloquear o financiamento.
    ➡️ Pesquise: “CAR requisito crédito rural 2025”.

    7. Use o recurso de forma correta

    Após a liberação, o valor deve ser aplicado exatamente na finalidade aprovada, pois o uso indevido pode gerar multas, sanções e bloqueio de crédito futuro. Portanto, é essencial manter o controle financeiro e documental do processo. Além disso, o produtor deve guardar todas as notas fiscais, registros de produção e comprovantes de aplicação dos recursos, assegurando transparência e conformidade em futuras análises bancárias.

    Em síntese, o acesso ao crédito rural exige planejamento, regularidade e atenção aos detalhes. Antes de tudo, é importante pesquisar as linhas disponíveis, comparar taxas e prazos e verificar se os requisitos ambientais estão em dia. Além disso, manter a documentação atualizada e escolher a instituição financeira mais adequada são passos que aumentam consideravelmente as chances de aprovação.

    Por fim, com disciplina financeira, gestão técnica eficiente e acompanhamento constante das obrigações, o crédito rural se transforma em um verdadeiro motor de produtividade e sustentabilidade no campo, contribuindo não apenas para o crescim

  • Juros elevados do Plano Safra comprometem investimentos em infraestrutura no Mato Grosso

    Juros elevados do Plano Safra comprometem investimentos em infraestrutura no Mato Grosso

    Com a colheita da safra 2025/26, produtores de Mato Grosso já sentem os efeitos restritivos do novo Plano Safra, que apesar de recorde em volume anunciado, oferece menos recursos efetivos para o crédito rural. A subvenção diminuída e a alta das taxas de juros têm feito o acesso a financiamentos viáveis ficar distante para muitos agricultores, segundo o diretor administrativo da Aprosoja MT, Diego Bertuol.

    “Os recursos não têm chegado ao produtor rural. Muitos não conseguem fazer operações bancárias nem para custeio, quanto mais para investimentos em armazenagem,” disse Bertuol. Ele alerta que mais de 50% da safra está sem local adequado para estocar, comprometendo a logística do escoamento.

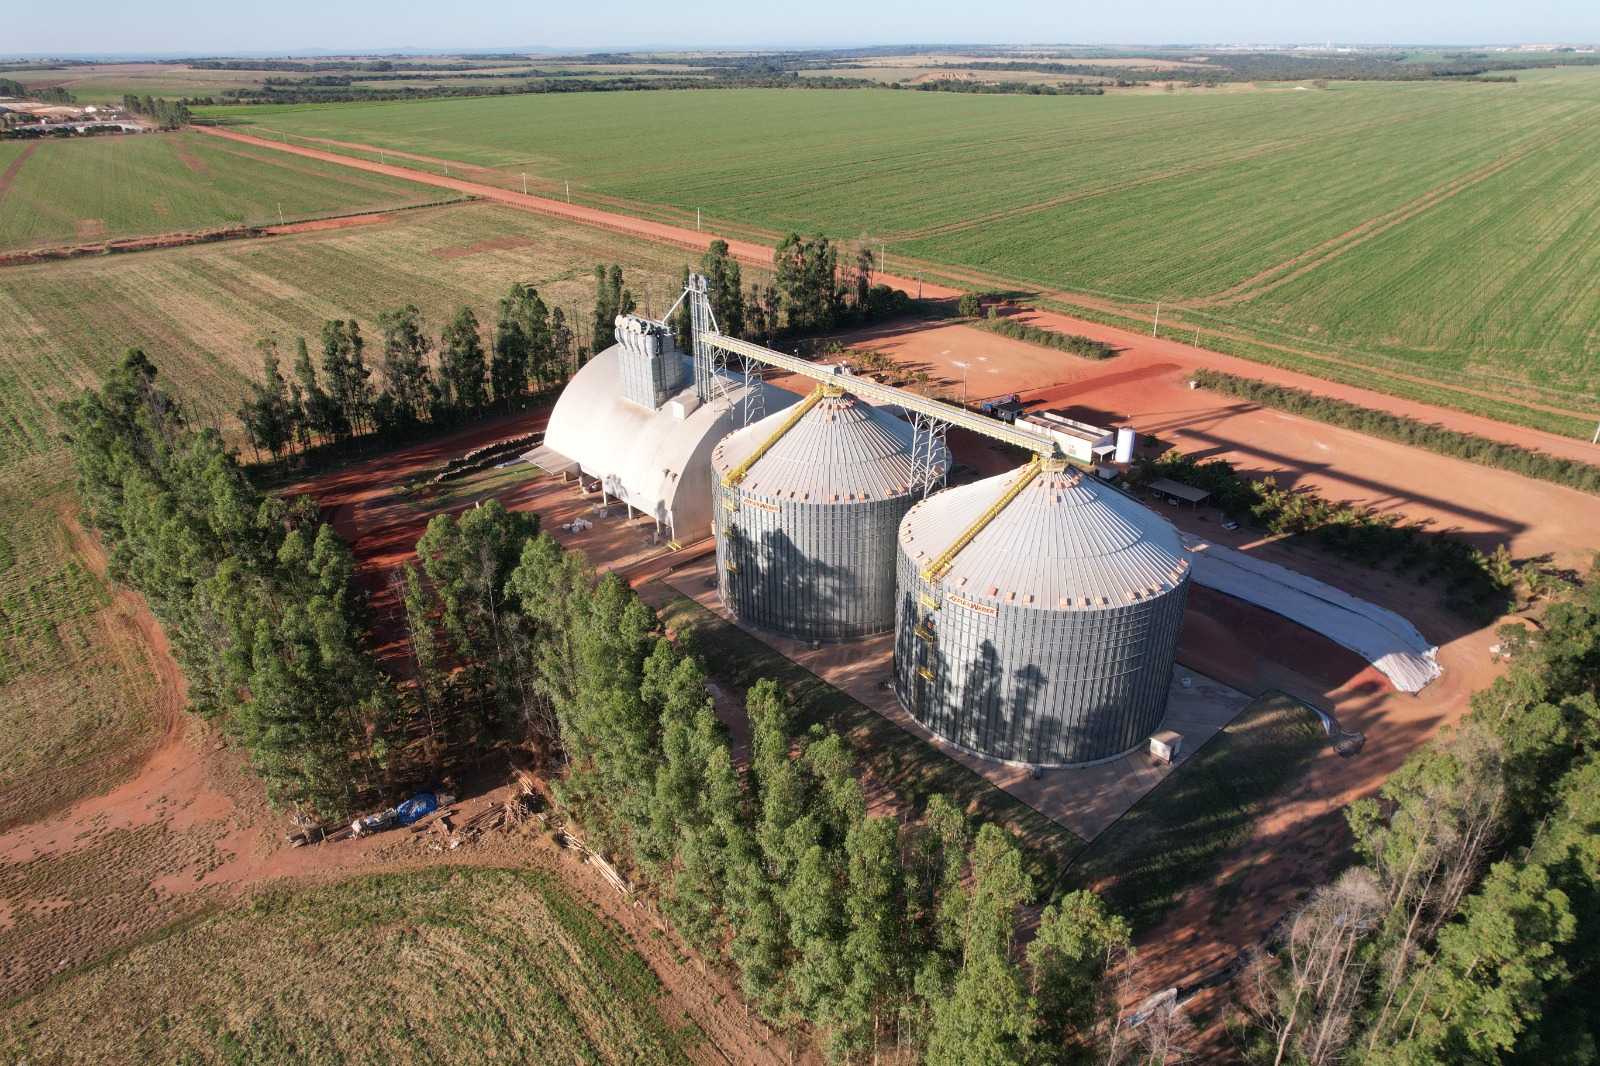
    Os números reforçam essa preocupação. Mato Grosso deve produzir cerca de 47 milhões de toneladas de soja na safra 25/26. Mas sua capacidade estática de armazenagem alcança apenas 53,4 milhões de toneladas, espaço que também serve ao milho, cuja produção ultrapassou 54 milhões de toneladas na última safra. O Instituto Mato-Grossense de Economia Agropecuária (IMEA) estima um déficit superior a 52 milhões de toneladas para as duas culturas.

    Luiz Pedro Bier, vice-presidente da Aprosoja MT, destaca o impacto especialmente sobre pequenos e médios produtores. “Construir armazéns é caro e burocrático. Com juros atuais, não é viável. Muitos recorrem a silos bolsa e enfrentam falta de caminhões e maiores custos para transporte na colheita.”

    Lentidão atrapalha

    Porém, apesar do Programa para Construção e Ampliação de Armazéns (PCA) incluído no Plano Safra, a lentidão no desembolso do crédito restringe a ampliação da infraestrutura. Bier ressalta que o problema ultrapassa o produtor rural, atingindo a segurança alimentar nacional.

    “Se ocorrer crise no escoamento, seja por portos ou geopolítica, corre-se o risco de perder até metade da produção de Mato Grosso. Um prejuízo bilionário e reflexo direto na economia do país,” alertou.

    O presidente da Aprosoja MT, Lucas Costa Beber, reforça que o déficit não é local, mas nacional. E é agravado pelo aumento dos juros e corte nos recursos. Ele aponta que o aumento da produção em 2025 para 350 milhões de toneladas de grãos no Brasil não acompanha o ritmo da construção de armazéns, agravando o déficit que ultrapassa 120 milhões de toneladas.

    Ele defende políticas públicas para incentivar a construção de armazéns próprios, como benefícios fiscais e financiamento mais acessível, vital para que o país garanta soberania frente a crises e oscilações do mercado.

  • Como conseguir crédito rural? BNDES bate recorde de recursos

    Como conseguir crédito rural? BNDES bate recorde de recursos

    O BNDES anunciou a maior liberação de recursos de sua história para o agronegócio: são R$ 70 bilhões destinados ao Plano Safra 2025/2026, válidos de julho de 2025 a junho de 2026. O montante inclui linhas específicas para investimento, custeio, modernização tecnológica, irrigação, armazenagem e exportação, com juros competitivos e prazos flexíveis. E mais: parte desses recursos está disponível em dólar, oferecendo uma alternativa estratégica para produtores voltados ao mercado externo.

    Além disso, em apenas oito dias úteis, o banco já aprovou R$ 5,3 bilhões em crédito rural, distribuídos em mais de 13 mil operações. As cooperativas de crédito intermediaram mais de 90% dos financiamentos, segundo o BNDES — um dado que, além de evidenciar a ampla capilaridade do sistema, reforça sua relevância para pequenos e médios produtores.

    Como funciona o crédito rural do BNDES

    O crédito pode ser solicitado por meio de mais de 80 agentes financeiros credenciados, entre bancos e cooperativas. As principais linhas disponíveis incluem:

    • Pronaf (para agricultura familiar, com juros de 0,5% a 8% ao ano);

    • Pronamp, Moderfrota, Inovagro, Proirriga e PCA;

    • Crédito em dólar (TFBD), voltado a exportadores, com teto de R$ 14,4 bilhões.

    O produtor pode escolher entre taxas atreladas à Selic, à TLP, à taxa fixa do BNDES ou à TFBD, que protege contra a volatilidade dos juros nacionais e garante juro fixo em moeda estrangeira.

    Juros mais baixos e crédito em dólar

    Um dos grandes destaques deste ciclo é a linha com taxa fixa em dólar (TFBD), que passou de R$ 4 bilhões para R$ 14,4 bilhões em orçamento. A modalidade é ideal para produtores que possuem receita em moeda estrangeira, pois oferece menor risco cambial e custo financeiro mais competitivo. Ou seja, uma alternativa cada vez mais buscada, principalmente diante da pressão dos juros domésticos.

    A medida atende à demanda de exportadores que, diante de margens mais apertadas, precisam de previsibilidade para financiar novas tecnologias, ampliar a produção ou investir em sustentabilidade.

    O que dizem os executivos do BNDES

    O presidente do banco, Aloizio Mercadante, afirmou que:

    “Este volume expressivo de recursos aprovados em poucos dias demonstra o papel estratégico do BNDES no apoio ao agro brasileiro. O destaque vai para as cooperativas, responsáveis por mais de 90% das operações.”

    Já a diretora de Crédito Digital, Maria Fernanda Coelho, destacou que:

    “Os R$ 70 bilhões representam o maior valor já direcionado ao agro em toda a história do BNDES. Isso mostra nosso compromisso com a inovação, o crédito inclusivo e o crescimento sustentável.”

    Agricultura familiar em foco

    Do total de R$ 70 bilhões previstos, o BNDES vai destinar R$ 13,4 bilhões à agricultura familiar, por meio do Pronaf, e direcionar os R$ 26,3 bilhões restantes à agricultura empresarial. Os juros variam conforme o perfil do produtor e a linha de crédito, indo de 0,5% a 14% ao ano.

    A prioridade é fomentar práticas sustentáveis, modernizar o parque tecnológico das propriedades e ampliar a produtividade — especialmente em regiões onde o crédito bancário tradicional tem menor penetração.

    Passo a passo para acessar o crédito

    1. Identifique sua necessidade: custeio, maquinário, irrigação, infraestrutura ou exportação.

    2. Procure um agente credenciado: bancos ou cooperativas parceiras do BNDES.

    3. Apresente os documentos: CPF ou CNPJ, dados da propriedade e da atividade rural.

    4. Espere a análise de crédito: a instituição avalia o perfil e submete o pedido ao BNDES.

    5. Receba o crédito aprovado: os recursos são liberados de acordo com a linha escolhida.

    Cooperativas lideram operações no campo

    Um dado que chama atenção neste Plano Safra, por exemplo, é o avanço das cooperativas de crédito, que foram responsáveis por intermediar mais de 90% das operações aprovadas nos primeiros dias. Graças à sua presença local, ao relacionamento direto com os produtores e à agilidade no processo, essas instituições se consolidaram como o canal mais eficiente para fazer o recurso chegar onde ele realmente é necessário.

    Além disso, esse modelo de descentralização favorece a inclusão financeira, ao mesmo tempo que impulsiona a economia em pequenas cidades e garante um retorno social elevado.

    Sustentabilidade como critério de concessão

    Por outro lado, o BNDES também adotou uma medida relevante no campo da sustentabilidade: o bloqueio de crédito para propriedades com indícios de desmatamento ilegal. Desde 2023, em parceria com a plataforma MapBiomas, o banco passou a monitorar de forma sistemática a regularidade ambiental dos imóveis rurais que pleiteiam financiamento.

    De acordo com Aloizio Mercadante, o uso de tecnologia é essencial para garantir que o crédito beneficie quem está alinhado com boas práticas ambientais:

    “Não podemos ter complacência com quem destrói o meio ambiente. O BNDES vai premiar quem preserva e investe de forma responsável.”

    Por que isso importa para o agro

    Num momento em que o agronegócio responde por mais de 25% do PIB brasileiro, o acesso ao crédito é decisivo. A cada safra, produtores enfrentam desafios que vão desde o custo dos insumos até a instabilidade climática. Portanto, contar com linhas de financiamento competitivas, seguras e bem distribuídas pode fazer toda a diferença no resultado da colheita.

    Com foco em inovação, sustentabilidade e inclusão produtiva, o BNDES se posiciona como um dos principais motores do agro nacional. E, ao que tudo indica, o Plano Safra 2025/2026 veio para consolidar esse papel.

  • Produtor de SC pode ter financiamento com juro zero no Plano Safra

    Produtor de SC pode ter financiamento com juro zero no Plano Safra

    O Plano Safra 2025/2026 foi lançado pelo Governo Federal com recursos de R$ 516,2 bilhões para a agricultura empresarial, representando um aumento de R$ 8 bilhões em relação ao ciclo anterior. Para a agricultura familiar, o governo destina R$ 89 bilhões em políticas de crédito.

    Santa Catarina oferece um diferencial importante aos produtores locais. O programa Pronampe Agro SC permite que agricultores obtenham auxílio financeiro para o pagamento dos juros de financiamentos contratados no Plano Safra.

    A iniciativa da Secretaria de Estado da Agricultura e Pecuária (SAR) reduz – e pode até eliminar – os custos com juros de financiamentos. O programa atende operações contratadas nas linhas do Pronaf (Programa Nacional de Fortalecimento da Agricultura Familiar) e Pronamp (Programa Nacional de Apoio ao Médio Produtor Rural).

    Como funciona o Pronampe Agro SC

    O programa contempla sete modalidades de projetos:

    • Fortalecimento de Cadeias Produtivas
    • Água para o Campo
    • Proteção de Pomares
    • Fortalecimento das Agroindústrias Familiares
    • Fortalecimento das Cadeias Produtivas da Pesca e Aquicultura
    • Armazenagem de Grãos em Propriedades Rurais
    • Pronampe Leite SC

    A subvenção utiliza recursos do Fundo Estadual de Desenvolvimento Rural (FDR). O auxílio pode chegar a até 5% ao ano, calculado conforme contrato nas operações de crédito.

    Para 2025, a previsão é aplicar cerca de R$ 25 milhões no programa. Produtores interessados devem procurar o escritório municipal da Epagri para encaminhar os projetos.

    Santa Catarina se destaca no cenário nacional

    Cerca de 78% dos estabelecimentos agropecuários catarinenses são da agricultura familiar. Segundo dados da Epagri/Cepa, o estado ocupou a terceira posição entre os que mais acessaram recursos do Pronaf em 2024.

    Santa Catarina foi responsável por 13,3% do total nacional, totalizando R$ 8,5 bilhões. Na pecuária via Pronaf, o estado liderou com R$ 4,49 bilhões aplicados, representando 13,9% dos R$ 32,38 bilhões nacionais.

    No Pronamp, o crédito rural aplicado em 2024 no estado foi de R$ 3,84 bilhões, correspondendo a 6,8% das operações realizadas no país.

    Condições especiais para agricultores familiares

    O Plano Safra mantém taxas de juros de 3% ao ano para a produção de alimentos básicos como arroz, feijão, mandioca, frutas, verduras, ovos e leite. Para produções orgânicas ou agroecológicas, a taxa cai para 2%.

    Para máquinas de até R$ 250 mil, a taxa é de 5% ao ano. O programa também oferece condições diferenciadas para produtores que adotam práticas sustentáveis.

    “Com esse conjunto de ações, Santa Catarina reforça seu compromisso com o fortalecimento do setor agropecuário”, destaca o secretário de Estado da Agricultura e Pecuária, Carlos Chiodini.

    “O Pronampe é um grande exemplo desse compromisso, para estimular a produção e a permanência no campo”, complementa o secretário.

    Leia mais:

    + Agro em Campo: Futuro porto de Imetame atrai investimentos da cafeicultura

    + Agro em Campo: Pesquisador ressalta papel de Instituto Agronômico e evento do Cecafé em Campinas

  • Governo anuncia R$ 89 bilhões para agricultura familiar

    Governo anuncia R$ 89 bilhões para agricultura familiar

    O governo federal lançou nesta segunda-feira (30) o Plano Safra 2025/2026 da Agricultura Familiar, destinando um investimento recorde de R$ 89 bilhões para fortalecer o setor. O anúncio aconteceu no Palácio do Planalto, com a presença do presidente Luiz Inácio Lula da Silva e do ministro Fernando Haddad.

    O novo pacote amplia o acesso ao crédito rural, incentiva a mecanização e mantém taxas de juros reduzidas para a produção de alimentos essenciais, como arroz, feijão, mandioca, frutas, verduras, ovos e leite. Para esses itens, a taxa permanece em 3% ao ano e cai para 2% quando o cultivo é orgânico ou agroecológico.

    Do total anunciado, R$ 78,2 bilhões serão destinados ao Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf), representando um aumento de 17% em relação ao ciclo anterior e reforçando o compromisso do governo com o desenvolvimento rural.

    Mecanização

    O Plano Safra 2025/2026 traz ainda novos incentivos para a mecanização: o limite para a compra de máquinas e equipamentos menores subiu de R$ 50 mil para R$ 100 mil, com taxa de juros mantida em 2,5%. Para máquinas maiores, o limite chega a R$ 250 mil, com juros de 5% ao ano. Assim, facilitando o acesso a tecnologias que aumentam a produtividade no campo.

    Entre as novidades, o governo criou duas linhas de microcrédito: uma voltada à agroecologia e outra para quintais produtivos, com condições especiais para mulheres rurais. Ambas oferecem crédito de até R$ 20 mil, juros de 0,5% ao ano e bônus de adimplência de até 40%.

    O pacote também contempla recursos para seguro agrícola, assistência técnica, garantia de preço mínimo e programas de compras públicas. Entre eles o Programa de Aquisição de Alimentos (PAA) e o Programa Nacional de Alimentação Escolar (PNAE). O objetivo é garantir renda, segurança e estabilidade para os agricultores familiares em um cenário econômico desafiador.

    “Ao incentivar práticas como agroecologia, irrigação sustentável e conectividade rural, o plano promove inclusão produtiva e geração de renda no campo, dialoga com os desafios climáticos e sociais atuais. As medidas reforçam o papel estratégico da agricultura familiar na segurança alimentar e no desenvolvimento regional”, afirma o Country Director da Ascenza Brasil, Renato Francischelli.

    Confira as novidades:

    (Fonte – Ministério da Agricultura e Pecuária)

    Manutenção das taxas de juros para a produção de alimentos no Pronaf Custeio (3% para produtos de alimentos da cesta básica e 2% para produtos da sociobiodiversidade, agroecologia e orgânicos)

    Manutenção da taxa de juros de 3% para Pronaf Investimento nas linhas de crédito Pronaf Floresta, Pronaf Jovem, Pronaf Agroecologia, Pronaf Bioeconomia, Pronaf Convivência com o Semiárido, Pronaf Produtivo Orientado e inclusão de avicultura, ovinocultura e caprinocultura, conectividade no campo e equipamentos para acessibilidade nos investimentos incentivados

    Mais Alimentos: Agora máquinas e equipamentos no valor de até R$100 mil passam a ter taxas de juros de até 2,5% para famílias com renda anual de até R$150 mil. Tratores e demais equipamentos até R$250 mil seguem com taxas reduzidas, de 5%.

    Novo Pronaf B Agroecologia:

    • O microcrédito agora pode financiar sistemas agroecológicos, em transição e orgânicos
    • Limite de até R$ 20 mil
    • Juros de 0,5% ao ano, com bônus de adimplência de até 40%

    Pronaf Adaptação às Mudanças Climáticas: Linha de crédito para irrigação com energia solar e práticas adaptadas ao clima

    • Limite de até R$ 40 mil (Pronaf Semiárido e adaptação às mudanças climáticas)
    • até R$ 100 mil (Pronaf Mais Alimentos*)
    • até R$ 250 mil (Pronaf Bioeconomia)
    • Juros de 3% ao ano (Pronaf Semiárido e Pronaf Bioeconomia) ou 2,5% (Pronaf Mais Alimentos) e prazo de reembolso de até 10 anos, com carência de até 3 anos

    Novo Pronaf B Quintais Produtivos: Condições especiais para microcrédito voltado a mulheres rurais, com foco em quintais produtivos

    • Limite de até R$ 20 mil
    • Juros de 0,5% ao ano, com bônus de adimplência de até 40%

    Pronaf A e A/C para Cooperativas: Apoia cooperativas formadas por assentados da reforma agrária, indígenas e quilombolas, com recursos para capital de giro e investimento

    • Destinada a cooperativas com receita de até R$ 10 milhões e projetos voltados a cooperados com CAF válido
    • Limite de crédito: até R$ 1 milhão por cooperativa
    • Máximo de R$ 20 mil por associado com CAF válido
    • Juros de 3% ao ano

    Pronaf Conectividade com crédito para infraestrutura de conectividade rural

    Limite de R$ 100 mil para famílias de menor renda (juros de 2,5% ao ano) e até R$ 250 mil para demais (juros de 3% ao ano)

    Pronaf Acessibilidade Rural: Financia reformas, adaptações e equipamentos para melhorar as condições de moradia e mobilidade de pessoas com deficiência no campo

    • Limite de R$ 100 mil para moradia com juros de 8% ao ano; e
    • Limite de R$ 100 mil para equipamentos adaptadores, como cadeiras de rodas motorizadas com juros de 2,5% ao ano

    Ampliação do limite do Pronaf Regularização Fundiária para R$ 30 mil, com juros de 8% ao ano, financiamento também de serviços de georreferenciamento de imóveis rurais, taxas e custos de cartório.

    Pronaf Habitação teve o limite ampliado para R$ 100 mil e juros de 8% ao ano para construção ou reforma de moradias.

    Leia mais:

    + Agro em Campo: Nachi – conheça as cabras dançarinas que fazem sucesso nas redes sociais

    + Agro em Campo: Pesquisas impulsionam produção de azeite de abacate

  • Comissão aprova projeto que impede suspensão de financiamentos do Plano Safra

    Comissão aprova projeto que impede suspensão de financiamentos do Plano Safra

    A Comissão de Agricultura, Pecuária, Abastecimento e Desenvolvimento Rural da Câmara dos Deputados aprovou o Projeto de Decreto Legislativo (PDL) 94/25, que proíbe o Tesouro Nacional de suspender novos financiamentos rurais com subvenção oficial, mesmo diante de limitações orçamentárias. A proposta é do deputado Rodolfo Nogueira (PL-MS).

    Atualmente, a Portaria 1.138/24, do Ministério da Fazenda, autoriza a suspensão desses financiamentos rurais.

    A relatora do projeto, deputada Marussa Boldrin (MDB-GO), defendeu a aprovação, destacando que a norma atual compromete a previsibilidade e a efetividade do Plano Safra.

    Foto: Bruno Spada/Agência Câmara de Notícias

    Ela afirmou que a medida atual retira dos produtores rurais a previsibilidade necessária para planejar suas atividades, gerando instabilidade e prejudicando principalmente os pequenos e médios produtores.

    Marussa Boldrin enfatizou que o objetivo do projeto não é interferir na gestão orçamentária do Poder Executivo. Mas garantir que as políticas agrícolas sejam aplicadas de forma transparente, previsível e alinhada com a estabilidade da produção de alimentos no Brasil. A Constituição Federal permite que o Congresso suspenda normas do governo que ultrapassem o poder regulamentar.

    As comissões de Finanças e Tributação, e de Constituição, Justiça e Cidadania analisarão o projeto antes da votação no Plenário. Para entrar em vigor, a Câmara dos Deputados e o Senado Federal ainda precisam aprovar a proposta.

    Leia mais:


    + Agro em Campo: Cultivo de erva-mate do Paraná é Patrimônio Agrícola Mundial
    + Agro em Campo: Estiagem: Paraná declara situação de emergência