Tag: plano safra

  • Renegociações de dívidas rurais seguem travadas nos bancos

    Renegociações de dívidas rurais seguem travadas nos bancos

    Um mês após a publicação da Medida Provisória 1.376/2026, que criou regras para a renegociação de até R$ 100 bilhões em dívidas rurais, as operações continuam praticamente paradas nos bancos. Até o início desta semana, apenas uma renegociação havia sido registrada, segundo apuração da reportagem.

    A principal dificuldade está na ausência da portaria do Tesouro Nacional que permitirá o pagamento da equalização de juros nos financiamentos. Sem essa regulamentação, instituições financeiras ainda não conseguem avançar com parte das operações, enquanto produtores rurais enfrentam dificuldades para recuperar limites de crédito e acessar novos recursos do Plano Safra 2026/27.

    A situação ocorre justamente no início do novo ciclo agrícola. Em julho, os desembolsos do Plano Safra despencaram, aumentando a preocupação do setor sobre a disponibilidade de crédito para produtores.

    Portaria do Tesouro é principal entrave

    Bancos e cooperativas de crédito apontam a demora na publicação da portaria de equalização como o principal obstáculo para colocar as renegociações em funcionamento, principalmente nas operações ligadas ao Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf).

    A MP 1.376 foi publicada em 15 de julho. Na ocasião, o ministro da Fazenda, Dario Durigan, afirmou que os produtores já poderiam procurar as instituições financeiras para renegociar suas dívidas.

    Entretanto, apenas na semana passada o governo consultou os agentes financeiros sobre a demanda por recursos. No chamado “leilão” dos limites equalizáveis, foi definido um spread único de 4%, que poderá ser cobrado pelas instituições nas operações.

    Ainda não há, porém, previsão para a divulgação dos saldos destinados a cada instituição nem para a autorização do pagamento da subvenção.

    Inicialmente, o governo estimava que cerca de R$ 20 bilhões em dívidas seriam renegociados com equalização de juros. Para custear a diferença entre os juros cobrados dos produtores e os custos das instituições, o orçamento necessário é de aproximadamente R$ 3,2 bilhões por ano.

    Para os últimos meses de 2026, seriam necessários mais R$ 130 milhões no caixa do Tesouro Nacional para permitir o início das operações. Segundo fontes ouvidas pela reportagem, a falta desses recursos estaria entre as razões para a demora.

    Sistema do Banco Central também atrasou operações

    Mesmo sem a equalização, os bancos já poderiam começar algumas contratações. No entanto, o sistema de registro do Banco Central só ficou disponível na última quinta-feira (6).

    No dia seguinte, o Banrisul registrou a primeira operação de renegociação desde a publicação da medida. O contrato envolveu uma dívida de R$ 142 mil de um produtor do Rio Grande do Sul.

    O caso, porém, ainda é uma exceção diante do volume de operações que o governo pretende viabilizar.

    Além da falta de regulamentação, bancos e cooperativas relatam dificuldades para adaptar seus sistemas às novas regras e aplicar os recursos dos depósitos à vista nas renegociações.

    Dúvidas sobre fontes de recursos aumentam a trava

    Outro problema está na interpretação das regras relacionadas às fontes utilizadas nos financiamentos rurais.

    As instituições financeiras já levaram as reclamações ao governo federal e ao Banco Central. Entre os questionamentos está a utilização dos recursos obrigatórios provenientes da exigibilidade de aplicação de 31,5% dos depósitos à vista.

    Na interpretação do Banco Central, esses recursos só poderiam ser utilizados para renegociar operações de crédito rural que originalmente também tenham sido contratadas com essa mesma fonte.

    Já o Ministério da Fazenda entende que outros financiamentos poderiam ser enquadrados, desde que seja respeitado o saldo máximo que a instituição possuía nessa fonte em 22 de julho de 2026. Essa possibilidade consta em resolução do Conselho Monetário Nacional (CMN) publicada em 23 de julho.

    A divergência aumenta a complexidade dos processos e pode elevar os custos da operação.

    Produtor pode precisar de várias renegociações

    Um dos principais impactos está na composição das dívidas. Em muitos casos, o produtor possui contratos originados de diferentes fontes de recursos.

    Em vez de reunir esses saldos em uma única operação, a instituição financeira pode precisar estruturar processos separados para cada fonte. Isso inclui recursos obrigatórios, linhas com juros equalizados e operações vinculadas à Cédula de Produto Rural (CPR).

    Na avaliação de executivos do setor financeiro ouvidos sob anonimato, essa fragmentação dificulta a renegociação e aumenta o tempo necessário para concluir os contratos.

    A expectativa é que a regulamentação do Tesouro e a definição das regras sobre as fontes de recursos destravem as operações.

    Prazo de 30 dias preocupa produtores

    Outro ponto de atenção é o prazo estabelecido pela própria MP. A medida prevê 30 dias para a prorrogação das parcelas que serão renegociadas.

    Com a demora na implementação das regras, parcelas prorrogadas logo após a publicação da medida podem começar a vencer e deixar de se enquadrar nas condições previstas.

    O problema cria uma corrida contra o tempo para bancos, cooperativas e produtores rurais. Enquanto as instituições aguardam definições do governo e ajustes nos sistemas, agricultores precisam de acesso ao crédito para manter o planejamento da safra.

    Até o momento, o Ministério da Agricultura e o Banco Central não responderam aos questionamentos sobre os entraves. A Fazenda se manifestou sobre o assunto.

    A demora na regulamentação, portanto, mantém uma parcela importante das renegociações em espera e pode dificultar a recuperação do limite de crédito de produtores justamente durante a execução do Plano Safra 2026/27.

    Siga o canal do Agro em Campo no WhatsApp e saiba tudo em primeira mão
  • Vendas de máquinas agrícolas caem 22,3% em junho, diz Abimaq

    Vendas de máquinas agrícolas caem 22,3% em junho, diz Abimaq

    As vendas da indústria de máquinas e equipamentos agrícolas somaram R$ 4,97 bilhões em junho de 2026, uma queda de 22,3% em relação a junho de 2025. Na comparação com maio deste ano, porém, houve alta de 8,3%. Os dados foram divulgados pela Associação Brasileira da Indústria de Máquinas e Equipamentos (Abimaq).

    No acumulado do primeiro semestre de 2026, o setor totalizou R$ 26,64 bilhões, recuo de 21,3% frente ao mesmo período de 2025.

    Por que as vendas travaram

    Segundo Pedro Estevão Bastos, presidente da Câmara Setorial de Máquinas e Implementos Agrícolas (CSMIA) da Abimaq, junho e julho costumam ser meses de transição por causa da virada do Plano Safra.

    “Principalmente neste ano, com juros menores do novo plano em relação ao ano passado, isso acabou travando as compras”, afirmou Bastos.

    O motivo está na mudança de programa de crédito. No ano passado, o Moderfrota oferecia juros de 13,5%. O novo programa, Já o Move Agricultura tem juros de 9,2%.

    “Os produtores esperam a entrada em vigor dessas condições para comprar máquinas”, destacou o executivo.

    Exportações em alta

    Na contramão do mercado interno, as exportações do setor cresceram:

    • Junho de 2026: US$ 160,67 milhões, alta de 17,2% sobre junho de 2025 e de 20,9% sobre maio de 2026
    • Acumulado do 1º semestre: US$ 876,6 milhões, 17,5% acima do mesmo período de 2025

    Já as importações também subiram no comparativo mensal, mas recuaram no semestre:

    • Junho de 2026: US$ 124,4 milhões, alta de 17,7% sobre junho de 2025
    • Acumulado do 1º semestre: US$ 626,07 milhões, queda de 4,7% ante 2025

    Tratores

    • 3.146 tratores vendidos a usuários finais em junho, queda de 20,8% na comparação anual
    • 3.636 unidades vendidas de fábrica, recuo de 20,7%
    • 620 tratores exportados, alta de 50,9% frente a junho de 2025

    Colheitadeiras

    • 140 unidades vendidas a usuários finais, queda de 41,4% na comparação anual
    • 78 unidades vendidas de fábrica, recuo de 78,7%
    • 15 colheitadeiras exportadas, 37,5% a menos que em junho de 2025

    O que esperar para 2026?

    A Abimaq mantém a projeção de queda de 20% nas vendas do setor neste ano, divulgada no mês anterior.

    “Se a situação parar de piorar, devemos fechar o ano com queda de 20%, o que ainda é bastante expressivo. Isso ocorre em função da baixa rentabilidade das principais lavouras. Com margens menores, o produtor adia os investimentos e deixa de comprar máquinas”, explicou Bastos.

  • Fazenda libera juros do Plano Safra 2026/27; veja bancos

    Fazenda libera juros do Plano Safra 2026/27; veja bancos

    O Ministério da Fazenda publicou nesta quinta-feira (23) a portaria que autoriza o pagamento de equalização de taxa de juros nos financiamentos do Plano Safra 2026/27, iniciado em 1º de julho. Na prática, a medida libera o início das operações com subvenção direta do Tesouro Nacional — 23 dias após o anúncio das linhas de crédito rural da temporada.

    Recursos somam R$ 141,9 bilhões

    Neste ciclo, 26 instituições financeiras vão operacionalizar as linhas subsidiadas do crédito rural, que somam R$ 141,9 bilhões, uma retração de quase 10% (R$ 15,2 bilhões a menos) frente aos R$ 157,1 bilhões oferecidos no início da safra 2025/26.

    Apesar da queda no valor total, o número de agentes financeiros é recorde.

    Estreantes nesta temporada:

    Banco ABC Brasil

    Banco BMG

    Banco BV

    Lar Credi

    Santander

    Bancos que saíram da lista:

    Badesul

    BRB

    Credialiança

    Stara

    Do total disponível, R$ 97,5 bilhões são destinados a médios e grandes produtores (operados por 25 instituições), enquanto R$ 44,3 bilhões vão para a agricultura familiar (operados por 18 agentes).

    BNDES e Banco do Brasil concentram os maiores volumes

    O BNDES terá R$ 40,4 bilhões em saldos equalizáveis, principalmente em programas de investimento, valor pouco acima dos R$ 39,7 bilhões do início da safra anterior. O banco já publicou as circulares que regulamentam as linhas, e agora os protocolos serão abertos para pedidos de financiamento pelas instituições credenciadas.

    Já o Banco do Brasil teve seus recursos reduzidos: de R$ 58 bilhões no início da safra 2025/26 para R$ 41,8 bilhões agora. Ainda assim, segue como o maior operador do plano, com 29% de participação nos recursos equalizáveis. A instituição também reduziu a oferta total de crédito para a safra, de R$ 230 bilhões para R$ 210 bilhões.

    Cooperativas de crédito

    Sicoob: saldo ampliado de R$ 14,4 bilhões para R$ 19,4 bilhões

    Sicredi: saldo reduzido de R$ 25 bilhões para R$ 18,7 bilhões

    Liberação dividida em dois semestres

    O governo manteve a divisão dos limites equalizáveis em dois semestres — estratégia adotada desde 2025 para encaixar o Plano Safra no orçamento disponível sem necessidade de suplementação.

    Para o período de julho a dezembro de 2026, a autorização permite a liberação de até R$ 94,7 bilhões do saldo total, distribuídos assim:

    Custeio e comercialização: cerca de 80% do limite já liberado (R$ 61,3 bi de um total de R$ 78,2 bi)

    Investimentos: 50% do limite já liberado (R$ 33,4 bi de um total de R$ 63,6 bi)

    O restante poderá ser emprestado entre janeiro e junho de 2027, com impacto no orçamento do próximo ano.

    Custo do programa sobe 34%

    O custo total do Plano Safra 2026/27 será de R$ 18,2 bilhões ao longo de vários anos — alta de 34% em relação aos R$ 13,5 bilhões da temporada 2025/26. Segundo o Ministério da Fazenda, nos seis meses de 2026 o custo já soma R$ 1,7 bilhão.

    Veja o limite equalizável de cada instituição financeira

    Instituição Agricultura Empresarial Agricultura Familiar Total
    Banco do Brasil R$ 27,2 bi R$ 16,4 bi R$ 41,8 bi
    BNDES R$ 21,5 bi R$ 18,9 bi R$ 40,4 bi
    Sicoob R$ 15,1 bi R$ 4,2 bi R$ 19,4 bi
    Sicredi R$ 14,4 bi R$ 4,2 bi R$ 18,7 bi
    Caixa R$ 6,8 bi R$ 86 milhões R$ 6,9 bi
    Itaú R$ 3,2 bi R$ 0 R$ 3,2 bi
    Banrisul R$ 3,0 bi R$ 234,1 milhões R$ 3,2 bi
    Cresol R$ 938,5 milhões R$ 1,2 bi R$ 2,1 bi
    Credicoamo R$ 1,7 bi R$ 198,6 milhões R$ 1,9 bi
    Bradesco R$ 870 milhões R$ 0 R$ 870 milhões
    BDMG R$ 549,0 milhões R$ 37 milhões R$ 586 milhões
    Banco DLL R$ 251,1 milhões R$ 197,4 milhões
    R$ 448,5 milhões
    Banco BV R$ 436,4 milhões R$ 0
    R$ 436,4 milhões
    Basa R$ 350,7 milhões R$ 74,1 milhões
    R$ 424,9 milhões
    BRDE R$ 395,8 milhões R$ 0
    R$ 395,8 milhões
    Banco John Deere R$ 99,1 milhões R$ 126,6 milhões
    R$ 225,8 milhões
    CNH Industrial R$ 26,5 milhões R$ 169,2 milhões
    R$ 195,8 milhões
    Santander R$ 50 milhões R$ 0 R$ 50 milhões
    Banco ABC Brasil R$ 126 milhões R$ 0 R$ 126 milhões
    Desenbahia R$ 30,3 milhões R$ 0 R$ 30,3 milhões
    Credicoopavel R$ 22 milhões R$ 4 milhões R$ 26 milhões
    CrediSeara R$ 0 R$ 20 milhões R$ 20 milhões
    Credisis R$ 10,4 milhões R$ 6,9 milhões R$ 17,3 milhões
    Banpará R$ 576 mil R$ 13,5 milhões R$ 14 milhões
    Banco BMG R$ 6 milhões R$ 0 R$ 6 milhões
    Lar Credi R$ 17 milhões R$ 4,2 milhões R$ 21,2 milhões
    Total geral R$ 97,5 bi R$ 44,3 bi R$ 141,9 bi
  • Endividamento rural cresce e ameaça eficácia do novo Plano Safra

    Endividamento rural cresce e ameaça eficácia do novo Plano Safra

    A safra 2026/2027 começa sob forte preocupação dos produtores rurais quanto à disponibilidade e às condições do crédito agrícola. Entidades do setor avaliam o novo Plano Safra com desconfiança, já que o volume e as condições de financiamento da maior parte dos recursos não atendem às dificuldades enfrentadas atualmente no campo.

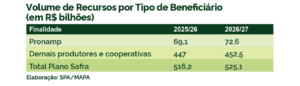
    O governo prevê R$ 610,3 bilhões para o programa, dos quais R$ 525,1 bilhões destinam-se à agricultura empresarial e R$ 85,2 bilhões à agricultura familiar. Embora o Executivo apresente o montante como recorde, o valor não acompanha sequer a inflação do período quando comparado à safra anterior, que somou R$ 594,4 bilhões.

    O anúncio também incluiu R$ 38,5 bilhões provenientes de fontes que os planos anteriores não contabilizavam, o que ampliou artificialmente o valor total divulgado pelo governo.

    A vice-presidente da Frente Parlamentar da Agropecuária (FPA), senadora Tereza Cristina (PP-MS), classificou o anúncio com dureza. “Tivemos um Plano Safra que não tem nada de recorde. É um plano que vem sem resolver o endividamento rural, questão fundamental para que os produtores tenham acesso ao crédito disponibilizado para a próxima safra”, destacou.

    Corte no custeio preocupa produtores

    Mesmo com números nominais maiores, os recursos destinados ao custeio representam uma das principais preocupações do setor. O montante caiu 7,18% nesta temporada e somou R$ 384,9 bilhões. As operações de custeio financiam despesas ligadas diretamente ao plantio, como sementes, fertilizantes, defensivos e outros insumos — e a redução desses recursos pode limitar a capacidade de investimento dos produtores e afetar o ritmo de plantio do próximo ciclo.

    O aumento da inadimplência no campo agrava ainda mais o cenário. Dados do Banco Central e da Serasa Experian apontam que o indicador atingiu níveis recordes. Especialistas avaliam que o avanço do endividamento deve levar as instituições financeiras a adotar critérios mais rigorosos, diante do maior risco das operações.

    “O aumento dos custos financeiros, a restrição do crédito e o crescimento do endividamento comprimem as margens e podem comprometer o desempenho da próxima safra”, afirmou o pesquisador e professor do Insper Agro Global, Leandro Gilio, em análise sobre o anúncio do Plano Safra.

    “Na prática, a efetiva liberação dos recursos depende da disposição das instituições financeiras em assumir riscos e da capacidade dos produtores de atender aos critérios de concessão”, completou o especialista.

    Juros recuam, mas continuam distantes da realidade do produtor

    As taxas de juros também representam um ponto de atenção do novo plano. As reduções variaram, de forma geral, entre 0,5 e 1,5 ponto percentual. Ainda assim, diante da queda nos preços das commodities e da compressão das margens de rentabilidade, os juros permanecem elevados e chegam a 12,5% ao ano em algumas linhas de financiamento.

    “Eu lamento dizer, mas o Plano Safra que está no mercado, com bilhões de reais, é inacessível para a grande maioria dos produtores”, afirmou o coordenador institucional da FPA, deputado Alceu Moreira (MDB-RS).

    Segundo Gilio, o maior custo do Plano Safra está justamente na equalização das taxas de juros, cujo orçamento cresceu mais de 35%. Apesar disso, a redução oferecida aos produtores foi modesta, e algumas linhas de financiamento sequer tiveram alteração nas taxas.

    “A elevada taxa básica de juros da economia, com a Selic em 14,25% ao ano, restringe o espaço para reduções mais expressivas. Ao mesmo tempo, os problemas fiscais do governo limitam a capacidade de ampliar os subsídios”, explicou Gilio. “Como resultado, o custo do crédito rural permanece elevado justamente em um momento de compressão das margens de rentabilidade dos produtores”, concluiu.

  • FPA propõe juros menores para renegociação de dívidas rurais

    FPA propõe juros menores para renegociação de dívidas rurais

    A Frente Parlamentar da Agropecuária (FPA) pretende apresentar ao Ministério da Fazenda uma proposta para criar condições diferenciadas na renegociação das dívidas rurais, estabelecendo juros menores para produtores que sofreram perdas provocadas por eventos climáticos extremos em comparação àqueles afetados por oscilações do mercado.

    Segundo a bancada, a medida busca reconhecer que prejuízos causados por seca, excesso de chuvas e outros fenômenos climáticos exigem um tratamento distinto das dificuldades decorrentes da queda nos preços das commodities agrícolas.

    FPA propõe juros menores para perdas causadas pelo clima

    A contraproposta prevê uma linha especial de crédito destinada aos produtores rurais que registraram perdas de pelo menos 30% da renda em duas safras, entre 2019 e 2025, em razão de eventos climáticos.

    Nesse caso, os juros sugeridos seriam de:

    • 4% ao ano para pequenos produtores;
    • 6% ao ano para médios produtores;
    • 8% ao ano para grandes produtores.

    Taxas seriam mais altas para perdas de mercado

    Para produtores que tiveram a mesma redução mínima de 30% da renda, mas por fatores econômicos, como a desvalorização das commodities agrícolas, a FPA propõe taxas um pouco mais elevadas.

    A sugestão estabelece juros de:

    • 5% ao ano para pequenos produtores;
    • 7% ao ano para médios produtores;
    • 9% ao ano para grandes produtores.

    De acordo com o deputado Alceu Moreira (MDB-RS), coordenador institucional da FPA, o objetivo é diferenciar situações em que o produtor perdeu praticamente toda a capacidade de produção por causa de fenômenos climáticos daquelas provocadas por condições comerciais do mercado.

    “Está em discussão a criação de uma linha com juro diferenciado e com tratamento diferenciado para quem perdeu tudo pela chuva e pela seca, que não é a mesma questão daqueles produtores que perderam por questões comerciais.”

    Proposta prevê prazo maior para pagamento

    Além das taxas diferenciadas, a bancada defende que a nova linha de renegociação ofereça oito anos para quitação da dívida, com dois anos de carência antes do início dos pagamentos.

    A proposta foi aprovada pelos integrantes da Frente Parlamentar da Agropecuária e será encaminhada ao Ministério da Fazenda, que avaliará a possibilidade de incorporar as medidas às políticas de crédito voltadas ao setor agropecuário.

  • Cooperativas agrícolas quase dobram participação no PIB do agronegócio

    Cooperativas agrícolas quase dobram participação no PIB do agronegócio

    As cooperativas agrícolas ampliaram significativamente sua importância na economia do campo. Um levantamento da L.E.K. Consulting mostra que a participação dessas organizações no PIB do agronegócio brasileiro passou de 8,1% em 2019 para 15,4% em 2024, crescimento de aproximadamente 90% em cinco anos.

    O avanço ocorreu em meio a um cenário de queda nos preços de commodities, aumento da inadimplência rural e dificuldades financeiras enfrentadas por parte das revendas de insumos, reforçando o papel das cooperativas como fonte de crédito, assistência técnica e comercialização para os produtores.

    O que impulsionou o crescimento das cooperativas

    Segundo Eric Emiliano, sócio da L.E.K. Consulting responsável pelos setores de agronegócio e alimentos, o movimento reflete mudanças profundas no financiamento do campo.

    “O Plano Safra vem perdendo representatividade ao longo dos anos, principalmente entre os grandes produtores. Durante muito tempo a cadeia financiou o agro por meio de barter e crédito comercial. Nos últimos anos, esse modelo sofreu um choque importante com o aumento da inadimplência.”

    A mudança ocorreu justamente quando parte das empresas privadas do setor enfrentou dificuldades para manter a oferta de crédito aos produtores.

    Crise das revendas abriu espaço para cooperativas

    A retração dos preços da soja e do milho aumentou a pressão financeira sobre distribuidoras de insumos.

    Empresas como AgroGalaxy, Lavoro e Belagrícola entraram em processos de recuperação judicial ou extrajudicial, enquanto as cooperativas seguiram ampliando sua presença no mercado.

    Segundo Bruno Brandi, senior manager da consultoria, muitas revendas assumiram um papel semelhante ao de instituições financeiras.

    “Em muitos casos as revendas estavam funcionando como bancos. Elas financiavam o produtor por meio de barter e prazos estendidos. Quando a inadimplência aumentou, esse modelo mostrou suas limitações.”

    O estudo aponta que a inadimplência do crédito ligado ao agronegócio, historicamente próxima de 3%, atualmente se aproxima de 15%, superando os níveis registrados durante a crise de 2016 e 2017.

    Para Eric Emiliano, duas safras consecutivas com custos elevados e menor rentabilidade comprometeram a capacidade de pagamento dos produtores, pressionando toda a cadeia.

    Cooperativas oferecem um ecossistema completo

    Com maior solidez financeira, as cooperativas ampliaram sua atuação e passaram a oferecer um conjunto mais amplo de serviços aos produtores. Além do crédito, elas atuam com assistência técnica, operações de barter, armazenagem da produção, compra de insumos e comercialização dos grãos.

    Segundo Bruno Brandi, esse modelo integrado fortalece o relacionamento com os cooperados, reduz o risco de inadimplência e aumenta a eficiência ao reunir diferentes etapas da cadeia produtiva.

    Industrialização e biocombustíveis lideram nova fase

    O levantamento da L.E.K. Consulting aponta que a diversificação das receitas tem fortalecido a resiliência das cooperativas agrícolas.

    Capitalizadas após anos de crescimento, essas organizações vêm concentrando investimentos na industrialização da produção, na expansão para o mercado de biocombustíveis, no avanço para novas regiões e na aquisição de ativos de empresas em dificuldades financeiras.

    Segundo a consultoria, a industrialização permite agregar valor aos produtos do campo, enquanto a entrada no setor de biocombustíveis amplia as fontes de receita. Além disso, a compra de empresas em recuperação judicial pode acelerar a expansão territorial das cooperativas e gerar ganhos operacionais.

    Sul lidera crescimento, mas expansão continua

    O estudo mostra que a Região Sul concentra o maior crescimento absoluto no número de cooperativas agrícolas do país.

    Ao mesmo tempo, Centro-Oeste e Sudeste aparecem como as regiões com maior potencial de expansão, devido ao tamanho do mercado agropecuário e à participação ainda relativamente baixa do cooperativismo nessas áreas.

    Com um modelo mais diversificado e resiliente, as cooperativas vêm ampliando sua relevância na cadeia do agronegócio e consolidando espaço como protagonistas no financiamento, na industrialização e na comercialização da produção agrícola brasileira.

  • Pronaf Azul oferece crédito de até R$ 250 mil para pescadores

    Pronaf Azul oferece crédito de até R$ 250 mil para pescadores

    O Governo Federal lançou uma nova linha de crédito voltada à pesca artesanal e à aquicultura familiar. O Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf) Azul passa a incluir pescadores artesanais e aquicultores familiares entre os beneficiários do crédito rural oficial.

    A iniciativa foi anunciada pelo Ministério do Desenvolvimento Agrário na terça-feira (30) e busca ampliar o acesso ao financiamento para fortalecer a produção, incentivar investimentos e gerar renda nas comunidades que vivem da pesca e da aquicultura.

    Como funciona o Pronaf Azul

    De acordo com a ministra Fernanda Machiaveli, o programa contará com linhas de custeio e investimento, oferecendo condições diferenciadas de financiamento para o setor.

    O objetivo é facilitar o acesso ao crédito para pequenos produtores, permitindo tanto o financiamento das atividades do dia a dia quanto a modernização da produção.

    Crédito para custeio

    No custeio, o Pronaf Azul utilizará a modalidade do microcrédito produtivo, conhecida como Pronaf B.

    Os limites de financiamento serão:

    • até R$ 12 mil por família;
    • até R$ 15 mil para mulheres;
    • até R$ 16 mil para jovens.

    A linha terá juros de apenas 0,5% ao ano, prazo de até três anos para pagamento e bônus de adimplência que varia entre 25% e 40%.

    Financiamento para investimentos

    Quem pretende ampliar ou modernizar a produção poderá acessar a linha Mais Alimentos, vinculada ao Pronaf Azul.

    As principais condições são:

    • financiamento de até R$ 250 mil;
    • juros de 2% ao ano;
    • prazo de até dez anos para pagamento.

    Já nas operações de custeio, o prazo para reembolso será de até 11 meses.

    Objetivo do programa

    Com a criação do Pronaf Azul, o governo amplia o acesso ao crédito rural para atividades ligadas à pesca artesanal e à aquicultura familiar.

    A expectativa é estimular investimentos, aumentar a produção, fortalecer pequenos empreendimentos e contribuir para o desenvolvimento econômico das comunidades pesqueiras em todo o país.

  • Plano Safra 2026/27 recebe críticas apesar da queda dos juros

    Plano Safra 2026/27 recebe críticas apesar da queda dos juros

    O governo federal anunciou nesta terça-feira (30) o Plano Safra da Agricultura Empresarial 2026/27, que disponibilizará R$ 525,1 bilhões em crédito rural para médios e grandes produtores. Apesar da redução de até 1,5 ponto percentual nas taxas de financiamento, representantes do agronegócio afirmam que os juros continuam elevados e podem limitar novos investimentos no campo.

    As linhas de custeio e investimento terão taxas entre 8% e 12,5% ao ano, válidas para a safra que começa em 1º de julho.

    Especialistas avaliam que juros ainda dificultam investimentos

    Segundo Leila Harfuch, sócia-gerente da Agroicone, a redução das taxas representa um avanço, mas ainda não é suficiente diante do elevado endividamento dos produtores rurais.

    Na avaliação da especialista, muitos agricultores continuarão enfrentando dificuldades para contratar novos financiamentos, especialmente em um cenário de inadimplência elevada.

    Ela destaca ainda que parte dos recursos anunciados pelo governo veio da incorporação de programas já existentes, como o Move Agricultura e o EcoInvest Brasil.

    Entre eles estão:

    • R$ 10 bilhões do Move Agricultura;
    • R$ 28,5 bilhões do EcoInvest Brasil para recuperação de pastagens degradadas.

    Apesar disso, Harfuch afirma que ainda existem dúvidas sobre a execução prática desses programas.

    Seguro rural preocupa o setor

    Outro ponto que gerou críticas foi a ausência de novos anúncios para o seguro rural.

    Segundo especialistas, o instrumento é considerado fundamental para reduzir riscos provocados por eventos climáticos extremos e garantir maior segurança financeira aos produtores.

    A falta de definição sobre novos recursos amplia a preocupação do setor.

    Faesp cobra medidas contra o endividamento

    A Federação da Agricultura e Pecuária do Estado de São Paulo (Faesp) afirmou que o aumento de aproximadamente R$ 9 bilhões em relação ao ciclo anterior não resolve os principais problemas enfrentados pelo agronegócio.

    Para a entidade, o governo deveria apresentar medidas concretas para enfrentar o elevado endividamento dos produtores.

    Segundo a Faesp, sem soluções para o passivo acumulado, novos financiamentos podem apenas ampliar as dificuldades financeiras no campo.

    Sistema Faep critica acesso ao crédito

    O Sistema Faep, do Paraná, também demonstrou preocupação com o novo Plano Safra.

    O presidente da entidade, Ágide Eduardo Meneguette, afirmou que o valor recorde perde relevância caso o produtor continue encontrando dificuldades para acessar as linhas de crédito.

    Segundo ele, permanecem desafios como juros elevados, restrições para contratação de financiamentos, cortes no orçamento do seguro rural e aumento do endividamento.

    Aprosoja-MT aponta perda real de recursos

    A Associação dos Produtores de Soja e Milho de Mato Grosso (Aprosoja-MT) destacou que, apesar do crescimento nominal do Plano Safra, houve redução no volume real de recursos quando considerada a inflação.

    De acordo com a entidade, seriam necessários cerca de R$ 538,7 bilhões apenas para manter o mesmo poder de financiamento da safra anterior.

    Na avaliação da associação, o produtor enfrenta atualmente um ambiente de crédito mais caro, maior seletividade na concessão de financiamentos e exigências mais rigorosas para obtenção dos recursos.

    FPA critica composição dos recursos

    A Frente Parlamentar da Agropecuária (FPA) também questionou a composição do Plano Safra 2026/27.

    A bancada afirmou que parte dos recursos anunciados corresponde a programas que não integram o crédito rural tradicional, como o EcoInvest Brasil e o Move Agricultura.

    Segundo a FPA, essa estratégia reduz o volume efetivo disponível para custeio da produção agrícola.

    O que prevê o Plano Safra 2026/27

    Os principais números anunciados pelo governo são:

    • R$ 525,1 bilhões em crédito rural;
    • juros entre 8% e 12,5% ao ano;
    • redução de até 1,5 ponto percentual nas taxas;
    • R$ 10 bilhões do Move Agricultura;
    • R$ 28,5 bilhões do EcoInvest Brasil.

    Apesar do volume recorde anunciado, especialistas e entidades do agronegócio avaliam que o cenário de juros elevados, endividamento e incertezas sobre o seguro rural ainda limita a capacidade de investimento dos produtores brasileiros.

  • Plano Safra 2026/27 libera R$ 525,1 bilhões para agricultura empresarial e reduz juros do crédito rural

    Plano Safra 2026/27 libera R$ 525,1 bilhões para agricultura empresarial e reduz juros do crédito rural

    O Governo Federal lançou, nesta terça-feira (30), o Plano Safra 2026/2027, que disponibiliza R$ 525,1 bilhões para a agricultura empresarial. O montante representa um acréscimo de R$ 9 bilhões em relação ao ciclo anterior e contempla linhas de crédito rural, incentivos e instrumentos de política agrícola voltados a médios e grandes produtores.

    A cerimônia de lançamento ocorreu no Palácio do Planalto, em Brasília (DF), com a presença do presidente da República em exercício, Geraldo Alckmin, e do ministro da Agricultura e Pecuária, André de Paula.

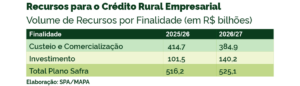
    Do volume total de recursos, R$ 384,9 bilhões serão destinados ao custeio e à comercialização da produção. Esses recursos garantirão o financiamento de despesas essenciais, como aquisição de insumos, condução das lavouras, manutenção dos rebanhos e comercialização da produção agropecuária.

    Além disso, outros R$ 140,2 bilhões serão direcionados aos investimentos. Os recursos apoiarão a modernização das propriedades rurais, a expansão da capacidade de armazenagem, projetos de irrigação, inovação tecnológica, renovação de máquinas e equipamentos e ações para elevar a eficiência produtiva.

    Tabela recursos para o crédito rural empresarial 
    Tabela volume de recursos

    Leia mais: Plano Safra 2026/27 foi lançado sem o presidente Lula; entenda a decisão

    Redução dos juros beneficia agricultura empresarial

    Entre as principais novidades do novo ciclo está a redução das taxas máximas de juros em linhas consideradas estratégicas para a agricultura empresarial. Segundo o governo, a queda da taxa Selic abriu espaço para diminuir o custo financeiro do crédito rural e ampliar o acesso dos produtores aos financiamentos.

    Dessa forma, os produtores passam a contar com maior previsibilidade para planejar a safra, investir nas propriedades e organizar suas atividades produtivas.

    No Programa Nacional de Apoio ao Médio Produtor Rural (Pronamp), o volume de recursos previsto chega a R$ 72,6 bilhões. A linha contará com taxa máxima de juros de 9% ao ano, percentual inferior ao praticado na safra anterior.

    Além disso, a redução beneficia um segmento considerado estratégico para a produção de alimentos, geração de empregos e fortalecimento das economias locais. Com condições mais favoráveis de financiamento, os médios produtores poderão custear a produção, ampliar investimentos e conduzir o ciclo produtivo com maior segurança.

    Plano amplia incentivos à sustentabilidade no campo

    O Plano Safra 2026/27 também fortalece os estímulos à adoção de práticas agropecuárias sustentáveis e à regularização ambiental das propriedades rurais.

    Produtores que mantiverem o Cadastro Ambiental Rural (CAR) regularizado e adotarem boas práticas reconhecidas poderão obter redução de até 1 ponto percentual na taxa de juros das operações de custeio.

    O benefício será dividido em duas etapas: até 0,5 ponto percentual para propriedades com CAR regular e outros 0,5 ponto percentual para produtores que comprovarem a adoção de práticas sustentáveis.

    Gestão de risco ganha reforço no novo Plano Safra

    Outro eixo importante do programa é o fortalecimento da gestão de riscos na atividade agropecuária.

    Nesse sentido, o governo reforça a importância do Proagro e do seguro rural como mecanismos de proteção da produção e de segurança para o sistema de crédito.

    Além disso, a possibilidade de renegociar operações de custeio agrícola ficará vinculada à contratação de cobertura pelo Proagro ou por seguro rural. A medida pretende estimular a adoção de ferramentas de gerenciamento de risco, reduzir a dependência de soluções emergenciais após perdas e fortalecer a responsabilidade compartilhada entre produtores, instituições financeiras e poder público.

    Investimentos priorizam energia renovável e armazenagem

    Os investimentos seguem entre as prioridades do Plano Safra 2026/27, com recursos destinados à modernização das propriedades, irrigação, inovação tecnológica, renovação de máquinas, recuperação de áreas produtivas e sustentabilidade.

    Entre os destaques está a atualização do InvestAgro, que amplia o apoio à implantação de sistemas de geração e distribuição de energia renovável, incluindo energia solar, biomassa, energia eólica, cogeração e sistemas de armazenamento de energia elétrica.

    Segundo o governo, essas iniciativas contribuem para elevar a produtividade, reduzir custos operacionais, ampliar a segurança energética e tornar a produção agropecuária mais resiliente.

    Além disso, a política amplia o incentivo à construção, reforma e modernização de armazéns e câmaras frias. O objetivo é reduzir perdas pós-colheita, melhorar a logística, ampliar a capacidade de conservação dos produtos e fortalecer a comercialização.

    Com maior capacidade de armazenagem, produtores, cooperativas e agroindústrias poderão agregar valor à produção, melhorar a gestão dos estoques e aumentar sua competitividade.

    Plano fortalece diferentes fontes de financiamento

    O custeio rural permanece como um dos pilares do programa, assegurando recursos para aquisição de insumos, condução das lavouras, manejo dos rebanhos e comercialização da produção.

    Em um cenário de custos ainda elevados, a redução das taxas de juros busca ampliar a capacidade de planejamento financeiro e oferecer maior previsibilidade aos produtores.

    Além disso, o Plano Safra 2026/27 amplia a integração entre diferentes fontes de recursos, combinando financiamentos controlados, equalizados, não equalizados e recursos provenientes do mercado.

    Dessa forma, o governo pretende expandir a capacidade de financiamento da agropecuária brasileira e atender diferentes perfis de produtores e modalidades de crédito.

    Ao reunir mais crédito, juros menores, incentivos à sustentabilidade, fortalecimento da gestão de riscos, investimentos em energia renovável, ampliação da armazenagem e foco na modernização do setor, o novo Plano Safra 2026/27 reafirma a estratégia de fortalecer uma agricultura empresarial mais eficiente, sustentável e competitiva.

  • Sem Lula, Plano Safra 2026/27 será lançado amanhã

    Sem Lula, Plano Safra 2026/27 será lançado amanhã

    O governo federal lançará nesta terça-feira (30) o Plano Safra 2026/27 da agricultura empresarial, principal política de crédito para produtores rurais do país. A cerimônia, marcada para as 10h no Palácio do Planalto, acontecerá sem a presença do presidente Luiz Inácio Lula da Silva, que cumprirá agenda oficial no Paraguai durante a reunião da Cúpula do Mercosul.

    Quem representará o governo será Geraldo Alckmin, em uma situação pouco comum para o lançamento de um dos programas mais importantes da política agrícola brasileira.

    Ainda na terça-feira, às 17h, está previsto o anúncio do Plano Safra 2026/27 destinado à agricultura familiar. A expectativa é que Lula consiga retornar a Brasília a tempo de participar dessa segunda cerimônia, embora sua presença ainda dependa da agenda oficial.

    Dificuldades no Planalto

    A ausência do presidente no lançamento voltado à agricultura empresarial ocorre em meio às dificuldades do Palácio do Planalto para conciliar os compromissos presidenciais com o calendário do programa. Tradicionalmente, o Plano Safra é anunciado antes do início de sua vigência, marcada para 1º de julho.

    Nos bastidores do governo, a definição da data passou por diferentes avaliações. Chegou a ser considerada a possibilidade de adiar o anúncio para o dia 3 de julho, mas a proximidade do período de restrições previsto na legislação eleitoral levou o Executivo a manter a divulgação ainda em junho.

    Leia mais: Conheça “Isis Valverde”, a vaca de R$ 4 milhões

    Lançamento do Plano Safra

    Enquanto isso, o Ministério do Desenvolvimento Agrário prepara uma estrutura semelhante à dos últimos anos para o lançamento do Plano Safra da agricultura familiar. A ideia é promover uma feira com agricultores familiares nas proximidades do Palácio do Planalto. Além disso, a pasta pretende reunir produtores rurais no Salão Nobre para acompanhar a cerimônia.

    Na elaboração do Plano Safra 2026/27, Lula não participou diretamente das discussões. Desta vez, as equipes técnicas conduziram as negociações sob coordenação da Casa Civil e dos ministérios envolvidos. Assim, o governo não precisou levar ao presidente decisões sobre os principais pontos da política agrícola.

    Com o lançamento marcado para esta terça-feira, o setor agora aguarda os detalhes oficiais do programa. Entre as principais expectativas estão o volume de recursos para o crédito rural, as taxas de juros e as demais regras que vão orientar o financiamento da próxima safra.