Tag: StoneX

  • Preço do enxofre dispara 90% nos portos em 2025 e pressiona custo dos fertilizantes

    Preço do enxofre dispara 90% nos portos em 2025 e pressiona custo dos fertilizantes

    O preço do enxofre nos portos brasileiros acumula uma alta de aproximadamente 90% desde janeiro de 2025, de acordo com relatórios semanais da StoneX, empresa global de serviços financeiros.

    Apenas na última semana de setembro, a cotação subiu cerca de US$ 30 por tonelada, intensificando uma valorização que já preocupa importadores e agricultores. O analista de Inteligência de Mercado da StoneX, Tomás Pernías, destaca que os preços atuais não eram vistos desde 2022, no auge da guerra entre Rússia e Ucrânia.

    Dois fatores principais explicam a disparada: a demanda internacional aquecida e uma oferta global restrita. Países como China e Índia continuam comprando grandes volumes do insumo, enquanto a disponibilidade no mercado permanece limitada. “Esse cenário mantém os preços em níveis elevados e pode se estender nos próximos meses”, projetou Pernías.

    Impacto em cadeia na produção de fertilizantes

    O enxofre é uma matéria-prima estratégica para a produção de ácido sulfúrico e ácido fosfórico, componentes essenciais dos fertilizantes fosfatados usados massivamente na agricultura brasileira. A valorização do insumo, somada à alta de outros componentes como a amônia, pressiona diretamente os custos de fabricação desses adubos.

    Embora esse aumento nem sempre chegue imediatamente ao agricultor, ele gera um efeito dominó: reduz as margens de retorno da indústria, limpa a produção e aumenta a incerteza no mercado. Custos elevados também fazem as empresas evitarem promover cortes de preços no varejo, mantendo a firmeza das cotações mesmo sem um repasse integral.

    Cenário desafiador para a safra 2025/26

    Para a próxima safra, importadores e agricultores terão que lidar com custos de produção elevados e relações de troca pouco atrativas. Nesse contexto, muitos produtores já planejam reduzir o uso de fertilizantes para conter despesas, uma medida que pode comprometer a produtividade das lavouras.

    A situação preocupa porque o Brasil depende das importações do insumo. Entre janeiro e agosto de 2025, o país comprou 1,6 milhão de toneladas de enxofre, um volume 8% maior que no mesmo período de 2024, mas a preços significativamente mais altos. Pernías resume: “o momento exige que o produtor adote um gerenciamento de custos e de riscos ainda mais rigoroso”.
  • Alta da amônia e do enxofre ameaça custo da produção agrícola no Brasil

    Alta da amônia e do enxofre ameaça custo da produção agrícola no Brasil

    O mercado de fertilizantes enfrenta um novo período de turbulência e custos ascendentes. Os preços da amônia e do enxofre, dois insumos críticos para a produção de fertilizantes, dispararam nas últimas semanas, elevando os custos de produção e desafiam a competitividade da indústria e dos agricultores brasileiros.

    De acordo com o mais recente relatório da StoneX, empresa global de análise de mercado, a situação é crítica. Na Europa, a amônia anota 14 semanas seguidas de valorização.

    No Brasil, o cenário não é diferente: o preço do enxofre nos portos nacionais superou a marca de US$ 300 por tonelada, um patamar não visto desde 2022, no auge dos efeitos da guerra entre Rússia e Ucrânia.

    Em entrevista, o analista de Inteligência de Mercado da StoneX, Tomás Pernías, explica que, embora a alta não se reflita imediatamente no preço final dos fertilizantes, a pressão sobre a cadeia é significativa. “Com relações de troca já nos piores patamares dos últimos anos, esse cenário representa mais um desafio para a indústria e é profundamente preocupante para os agricultores”, afirmou Pernías.

    O que está por trás da alta dos preços?

    A escalada dos preços tem origens distintas, porém convergentes. No caso da amônia, o movimento é impulsionado por uma oferta global mais apertada. Paralisações em fábricas, manutenções programadas e cortes no fornecimento de gás natural em países produtores restringiram a disponibilidade do produto no mercado internacional.

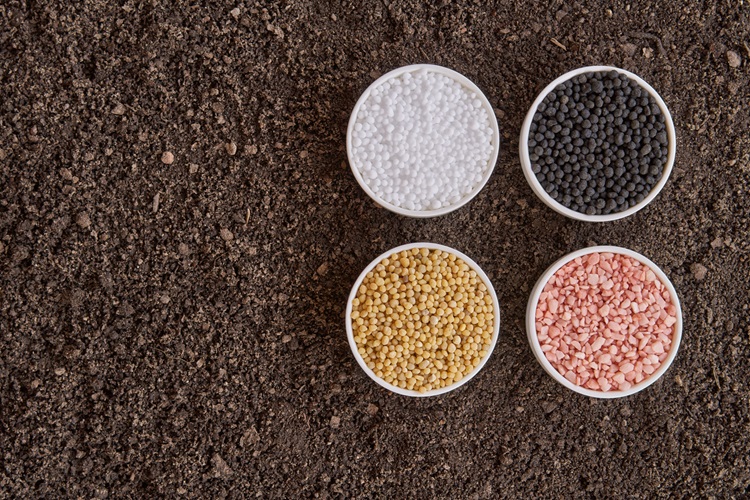
    Já a valorização do enxofre é alimentada por uma demanda internacional aquecida. Este insumo é vital para a produção de SSP, ácido sulfúrico e ácido fosfórico – essencial para fertilizantes fosfatados populares como MAP e DAP. “Com o interesse comprador aquecido, as cotações avançaram na China e no Brasil”, pontuou o analista.

    Impactos e previsões para o mercado de fertilizantes

    O cenário de custos elevados cria um ambiente de incerteza. Pernías alerta que os preços altos da amônia e do enxofre podem reduzir a competitividade de fabricantes que já enfrentam desafios estruturais ou que têm menor capacidade de repassar os custos.

    “Este movimento pode limitar recuos mais fortes nas cotações dos fertilizantes. Os custos elevados reduzem a disposição dos produtores em cortar preços, sob o risco de comprimir ainda mais suas margens”, concluiu o especialista.

  • Brasil diversifica compra de fertilizantes e importações disparam em 2025

    Brasil diversifica compra de fertilizantes e importações disparam em 2025

    As importações brasileiras de fertilizantes registraram forte crescimento nos primeiros sete meses de 2025. Dados da StoneX, empresa global de serviços financeiros, mostram que o país comprou quase 20% mais fertilizantes fosfatados e 12% mais nitrogenados em relação a 2024. O movimento consolida o Brasil como um dos maiores importadores globais do insumo.

    Contudo, um detalhe crucial define o mercado: os agricultores e importadores estão priorizando produtos menos concentrados. Essa escolha exige um volume maior de toneladas para suprir a mesma necessidade de nutrientes por hectare, o que explica parte expressiva do crescimento.

    Mudança no perfil de compra

    O relatório da StoneX detalha uma mudança significativa no perfil de importação. As compras de MAP, um fosfatado concentrado, caíram 7,6%. Em contrapartida, a demanda por SSP (menos concentrado) subiu 19% e a por NP saltou aproximadamente 60%.

    No front nitrogenado, as importações de ureia recuaram 15%. Já as de sulfato de amônio, alternativa menos concentrada, dispararam quase 70%.

    Cenário internacional define rumo

    Tomás Pernías, analista de Inteligência de Mercado da StoneX, explica que a condição do mercado global motivou a mudança. “A oferta de fosfatados de alta concentração, como MAP e DAP, segue restrita. A China manteve limites às exportações e a forte demanda da Índia pressionou os preços para cima”, afirma.

    Com preços altos e relações de troca desfavoráveis frente à soja e ao milho, os importadores buscaram alternativas. O SSP, por exemplo, apresentou melhor custo-benefício em diversos momentos.

    “A demanda brasileira se voltou para produtos que atendem às necessidades dos agricultores, contornando os preços elevados e a oferta restrita”, destaca Pernías.

  • Alta dos fertilizantes pressiona produtores para safra 2025/26

    Alta dos fertilizantes pressiona produtores para safra 2025/26

    Nos meses que antecedem a safra 2025/26, os produtores brasileiros enfrentam forte pressão devido à alta expressiva dos preços dos fertilizantes. De acordo com o último relatório semanal da StoneX, os custos da ureia nos portos nacionais subiram cerca de 33% entre janeiro e meados de agosto. Nessa mesma janela, o MAP (fosfatado amplamente usado no Brasil) teve alta de 19%, enquanto o cloreto de potássio avançou 20%.

    Esse cenário impacta significativamente a relação de troca entre insumos e commodities. Segundo Tomás Pernías, analista de Inteligência de Mercado, a relação de troca entre soja e MAP atingiu os piores níveis dos últimos anos, fazendo com que os agricultores adotem uma postura cautelosa na aquisição de fertilizantes, reduzindo o consumo do insumo.

    “A demanda da Índia está sustentando os preços do nitrogenado, enquanto a queda nos valores do milho torna a relação de troca menos atraente no Brasil”, explica Pernías. Em resposta, compradores brasileiros têm optado por alternativas como o sulfato de amônio para nitrogenados e TSP e SSP para fosfatados, buscando minimizar impactos.

    Cenário

    O cenário indica que, com a aproximação da safra, a demanda interna deve reforçar a pressão sobre os preços, dificultando qualquer possibilidade de redução no curto prazo. Pernías destaca que “é fundamental que o produtor invista em um gerenciamento eficiente de custos e riscos para garantir a viabilidade da safra”.

    Você também pode gostar:

    + Agro em Campo: Extrato Pirolenhoso –  vender fumaça vira ouro no agronegócio
    + Agro em Campo: Achachairu – saiba como ganhar dinheiro com fruta da Bolívia

    Além do aumento dos custos com fertilizantes, produtores enfrentam condições de crédito mais rigorosas neste ano, complicando ainda mais o financiamento da produção agrícola em 2025.

    A escalada global dos preços dos fertilizantes não é exclusividade do Brasil. Estados Unidos e Índia, mesmo fora da temporada alta de compras, também lidam com preços elevados no complexo NPK. A restrição da China nas exportações, visando seu abastecimento interno, aliada à forte demanda indiana, mantém o mercado global apertado.

    Por fim, incertezas geopolíticas geram preocupação entre os agentes do setor. A tarifa dos EUA sobre fertilizantes indianos, resposta aos fluxos comerciais que beneficiam a Rússia, acendeu um alerta no Brasil, onde a Rússia foi, em 2024, a principal fornecedora de fertilizantes. Qualquer alteração nesse cenário pode afetar diretamente o abastecimento doméstico.

    Leia mais:
    + Agro em Campo: Kakapos: papagaio mais gordo do mundo luta contra a extinção

    + Agro em Campo: Pesca esportiva movimenta bilhões nos EUA e no Brasil

  • Prepare o bolso – safra de trigo 2025/26 no Brasil deve cair 10,5%.

    Prepare o bolso – safra de trigo 2025/26 no Brasil deve cair 10,5%.

    A safra brasileira de trigo para 2025/26 foi revisada para 6,9 milhões de toneladas, uma queda de 10,5% em relação à estimativa anterior, segundo dados recentes da StoneX, empresa global de serviços financeiros. A redução reflete principalmente cortes na área plantada nos estados do Paraná e do Rio Grande do Sul.

    No Paraná, a diminuição da área se deve a frustrações com safras passadas, dificuldades no acesso ao crédito agrícola e à concorrência com o milho safrinha. Mesmo assim, “apesar da expressiva redução na área plantada do estado, ainda se estima que a produção seja superior à do último ano, devido aos ganhos de produtividade no comparativo anual”, afirma o consultor em gerenciamento de riscos da StoneX, Jonathan Pinheiro.

    Jonathan Pinheiro, consultor em gerenciamento de riscos da StoneX
    StoneX. Foto: Divulgação

    No Rio Grande do Sul, além dos fatores que afetam o Paraná, os produtores enfrentam desafios climáticos. Houve perdas na safra de verão, que reduziram a capacidade de investimento dos agricultores. Grandes volumes de chuva recentes causaram alagamentos e mantêm alta umidade no solo, atrasando o plantio em um momento próximo ao fim da janela ideal. “Até o momento, não há grandes prejuízos, mas a elevada umidade no solo segue atrasando o plantio”, destaca Pinheiro.

    Aumento nas exportações

    Com a expectativa de produção menor, a StoneX projeta um aumento de 4,2% nas importações para suprir a demanda interna. “A expectativa é de que o ano seja favorável para compras no mercado externo, devido aos grandes volumes de estoques de passagem na Argentina. O que deve contribuir para elevada oferta no país sul-americano e, consequentemente, cotações mais pressionadas nos portos argentinos”, explica o consultor.

    Além disso, o volume exportado deve sofrer uma redução significativa, com corte previsto de 26,3% em relação ao ciclo comercial anterior. “Diante dessa conjuntura, o balanço deve ficar mais apertado na safra 2024/25. Com queda estimada em 41,3% para os estoques finais, no comparativo anual”, conclui Jonathan Pinheiro.

    Essa revisão reflete um cenário desafiador para a produção nacional de trigo, que deve impactar o mercado interno e as estratégias comerciais para o próximo ciclo.

    Leia mais:

    + Agro em Campo: Demanda menor derruba preço da tilápia em junho

    + Agro em Campo: Mercado do café se adapta a nova era de exigências ESG

  • Cessar-fogo entre Israel e Irã traz alívio ao mercado de fertilizantes

    Cessar-fogo entre Israel e Irã traz alívio ao mercado de fertilizantes

    O recente cessar-fogo entre Israel e Irã trouxe alívio ao mercado internacional de fertilizantes, refletindo-se em queda nos contratos futuros de ureia CFR Brasil. Segundo relatório da StoneX, empresa global de serviços financeiros, a diminuição das tensões no Oriente Médio reduziu a pressão sobre os preços, especialmente após semanas de volatilidade causada pelo conflito.

    Apesar do cenário mais calmo, produtores brasileiros ainda enfrentam desafios. Antes mesmo do início do conflito, a safra 2025/26 já apresentava dificuldades. O início da guerra levou Egito e Irã a suspenderem a produção de fertilizantes nitrogenados, o que agravou a preocupação com a oferta global. Com isso, os preços da ureia, SAM e NAM subiram, e as relações de troca entre milho e ureia ficaram menos vantajosas para o agricultor.

    A retomada gradual da produção no Irã e Egito ainda não garante estabilidade. O relatório da StoneX aponta que esses países devem priorizar a demanda interna e contratos já firmados, o que mantém incertezas sobre o comportamento dos preços dos nitrogenados nas próximas semanas.

    Tomás Pernías, analista de Inteligência de Mercado
    StoneX. Foto: Divulgação

    O analista Tomás Pernías, da StoneX, destaca que o mercado físico brasileiro registrou cotações mais altas nos últimos dias. Portanto, reforçando a preocupação dos produtores diante da volatilidade dos preços e das relações de troca menos favoráveis.

    “A Índia estava realizando uma licitação para a importação de ureia enquanto o conflito entre Israel e Irã ainda estava em andamento. Entretanto, como os preços da ureia aumentaram rapidamente durante o conflito, a Índia não conseguiu adquirir o volume pretendido nesse evento. Assim, o país anunciou uma nova licitação para a importação de ureia — e esse é outro fator de alta que pode manter os investidores do segmento com uma postura cautelosa”, informa o analista.

    Leia mais:


    + Agro em Campo: Vale ouro – conheça a especiaria mais cara do mundo

    + Agro em Campo: Queijo mineiro conquista prêmio inédito na ExpoQueijo 2025

  • Alerta – Frio extremo ameaça colheita de café e cana

    Alerta – Frio extremo ameaça colheita de café e cana

    O avanço de frentes frias intensas no Centro-Sul do Brasil preocupa produtores de café e cana-de-açúcar, que enfrentam riscos elevados de prejuízo com a chegada de geadas e temperaturas mínimas. Segundo levantamento da StoneX, eventos climáticos extremos como esses afetam diretamente o metabolismo das plantas, comprometendo a produtividade e a qualidade das safras.

    A intensidade dos danos provocados pelo frio depende de fatores microclimáticos, como topografia do terreno, posição das lavouras e umidade local.

    Carolina Jaramillo Giraldo, Analista de Inteligência de Mercado. Foto: Divulgação Stone X

    “Também influenciam fatores climáticos de grande escala, como os fenômenos El Niño/La Niña e a Oscilação Antártica, que interferem de forma significativa nas condições do tempo no Brasil”, explica a analista de Inteligência de Mercado, Carolina Jaramillo Giraldo.

    Cana-de-açúcar: prejuízo imediato e colheita antecipada

    No caso da cana-de-açúcar, temperaturas abaixo de 5 °C ocorrem ao menos uma vez por ano em grande parte do Centro-Sul. Áreas produtoras do Mato Grosso, por exemplo, registram até sete dias anuais com frio intenso. Quando os termômetros se aproximam de 0 °C, os produtores enfrentam queima de folhas, morte de gemas, paralisação do crescimento e queda na qualidade industrial e produtividade.

    Após a geada, a necessidade de colheita imediata compromete o rendimento, pois muitas vezes a cana ainda não atingiu o ponto ideal. “Na safra 2021/22, a produtividade já vinha em queda devido à estiagem. Com as geadas e, posteriormente, incêndios em agosto, a quebra foi ainda maior. A moagem final ficou em 524,1 milhões de toneladas — cerca de 60 milhões abaixo da expectativa inicial de 580 milhões”, pontua o analista de Inteligência de Mercado, Marcelo Di Bonifácio Filho.

    Marcelo Di Bonifácio Filho, Analista de Inteligência de Mercado. Foto: Divulgação Stone X

    Regiões como o noroeste do Paraná, sudeste de Mato Grosso do Sul e sul de São Paulo apresentam mais de 90% de chance de registrar temperaturas abaixo de 5 °C ao menos uma vez por ano. Áreas do Triângulo Mineiro, centro de Minas Gerais e oeste de Goiás também enfrentam riscos semelhantes.

    Café: histórico de perdas e risco de queda na produção

    A cultura do café arábica já sofreu severamente com geadas ao longo da história. O frio intenso pode causar estresse térmico, abortamento floral e queda expressiva na produção, como ocorreu em 2022.

    “Em 2022, o potencial de produção era de 50 milhões de sacas, mas foram colhidas apenas 39,8 milhões, cerca de 20% abaixo do esperado. Isso teve impacto direto nos preços internacionais”, explica o gerente de Inteligência de Mercado do grupo, Fernando Maximiliano.

    Fernando Maximiliano, Gerente de Inteligência de Mercado. Foto: Divulgação Stone X

    Regiões como sul de Minas, noroeste do Paraná e sul de São Paulo apresentam mais de 90% de probabilidade de registrar ao menos um dia por ano com temperaturas abaixo de 5 °C. Em áreas de altitude no extremo sul de Minas Gerais, o risco de frio intenso é ainda maior, com até 18 dias anuais de temperaturas mínimas abaixo desse patamar em pontos específicos.

    O frio reduz a fotossíntese e coloca as plantas em estado de “hibernação metabólica”, limitando o crescimento e a formação de gemas florais. Quando o frio ocorre durante a florada, o risco de abortamento floral aumenta, dificultando a previsão de perdas.

    Leia mais:

    + Agro em Campo: Nachi – conheça as cabras dançarinas que fazem sucesso nas redes sociais

    + Agro em Campo: Pesquisas impulsionam produção de azeite de abacate

  • Safra de algodão é revisada para baixo após perdas na Bahia

    Safra de algodão é revisada para baixo após perdas na Bahia


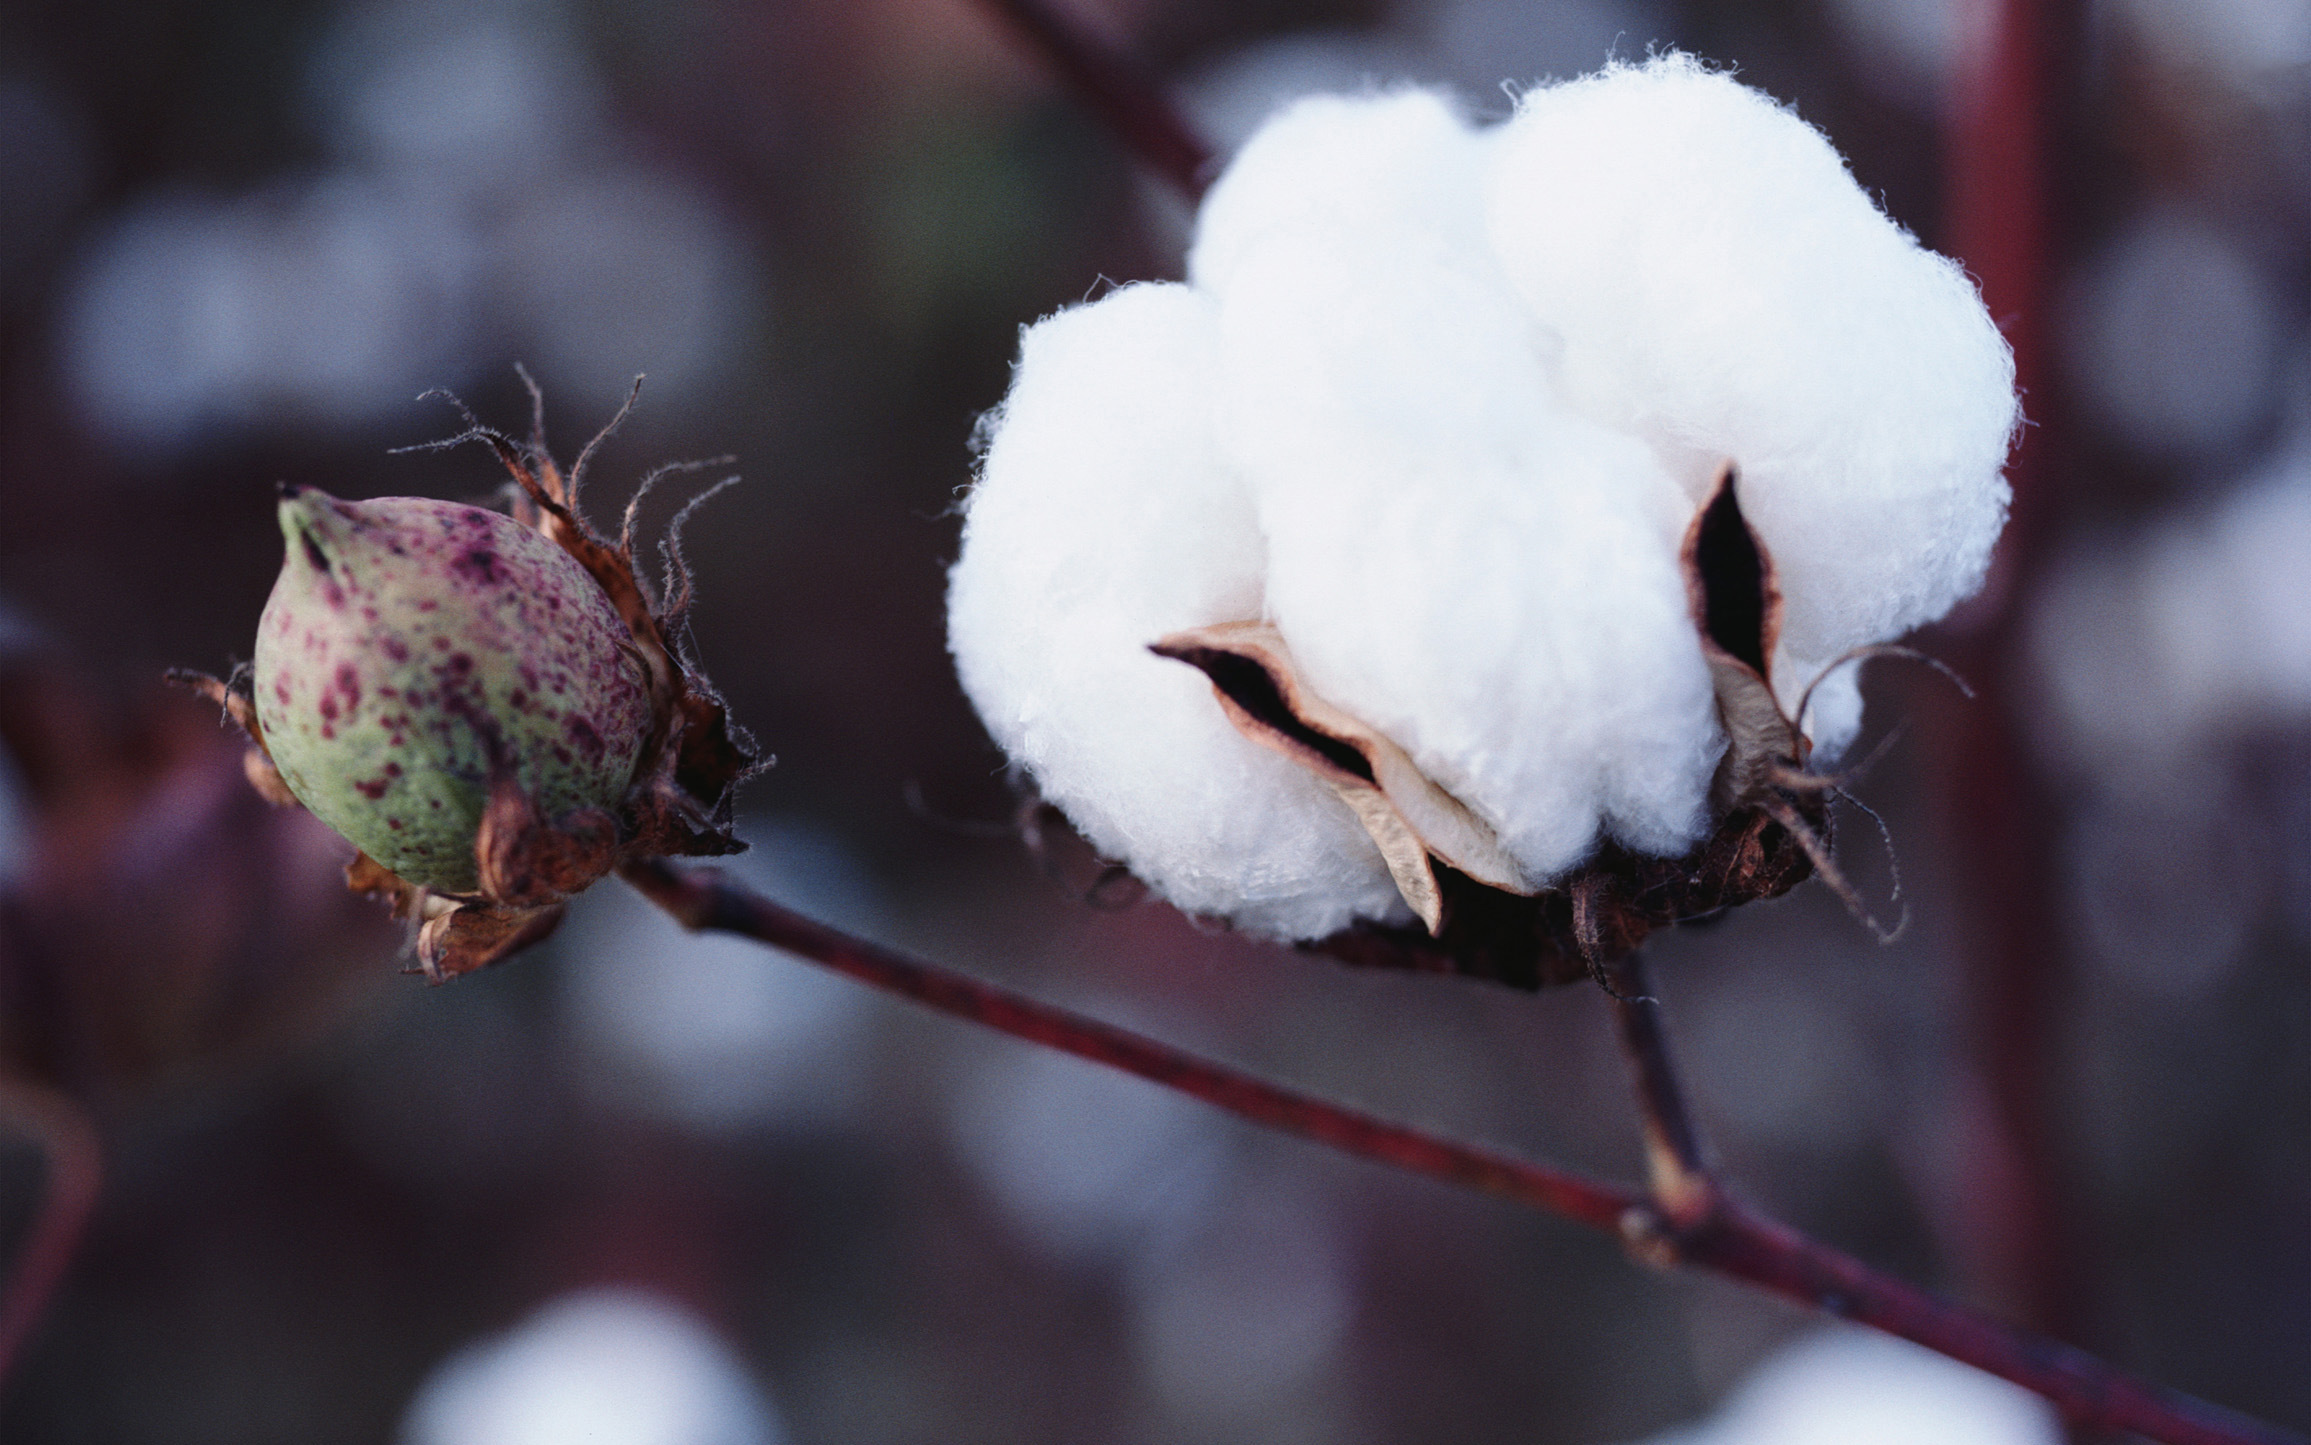
    A produção brasileira de algodão para a safra 2024/25 foi revisada para 3,85 milhões de toneladas de pluma. Isso segundo novo relatório da StoneX divulgado em junho. A queda é de 0,7% em relação à estimativa anterior. E é atribuída principalmente às perdas na Bahia, onde condições climáticas adversas impactaram negativamente a produtividade das lavouras.

    Na Bahia, o clima mais seco durante março, seguido por chuvas próximas ao período de colheita, prejudicou o desenvolvimento dos algodoeiros, especialmente no terço inferior das plantas. Isso resultou em queda de capulhos e uma produtividade média de 1,77 tonelada por hectare, um dos menores índices dos últimos anos para o estado.

    “O clima mais úmido nas vésperas da colheita trouxe uma sensibilidade maior no terço inferior dos algodoeiros de algumas regiões, gerando queda de capulhos em alguns casos. Com esse cenário adverso, a produtividade média no estado baiano será de 1,77 ton/ha, um dos menores valores dos últimos anos”, explica o analista de Inteligência de Mercado da StoneX, Raphael Bulascoschi.

    Desempenho em Mato Grosso

    Em Mato Grosso, principal produtor nacional, o cenário é mais positivo. O prolongamento das chuvas beneficiou o desenvolvimento das lavouras, especialmente as semeadas mais tardiamente. O Instituto Mato-grossense de Economia Agropecuária (Imea) elevou a estimativa de produtividade média para 289,15 arrobas por hectare. Um alta de 1,72% em relação à projeção anterior. A produção total em caroço deve atingir 6,53 milhões de toneladas, 2,07% acima do ciclo anterior. No entanto, a continuidade do período chuvoso em junho pode afetar o ritmo da colheita e a qualidade da fibra.

    analista de Inteligência de Mercado da StoneX, Raphael Bulascoschi. Foto: StoneX

    Apesar do ritmo mais lento das exportações nas últimas semanas, a estimativa para os embarques brasileiros de algodão em 2024/25 permanece em 2,9 milhões de toneladas, mantendo o Brasil na liderança global do mercado. A expectativa é de retomada do crescimento dos embarques no segundo semestre, com a entrada da nova safra. O principal destino do algodão brasileiro segue sendo a Ásia, com destaque para o Vietnã, que responde por 19% das exportações recentes.

    No mercado interno, a StoneX revisou o consumo para baixo e agora estima o total em 700 mil toneladas. Portanto, refletindo a demanda ainda lenta da indústria têxtil nacional. A Companhia Nacional de Abastecimento (Conab), porém, mantém uma perspectiva mais otimista, projetando crescimento de 2,16% no consumo doméstico, que pode chegar a 710 mil toneladas em 2025, impulsionado pelo avanço econômico e redução do desemprego.

    Estoques e perspectivas

    Com a combinação de queda na produção e recuo no consumo, os estoques finais devem se manter estáveis, estimados em 2,7 milhões de toneladas. Segundo a Conab, mesmo com o avanço das exportações e crescimento do consumo doméstico, o estoque final tende a aumentar, chegando a 2,5 milhões de toneladas, devido ao volume recorde da safra e estoques de passagem elevados.

    Leia mais:
    + Agro em Campo: Minas Gerais prevê safra recorde de tangerina ponkan em 2025

    + Agro em Campo: Frio intenso e geadas ameaçam lavouras no Paraná

  • Mercado global de cacau enfrenta volatilidade

    Mercado global de cacau enfrenta volatilidade

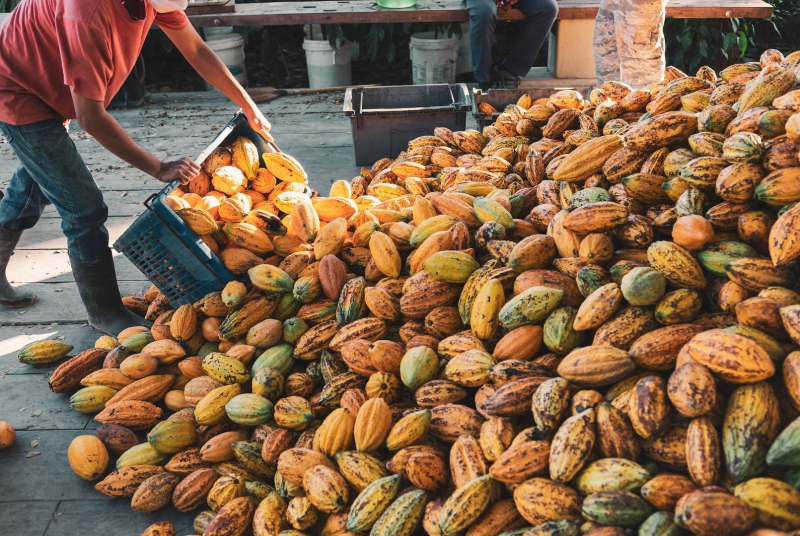
    O mercado internacional de cacau permanece sob forte volatilidade em 2025. Os preços da commodity atingiram patamares historicamente altos devido à quebra de safra nos principais países produtores da África Ocidental, região responsável por quase 70% da produção mundial. A escassez de oferta e as incertezas climáticas têm elevado o risco de um novo déficit no balanço global. E podem configurar o quarto ano consecutivo de saldo negativo.

    A safra 2024/25 na Costa do Marfim e em Gana, líderes globais na produção de cacau, foi impactada por condições climáticas adversas, resultando na menor oferta dos últimos oito anos. Estimativas apontam que a produção marfinense deve ficar entre 1,75 e 1,80 milhão de toneladas, patamar semelhante ao ciclo anterior e bem abaixo dos recordes históricos. O clima seco e as chuvas insuficientes limitaram o desenvolvimento das lavouras, frustrando expectativas de recuperação para a safra intermediária de 2025.

    Com a oferta restrita, os preços futuros do cacau dispararam. Ele chegou a  superar US$ 11 mil por tonelada em 2024 e permanecendo acima de US$ 8 mil em 2025, um aumento de 180% em dois anos. Apesar de uma leve queda recente, as cotações seguem significativamente acima da média histórica, pressionando a indústria global de chocolates e derivados.

    Novos players ganham espaço, mas não compensam queda africana

    A alta nos preços tem estimulado o crescimento da produção em países como Equador, Indonésia e Nigéria, que apresentam exportações mais robustas em 2025. No entanto, o avanço desses mercados ainda não é suficiente para suprir a lacuna deixada pela queda africana, mantendo o cenário global de oferta apertada.

    Outro fator de instabilidade é o ritmo mais lento das vendas antecipadas da safra 2025/26 por parte das entidades estatais de comercialização da Costa do Marfim e Gana, fundamentais para a definição de preços ao produtor e para sinalizar expectativas de produção. O atraso nas negociações reforça a percepção de risco sobre a próxima colheita.

    Apesar de alguns indicadores climáticos apontarem chuvas próximas à normalidade para o início da nova safra, analistas recomendam cautela. Caso o clima favorável se mantenha e os preços elevados incentivem investimentos em manejo, há potencial para recuperação. Mas ainda é cedo para prever uma reversão do quadro atual.

    Leia mais:
    + Agro em Campo: Embrapa lança fertilizante sustentável para uso em vasos

    + Agro em Campo: Irrigação se destaca no inverno como estratégia essencial

  • Coffee Dinner & Summit: StoneX abordará incertezas no fornecimento global de café

    Coffee Dinner & Summit: StoneX abordará incertezas no fornecimento global de café

    Diante de adversidades climáticas consecutivas, compreender os rumos da oferta global de café se torna essencial para entender a dinâmica dos mercados internacionais. Oscar Schaps, presidente da Divisão América Latina da StoneX, é a quarta geração de uma família de produtores de café na Guatemala, possui mais de 35 anos de experiência no mercado cafeeiro e compartilhará sua vivência no setor e suas expectativas sobre o fornecimento mundial do produto no painel “Coffee Market Outlook: O Futuro do Abastecimento”, dentro da programação do 10º Coffee Dinner & Summit, que será realizado pelo Conselho dos Exportadores de Café do Brasil (Cecafé), no Royal Palm Hall, em Campinas (SP), de 2 a 4 de julho.

    Desde 2020, uma sucessão de eventos climáticos extremos tem impactado significativamente a produção global de café. Criando incertezas e dificultando a definição de cenários para o fornecimento mundial da commodity. O clima sempre exerceu um papel fundamental nas perspectivas da produção agrícola mundial e com o café não é diferente.

    Efeitos no Brasil

    No Brasil, os efeitos começaram com a seca provocada pelo La Niña, em 2020, seguido pela geada severa de 2021. Em 2023, o El Niño voltou a trazer condições de clima seco, cenário que se repetiu em 2024, comprometendo o potencial produtivo da safra 2025. Importantes países produtores também enfrentaram condições climáticas adversas; no Vietnã, por exemplo, a seca atingiu duramente a produção, assim como ocorreu na Indonésia e em várias outras nações.

    “Para a StoneX, o café é mais que um produto, é uma história de trabalho, tradição e visão de futuro. Estar ao lado de quem move essa cadeia é investir no desenvolvimento sustentável do Brasil”, diz Schaps. Foto: divulgação

    Durante o Coffee Dinner & Summit 2025, Schaps compartilhará seus conhecimentos sobre o abastecimento global, em linha com o compromisso que a StoneX possui com o agronegócio brasileiro, por meio de uma atuação estratégica no mercado de café, oferecendo consultoria especializada em gestão de riscos e soluções em trading que conectam produtores, cooperativas e exportadores ao mercado global.

    Com inteligência de mercado e proximidade no campo, a empresa ajuda os clientes a tomar decisões mais seguras em um setor marcado pela volatilidade. “Para a StoneX, o café é mais que um produto, é uma história de trabalho, tradição e visão de futuro. Estar ao lado de quem move essa cadeia também é investir no desenvolvimento sustentável do Brasil”, conclui.

    Evento carbono zero

    Honrando seu pilar de atuação voltado a responsabilidade socioambiental, sustentabilidade e segurança alimentar, o Cecafé obteve o Selo Verde da startup de reflorestamento Ecooar Biodiversidade para neutralizar a emissão de gases de efeito estufa (GEE) com a realização do 10º Coffee Dinner & Summit.

    Através do cálculo das emissões de carbono geradas nos três dias do evento, a entidade compensou mais de 9,8 toneladas de CO2 e equivalentes através do plantio de 69 árvores nativas, contribuindo para o reflorestamento e a regeneração da biodiversidade em Áreas de Preservação Permanente (APP) na Fazenda do Lobo, produtora de café especial em Três Corações (MG).

    Coffee Dinner & Summit

    Realizado pelo Cecafé, o evento se destaca como um dos principais fóruns globais do setor cafeeiro. E reune, a cada dois anos, mais de mil pessoas e líderes de todos os segmentos da cafeicultura brasileira e mundial. Além de autoridades governamentais para promover a prospecção de negócios, criar oportunidades comerciais, compartilhar experiências e fazer networking. Sempre aproximando players do agronegócio e apaixonados pelo café em um ambiente espaçoso e aconchegante.

    Sob o tema “O futuro do fluxo do comércio: protagonismo e liderança dos cafés do Brasil”, a 10ª edição do Coffee Dinner & Summit tem por objetivo promover o debate e a reflexão sobre os desafios econômicos, climáticos, socioambientais, regulatórios e logísticos, que trazem desafios e oportunidades às nações cafeeiras, principalmente ao maior produtor mundial de café, o Brasil, no que tange a iniciativas sustentáveis estruturadas sob critérios ESG e o abastecimento global, na expectativa de analisar o futuro do fluxo do comércio. Os interessados podem obter mais informações e realizar suas inscrições no site https://coffeedinner.com.br/

    Leia mais:


    + Agro em Campo: Pesquisadora Mariangela Hungria é premiada com ‘Nobel’ da agricultura
    + Agro em Campo: ‘Brasil merece discutir crescimento a 5%’, afirma Wesley Batista