As exportações chinesas de fertilizantes fosfatados de alta concentração recuaram 18% em 2025, atingindo 5,3 milhões de toneladas, o menor volume desde 2013, segundo relatório da StoneX. A queda reduziu a oferta global de fertilizantes e ajudou a sustentar os preços no mercado internacional.
A menor disponibilidade de produtos da China intensificou a disputa entre importadores e forçou a busca por fornecedores alternativos. “A redução da oferta aperta o balanço global e impede quedas expressivas de preços. Especialmente em períodos de maior demanda”, afirma Tomás Pernías, analista de Inteligência de Mercado da StoneX.
Bangladesh, Brasil, Etiópia, Vietnã e Tailândia se mantiveram entre os principais destinos dos embarques chineses em 2025. Com a retração das exportações, esses países sentiram os efeitos de forma mais imediata. Mesmo mercados menos dependentes da China enfrentaram aumentos de preços, já que a escassez global elevou as cotações nos principais polos produtores.
No Brasil, o encarecimento do MAP ao longo de 2025 dificultou o planejamento de compras e pressionou as margens dos produtores rurais. O cenário impulsionou a demanda por alternativas de menor concentração, como o superfosfato simples (SSP), diante do custo mais alto dos fertilizantes de alta concentração.
Embora a China tenha representado apenas 3% das importações brasileiras de MAP e DAP no ano passado, o mercado nacional segue exposto aos efeitos indiretos da menor oferta global. Rússia e Arábia Saudita, que responderam por 44% e 25% das compras do Brasil, respectivamente, continuam entre os principais fornecedores.
A retração nas exportações reflete a política comercial chinesa, que tende a restringir embarques em períodos de maior demanda interna ou recomposição de estoques, priorizando o abastecimento doméstico. Para 2026, analistas já projetam que Pequim deve manter o controle sobre as vendas externas de fosfatados.
“Se as limitações persistirem, os compradores brasileiros precisarão acompanhar atentamente as relações de troca e ampliar o uso de produtos de menor concentração como estratégia para reduzir custos”, avalia Pernías.
As tensões geopolíticas recentes entre Estados Unidos e Venezuela trouxeram preocupações ao mercado internacional sobre possíveis rupturas na cadeia de fertilizantes nitrogenados. No entanto, a participação limitada do país no comércio global de ureia deve conter os efeitos sobre os preços e a oferta mundial, conforme análise da StoneX, empresa global de serviços financeiros.
De acordo com Tomás Pernías, analista de Inteligência de Mercado da StoneX, países grandes produtores de petróleo costumam ter relevância também na produção de fertilizantes nitrogenados — que dependem do gás natural como insumo principal. “Rússia, Argélia, Irã e Catar são exemplos claros. Já a Venezuela, apesar de sua extensa produção petrolífera, tem presença modesta no mercado de ureia”, explica.
Dados de 2024 mostram que a Venezuela ocupou apenas a 18ª posição entre os maiores exportadores globais de ureia, com embarques de pouco mais de 560 mil toneladas. O equivalente a cerca de 1% do total mundial. Em comparação, a Rússia foi responsável por aproximadamente 18% das exportações no mesmo período.
Fornecimento ao Brasil existe, mas não é estratégico
Embora a Venezuela seja um fornecedor de ureia para o Brasil, sua importância é secundária. Em 2024, cerca de 6% das importações brasileiras do produto vieram do país vizinho. Entre janeiro e novembro de 2025, essa fatia recuou para menos de 5%.
Atualmente, os principais fornecedores de ureia do Brasil são Nigéria (23%), Rússia (16%) e Catar (15%), o que demonstra uma matriz diversificada e reduz a dependência de uma única origem.
“Até agora, não há sinais de impactos diretos na capacidade produtiva ou exportadora de fertilizantes da Venezuela”, destaca Pernías. “O que se observa são pressões pontuais nos custos logísticos, com relatos de aumento nos fretes marítimos devido ao cenário de incertezas na região”, conclui o especialista.
O mercado de fertilizantes nitrogenados passa por uma reconfiguração. Com uma queda acumulada de aproximadamente 18% nos preços da ureia nos portos brasileiros desde o final de agosto, os produtores rurais começam a reavaliar suas estratégias de compra para a próxima safra. A informação consta no relatório semanal da StoneX, empresa global de serviços financeiros.
Ao longo de 2025, os altos custos fizeram muitos agricultores migrarem para fertilizantes de menor concentração, como o sulfato de amônio (SAM), em busca de melhor custo-benefício. Agora, a forte desvalorização da ureia está revertendo esse movimento.
Tomás Pernías, analista de Inteligência de Mercado da StoneX, explica que a demanda global mais fraca e uma oferta estável nos principais países produtores pressionaram as cotações para baixo. “Em algumas semanas, a retração superou US$ 10 por tonelada, o que evidencia a falta de sustentação dos preços no mercado internacional”, detalha Pernías.
Retomada da competitividade e incertezas para 2026
A queda de preço devolveu à ureia a competitividade frente a alternativas como o SAM e o nitrato de amônio (NAM). Este movimento se acentuou porque a própria demanda pelo sulfato de amônio elevou suas cotações nas últimas semanas.
No entanto, ainda persistem dúvidas sobre a preferência dos compradores brasileiros em 2026. A StoneX alerta que um volume significativo de SAM já está programado para chegar ao país, o que deve garantir oferta abundante no curto prazo. A decisão final entre os tipos de fertilizante dependerá da trajetória de preços nos próximos meses.
Cenário global pode trazer volatilidade
Além da dinâmica interna, fatores internacionais exigem atenção. O período de aplicação de fertilizantes nos Estados Unidos e na China deve movimentar o mercado global. Outro ponto crítico é a demanda da Índia, cujas grandes licitações costumam causar volatilidade nos preços mundiais.
Pernías conclui com um alerta aos compradores: “É fundamental acompanhar de perto esses movimentos. Eventos como as compras indianas e a sazonalidade de grandes consumidores podem gerar oscilações importantes e impactar diretamente os custos de aquisição no Brasil”.
A produção brasileira de soja na safra 2025/26 deve alcançar 177,2 milhões de toneladas. Portanto, um recuo de 0,9% em relação à estimativa anterior, segundo atualização divulgada pela StoneX em dezembro. Apesar da correção, o volume ainda representa um recorde histórico para o país.
De acordo com a consultoria, a revisão está relacionada à menor produtividade em importantes polos produtores, mesmo com leve aumento na área plantada. A irregularidade nas chuvas continua limitando o potencial produtivo em estados-chave do Centro-Oeste.
Ana Luiza Lodi, especialista de Inteligência de Mercado da StoneX, explica que Mato Grosso e Goiás registraram cortes nos rendimentos esperados. “No maior produtor do país, Mato Grosso, houve até uma leve redução na área plantada, devido aos atrasos e replantios em algumas regiões”, comenta.
O avanço do plantio nas regiões Norte e Nordeste não foi suficiente para compensar as perdas no Centro-Oeste, que segue determinante para o desempenho nacional. Ainda segundo a analista, o comportamento das chuvas continuará sendo o principal fator para o desenvolvimento da safra. “A consolidação do potencial produtivo dependerá da regularização das precipitações nas próximas semanas”, afirma.
Milho verão tem alta de 1,9% na nova estimativa
Enquanto a soja registra leve recuo, a StoneX elevou a projeção da safra de milho verão 2025/26 para 26,1 milhões de toneladas, crescimento de 1,9% frente ao levantamento anterior. O aumento é resultado da expansão de área plantada, sobretudo em estados das regiões Norte e Nordeste, onde o plantio ocorre mais tarde.
No Sul, o Rio Grande do Sul se destaca pelo bom desenvolvimento das lavouras até o momento, ainda que a consolidação da produtividade dependa das chuvas de dezembro. O clima, segundo a StoneX, seguirá sendo determinante para o fechamento dos números da primeira safra.
Mesmo representando uma fatia menor da produção nacional frente à segunda safra, o milho verão desempenha papel estratégico no abastecimento interno no primeiro semestre, especialmente em períodos de instabilidade climática.
Segunda safra de milho recua e total nacional soma 134,4 milhões de toneladas
Já a estimativa para a segunda safra de milho foi ligeiramente reduzida em 1,1%, passando a 105,8 milhões de toneladas. O atraso no ciclo da soja preocupa o setor, pois pode empurrar o calendário de plantio do milho safrinha para além do ideal, aumentando o risco climático.
Somando as três safras, incluindo a terceira, prevista em 2,5 milhões de toneladas, a produção total de milho em 2025/26 é projetada em 134,4 milhões de toneladas, volume 0,6% inferior ao divulgado em novembro.
“Ainda há muitas variáveis em jogo. E o comportamento climático continuará central para a definição do potencial produtivo do milho nos próximos meses”, conclui Ana Luiza Lodi.
A eliminação das tarifas sobre fertilizantes importados nos Estados Unidos, anunciada pelo presidente Donald Trump em 14 de novembro, promete redefinir o mercado norte-americano de insumos agrícolas e impactar diretamente as cotações internacionais de adubos.
Segundo o Relatório Semanal de Fertilizantes da StoneX, empresa global de serviços financeiros, a decisão deve reduzir custos de importação e restaurar a competitividade do mercado americano, considerado um dos principais players do comércio mundial de nutrientes agrícolas.
Tarifas criaram distorção no mercado americano
“As tarifas impostas no primeiro semestre de 2025 geraram uma distorção significativa. Os agricultores enfrentaram uma das piores relações de troca dos últimos anos, pressionados pela queda nas commodities agrícolas e pelo encarecimento dos insumos. A suspensão das tarifas tende a aliviar parte desse desequilíbrio”, afirma Tomás Pernías, analista de Inteligência de Mercado da StoneX.
Durante a vigência das tarifas, fornecedores internacionais redirecionaram cargas para mercados sem taxação, reduzindo a oferta interna nos EUA e mantendo preços elevados. O cenário de incerteza também levou agricultores americanos a adiar compras, pressionados pela baixa rentabilidade.
Mercado reage com queda nos preços futuros
A resposta do mercado foi imediata. Os preços futuros do fosfato diamônico (DAP) registraram queda expressiva nos últimos dias, sinalizando que operadores já incorporaram expectativas de baixa às negociações.
Pernías, no entanto, alerta para possíveis limites ao movimento de queda. “A proximidade da temporada de formação de estoques para as aplicações da primavera pode sustentar a demanda e impedir uma queda linear dos preços. O mercado vive agora um jogo de forças: de um lado, o fator baixista da retirada das tarifas; de outro, a recomposição das compras e a necessidade de abastecimento”, explica o especialista.
A mudança marca uma guinada importante na política comercial americana e deve influenciar decisões de produtores rurais e traders em todo o mundo nas próximas semanas.
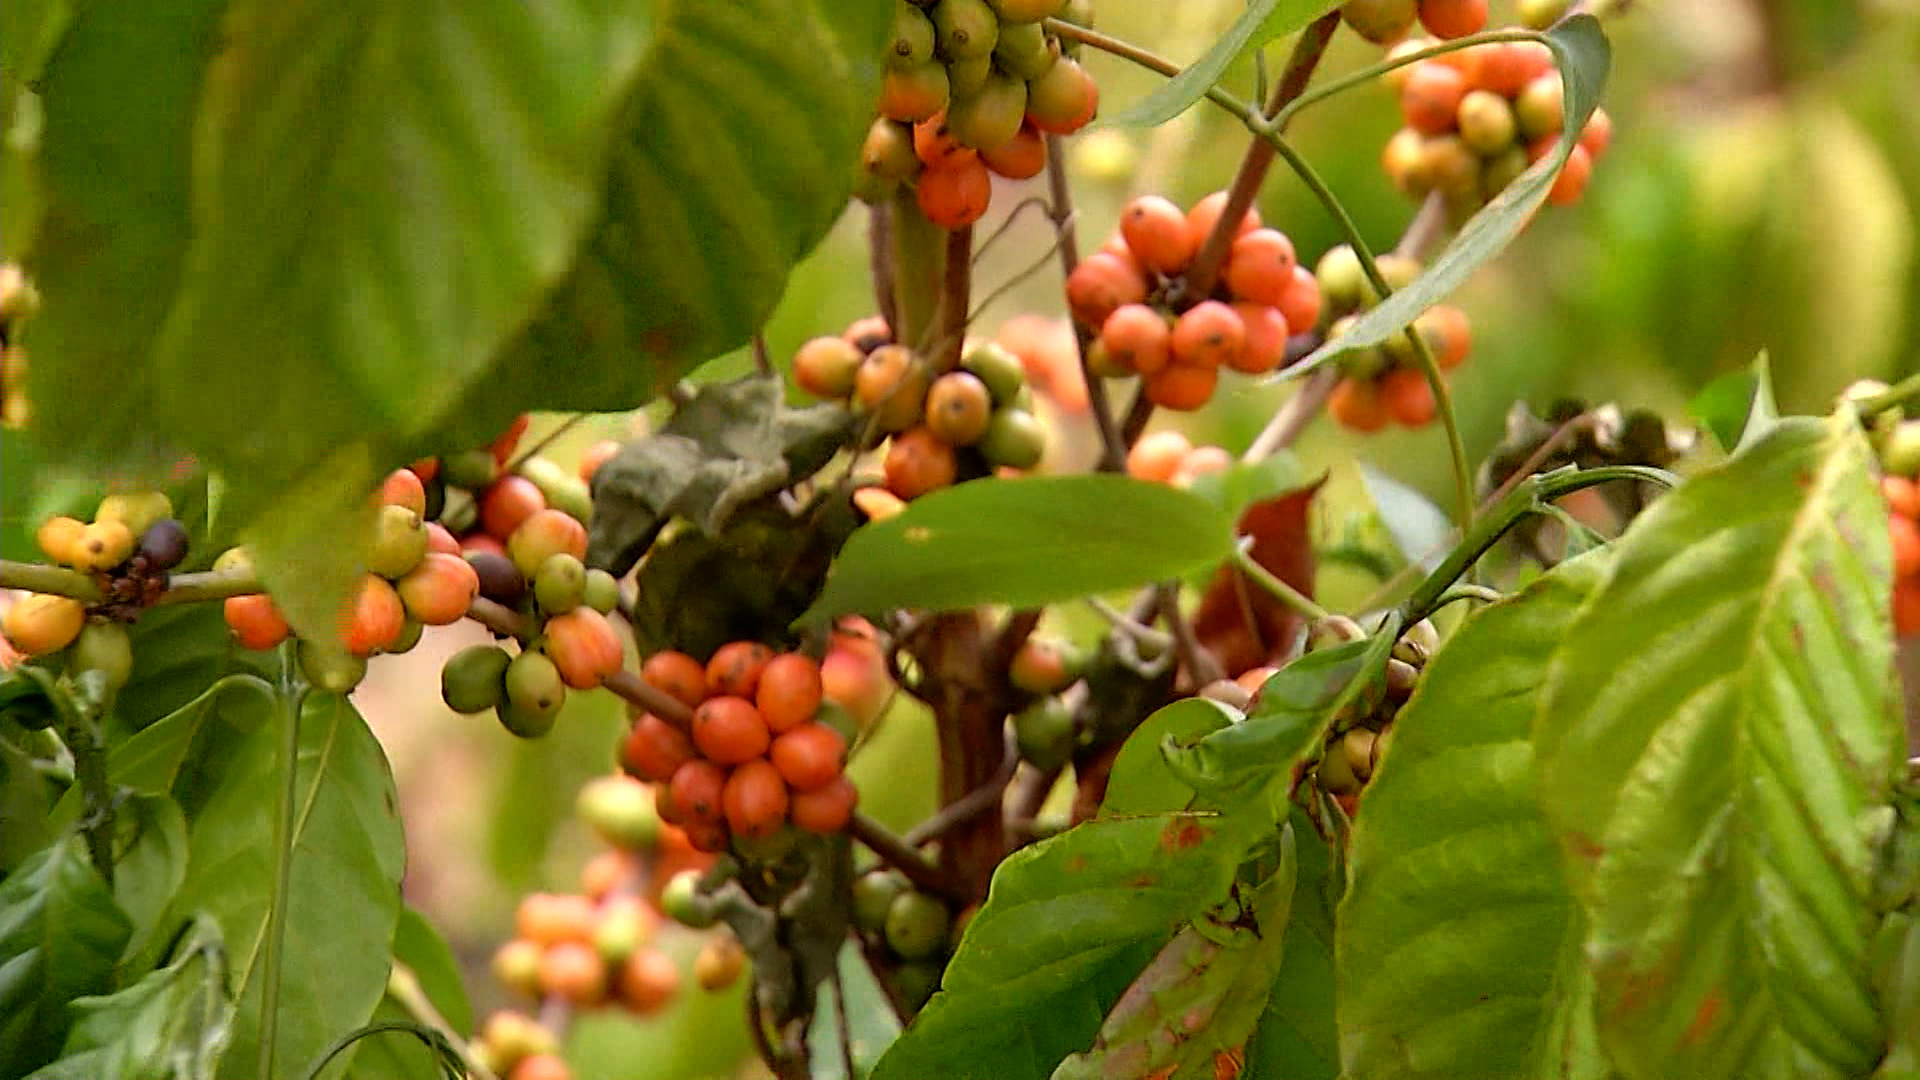
A produção brasileira de café deve alcançar 70,7 milhões de sacas na safra 2026/27, segundo a primeira estimativa da StoneX. O volume representa alta de 13,5% em relação ao ciclo anterior. O arábica lidera o crescimento, com previsão de 47,2 milhões de sacas e aumento de 29,3%. Já o robusta (conilon) deve recuar 8,9%, totalizando 23,5 milhões de sacas.
Mesmo com a recuperação, o potencial total ainda dependerá de condições climáticas favoráveis. A StoneX lembra que, entre 2021 e 2024, o mercado global registrou déficits consecutivos que reduziram os estoques mundiais em mais de 22 milhões de sacas. Assim, a safra 2026/27 será determinante para recompor parte desse déficit e equilibrar a oferta mundial.
O desempenho da nova safra refletirá o equilíbrio entre perdas regionais e ganhos em áreas recém-plantadas, além da recuperação observada em Rondônia. Apesar das limitações climáticas e do envelhecimento dos cafezais, o país deve manter crescimento significativo, reforçando sua posição como principal fornecedor global.
Safra 2025/26 teve recorde no conilon, mas clima limitou o arábica
O ciclo 2025/26 enfrentou seca e calor intenso, o que afetou principalmente o florescimento do arábica. A produção dessa variedade caiu 18,4%, somando 36,5 milhões de sacas. Em contrapartida, o conilon registrou recorde histórico de 25,8 milhões de sacas, alta de quase 22%. O volume total do ciclo foi de 62,3 milhões de sacas, queda de 5,4% em relação à temporada anterior.
O início de 2025 trouxe melhores condições de crescimento vegetativo, mas a irregularidade das chuvas no segundo semestre limitou o avanço em várias regiões. Áreas do Cerrado Mineiro enfrentaram maior deficiência hídrica, enquanto a Zona da Mata e o Sul do Espírito Santo sofreram impactos que reduziram a resposta produtiva.
Desempenho regional do conilon
Norte do Espírito Santo: queda estimada de 15,1%, com 16,3 milhões de sacas, devido ao desgaste das lavouras e condições climáticas desfavoráveis.
Sul da Bahia: recuo de 18,8%, somando 2,6 milhões de sacas, após safra recorde e desgaste de lavouras antigas.
Rondônia: destaque positivo com alta de 32%, alcançando 3,3 milhões de sacas, impulsionada por lavouras renovadas e bom clima.
Desempenho regional do arábica
Matas de Minas: crescimento de 36,9%, chegando a 8,9 milhões de sacas; renovação de lavouras e melhoria parcial no clima sustentam o avanço.
Sul do Espírito Santo: recuperação de 16,7%, totalizando 3,5 milhões de sacas, apesar do vigor limitado e altos índices de poda.
São Paulo: aumento expressivo de 75,6%, com 7,2 milhões de sacas, impulsionado por áreas renovadas e retorno após safra zero.
Sul de Minas Gerais: elevação de 21,1%, com 17,2 milhões de sacas, embora a irregularidade das chuvas tenha reduzido o pegamento das floradas.
Cerrado Mineiro: produção prevista em 7,4 milhões de sacas, alta de 32,1%, mas abaixo do potencial devido à seca e ao calor intenso.
A combinação de lavouras renovadas, bem distribuídas regionalmente, e expectativa de melhora climática mantém o Brasil como referência mundial na produção de café, sinalizando um novo ciclo de recuperação para o setor.
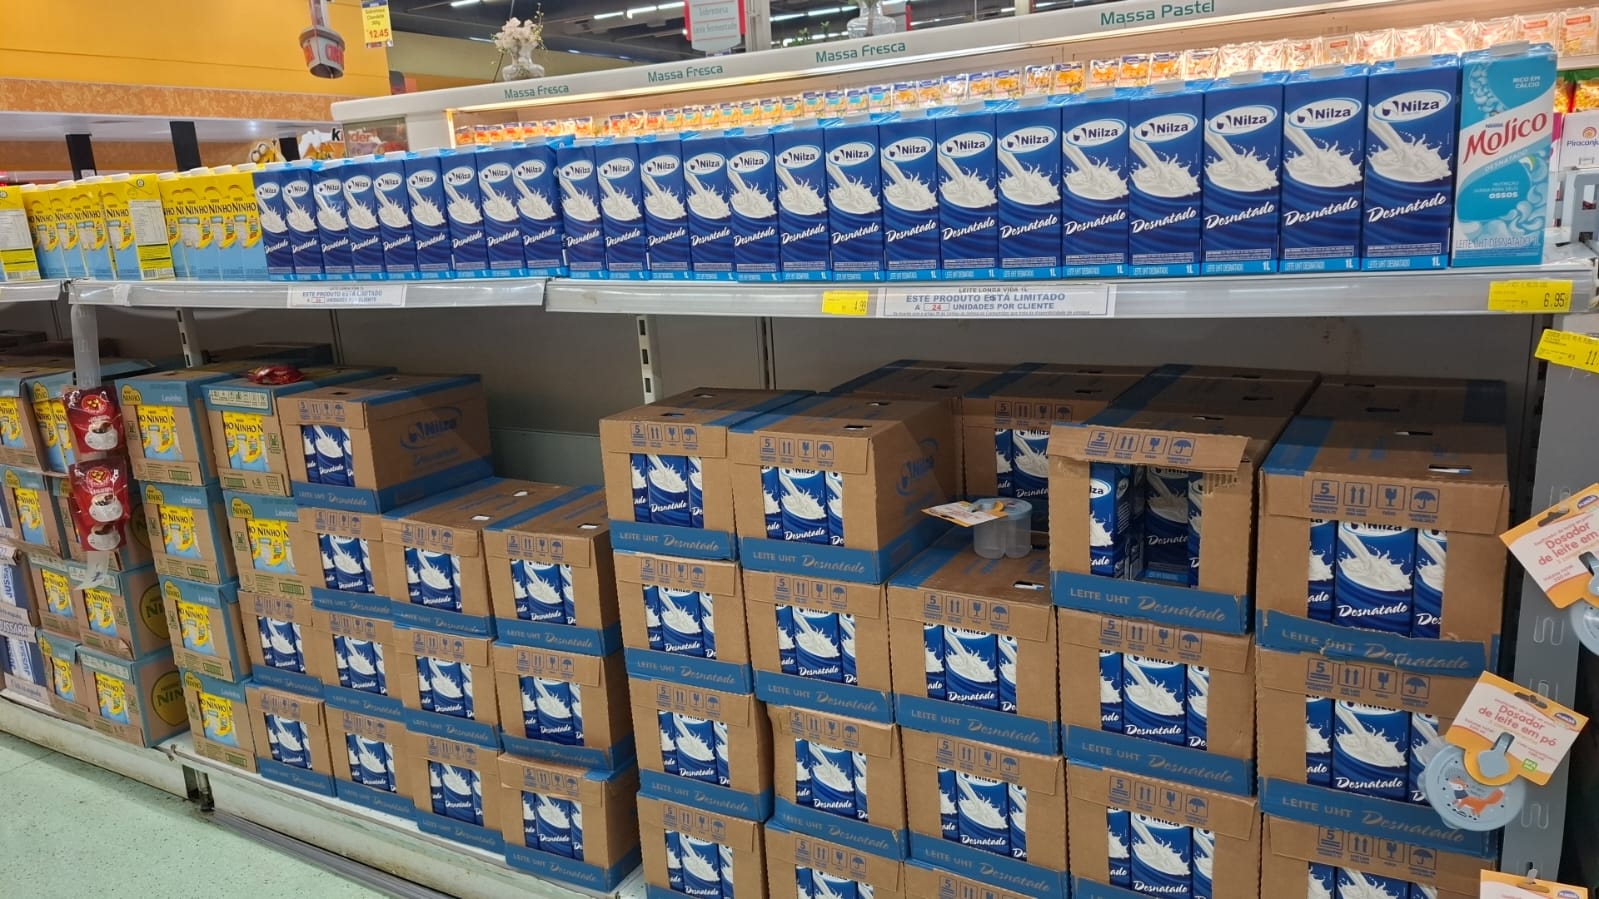
O mercado global de lácteos enfrenta um cenário de pressão sobre preços e margens dos produtores, com oferta elevada e demanda contida até o final de 2025. A análise é da StoneX, empresa global de serviços financeiros, que apresentou nesta quarta-feira (29) o panorama do setor no webinar “Mercado de Lácteos: Panorama e Oportunidades até o final de 2025”.
Nos Estados Unidos, o maior exportador mundial, a produção avança em ritmo superior à demanda, impulsionada por investimentos em genética e processamento. Segundo Nate Donnay, diretor de Inteligência de Mercado de Laticínios da StoneX, os preços do leite e derivados, como manteiga, iniciaram 2025 em queda. Ele alerta que as margens devem se apertar ainda mais no fim do ano com a redução dos preços do leite e o aumento do abate de vacas.
Na União Europeia, o cenário é similar, apesar de margens mais estáveis até meados de 2026. Problemas sanitários recentes, como a língua azul que afetou prenhez de vacas em países como Alemanha, França e Reino Unido, devem gerar aumento de oferta em momento de menor atividade industrial, pressionando preços, especialmente de queijos.
No Brasil, Marianne Tufani, consultora de Gestão de Riscos da StoneX, destaca que a influência das importações, que representam cerca de 13% do consumo nacional, é decisiva na formação dos preços internos. A alta ou queda dos preços internacionais impacta diretamente o mercado doméstico, que ainda sofre com baixa elasticidade e alta sensibilidade a variações de demanda.
Relação leite / arroba
A relação de troca entre o litro de leite e a arroba da vaca gorda está desfavorável em importantes regiões produtoras, como São Paulo e Goiás, levando pecuaristas a considerar mudança de atividade. No entanto, a consultora observa que a margem de lucro pode melhorar no início de 2026, principalmente pelos menores custos de insumos, como o milho.
O preço do milho, por sua vez, é influenciado pela safra global. O USDA projeta estoques elevados para 2026 nos EUA, com forte exportação e preços estáveis. No Brasil, a safra recorde e a lenta comercialização contribuem para controlar os custos da nutrição animal e manter margens positivas, embora o risco climático, como uma possível intensificação do fenômeno La Niña, represente ameaça para o Sul do país.
Quanto à demanda, a inflação alimentar em queda por quatro meses consecutivos tem dado fôlego ao consumo, mas o elevado endividamento das famílias (até 60% em algumas regiões) limita o consumo de produtos premium. “O impulso típico de final de ano, com 13º salário e festas, pode estimular as compras, mas a sustentabilidade desse consumo depende da confiança do consumidor e do cenário econômico”, explica Tufani.
No fechamento, a StoneX aponta que a tendência baixista deverá predominar até o primeiro trimestre de 2026, apesar de possíveis suportes pontuais vindos da redução das margens na Argentina e do aumento da paridade de importação. O mercado global de lácteos seguirá pressionado pela oferta abundante e condições desafiadoras para os produtores.
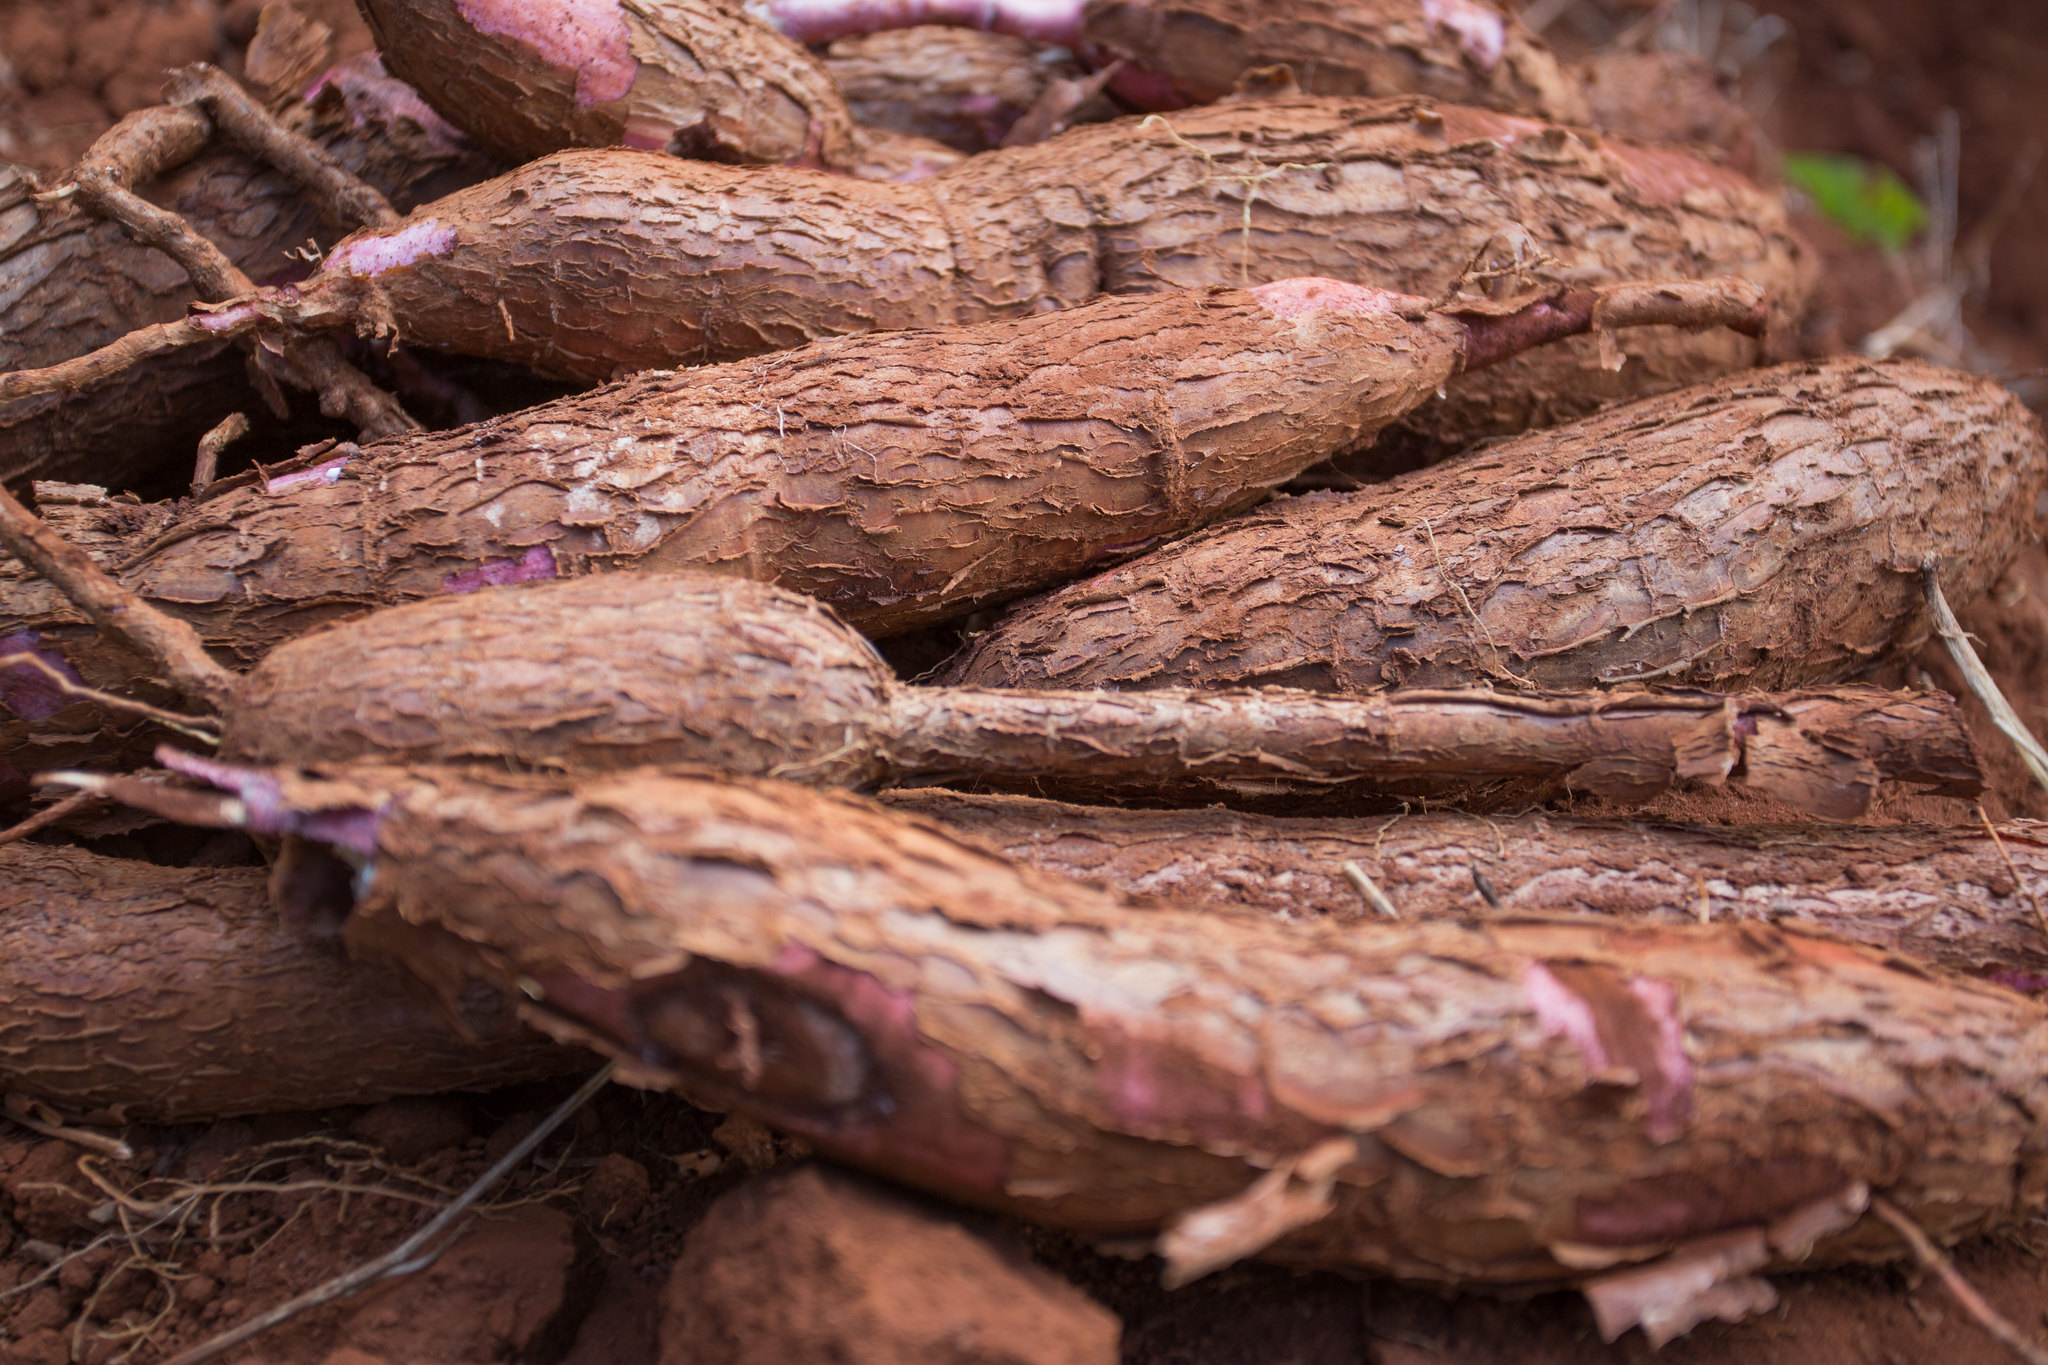
A Tailândia, maior exportadora mundial de mandioca, enfrenta uma mudança importante no perfil agrícola que pode impactar diretamente o mercado global de açúcar na safra 2026/27. A valorização da mandioca estimula produtores a migrarem da cana-de-açúcar para a raiz, influenciando a oferta internacional do adoçante.
Com um PIB previsto em US$ 1,9 trilhão para 2025, a Tailândia destaca-se como potência agrícola, especialmente na produção de arroz, borracha, açúcar e mandioca. Nos últimos anos, a queda dos preços da mandioca e a maior rentabilidade da cana provocaram a redução da área plantada da raiz em 10% na safra 2022/23. Porém, essa tendência começa a reverter.
A demanda chinesa pela mandioca tailandesa cresceu em 2025, após um recuo significativo nos dois anos anteriores. Enquanto a China importou 7,1 milhões de toneladas em 2022 e apenas 2,5 milhões em 2024, voltou a adquirir 4 milhões de toneladas entre março e julho de 2025, com 80% desse volume vindo da Tailândia, segundo dados da StoneX.
O aumento dos preços do milho na China levou a indústria local de ração e etanol a buscar substituir o grão pela mandioca. Essa mudança elevou os preços da mandioca bruta na Tailândia para 1.700 baht por tonelada (US$ 51,85) em julho e agosto, acima dos 1.400 baht/t (US$ 42,70) registrados em junho — nível mais baixo desde 2017.
Demanda chinesa
Marcelo Di Bonifácio, analista da StoneX, observa que “a recuperação da demanda chinesa pode redefinir a rentabilidade das culturas na Tailândia. A mandioca ressurge como opção viável, principalmente se os preços do açúcar continuarem em queda”.
Até julho, as exportações de mandioca e derivados alcançaram 4,9 milhões de toneladas, quase igualando o total de 5,2 milhões de 2024. A expectativa é de manutenção da recuperação até 2026. Reacendendo a competição com a cana nas regiões Norte e Nordeste, onde produtores costumam alternar culturas conforme a rentabilidade.
O preço do açúcar cotado abaixo de 16 centavos de dólar por libra pressiona o governo a reduzir o preço mínimo da cana, fortalecendo a migração para a mandioca. Segundo cálculos da StoneX com base no Escritório de Economia Agrícola da Tailândia, a mandioca precisaria atingir preços entre 2.000 e 2.300 baht por tonelada para superar a cana, caso esta caia para menos de 1.000 baht/t.
Mudança inevitável
Di Bonifácio destaca: “Se a cana perder rentabilidade e a mandioca alcançar 2.300 baht/t, a mudança será inevitável. Podendo impactar a oferta global de açúcar já na safra 2026/27”.
Essa substituição ocorre num momento crítico para o açúcar, que enfrenta superávit projetado para 2025/26 e pressão baixista após três safras seguidas em alta. Como responsável por cerca de 10% da exportação global do adoçante, a Tailândia tem papel decisivo nesse cenário.
Mesmo uma redução parcial da área plantada de cana no país pode limitar a produção de açúcar e interromper o ciclo de crescimento iniciado em 2022, amenizando o excesso de oferta mundial.
“A Tailândia é elo estratégico para açúcar e mandioca. Qualquer alteração em sua produção afeta os fluxos comerciais asiáticos e o equilíbrio global das commodities agrícolas”, afirma Di Bonifácio.
No curto prazo, a retomada da demanda chinesa traz nova competitividade para a mandioca. No médio prazo, esse rearranjo pode redesenhar a dinâmica de dois mercados agrícolas fundamentais para a economia global.
O mercado global de fertilizantes opera com cautela diante da possibilidade de restrições chinesas nas exportações durante o quarto trimestre de 2025. A China pretende priorizar o abastecimento interno e controlar preços para seus agricultores, segundo relatório semanal da StoneX, empresa global especializada em serviços financeiros.
Tomás Pernías, analista de Inteligência de Mercado da StoneX, explica que essa política é comum antes da temporada de aplicação no país asiático. “O governo chinês foca no mercado doméstico e isso pode reduzir a oferta global, principalmente em nitrogenados e fosfatados, categorias em que a China domina as exportações.”
A ausência de previsibilidade nas decisões oficiais alimenta a incerteza entre importadores. Com essa falta de clareza sobre o início ou o fim das restrições, empresas globais correm para buscar fornecedores alternativos diante da possível indisponibilidade do produto chinês.
Em 2024, a China respondeu por cerca de 16% das exportações mundiais de MAP (fosfato monoamônico), fertilizante muito utilizado no Brasil. Eventuais cortes nas vendas externas podem comprometer diretamente o abastecimento brasileiro, segundo Pernías.
A redução da oferta mundial tende a aumentar a competição pelas cargas disponíveis, elevando os preços no mercado internacional. Os agricultores brasileiros enfrentariam custos ainda mais altos em um cenário já marcado por despesas elevadas e baixa rentabilidade.
No entanto, o comportamento do mercado doméstico brasileiro pode amenizar parte do impacto. O movimento de compras se reduz no último trimestre do ano, pois a maioria das aquisições ocorre antes do plantio da safra de verão. Assim, o efeito da restrição chinesa dependerá do tipo de fertilizante afetado e da demanda de cada segmento, conclui o analista.
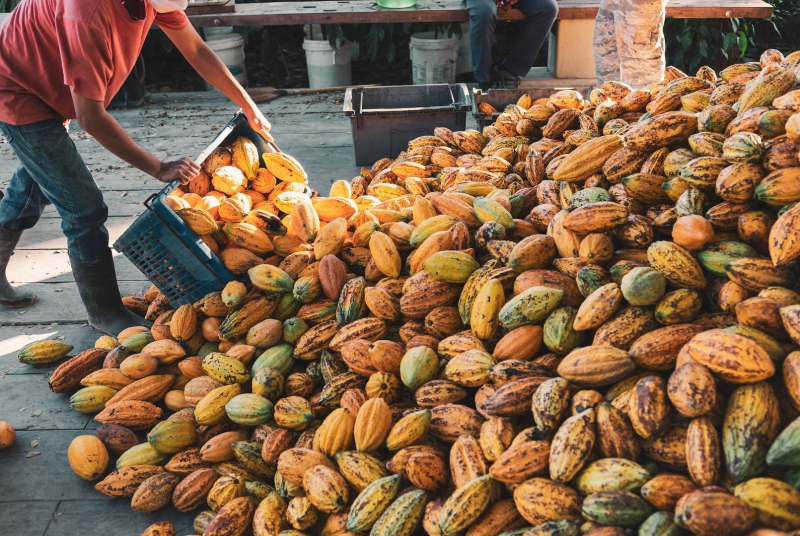
O mercado global de cacau apresenta sinais robustos de recuperação após anos consecutivos de déficit produtivo. Projeções da StoneX, empresa internacional de serviços financeiros, apontam para um superávit de 287 mil toneladas na temporada 2025/26, impulsionado pela retomada da produção em países fora da África Ocidental e pela redução na demanda industrial.
A reversão do cenário deficitário, entretanto, não elimina as incertezas. O comportamento climático nas principais regiões produtoras permanece como fator determinante para a estabilidade dos preços e o desempenho das próximas safras.
África Ocidental mantém instabilidade produtiva
A Costa do Marfim, responsável por cerca de 40% da oferta mundial, encerrou a safra 2024/25 com queda de 3,6% nas entregas, totalizando 1,69 milhão de toneladas. A redução foi provocada por períodos de seca que comprometeram a qualidade das amêndoas e aumentaram a mortalidade dos brotos.
Embora o primeiro semestre de 2025 tenha registrado precipitações 30% superiores ao ano anterior, o trimestre seguinte apresentou retração de 40% em relação à média histórica. Para a temporada 2025/26, a StoneX projeta produção de 1,76 milhão de toneladas, mas a irregularidade climática continua representando risco elevado.
Em Gana, segundo maior produtor africano, o cenário apresenta desafios semelhantes. O país antecipou o início da safra para agosto, estimulado por um reajuste de 4,2% no preço ao produtor. No entanto, após um começo promissor com chuvas 18% acima da média, o período de julho a setembro registrou queda de 40% nos volumes pluviométricos.
Além das adversidades climáticas, Gana enfrenta a disseminação do vírus CSSVD (Cocoa Swollen Shoot Virus Disease), que afeta aproximadamente 30% das áreas cultivadas, e os impactos da mineração ilegal de ouro, responsável por perdas estimadas em 10 mil toneladas anuais.
Produtores fora da África impulsionam recuperação
Enquanto a África Ocidental lida com instabilidade, outros países emergem como protagonistas da recuperação global. O Equador deve encerrar 2024/25 com produção de 580 mil toneladas, alta de 38% em relação à temporada anterior, podendo alcançar 610 mil toneladas já em 2026/27.
“O Equador tem se beneficiado de dois anos consecutivos de regime de chuvas favorável e da adoção de variedades híbridas mais resistentes a doenças. A principal preocupação agora é o potencial impacto do fenômeno La Niña, que tende a reduzir as precipitações”, explica Lucca Bezzon, analista de Inteligência de Mercado da StoneX.
Foto: Divulgação – Seagri/BA
No Brasil, as condições climáticas também têm colaborado para a expansão produtiva. Dados da Associação Nacional das Indústrias Processadoras de Cacau (AIPC) e da Comissão Executiva do Plano da Lavoura Cacaueira (CEPLAC) indicam que chuvas regulares em 2024 e 2025 favoreceram a recuperação das lavouras na Bahia e o crescimento no Pará, onde a área plantada expande 4,4% ao ano.
A produção nacional deve atingir 215 mil toneladas em 2025/26, crescimento significativo frente às 180,8 mil toneladas da temporada anterior. “O uso de variedades híbridas mais adaptadas e as condições climáticas favoráveis, especialmente na região Norte, têm impulsionado a produtividade”, destaca Bezzon.
Outros países contribuem para o reequilíbrio global. Camarões deve colher 310 mil toneladas, embora enfrente risco de aumento da podridão-preta. A Nigéria, apesar da seca persistente e níveis mínimos de umidade do solo em cinco anos, projeta produção próxima a 360 mil toneladas. A Indonésia mantém dois anos consecutivos de clima favorável, com expectativa de 210 mil toneladas.
Demanda industrial em retração
O lado da demanda apresenta retração expressiva. As moagens registraram queda de 8,9% no segundo trimestre e 12,9% no terceiro trimestre de 2025. Reflexo de margens industriais comprimidas e substituição de ingredientes nas formulações.
“O processo de destruição da demanda, antecipado desde 2023, consolidou-se este ano. Os preços elevados do cacau forçaram a indústria a reformular produtos e reduzir volumes de produção”, afirma Rafael Borges, analista de Inteligência de Mercado da StoneX.
A combinação entre oferta crescente e consumo retraído deve elevar os estoques globais para 1,66 milhão de toneladas até 2026/27, com a relação estoque/demanda atingindo 35,4%, próxima à média histórica dos últimos dez anos.
Apesar da tendência de normalização, o mercado permanece vulnerável a episódios de volatilidade. “O comportamento climático continua sendo o principal ponto de inflexão. Caso a seca persista na África Ocidental entre outubro e novembro, os preços podem registrar nova alta no curto prazo. Estruturalmente, porém, o mercado caminha para um novo equilíbrio, com fundamentos mais sólidos e recomposição gradual dos estoques”, conclui Bezzon.