Tag: StoneX

  • Importação de fertilizantes cai 8,6% e abre espaço para indústria nacional

    Importação de fertilizantes cai 8,6% e abre espaço para indústria nacional

    A importação de matérias-primas para fertilizantes recuou 8,6% no primeiro semestre de 2026, na comparação com o mesmo período do ano passado. Isso segundo levantamento da StoneX. O movimento interrompe o ritmo elevado de compras externas registrado em 2025, quando o Brasil importou 45,5 milhões de toneladas, o maior volume da série histórica, de acordo com a Companhia Nacional de Abastecimento (Conab).

    A retração atingiu insumos estratégicos para a nutrição das lavouras. As compras de ureia caíram 32%, enquanto o MAP (fosfato monoamônico) recuou 24%. O nitrato de amônio e o enxofre registraram quedas ainda mais intensas, de 42% cada. Em sentido oposto, o cloreto de potássio e o TSP avançaram, impulsionados pela migração da demanda diante da oferta restrita de MAP e DAP no mercado internacional.

    A StoneX atribui o recuo à postura mais cautelosa de produtores e importadores. Incertezas no cenário global e relações de troca entre as mais desfavoráveis dos últimos anos levaram ao adiamento de negociações. Ao mesmo tempo, a janela logística se estreita. Tradicionalmente, as compras de fosfatados se concentram entre abril e agosto, para garantir abastecimento na safra de verão, enquanto os nitrogenados ganham força entre junho e dezembro, com foco na segunda safra.

    Fragilidade estrutural

    O cenário reforça uma fragilidade estrutural do agronegócio brasileiro. O país importa mais de 85% dos fertilizantes que consome, segundo a Associação Nacional para Difusão de Adubos (ANDA), e lidera o ranking global de importações do insumo. Esse nível de dependência pesa diretamente nos custos de produção. Os fertilizantes representaram, em média, 23% do custo total das culturas de soja, milho e algodão, segundo a Conab. Em Mato Grosso, principal produtor de soja, o insumo responde por 46,7% do custeio da oleaginosa na safra 2026/27, conforme o Instituto Mato-grossense de Economia Agropecuária (Imea).

    Apesar dos desafios, o momento abre uma janela estratégica para o fortalecimento da indústria nacional. O Ministério da Agricultura projeta que a produção doméstica poderá atender cerca de 50% da demanda interna até 2050, com iniciativas como a reativação de fábricas de nitrogenados. No curto prazo, fertilizantes líquidos, foliares e soluções para fertirrigação já ganham espaço. O segmento movimentou R$ 26,9 bilhões em 2024, alta de 18,9%, segundo a Abisolo, com destaque para o avanço de 23,2% nos foliares e de 36,1% nos produtos voltados à fertirrigação e hidroponia.

    Momento decisivo

    Para Leonardo Sodré, CEO da GIROAgro, o setor vive um momento decisivo. “O agronegócio brasileiro enfrenta um ano de elevada complexidade, com adversidades climáticas, custos em alta e mercado volátil. Mas também com oportunidades estratégicas capazes de reposicionar o produtor no centro da economia global”, afirma. Segundo ele, planejamento e gestão eficiente serão essenciais para transformar riscos em vantagem competitiva.

    No campo da produção nacional, Minas Gerais concentra cerca de 70% das reservas brasileiras de potássio. O estado abriga a principal mina em operação, em São Gotardo. A capacidade atual gira em torno de 3 milhões de toneladas por ano. Mas projetos de expansão preveem alcançar 23 milhões e, posteriormente, 50 milhões de toneladas anuais, volume próximo ao consumo total do país, estimado em cerca de 60 milhões de toneladas.

    O especialista em fertilizantes Fellipe Parreira, também da GIROAgro, defende uma estratégia integrada para reduzir a vulnerabilidade externa. “O Brasil precisa ampliar o aproveitamento de jazidas nacionais e investir em validação científica para mitigar riscos geopolíticos sem comprometer a produtividade”, diz. Segundo ele, o crescimento consistente da indústria de nutrição vegetal no país já oferece alternativas com menor exposição cambial e maior previsibilidade logística.

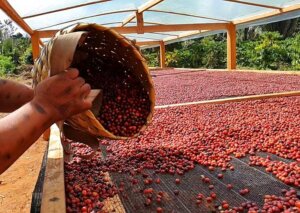
  • Safra bilionária faz café perder valor no mercado global

    Safra bilionária faz café perder valor no mercado global

    Os preços do café voltaram a cair no mercado internacional. Na última sexta-feira (28), o contrato do café arábica recuou 3,15%, enquanto o robusta perdeu 2,19%. Já na segunda-feira (1), o arábica atingiu o menor patamar dos últimos 1,5 ano no contrato futuro mais próximo.

    A principal pressão veio das previsões meteorológicas para as regiões produtoras do Brasil. Segundo os modelos climáticos, o tempo mais seco previsto para esta semana deve favorecer o avanço da colheita do café, que sofreu atrasos nos últimos dias devido às chuvas intensas registradas em importantes áreas produtoras.

    Safra será maior?

    Além das condições climáticas favoráveis, o mercado também reage às projeções de uma oferta global mais robusta nos próximos meses.

    A Coffee Trading Academy estima que a safra brasileira de café 2026/27 alcançará 71,4 milhões de sacas, volume 12% superior ao registrado no ciclo anterior.

    Por sua vez, o Marex Group Plc divulgou uma projeção ainda mais otimista. A consultoria prevê uma colheita recorde de 75,9 milhões de sacas no Brasil, superando a estimativa da Sucafina, que calcula uma produção de 75,4 milhões de sacas, equivalente a uma alta anual de 15,5%.

    Da mesma forma, a StoneX revisou para cima suas projeções. Em março, a empresa elevou sua estimativa para a safra brasileira de 2026/27 para 75,3 milhões de sacas, acima das 70,7 milhões de sacas previstas em novembro.

    Além disso, a consultoria projeta que o superávit global de café chegará a 10 milhões de sacas em 2026, ante 1,8 milhão de sacas em 2025. Caso a previsão se confirme, será o maior excedente mundial dos últimos seis anos.

    Vietnã amplia exportações do robusta

    O crescimento da oferta também vem do Vietnã, maior produtor mundial de café robusta.

    Segundo o Escritório Nacional de Estatísticas do país, as exportações vietnamitas cresceram 15,8% entre janeiro e abril de 2026, totalizando 810 mil toneladas métricas.

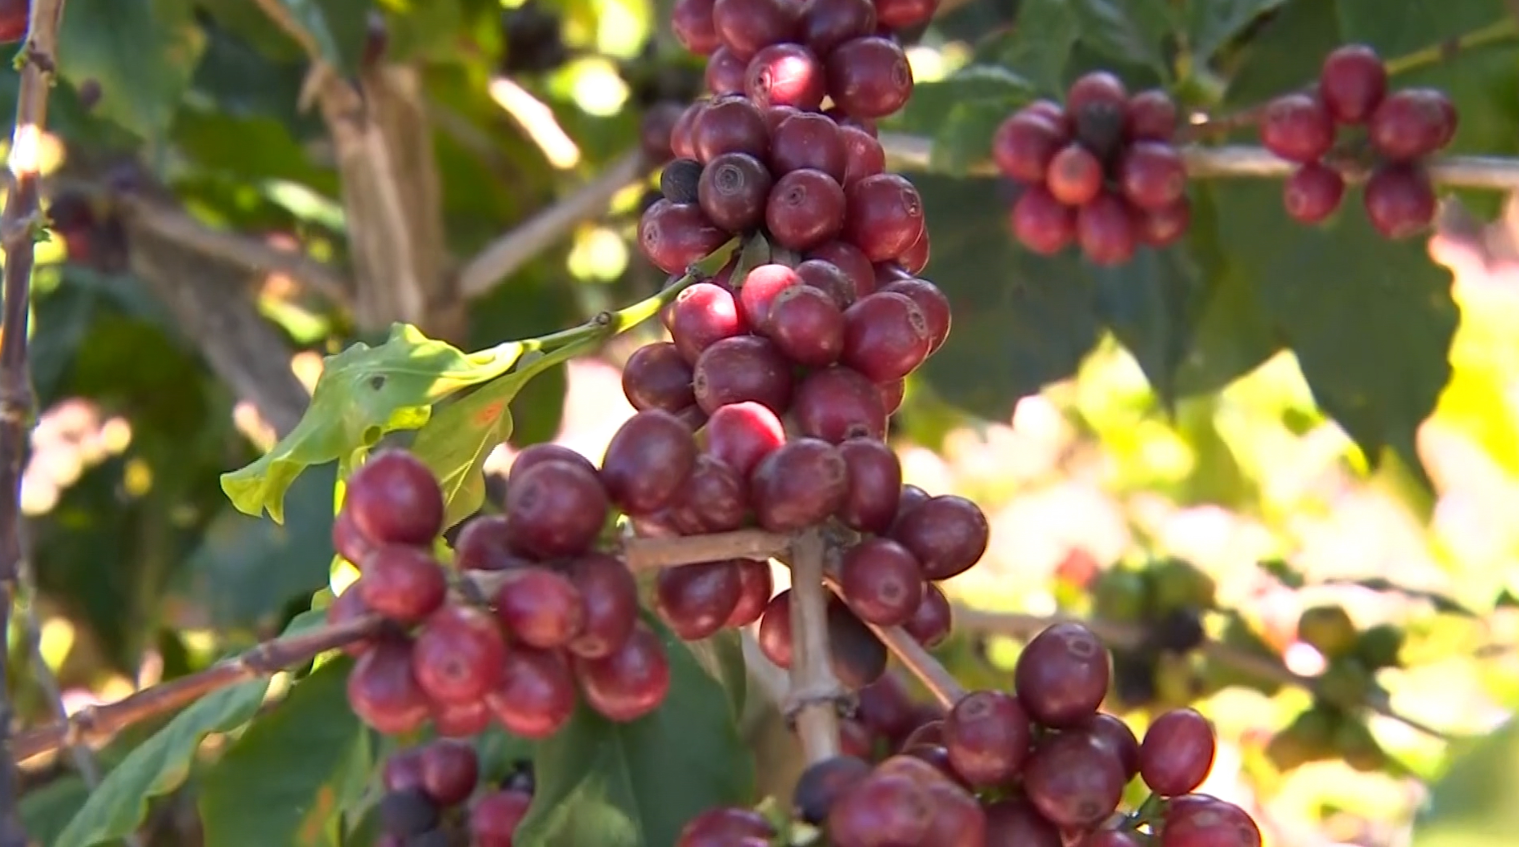
    O café robusta possui maior teor de cafeína e costuma apresentar sabor mais intenso e encorpado que o arábica — Foto: Embrapa

    No ano anterior, os embarques já haviam registrado forte expansão, avançando 17,5% e alcançando 1,58 milhão de toneladas métricas.

    Enquanto isso, a produção vietnamita de café em 2025/26 deve atingir 1,76 milhão de toneladas métricas, o equivalente a 29,4 milhões de sacas. O volume representa crescimento de 6% em relação à safra anterior e marca o maior nível em quatro anos.

    Estoques menores limitam quedas mais acentuadas

    Apesar da pressão baixista causada pelo aumento da oferta, a redução dos estoques monitorados pela Intercontinental Exchange (ICE) tem ajudado a sustentar parte das cotações.

    Os estoques de café arábica armazenados pela bolsa recuaram para 434.930 sacas, o menor nível em aproximadamente três meses e meio.

    Já os estoques de robusta atingiram uma mínima de dois anos ao registrar 3.631 lotes em maio. Posteriormente, houve leve recuperação para 3.864 lotes.

    El Niño ainda preocupa mercado

    Por outro lado, o risco climático continua no radar dos investidores. A possível formação do fenômeno El Niño pode atrasar as chuvas previstas para setembro e outubro no Brasil, período considerado crucial para a floração dos cafeeiros.

    Caso esse cenário se confirme, a produtividade da safra brasileira de 2026/27 poderá ser afetada.

    A preocupação ganhou força após a Administração Nacional Oceânica e Atmosférica dos Estados Unidos (NOAA) indicar 82% de probabilidade de formação do El Niño entre maio e julho. Além disso, o órgão aponta 67% de chance de ocorrência de um Super El Niño até o final do ano.

    Exportações brasileiras recuam

    Outro fator que oferece suporte aos preços é a redução das exportações brasileiras.

    Segundo dados divulgados pela Cecafé em 12 de maio, os embarques de café verde do Brasil somaram 2,76 milhões de sacas em abril, resultado 1,3% inferior ao registrado no mesmo período do ano passado.

    Além disso, o mercado também acompanha os impactos do fechamento contínuo do Estreito de Ormuz, uma das principais rotas marítimas do mundo.

    Produção mundial deve bater recorde

    Mesmo diante dos desafios logísticos e climáticos, a perspectiva para a oferta global continua positiva.

    A Organização Internacional do Café (OIC) informou que as exportações mundiais recuaram apenas 0,3% no atual ano comercial, que vai de outubro a setembro, totalizando 138,658 milhões de sacas.

    Além disso, relatório divulgado pelo Serviço de Agricultura Exterior (FAS) projeta que a produção mundial de café em 2025/26 alcançará um recorde de 178,848 milhões de sacas, crescimento de 2% em relação ao ciclo anterior.

    Segundo o levantamento, a produção global de arábica deverá cair 4,7%, para 95,515 milhões de sacas. Em contrapartida, a produção de robusta deverá crescer 10,9%, chegando a 83,333 milhões de sacas.

    O USDA também estima que a safra brasileira de café em 2025/26 recue 3,1%, totalizando 63 milhões de sacas. Já a produção do Vietnã deve avançar 6,2%, alcançando 30,8 milhões de sacas, o maior volume em quatro anos.

    Por fim, o órgão projeta que os estoques finais globais diminuam 5,4%, passando de 21,307 milhões para 20,148 milhões de sacas no ciclo 2025/26.

  • Clima no Mato Grosso inspira cautela, mas Bahia favorece safra de algodão

    Clima no Mato Grosso inspira cautela, mas Bahia favorece safra de algodão

    A StoneX, empresa global de serviços financeiros, manteve em março a estimativa para a produção brasileira de algodão na safra 2025/26 em 3,74 milhões de toneladas. A consultoria, no entanto, recomenda cautela. As condições climáticas e o estágio inicial das lavouras em regiões importantes ainda podem afetar o resultado final.

    No Mato Grosso, maior produtor nacional da fibra, as lavouras apresentam desenvolvimento satisfatório, porém ainda incipiente. A regularidade das chuvas em abril será decisiva para os rendimentos, especialmente nas áreas de plantio tardio.

    “O clima nas próximas semanas será decisivo para consolidar o potencial produtivo da safra”, afirma Raphael Bulascoschi, analista de Inteligência de Mercado da StoneX. “As áreas plantadas mais tardiamente exigem atenção redobrada.”

    Na Bahia, o cenário se mostra mais favorável. As chuvas acima da média histórica aceleraram o desenvolvimento das lavouras. Com isso, a consultoria sustenta a projeção de produtividade em 1,97 tonelada por hectare no estado.

    “O clima colaborou de forma bastante positiva na Bahia. As lavouras estão mais adiantadas”, destaca Bulascoschi.

    Exportação sobe 3,3% com safra anterior aquecida

    A consultoria elevou a estimativa para as exportações brasileiras de algodão em 2026 para 3,1 milhões de toneladas. O número representa alta de 3,3% ante a projeção de fevereiro. O volume colhido no ciclo anterior ampliou a oferta para o mercado externo.

    Assim, a demanda mais aquecida em grandes compradores, como China e Paquistão, especialmente no primeiro semestre, também deve favorecer os embarques brasileiros.

    “A combinação entre oferta robusta e demanda internacional mais firme tende a sustentar um bom desempenho das exportações no primeiro semestre”, explica Bulascoschi. “Mas o mercado seguirá atento ao potencial produtivo da safra atual e a como isso influenciará os embarques na segunda metade do ano.”

    Segundo a StoneX, o comportamento da produção ao longo do ciclo determinará não apenas o balanço entre oferta e demanda, mas também a competitividade do algodão brasileiro no mercado internacional em 2026.

  • Safra de café 2026/27 no Brasil caminha para recorde histórico

    Safra de café 2026/27 no Brasil caminha para recorde histórico

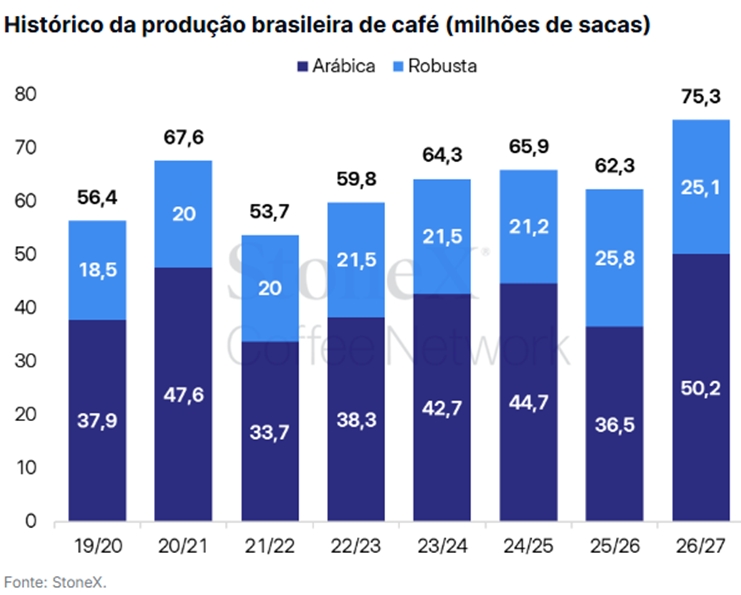
    A produção de café do Brasil na safra 2026/27 pode chegar a 75,3 milhões de sacas. A projeção consta da primeira revisão da estimativa da StoneX, empresa global de serviços financeiros, que realizou novas visitas de campo entre janeiro e março nas principais regiões produtoras do país.

    O número supera em 6,5% a projeção preliminar de novembro, quando a consultoria apontava 70,7 milhões de sacas.E representa crescimento de 20,8% frente à temporada anterior.

    “Depois da estimativa preliminar divulgada em novembro, voltamos a campo para avaliar com mais precisão as condições das lavouras. Apesar das instabilidades climáticas registradas no início do ciclo, observamos uma recuperação importante das plantas, favorecida pela melhora das chuvas, pela boa umidade no solo e por temperaturas mais amenas”, afirma Leonardo Rossetti, especialista em inteligência de mercado da StoneX.

    O técnico de pesquisa de campo João Pena explica que o pegamento da florada superou as expectativas iniciais. “De fato houve alguns problemas no início do ciclo, com irregularidade de chuvas e episódios de abortamento de flores. Mas, no retorno a campo, verificamos que o pegamento foi superior ao esperado, o que contribuiu para a revisão positiva da produção”, diz Pena.

    Arábica rumo ao recorde histórico

    Para o café arábica, a consultoria projeta produção de 50,2 milhões de sacas, o que seria um recorde absoluto para a variedade. Embora algumas lavouras ainda não operem em condições ideais, praticamente todas as principais regiões apresentaram melhora desde a última avaliação.

    Sul de Minas, Matas de Minas, Cerrado Mineiro e São Paulo devem registrar crescimento significativo na próxima colheita. A recuperação segue anos em que condições climáticas adversas limitaram o potencial produtivo das lavouras, incluindo os impactos mais severos observados na safra 2025/26.

    “Mesmo que algumas regiões ainda apresentem produtividades abaixo do potencial máximo, a safra 2026/27 mostra uma recuperação relevante em relação ao ciclo anterior”, destaca Rossetti.

    Conilon sustenta patamar elevado; Rondônia surpreende

    No caso do café robusta (conilon), a projeção elevou a estimativa para 25,1 milhões de sacas. O volume fica 2,8% abaixo do recorde do ano passado, mas ainda representa um patamar historicamente alto para a cultura.

    As projeções para Espírito Santo e Bahia subiram levemente, mas permanecem abaixo dos níveis da temporada passada, movimento esperado após a supersafra anterior. A principal surpresa positiva veio de Rondônia, onde a produção deve crescer cerca de 66% em relação à safra anterior.

    Expansão de área e tecnologia sustentam crescimento estrutural

    A empresa de consultorua atribui o avanço da produção brasileira a fatores estruturais consolidados nos últimos anos: expansão da área cultivada, entrada de novas lavouras em produção e adoção crescente de tecnologias e materiais genéticos mais produtivos, especialmente no conilon.

    Os preços elevados do café no mercado também contribuíram para que produtores mantivessem níveis adequados de adubação e manejo.

    “O conjunto formado por expansão de área, avanço tecnológico e renovação do parque cafeeiro impulsiona o crescimento da produção brasileira. Mesmo com diferenças regionais de produtividade, esses fatores estruturais ajudam a sustentar um cenário positivo para a safra”, conclui Pena.

  • Conflito no Oriente Médio dispara preços de fertilizantes e pressiona oferta global

    Conflito no Oriente Médio dispara preços de fertilizantes e pressiona oferta global

    O avanço do conflito no Oriente Médio provocou uma alta expressiva nos preços dos fertilizantes nitrogenados em todo o mundo. No Brasil, a ureia subiu mais de 15% e o nitrato de amônio teve aumento de aproximadamente 28% em apenas uma semana, segundo levantamento da StoneX.

    A valorização reflete as incertezas no fornecimento e os efeitos diretos sobre a logística internacional. A consultoria aponta que diversos fornecedores retiraram temporariamente suas ofertas do mercado, aguardando maior clareza sobre a formação de preços e o impacto das tensões na região.

    De acordo com o analista de Inteligência de Mercado, Tomás Pernías, a instabilidade também afeta a produção no Oriente Médio. “Após os ataques no Catar, parte das fábricas reduziu suas operações, o que já reduz a disponibilidade global de produtos nitrogenados”, afirma.

    Logística comprometida no Estreito de Hormuz

    A navegação no Estreito de Hormuz, rota por onde passa grande parte das exportações de ureia e gás natural, enfrenta restrições. O bloqueio parcial da região paralisa embarques de insumos essenciais, como fertilizantes e enxofre, e agrava a pressão sobre os preços.

    Pernías destaca que o Oriente Médio responde por cerca de 40% das exportações mundiais de ureia. “Qualquer interrupção prolongada pode causar desequilíbrio significativo na oferta global, principalmente se o conflito persistir por semanas ou meses”, alerta.

    Efeitos nos Estados Unidos e no Brasil

    Nos Estados Unidos, a escassez tende a se manifestar primeiro. O país entra no período de preparação para a safra de primavera, quando a demanda por fertilizantes cresce rapidamente. Assim, a alta internacional pode encarecer os custos do produtor e reduzir margens no campo.

    Já no Brasil, o impacto deve ser mais suave no curto prazo. As compras de nitrogenados se intensificam apenas no segundo semestre, com foco na safrinha de milho. Mesmo assim, importadores demonstram cautela e avaliam postergar negociações à espera de maior estabilidade.

    “Apesar da expectativa de ajuste, o cenário segue imprevisível. Não há garantia de uma correção nos preços enquanto persistirem as incertezas geopolíticas”, conclui Pernías.

  • Comida mais cara: conflito no Oriente Médio pressiona preços de fertilizantes

    Comida mais cara: conflito no Oriente Médio pressiona preços de fertilizantes

    A escalada da tensão no Oriente Médio acendeu um alerta vermelho no mercado global de fertilizantes. De acordo com uma análise da StoneX, empresa de serviços financeiros, a região concentra uma fatia expressiva da oferta mundial, e qualquer interrupção pode reconfigurar os preços internacionais.

    Dados de 2024 mostram o peso da área no comércio global: o Oriente Médio responde por 41% das exportações mundiais de ureia, 28% das de amônia e 29% das vendas internacionais de DAP, um dos principais fertilizantes fosfatados. Diante desses números, a instabilidade geopolítica já provoca os primeiros reflexos: a incerteza leva fornecedores locais a retirarem suas ofertas do mercado, reduzindo temporariamente a disponibilidade do produto.

    Retirada de ofertas e risco logístico já afetam o mercado

    O mercado opera com cautela. Enquanto investidores aguardam desdobramentos para precificar os riscos, a primeira consequência prática é a contração da oferta. A logística agrava o cenário. Navios evitam trafegar pelo Estreito de Hormuz, rota vital para o escoamento de fertilizantes. Essa interrupção nos fluxos pode atrasar entregas e elevar os custos com frete, afetando importadores ao redor do globo.

    A valorização do petróleo, outro efeito colateral da crise, também pressiona o setor. O aumento dos custos de combustíveis impacta diretamente os fretes internacionais, tornando os insumos mais caros para países que dependem de importações, como o Brasil.

    Irã, no centro do conflito, é peça-chave para as exportações

    O epicentro da crise, o Irã, ocupa uma posição estratégica. Em 2024, o país foi responsável por 11% das exportações mundiais de ureia e 5% das de amônia. Dados não oficiais apontam que o Brasil importou cerca de 1,3 milhão de toneladas de ureia iraniana no ano passado, o que representa aproximadamente 16% de todas as suas compras externas do produto.

    Um eventual bloqueio ou redução da capacidade de exportação iraniana teria, portanto, um impacto significativo sobre os compradores globais. Com efeito particularmente relevante para o Brasil, altamente dependente desses nitrogenados.

    Calendário agrícola brasileiro ameniza impacto imediato, mas cenário exige atenção

    Apesar do risco, o momento do calendário agrícola mundial oferece um certo alívio ao Brasil. O país está fora da janela de alta temporada para compras de nitrogenados. No curto prazo, nações como Estados Unidos, Austrália e parte da Europa, que estão em períodos de maior demanda, devem sentir os impactos de forma mais direta.

    Ainda assim, o mercado já trata o conflito como um fator de alta. A relevância do Oriente Médio e do Irã na produção global de fertilizantes coloca o setor em estado de atenção. A principal dúvida que paira sobre o futuro dos preços é a duração do conflito, a extensão dos danos à infraestrutura e o número de países que podem ser arrastados para a crise. Essas variáveis determinarão se o impacto será um solavanco passageiro ou uma mudança duradoura no custo da produção agrícola mundial.

  • Mercado do cacau se normaliza e oferece oportunidade para indústrias de chocolate

    Mercado do cacau se normaliza e oferece oportunidade para indústrias de chocolate

    O mercado global de cacau voltou a operar em níveis reais próximos e, em alguns casos, inferiores, aos registrados antes da crise de 2023. A recente correção nas cotações internacionais reduziu parte dos prêmios acumulados nos últimos dois anos e melhorou a relação de risco para indústrias que buscam previsibilidade de custos em 2026.

    Segundo Caio Santos, consultor em gerenciamento de riscos da StoneX, o principal fator dessa retração veio de Gana, que reformulou seu sistema de financiamento das compras internas de cacau. “O novo modelo estabelece o pagamento de 70% do valor FOB ao produtor e usa títulos domésticos para financiar o fluxo comercial”, afirma. A medida tende a destravar o escoamento da safra e a reduzir a retenção de grãos, diminuindo os riscos de originação no curto prazo. Aspecto essencial para indústrias que dependem de fornecimento contínuo.

    Na Costa do Marfim, o governo manteve o preço mínimo em CFA 2.800/kg até o fim da safra principal, em 31 de março. Assim, criando um contraste com o corte aplicado por Gana. Esse descompasso entre os dois maiores produtores globais pode estimular o comércio informal nas fronteiras e alterar o ritmo dos embarques, com impacto direto sobre os diferenciais regionais, monitorados de perto por compradores industriais.

    Clima ajuda

    As condições climáticas na África Ocidental permanecem favoráveis ao desenvolvimento da safra intermediária, com chuvas dentro da média histórica. No entanto, a StoneX alerta que a possível transição de La Niña para neutralidade climática pode elevar as temperaturas na região produtora. Portanto, mantendo o risco climático no radar para o segundo semestre de 2026.

    Fora do eixo africano, o Equador registrou em janeiro uma queda de 36,8% nas exportações, totalizando 34.519 toneladas. Apesar da retração mensal, o acumulado da temporada segue acima do resultado do ano anterior, sinalizando uma recomposição gradual das origens secundárias. Ainda que marcada por alta volatilidade. Para indústrias que diversificam fornecedores, esse ajuste reforça a importância de estratégias geográficas mais amplas.

    Na ponta da demanda, as moagens de cacau na Costa do Marfim caíram 2,1% em janeiro, refletindo a sensibilidade do consumo a preços elevados. A análise deflacionada pelo índice global de alimentos da FAO mostra, contudo, que as cotações atuais já retornaram à faixa histórica, ficando abaixo dos picos registrados em 2010, 2015 e 2002.

    Com o realinhamento global, o momento favorece indústrias que desejam travar contratos de compra para 2026 a preços mais equilibrados. Especialistas sugerem o uso de instrumentos de proteção, como opções e swaps, para garantir flexibilidade tática diante de possíveis mudanças climáticas, políticas de preço ou distorções nos diferenciais regionais.

  • Alta global de fertilizantes aperta o bolso do produtor rural brasileiro

    Alta global de fertilizantes aperta o bolso do produtor rural brasileiro

    A forte demanda internacional por fertilizantes mantém os preços em patamares elevados no início de 2026, pressionando o custo de produção no campo e reduzindo o poder de compra do agricultor brasileiro. Dados da consultoria StoneX mostram uma piora significativa nas relações de troca, obrigando os produtores a desembolsar mais sacas de grãos para adquirir a mesma quantidade de insumos.

    Atualmente, o agricultor precisa vender cerca de 36 sacas de milho para comprar uma tonelada de uréia. Um aumento de cinco sacas em relação a janeiro. No caso da soja, a situação se repete: são necessárias quase 29 sacas para adquirir uma tonelada de MAP, também cinco sacas a mais que no começo do ano.

    Fatores globais que sustentam os preços

    O analista de Inteligência de Mercado da StoneX, Tomás Pernías, explica que o movimento reflete a valorização dos fertilizantes no mercado internacional. “Os principais países consumidores se preparam para a temporada de adubação da primavera no Hemisfério Norte. Este movimento sustenta os preços e impacta diretamente o Brasil”, destaca.

    Dois gigantes influenciam fortemente o mercado:

    • Estados Unidos: buscam garantir estoques para as aplicações da primavera, aumentando a demanda.
    • China: amplia suas compras internas e reduz o volume de exportações, restringindo a oferta global.

    Outro agente crucial é a Índia, que realiza grandes licitações de compra de ureia. “A expectativa de novas compras indianas reforçou a percepção de um mercado firme”, completa Pernías.

    Cautela e incerteza no mercado doméstico

    No Brasil, com o fim da janela de compra para a safrinha e um longo intervalo até a safra 2026/27 de soja, os produtores adotam postura cautelosa e tendem a adiar decisões, na esperança de condições mais favoráveis.

    No entanto, o analista da StoneX faz um alerta: não há garantias de melhora significativa no curto prazo. “A demanda norte-americana e chinesa pode perder força em algum momento, mas o apetite comprador do Brasil e da Índia tende a crescer ao longo do ano. Isso pode continuar sustentando os preços”, avalia Pernías.

    O cenário indica que os agricultores brasileiros continuarão enfrentando um ambiente de decisões complexas e custos elevados com fertilizantes. Pelo menos durante os primeiros meses de 2026.

  • Brasil inicia 2026 como líder global na carne bovina

    Brasil inicia 2026 como líder global na carne bovina

    O Brasil inicia 2026 consolidado como o maior exportador e fornecedor de carne bovina do mundo. Após um 2025 de recordes históricos de abate e exportação, o país se firma como pilar estratégico em um cenário global de oferta limitada e concentrada. Segundo Larissa Barboza Alvarez, analista de mercado da StoneX, começam a surgir sinais de mudança no ciclo pecuário, o que pode afetar a disponibilidade de gado nos próximos anos.

    Essas tendências estão detalhadas no relatório “Perspectivas para Commodities 2026”, publicado pela StoneX em 27 de janeiro. O documento traz projeções para os principais mercados agropecuários e destaca a carne bovina como ativo central para o Brasil em 2026.

    Oferta de gado e virada do ciclo

    O ponto de maior incerteza neste início de ano está na oferta de animais para abate. Em 2025, a pecuária nacional registrou volume recorde de abates, impulsionado sobretudo pelo descarte expressivo de fêmeas. Movimento que tende a se limitar naturalmente, já que essas matrizes garantem a reposição do rebanho.

    “Nos últimos meses, a queda no abate de fêmeas indica que os produtores podem estar iniciando um novo ciclo de retenção”, afirmou Larissa. Como o ciclo pecuário costuma durar de 18 a 30 meses, ajustes realizados agora devem influenciar a oferta até 2027. Se a virada realmente se confirmar, a produção pode se tornar mais ajustada justamente em um momento de demanda aquecida nos mercados interno e externo, favorecendo a valorização da carne bovina ao longo do ano.

    Consumo interno em expansão

    O bom momento da economia brasileira, com crescimento e baixo desemprego, sustenta o avanço do consumo doméstico. “A melhora da renda tende a estimular a compra de carne bovina, que tem papel central na dieta do brasileiro”, explicou a analista.

    Ainda assim, ela alerta para fatores de moderação, como o aumento da inadimplência e a maior cautela das famílias em um ano eleitoral. Eventos sanitários também seguem no radar — o impacto da gripe aviária em 2025 mostrou como choques pontuais de oferta podem alterar a competitividade entre proteínas e influenciar preços.

    Dependência global do Brasil

    No cenário externo, o Brasil mantém posição dominante no comércio internacional. A China segue como principal destino das exportações brasileiras e ainda apresenta necessidade de importação superior à capacidade total de embarque do país. Outros mercados relevantes, como Japão, Coreia do Sul, Egito, Emirados Árabes, Chile e Estados Unidos, continuam com demanda estável.

    Em 2025, a rápida reação da China à redução das compras norte-americanas  após o aumento de tarifas reforçou a competitividade brasileira e a confiança na capacidade de resposta do setor exportador.

    “O Brasil entra em 2026 com protagonismo ampliado e o desafio de equilibrar consumo interno firme com uma possível redução na oferta de gado”, destacou Larissa Barboza Alvarez. O desfecho desse equilíbrio deve orientar preços, margens e a dinâmica da pecuária nacional ao longo do novo ciclo.

  • Preço do chocolate pode cair; mercado aponta superávit recorde no cacau

    Preço do chocolate pode cair; mercado aponta superávit recorde no cacau

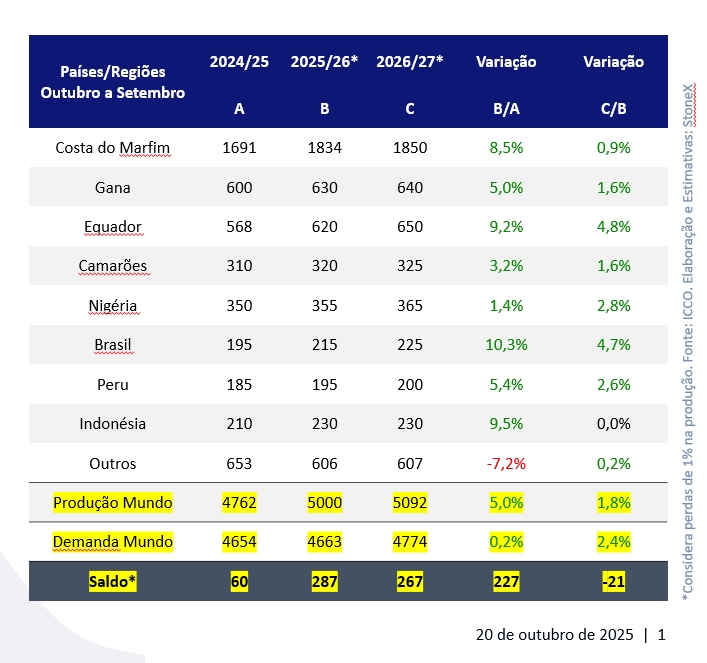
    O mercado global de cacau encerra um período de escassez e começa um novo ciclo de superávit. A consultoria StoneX, em seu Relatório de Saldo Global de Cacau, projeta um excedente de 287 mil toneladas na safra 2025/26 e de 267 mil toneladas na safra seguinte. As duas projeções indicam que a oferta supera a demanda pela primeira vez em dois anos.

    A recuperação da oferta depende principalmente de quatro países: Costa do Marfim, Equador, Gana e Indonésia. Cada um deles aumenta a produção por razões específicas, desde investimentos em área plantada até condições climáticas favoráveis.

    Rafael Borges, analista de Inteligência de Mercado da StoneX, explica que a consultoria revisou a safra 2025/26 com base no aumento da oferta na Costa do Marfim, ajuste negativo em Gana e redução da demanda global. A produção mundial e a demanda foram revisadas para baixo, mas o saldo global permanece em 287 mil toneladas.

    O cenário pressiona os preços do cacau, que chegam atualmente a US$ 4.185 por tonelada. Os efeitos no preço do chocolate ao consumidor devem aparecer gradualmente, à medida que os estoques se normalizam após a forte destruição registrada em 2023/24.

    Gana: otimismo crescente com a safra

    Até a primeira metade de novembro, cerca de 220 mil toneladas de cacau já chegaram aos portos de Gana, alimentando um clima de otimismo para a safra 2025/26. As expectativas iniciais apontavam para uma produção abaixo de 600 mil toneladas, mas as boas condições das lavouras levaram analistas a revisar essa estimativa para cima.

    Foto: Divulgação – Mapa

    O preço farmgate pago aos produtores ganenses representa outro fator relevante. O valor superou as cotações internacionais e alcançou patamares acima de US$ 5.000 por tonelada, dependendo da taxa de câmbio do cedi ganense. Esse diferencial reduz o incentivo ao contrabando para países vizinhos e sustenta a perspectiva de uma safra volumosa.

    Equador consolida expansão produtiva

    O Equador destaca-se como um dos principais produtores fora da África. Borges aponta que a expansão da produção reflete condições climáticas favoráveis nos últimos dois anos, além da maturação de investimentos em ampliação de área e uso intensivo de fertilizantes. Além disso, a predominância de variedades híbridas, mais resistentes a pragas e doenças, também contribui para maior estabilidade dos rendimentos.

    Os altos preços internacionais estimularam novos investimentos no país, com apoio dos setores público e privado. Estimativas oficiais indicam que a produção equatoriana pode superar 650 mil toneladas em 2026/27, com potencial de crescimento adicional ao longo da década.

    Indonésia e Peru avançam com cautela

    Na Indonésia, a StoneX projeta uma recuperação moderada, com produção em torno de 230 mil toneladas nas próximas duas safras. Os elevados preços ampliaram a capacidade de investimento dos produtores, mas o declínio estrutural do parque cacaueiro limita ganhos mais expressivos. Chuvas acima da média e o risco de um evento de El Niño em 2026 permanecem como fatores de atenção.

    O Peru compartilha características estruturais com o Equador, como clima tropical úmido e desafios fitossanitários semelhantes. A safra 2024/25 já beneficiou-se de chuvas regulares e preços elevados, que impulsionaram investimentos em manejo e fertilização. As perspectivas para as próximas temporadas permanecem favoráveis.

    Demanda segue pressionada, mas mostra sinais de estabilização

    Os dados de moagem, o principal indicador de consumo de cacau, registraram forte queda nos últimos três trimestres. No primeiro trimestre da safra 2025/26, a moagem recuou 7,7% em relação ao mesmo período do ano anterior.

    Ainda assim, o trimestre apresentou moagem superior ao período imediatamente anterior, contrariando a sazonalidade histórica. A StoneX avalia que a recente queda nos preços pode permitir uma estabilização ou leve recuperação do consumo até o final de 2026. A consultoria estima uma moagem global de 4,663 milhões de toneladas em 2025/26, com avanço de 2,4% na safra seguinte, para 4,774 milhões de toneladas.

    Estoques caminham para normalização

    Os superávits estimados devem elevar a relação entre estoques e demanda para patamares próximos de 40% ao final de 2026/27. Portanto, indicando uma recomposição gradual após a crise do ano anterior.

    Rafael Borges, analista de Inteligência de Mercado. Foto: Divulgação

    Borges conclui que o mercado global de cacau passa por um processo de reorganização e caminha para uma nova normalidade de preços. Essa normalidade depende do equilíbrio entre atratividade e destruição da demanda, além dos incentivos e desestímulos aos investimentos no cultivo, não apenas na África, mas também em países como o Equador.