Tag: CEPEA

  • Chuvas interrompem queda dos preços do café arábica

    Chuvas interrompem queda dos preços do café arábica

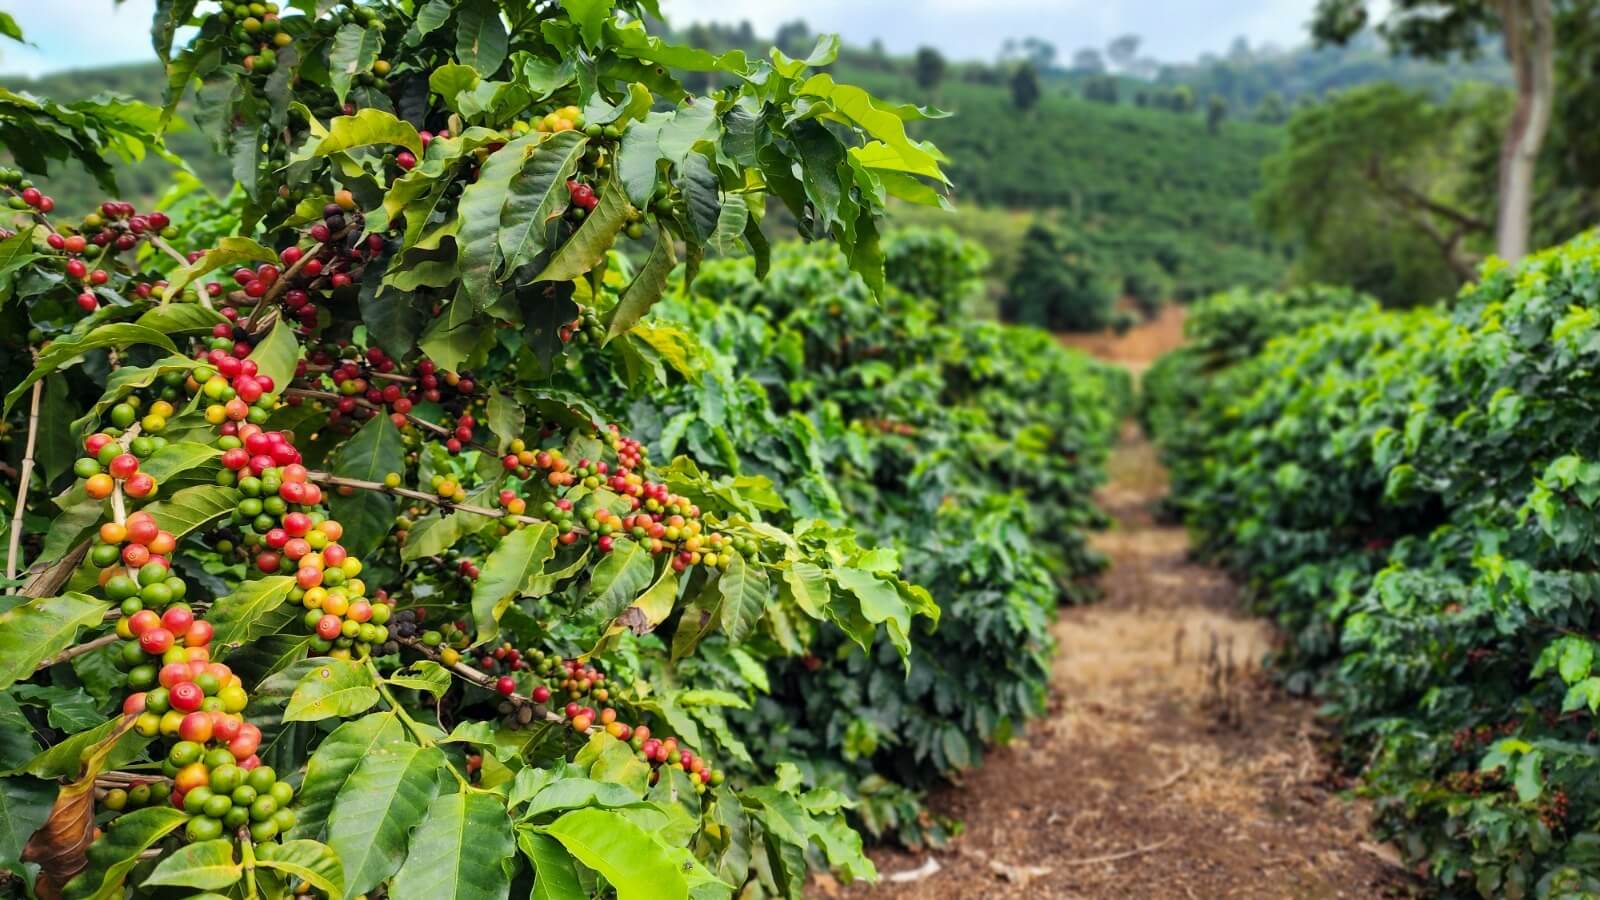
    Os preços do café arábica reagiram na segunda semana de junho após um período de forte queda. O movimento ocorreu devido às chuvas nas principais regiões produtoras do país. Segundo pesquisadores do Cepea, as cotações recuaram no início do mês com o avanço da colheita da safra 2026/27. No entanto, os preços voltaram a subir a partir do dia 10.

    As chuvas dificultaram os trabalhos no campo e reduziram pontualmente a oferta da variedade. Como resultado, o mercado registrou uma recuperação das cotações.

    Chuvas preocupam os produtores

    Além de atrasar a colheita, as precipitações podem comprometer a qualidade dos grãos. O cenário preocupa agentes do setor em um momento decisivo da safra. De acordo com o Cepea, estimativas oficiais apontam para uma produção recorde de café. Apesar disso, participantes do mercado relatam qualidade inferior dos grãos. Os agentes também observam peneiras menores em comparação com a temporada anterior. Esse fator pode influenciar a valorização dos lotes de melhor qualidade.

    Café robusta mantém preços firmes

    Enquanto o arábica oscila com as condições climáticas, o café robusta apresenta maior sustentação nos preços. Pesquisadores do Cepea atribuem esse comportamento às projeções de uma safra menor que a registrada no ciclo anterior. Com expectativa de oferta mais restrita, o robusta segue negociado em patamares mais firmes no mercado.


  • Etanol sobe com oferta menor em São Paulo

    Etanol sobe com oferta menor em São Paulo

    As chuvas recentes nas regiões produtoras de cana-de-açúcar de São Paulo interromperam parte da moagem. Com isso, a oferta de etanol diminuiu e os preços registraram leve alta.

    Dados do Centro de Estudos Avançados em Economia Aplicada (Cepea) mostram que vendedores mantiveram firmeza nos preços. Além disso, muitos participaram do mercado spot apenas para gerar receita.

    Por outro lado, distribuidoras ampliaram as compras na última semana. O movimento elevou o volume negociado de etanol anidro e hidratado em comparação ao período anterior. Apesar disso, agentes do mercado ainda esperam ampla oferta de etanol durante a safra 2026/27.

    Negócios com etanol avançam

    O volume negociado de etanol anidro no mercado spot paulista mais que dobrou na última semana. Já as negociações de etanol hidratado cresceram 81,5% no mesmo comparativo, segundo cálculos do Cepea.

    Açúcar cristal amplia perdas

    Enquanto o etanol ganhou força, o açúcar cristal branco continuou em queda no mercado paulista. Segundo pesquisadores, os compradores seguem retraídos. Muitos aguardam novas baixas diante da oferta abundante neste início da safra 2026/27. A movimentação reduzida também contribuiu para a pressão sobre os preços.

    El Niño preocupa produtores

    No cenário climático, a National Oceanic and Atmospheric Administration (NOAA), dos Estados Unidos, confirmou a ocorrência do fenômeno El Niño. O fenômeno pode aumentar os riscos para a produção de açúcar em importantes regiões produtoras, como Índia, Tailândia e partes do Brasil.

    No Centro-Sul brasileiro, as previsões indicam mais chuvas. Esse cenário pode dificultar a colheita e o processamento da cana-de-açúcar. Como consequência, a oferta imediata da matéria-prima pode ficar mais limitada.

    Mercado global pressiona cotações

    No mercado internacional, os preços do açúcar demerara negociados na Bolsa de Nova York seguiram em queda. As cotações recuaram diante das expectativas de maior oferta global de açúcar no curto prazo.


  • Soja sobe com demanda aquecida no mercado brasileiro

    Soja sobe com demanda aquecida no mercado brasileiro

    As cotações da soja avançaram no mercado brasileiro diante do ritmo intenso dos negócios. A demanda externa seguiu firme e as indústrias nacionais ampliaram as compras nos últimos dias. Além disso, a desvalorização do real frente ao dólar aumentou a competitividade da soja brasileira no mercado internacional. Mesmo assim, a ampla oferta global limitou altas mais expressivas nos preços.

    Dados do Departamento de Agricultura dos Estados Unidos (USDA) reforçam esse cenário. O órgão elevou a estimativa da produção mundial de soja na safra 2025/26 para 429,2 milhões de toneladas, novo recorde histórico. O volume projetado supera em 0,4% a previsão anterior e fica 0,3% acima da temporada passada.

    Entre os principais produtores, o Brasil deve colher 180 milhões de toneladas de soja. A estimativa do USDA ficou ligeiramente abaixo das 180,25 milhões de toneladas projetadas pela Conab.

    Na Argentina, o USDA elevou a previsão para 50 milhões de toneladas. O volume representa alta de 4,2% frente à estimativa de maio. Apesar do aumento, a produção argentina ainda ficará 2,2% abaixo da safra anterior.

    O Brasil também deve manter a liderança global nas exportações de soja. Para a safra 2025/26, o USDA projeta embarques de 115 milhões de toneladas.

    Oferta de milho pressiona mercado

    No mercado de milho, a expectativa de maior oferta tem pressionado as cotações em grande parte do país. Embora a colheita esteja concentrada em poucos estados, agentes do mercado já consideram o aumento da disponibilidade do cereal nas próximas semanas.

    Segundo o Cepea, compradores reduziram o volume de negociações enquanto aguardam possíveis quedas mais acentuadas nos preços.

    Ao mesmo tempo, vendedores adotaram maior flexibilidade para fechar negócios. Muitos reduziram preços pedidos ou ajustaram condições de entrega e pagamento. O objetivo é acelerar o escoamento da produção neste início de colheita.

    A postura mais cautelosa dos consumidores ganhou força após as novas projeções divulgadas pela Conab e pelo USDA. Os relatórios apontam aumento da produção brasileira na safra 2025/26 e expansão da oferta mundial na temporada 2026/27.

    De acordo com o Cepea, o crescimento da produção brasileira resulta da melhora da safra de verão.

    No cenário internacional, países como a Índia devem ampliar a produção de milho. Como consequência, os estoques globais também tendem a crescer, aumentando a pressão sobre os preços.


  • Carne suína atinge maior competitividade da história frente à bovina

    Carne suína atinge maior competitividade da história frente à bovina

    A carne suína ganhou ainda mais competitividade em relação às principais concorrentes neste mês, especialmente frente à carne bovina. Segundo levantamento do Cepea (Centro de Estudos Avançados em Economia Aplicada), a diferença de preços entre as proteínas atingiu o maior patamar da série histórica iniciada em 2004.

    Na parcial de maio, até o dia 26, o preço da carcaça especial suína no atacado da Grande São Paulo registrou queda de 3,7% em comparação à média de abril, chegando a R$ 8,68 por quilo.

    De acordo com pesquisadores do Cepea, este é o menor valor real da carne suína desde outubro de 2018, quando o quilo custava R$ 8,54, considerando os valores corrigidos pelo IPCA de abril de 2026.

    Demanda interna enfraquecida pressiona preços

    Segundo o Cepea, a retração nos preços está ligada principalmente ao enfraquecimento da demanda interna, cenário que vem se mantendo ao longo de praticamente todo o ano.

    Com isso, a diferença entre os preços da carcaça bovina e da suína chegou a R$ 16,56 por quilo, alta de 2,1% em relação a abril. Este é o maior diferencial já registrado pela série histórica do Cepea em termos reais.

    Na prática, quanto maior essa distância, mais competitiva a carne suína se torna frente à bovina para o consumidor.

    Carne suína também ganha espaço frente ao frango

    A proteína suína também avançou em competitividade na comparação com a carne de frango.

    Segundo o levantamento, a diferença de preços entre a carne suína e a de frango caiu 23,4% entre abril e a parcial de maio, ficando em R$ 1,39 por quilo.

    Esse foi o menor resultado desde abril de 2022, quando o diferencial era de R$ 1,15 por quilo.

    Os pesquisadores destacam que, quanto menor a diferença de preços entre as proteínas, maior tende a ser a competitividade da carne suína no mercado.

  • Entenda o que está por trás da alta do preço da batata

    Entenda o que está por trás da alta do preço da batata

    A alta no preço da batata em 2026 tem origem em uma combinação de fatores climáticos, produtivos e econômicos que afetaram diretamente a oferta do tubérculo no Brasil. O alimento, presente na mesa da maioria dos brasileiros, registrou aumento de 21,53% no IPCA no primeiro quadrimestre do ano, figurando entre os principais vilões da inflação alimentar no período.

    Minas Gerais lidera a produção nacional de batata-inglesa, com cerca de 1,28 milhão de toneladas anuais, seguido pelo Paraná, com 778 mil toneladas, e São Paulo, com 688 mil toneladas. Regiões como o Sul de Minas, Triângulo Mineiro e Cerrado Mineiro concentram grande parte da produção, abastecendo centrais estratégicas como a Ceagesp (SP) e a CeasaMinas (MG).

    Entressafra e clima pressionam oferta

    A batata é cultivada em três safras ao longo do ano, águas, secas e inverno. Isso é o que garante abastecimento contínuo, mas também cria períodos de maior vulnerabilidade. A transição entre a safra das águas e a das secas, ocorrida no início de 2026, já trouxe uma redução esperada na oferta.

    No entanto, a situação foi agravada por condições climáticas adversas. A estiagem registrada entre março e abril, combinada com temperaturas elevadas nas regiões produtoras, comprometeu o desenvolvimento das lavouras. Como resultado, houve redução no calibre dos tubérculos e menor produtividade por hectare, impactando diretamente o volume disponível no mercado.

    Além disso, o estresse hídrico e térmico favoreceu o aumento da incidência de pragas e doenças, prejudicando ainda mais a qualidade da produção. Fungos, nematoides e insetos encontram ambiente propício em condições de calor e umidade instável, especialmente em culturas subterrâneas como a batata.

    Manejo e tecnologia ganham importância

    Diante de cenários climáticos mais instáveis, o manejo adequado das lavouras se torna essencial para garantir produtividade. Segundo o especialista em nutrição vegetal Douglas Vaz-Tostes, do Grupo GIROAgro, o uso correto de fertilizantes e insumos é decisivo para reduzir perdas e manter o potencial produtivo.

    “O investimento em nutrientes adequados, na dose e no momento certos, aumenta a eficiência do sistema e protege a lavoura. Em condições adversas, isso deixa de ser diferencial e passa a ser essencial”, afirma.

    O uso de bioinsumos também tem avançado como estratégia complementar. Produtos à base de organismos biológicos, como o Heterorhabditis bacteriophora, já são utilizados no controle de pragas como a larva-alfinete. Integrados ao manejo convencional, esses insumos contribuem para maior resiliência das lavouras e redução de perdas.

    Efeito rebote da safra recorde

    Outro fator determinante para a alta dos preços em 2026 está no desempenho do setor no ano anterior. Em 2025, a produção de batata foi marcada por alta produtividade, impulsionada por clima favorável e avanços tecnológicos, o que gerou excesso de oferta e queda acentuada nos preços ao produtor.

    De acordo com pesquisadores do Cepea, esse cenário expôs a fragilidade da cadeia produtiva, especialmente pela ausência de canais alternativos de escoamento, como a indústria. Com margens reduzidas, muitos produtores diminuíram investimentos em insumos e manejo para a safra seguinte.

    Essa retração contribuiu para a queda na produtividade em 2026, intensificando os efeitos das adversidades climáticas e reduzindo ainda mais a oferta no mercado. Cenário que culminou na atual disparada dos preços ao consumidor.

  • Safra recorde não acalma mercado do café no Brasil

    Safra recorde não acalma mercado do café no Brasil

    Mesmo diante da expectativa de uma safra robusta em 2026, o mercado brasileiro de café ainda opera sob tensão. A combinação entre colheita lenta, clima irregular e estoques apertados mantém produtores, exportadores e consumidores em estado de alerta.

    Dados do Centro de Estudos Avançados em Economia Aplicada (Cepea/USP) mostram que o ritmo da colheita segue abaixo do esperado em importantes regiões produtoras. Ao mesmo tempo, frentes frias recentes e a maturação desigual dos grãos aumentaram a cautela no campo.

    O cenário criou um paradoxo raro no setor: mesmo com projeções otimistas para a nova safra, os preços continuam sustentados e o sentimento no mercado permanece defensivo.

    Clima muda ritmo da colheita

    Nas lavouras, produtores relatam que o café amadureceu de forma irregular em parte do cinturão cafeeiro. Em algumas áreas, o excesso de umidade retardou a entrada das máquinas. Em outras, o frio trouxe receio sobre o desenvolvimento final da safra.

    Além disso, o setor ainda carrega os efeitos da oferta reduzida observada nos últimos ciclos. Por isso, tradings e compradores seguem cautelosos na formação de estoques.

    Segundo análises do Cepea, a colheita da safra 2026/27 avança em ritmo moderado, apesar das chuvas terem ajudado parte das lavouras.

    Enquanto isso, no mercado internacional, investidores acompanham qualquer mudança climática no Brasil com atenção redobrada. Afinal, o país responde por cerca de um terço da produção global de café.

    Café caro ainda preocupa consumidor

    Do lado do consumidor, o impacto continua perceptível nas prateleiras. Mesmo com oscilações recentes, o preço do café segue distante dos patamares considerados normais antes das crises climáticas dos últimos anos.

    E aí entra um fator psicológico importante: o mercado ainda não acredita totalmente em uma recomposição rápida da oferta.

    Quando existe incerteza climática no maior produtor do mundo, o reflexo aparece quase imediatamente nos contratos futuros, no custo da indústria e, consequentemente, no bolso do brasileiro.

    Mercado entra em modo defensivo

    Nos bastidores do agro, o clima é de cautela.

    Produtores monitoram custos, seguram parte das vendas e acompanham diariamente os mapas meteorológicos. Muitos ainda evitam apostas agressivas enquanto não houver uma confirmação mais clara sobre o tamanho real da safra.

    Além disso, exportadores observam com atenção a demanda internacional, especialmente da Europa e da Ásia, que continuam pressionando por embarques rápidos.

    Com isso, o café brasileiro vive hoje uma espécie de equilíbrio instável: há perspectiva de produção elevada, mas ainda existe medo suficiente para impedir uma queda mais forte das cotações.

    E, no mercado agrícola, basta um susto climático para o humor mudar de novo.

  • Agronegócio bate recorde na geração de empregos

    Agronegócio bate recorde na geração de empregos

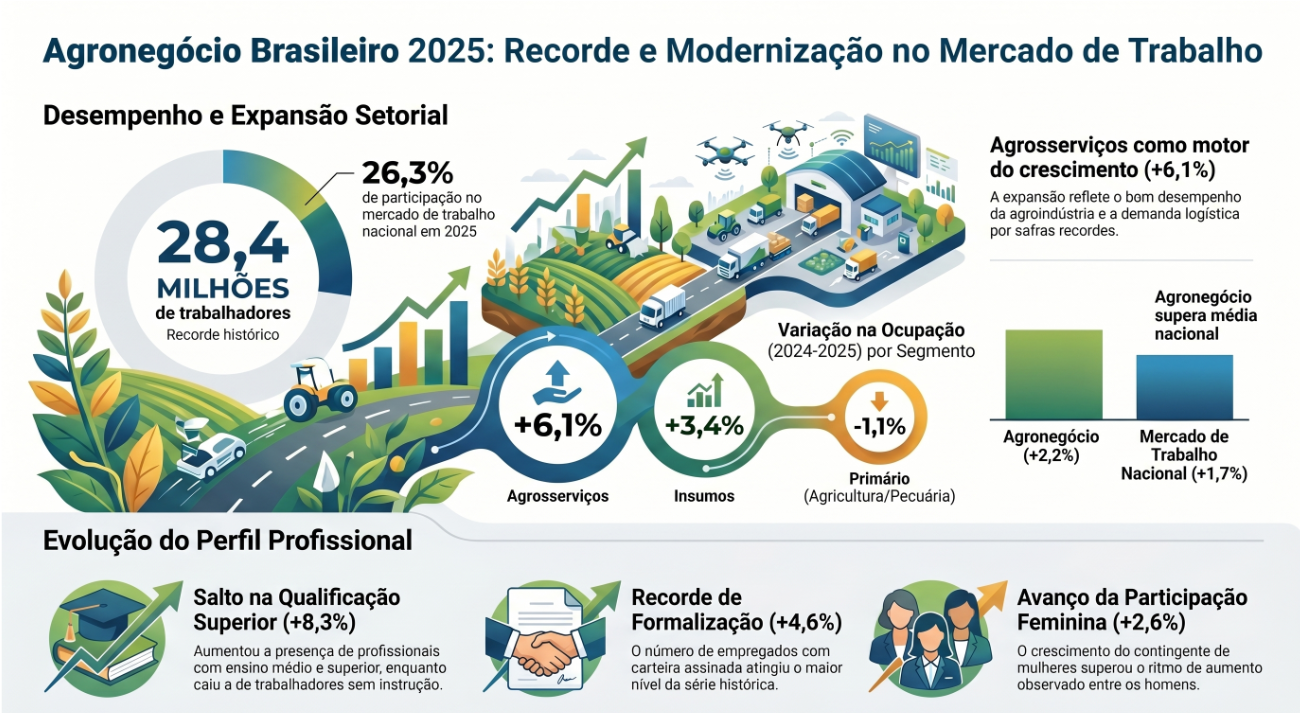
    O agronegócio brasileiro atingiu um novo recorde histórico de empregos em 2025: 28,4 milhões de trabalhadores atuam no setor, o equivalente a 26,3% de todo o mercado de trabalho nacional. Os dados constam de pesquisa do Cepea (Centro de Estudos Avançados em Economia Aplicada), da Esalq/USP, em parceria com a CNA (Confederação da Agricultura e Pecuária do Brasil).

    O resultado supera o de 2024, quando o agronegócio respondia por 26,1% das ocupações no país. Em termos absolutos, o setor gerou mais de 600 mil postos de trabalho em um ano, crescimento de 2,2%. Um ritmo superior ao da economia brasileira como um todo, que expandiu 1,7% (ou 1,8 milhão de pessoas) no mesmo período.

    Agrosserviços puxam o crescimento

    O principal motor da expansão foi o segmento de agrosserviços, com alta de 6,1% no número de trabalhadores. Pesquisadores do Cepea/CNA atribuem esse desempenho à retomada das atividades agroindustriais, que vão do processamento de produtos agropecuários à fabricação de insumos, e ao aquecimento da demanda por serviços de apoio e logística, impulsionado por recordes consecutivos de safras e abates de animais.

    O segmento de insumos também avançou, com crescimento de 3,4% frente a 2024. As indústrias de fertilizantes, defensivos, medicamentos veterinários e máquinas agrícolas responderam pelo desempenho positivo, segundo os pesquisadores. Já a agroindústria cresceu 1,4% no mesmo intervalo.

    Imagem gerada por IA/LM Notebook

    Na contramão, o segmento primário registrou queda de 1,1% nas ocupações, puxado principalmente pela redução de postos na agricultura. A pecuária manteve relativa estabilidade.

    Mais carteira assinada, mais diploma e mais mulheres

    O perfil dos trabalhadores do agronegócio também mudou. O número de empregos com carteira assinada cresceu 4,6% (440.337 pessoas). E os sem carteira avançaram 0,2% (9.942 pessoas). Ambos os grupos alcançando os maiores níveis da série histórica. Os trabalhadores por conta própria somaram 213.981 novos integrantes, alta de 3,2%.

    A escolaridade no setor melhorou. Em 2025, caiu o número de trabalhadores sem instrução (-7,6%, ou 121.998 pessoas) e com ensino fundamental (-0,9%, ou 101.876 pessoas). Por outro lado, cresceram os com ensino médio (4,2%, ou 459.556 pessoas) e com ensino superior (8,3%, ou 336.124 pessoas).

    A análise por gênero revela avanço para homens e mulheres: os trabalhadores do sexo masculino somaram 323.761 novos postos (+1,9%), enquanto as trabalhadoras cresceram 2,6% (+278.046 pessoas). O ritmo maior de expansão feminina indica, ainda que de forma gradual, maior participação das mulheres no mercado de trabalho do agronegócio.

  • PIB do agronegócio brasileiro teve alta de 12,2%

    PIB do agronegócio brasileiro teve alta de 12,2%

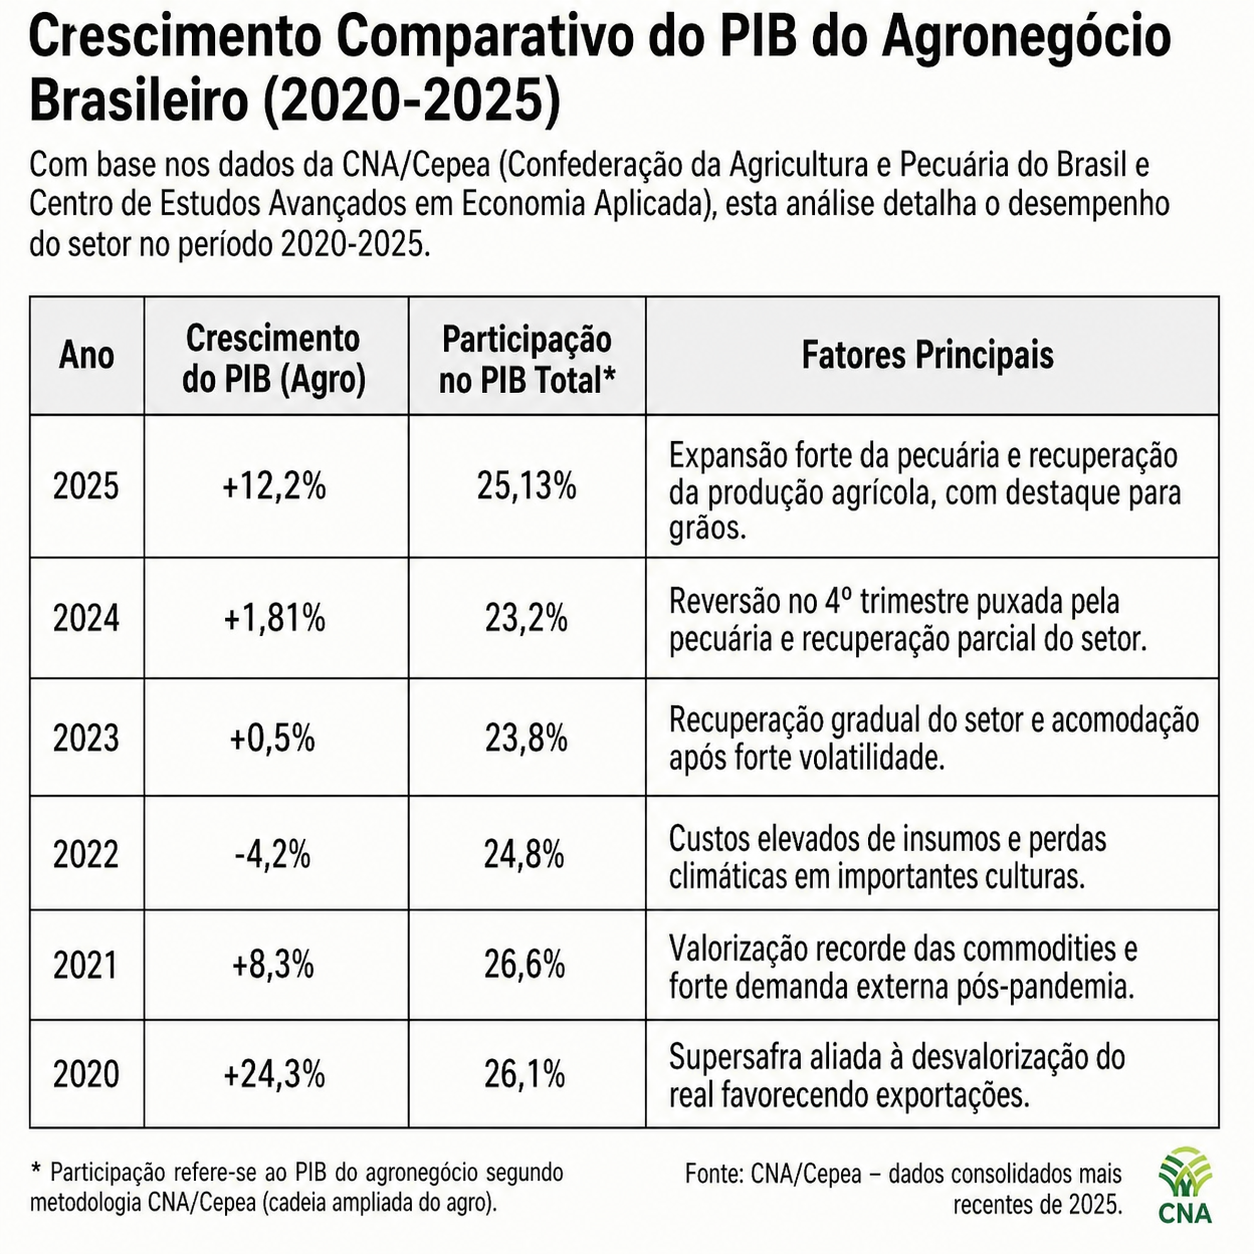
    O agronegócio brasileiro fechou 2025 com um resultado que poucos setores da economia conseguiriam exibir. O PIB do setor avançou 12,20% em relação ao ano anterior, o segundo maior resultado da série histórica, movimentando R$ 3,20 trilhões. É um número impressionante. Só que, por baixo da euforia, existe um sinal que merece atenção.

    O crescimento foi sustentado, em grande parte, pela valorização de preços ao longo do período, um movimento que perdeu força no segundo semestre e já impacta o ritmo da atividade. Em outras palavras: o campo produziu bem e os preços ajudaram, mas essa combinação não vai durar para sempre.

    A pecuária que ninguém esperava ver tão forte

    Se há um protagonista claro de 2025, é a pecuária. O ramo pecuário fechou o ano com a maior expansão entre todos os recortes, crescendo 32,55% no acumulado. O número soa quase exagerado, mas os dados sustentam cada ponto percentual.

    A bovinocultura de corte foi o principal vetor, com o valor bruto da produção subindo 23,71% no ano, resultado de alta de 15,84% nos preços reais e expansão de 6,79% no volume. A agroindústria ligada ao setor foi ainda mais longe: a agroindústria pecuária disparou 36,54%, favorecida pela valorização dos produtos e aumento da produção.

    Foram exportações em volume recorde, preços em patamar historicamente alto e uma cadeia que entregou eficiência de ponta a ponta. O setor de carnes virou, na prática, o motor principal do agro em 2025.

    O lado agrícola cresceu, mas em ritmo diferente

    Enquanto a pecuária acelerava, a agricultura andou em passo mais moderado. O ramo agrícola avançou 3,40%, sustentado pela maior produção de milho, soja, algodão e café. Positivo, mas longe do destaque da pecuária.

    No setor primário como um todo, o crescimento foi de 17,06%, com destaque para as culturas de milho e café. Já a agroindústria de base agrícola contou uma história diferente: as atividades de base agrícola recuaram 3,33% devido à baixa nos preços industriais. Queda de produção industrial no campo agrícola, enquanto o lado pecuário disparava. O contraste é revelador de como 2025 distribuiu seus ganhos de forma desigual dentro do próprio setor.
    Um quarto da economia brasileira depende do campo

    O resultado de 2025 também consolidou algo que vai além dos números de curto prazo. A participação do agronegócio no PIB nacional subiu para 25,13%, ante 22,9% registrados em 2024. Um em cada quatro reais produzidos no Brasil em 2025 passou, de alguma forma, pelo campo.

    Sob a ótica dos segmentos, todos avançaram no acumulado: insumos (+5,37%), primário (+17,06%), agroindústria (+5,60%) e agrosserviços (+13,76%). O agronegócio não cresceu por um único ponto de pressão. Cresceu de forma ampla, o que dá consistência ao resultado, mesmo com as ressalvas sobre preços.

    O presidente do Instituto do Agronegócio, Isan Rezende, resume bem a tensão que fica para 2026: “O PIB cresce, mas isso não significa automaticamente mais rentabilidade no caixa de quem produz. O custo de produção segue pressionado, o crédito ficou mais caro e o risco aumentou.”

    O freio no final do ano e o que vem pela frente

    O quarto trimestre entregou um recado claro. O indicador recuou 1,11% frente ao terceiro trimestre, com recuo generalizado entre os segmentos, com destaque para a queda de 2,32% nos insumos. Não foi colapso, mas foi um aviso.

    Entre julho e dezembro, o PIB do agro entrou em trajetória de desaceleração, confirmando a perda de tração iniciada ainda no terceiro trimestre, à medida que o ciclo de alta de preços iniciado em 2024 se esgotou. O motor que moveu o crescimento ao longo do ano perdeu combustível justamente na reta final.

    Para 2026, a leitura muda de tom. O resultado passa menos pelo volume colhido e mais pela capacidade de sustentação de margens em um ambiente de preços menos pressionados, um ponto sensível em um setor que depende cada vez mais de custo, crédito e eficiência para manter o crescimento. Quem entrar neste ano com gestão apertada e tecnologia na ponta tem vantagem real. Quem depender apenas do ciclo favorável de preços vai sentir o terreno mudar.
  • Arroba do boi dispara e atinge maior valor desde 1997

    Arroba do boi dispara e atinge maior valor desde 1997

    O mercado pecuário brasileiro vive um momento decisivo. O preço do boi gordo atingiu o maior valor nominal da série histórica iniciada em 1997, segundo dados do Cepea, referência nacional em análises agropecuárias. Esse movimento, além de chamar a atenção dos produtores, também sinaliza mudanças importantes no ciclo da pecuária de corte.

    Recorde histórico e escalada recente dos preços

    O Indicador do boi gordo do Cepea superou patamares históricos ao longo de 2026. Em abril, a arroba já opera acima de R$ 360 em São Paulo, principal praça de referência do país.

    Além disso, os números mostram uma escalada consistente. No início de janeiro, a arroba estava próxima de R$ 318. Poucos meses depois, o valor avançou mais de R$ 40, evidenciando uma valorização expressiva no período.

    Esse movimento não ocorreu de forma isolada. Em fevereiro, o mercado já registrava forte alta mensal. Segundo dados recentes, a arroba chegou a R$ 325,80, com valorização de 7,92% apenas naquele mês.

    Virada do ciclo pecuário impulsiona valorização

    A alta do boi gordo está diretamente ligada à virada do ciclo pecuário. Após um período de maior abate de fêmeas, o mercado entra agora em uma fase de retenção de matrizes.

    Nesse sentido, a oferta de animais terminados diminui. Como resultado, os frigoríficos enfrentam dificuldade para compor escalas de abate, o que sustenta os preços em níveis elevados.

    Além disso, produtores mais capitalizados tendem a segurar os animais à espera de cotações melhores. Portanto, o mercado ganha ainda mais pressão de alta no curto prazo.

    Exportações aquecidas e demanda firme

    Ao mesmo tempo, a demanda internacional segue aquecida. A China continua como principal compradora da carne bovina brasileira, enquanto outros mercados ampliam participação.

    Assim, o cenário externo contribui diretamente para sustentar os preços domésticos. Mesmo quando há volatilidade cambial, o volume exportado ajuda a manter o equilíbrio entre oferta e demanda. Por outro lado, o consumo interno ainda enfrenta limitações devido ao poder de compra da população.

    Impactos diretos para o produtor rural

    Para o pecuarista, o cenário atual representa uma janela de rentabilidade relevante. Com preços mais altos, a margem tende a melhorar, principalmente para quem conseguiu reduzir custos ou travar insumos antecipadamente.

    Porém, nem todos os elos da cadeia se beneficiam igualmente. A reposição, especialmente de bezerros, também fica mais cara, o que pode pressionar sistemas de recria e engorda.

    Além disso, custos com nutrição, suplementação e confinamento seguem elevados. Dessa forma, a gestão eficiente continua sendo decisiva para capturar os ganhos desse ciclo.

    Reflexos na indústria e no consumidor

    Enquanto o produtor comemora, a indústria frigorífica enfrenta margens mais apertadas. O encarecimento da matéria-prima reduz a competitividade, sobretudo no mercado interno.

    Consequentemente, o preço da carne ao consumidor tende a subir. Esse movimento já aparece no atacado e pode ganhar força nos próximos meses.

    Ainda assim, o ritmo desse repasse depende do consumo doméstico. Se a demanda não reagir, parte da pressão pode ser absorvida pela indústria.

  • Preços de ovos na Quaresma são os menores desde 2023

    Preços de ovos na Quaresma são os menores desde 2023

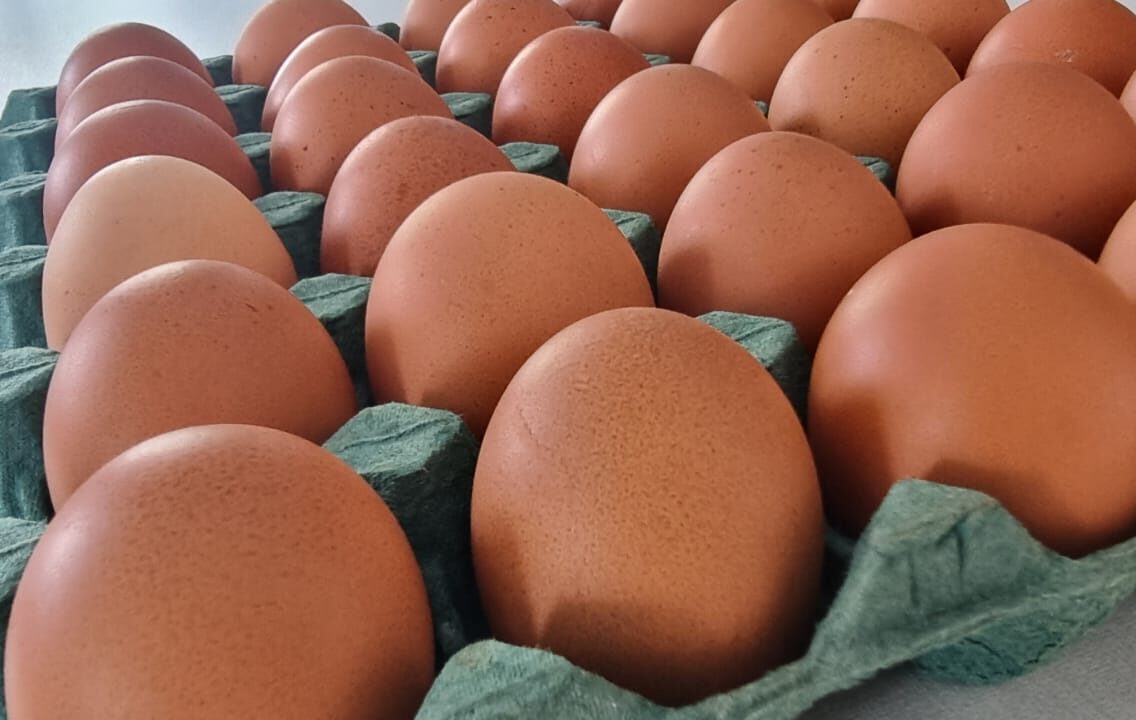
    Os preços dos ovos subiram até 21% em março, como costuma ocorrer durante a Quaresma. Esse aumento ocorre porque consumidores substituem a carne vermelha, o que eleva a demanda. No entanto, dados do Cepea indicam média inferior à de anos anteriores.

    O valor registrado nesta Quaresma é o menor dos últimos quatro anos em Bastos. A cidade se destaca como o principal polo produtor de ovos do estado de São Paulo. Por isso, os preços locais servem como referência para o setor.

    Mesmo com alta em março, mercado segue pressionado por quedas acumuladas em 2025 e início de 2026. Segundo os pesquisadores do Cepea, os preços caíram durante boa parte de 2025. Esse movimento pressionou o mercado e reduziu as médias ao longo do ano.

    Como consequência, janeiro de 2026 registrou a menor média para o mês em seis anos. O recuo ocorreu em diversas regiões acompanhadas pelo Centro de Pesquisas. Diante desse cenário, o mercado iniciou 2026 com preços mais baixos que em 2025. Além disso, os valores seguiram enfraquecidos mesmo com a reação recente.

    Embora fevereiro e março tenham registrado alta, o avanço não sustentou médias superiores. Assim, a média de preços desta Quaresma ficou abaixo da observada em anos anteriores.