Tag: seguro rural

  • Cooperativa amplia crédito e diversifica soluções no agro

    Cooperativa amplia crédito e diversifica soluções no agro

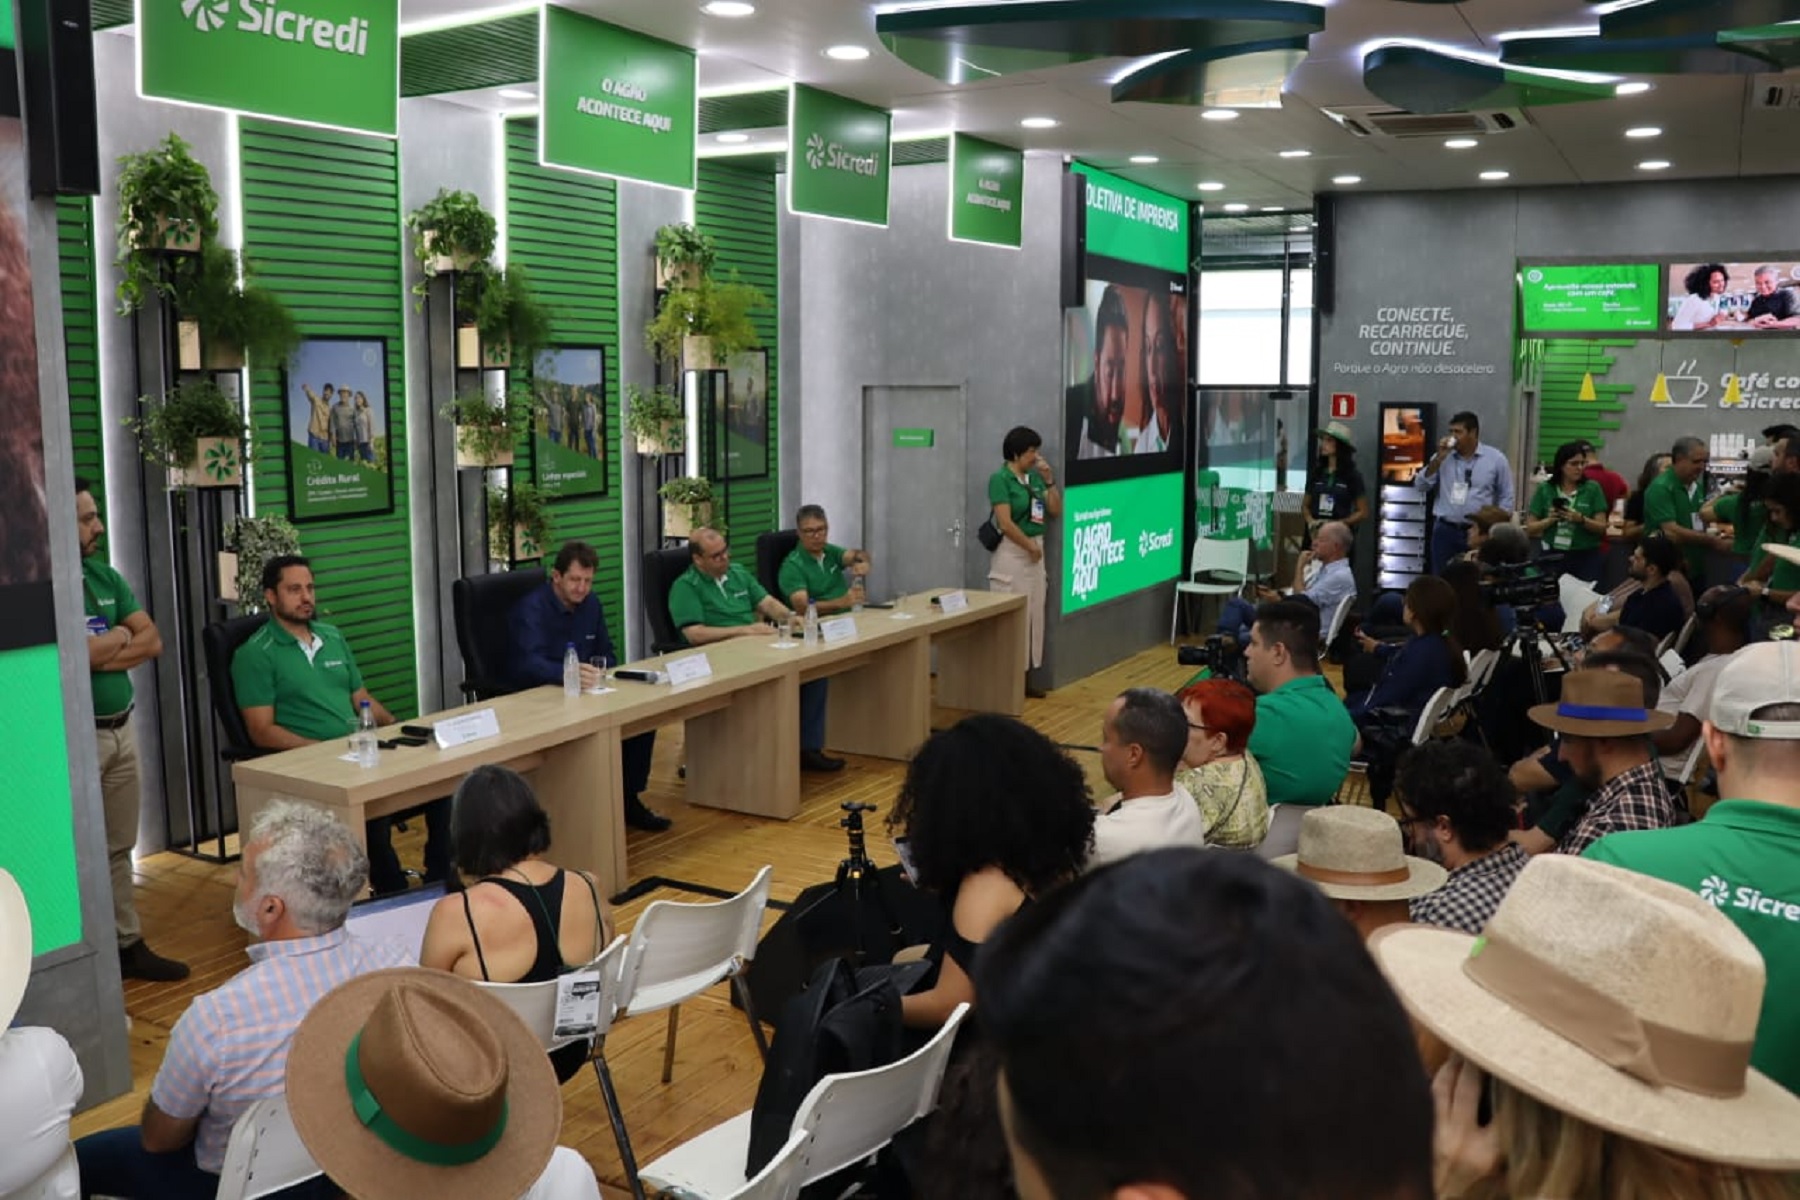
    Durante a 31ª Agrishow, em Ribeirão Preto (SP), o Sicredi apresentou os resultados do Plano Safra 2025/2026 e reforçou a ampliação das soluções financeiras para o agronegócio. Nos nove primeiros meses do ciclo, a instituição liberou R$ 52,8 bilhões em crédito rural. O volume representa crescimento de 16,5% em relação à safra anterior. Assim, o Sicredi consolida sua posição como principal financiador privado do setor.

    Além disso, a estratégia vai além do crédito tradicional. O Sicredi ampliou o uso de instrumentos como CPR, consórcios, derivativos e linhas em moeda estrangeira. Dessa forma, o produtor ganha mais previsibilidade financeira. Ao mesmo tempo, reduz a exposição às oscilações de preços e do câmbio.

    Segundo o superintendente de Agronegócio do Sicredi, Vitor de Moraes, o avanço está ligado à proximidade com o campo. “Os números apresentados refletem a força do modelo cooperativo e, principalmente, a nossa proximidade com o produtor rural. Seguimos ampliando o acesso ao crédito de forma responsável”, afirmou.

    Portfólio avança e reforça gestão de risco

    Ao longo do último ano, o Sicredi intensificou a oferta de soluções complementares. Em 2025, a instituição registrou R$ 3,2 bilhões em consórcios destinados ao agro. Além disso, a cobertura de seguros rurais chegou a 479 mil hectares. Com isso, a gestão de risco ganha mais relevância no planejamento do produtor.

    De acordo com o gerente de Desenvolvimento de Negócios da Central Sicredi PR/SP/RJ, Adilson de Sá, a diversificação é estratégica. “Temos ampliado nossa oferta de soluções para atender o produtor de forma completa. Assim, vamos além do crédito tradicional. Produtos como consórcios, seguros e operações em moeda estrangeira permitem mais planejamento, proteção e competitividade”, disse.
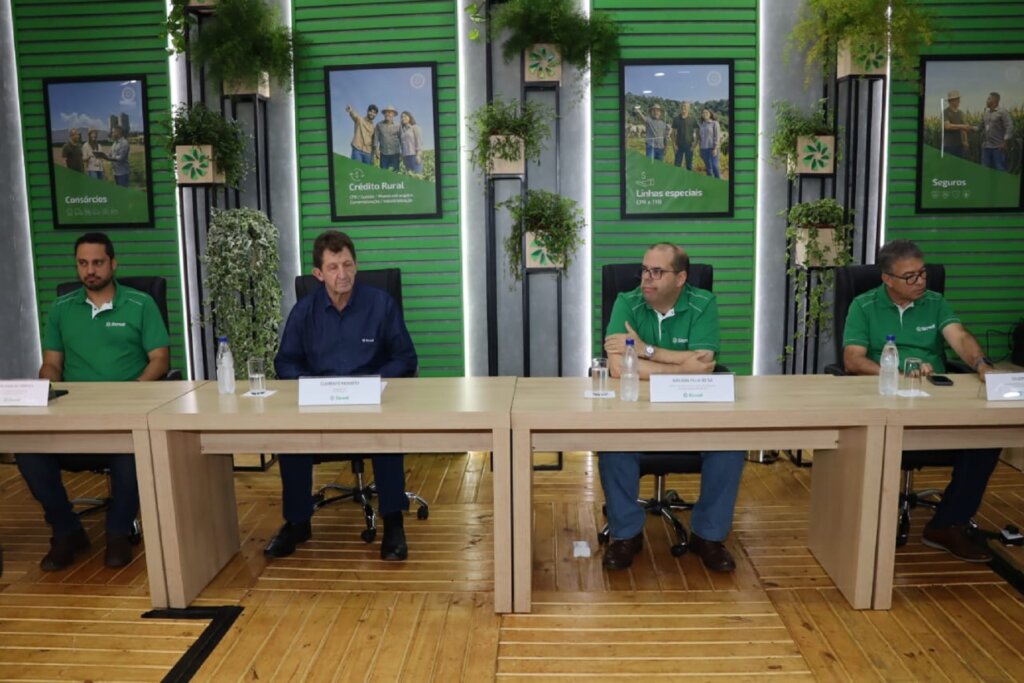
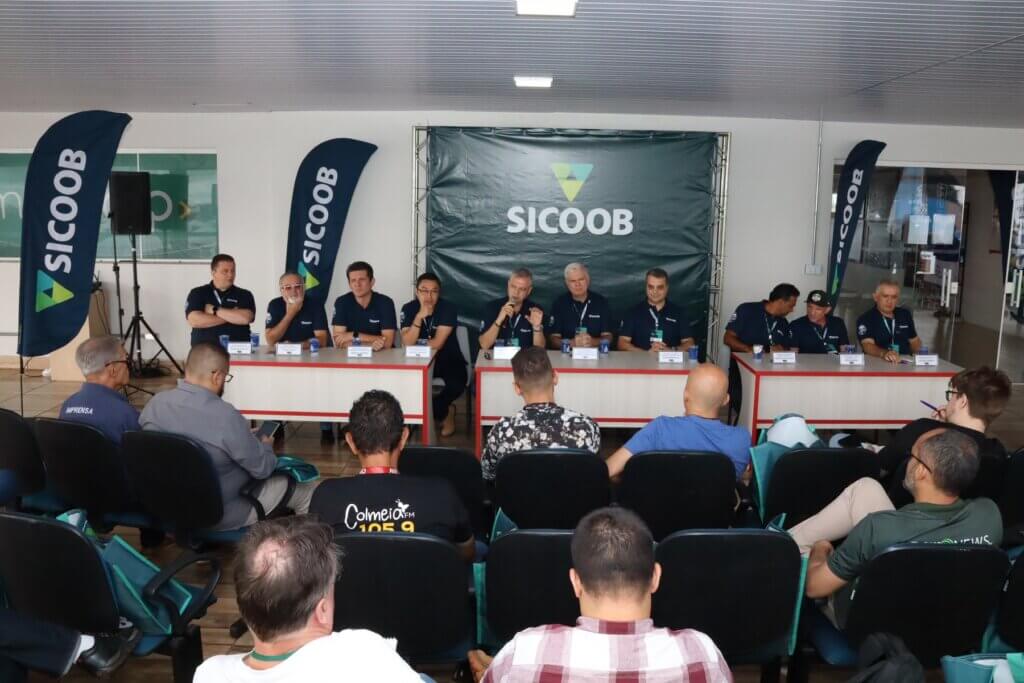
    Vitor de Moraes, Clemente Renosto, Adilson de Sá e Gilson Farias, durante coletiva de imprensa na Agrishow 2026 – Foto: PH Lopes/ Agro em Campo

    No segmento de consórcios, o Sicredi soma carteira superior a R$ 61,8 bilhões. Nos últimos 12 meses, as vendas no agro cresceram 23%. Esse desempenho reflete a busca por alternativas com menor custo financeiro. Além disso, o modelo favorece o planejamento de médio e longo prazo.

    Outro ponto de destaque está nas operações estruturadas. Entre 2024 e 2025, o Sicredi registrou crescimento de 350% nas operações de proteção cambial e de commodities. Dessa maneira, o produtor amplia o controle sobre margens e receitas.

    Crédito cresce e amplia presença no campo

    Atualmente, a carteira de crédito agro do Sicredi ultrapassa R$ 123 bilhões. Ao mesmo tempo, a instituição lidera as operações do programa Pró-Trator em São Paulo. A participação supera 80% das operações, com mais de 800 contratos na safra atual.

    Pequenos e médios produtores seguem como maioria. Eles representam cerca de 70% das mais de 247 mil operações realizadas. Além disso, o crédito para mulheres produtoras avançou. Foram liberados R$ 10,5 bilhões, com crescimento de 7,4%.

    Para o gerente de Desenvolvimento de Negócios da Central Sicredi PR/SP/RJ, Gilson Farias, a feira aproxima o produtor das soluções financeiras. “A participação na Agrishow é uma oportunidade estratégica. Estamos mais próximos dos produtores e entendemos melhor suas necessidades. Assim, conseguimos oferecer soluções que contribuem para o desenvolvimento sustentável do agronegócio”, afirmou.

    O presidente da Sicredi Soma, Clemente Renosto, também participou da apresentação. A presença reforça o posicionamento institucional do Sicredi durante a feira.

    Com mais de 10 milhões de associados e mais de 3 mil agências, o Sicredi atua em todo o país. Além disso, mantém presença física em centenas de municípios. O atendimento combina canais digitais e presença local. Dessa forma, amplia o acesso ao crédito e aos serviços financeiros no campo
  • Chuvas na Zona da Mata deixam produtores ilhados e destroem mais de 63 mil hectares em Minas Gerais

    Chuvas na Zona da Mata deixam produtores ilhados e destroem mais de 63 mil hectares em Minas Gerais

    Levantamento do Sistema Faemg Senar, realizado com 376 produtores entre 28 de fevereiro e 2 de março, aponta perdas na produção, morte de animais e risco de inadimplência entre agricultores da Zona da Mata mineira

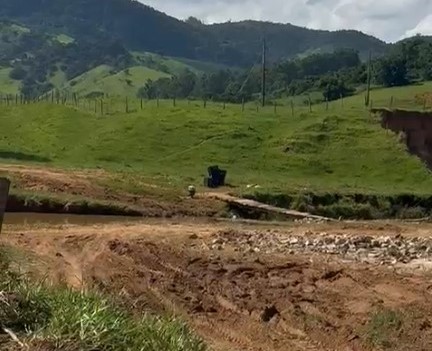
    As fortes chuvas que atingiram a Zona da Mata de Minas Gerais nas últimas semanas causaram estragos expressivos no campo. Dados levantados pelo Sistema Faemg Senar junto a 376 produtores rurais de diversas regiões do estado revelam que 26% tiveram suas propriedades afetadas. Entre os prejudicados, 61% relataram perda de produção e 23% precisaram paralisar completamente as atividades.

    A Gerência de Assistência Técnica e Gerencial (GATG) realizou o levantamento, e a Gerência do Agronegócio (GDA) analisou os dados entre os dias 28 de fevereiro e 2 de março de 2025.

    Sem seguro e com dívidas vencendo

    Um dado preocupa especialmente os técnicos: 95% dos produtores entrevistados não possuem qualquer ferramenta de gestão de risco, como o seguro rural. Isso significa que a grande maioria dos agricultores afetados terá de arcar com os prejuízos sem nenhuma rede de proteção financeira.

    A situação é agravada pelo endividamento. Entre os produtores prejudicados, 21% têm financiamento ativo e 12% deles têm parcelas com vencimento nos próximos 90 dias. Um cenário que pode resultar em inadimplência em massa e dificuldades para retomar a produção.

    Mais de 63 mil hectares devastados

    As chuvas impactaram mais de 63 mil hectares de áreas cultivadas, o equivalente a 63% do total de área declarada pelos produtores entrevistados. Além das lavouras, os animais também foram vítimas: 142 mortes foram registradas em 13 propriedades distribuídas por 12 municípios.

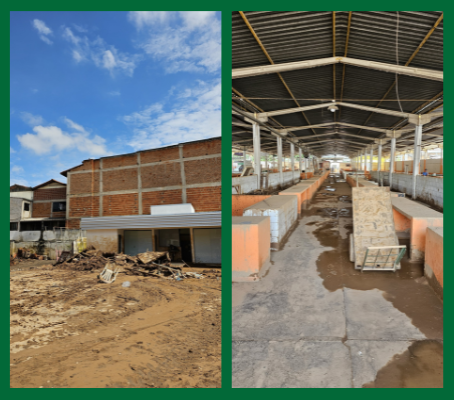
    Local da feira livre de Ubá ficou destruída pela força das chuvas. Foto: Sistema Faemg Senar

    Um dos municípios mais afetados é Ubá, onde choveu cerca de 91 milímetros em poucas horas. A Prefeitura Municipal confirmou que 31 pontes foram destruídas, isolando moradores da zona rural e impedindo o escoamento da produção. Produtos perecíveis como frutas, verduras, legumes e leite, que precisa ser entregue em até 48 horas após a ordenha, ficaram retidos nas propriedades.

    As enchentes também destruíram o espaço onde funciona a feira livre da cidade e inviabilizaram a comercialização dos produtos que chegam ao município. Além disso, a água atingiu a sede do Serviço de Produção Rural (SPR) de Ubá.

    Além de Ubá, municípios como Juiz de Fora e Matias Barbosa também registraram consequências severas nas lavouras.

    Doenças nas plantações e atraso na colheita do milho

    De acordo com Emerson Simão, gerente regional do Sistema Faemg Senar, as enxurradas comprometem as culturas de diversas formas. “As enxurradas expõem as raízes das culturas, e a alta umidade, aliada a temperaturas elevadas, formam condições propícias ao desenvolvimento de doenças nas plantações”, explica o gerente.

    Outro ponto de alerta é o atraso na colheita do milho, especialmente o destinado à silagem. O solo encharcado impede a entrada de máquinas agrícolas nas lavouras, e a consequência pode ser uma queda tanto na quantidade quanto na qualidade da matéria-prima usada na alimentação animal. O que pode impactar a pecuária leiteira e de corte nos próximos meses.

  • Proximidade e crédito justo dão fôlego ao produtor em 2026

    Proximidade e crédito justo dão fôlego ao produtor em 2026

    A solidez do sistema cooperativista, a leitura cautelosa do cenário econômico e a aposta no relacionamento próximo com o produtor rural marcaram a coletiva do Sicoob na 38ª Show Rural Coopavel, realizada em Cascavel, no Oeste do Paraná. Executivos nacionais e regionais detalharam os resultados do sistema, os desafios para 2026 e as estratégias para seguir apoiando o agronegócio, especialmente em um momento de instabilidade do sistema financeiro tradicional.

    Participaram da coletiva Miguel de Oliveira, presidente do Conselho de Administração do Centro Cooperativo do Sicoob (CCS); Ênio Meinen, diretor de Coordenação Sistêmica, Sustentabilidade e Relações Institucionais do Sicoob (CCS); Luciano Ribeiro, superintendente de Desenvolvimento de Agronegócios do Sicoob (CCS); Jean Rodrigues, presidente do Conselho de Administração do Sicoob Central Unicoob; Márcio Gonçalves, diretor-presidente do Sicoob Unicoob; Carlos Schlick, diretor de Negócios do Sicoob Central Unicoob; Wady Cury, diretor-executivo da Unicoob Corretora de Seguros; Francisco Puton, diretor-superintendente da Unicoob Administradora de Consórcios; Michel Tamura, gerente de Agronegócios e PJ do Sicoob Unicoob; e Gizélio Linhares, presidente do Conselho do Sicoob Credicapital.

    Solidez nacional com presença local

    Representando o Sicoob nacional, Miguel de Oliveira destacou a dimensão do sistema, hoje formado por 321 cooperativas, com 9,5 milhões de cooperados em todo o Brasil. Segundo ele, a presença em mais de 420 municípios, muitos deles atendidos exclusivamente pelo cooperativismo de crédito, é um diferencial estratégico. “Os bancos convencionais não têm tanto interesse e nós estamos presentes onde a comunidade precisa”, afirmou.

    O agro segue como pilar central. Entre 30% e um terço da carteira de crédito do Sicoob está ligada ao agronegócio. Para o Plano Safra, o sistema destinou R$ 60 bilhões, dos quais cerca de R$ 40 bilhões já foram entregues, beneficiando aproximadamente 176 mil famílias, sobretudo pequenos e médios produtores.

    Crédito sob medida e olho no olho

    Luciano Ribeiro ressaltou que muitas cooperativas do sistema nasceram no campo e mantêm essa origem como valor. Ele destacou o crescimento da carteira de crédito rural, que saltou de R$ 17 bilhões, há seis anos, para R$ 93 bilhões atualmente. “Conhecemos a família do produtor rural, sabemos de onde ele veio, quem ele é. Isso permite adequar as linhas de crédito à real necessidade do produtor”, disse.

    Foto: Pedro H. Lopes/ Agro em Campo

    Mesmo com o avanço da digitalização, o Sicoob segue ampliando a rede física. A maior rede de agências do País garante proximidade, renegociação quando necessário e agilidade. Em algumas operações, o crédito pode ser liberado em menos de 48 horas.

    Paraná em destaque no cooperativismo

    No recorte estadual, Jean Rodrigues apresentou um panorama do Sicoob no Paraná, formado por 15 cooperativas, sendo 13 atuantes diretamente no Estado, com cerca de 900 mil cooperados e mais de 400 agências. “O agro é prioridade. Trabalhamos com inovação, tecnologia e sustentabilidade, porque produzir mais com menos é o caminho”, afirmou.

    Márcio Gonçalves reforçou o modelo cooperativista como fator de segurança. “Temos um dos menores níveis de inadimplência do País porque orientamos o cooperado. Aqui, ele é sócio, participa e decide”, disse, ao lembrar a relação histórica do Sicoob com a feira.

    Números da feira e impacto regional

    Carlos Schlick destacou o desempenho recorde na feira. A expectativa inicial era de R$ 2 bilhões em negócios, mas o volume já ultrapassou R$ 3 bilhões antes do encerramento, com projeção de superar R$ 4 bilhões. As mesmas condições oferecidas no parque tecnológico também estão disponíveis nas agências, beneficiando produtores em plena colheita.

    Para Gizélio Linhares, mais do que o crédito, o impacto está na riqueza gerada. “Desenvolvimento acontece quando o produtor investe, paga o crédito e ainda vê o dinheiro sobrar para melhorar a vida da família e expandir o negócio”, afirmou.

    Segurança além do financiamento

    O Sicoob também levou à feira soluções em seguros e consórcios. Wady Cury resumiu o papel do seguro rural: “A agricultura é a arte de saber esperar; o seguro é a arte de tranquilizar”. Já Francisco Puton destacou o consórcio como alternativa eficiente para quem planeja investimentos, com taxas mais atrativas e fortalecimento do relacionamento cooperativo.

    Ao final, a mensagem foi direta ao produtor: em um cenário desafiador, o cooperativismo de crédito se mantém ao lado do campo, oferecendo segurança, justiça financeira e parceria de longo prazo.

  • Seguro obrigatório desafia integração entre produtores, bancos e seguradoras

    Seguro obrigatório desafia integração entre produtores, bancos e seguradoras

    A partir do primeiro trimestre de 2026, os produtores rurais precisarão contratar um seguro privado como condição para acessar o crédito agrícola. Esta nova obrigatoriedade impactará diretamente um volume de mais de R$ 516 bilhões do Plano Safra 2025/2026, de acordo com dados do Ministério da Agricultura.

    A regra consolida uma transição histórica na gestão de riscos no agro, reduzindo o papel do programa público Proagro e transferindo a responsabilidade principal para o mercado segurador privado. O orçamento federal para 2026 reflete essa mudança. Enquanto o Proagro terá R$ 6,61 bilhões, o programa de subvenção ao prêmio (PSR) contará com R$ 1,01 bilhão.

    Integração operacional é o grande desafio

    Agora, o seguro deixa de ser um item opcional e se torna peça central na liberação do crédito. Este novo cenário exige que seguradoras, bancos e produtores sincronizem processos complexos, como cotação, emissão e vinculação de apólices, com os prazos rígidos do calendário agrícola. Qualquer falha nessa integração pode atrasar a liberação dos recursos e comprometer a janela ideal de plantio.

    “O seguro obrigatório só cumpre sua função se o produtor conseguir contratar, integrar ao crédito e acionar a cobertura com agilidade. Processos ineficientes criarão atritos e perda de eficiência em toda a cadeia”, afirma Daniel Miquelluti, Head de Novos Negócios da Picsel, empresa de tecnologia que atua no segmento.

    Cenário prévio mostra os obstáculos

    A transição enfrenta desafios estruturais. O setor segurador viu a área agrícola protegida recuar entre 2021 e 2024, mesmo com o aumento de eventos climáticos extremos. Paralelamente, o Proagro desembolsou mais de R$ 26,8 bilhões em indenizações desde 2020, evidenciando os custos e a baixa previsibilidade do modelo público.

    Para evitar gargalos, empresas de tecnologia estão desenvolvendo soluções que automatizam etapas críticas, desde a análise de risco por propriedade até a emissão e regulação de sinistros. A eficácia da nova política pública, portanto, dependerá menos da regulação em si. E mais da capacidade operacional do setor em implementá-la de forma ágil e em larga escala.

  • Seguro rural da soja terá menos de R$ 65 milhões em 2025

    Seguro rural da soja terá menos de R$ 65 milhões em 2025

    O Ministério da Agricultura detalhou, nesta sexta-feira (12), a liberação de cerca de R$ 83 milhões para o seguro rural. Os recursos serão destinados à subvenção do prêmio do seguro rural até o fim deste mês. A maior parte do valor atenderá culturas de verão, como soja e arroz.

    O montante vem de sobras do orçamento já autorizado e não utilizado na safra de inverno. Em comunicado às seguradoras do Programa de Subvenção ao Prêmio do Seguro Rural, o ministério informou a divisão dos recursos. Serão liberados R$ 64,8 milhões para grãos de verão, incluindo a soja. Além disso, R$ 8,3 milhões irão para frutas e R$ 8,7 milhões para outras culturas. Entre elas estão café, cana-de-açúcar, olerícolas e aquicultura.

    O seguro pecuário receberá R$ 591 mil, enquanto o seguro florestal contará com R$ 514 mil. O sistema para inclusão das apólices abrirá na próxima segunda-feira, dia 15. Por enquanto, a soja contará com menos de R$ 65 milhões em subvenção ao seguro rural.  O valor fica distante da demanda do campo e da expectativa das seguradoras.

    Em 2024, o governo aplicou R$ 410,6 milhões em subvenções para produtores de soja. As apólices cobriram mais de 4,7 milhões de hectares. Esse volume representou mais de 70% da área total atendida pelo PSR no ano passado. Apesar disso, as seguradoras ainda esperam um possível desbloqueio de recursos.

    Apreensão

    Até o momento, o governo não sinalizou novas liberações. O orçamento do PSR sofreu cortes relevantes para 2025. Do total de R$ 1,06 bilhão previsto inicialmente, o governo cancelou definitivamente quase R$ 177 milhões.
    Outros R$ 250,6 milhões seguem bloqueados.

    A expectativa do setor é que o PSR encerre 2025 com R$ 565 milhões aplicados. Em geral, a área coberta deve ficar abaixo de 3 milhões de hectares.

  • Governo planeja modernizar seguro rural para ampliar proteção a produtores

    Governo planeja modernizar seguro rural para ampliar proteção a produtores

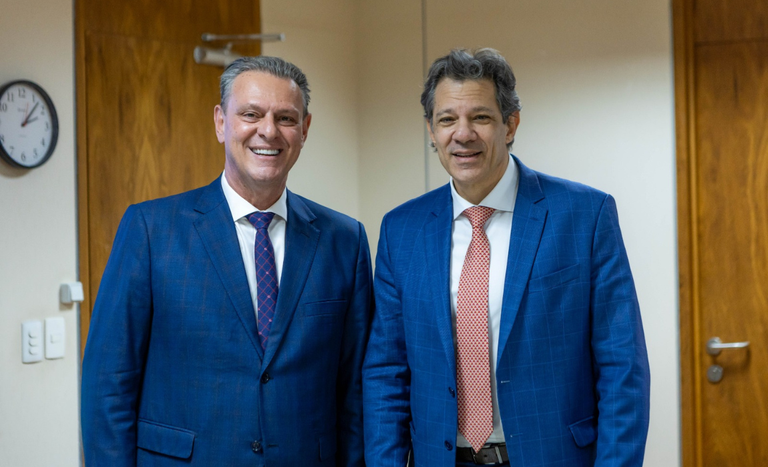
    O ministro da Agricultura e Pecuária, Carlos Fávaro, se reuniu na terça-feira (11), em Brasília, com o ministro da Fazenda, Fernando Haddad, para tratar da modernização do Programa de Seguro Rural. O objetivo principal da reunião foi apresentar um novo modelo que torne o seguro mais acessível e eficaz para os produtores rurais brasileiros.

    Fávaro afirmou que o atual seguro rural não atende mais às necessidades do setor. “O seguro rural é uma ferramenta fundamental, mas as apólices estão cada vez mais caras e as mudanças climáticas são uma realidade incontestável. Após um ano de estudos, apresentamos uma proposta para reconstruir o seguro rural no país”, declarou.

    Os ministros discutiram a implementação do seguro paramétrico, que promete reduzir os impactos financeiros das perdas climáticas, e a universalização do acesso ao seguro rural, permitindo que mais produtores possam contar com essa proteção. Segundo Fávaro, essas medidas podem diminuir a necessidade de renegociação de dívidas rurais.

    “O que trouxemos é algo viável, que ainda será aperfeiçoado e debatido em outras instâncias do governo. Queremos deixar como legado um novo modelo de seguro agrícola para o Brasil”, destacou.

    O ministro da Agricultura e Pecuária, Carlos Fávaro, reuniu-se nesta terça-feira (11), em Brasília, com o ministro da Fazenda, Fernando Haddad. Foto: Mapa

    Também participaram da reunião os assessores especiais Carlos Augustin e Pedro Machado, o secretário de Política Agrícola Guilherme Campos, o secretário adjunto Wilson Vaz, e o diretor de Gestão de Riscos Diego Melo.

  • Seguro rural adota critérios socioambientais do crédito

    Seguro rural adota critérios socioambientais do crédito

    O Conselho Nacional de Seguros Privados (CNSP) aprovou novas regras para incluir diretrizes ambientais, sociais e climáticas no seguro rural. A resolução nº 485/2025, publicada nesta semana, reflete os mesmos impedimentos socioambientais já aplicados ao crédito rural.

    O Ministério da Fazenda ajustou a norma às particularidades do mercado de seguros. O governo implementará a medida de forma gradual e criará um arcabouço regulatório para aprimorar a subscrição de riscos no setor.

    Vedações

    Entre as vedações, as seguradoras ficam proibidas de contratar seguros rurais com pessoas inscritas na “lista suja do trabalho escravo”. Além disso, também não será permitido firmar contratos para imóveis rurais sem inscrição ativa e regular no Cadastro Ambiental Rural (CAR).

    O texto ainda impede a cobertura de atividades em áreas sobrepostas a unidades de conservação, terras indígenas, quilombolas ou florestas públicas não destinadas. Ao mesmo tempo, há também restrição para imóveis rurais com embargos ambientais no momento da contratação do seguro.

    De acordo com Lígia Ennes Jesi, coordenadora de Regulação do Sistema Financeiro da Secretaria de Reformas Econômicas, o objetivo é claro. “Queremos garantir que as operações seguradas não gerem impactos negativos e incentivem práticas produtivas mais sustentáveis”, afirmou.

    Por outro lado, a resolução dispensa a observância de alguns critérios quando eles já forem verificados em operações de crédito rural supervisionadas pelo Banco Central. Para Mariana Arozo, responsável pela regulação de seguros na SRE, a medida traz equilíbrio entre sustentabilidade e viabilidade operacional. Arozo destacou que o novo modelo “confere racionalidade à fiscalização e reduz custos de adequação para o setor segurador”.

    O Ministério da Fazenda avalia que o marco fortalece o compromisso do setor com a economia de baixo carbono. O órgão reforçou que as novas diretrizes ampliam a eficiência e a produtividade sem abrir mão da preservação ambiental.

  • Setor agro cobra mais subvenção para seguro rural

    Setor agro cobra mais subvenção para seguro rural

    Representantes do governo, do Congresso e do setor produtivo defenderam nesta sexta-feira (19) maior subvenção ao seguro rural no Brasil. O encontro ocorreu na sede da Sociedade Rural Brasileira, em São Paulo, e reuniu cerca de 200 participantes.

    Eles alertaram que as mudanças climáticas intensificam perdas na agricultura e na pecuária, elevando riscos para produtores e instituições financeiras. Bancos exigem mais garantias e os recursos públicos disponíveis para cobrir sinistros são limitados.

    O secretário de Política Agrícola do Mapa, Guilherme Campos, destacou a união entre Executivo e Legislativo para ampliar o seguro. Ele afirmou que uma proposta robusta está em finalização para enfrentar os desafios do setor.
    O assessor especial do ministro, Carlos Ernesto Augustin, reforçou que o modelo atual não se sustenta. Segundo ele, o governo precisa decidir se prioriza a subvenção ao crédito ou ao seguro.

    Seguro rural mais abrangente

    Técnicos de diversas instituições apresentaram dados que confirmam a necessidade de um seguro rural mais abrangente e acessível. A ideia defendida no evento é migrar gradualmente a subvenção do crédito para o seguro.

    Campos lembrou que o Plano Safra cresce desde 2023, mas enfrenta dificuldades neste ano. Ele citou como causas a Selic alta, o avanço das recuperações judiciais e os efeitos das mudanças climáticas.

    De olho no Congresso

    Os participantes também discutiram o projeto de lei 2951/2024, em tramitação no Congresso. A proposta moderniza o seguro rural, altera a subvenção econômica e cria o Fundo Catástrofe para cobrir riscos extremos.

    O pesquisador da Embrapa, Eduardo Monteiro, e o diretor do Mapa, Diego Almeida, apresentaram mecanismos já usados, como o Zoneamento Agrícola de Risco Climático. Eles também detalharam o piloto do Zarc com nível de manejo, implantado em Londrina (PR) na cultura da soja.

    Três seguradoras aderiram ao projeto, que premia produtores que adotam tecnologias para mitigar riscos, oferecendo condições mais vantajosas de seguro.

    Representantes da CNA, OCB, CNseg e FenSeg participaram do evento. Todas as entidades defenderam o fortalecimento do seguro rural como instrumento essencial de proteção ao agronegócio.


  • Mudanças climáticas forçam cafeicultores fluminenses a buscar seguro rural

    Mudanças climáticas forçam cafeicultores fluminenses a buscar seguro rural

    Secas prolongadas e temperaturas extremas colocam a cafeicultura fluminense em alerta. O Noroeste do Rio de Janeiro, responsável por 70% a 80% da produção estadual de café, agora integra oficialmente o Mapa do Semiárido brasileiro.

    A mudança climática acelera transformações na agricultura brasileira. Entre janeiro e abril de 2025, seguradoras desembolsaram R$ 2 bilhões em indenizações rurais, crescimento de 8% comparado ao ano anterior, segundo a Confederação Nacional das Seguradoras (CNseg).

    O Senado Federal aprovou o Projeto de Lei 1.440/2019 neste mês. A medida inclui 22 municípios das regiões Norte e Noroeste Fluminense no Semiárido. Agricultores dessas áreas passam a receber o Benefício Garantia-Safra, proteção contra perdas por estiagens.

    “Nos últimos anos, estas regiões experimentam menos chuva, temperaturas médias mais altas e maior evaporação”, explica Glaucio Toyama, presidente da Comissão de Seguro Rural da FenSeg. “O risco climático aumenta para qualquer atividade agrícola.”

    Impacto econômico de R$ 22 milhões

    A Federação das Indústrias do Rio de Janeiro (Firjan) calcula impacto econômico de R$ 22 milhões anuais. A reclassificação destrava acesso ao crédito rural e estimula investimentos na cadeia agroindustrial.

    O Instituto Brasileiro de Geografia e Estatística (IBGE) e a Embrapa forneceram critérios técnicos para a decisão. Dados comprovam avanço da aridez em municípios tradicionalmente produtores de café.

    O Noroeste Fluminense produz principalmente café arábica de alta qualidade. A região ganha destaque crescente por cafés especiais, reconhecidos em premiações nacionais e internacionais.

    Toyama destaca mudança de paradigma: “O Seguro Rural deixa de ser alternativa e vira necessidade diante das volatilidades climáticas.” O mecanismo protege produtores da quebra total em anos de intempéries.

    A proteção climática através de seguros cria ambiente mais seguro para investidores. Agricultores podem investir em tecnologia, insumos e infraestrutura resiliente com mais tranquilidade.

    “Mais crédito leva a mais investimentos, que aumentam o valor agregado dos produtos e geram novos negócios”, analisa Toyama. A cadeia agroindustrial envolve desde plantio até comercialização dos produtos.

    Novo modelo em setembro

    O deputado federal Wladimir Garotinho (PP-RJ) apresentou o PL 1.440/2024 sobre incentivos ao desenvolvimento sustentável. A proposta menciona seguro rural como estratégia para manter renda do agricultor.

    O Governo Federal apresentará novo modelo de seguro rural até setembro de 2025, antes do plantio da próxima safra. O objetivo é ampliar acesso ao Programa de Subvenção ao Prêmio do Seguro Rural (PSR).

    Especialistas alertam para necessidade urgente de fortalecer mecanismos de gestão de risco. O seguro evita colapso de cadeias produtivas e reduz pressão por renegociação de dívidas.

    A perspectiva climática incerta torna essencial ampliar proteção aos cafeicultores. A medida garante que o café brasileiro continue referência mundial, mesmo com solo seco e clima imprevisível.

    Leia mais:
    + Agro em Campo: Rapadura volta com força total e movimenta economia rural

    + Agro em Campo: Argentina: governo Milei reduz impostos do agronegócio

  • Seguro rural e tecnologia são os alicerces do agro do futuro

    Seguro rural e tecnologia são os alicerces do agro do futuro

    A quantidade de pedidos de recuperação judicial no agro praticamente explodiu em 2024. Foram quase 1.300 solicitações no ano, mais que o dobro do registrado em 2023. O dado expõe uma realidade incômoda: a vulnerabilidade financeira do setor segue alta, e a urgência por proteção estratégica nunca foi tão clara. Entre as principais saídas, o seguro rural se consolida como ferramenta essencial para mitigar riscos e evitar prejuízos que podem comprometer toda uma operação.

    Apesar de o seguro rural ter sido criado, por lei, em 2003, sua adesão ainda é muito baixa. Apenas cerca de 10% da área agrícola brasileira é segurada, em contraste com uma fatia de 80% nos Estados Unidos. A ferramenta é essencial para protegero produtor, o sistema financeiro, a cadeia de insumos e as finanças públicas, especialmente diante das mudanças climáticas e instabilidades de mercado. Além disso, globalmente, movimentos como o “tarifaço”, nos Estados Unidos, também aumentam as oscilações nos preços das commodities, encarecendo insumos essenciais para as operações no campo.

    Mudanças climáticas

    E é claro, não podemos esquecer das mudanças climáticas. Uma das pautas mais importantes em todo o mundo na atualidade, esses eventos extremos promovem várias imprevisibilidades para o agro, não apenas travando entregas, mas também prejudicando a cadeia produtiva como um todo do dia para a noite.

    As enchentes que impactaram o Rio Grande do Sul em 2024 são exemplos disso. Não à toa, o Comitê Gestor Interministerial do Seguro Rural alterou a distribuição do orçamento de mais de R$ 1 bilhão do PSR (Programa de Subvenção ao Prêmio do Seguro Rural), disponibilizando R$ 210 milhões para auxiliar os produtores do estado, segundo o Mapa (Ministério da Agricultura e Pecuária).

    O alto custo é um obstáculo, agravado pela falta de subsídios suficientes do governo para o prêmio do seguro.  Por isso, iniciativas como o projeto de lei 2951/2024, que busca estruturar um fundo de catástrofe, são vistas como um avanço importante para o futuro do agronegócio brasileiro.

    Isso reforça que o seguro rural é um mecanismo essencial de proteção para cobrir perdas. Só esse fator já traria mais previsibilidade de receita para as empresas, uma vez que a continuidade das operações estaria garantida. No entanto, a estabilidade na produção e no abastecimento é fortalecida por outras diversas vantagens, que ajudam as empresas a planejar uma jornada de crescimento sem surpresas negativas.

    É o caso da facilidade de obtenção de crédito, por exemplo. Instituições financeiras enxergam com bons olhos os recursos que asseguram a confiabilidade das atividades dos produtores, confiando que os recursos disponibilizados trarão um bom retorno. Ou ainda podemos citar o próprio fortalecimento da cadeia de suprimentos, uma vez que reduz o risco de calote a fornecedores.

    Por que a adesão ao seguro rural ainda é baixa no Brasil?

    Apesar das suas inúmeras vantagens, o seguro rural ainda não foi abraçado como poderia no território brasileiro. O principal motivo disso é a assimetria de informações. Instituições financeiras têm dificuldades em obter dados básicos e atualizados sobre as propriedades rurais, como tipo de cultura, datas de plantio e aderência ao ZARC (Zoneamento Agrícola de Risco Climático).

    Isso sem entrar no mérito de outros agravantes, como as grandes distâncias físicas entre centros financeiros e áreas rurais, que impõe custos elevados e baixa capilaridade. Ou até mesmo a própria ineficiência da regulação de sinistros, que exige presença em campo e processos manuais.

    A tecnologia como resposta

    Hoje, já existem soluções digitais que podem sanar as dores dos seguros rurais tradicionais, conectando todos os elos da cadeia em uma plataforma integrada e com base em informações confiáveis, automatizadas e auditáveis. Basicamente, isso funciona como uma lente permanente sobre o campo, mostrando em poucos cliques os caminhos para trazer mais eficiência à operação.

    A subscrição, por exemplo, passa a ser muito mais segura e personalizada com a tecnologia. Além disso, dados georreferenciados são capazes de avaliar riscos com maior precisão, permitindo a liberação de apólices com base em critérios técnicos. Já o monitoramento remoto e contínuo por satélite ajuda a prever adversidades — como tempestades e secas —, de forma que o produtor possa atuar preventivamente. Nesse sentido, o acesso a imagens e informações históricas de uma determinada região também promove controle automatizado e à distância de sinistros, apoiando e facilitando o trabalho dos peritos.

    Menos burocracia

    A própria contratação do seguro também passa a ser menos burocrática, uma vez que a digitalização acelera o processo e reduz a dependência de visitas in loco, inclusive com facilidades para liberação de subvenções.

    Ou seja, todos os desafios operacionais, logísticos e informacionais que impedem a adoção dessa ferramenta em larga escala são solucionados. A longo prazo, isso não só protege o negócio, mas também alavanca o crescimento sustentável do setor.

    Com o apoio da tecnologia, o seguro rural tem tudo para se tornar uma infraestrutura essencial para o agro brasileiro. O futuro do segmento já chegou, só precisa ser compreendido e colocado em prática por completo.

    Créditos: Agrotools/Divulgação

    *Sergio Rocha é CEO da Agrotools. Com mais de 30 anos de experiência em áreas como commodities agrícolas, serviços financeiros, tecnologia, comércio internacional, dados e geotecnologia.

    Os artigos assinados são de responsabilidade exclusiva dos autores e não refletem, necessariamente a opinião do Agro em Campo e de seus editores.

    Leia mais:

    + Agro em Campo: Banco do Brasil anuncia novo comando para agronegócios e agricultura familiar

    + Agro em Campo: Preços dos fertilizantes fosfatados disparam e pressionam agricultores