Tag: Pronamp

  • Renegociação de dívidas rurais: consulte bancos e valores

    Renegociação de dívidas rurais: consulte bancos e valores

    O Ministério da Fazenda autorizou instituições financeiras a operar linhas de crédito destinadas à renegociação de dívidas rurais, previstas na Medida Provisória (MP) 1.376/2026.

    A portaria publicada em 13 de agosto detalha as instituições autorizadas e os montantes destinados às operações de crédito para agricultura empresarial e agricultura familiar.

    A medida era aguardada desde a publicação da MP, em julho, para permitir a operacionalização das linhas pelos bancos.

    Quais bancos poderão operar a renegociação?

    Segundo o texto-base da portaria, dez instituições financeiras foram autorizadas a operar as linhas destinadas à agricultura empresarial:

    • Banco DLL
    • Banco do Brasil
    • Banpará
    • Banrisul
    • Banco da Amazônia (Basa)
    • BRB
    • Credicoamo
    • Cresol
    • Sicoob
    • Sicredi

    O Banco do Brasil concentra a maior parcela dos recursos destinados a médios e grandes produtores, com cerca de R$ 12,433 bilhões, segundo os valores informados na portaria.

    Na sequência aparecem Sicoob, com R$ 4,429 bilhões; Banrisul, com R$ 3,960 bilhões; e Sicredi, com R$ 2,5 bilhões.

    Também estão previstos R$ 331,214 milhões para a Cresol; R$ 250 milhões para o Banco DLL; R$ 225,2 milhões para o Basa; R$ 15 milhões para o BRB; R$ 15 milhões para o Banpará; e R$ 6,7 milhões para a Credicoamo.

    Agricultura familiar também terá linhas de crédito

    Para a agricultura familiar, sete instituições financeiras poderão operar os recursos com taxas equalizadas.

    O Sicredi aparece com o maior montante, de mais de R$ 1,191 bilhão, seguido pelo Sicoob, com R$ 362 milhões.

    Os demais valores informados no texto-base são:

    • Banrisul: R$ 72,750 milhões
    • Banco DLL: R$ 20 milhões
    • Cresol: R$ 4,144 milhões
    • Banpará: R$ 1 milhão
    • Credicoamo: R$ 300 mil

    Qual é o prazo para renegociar as dívidas rurais?

    Os financiamentos destinados à renegociação deverão ser contratados até 12 de novembro de 2026.

    O prazo está relacionado à MP 1.376/2026, publicada em 15 de julho. A medida criou linhas especiais de crédito para composição e renegociação de dívidas de produtores afetados por perdas de safra, eventos climáticos adversos e redução dos preços de comercialização.

    O que prevê a MP 1.376/2026?

    A medida provisória prevê condições diferentes de acordo com o perfil do produtor e o nível de perdas registrado.

    Para produtores enquadrados no Pronamp, por exemplo, a MP estabelece operações de até R$ 2 milhões, com juros de 9% ao ano, em uma das situações previstas. Em casos de perdas mais severas, o limite pode chegar a R$ 2,5 milhões, com juros de 8% ao ano e prazo de até dez anos.

    Para agricultores familiares enquadrados no Pronaf, as condições também variam. Uma das modalidades prevê crédito de até R$ 400 mil, com juros de 6% ao ano e prazo de até oito anos. Em situações específicas de perdas mais severas, o limite pode chegar a R$ 500 mil, com juros de 5% ao ano e prazo de até dez anos.

    Já para os demais produtores, a MP prevê operações que podem chegar a R$ 8 milhões, conforme os critérios de enquadramento e perdas.

    Quem poderá acessar as linhas?

    O acesso não é automático para todos os produtores com dívidas rurais.

    A MP estabelece critérios relacionados às perdas de safra, redução da renda agropecuária e causas dos prejuízos. Entre os fatores considerados estão eventos climáticos extremos e redução dos preços de comercialização.

    A Confederação da Agricultura e Pecuária do Brasil (CNA) também destaca que a regulamentação e a disponibilidade de recursos são condições necessárias para a efetiva contratação das operações.

    O que significa a equalização de juros?

    A equalização de taxas de juros é o mecanismo utilizado pelo governo para reduzir o custo financeiro de determinadas operações de crédito rural.

    Na prática, o Tesouro Nacional arca com parte do custo financeiro da operação, permitindo que o produtor tenha acesso a uma taxa inferior àquela que poderia ser praticada em uma operação convencional.

    No caso da MP 1.376/2026, as linhas foram criadas para auxiliar produtores afetados por perdas e dificuldades econômicas relacionadas às atividades rurais.

    Renegociação também envolve CPRs

    A MP 1.376/2026 também estabeleceu regras relacionadas às Cédulas de Produto Rural (CPRs).

    As instituições financeiras poderão adquirir novas CPRs com liquidação financeira para ajudar na amortização de dívidas anteriores, desde que sejam cumpridos os critérios estabelecidos pela medida provisória.

    Entre as exigências está a emissão da CPR até 31 de dezembro de 2025 e a existência de condições específicas relacionadas ao pagamento das cédulas anteriores.

    O que o produtor deve fazer?

    O produtor interessado deve procurar a instituição financeira que opere a linha e verificar se a dívida e as perdas se enquadram nos critérios da MP 1.376/2026.

    Também é importante conferir a documentação exigida pelo banco e as condições específicas da operação antes da contratação.

    Como se trata de uma linha de crédito com regras próprias, o enquadramento deve ser analisado individualmente pela instituição financeira.
  • Governo anuncia MP que renegocia dívidas rurais de até R$ 8 milhões por produtor

    Governo anuncia MP que renegocia dívidas rurais de até R$ 8 milhões por produtor

    O presidente da Câmara dos Deputados, Hugo Motta (Republicanos-PB), e o ministro interino da Fazenda, Dario Durigan, anunciaram nesta quarta-feira (15), em coletiva de imprensa, um acordo para viabilizar a renegociação de dívidas de produtores rurais. O governo formalizará as medidas por meio de uma medida provisória (MP), que Durigan prometeu publicar ainda nesta quarta.

    Segundo o ministro, a MP permitirá renegociar mais de R$ 100 bilhões em dívidas do setor. O Ministério da Fazenda divulgará o impacto fiscal da medida somente após a publicação do texto.

    Quem pode aderir à renegociação

    A proposta beneficia produtores rurais e cooperativas de produção que registraram perdas entre 2019 e 2025. Na regra geral, poderão aderir os produtores que tiveram perdas em duas ou mais safras e redução de ao menos 30% da renda bruta. Para os casos de maiores perdas, o texto exige perdas em três ou mais safras e queda de 40% da renda bruta.

    Durigan afirmou que o governo desenhou as medidas para atender “a grande maioria dos agricultores”, especialmente os afetados por eventos climáticos ou quebras de safra, embora reconheça que nem todos os casos poderão ser contemplados. O ministro classificou o entendimento como resultado de cerca de um ano de negociações e destacou a participação técnica da Frente Parlamentar da Agropecuária (FPA) na construção da proposta.

    Quais dívidas entram na negociação

    A MP permitirá renegociar operações de crédito rural contratadas até 31 de maio de 2026. Para contratos adimplentes, o texto contemplará operações formalizadas até essa data. Já para contratos inadimplentes, poderão entrar na renegociação operações com vencimento entre 1º de janeiro de 2024 e 31 de maio de 2026.

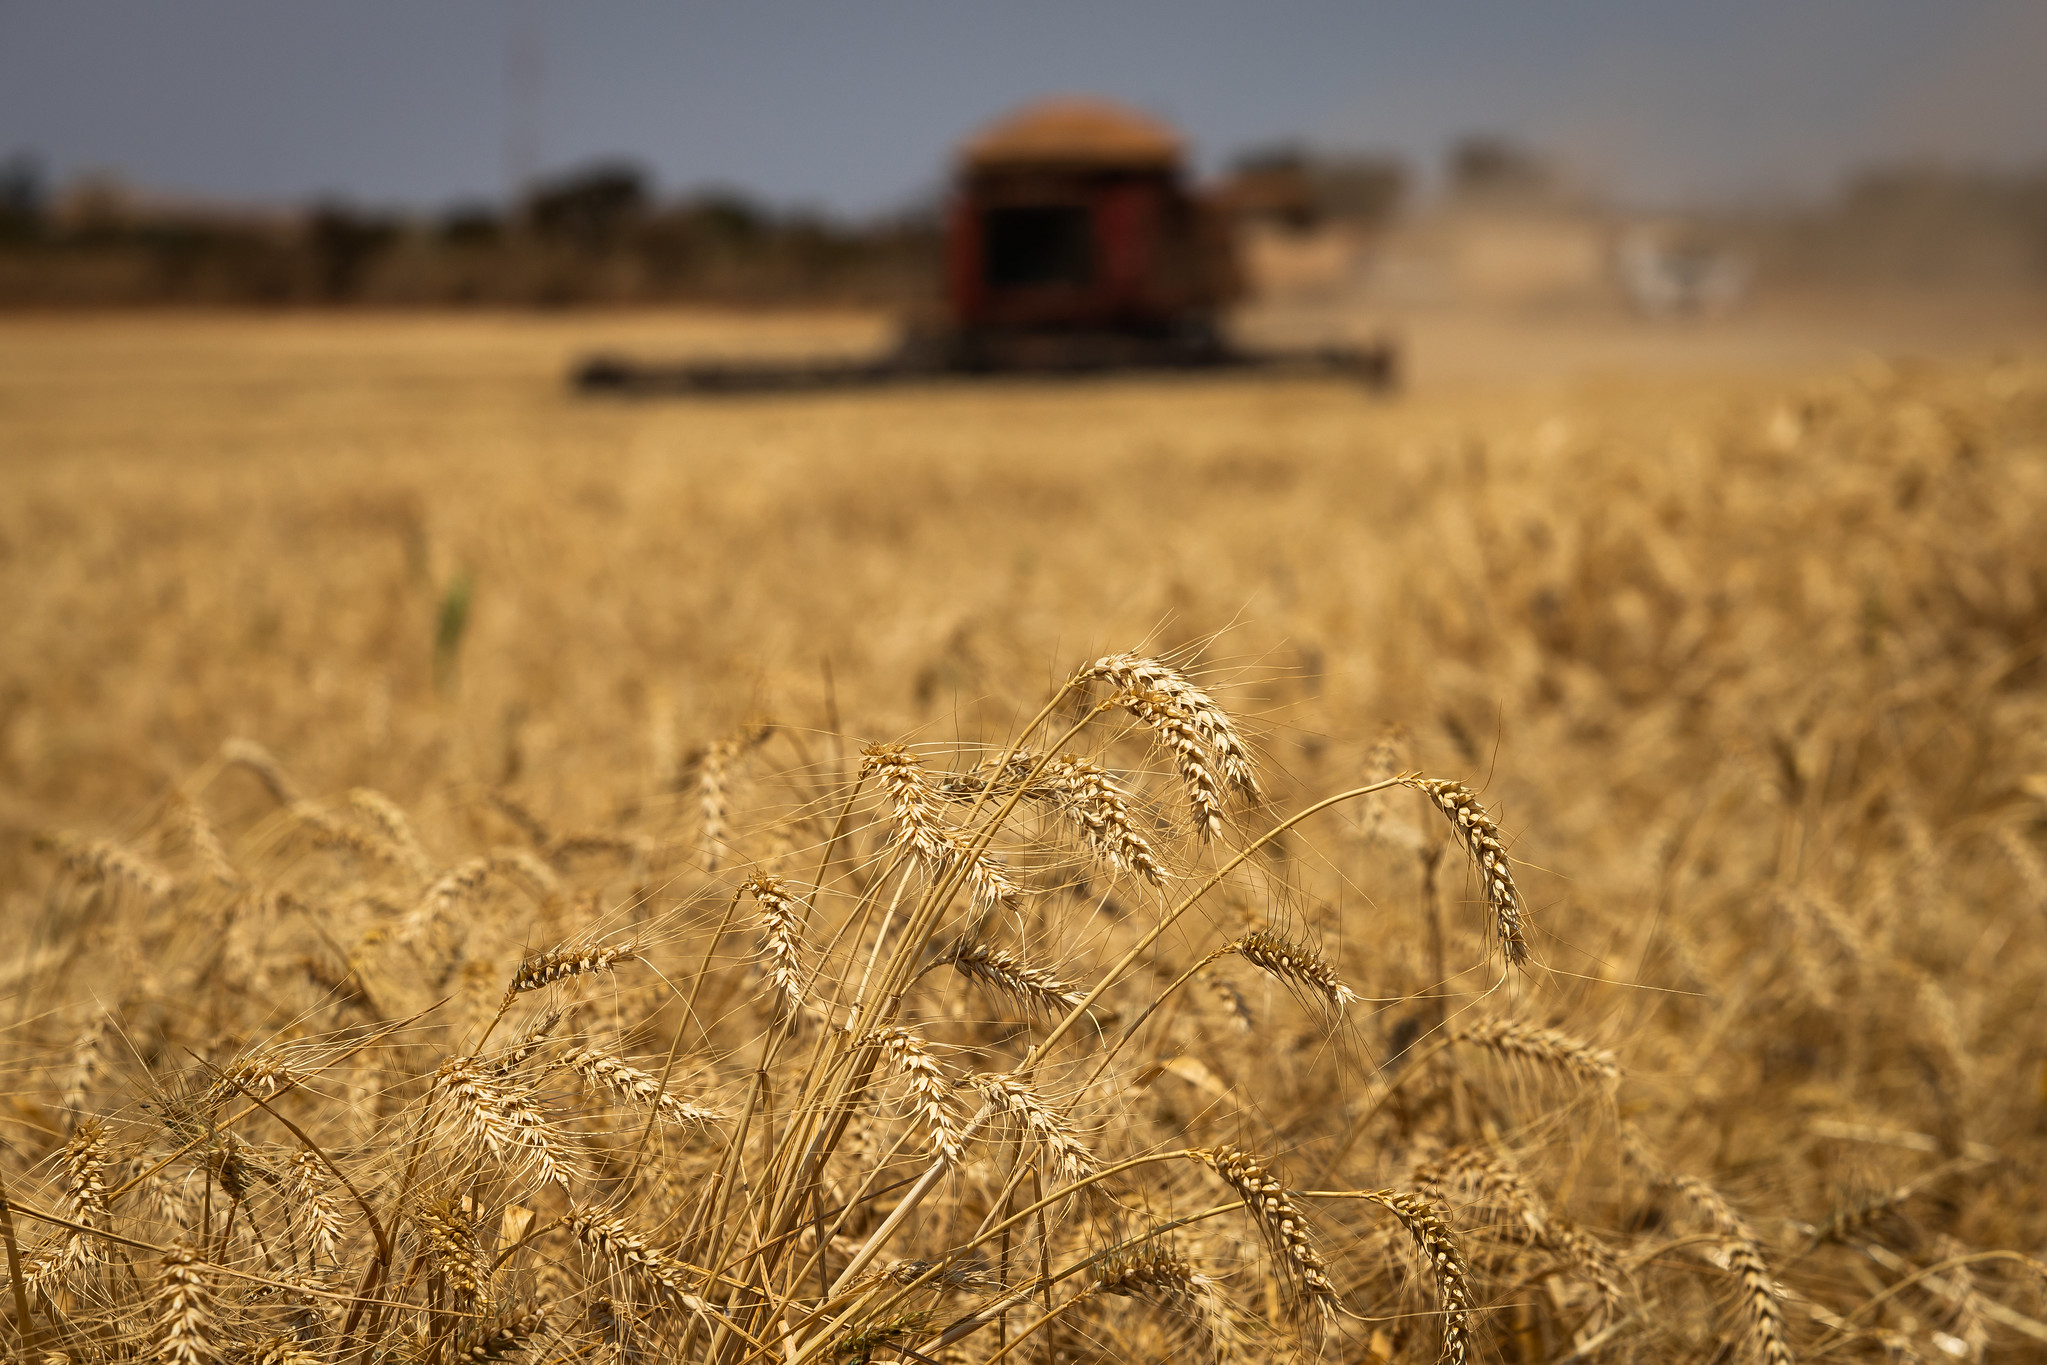
    Foto de uma grande plantação de trigo, vista de forma geral.
    Foto: Wenderson Araujo/Sistema CNA/Senar

    Os recursos virão de linhas obrigatórias de crédito rural, equalizadas ou não, de recursos livres e de outras fontes que o Executivo ainda definirá. A proposta também autoriza o uso do Fundo Social e de fundos supervisionados pelo Ministério da Fazenda.

    Limites de renegociação por perfil de produtor

    A MP estabelece tetos diferentes conforme o perfil do produtor. Na regra geral, os limites chegam a:

    • R$ 400 mil para beneficiários do Pronaf, com possibilidade de ampliação para R$ 1 milhão;
    • R$ 2 milhões para operações do Pronamp, podendo alcançar R$ 4 milhões;
    • R$ 4 milhões para os demais produtores.

    Para os casos de maiores perdas, os limites sobem para:

    • R$ 500 mil no Pronaf, com possibilidade de chegar a R$ 1 milhão;
    • R$ 2,5 milhões no Pronamp, podendo alcançar R$ 4 milhões;
    • R$ 8 milhões para os demais produtores.

    Juros e prazos de pagamento

    As condições financeiras também mudam conforme o perfil do produtor e o nível de perdas. Para os casos gerais, a MP fixa juros de 6% ao ano no Pronaf, 9% no Pronamp e 12% para os demais produtores. Nos casos de maiores perdas, as taxas caem para 5%, 8% e 11% ao ano, respectivamente.

    Foto: Tony Oliveira/Sistema CNA/Senar

    Os produtores enquadrados na regra geral terão até oito anos para quitar os débitos. Já os que se enquadram nos critérios de maiores perdas contarão com prazo de até dez anos. Em ambos os casos, o texto prevê carência de até dois anos, período em que o produtor pagará apenas os juros, e dispensa a exigência de entrada.

    Garantias, CPRs e fundo garantidor

    A medida também permitirá o reaproveitamento das garantias já vinculadas às operações anteriores. Segundo Durigan, os bancos deverão ajustar essas garantias para adequá-las ao saldo renegociado. A MP ainda autorizará as instituições financeiras a prorrogar automaticamente, por até 30 dias, operações que estavam inadimplentes em 14 de julho de 2026, enquanto tramitam os pedidos de renegociação.

    O texto cria ainda regras específicas para as Cédulas de Produto Rural (CPRs). As instituições financeiras poderão substituir CPRs inadimplentes por novas operações com prazo de reembolso de até oito anos, e o Poder Executivo regulamentará outras regras posteriormente.

    Além disso, a proposta também cria um fundo garantidor voltado ao financiamento de médio e longo prazo para o setor agropecuário. Durigan afirmou que a União poderá aportar até R$ 2 bilhões nesse mecanismo e que o governo convidará outros participantes para integrar a estrutura. O texto ainda autoriza a União a participar de um fundo destinado a cobrir perdas decorrentes de eventos climáticos adversos.

    Próximos passos

    Com o acordo fechado, Durigan orientou os produtores a procurarem as instituições financeiras, especialmente o Banco do Brasil, para iniciar as renegociações e destravar a operacionalização do Plano Safra. “Encerramos esse debate hoje”, declarou o ministro.

    Hugo Motta explicou que a aprovação do projeto pelo Senado sem um entendimento prévio motivou a retomada das negociações entre governo e Congresso, na busca por uma solução que conciliasse as demandas dos produtores com as restrições fiscais. Segundo o presidente da Câmara, a proposta busca equilibrar o atendimento aos agricultores afetados pelas perdas com a preservação das contas públicas.

    A senadora Tereza Cristina (Progressistas-MS), vice-presidente da FPA, reconheceu que a MP não atenderá todos os produtores, mas afirmou que “a grande maioria estará incluída”. Segundo ela, parte do setor, especialmente no Rio Grande do Sul, defendia a aprovação do projeto de lei original, mas a MP já resolve o problema do acesso ao crédito. A parlamentar também destacou a criação do fundo garantidor, cuja implementação deverá avançar após o recesso parlamentar.

  • Plano Safra 2026/27 libera R$ 525,1 bilhões para agricultura empresarial e reduz juros do crédito rural

    Plano Safra 2026/27 libera R$ 525,1 bilhões para agricultura empresarial e reduz juros do crédito rural

    O Governo Federal lançou, nesta terça-feira (30), o Plano Safra 2026/2027, que disponibiliza R$ 525,1 bilhões para a agricultura empresarial. O montante representa um acréscimo de R$ 9 bilhões em relação ao ciclo anterior e contempla linhas de crédito rural, incentivos e instrumentos de política agrícola voltados a médios e grandes produtores.

    A cerimônia de lançamento ocorreu no Palácio do Planalto, em Brasília (DF), com a presença do presidente da República em exercício, Geraldo Alckmin, e do ministro da Agricultura e Pecuária, André de Paula.

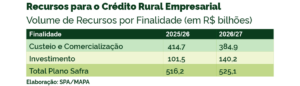
    Do volume total de recursos, R$ 384,9 bilhões serão destinados ao custeio e à comercialização da produção. Esses recursos garantirão o financiamento de despesas essenciais, como aquisição de insumos, condução das lavouras, manutenção dos rebanhos e comercialização da produção agropecuária.

    Além disso, outros R$ 140,2 bilhões serão direcionados aos investimentos. Os recursos apoiarão a modernização das propriedades rurais, a expansão da capacidade de armazenagem, projetos de irrigação, inovação tecnológica, renovação de máquinas e equipamentos e ações para elevar a eficiência produtiva.

    Tabela recursos para o crédito rural empresarial 
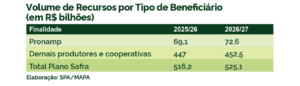
    Tabela volume de recursos

    Leia mais: Plano Safra 2026/27 foi lançado sem o presidente Lula; entenda a decisão

    Redução dos juros beneficia agricultura empresarial

    Entre as principais novidades do novo ciclo está a redução das taxas máximas de juros em linhas consideradas estratégicas para a agricultura empresarial. Segundo o governo, a queda da taxa Selic abriu espaço para diminuir o custo financeiro do crédito rural e ampliar o acesso dos produtores aos financiamentos.

    Dessa forma, os produtores passam a contar com maior previsibilidade para planejar a safra, investir nas propriedades e organizar suas atividades produtivas.

    No Programa Nacional de Apoio ao Médio Produtor Rural (Pronamp), o volume de recursos previsto chega a R$ 72,6 bilhões. A linha contará com taxa máxima de juros de 9% ao ano, percentual inferior ao praticado na safra anterior.

    Além disso, a redução beneficia um segmento considerado estratégico para a produção de alimentos, geração de empregos e fortalecimento das economias locais. Com condições mais favoráveis de financiamento, os médios produtores poderão custear a produção, ampliar investimentos e conduzir o ciclo produtivo com maior segurança.

    Plano amplia incentivos à sustentabilidade no campo

    O Plano Safra 2026/27 também fortalece os estímulos à adoção de práticas agropecuárias sustentáveis e à regularização ambiental das propriedades rurais.

    Produtores que mantiverem o Cadastro Ambiental Rural (CAR) regularizado e adotarem boas práticas reconhecidas poderão obter redução de até 1 ponto percentual na taxa de juros das operações de custeio.

    O benefício será dividido em duas etapas: até 0,5 ponto percentual para propriedades com CAR regular e outros 0,5 ponto percentual para produtores que comprovarem a adoção de práticas sustentáveis.

    Gestão de risco ganha reforço no novo Plano Safra

    Outro eixo importante do programa é o fortalecimento da gestão de riscos na atividade agropecuária.

    Nesse sentido, o governo reforça a importância do Proagro e do seguro rural como mecanismos de proteção da produção e de segurança para o sistema de crédito.

    Além disso, a possibilidade de renegociar operações de custeio agrícola ficará vinculada à contratação de cobertura pelo Proagro ou por seguro rural. A medida pretende estimular a adoção de ferramentas de gerenciamento de risco, reduzir a dependência de soluções emergenciais após perdas e fortalecer a responsabilidade compartilhada entre produtores, instituições financeiras e poder público.

    Investimentos priorizam energia renovável e armazenagem

    Os investimentos seguem entre as prioridades do Plano Safra 2026/27, com recursos destinados à modernização das propriedades, irrigação, inovação tecnológica, renovação de máquinas, recuperação de áreas produtivas e sustentabilidade.

    Entre os destaques está a atualização do InvestAgro, que amplia o apoio à implantação de sistemas de geração e distribuição de energia renovável, incluindo energia solar, biomassa, energia eólica, cogeração e sistemas de armazenamento de energia elétrica.

    Segundo o governo, essas iniciativas contribuem para elevar a produtividade, reduzir custos operacionais, ampliar a segurança energética e tornar a produção agropecuária mais resiliente.

    Além disso, a política amplia o incentivo à construção, reforma e modernização de armazéns e câmaras frias. O objetivo é reduzir perdas pós-colheita, melhorar a logística, ampliar a capacidade de conservação dos produtos e fortalecer a comercialização.

    Com maior capacidade de armazenagem, produtores, cooperativas e agroindústrias poderão agregar valor à produção, melhorar a gestão dos estoques e aumentar sua competitividade.

    Plano fortalece diferentes fontes de financiamento

    O custeio rural permanece como um dos pilares do programa, assegurando recursos para aquisição de insumos, condução das lavouras, manejo dos rebanhos e comercialização da produção.

    Em um cenário de custos ainda elevados, a redução das taxas de juros busca ampliar a capacidade de planejamento financeiro e oferecer maior previsibilidade aos produtores.

    Além disso, o Plano Safra 2026/27 amplia a integração entre diferentes fontes de recursos, combinando financiamentos controlados, equalizados, não equalizados e recursos provenientes do mercado.

    Dessa forma, o governo pretende expandir a capacidade de financiamento da agropecuária brasileira e atender diferentes perfis de produtores e modalidades de crédito.

    Ao reunir mais crédito, juros menores, incentivos à sustentabilidade, fortalecimento da gestão de riscos, investimentos em energia renovável, ampliação da armazenagem e foco na modernização do setor, o novo Plano Safra 2026/27 reafirma a estratégia de fortalecer uma agricultura empresarial mais eficiente, sustentável e competitiva.

  • Governo propõe renegociação de R$ 120 bilhões em dívidas rurais e muda regras para produtores

    Governo propõe renegociação de R$ 120 bilhões em dívidas rurais e muda regras para produtores

    O Ministério da Fazenda enviou ao senador Renan Calheiros, na noite desta terça-feira (26), uma nova proposta de substitutivo ao Projeto de Lei 5.122/2023, que trata da renegociação de dívidas rurais. A expectativa é que parte do texto seja incorporada ao relatório que poderá ser analisado ainda nesta quarta-feira (27) pela Comissão de Assuntos Econômicos do Senado.

    Segundo o governo, a medida pode viabilizar a renegociação de cerca de R$ 120 bilhões em débitos do setor agropecuário. Desse total, aproximadamente 60% correspondem a recursos livres e outros 40% a recursos controlados.

    Além disso, o novo texto retirou a previsão de utilização de recursos do Fundo Social do Pré-Sal e do superávit financeiro de outros fundos públicos. A exclusão já havia sido acertada anteriormente entre integrantes da equipe econômica e parlamentares envolvidos nas negociações.

    Quem poderá aderir à renegociação

    A proposta limita o benefício aos produtores rurais que registraram duas ou mais perdas de safra, com prejuízo mínimo de 30% entre 2019 e 2025. Os danos deverão ser comprovados por laudo técnico emitido por profissional habilitado.

    De acordo com o texto, as perdas podem estar ligadas tanto a eventos climáticos extremos quanto à queda nos preços agropecuários.

    Inicialmente, o governo também sugeriu que os produtores pagassem uma entrada equivalente a 10% da dívida. No entanto, fontes ligadas às negociações afirmam que o relator deverá retirar esse trecho do parecer final.

    Enquanto isso, a equipe econômica ainda calcula o impacto fiscal da proposta. O principal custo para a União deve vir da equalização das taxas de juros das operações renegociadas.

    Condições previstas para renegociação

    Pelo texto apresentado pela Fazenda, poderão ser renegociadas operações de crédito rural voltadas para custeio, comercialização, industrialização e investimento.

    As regras contemplam financiamentos contratados com recursos controlados no âmbito do Pronaf, do Pronamp e também operações feitas por outros produtores rurais, incluindo contratos ligados aos Fundos Constitucionais.

    Além disso, entram na proposta operações contratadas até 31 de dezembro de 2025 que tenham se tornado inadimplentes a partir de 2 de janeiro de 2024 e que continuem nessa situação até 22 de maio de 2026.

    Os limites previstos são:

    • Até R$ 400 mil para pequenos produtores;
    • Até R$ 2 milhões para produtores enquadrados no Pronamp;
    • Até R$ 4 milhões para médios produtores fora do Pronamp.

    Já os encargos financeiros sugeridos ficaram definidos em:

    • 6% ao ano para beneficiários do Pronaf;
    • 8% ao ano para produtores do Pronamp;
    • 12% ao ano para grandes produtores.

    As taxas, porém, foram consideradas elevadas por representantes do setor produtivo e instituições financeiras.

    Prazo e regras especiais

    O prazo de reembolso poderá chegar a dez anos, com carência para o pagamento do principal. Assim, a primeira parcela do capital deverá vencer apenas dois anos após a contratação da operação.

    A proposta estabelece ainda que os contratos poderão ser firmados até 20 de novembro de 2026, mantendo o risco das operações sob responsabilidade das instituições financeiras.

    Em situações mais severas, as condições podem mudar. O texto prevê regras diferenciadas para produtores localizados em municípios que decretaram situação de emergência ou calamidade pública em pelo menos três anos entre 2019 e 2025.

    Nesses casos, desde que tenham registrado perdas mínimas de 50%, os limites sobem para:

    • Até R$ 3 milhões para mini, pequenos e médios produtores do Pronamp, com juros de 8% ao ano;
    • Até R$ 8 milhões para médios produtores fora do Pronamp e demais produtores, com juros de 12% ao ano.

    Fundo garantidor e críticas do setor

    A proposta também autoriza a União a participar de um fundo garantidor para operações de crédito rural destinadas a produtores afetados por eventos climáticos adversos. Entretanto, o governo ainda não informou qual será o valor destinado ao mecanismo.

    Segundo o texto, o fundo poderá contar com participação da União, produtores rurais, instituições financeiras e até governos estaduais e municipais.

    Apesar disso, lideranças do agronegócio e representantes de bancos criticaram o substitutivo apresentado pela Fazenda. O principal argumento é que o novo texto altera de forma significativa a proposta original que já estava em discussão no Congresso.

    O governo federal também deverá apresentar um relatório detalhando os contratos firmados e os valores efetivamente renegociados em até 180 dias após o encerramento do prazo de contratação das linhas de crédito.

  • Câmara avança com projeto que suspende crédito rural por impactos do El Niño

    Câmara avança com projeto que suspende crédito rural por impactos do El Niño

    A Comissão de Agricultura, Pecuária, Abastecimento e Desenvolvimento Rural da Câmara dos Deputados aprovou um projeto de lei que suspende por 36 meses o pagamento de financiamentos e empréstimos rurais em regiões afetadas pelo fenômeno El Niño.

    A medida beneficia produtores rurais que contrataram crédito por meio de programas oficiais. Entre eles estão Moderinfra, Inovagro, Prodecoop, Pronaf, Pronamp, BNDES Procap-Agro, BNDES Agro, BB Investe Agro e financiamentos de custeio pecuário.

    O texto determina que os produtores retomem os pagamentos 12 meses após o fim da suspensão, com quitação dividida em três parcelas anuais.

    O relator da proposta, deputado Coronel Meira (PL-PE), ampliou o alcance do projeto original (PL 2062/24), de autoria do deputado Leo Prates (Republicanos-BA). Inicialmente, o texto previa o benefício apenas para produtores da região do Matopiba (Maranhão, Tocantins, Piauí e Bahia). Com a alteração, a suspensão passa a valer para todos os estados afetados por estiagem ou chuvas intensas associadas ao El Niño.

    Segundo Meira, a proposta busca reduzir impactos econômicos no campo e preservar a produção de alimentos no país. Ele afirma que a medida tem caráter emergencial e proporcional aos danos causados pelos eventos climáticos extremos.

    Dados da Agência Nacional Oceânica e Atmosférica dos Estados Unidos (NOAA), divulgados em 13 de março, indicam 62% de probabilidade de formação do El Niño entre junho e agosto deste ano. A partir de agosto, essa chance supera 80% e pode se manter elevada até o fim de 2026.

    O projeto ainda passará pelas comissões de Finanças e Tributação e de Constituição e Justiça e de Cidadania. Para entrar em vigor, o texto precisa da aprovação da Câmara e do Senado.

    Fonte: Agência Câmara de Notícias

  • Crescimento das cooperativas de crédito desafia grandes bancos

    Crescimento das cooperativas de crédito desafia grandes bancos

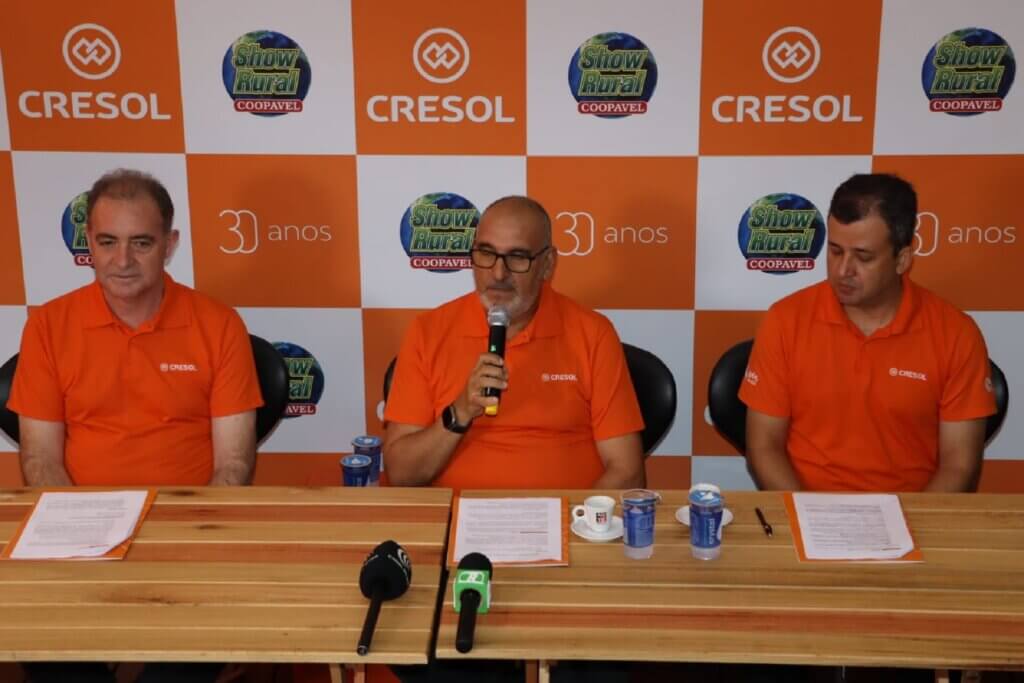
    A Cresol iniciou 2026 reforçando sua atuação junto ao produtor rural durante a 38ª edição do Show Rural Coopavel, realizada em Cascavel, no Oeste do Paraná. Presente no evento há mais de dez anos, a cooperativa participa do primeiro grande compromisso do calendário do agronegócio brasileiro celebrando seus 30 anos de história, apresentando resultados expressivos de 2025 e detalhando um portfólio completo de soluções financeiras voltadas ao campo.

    O Show Rural Coopavel chega à sua 38ª edição consolidado como um dos principais ambientes para discussão de inovação tecnológica, sustentabilidade, financiamento e desenvolvimento regional. Nesse contexto, os temas dialogam diretamente com a atuação da Cresol, que mantém foco na proximidade com o produtor, no fortalecimento das comunidades rurais e no acesso ao crédito em diferentes realidades produtivas.

    A coletiva de imprensa contou com a participação de Marcio Falcão, diretor-executivo da Cresol Confederação; Alzimiro Thomé, presidente da Central Cresol Baser; e Adriano Michelon, vice-presidente da Cresol Confederação. Segundo os dirigentes, a presença na feira simboliza o primeiro grande compromisso institucional do ano e reforça a parceria histórica com a Coopavel e com o agro paranaense.

    Além disso, o Paraná foi apontado como estratégico para o agronegócio nacional, ao criar um ambiente favorável para investimentos, expansão dos negócios e fortalecimento da cadeia agroindustrial. Por isso, a Cresol intensifica sua atuação no Estado, apoiando produtores e empreendedores em diferentes estágios de desenvolvimento.

    Portfólio completo e soluções financeiras no campo

    A Cresol apresentou todo o seu portfólio de soluções financeiras na feira. Para o produtor rural, estão disponíveis linhas de crédito pré-aprovado, custeio, crédito rotativo e investimentos. Já para pessoas jurídicas, a cooperativa oferece crédito sustentável, financiamento de veículos e investimentos, além de consórcios sustentáveis e de veículos.

    Ao longo da exposição, o estande da Cresol recebeu produtores de diversas regiões. Com isso, a cooperativa reforçou o atendimento técnico, a orientação financeira e o planejamento de crédito adequado a cada perfil produtivo.

    Crédito sustentável e desempenho histórico

    Outro destaque da participação da Cresol foi o crédito sustentável. A cooperativa mantém uma carteira baseada na Classificação Nacional de Atividades Econômicas, alinhada à taxonomia da Febraban, que identifica, monitora e mensura atividades econômicas sustentáveis, além de riscos socioambientais e climáticos nas carteiras de crédito.

    Em 2025, essa carteira sustentável somou R$ 12 bilhões. No mesmo ano em que completou 30 anos de fundação, a Cresol atingiu a marca de 1 milhão de cooperados, com a entrada de mais de 130 mil novos associados, crescimento de 13,4%. Ainda assim, a expectativa para 2026 segue positiva, com previsão de mais de 120 mil novos cooperados.

    A rede física também avançou de forma consistente. O sistema alcançou 1.000 agências após a abertura de 90 novos pontos de atendimento em 2025. Atualmente, a Cresol está presente em 20 estados brasileiros, com expansão principalmente nas regiões Sul, Sudeste e Centro-Oeste, além da chegada ao Tocantins.

    Mais de 75% das unidades estão localizadas em municípios com até 50 mil habitantes. Dessa forma, a cooperativa reforça a estratégia de interiorização do crédito. Para 2026, das 180 novas agências previstas, 135 devem ser abertas em pequenos municípios.

    Por que as cooperativas de crédito crescem no Brasil

    Durante a coletiva de imprensa, o vice-presidente da Cresol Confederação, Adriano Michelon, explicou os fatores que impulsionam o crescimento das cooperativas de crédito no país, mesmo com a forte concentração do sistema financeiro.

    Nesse contexto, ele destacou que o movimento começa com a mudança de estratégia dos bancos tradicionais. “Os bancos estão digitalizando tudo e se deslocando dos municípios e de outras regiões do agro. As cooperativas entram nesse espaço, e isso está muito pujante”, afirmou.

    Cooperado no centro e crédito que fica na comunidade

    Além disso, Michelon ressaltou que as cooperativas colocam o cooperado no centro das decisões. “As cooperativas elegem o cooperado como o centro das atenções. Todas as ações são focadas nele. Em um mundo cada vez mais digitalizado, o relacionamento é fundamental. Fazer serviços bancários é possível on-line, mas uma consultoria para um bom negócio exige conversar com pessoas”, disse.

    Ao mesmo tempo, ele chamou atenção para a qualificação das equipes. “Os gerentes e as estruturas das cooperativas estão cada vez mais especializadas, atuando quase como uma consultoria para o cooperado. Isso faz a diferença”, completou.

    Adriano, Alzimiro e Marcio durante coletiva na Feira Rural Coopavel – Foto: Pedro H. Lopes/ Agro em Campo

    Por outro lado, a governança também contribui para esse avanço. “Estamos com uma governança muito forte e especializada, com licenças administrativas. Todo o segmento vem se fortalecendo e, com isso, surgem custos menores, que são repassados ao quadro social”, explicou.

    Por fim, Michelon destacou o diferencial do cooperativismo na distribuição dos resultados. “O cooperado é dono do banco. Enquanto nos grandes bancos o resultado vai para os acionistas, no cooperativismo o resultado volta para o dono, que é o associado. As sobras ficam na comunidade”, afirmou.

    Como exemplo, ele citou Cascavel e a região Sudoeste do Paraná. “Aqui, o resultado financeiro das cooperativas permanece na cidade, para as pessoas que moram aqui. No Sudoeste, hoje praticamente todos os ativos giram dentro do contexto das cooperativas. Há dez anos isso representava cerca de 10%”, observou.

    Nesse cenário, o dirigente resumiu: “O sistema financeiro está centralizado em cinco grandes bancos, que concentram a maior fatia. As cooperativas, que eram 3%, 4%, 5%, já estão chegando a 10% e têm um caminhar muito forte pela frente”.

    Cresol no agro, Plano Safra e parceria com o BNDES

    No Plano Safra 2025/26, até 10 de fevereiro, a Cresol já havia liberado R$ 10,2 bilhões em crédito rural, em mais de 87 mil propostas para cooperados de todo o Brasil. As operações de custeio somaram R$ 6,6 bilhões, enquanto os investimentos alcançaram R$ 3,2 bilhões.

    As linhas mais acessadas foram o Pronaf, com R$ 4,2 bilhões; o Pronamp, com R$ 2,7 bilhões; e outras linhas, que somaram R$ 2,9 bilhões. Assim, a cooperativa mantém foco no pequeno e médio produtor rural.

    Ao longo de 30 anos, a Cresol já liberou mais de R$ 56,5 bilhões em crédito agro, em mais de 1,2 milhão de contratos. Além disso, destaca-se na parceria com o BNDES, sendo o agente com maior número de operações em 2025.

    Cooperativismo como motor do desenvolvimento rural

    Para a Cresol, o cooperativismo financeiro vai além da concessão de crédito. O modelo busca capacitar o produtor, melhorar a gestão da propriedade, identificar oportunidades de inovação e gerar renda no campo.

    Com presença consolidada no Show Rural Coopavel, a cooperativa inicia 2026 reforçando seu compromisso com o produtor rural, com o desenvolvimento regional e com um sistema financeiro mais próximo, sustentável e conectado à realidade do agronegócio brasileiro.

  • Caminhão Agro CAIXA reforça apoio a produtores rurais na Coopershow

    Caminhão Agro CAIXA reforça apoio a produtores rurais na Coopershow

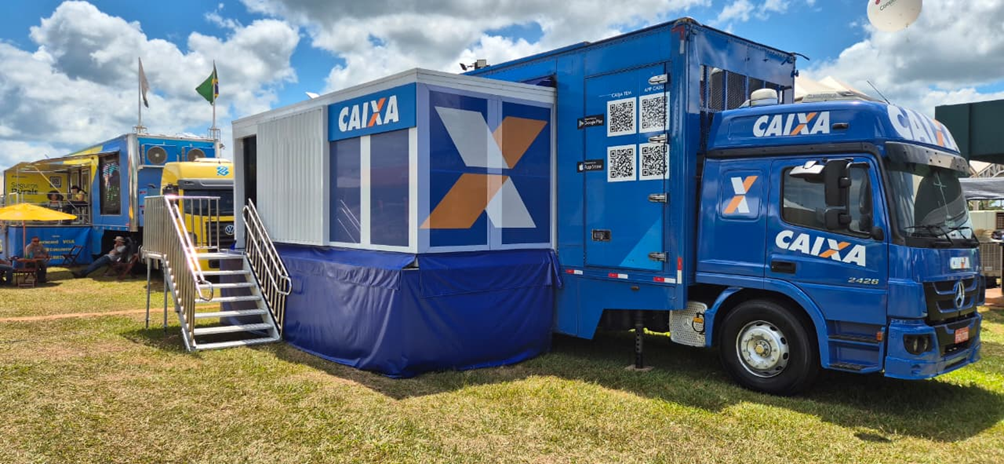
    O Caminhão Agro CAIXA estacionou em Cândido Mota (SP) para reforçar o apoio do banco aos produtores rurais durante a Coopershow 2026, principal feira tecnológica do Vale do Paranapanema. Até sexta-feira (30), a unidade móvel atenderá o público das 8h às 18h, no Campo de Difusão de Tecnologia da Coopermota, no bairro Vila Virgínia.

    A equipe da CAIXA oferece atendimento especializado para o setor agro, com foco nas linhas de crédito Pronaf (Programa Nacional de Fortalecimento da Agricultura Familiar) e Pronamp (Programa Nacional de Apoio ao Médio Produtor). As modalidades destinam-se a pequenos e médios produtores interessados em ampliar investimentos, modernizar propriedades e fortalecer a produção.

    O superintendente de Rede da CAIXA em Presidente Prudente, Matheus dos Reis Magalhães, ressaltou o papel da iniciativa no fortalecimento da agricultura regional. “O Caminhão Agro CAIXA aproxima o banco do produtor rural. Oferecendo orientação técnica e acesso a linhas de crédito que impulsionam o desenvolvimento sustentável no campo”, afirmou.

    Com o tema “Inteligência no Campo”, a 19ª edição da Coopershow reúne produtores, pesquisadores, empresas e instituições para debater inovação e boas práticas agrícolas. A programação inclui exposição de animais, maquinário, insumos e painéis técnicos sobre manejo de culturas, sustentabilidade e novas tecnologias aplicadas ao agronegócio.

    O evento segue até sexta-feira e se consolida como um dos principais pontos de encontro do agronegócio na região.

  • Bradesco anuncia mais de R$ 50 bilhões para o Plano Safra 25/26

    Bradesco anuncia mais de R$ 50 bilhões para o Plano Safra 25/26

    O Bradesco anunciou que irá liberar mais de R$ 50 bilhões em operações de crédito no âmbito do Plano Safra 2025/2026. A iniciativa visa impulsionar a produção agrícola e pecuária no Brasil, com parte significativa dos recursos sendo disponibilizada por meio do E-agro, ecossistema digital que conecta produtores rurais a soluções financeiras e às principais marcas do setor.

    Segundo Roberto França, diretor de Agronegócios do Bradesco, aproximadamente R$ 15 bilhões serão destinados a linhas de crédito com taxas controladas. Enquanto R$ 35 bilhões serão ofertados com recursos livres. O banco projeta expandir sua carteira agro em até 15% neste ciclo, impulsionado pela crescente demanda por crédito e pela eficiência do E-agro, que garante acesso digital rápido e seguro ao produtor rural.

    “Nossa meta é expandir a carteira agro em 10% a 15% neste ciclo, impulsionados pela crescente demanda por crédito e pela eficiência do E-agro”, afirma França.

    E-agro: crédito rural 100% digital

    A head do E-agro, Nadege Saad, destaca que a plataforma é a única do mercado a oferecer uma jornada totalmente digital para contratação de crédito de custeio agrícola ou pecuário. Isso tanto pelo PRONAF (Programa Nacional de Fortalecimento da Agricultura Familiar) quanto pelo PRONAMP (Programa Nacional de Apoio ao Médio Produtor Rural). O processo é ágil: em apenas sete etapas, o valor é depositado diretamente na conta do produtor, em até metade do tempo praticado pelo mercado tradicional.

    Promoção “Força no Campo” sorteia tratores para produtores

    Como incentivo adicional, o Bradesco lança a quinta edição da promoção “Força no Campo”. O projeto irá sortear três tratores novos para clientes que contratarem Crédito Rural Bradesco, seja diretamente pelo banco ou via E-agro. A cada R$ 10 mil contratados, o cliente recebe automaticamente um número da sorte para concorrer aos sorteios, sem necessidade de cadastramento prévio.

    • Primeiro sorteio: outubro de 2025 — trator Massey Ferguson
    • Segundo sorteio: fevereiro de 2026 — trator New Holland
    • Terceiro sorteio: junho de 2026 — trator John Deere

    Contratos realizados via PRONAF garantem números da sorte em dobro, aumentando as chances de ganhar. A promoção reforça o compromisso do Bradesco com o fortalecimento do agronegócio e incentiva o investimento em tecnologia e inovação no campo.

    Leia mais:
    + Agro em Campo: Exportações brasileiras de carne de frango crescem no primeiro semestre de 2025

    + Agro em Campo: Satélites ajudam a medir pasto e impulsionam pecuária verde

  • Plano Safra 2025/2026 investirá R$ 516,2 bilhões no agro

    Plano Safra 2025/2026 investirá R$ 516,2 bilhões no agro

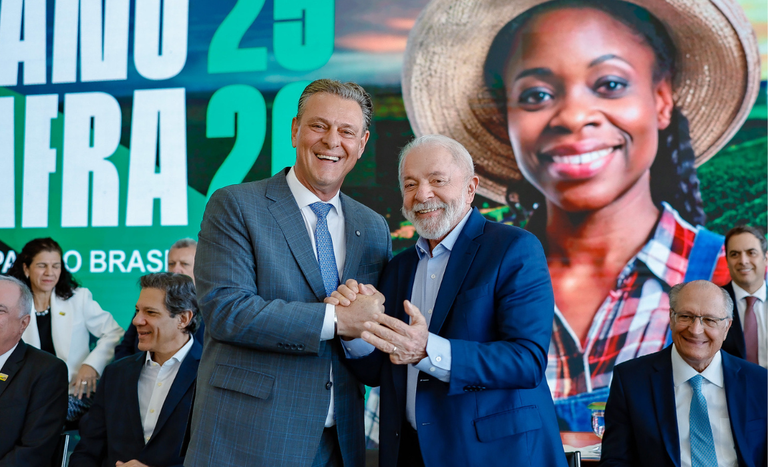
    O Governo Federal lançou nesta terça-feira (1º), no Palácio do Planalto, o Plano Safra 2025/2026, que destina R$ 516,2 bilhões para impulsionar a agricultura empresarial no Brasil. O valor supera em R$ 8 bilhões o montante da safra anterior e marca o maior investimento já feito no setor. O presidente Luiz Inácio Lula da Silva e o ministro da Agricultura e Pecuária, Carlos Fávaro, além do ministro da Fazenda, Fernando Haddad, participaram da cerimônia de lançamento, que reforçou o compromisso com o crescimento do agro nacional sob o slogan “Força para o Brasil crescer”.

    Crédito ampliado e foco em sustentabilidade

    O Plano Safra 2025/2026 oferece crédito para médios e grandes produtores, abrangendo operações de custeio, comercialização e investimento. As condições de financiamento variam conforme o perfil do produtor e o programa acessado. Os detalhes sobre taxas de juros e prazos estão disponíveis nas tabelas oficiais do Ministério da Agricultura e Pecuária (Mapa).

    Foto: Ricardo Stuckert / PR

    A nova edição traz medidas inéditas para promover segurança e sustentabilidade no campo. Agora, o crédito rural de custeio agrícola exige o cumprimento das recomendações do Zoneamento Agrícola de Risco Climático (Zarc), ampliando a exigência para operações acima de R$ 200 mil e para contratos sem Proagro. A medida busca evitar financiamentos fora dos períodos indicados e em áreas com restrições, fortalecendo a produção sustentável.

    O plano também permite financiar rações, suplementos e medicamentos adquiridos até 180 dias antes da formalização do crédito, facilitando o acesso a insumos. Além disso, produtores podem destinar recursos à produção de sementes e mudas de essências florestais, nativas ou exóticas. E investir em plantas de cobertura para proteger o solo no período de entressafra.

    Renegociação de dívidas e acesso ampliado ao Funcafé

    Para apoiar produtores que enfrentaram dificuldades em safras anteriores, o Plano Safra facilita a renegociação de dívidas, proporcionando mais flexibilidade para reorganizar passivos e manter o fluxo produtivo.

    O Fundo de Defesa da Economia Cafeeira (Funcafé) ampliou o acesso nesta edição. Agora, portanto, os beneficiários do Pronaf e do Pronamp podem acessar o fundo mesmo com contratos ativos pelo Plano Safra, fortalecendo o setor cafeeiro e ampliando as opções de crédito.

    O governo manteve a taxa de desconto de 0,5 ponto percentual nos juros do crédito rural de custeio até junho de 2026 para produtores do Pronamp e para quem investir em práticas sustentáveis. Além disso, os programas Moderagro e Inovagro foram unificados, aumentando o limite para investimentos em granjas e facilitando a modernização das estruturas.

    O subprograma RenovAgro Ambiental agora inclui ações de prevenção e combate a incêndios, além da recuperação de áreas protegidas. Assim, produtores podem financiar caminhões-pipa, carretas-pipa e mudas de espécies nativas para recompor áreas de preservação permanente e reservas legais.

    O Programa de Construção e Ampliação de Armazéns (PCA) dobrou o limite de capacidade por projeto, passando de 6 mil para 12 mil toneladas. Assim, melhorando a infraestrutura de estocagem e escoamento da produção rural.

    Outra novidade é o aumento do limite de renda anual para enquadramento no Pronamp, que subiu de R$ 3 milhões para R$ 3,5 milhões. Portanto, ampliando o acesso às condições diferenciadas do programa.

    Agro fortalecido para o futuro

    O Plano Safra 2025/2026 reforça o papel estratégico da agropecuária no desenvolvimento do Brasil. Ao ampliar o crédito, incentivar práticas sustentáveis e modernizar o campo, o governo aposta em um setor mais eficiente, competitivo e alinhado às demandas ambientais, consolidando o agro brasileiro como referência mundial.

    Leia mais:
    + Agro em Campo: Comunidade global discutirá mercado e futuro do abastecimento do café no 10º Coffee Dinner & Summit

    + Agro em Campo: Embrapa lança novas variedades de mandioca

  • Brasil pode se beneficiar de tarifas de Trump, avalia ministro

    Brasil pode se beneficiar de tarifas de Trump, avalia ministro

    O ministro da Agricultura, Carlos Fávaro, afirmou que as tarifas impostas pelos Estados Unidos podem abrir oportunidades para o Brasil no comércio internacional. Durante a 2ª Conferência Internacional Unem Datagro sobre Etanol de Milho, em Cuiabá, Fávaro comentou a decisão do presidente americano, Donald Trump.

    Análise das tarifas

    Apesar das críticas, o ministro destacou que o Brasil tem capacidade de transformar o cenário em vantagem para o setor agropecuário. “O Brasil é competitivo, principalmente na agropecuária. Se agirmos com prudência e altivez, vamos aproveitar essa oportunidade”, afirmou Fávaro.

    Ele reforçou que o país pode sair fortalecido, desde que saiba explorar o momento com responsabilidade e estratégia comercial. No entanto, o ministro alertou para os impactos negativos que as tarifas podem causar nos mercados globais e nos índices de inflação.

    Ou seja, segundo Fávaro, a medida já pressiona os preços nos Estados Unidos e pode provocar inflação em escala mundial. “Essas tarifas geram inflação elevada nos EUA. E isso tende a se espalhar globalmente”, declarou o ministro. Fávaro também comentou a aprovação da lei de reciprocidade pelo Congresso, sancionada pelo presidente Lula.

    Diálogo diplomático

    Ele destacou que o Brasil continuará priorizando o diálogo diplomático com os parceiros comerciais. “Espero que a lei de reciprocidade seja a última alternativa. A negociação sempre vale mais”, afirmou. Além disso, o ministro ainda reforçou o compromisso da Pasta em buscar financiamento alternativo para produtores rurais que exportam.

    Segundo ele, o objetivo é reduzir a dependência da equalização de juros no próximo Plano Safra. “Vamos buscar crédito internacional para exportadores. Isso alivia a pressão sobre os recursos do Plano Safra”, explicou Fávaro.

    Ele avaliou que a atual taxa Selic dificulta a equalização dos juros nos níveis exigidos pelo setor agrícola. Fávaro também garantiu que o próximo Plano Safra dará prioridade ao Pronamp, voltado aos médios produtores rurais.

    Portanto, a ideia é oferecer condições semelhantes às do Pronaf, programa destinado à agricultura familiar.

    Leia mais:
    + Agro em Campo: Florianópolis sedia campeonatos brasileiros de drinques alcoólicos com café e desenho em leite

    + Agro em Campo: Alerta: podridão de ramos ameaça produção de laranjas no cinturão citrícola