O Projeto de Lei 355/26 propõe proibir o uso de imóveis da agricultura familiar como garantia em operações de crédito, financiamento ou empréstimos. A medida busca proteger pequenas propriedades rurais contra a perda em caso de inadimplência.
Hoje, a Lei 9.514/97 autoriza a alienação fiduciária de imóveis. Nesse modelo, o agricultor mantém a posse da terra durante o pagamento da dívida. Se houver inadimplência, o credor pode retomar o imóvel.
Autor da proposta, o deputado Welter (PT-PR) afirma que a prática coloca em risco a permanência das famílias no campo. Segundo ele, o uso da pequena propriedade como garantia, inclusive em empréstimos pessoais, pode levar à perda definitiva da terra.
O parlamentar também destaca que a Lei 14.711/23 ampliou e simplificou o uso da alienação fiduciária para imóveis rurais e bens agrícolas. Na avaliação dele, a mudança tornou mais rápida a retomada dos imóveis pelos credores.
O projeto tramita em caráter conclusivo na Câmara dos Deputados. As comissões de Agricultura, Pecuária, Abastecimento e Desenvolvimento Rural; de Finanças e Tributação; e de Constituição e Justiça e de Cidadania vão analisar a proposta. Para virar lei, o texto ainda precisa de aprovação na Câmara e no Senado.
O número de propriedades rurais levadas a leilão cresce de forma acelerada no Brasil, impulsionado pelo aumento da inadimplência no crédito rural. Dados recentes mostram que as operações problemáticas já se aproximam de um quinto do total de financiamentos no setor.
A combinação de fatores econômicos e climáticos tem pressionado os produtores. A queda nos preços dos grãos, os juros elevados e o aumento dos custos de insumos reduzem margens e comprometem a capacidade de pagamento. Ao mesmo tempo, eventos climáticos extremos e cada vez mais imprevisíveis afetam diretamente a produtividade.
O cenário tende a se agravar com a possibilidade de um “super El Niño”, que pode impactar ainda mais as lavouras e a renda agrícola. Além disso, a alta nos preços de fertilizantes, influenciada por tensões geopolíticas, já leva produtores a reduzir investimentos e área plantada.
No Rio Grande do Sul, um dos estados mais atingidos pela inadimplência, eventos climáticos severos causaram prejuízos expressivos nos últimos anos. Enchentes recentes reforçam a vulnerabilidade da produção diante das mudanças climáticas.
O volume de dívidas problemáticas no crédito rural cresceu rapidamente e já ultrapassa R$ 170 bilhões. Esse montante inclui atrasos, inadimplência, renegociações e reestruturações. Em dois anos, a participação dessas dívidas no total de crédito saltou de pouco mais de 5% para quase 20%.
Especialistas apontam que o setor enfrenta um momento crítico, com risco elevado de novos desequilíbrios financeiros.
Aumento dos leilões de propriedades
Instituições financeiras intensificaram a execução de garantias, o que elevou o número de imóveis rurais disponíveis em leilão. O total de propriedades leiloadas superou 14 mil em 2025, registrando crescimento expressivo em relação ao ano anterior.
Os leilões extrajudiciais, que seguem processos mais rápidos, também avançaram e quase dobraram no período recente. A tendência indica maior pressão sobre produtores endividados.
Regiões com forte presença na produção de soja e grãos concentram os maiores impactos. Nessas áreas, a combinação de custos elevados e preços mais baixos reduz a rentabilidade e amplia o risco financeiro.
O número de pedidos de recuperação judicial no agronegócio também cresce. Após forte alta em 2024, os registros voltaram a avançar em 2025, sinalizando deterioração nas condições econômicas do setor.
Clima e juros pressionam o agro
Produtores ainda tentam se recuperar de sucessivos choques econômicos e climáticos. A instabilidade do clima, com períodos de seca e excesso de chuva, compromete safras e aumenta a incerteza no planejamento agrícola.
Ao mesmo tempo, a taxa básica de juros no Brasil subiu de forma significativa nos últimos anos, encarecendo o crédito e dificultando o refinanciamento das dívidas.
A perspectiva para o curto prazo permanece desafiadora. A volatilidade dos preços das commodities e o risco de novos eventos climáticos extremos mantêm o nível de incerteza elevado no campo.
Em diversas regiões, produtores já enfrentam dificuldades para manter suas propriedades. Em alguns casos, perdas sucessivas de safra e custos financeiros elevados resultam na perda de parte ou de toda a área produtiva.
As mudanças climáticas, cada vez mais evidentes, reforçam esse cenário. A irregularidade das chuvas e o aumento de eventos extremos impactam diretamente a produção e contribuem para o agravamento da crise no setor.
Eventos climáticos extremos elevaram a inadimplência no agronegócio brasileiro em 2025. A avaliação é do Banco Central do Brasil. O dado aparece no REF, Relatório de Estabilidade Financeira, divulgado nesta segunda-feira (25).
Segundo o BC, os impactos climáticos atingiram principalmente as operações de crédito rural. Além disso, o cenário aumentou a inadimplência no setor agropecuário.
A autoridade monetária afirmou que o sistema financeiro segue exposto ao risco climático por meio do crédito rural. De acordo com o relatório, os maiores riscos concentram-se na agropecuária e na indústria extrativista.
O documento destaca ainda que todas as 122 atividades agropecuárias analisadas apresentaram alto risco climático. Entre os eventos extremos registrados em 2025, o BC citou tempestades no Sul do Brasil. Além disso, mencionou temporais no interior paulista, enchentes e períodos de seca.
Segundo o Banco Central, algumas instituições financeiras aperfeiçoaram mecanismos de gerenciamento climático após os eventos extremos de 2024.
O relatório também mostrou queda no número de instituições afetadas por problemas climáticos nas carteiras de crédito. O percentual recuou de 44% na pesquisa anterior para 21% no levantamento realizado em 2026.
Mesmo assim, o BC afirmou que o risco de crédito continua sendo o principal canal de transmissão climática ao Sistema Financeiro Nacional.
Por outro lado, o documento ressaltou que a inadimplência no agronegócio possui múltiplos fatores. Dessa forma, o Banco Central afirmou que não é possível calcular o impacto exclusivo dos eventos climáticos sobre os atrasos financeiros.
A guerra no Irã já começa a gerar reflexos diretos no campo brasileiro. Diante da alta nos custos de insumos essenciais, o Banco do Brasil avalia medidas para apoiar produtores rurais que enfrentam queda nas margens de lucro.
Desde o início do conflito, produtos como fertilizantes e diesel ficaram mais caros. Como resultado, o custo de produção aumentou e pressionou o caixa de quem depende da atividade rural.
Custos mais altos e menos lucro no campo
Com a disparada dos preços, muitos produtores passaram a operar com margens mais apertadas. Além disso, a instabilidade no cenário internacional aumentou a incerteza sobre os próximos meses.
Diante desse cenário, cresce a preocupação com a sustentabilidade financeira das propriedades, especialmente entre médios e grandes produtores.
Banco avalia medidas, apesar de negar oficialmente
Embora o Banco do Brasil negue oficialmente a adoção de novas medidas, o mercado já discute possíveis ações. Entre elas, aparece a extensão dos prazos de empréstimos, o que permitiria ao produtor adiar parte dos pagamentos.
Caso isso aconteça, muitos produtores ganhariam fôlego no curto prazo. No entanto, essa estratégia também levanta preocupações dentro do próprio sistema financeiro.
Inadimplência acende alerta
Nos últimos meses, os números já começaram a preocupar. A inadimplência acima de 90 dias subiu de 3,2% para 5,2% entre 2024 e 2025.
Esse avanço ocorreu, principalmente, por causa do agronegócio e do crédito relacionado ao consumo. Por isso, qualquer nova flexibilização precisa considerar o risco de aumento ainda maior nos atrasos.
Pressão sobre o Banco do Brasil
Ao mesmo tempo em que avalia ajudar o setor, o Banco do Brasil também enfrenta seus próprios desafios. A ampliação de crédito ou o alongamento de dívidas pode pressionar o balanço da instituição.
Por esse motivo, o banco estuda alternativas para reforçar seu capital. Entre as possibilidades, surgem discussões sobre venda de ativos e outras estratégias financeiras.
Quando o agro sente, a economia responde
O movimento não acontece por acaso. O Banco do Brasil ocupa hoje a posição de maior financiador do agronegócio no país, o que o coloca no centro desse cenário.
Além disso, o peso do setor na economia explica a preocupação. A agropecuária representa cerca de 6% do PIB brasileiro e, recentemente, respondeu por uma parcela significativa do crescimento econômico.
Dessa forma, quando o agro enfrenta dificuldades, os impactos tendem a se espalhar por toda a economia.
Um novo seguro voltado à cobertura de riscos climáticos promete reforçar a segurança das operações de crédito rural e ampliar a confiança no agronegócio. A solução foi desenvolvida para proteger produtos vinculados à Cédula de Produto Rural (CPR), um dos principais instrumentos de financiamento do setor.
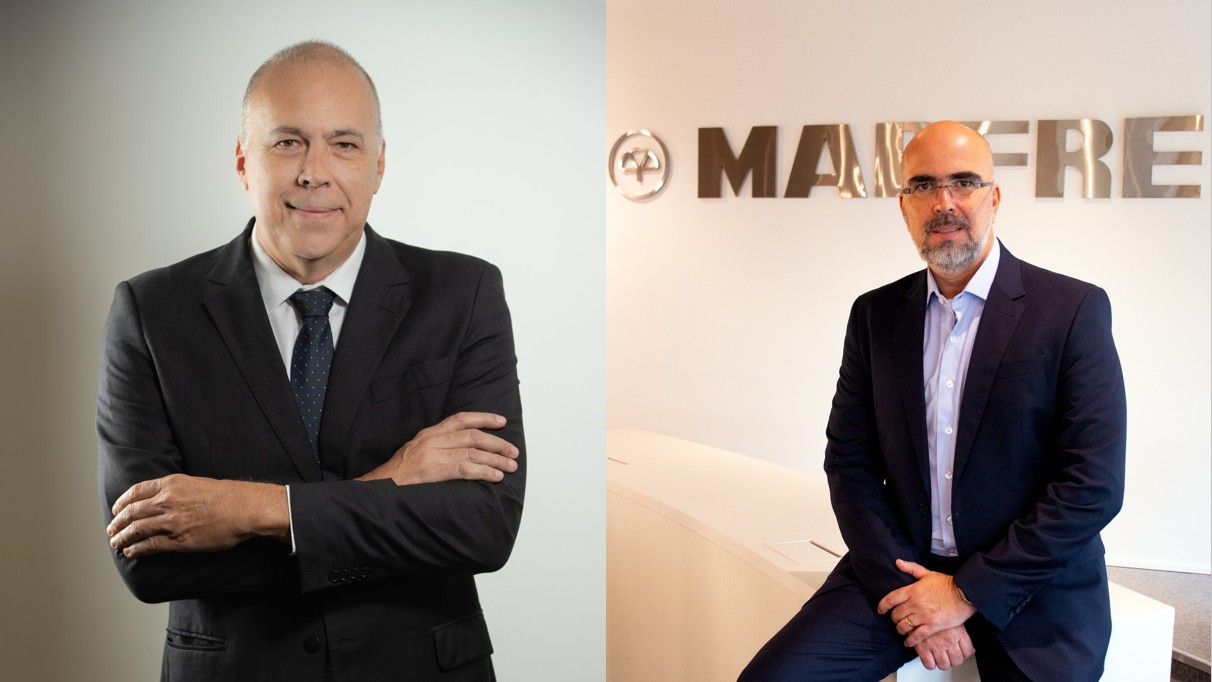
Segundo o diretor-geral da Bolsa Brasileira de Mercadorias (BBM), Cesar Henrique Bernardes Costa, a iniciativa fortalece o uso da CPR ao oferecer uma proteção direta ao credor contra perdas climáticas. “É uma resposta concreta à demanda do mercado e um avanço importante para o crédito agrícola brasileiro”, afirmou.
O produto se diferencia pela forma de indenização: em caso de sinistro, o segurador paga o valor diretamente ao credor da CPR, o que amplia a segurança financeira e reduz os riscos de inadimplência. Além disso, o seguro pode contar com subvenção federal ao prêmio do seguro rural, o que diminui o custo da apólice. No Estado de São Paulo, produtores também têm acesso à subvenção estadual.
Para o diretor territorial da MAPFRE em São Paulo, Leonardo Marins, o aumento do crédito privado no agronegócio exige uma estrutura de mitigação de riscos mais robusta. “A CPR ganhou protagonismo nessas operações, e diante da maior instabilidade climática, é essencial que o risco esteja coberto. Quando estruturada tecnicamente, a CPR oferece previsibilidade e o mercado passa a confiar mais no título”, destacou.
Disponibilidade
A nova modalidade estará disponível em fevereiro de 2026, cobrindo a produção e o financiamento da safra 2026/2027. A iniciativa atende à demanda por instrumentos capazes de reforçar a segurança jurídica e financeira nas operações com CPR, fortalecendo o crédito do agronegócio brasileiro.
Cesar Henrique Bernardes Costa, diretor geral da BBM e Leonardo Marins, diretor territorial São Paulo da MAPFRE. Foto: Divulgação
A parceria entre as instituições teve início em 2024, quando lançaram produtos voltados ao seguro florestal com condições diferenciadas. O objetivo é ampliar o acesso a coberturas de risco no campo e oferecer mais soluções de proteção para produtores e financiadores rurais.
O agronegócio brasileiro enfrenta uma transformação profunda na forma de lidar com o endividamento. Dados do primeiro trimestre de 2025 revelam que os pedidos de recuperação judicial (RJ) no setor atingiram 389 casos, representando um aumento de 44,6% em relação ao mesmo período de 2024 e de 21,5% na comparação com o último trimestre do ano anterior.
A inadimplência da população rural chegou a 7,9% no início do ano, sinalizando um cenário de pressão financeira crescente. O movimento indica que a recuperação judicial deixou de ser apenas um recurso emergencial e passou a integrar o planejamento estratégico de produtores e empresas do agro.
Produtores pessoa física lideram alta nos pedidos
Entre os destaques, os produtores rurais pessoa física registraram 195 solicitações de RJ no primeiro trimestre de 2025, um salto de 39,2% sobre o trimestre anterior e de 83,9% em comparação com os 106 pedidos do mesmo período de 2024.
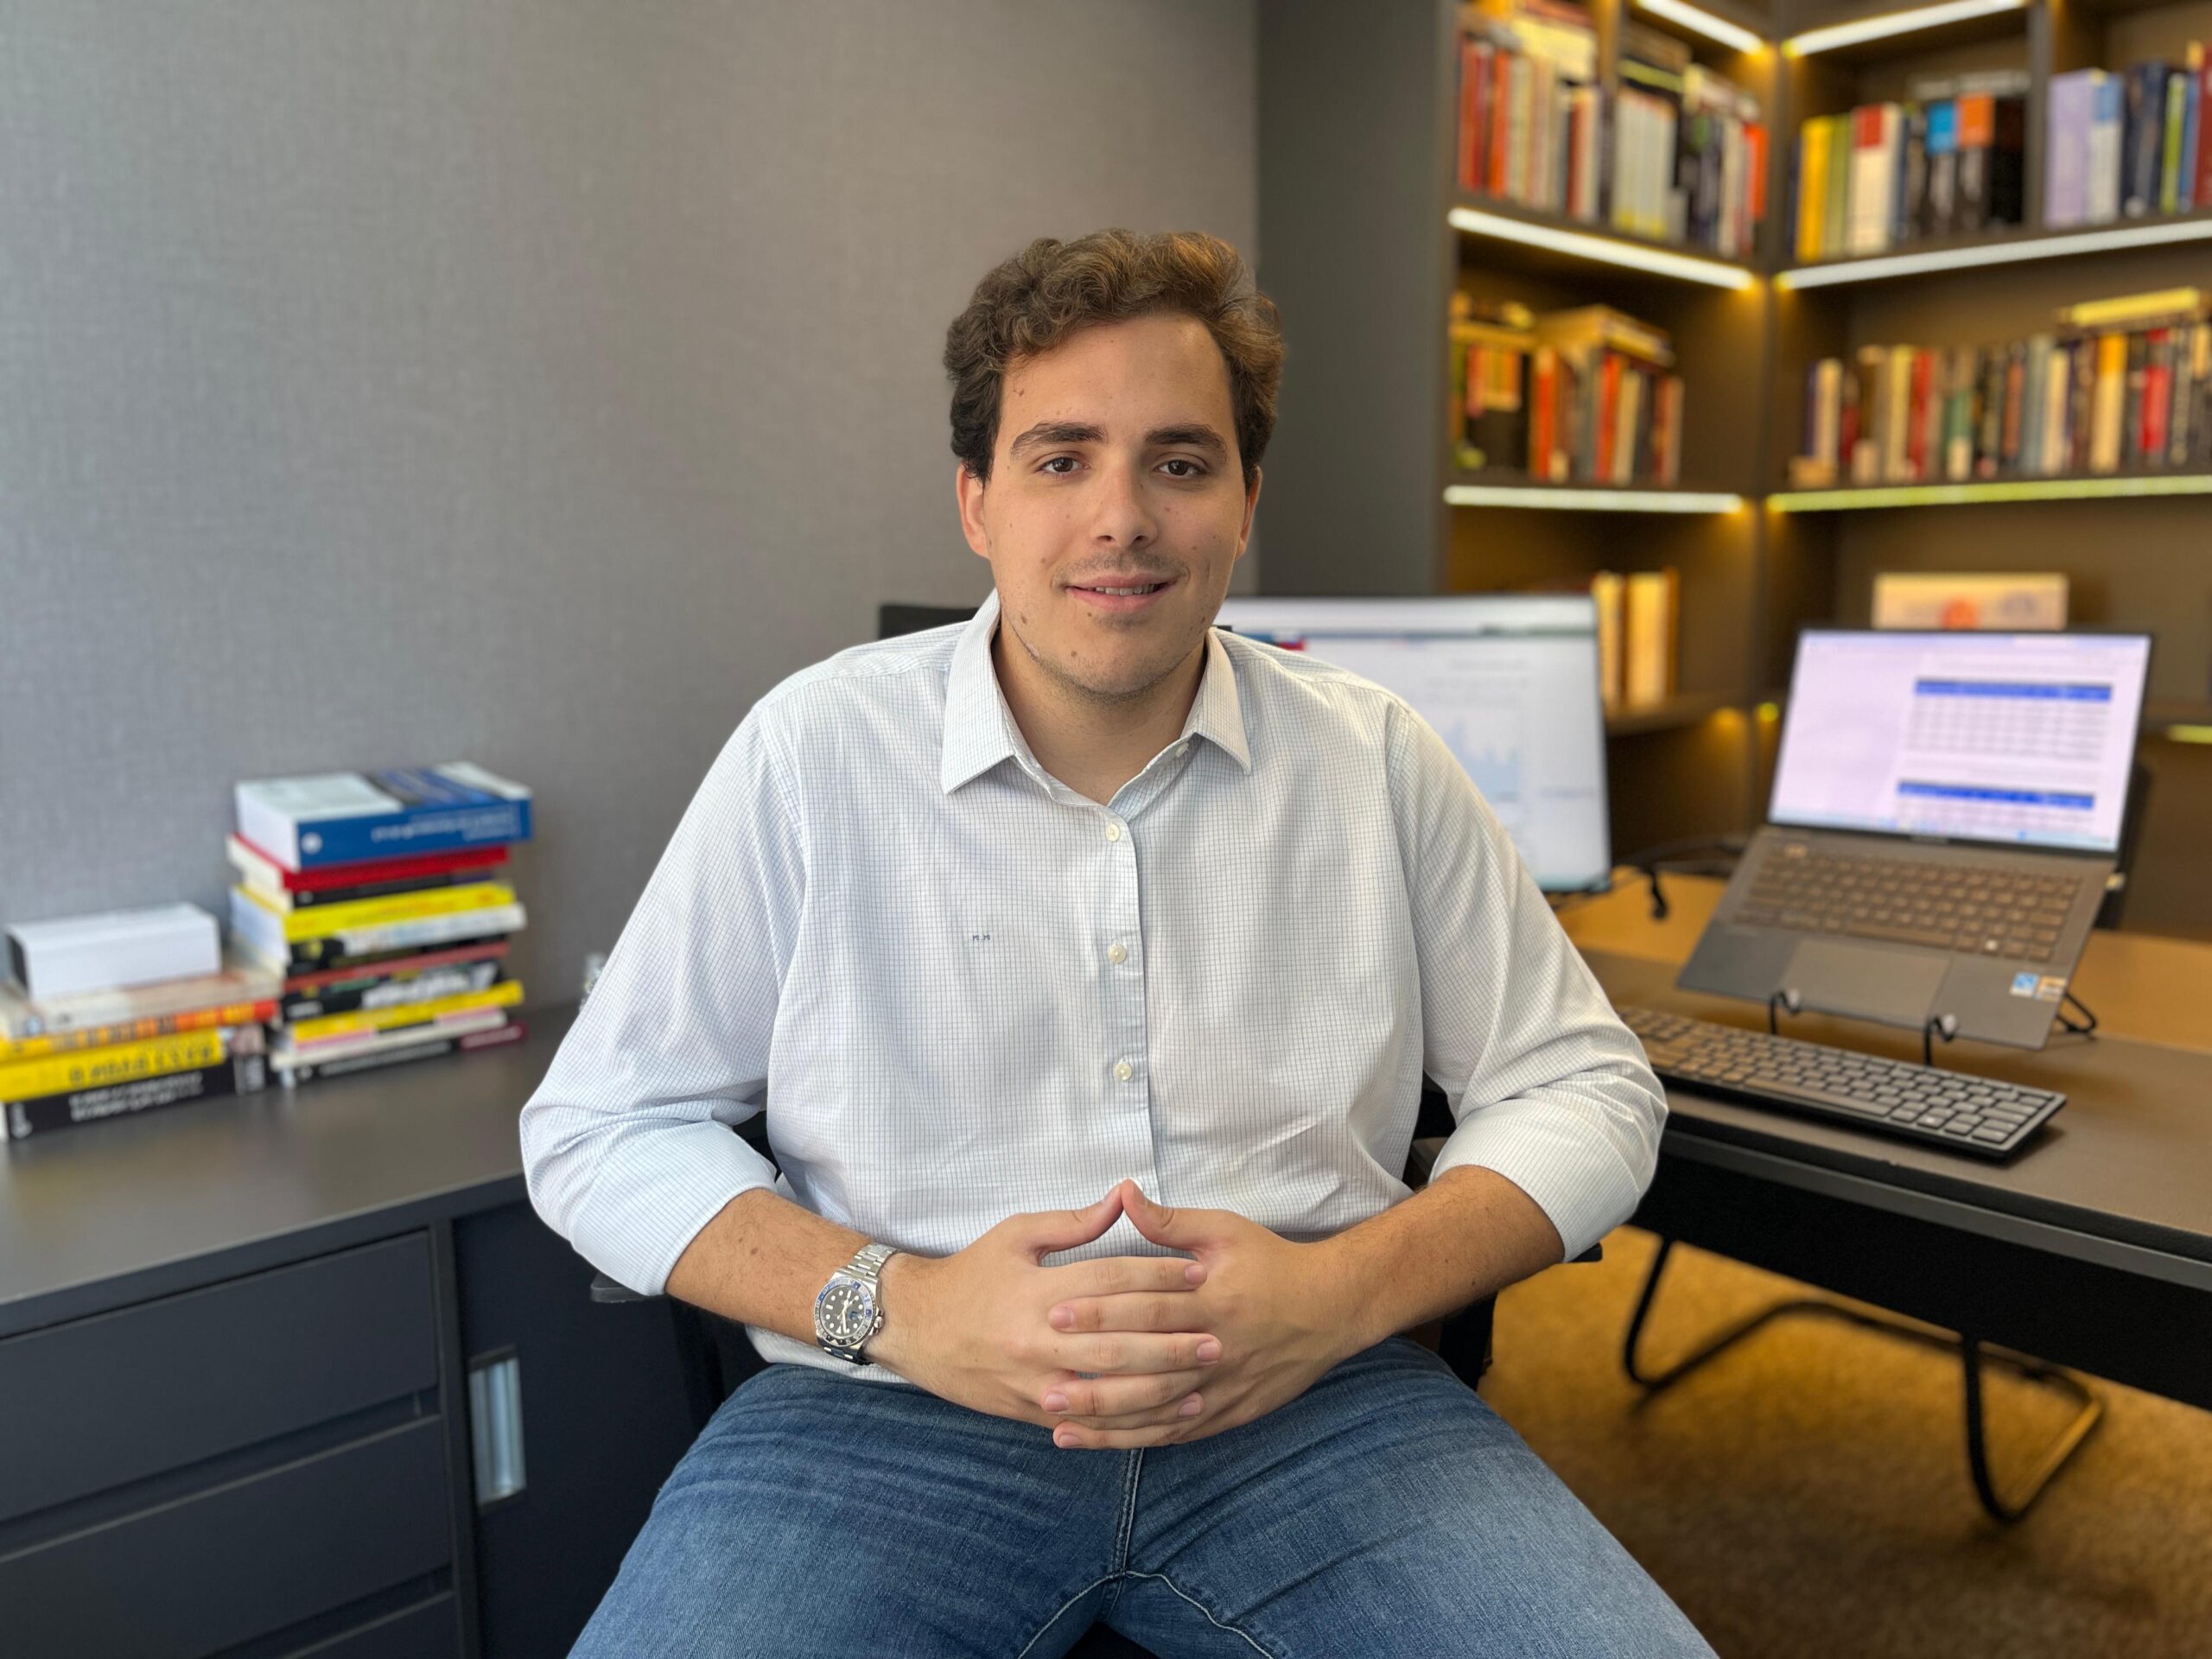
Matheus Matos, Sócio e Diretor Jurídico da MA7 Negócios
Esse grupo inclui principalmente arrendatários e produtores sem posse formal da terra, considerados mais vulneráveis devido à dificuldade de acesso a crédito e margens operacionais reduzidas.
Já os produtores pessoa jurídica contabilizaram 113 solicitações no período, ante 110 no trimestre anterior e 86 no mesmo intervalo de 2024, representando crescimento anual de 31%. As empresas da cadeia agroindustrial somaram 81 pedidos entre janeiro e março, número 15,7% superior ao trimestre anterior e 5,1% acima de um ano antes.
Judicialização vira ferramenta de sobrevivência
Além das recuperações judiciais, o número de ações revisionais e execuções contra produtores rurais cresceu mais de 20% no último ano. Em âmbito nacional, as RJs aumentaram mais de 30% nos últimos 12 meses, consolidando a judicialização como parte do cotidiano empresarial.
“Estamos vendo produtores recorrerem ao Judiciário como ferramenta para ganhar tempo e preservar a operação. Isso não é sinal de fragilidade apenas, mas de adaptação a um sistema de crédito que deixou de atender à realidade do campo”, analisa Matheus Matos, sócio da MA7 Negócios.
O movimento reflete um ambiente financeiro marcado por custos crescentes, juros elevados e restrição bancária, levando agricultores a buscar renegociação e fôlego de caixa através dos tribunais.
Monetização de ativos judiciais ganha força
Diante das dificuldades de acesso a capital de giro, cresce a monetização de ativos judiciais no agronegócio. Créditos tributários, indenizações e processos judiciais estão sendo convertidos em liquidez imediata para produtores que enfrentam queda de receita.
O mercado de créditos judiciais, que já movimenta bilhões de reais no Brasil, tornou-se alternativa concreta para manter operações ativas. “Ativos que antes ficavam invisíveis agora viraram fonte de liquidez. Um crédito tributário ou uma ação judicial pode ser convertido em capital para pagar fornecedores, investir em tecnologia e manter o negócio vivo”, explica Matos.
Reinvenção como resposta à crise
Especialistas destacam que, apesar de indicar estresse financeiro, o aumento nas ações judiciais também demonstra a capacidade de adaptação do agronegócio. Com o setor respondendo por quase 30% do PIB brasileiro, a combinação entre judicialização, crédito estruturado e securitização pode redesenhar o financiamento rural.
“O agro está mostrando que consegue se reinventar mesmo sob pressão. O que antes era visto como último recurso agora passa a ser ferramenta estratégica de reequilíbrio financeiro”, avalia o sócio da MA7 Negócios.
O desafio atual é transformar soluções emergenciais em estratégias permanentes. E com isso garantir previsibilidade e sustentabilidade para um dos pilares da economia brasileira em um cenário de incertezas crescentes.
A Lavoro, uma das maiores distribuidoras de insumos agrícolas do Brasil, protocolou na Justiça de São Paulo um acordo de recuperação extrajudicial para reestruturar cerca de R$ 2,5 bilhões em dívidas comerciais com fornecedores estratégicos. Isso inclui os gigantes do setor como BASF, FMC Agrícola e UPL Brasil. O plano ocorre após meses de negociações entre várias partes. E tem como objetivo garantir o fornecimento de insumos para as próximas safras, em meio a um cenário de inadimplência crescente no agronegócio nacional.
O acordo de recuperação extrajudicial esta previsto na Lei nº 11.101/2005. E permite que a empresa renegocie condições de pagamento diretamente com parte dos credores, com posterior homologação judicial. No caso da Lavoro, os credores participantes receberão 100% do valor devido em cinco parcelas semestrais, de outubro de 2025 a setembro de 2027. A medida abrange apenas a operação de varejo agrícola no Brasil e a subsidiária Perterra, deixando de fora outras unidades da companhia e credores financeiros.
A Lavoro ainda negocia separadamente cerca de R$ 1 bilhão em dívidas financeiras, incluindo R$ 420 milhões em Certificados de Recebíveis do Agronegócio (CRAs), além de débitos com bancos como Itaú Unibanco, Banco do Brasil e Citi. A empresa também busca obter waiver dos detentores dos CRAs para evitar inadimplência nesses títulos.
Impactos e contexto do agronegócio
A reestruturação ocorre em um momento de forte pressão financeira no setor agropecuário brasileiro. O agronegócio enfrenta alta inadimplência, queda nos preços das commodities e restrição de crédito, fatores que levaram a um aumento expressivo nos pedidos de recuperação judicial em 2024 e 2025. Empresas concorrentes, como Agrogalaxy e Portal Agro, também recorreram à recuperação judicial recentemente.
A Lavoro, apoiada pelo Pátria Investimentos, já adotou medidas de ajuste operacional, reduzindo 30% de suas lojas e sinalizando possíveis novos cortes para alinhar tamanho e eficiência ao plano de reestruturação. No segundo trimestre fiscal de 2025, a receita da companhia caiu 27% em relação ao mesmo período do ano anterior, impactada pela escassez de estoque e cancelamento de reservas, o que também afetou a receita de defensivos agrícolas. O lucro bruto consolidado recuou 28% na mesma base de comparação.
Segundo o CEO Ruy Cunha, a recuperação extrajudicial foi escolhida por ser o instrumento que traz mais segurança para todas as partes envolvidas. Além de garantir a continuidade das operações e mitigar os efeitos da escassez de produtos no mercado. A expectativa é que o acordo permita à Lavoro atravessar o período de turbulência financeira, mantendo o abastecimento do setor. E assim, evitar impactos mais severos na cadeia produtiva do agronegócio.