Tag: Gana

  • Queda global do cacau agrava dívidas e paralisa pagamentos a agricultores

    Queda global do cacau agrava dívidas e paralisa pagamentos a agricultores

    O mercado global de cacau enfrenta sua pior crise em anos. Depois de um pico histórico em 2024, os preços desabaram em 2025 e colocaram em risco o sustento de milhares de famílias produtoras em Gana e na Costa do Marfim, responsáveis por mais de 60% da produção mundial.

    O contraste entre o preço crescente do chocolate nas prateleiras e a queda do valor do cacau pago aos agricultores evidencia o desequilíbrio da cadeia de valor. Em muitas comunidades rurais da África Ocidental, produtores não recebem há meses e já enfrentam escassez de recursos básicos.

    Em Gana, a Ghana Cocoa Board (Cocobod) fixou em outubro passado o preço de compra em quase US$ 5.300 por tonelada, mas a cotação internacional despencou para menos de US$ 3.500. A diferença gerou uma dívida estimada em US$ 3 bilhões e atrasou pagamentos a cerca de 800 mil produtores, comprometendo a renda de centenas de vilarejos agrícolas.

    Com as empresas exportadoras incapazes de vender os grãos, a Cocobod interveio para evitar o colapso completo do setor. Mesmo assim, muitos agricultores seguem sem receber. A instituição reduziu em fevereiro o salário de sua diretoria em até 20% e anunciou que os pagamentos estão sendo regularizados gradualmente.

    O cacau representa aproximadamente 7% do PIB de Gana e responde por cerca de 15% das receitas de exportação do país. Diante da crise, o governo planeja ampliar o processamento interno dos grãos para agregar valor e reduzir a dependência das exportações brutas.

    Custos altos e incerteza no campo

    Os produtores enfrentam dificuldades para manter as lavouras. Cultivar um hectare de cacau em Gana custa, em média, US$ 1.000 por ano, valor que inclui mão de obra e insumos agrícolas. Com a queda no preço pago por tonelada, muitos temem ficar no prejuízo em 2026.

    Lideranças rurais criticam as medidas adotadas até agora e defendem o reajuste do preço mínimo garantido aos produtores. “Os custos não reduziram, mas o valor do cacau caiu. Isso inviabiliza nossa sobrevivência”, afirmou um agricultor da região de Suhenso.

    Situação semelhante na Costa do Marfim

    Na vizinha Costa do Marfim, maior produtora mundial de cacau, o cenário é parecido. Armazéns estão lotados de sacas que as cooperativas não conseguem vender, já que o preço interno fixado pelo Conselho do Café e do Cacau ficou muito acima do valor internacional.

    Na tentativa de destravar o mercado, o governo anunciou um corte de 50% no preço pago aos agricultores. Ainda assim, produtores relatam dificuldades para escoar a safra e sustentar suas famílias.

    Com a falta de compradores, estima-se que até o fim de março o país acumule mais de 200 mil toneladas de cacau sem destino. Agricultores afirmam que escolas, comércios e transportes locais já sentem o impacto da crise econômica gerada pela paralisação das exportações.

    “Quando não há dinheiro, não há paz nas famílias. E hoje, o cacau é o que nos mantém vivos”, resumiu um produtor da região de Bangolo.

  • Colapso no mercado de cacau ameaça produtores em Gana

    Colapso no mercado de cacau ameaça produtores em Gana

    Gana, o segundo maior produtor mundial de cacau, acumula cerca de 50 mil toneladas do produto não comercializadas em seus portos. A informação foi confirmada pelo Cocobod, órgão regulador do setor, que negocia com agricultores e com o Ministério das Finanças medidas para evitar maiores prejuízos à cadeia produtiva.

    Assim como a Costa do Marfim, líder global da commodity, Gana sofre os efeitos da forte retração na demanda internacional. A queda nas compras externas derrubou os preços globais do cacau (CCc1) pela metade em um ano, levando a cotação ao menor nível em dois anos, cerca de US$ 4.000 por tonelada.

    O preço interno pago ao produtor ganês, definido anualmente pelo Cocobod, está fixado em 58 mil cedis por tonelada (aproximadamente US$ 5.300). O valor está acima das cotações internacionais, o que torna a compra do produto inviável para os comerciantes e interrompeu as aquisições no país. A paralisação deixou diversos agricultores sem pagamento.

    “Estamos tendo discussões muito sérias. É uma questão que o governo leva extremamente a sério, e queremos resolver os problemas o mais rápido possível”, afirmou o diretor-executivo da Cocobod, Ransford Abbey.

    Produção

    Até o momento, o país colheu pouco menos de 585 mil toneladas de cacau e comercializou cerca de 530 mil, deixando 50 mil toneladas sem destino. A projeção para a safra total desta temporada é de 650 mil toneladas, segundo a Cocobod.

    As Empresas Compradoras Licenciadas de Gana (LBCs) pediram ao governo, por meio da Cocobod, recursos de emergência para cobrir cerca de 300 mil toneladas de cacau. O grupo alerta que o apoio é essencial para “evitar um colapso mais profundo da indústria”.

    As LBCs afirmam que muitos produtores estão sem receber desde novembro. Parte do cacau armazenado pelos agricultores está guardada em sacos de fertilizantes, situação que ameaça a qualidade do grão. Ele perde valor após seis a doze meses em condições de calor e umidade.

    Mais de 800 mil famílias dependem do cacau para sobreviver em Gana. O cultivo responde por cerca de 15% das receitas de exportação do país. Segundo cálculos da Reuters, o governo precisaria de aproximadamente US$ 200 milhões para adquirir o cacau acumulado aos preços internacionais.

  • Preço do chocolate pode cair; mercado aponta superávit recorde no cacau

    Preço do chocolate pode cair; mercado aponta superávit recorde no cacau

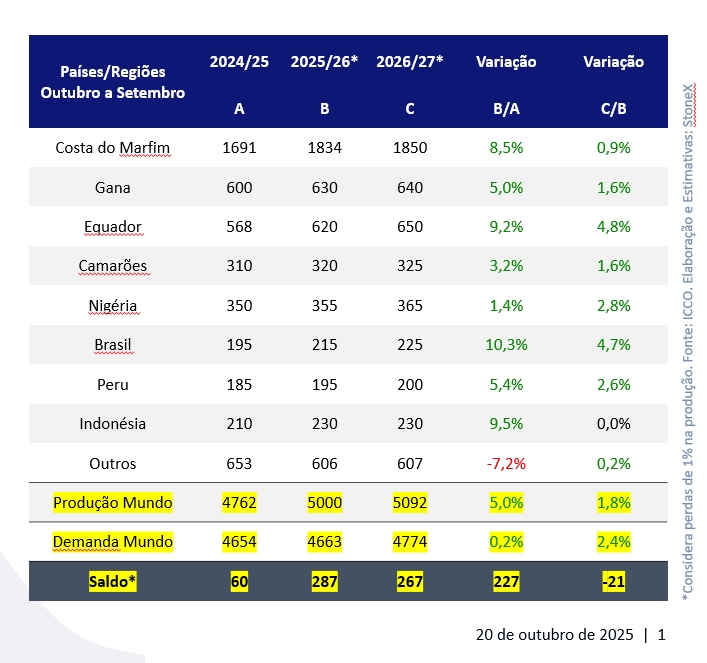
    O mercado global de cacau encerra um período de escassez e começa um novo ciclo de superávit. A consultoria StoneX, em seu Relatório de Saldo Global de Cacau, projeta um excedente de 287 mil toneladas na safra 2025/26 e de 267 mil toneladas na safra seguinte. As duas projeções indicam que a oferta supera a demanda pela primeira vez em dois anos.

    A recuperação da oferta depende principalmente de quatro países: Costa do Marfim, Equador, Gana e Indonésia. Cada um deles aumenta a produção por razões específicas, desde investimentos em área plantada até condições climáticas favoráveis.

    Rafael Borges, analista de Inteligência de Mercado da StoneX, explica que a consultoria revisou a safra 2025/26 com base no aumento da oferta na Costa do Marfim, ajuste negativo em Gana e redução da demanda global. A produção mundial e a demanda foram revisadas para baixo, mas o saldo global permanece em 287 mil toneladas.

    O cenário pressiona os preços do cacau, que chegam atualmente a US$ 4.185 por tonelada. Os efeitos no preço do chocolate ao consumidor devem aparecer gradualmente, à medida que os estoques se normalizam após a forte destruição registrada em 2023/24.

    Gana: otimismo crescente com a safra

    Até a primeira metade de novembro, cerca de 220 mil toneladas de cacau já chegaram aos portos de Gana, alimentando um clima de otimismo para a safra 2025/26. As expectativas iniciais apontavam para uma produção abaixo de 600 mil toneladas, mas as boas condições das lavouras levaram analistas a revisar essa estimativa para cima.

    Foto: Divulgação – Mapa

    O preço farmgate pago aos produtores ganenses representa outro fator relevante. O valor superou as cotações internacionais e alcançou patamares acima de US$ 5.000 por tonelada, dependendo da taxa de câmbio do cedi ganense. Esse diferencial reduz o incentivo ao contrabando para países vizinhos e sustenta a perspectiva de uma safra volumosa.

    Equador consolida expansão produtiva

    O Equador destaca-se como um dos principais produtores fora da África. Borges aponta que a expansão da produção reflete condições climáticas favoráveis nos últimos dois anos, além da maturação de investimentos em ampliação de área e uso intensivo de fertilizantes. Além disso, a predominância de variedades híbridas, mais resistentes a pragas e doenças, também contribui para maior estabilidade dos rendimentos.

    Os altos preços internacionais estimularam novos investimentos no país, com apoio dos setores público e privado. Estimativas oficiais indicam que a produção equatoriana pode superar 650 mil toneladas em 2026/27, com potencial de crescimento adicional ao longo da década.

    Indonésia e Peru avançam com cautela

    Na Indonésia, a StoneX projeta uma recuperação moderada, com produção em torno de 230 mil toneladas nas próximas duas safras. Os elevados preços ampliaram a capacidade de investimento dos produtores, mas o declínio estrutural do parque cacaueiro limita ganhos mais expressivos. Chuvas acima da média e o risco de um evento de El Niño em 2026 permanecem como fatores de atenção.

    O Peru compartilha características estruturais com o Equador, como clima tropical úmido e desafios fitossanitários semelhantes. A safra 2024/25 já beneficiou-se de chuvas regulares e preços elevados, que impulsionaram investimentos em manejo e fertilização. As perspectivas para as próximas temporadas permanecem favoráveis.

    Demanda segue pressionada, mas mostra sinais de estabilização

    Os dados de moagem, o principal indicador de consumo de cacau, registraram forte queda nos últimos três trimestres. No primeiro trimestre da safra 2025/26, a moagem recuou 7,7% em relação ao mesmo período do ano anterior.

    Ainda assim, o trimestre apresentou moagem superior ao período imediatamente anterior, contrariando a sazonalidade histórica. A StoneX avalia que a recente queda nos preços pode permitir uma estabilização ou leve recuperação do consumo até o final de 2026. A consultoria estima uma moagem global de 4,663 milhões de toneladas em 2025/26, com avanço de 2,4% na safra seguinte, para 4,774 milhões de toneladas.

    Estoques caminham para normalização

    Os superávits estimados devem elevar a relação entre estoques e demanda para patamares próximos de 40% ao final de 2026/27. Portanto, indicando uma recomposição gradual após a crise do ano anterior.

    Rafael Borges, analista de Inteligência de Mercado. Foto: Divulgação

    Borges conclui que o mercado global de cacau passa por um processo de reorganização e caminha para uma nova normalidade de preços. Essa normalidade depende do equilíbrio entre atratividade e destruição da demanda, além dos incentivos e desestímulos aos investimentos no cultivo, não apenas na África, mas também em países como o Equador.

  • Mercado global de cacau enfrenta volatilidade

    Mercado global de cacau enfrenta volatilidade

    O mercado internacional de cacau permanece sob forte volatilidade em 2025. Os preços da commodity atingiram patamares historicamente altos devido à quebra de safra nos principais países produtores da África Ocidental, região responsável por quase 70% da produção mundial. A escassez de oferta e as incertezas climáticas têm elevado o risco de um novo déficit no balanço global. E podem configurar o quarto ano consecutivo de saldo negativo.

    A safra 2024/25 na Costa do Marfim e em Gana, líderes globais na produção de cacau, foi impactada por condições climáticas adversas, resultando na menor oferta dos últimos oito anos. Estimativas apontam que a produção marfinense deve ficar entre 1,75 e 1,80 milhão de toneladas, patamar semelhante ao ciclo anterior e bem abaixo dos recordes históricos. O clima seco e as chuvas insuficientes limitaram o desenvolvimento das lavouras, frustrando expectativas de recuperação para a safra intermediária de 2025.

    Com a oferta restrita, os preços futuros do cacau dispararam. Ele chegou a  superar US$ 11 mil por tonelada em 2024 e permanecendo acima de US$ 8 mil em 2025, um aumento de 180% em dois anos. Apesar de uma leve queda recente, as cotações seguem significativamente acima da média histórica, pressionando a indústria global de chocolates e derivados.

    Novos players ganham espaço, mas não compensam queda africana

    A alta nos preços tem estimulado o crescimento da produção em países como Equador, Indonésia e Nigéria, que apresentam exportações mais robustas em 2025. No entanto, o avanço desses mercados ainda não é suficiente para suprir a lacuna deixada pela queda africana, mantendo o cenário global de oferta apertada.

    Outro fator de instabilidade é o ritmo mais lento das vendas antecipadas da safra 2025/26 por parte das entidades estatais de comercialização da Costa do Marfim e Gana, fundamentais para a definição de preços ao produtor e para sinalizar expectativas de produção. O atraso nas negociações reforça a percepção de risco sobre a próxima colheita.

    Apesar de alguns indicadores climáticos apontarem chuvas próximas à normalidade para o início da nova safra, analistas recomendam cautela. Caso o clima favorável se mantenha e os preços elevados incentivem investimentos em manejo, há potencial para recuperação. Mas ainda é cedo para prever uma reversão do quadro atual.

    Leia mais:
    + Agro em Campo: Embrapa lança fertilizante sustentável para uso em vasos

    + Agro em Campo: Irrigação se destaca no inverno como estratégia essencial