Tag: financiamento rural

  • FAO reúne 70 representantes na América Latina para destravar investimentos no campo

    FAO reúne 70 representantes na América Latina para destravar investimentos no campo

    A Organização das Nações Unidas para a Alimentação e a Agricultura (FAO) reuniu, nos dias 18 e 19 de agosto, 70 representantes de governos, mecanismos de integração regional, agências de cooperação internacional, bancos de desenvolvimento, instituições financeiras, setor privado e organizações da agricultura familiar da América Latina e do Caribe. O encontro, realizado em Santiago, no Chile, permitiu identificar condições, instrumentos e parcerias para transformar oportunidades produtivas em investimentos concretos e ampliar o financiamento dos sistemas agroalimentares da região.

    A região desempenha papel estratégico na produção mundial de alimentos, mas enfrenta ao mesmo tempo elevada exposição aos riscos climáticos. Ainda assim, o financiamento destinado aos seus sistemas agroalimentares continua insuficiente e fragmentado diante da magnitude dos desafios e das oportunidades existentes.

    “América Latina e Caribe é uma potência agroalimentar mundial, mas 32 milhões de pessoas ainda sofrem com a fome e cerca de 70% daqueles que produzem alimentos enfrentam barreiras para acessar financiamento formal”, afirmou Rene Orellana Halkyer, subdiretor-geral e representante regional da FAO para a América Latina e o Caribe. “Temos uma oportunidade e uma responsabilidade compartilhada: transformar o potencial agroalimentar da região em investimentos concretos que fortaleçam a segurança alimentar, a resiliência climática e as oportunidades de desenvolvimento rural”, acrescentou.

    O ministro da Agricultura do Chile, Jaime Campos Quiroga, que participou do encerramento do encontro, destacou: “As soluções financeiras, no nosso entendimento, devem considerar as diferentes escalas produtivas, as características específicas dos territórios e as condições particulares enfrentadas diariamente pelos agricultores”.

    Encontro define cinco prioridades para ampliar o financiamento rural

    Ao longo dos dois dias, os participantes identificaram cinco prioridades para fortalecer o financiamento dos sistemas agroalimentares da América Latina e do Caribe.

    A primeira delas propõe superar a lógica dos projetos isolados e construir carteiras territoriais de investimento que articulem produção, cadeias de valor, infraestrutura, conectividade, serviços técnicos, mercados, evidências e instrumentos financeiros adequados às características de cada território.

    O encontro também reforçou a importância de investir nas capacidades humanas e organizacionais do meio rural por meio da educação financeira, da assistência técnica, da gestão empresarial e do associativismo. Os participantes ainda destacaram a necessidade de consolidar ecossistemas de colaboração entre governos, bancos de desenvolvimento, instituições financeiras, cooperativas, empresas, investidores, academia, organismos de cooperação internacional e organizações territoriais.

    Outra prioridade identificada coloca a ação climática no centro das decisões de investimento, transformando compromissos ambientais em carteiras financiáveis voltadas à promoção de práticas produtivas sustentáveis, à restauração de ecossistemas, ao desenvolvimento de infraestrutura resiliente, à melhoria da gestão da água e à ampliação do acesso a seguros agropecuários.

    Por fim, os participantes concordaram que os pequenos e médios agricultores familiares, suas organizações e as comunidades rurais devem ocupar posição central nessa agenda. Para isso, propuseram avançar em soluções financeiras adaptadas às suas necessidades e integradas em ecossistemas financeiros territoriais capazes de combinar financiamento, assistência técnica, informação, gestão de riscos, acesso a mercados e alianças estratégicas.

    FAO administra mais de US$ 1 bilhão em projetos na região

    Durante o encontro, a FAO destacou seu trabalho com os países da região para criar as condições necessárias e conectar as necessidades e oportunidades dos territórios aos recursos financeiros, ao conhecimento, à inovação e aos investimentos.

    “Atualmente, a FAO administra mais de um bilhão de dólares em mais de 400 projetos nos 32 países da região”, afirmou Orellana Halkyer. Essa presença permite à organização atuar a partir dos territórios e, ao mesmo tempo, conectar políticas públicas, capacidades técnicas, evidências e parcerias com instituições financeiras e demais atores do desenvolvimento.

    O encontro também alimentou um debate regional de longo prazo sobre a necessidade de construir ecossistemas financeiros territoriais capazes de responder às diferentes necessidades de produtores, organizações, cooperativas e empresas agroalimentares, transformando oportunidades em investimentos viáveis, sustentáveis e inclusivos.

    Diálogo reuniu governos, bancos de desenvolvimento e investidores

    O evento contou com autoridades governamentais da região, entre elas Jaime Campos Quiroga, ministro da Agricultura do Chile; Vanderley Ziger, secretário de Agricultura Familiar e Agroecologia do Ministério do Desenvolvimento Agrário e Agricultura Familiar do Brasil; Enrique Estuardo Maldonado, subsecretário de Investimento para o Desenvolvimento da Secretaria de Planejamento e Programação da Presidência da Guatemala (Segeplan); e Julián Arias, vice-ministro administrativo do Ministério da Agricultura e Pecuária da Costa Rica.

    Representando a banca pública, os bancos de desenvolvimento e as instituições financeiras regionais, participaram representantes do Crédito Agrícola de Habilitação (CAH) do Paraguai, do Banco do Nordeste do Brasil, do Banco de Desenvolvimento Produtivo da Bolívia, do Banco Centro-Americano de Integração Econômica (BCIE) e do Banco de Desenvolvimento da América Latina e do Caribe (CAF).

    O encontro também reuniu representantes do setor financeiro privado e de organizações voltadas a investimentos e inclusão financeira. Entre elas Cresol, Fundação Profin, Aliados de Impacto, BBVA e Vox Capital, além de representantes de organismos internacionais e mecanismos de integração regional, como a Organização do Tratado de Cooperação Amazônica (OTCA), a Comunidade do Caribe (Caricom), o Banco Mundial, a Reunião Especializada sobre Agricultura Familiar do Mercosul (REAF/Mercosul) e o Escritório da Coordenadora Residente do Sistema das Nações Unidas.

    O diálogo reforçou a necessidade de avançar para uma nova geração de investimentos capazes de combinar produtividade, inclusão, resiliência climática e desenvolvimento territorial, além de fortalecer a articulação entre atores públicos e privados para ampliar as oportunidades de financiamento nos territórios rurais.
  • Crédito rural vira termômetro para vendas na Expointer 2026

    Crédito rural vira termômetro para vendas na Expointer 2026

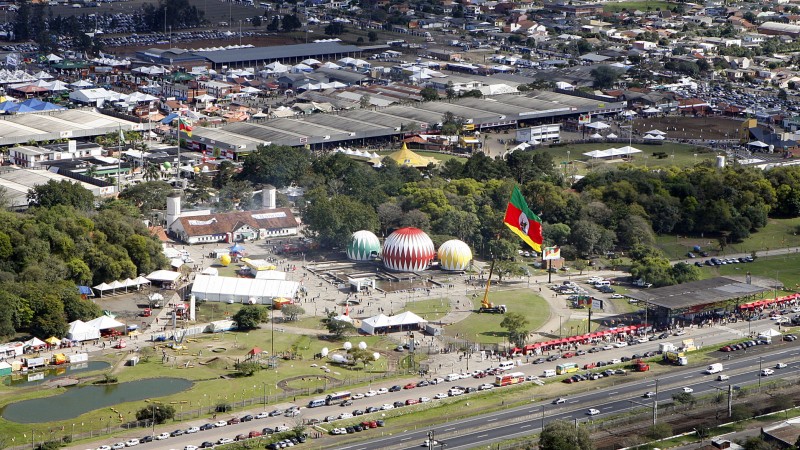
    A liberação efetiva do crédito rural deve ser um dos principais indicadores para medir o ritmo das vendas de máquinas agrícolas na 49ª Expointer. O evento será realizado de 29 de agosto a 6 de setembro, em Esteio (RS).

    Em um cenário de cautela, produtores e fabricantes acompanham a chegada dos recursos do Plano Safra 2026/2027. Além disso, o setor avalia se as novas medidas de apoio terão efeito sobre as decisões de investimento no segundo semestre.

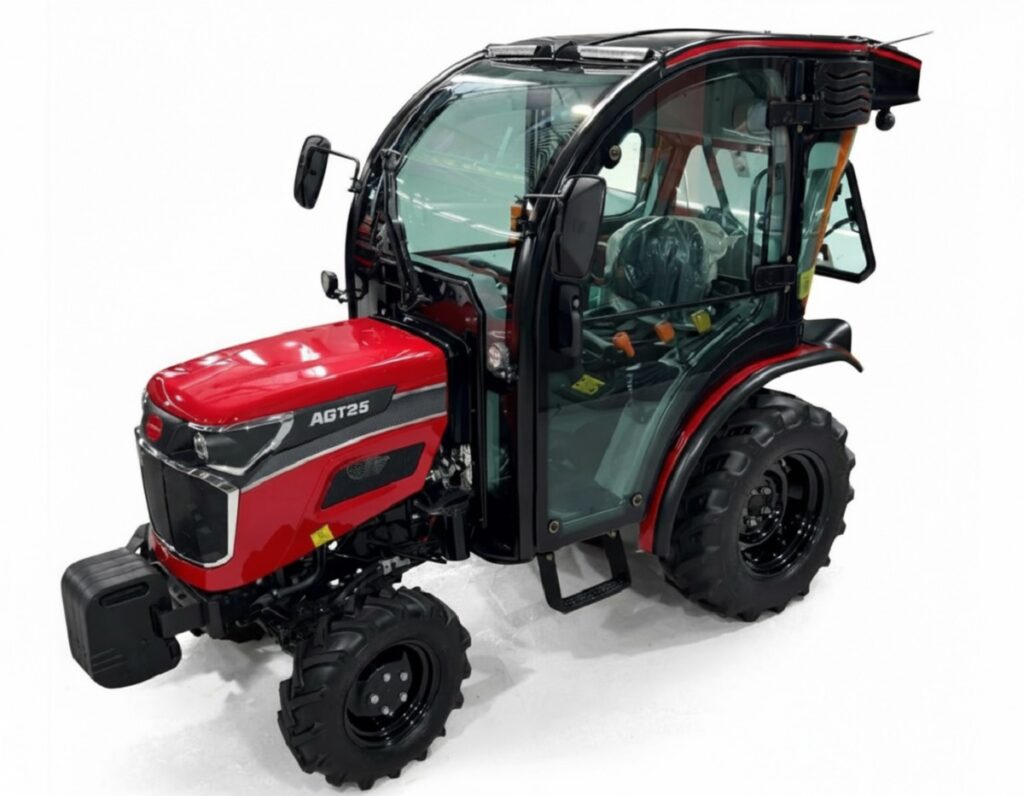
    A avaliação é da Agritech, fabricante de soluções para a agricultura familiar. Durante a feira, a empresa apresentará os tratores AGT-20 e AGT-25 Cabinado.

    Para a fabricante, entretanto, o anúncio de novas linhas de financiamento não é suficiente. Nesse sentido, a velocidade de liberação dos recursos será fundamental para definir o comportamento do mercado.

    Segundo o gerente de Vendas e Marketing da Agritech, Cesar Roberto Guimarães de Oliveira, as medidas anunciadas pelo governo federal melhoram as perspectivas para o setor. Ainda assim, produtores e indústria mantêm uma postura de cautela.

    “Vivemos um momento de cautela, tanto para os produtores quanto para a indústria. Vamos revisar nossas metas de vendas para este ano, mas vemos com otimismo o lançamento do Plano Safra. Agora, é fundamental acompanhar a velocidade com que o crédito chegará ao agricultor familiar”, afirma.

    Crédito rural pode destravar investimentos

    O cenário ganha importância no Rio Grande do Sul. Afinal, a agricultura familiar tem forte participação na produção agropecuária do Estado.

    Além disso, parte dos produtores enfrenta dificuldades para retomar investimentos após perdas provocadas por eventos climáticos. Por isso, o acesso ao crédito rural pode ter impacto direto na capacidade de recuperação das propriedades.

    Para o ciclo 2026/2027, o governo federal destinou R$ 85,2 bilhões ao Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf). O pacote também reúne medidas voltadas aos produtores que registraram perdas de safra.

    Entre as ações está a possibilidade de renegociação de dívidas rurais em até dez anos. A medida também prevê período de carência para agricultores que tiveram perdas decorrentes de eventos climáticos.

    Nessas condições, as operações do Pronaf podem ter juros de até 5% ao ano. Assim, a expectativa é facilitar a reorganização financeira dos produtores e abrir espaço para novos investimentos.

    Outra medida é a prorrogação do prazo de adesão ao Desenrola Rural até 20 de dezembro de 2026. O programa permite regularizar débitos do crédito rural da agricultura familiar com descontos sobre juros e encargos.

    Dessa forma, as medidas podem ajudar a recuperar a capacidade de investimento das propriedades. Ao mesmo tempo, podem estimular a renovação da frota e a mecanização no campo.

    Máquinas agrícolas ganham espaço na feira

    É nesse contexto que a Agritech chega à Expointer 2026. A fabricante apresentará dois modelos destinados a pequenas e médias propriedades.

    Um deles é o AGT-20, trator 4×4 de 17 cavalos de potência. O modelo possui bitola superestreita e foi desenvolvido para trabalhar em lavouras com espaçamento reduzido.

    Além disso, o equipamento conta com transmissão 9×3, sistema hidráulico universal e tomada de potência de 540 e 1.000 rpm. Entre as aplicações estão atividades como pulverização, roçada e acionamento de trincha.

    A empresa também levará o AGT-25 Cabinado. O modelo foi desenvolvido para propriedades de pequeno porte e conta com cabine climatizada.

    Foto: Divulgação

    Nesse caso, o foco está nas condições de trabalho e no conforto do operador. Assim, a fabricante amplia as opções para produtores que buscam mecanizar as atividades sem abrir mão de melhores condições durante a operação.

    Expointer será termômetro do mercado

    Para a Agritech, a participação na Expointer ocorre em um momento estratégico. A feira permitirá acompanhar de perto a reação dos produtores às medidas anunciadas no Plano Safra.

    Além disso, o evento deve ajudar a indústria a avaliar o ritmo das decisões de compra. A expectativa é identificar se o crédito rural terá condições de transformar a cautela atual em novos investimentos.

    “A expectativa é que a efetiva ampliação do acesso ao crédito seja determinante para impulsionar a renovação da frota e a mecanização das pequenas propriedades nos próximos meses”, conclui Oliveira.

    Portanto, a liberação dos recursos será um dos pontos de atenção para o mercado de máquinas agrícolas durante a Expointer. Para fabricantes e produtores, a velocidade do crédito pode definir o ritmo dos investimentos no segundo semestre.

  • Pronaf poderá financiar quadriciclos para uso na agricultura familiar

    Pronaf poderá financiar quadriciclos para uso na agricultura familiar

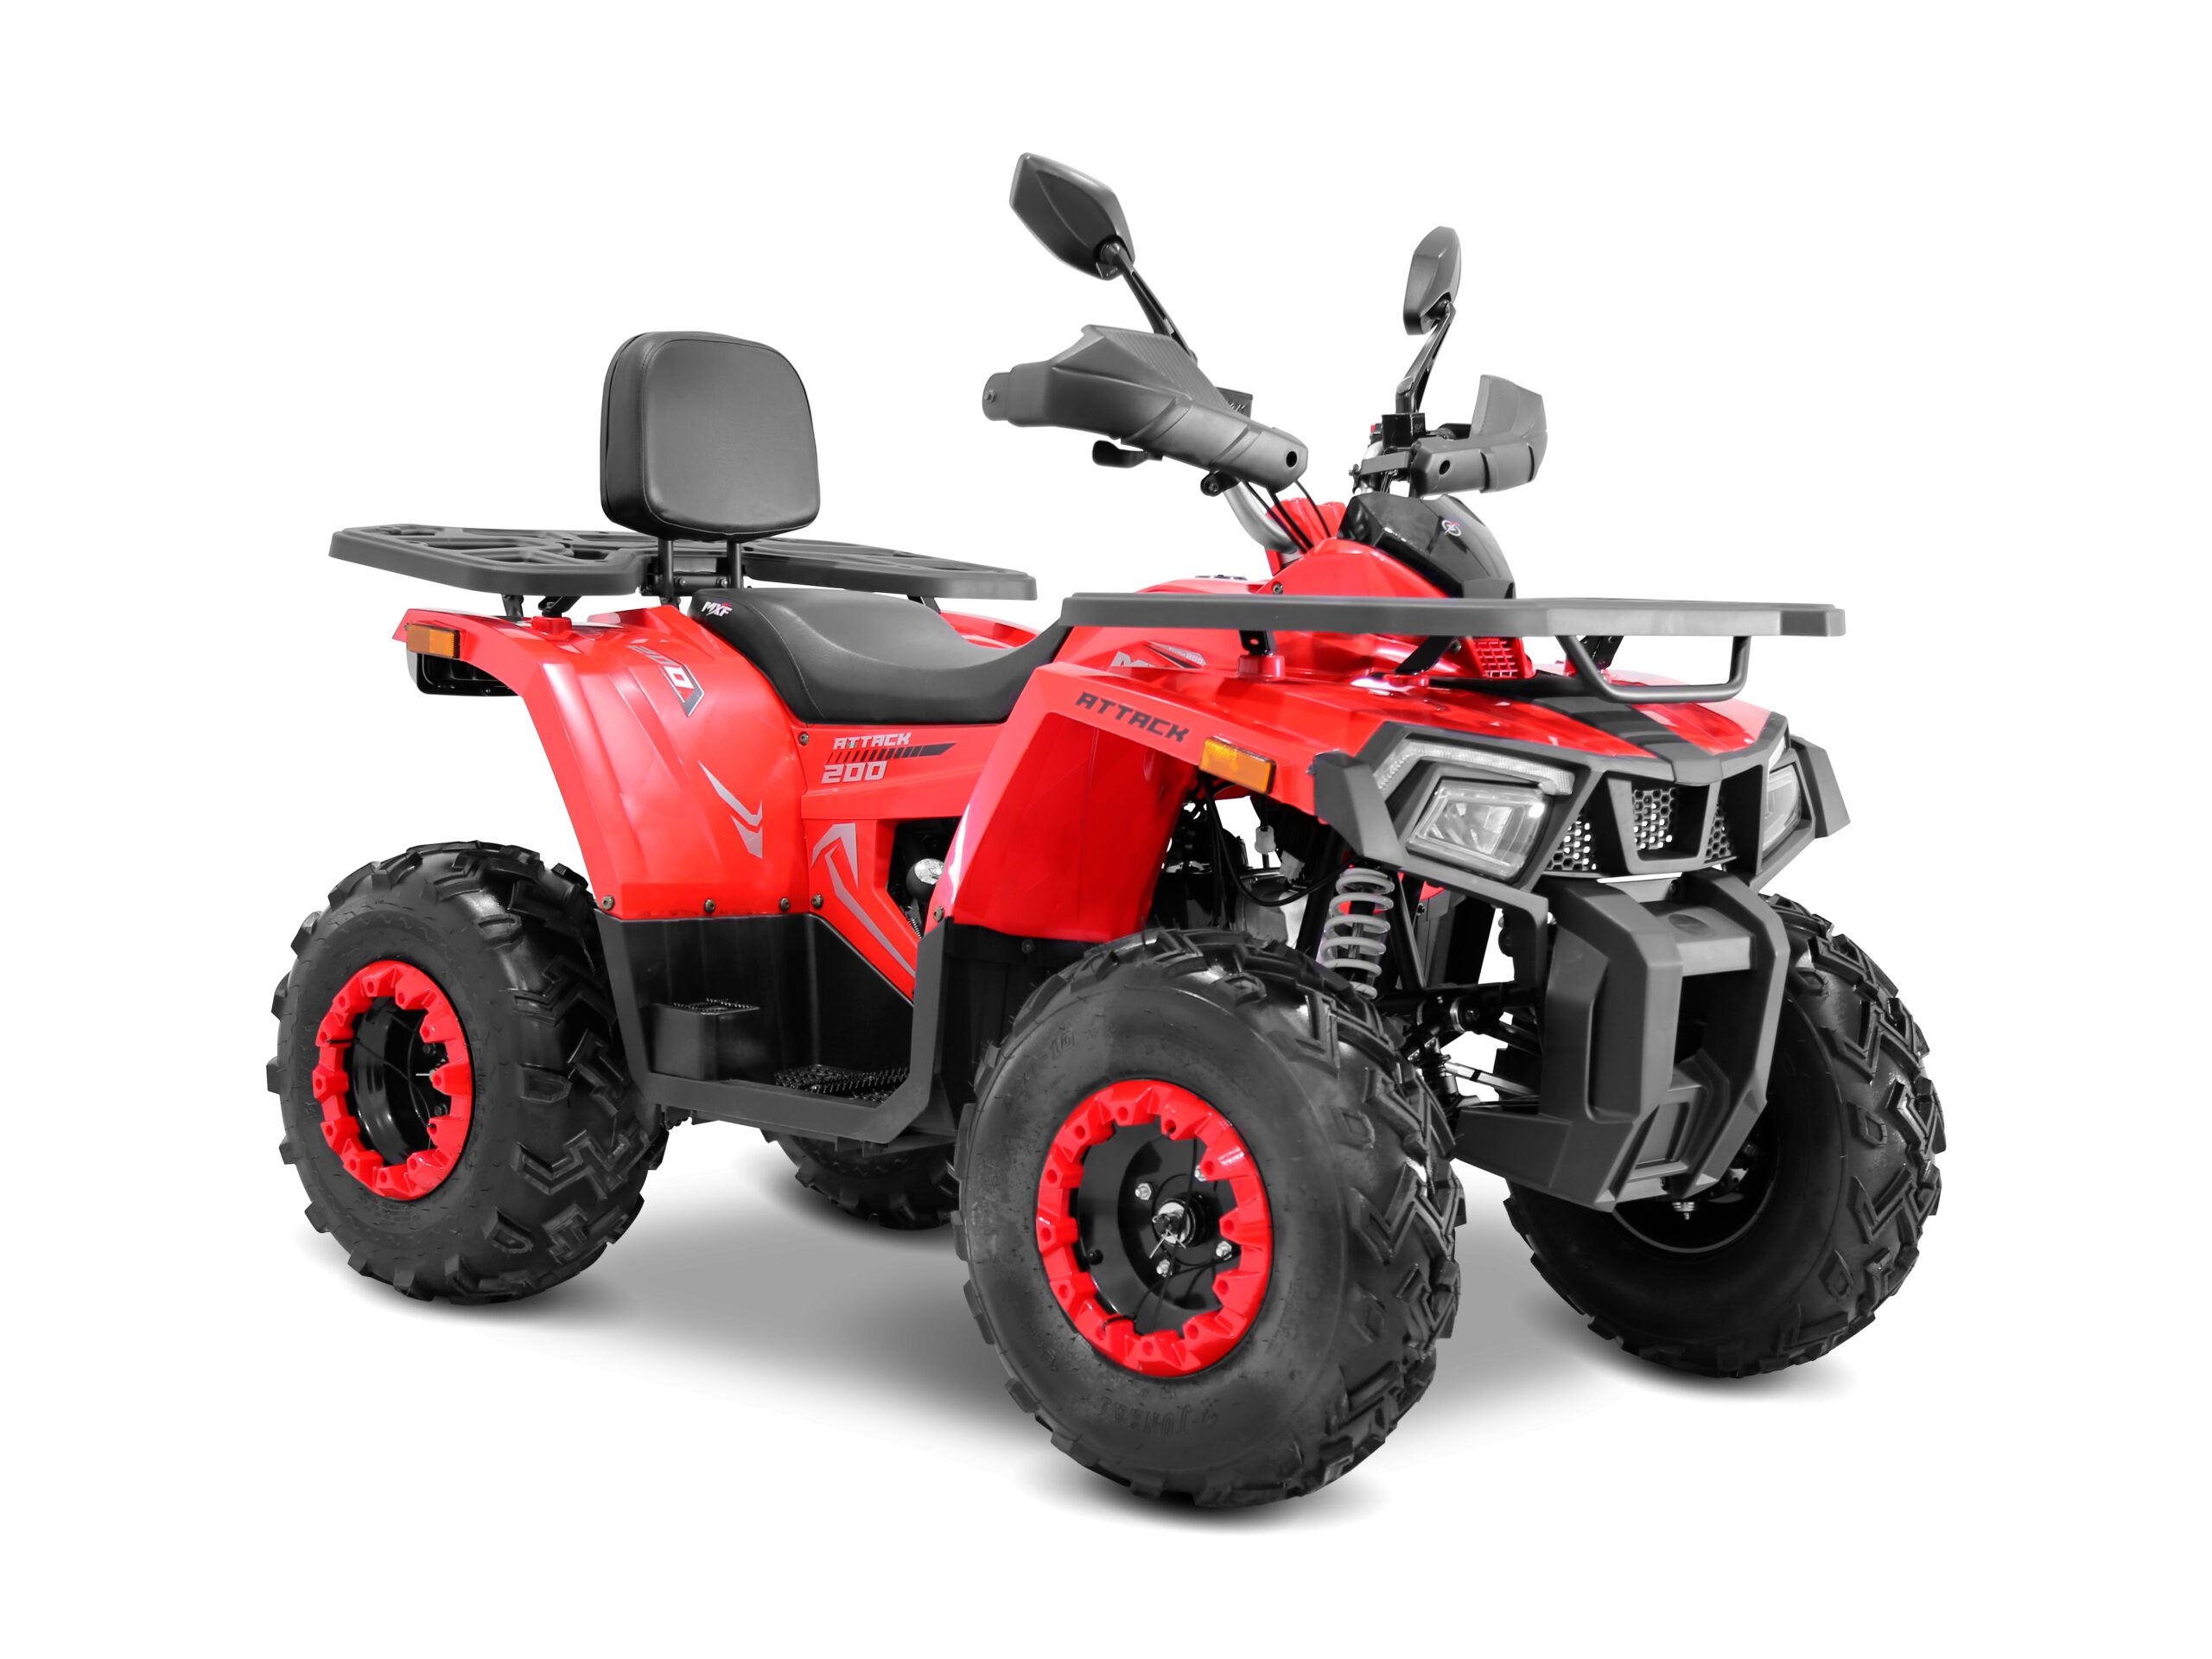
    Um projeto de lei em análise na Câmara dos Deputados prevê a inclusão de veículos utilitários leves, como quadriciclos, entre os itens financiáveis pelo Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf).

    O Projeto de Lei 2.290/2026 altera a Lei 15.223/2025, que instituiu o Pronaf. A proposta estabelece que o financiamento poderá atender apenas veículos comprovadamente utilizados como instrumentos de trabalho na atividade rural.

    O texto não permite o uso dos equipamentos para finalidades recreativas, esportivas ou alheias à produção agropecuária. Caso o agricultor utilize o veículo fora das condições previstas, o saldo devedor poderá vencer antecipadamente.

    Como os quadriciclos poderão ser usados

    De acordo com a proposta, os veículos deverão apoiar atividades realizadas dentro das propriedades rurais, incluindo:

    • Manejo de animais e lavouras.
    • Manutenção de instalações e áreas produtivas.
    • Logística interna.
    • Transporte de trabalhadores rurais.
    • Deslocamento de ferramentas e insumos.
    • Transporte de pequenas cargas.

    O projeto prevê a inclusão de quadriciclos com cilindrada entre 250 cm³ e 700 cm³. Os modelos também deverão apresentar potência compatível com operações de carga e tração leve.

    A proposta exclui quadriciclos de alto desempenho desenvolvidos para uso esportivo.

    Justificativa do projeto

    O autor do texto, deputado Evair Vieira de Melo (Republicanos-ES), argumenta que os equipamentos convencionais podem elevar o custo de capital dos agricultores familiares.

    Segundo o parlamentar, a inclusão de veículos utilitários leves no Pronaf ajudaria a melhorar a composição do parque de máquinas das pequenas propriedades e ampliar as alternativas disponíveis para as atividades do campo.

    Tramitação na Câmara

    As comissões de Agricultura, Pecuária, Abastecimento e Desenvolvimento Rural; de Finanças e Tributação; e de Constituição e Justiça e de Cidadania analisarão o PL 2.290/2026 em caráter conclusivo.

    Como tramita em caráter conclusivo, a proposta poderá seguir diretamente para o Senado caso as comissões a aprovem e ninguém apresente recurso para votação no Plenário.

    Para entrar em vigor, no entanto, o projeto ainda precisará passar pela aprovação da Câmara e do Senado. O deputado Evair Vieira de Melo apresentou a proposta em 11 de maio de 2026.

  • Renegociação de dívidas rurais: consulte bancos e valores

    Renegociação de dívidas rurais: consulte bancos e valores

    O Ministério da Fazenda autorizou instituições financeiras a operar linhas de crédito destinadas à renegociação de dívidas rurais, previstas na Medida Provisória (MP) 1.376/2026.

    A portaria publicada em 13 de agosto detalha as instituições autorizadas e os montantes destinados às operações de crédito para agricultura empresarial e agricultura familiar.

    A medida era aguardada desde a publicação da MP, em julho, para permitir a operacionalização das linhas pelos bancos.

    Quais bancos poderão operar a renegociação?

    Segundo o texto-base da portaria, dez instituições financeiras foram autorizadas a operar as linhas destinadas à agricultura empresarial:

    • Banco DLL
    • Banco do Brasil
    • Banpará
    • Banrisul
    • Banco da Amazônia (Basa)
    • BRB
    • Credicoamo
    • Cresol
    • Sicoob
    • Sicredi

    O Banco do Brasil concentra a maior parcela dos recursos destinados a médios e grandes produtores, com cerca de R$ 12,433 bilhões, segundo os valores informados na portaria.

    Na sequência aparecem Sicoob, com R$ 4,429 bilhões; Banrisul, com R$ 3,960 bilhões; e Sicredi, com R$ 2,5 bilhões.

    Também estão previstos R$ 331,214 milhões para a Cresol; R$ 250 milhões para o Banco DLL; R$ 225,2 milhões para o Basa; R$ 15 milhões para o BRB; R$ 15 milhões para o Banpará; e R$ 6,7 milhões para a Credicoamo.

    Agricultura familiar também terá linhas de crédito

    Para a agricultura familiar, sete instituições financeiras poderão operar os recursos com taxas equalizadas.

    O Sicredi aparece com o maior montante, de mais de R$ 1,191 bilhão, seguido pelo Sicoob, com R$ 362 milhões.

    Os demais valores informados no texto-base são:

    • Banrisul: R$ 72,750 milhões
    • Banco DLL: R$ 20 milhões
    • Cresol: R$ 4,144 milhões
    • Banpará: R$ 1 milhão
    • Credicoamo: R$ 300 mil

    Qual é o prazo para renegociar as dívidas rurais?

    Os financiamentos destinados à renegociação deverão ser contratados até 12 de novembro de 2026.

    O prazo está relacionado à MP 1.376/2026, publicada em 15 de julho. A medida criou linhas especiais de crédito para composição e renegociação de dívidas de produtores afetados por perdas de safra, eventos climáticos adversos e redução dos preços de comercialização.

    O que prevê a MP 1.376/2026?

    A medida provisória prevê condições diferentes de acordo com o perfil do produtor e o nível de perdas registrado.

    Para produtores enquadrados no Pronamp, por exemplo, a MP estabelece operações de até R$ 2 milhões, com juros de 9% ao ano, em uma das situações previstas. Em casos de perdas mais severas, o limite pode chegar a R$ 2,5 milhões, com juros de 8% ao ano e prazo de até dez anos.

    Para agricultores familiares enquadrados no Pronaf, as condições também variam. Uma das modalidades prevê crédito de até R$ 400 mil, com juros de 6% ao ano e prazo de até oito anos. Em situações específicas de perdas mais severas, o limite pode chegar a R$ 500 mil, com juros de 5% ao ano e prazo de até dez anos.

    Já para os demais produtores, a MP prevê operações que podem chegar a R$ 8 milhões, conforme os critérios de enquadramento e perdas.

    Quem poderá acessar as linhas?

    O acesso não é automático para todos os produtores com dívidas rurais.

    A MP estabelece critérios relacionados às perdas de safra, redução da renda agropecuária e causas dos prejuízos. Entre os fatores considerados estão eventos climáticos extremos e redução dos preços de comercialização.

    A Confederação da Agricultura e Pecuária do Brasil (CNA) também destaca que a regulamentação e a disponibilidade de recursos são condições necessárias para a efetiva contratação das operações.

    O que significa a equalização de juros?

    A equalização de taxas de juros é o mecanismo utilizado pelo governo para reduzir o custo financeiro de determinadas operações de crédito rural.

    Na prática, o Tesouro Nacional arca com parte do custo financeiro da operação, permitindo que o produtor tenha acesso a uma taxa inferior àquela que poderia ser praticada em uma operação convencional.

    No caso da MP 1.376/2026, as linhas foram criadas para auxiliar produtores afetados por perdas e dificuldades econômicas relacionadas às atividades rurais.

    Renegociação também envolve CPRs

    A MP 1.376/2026 também estabeleceu regras relacionadas às Cédulas de Produto Rural (CPRs).

    As instituições financeiras poderão adquirir novas CPRs com liquidação financeira para ajudar na amortização de dívidas anteriores, desde que sejam cumpridos os critérios estabelecidos pela medida provisória.

    Entre as exigências está a emissão da CPR até 31 de dezembro de 2025 e a existência de condições específicas relacionadas ao pagamento das cédulas anteriores.

    O que o produtor deve fazer?

    O produtor interessado deve procurar a instituição financeira que opere a linha e verificar se a dívida e as perdas se enquadram nos critérios da MP 1.376/2026.

    Também é importante conferir a documentação exigida pelo banco e as condições específicas da operação antes da contratação.

    Como se trata de uma linha de crédito com regras próprias, o enquadramento deve ser analisado individualmente pela instituição financeira.

  • Renegociações de dívidas rurais seguem travadas nos bancos

    Renegociações de dívidas rurais seguem travadas nos bancos

    Um mês após a publicação da Medida Provisória 1.376/2026, que criou regras para a renegociação de até R$ 100 bilhões em dívidas rurais, as operações continuam praticamente paradas nos bancos. Até o início desta semana, apenas uma renegociação havia sido registrada, segundo apuração da reportagem.

    A principal dificuldade está na ausência da portaria do Tesouro Nacional que permitirá o pagamento da equalização de juros nos financiamentos. Sem essa regulamentação, instituições financeiras ainda não conseguem avançar com parte das operações, enquanto produtores rurais enfrentam dificuldades para recuperar limites de crédito e acessar novos recursos do Plano Safra 2026/27.

    A situação ocorre justamente no início do novo ciclo agrícola. Em julho, os desembolsos do Plano Safra despencaram, aumentando a preocupação do setor sobre a disponibilidade de crédito para produtores.

    Portaria do Tesouro é principal entrave

    Bancos e cooperativas de crédito apontam a demora na publicação da portaria de equalização como o principal obstáculo para colocar as renegociações em funcionamento, principalmente nas operações ligadas ao Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf).

    A MP 1.376 foi publicada em 15 de julho. Na ocasião, o ministro da Fazenda, Dario Durigan, afirmou que os produtores já poderiam procurar as instituições financeiras para renegociar suas dívidas.

    Entretanto, apenas na semana passada o governo consultou os agentes financeiros sobre a demanda por recursos. No chamado “leilão” dos limites equalizáveis, foi definido um spread único de 4%, que poderá ser cobrado pelas instituições nas operações.

    Ainda não há, porém, previsão para a divulgação dos saldos destinados a cada instituição nem para a autorização do pagamento da subvenção.

    Inicialmente, o governo estimava que cerca de R$ 20 bilhões em dívidas seriam renegociados com equalização de juros. Para custear a diferença entre os juros cobrados dos produtores e os custos das instituições, o orçamento necessário é de aproximadamente R$ 3,2 bilhões por ano.

    Para os últimos meses de 2026, seriam necessários mais R$ 130 milhões no caixa do Tesouro Nacional para permitir o início das operações. Segundo fontes ouvidas pela reportagem, a falta desses recursos estaria entre as razões para a demora.

    Sistema do Banco Central também atrasou operações

    Mesmo sem a equalização, os bancos já poderiam começar algumas contratações. No entanto, o sistema de registro do Banco Central só ficou disponível na última quinta-feira (6).

    No dia seguinte, o Banrisul registrou a primeira operação de renegociação desde a publicação da medida. O contrato envolveu uma dívida de R$ 142 mil de um produtor do Rio Grande do Sul.

    O caso, porém, ainda é uma exceção diante do volume de operações que o governo pretende viabilizar.

    Além da falta de regulamentação, bancos e cooperativas relatam dificuldades para adaptar seus sistemas às novas regras e aplicar os recursos dos depósitos à vista nas renegociações.

    Dúvidas sobre fontes de recursos aumentam a trava

    Outro problema está na interpretação das regras relacionadas às fontes utilizadas nos financiamentos rurais.

    As instituições financeiras já levaram as reclamações ao governo federal e ao Banco Central. Entre os questionamentos está a utilização dos recursos obrigatórios provenientes da exigibilidade de aplicação de 31,5% dos depósitos à vista.

    Na interpretação do Banco Central, esses recursos só poderiam ser utilizados para renegociar operações de crédito rural que originalmente também tenham sido contratadas com essa mesma fonte.

    Já o Ministério da Fazenda entende que outros financiamentos poderiam ser enquadrados, desde que seja respeitado o saldo máximo que a instituição possuía nessa fonte em 22 de julho de 2026. Essa possibilidade consta em resolução do Conselho Monetário Nacional (CMN) publicada em 23 de julho.

    A divergência aumenta a complexidade dos processos e pode elevar os custos da operação.

    Produtor pode precisar de várias renegociações

    Um dos principais impactos está na composição das dívidas. Em muitos casos, o produtor possui contratos originados de diferentes fontes de recursos.

    Em vez de reunir esses saldos em uma única operação, a instituição financeira pode precisar estruturar processos separados para cada fonte. Isso inclui recursos obrigatórios, linhas com juros equalizados e operações vinculadas à Cédula de Produto Rural (CPR).

    Na avaliação de executivos do setor financeiro ouvidos sob anonimato, essa fragmentação dificulta a renegociação e aumenta o tempo necessário para concluir os contratos.

    A expectativa é que a regulamentação do Tesouro e a definição das regras sobre as fontes de recursos destravem as operações.

    Prazo de 30 dias preocupa produtores

    Outro ponto de atenção é o prazo estabelecido pela própria MP. A medida prevê 30 dias para a prorrogação das parcelas que serão renegociadas.

    Com a demora na implementação das regras, parcelas prorrogadas logo após a publicação da medida podem começar a vencer e deixar de se enquadrar nas condições previstas.

    O problema cria uma corrida contra o tempo para bancos, cooperativas e produtores rurais. Enquanto as instituições aguardam definições do governo e ajustes nos sistemas, agricultores precisam de acesso ao crédito para manter o planejamento da safra.

    Até o momento, o Ministério da Agricultura e o Banco Central não responderam aos questionamentos sobre os entraves. A Fazenda se manifestou sobre o assunto.

    A demora na regulamentação, portanto, mantém uma parcela importante das renegociações em espera e pode dificultar a recuperação do limite de crédito de produtores justamente durante a execução do Plano Safra 2026/27.

    Siga o canal do Agro em Campo no WhatsApp e saiba tudo em primeira mão

  • Produtores afetados por temporal em Ribeirão Preto terão acesso a crédito emergencial

    Produtores afetados por temporal em Ribeirão Preto terão acesso a crédito emergencial

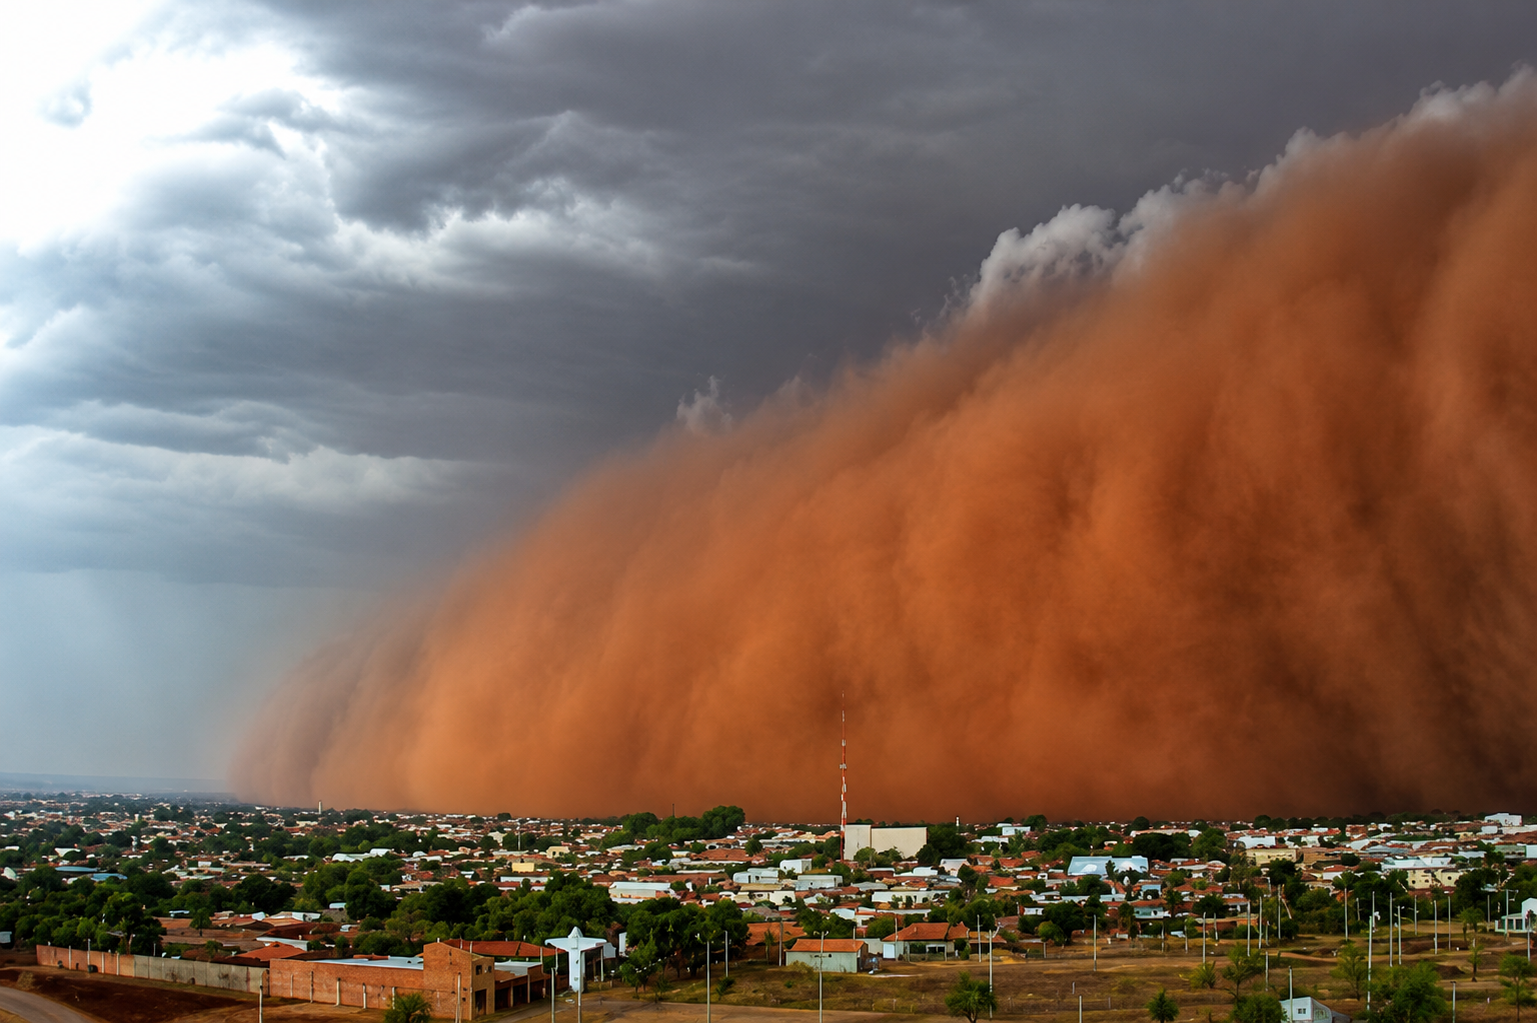
    Produtores rurais de Ribeirão Preto e região, no interior de São Paulo, atingidos pelo temporal do dia 24 de julho já podem solicitar uma linha de crédito emergencial de até R$ 150 mil, liberada pelo Governo do Estado.

    A linha faz parte do Fundo de Expansão do Agronegócio Paulista (FEAP) e traz condições facilitadas para quem perdeu produção ou estrutura na propriedade. A taxa é de 3% ao ano, com prazo total de até 72 meses e carência de até três anos para o pagamento da primeira parcela. As parcelas são anuais, o que dá fôlego ao produtor para se reorganizar antes de começar a quitar o financiamento.

    Como solicitar o financiamento

    Para dar entrada no pedido, o produtor precisa reunir provas do prejuízo causado pela chuva. Fotos do estrago, notas fiscais, orçamentos de reposição e uma relação detalhada das perdas ajudam a compor o processo. Toda essa documentação deve ser levada até a Casa da Agricultura da CATI ou ao escritório do ITESP mais próximo da propriedade.

    Depois que a documentação é entregue, um técnico vai até o local para vistoriar os danos de perto. Só então a proposta de financiamento é montada junto com o produtor, já ajustada à realidade da propriedade afetada.

    Para que o dinheiro pode ser usado

    Os recursos liberados pelo FEAP têm uso amplo dentro da atividade rural. O produtor pode usar o crédito para comprar insumos, sementes e mudas, repor fertilizantes e garantir alimentação e medicamentos para os animais. O dinheiro também cobre reparos emergenciais na infraestrutura da propriedade, além da limpeza de áreas atingidas e da recomposição de servidões danificadas pela chuva.

    Municípios mais afetados pelo temporal

    Segundo a Secretaria de Agricultura do Estado, um levantamento preliminar já identificou danos em lavouras, pomares, estufas, canaviais, estoques e estruturas produtivas em pelo menos cinco cidades da região: Taquaritinga, Ribeirão Preto, Dumont, Jaboticabal e Guariba. Até o momento, Taquaritinga é o município que registra a situação mais crítica no meio rural, com prejuízos que ainda estão sendo apurados pela equipe técnica do Estado.

    A Secretaria informou que segue avaliando a extensão total dos danos e que novos municípios podem ser incluídos no levantamento nos próximos dias.

  • Fazenda libera juros do Plano Safra 2026/27; veja bancos

    Fazenda libera juros do Plano Safra 2026/27; veja bancos

    O Ministério da Fazenda publicou nesta quinta-feira (23) a portaria que autoriza o pagamento de equalização de taxa de juros nos financiamentos do Plano Safra 2026/27, iniciado em 1º de julho. Na prática, a medida libera o início das operações com subvenção direta do Tesouro Nacional — 23 dias após o anúncio das linhas de crédito rural da temporada.

    Recursos somam R$ 141,9 bilhões

    Neste ciclo, 26 instituições financeiras vão operacionalizar as linhas subsidiadas do crédito rural, que somam R$ 141,9 bilhões, uma retração de quase 10% (R$ 15,2 bilhões a menos) frente aos R$ 157,1 bilhões oferecidos no início da safra 2025/26.

    Apesar da queda no valor total, o número de agentes financeiros é recorde.

    Estreantes nesta temporada:

    Banco ABC Brasil

    Banco BMG

    Banco BV

    Lar Credi

    Santander

    Bancos que saíram da lista:

    Badesul

    BRB

    Credialiança

    Stara

    Do total disponível, R$ 97,5 bilhões são destinados a médios e grandes produtores (operados por 25 instituições), enquanto R$ 44,3 bilhões vão para a agricultura familiar (operados por 18 agentes).

    BNDES e Banco do Brasil concentram os maiores volumes

    O BNDES terá R$ 40,4 bilhões em saldos equalizáveis, principalmente em programas de investimento, valor pouco acima dos R$ 39,7 bilhões do início da safra anterior. O banco já publicou as circulares que regulamentam as linhas, e agora os protocolos serão abertos para pedidos de financiamento pelas instituições credenciadas.

    Já o Banco do Brasil teve seus recursos reduzidos: de R$ 58 bilhões no início da safra 2025/26 para R$ 41,8 bilhões agora. Ainda assim, segue como o maior operador do plano, com 29% de participação nos recursos equalizáveis. A instituição também reduziu a oferta total de crédito para a safra, de R$ 230 bilhões para R$ 210 bilhões.

    Cooperativas de crédito

    Sicoob: saldo ampliado de R$ 14,4 bilhões para R$ 19,4 bilhões

    Sicredi: saldo reduzido de R$ 25 bilhões para R$ 18,7 bilhões

    Liberação dividida em dois semestres

    O governo manteve a divisão dos limites equalizáveis em dois semestres — estratégia adotada desde 2025 para encaixar o Plano Safra no orçamento disponível sem necessidade de suplementação.

    Para o período de julho a dezembro de 2026, a autorização permite a liberação de até R$ 94,7 bilhões do saldo total, distribuídos assim:

    Custeio e comercialização: cerca de 80% do limite já liberado (R$ 61,3 bi de um total de R$ 78,2 bi)

    Investimentos: 50% do limite já liberado (R$ 33,4 bi de um total de R$ 63,6 bi)

    O restante poderá ser emprestado entre janeiro e junho de 2027, com impacto no orçamento do próximo ano.

    Custo do programa sobe 34%

    O custo total do Plano Safra 2026/27 será de R$ 18,2 bilhões ao longo de vários anos — alta de 34% em relação aos R$ 13,5 bilhões da temporada 2025/26. Segundo o Ministério da Fazenda, nos seis meses de 2026 o custo já soma R$ 1,7 bilhão.

    Veja o limite equalizável de cada instituição financeira

    Instituição Agricultura Empresarial Agricultura Familiar Total
    Banco do Brasil R$ 27,2 bi R$ 16,4 bi R$ 41,8 bi
    BNDES R$ 21,5 bi R$ 18,9 bi R$ 40,4 bi
    Sicoob R$ 15,1 bi R$ 4,2 bi R$ 19,4 bi
    Sicredi R$ 14,4 bi R$ 4,2 bi R$ 18,7 bi
    Caixa R$ 6,8 bi R$ 86 milhões R$ 6,9 bi
    Itaú R$ 3,2 bi R$ 0 R$ 3,2 bi
    Banrisul R$ 3,0 bi R$ 234,1 milhões R$ 3,2 bi
    Cresol R$ 938,5 milhões R$ 1,2 bi R$ 2,1 bi
    Credicoamo R$ 1,7 bi R$ 198,6 milhões R$ 1,9 bi
    Bradesco R$ 870 milhões R$ 0 R$ 870 milhões
    BDMG R$ 549,0 milhões R$ 37 milhões R$ 586 milhões
    Banco DLL R$ 251,1 milhões R$ 197,4 milhões
    R$ 448,5 milhões
    Banco BV R$ 436,4 milhões R$ 0
    R$ 436,4 milhões
    Basa R$ 350,7 milhões R$ 74,1 milhões
    R$ 424,9 milhões
    BRDE R$ 395,8 milhões R$ 0
    R$ 395,8 milhões
    Banco John Deere R$ 99,1 milhões R$ 126,6 milhões
    R$ 225,8 milhões
    CNH Industrial R$ 26,5 milhões R$ 169,2 milhões
    R$ 195,8 milhões
    Santander R$ 50 milhões R$ 0 R$ 50 milhões
    Banco ABC Brasil R$ 126 milhões R$ 0 R$ 126 milhões
    Desenbahia R$ 30,3 milhões R$ 0 R$ 30,3 milhões
    Credicoopavel R$ 22 milhões R$ 4 milhões R$ 26 milhões
    CrediSeara R$ 0 R$ 20 milhões R$ 20 milhões
    Credisis R$ 10,4 milhões R$ 6,9 milhões R$ 17,3 milhões
    Banpará R$ 576 mil R$ 13,5 milhões R$ 14 milhões
    Banco BMG R$ 6 milhões R$ 0 R$ 6 milhões
    Lar Credi R$ 17 milhões R$ 4,2 milhões R$ 21,2 milhões
    Total geral R$ 97,5 bi R$ 44,3 bi R$ 141,9 bi
  • Pronaf Azul oferece crédito de até R$ 250 mil para pescadores

    Pronaf Azul oferece crédito de até R$ 250 mil para pescadores

    O Governo Federal lançou uma nova linha de crédito voltada à pesca artesanal e à aquicultura familiar. O Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf) Azul passa a incluir pescadores artesanais e aquicultores familiares entre os beneficiários do crédito rural oficial.

    A iniciativa foi anunciada pelo Ministério do Desenvolvimento Agrário na terça-feira (30) e busca ampliar o acesso ao financiamento para fortalecer a produção, incentivar investimentos e gerar renda nas comunidades que vivem da pesca e da aquicultura.

    Como funciona o Pronaf Azul

    De acordo com a ministra Fernanda Machiaveli, o programa contará com linhas de custeio e investimento, oferecendo condições diferenciadas de financiamento para o setor.

    O objetivo é facilitar o acesso ao crédito para pequenos produtores, permitindo tanto o financiamento das atividades do dia a dia quanto a modernização da produção.

    Crédito para custeio

    No custeio, o Pronaf Azul utilizará a modalidade do microcrédito produtivo, conhecida como Pronaf B.

    Os limites de financiamento serão:

    • até R$ 12 mil por família;
    • até R$ 15 mil para mulheres;
    • até R$ 16 mil para jovens.

    A linha terá juros de apenas 0,5% ao ano, prazo de até três anos para pagamento e bônus de adimplência que varia entre 25% e 40%.

    Financiamento para investimentos

    Quem pretende ampliar ou modernizar a produção poderá acessar a linha Mais Alimentos, vinculada ao Pronaf Azul.

    As principais condições são:

    • financiamento de até R$ 250 mil;
    • juros de 2% ao ano;
    • prazo de até dez anos para pagamento.

    Já nas operações de custeio, o prazo para reembolso será de até 11 meses.

    Objetivo do programa

    Com a criação do Pronaf Azul, o governo amplia o acesso ao crédito rural para atividades ligadas à pesca artesanal e à aquicultura familiar.

    A expectativa é estimular investimentos, aumentar a produção, fortalecer pequenos empreendimentos e contribuir para o desenvolvimento econômico das comunidades pesqueiras em todo o país.

  • Produtividade no agro ganha força com tecnologia e suporte

    Produtividade no agro ganha força com tecnologia e suporte

    A busca por eficiência operacional no campo ganhou novos contornos durante a Agrishow 2026, em Ribeirão Preto (SP). Em coletiva, executivos do setor detalharam uma estratégia que combina tecnologia embarcada, fortalecimento do pós-venda e soluções financeiras para sustentar o crescimento no agronegócio brasileiro. O movimento ocorre em meio à necessidade de reduzir custos, evitar paradas e aumentar a previsibilidade das operações.

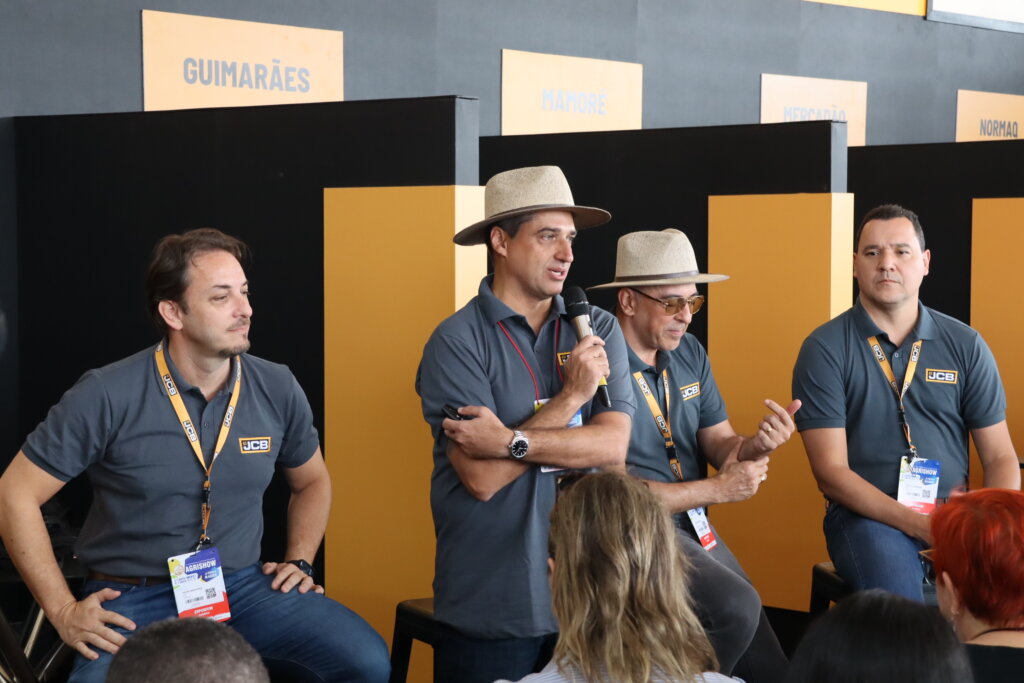
    Participaram da apresentação Adriano Merigli, presidente da JCB América Latina; Rafael Cardoso, diretor comercial do Agronegócio; Felipe Battistella, diretor de Pós-Venda; e Carlos França, diretor de Vendas e Marketing. O grupo destacou que o avanço da conectividade e da estrutura de suporte já impacta diretamente a produtividade no campo.

    Logo no início do ano, os resultados reforçaram essa tendência. O setor registrou crescimento nas vendas de máquinas, com destaque para o avanço de escavadeiras no agro e de manipuladores telescópicos, indicando maior demanda por soluções voltadas à infraestrutura dentro das propriedades.

    Segundo Adriano Merigli, o cenário exige adaptação estratégica. “Nosso plano de crescimento está baseado em inovação constante e no fortalecimento da nossa capacidade produtiva, mesmo diante de desafios macroeconômicos”, afirmou.

    Representantes da JCB durante coletiva de imprensa na Agrishow 2026 – Foto: PH Lopes/ Agro em Campo

    Pós-venda e tecnologia ganham protagonismo

    A estrutura de pós-venda foi apontada como um dos principais pilares para garantir eficiência operacional. O aumento no estoque de peças e a ampliação da capacidade logística buscam reduzir o tempo de máquina parada, um dos fatores que mais impactam o custo no campo.

    De acordo com Felipe Battistella, o foco está na disponibilidade. “Manter um alto nível de estoque e garantir rapidez no atendimento são fundamentais para assegurar que o equipamento permaneça operando”, disse.

    Outro destaque é o uso da telemetria para monitoramento em tempo real. A tecnologia permite diagnósticos preventivos e ações mais rápidas, evitando falhas inesperadas. Esse sistema é integrado a centros de monitoramento e a uma rede de técnicos especializados, que atuam diretamente na resolução de problemas.

    A conectividade, nesse cenário, deixa de ser diferencial e passa a ser requisito básico para operações mais eficientes e previsíveis.

    Agro impulsiona demanda por máquinas

    O agronegócio segue como um dos principais motores de crescimento do setor. A expansão da infraestrutura nas propriedades rurais tem aumentado a demanda por equipamentos capazes de otimizar processos e reduzir tempo de operação.

    Rafael Cardoso destacou o avanço das escavadeiras no campo. “O crescimento foi expressivo, refletindo a intensificação dos investimentos em infraestrutura agrícola”, afirmou.

    Os manipuladores telescópicos também ganham espaço. Segundo o executivo, esses equipamentos conseguem reduzir significativamente o tempo de movimentação de materiais, o que impacta diretamente a produtividade.

    Além disso, o segmento governamental apresentou aumento nas aquisições, impulsionado por obras e projetos de infraestrutura.

    Crédito e estratégia comercial ampliam acesso

    Em paralelo à tecnologia e ao suporte, as condições comerciais passaram a ter papel relevante na decisão de compra. Diante de juros elevados, o setor aposta em alternativas como consórcio e modelos de financiamento mais flexíveis.

    Carlos França explicou que as estratégias buscam facilitar o acesso às máquinas. “Estamos criando condições que permitam ao cliente investir sem comprometer o fluxo de caixa, mantendo a operação saudável”, afirmou.

    Durante a feira, também foram apresentadas campanhas promocionais e ações de marketing que conectam o universo do agro a outras áreas de interesse do público, ampliando o alcance das marcas.

    Outro ponto destacado foi a previsibilidade na aquisição de equipamentos, com planos que permitem ao produtor programar investimentos ao longo do tempo.

    Com a combinação de tecnologia, suporte estruturado e soluções financeiras, o setor reforça uma mudança de paradigma no campo. A produtividade passa a depender não apenas da máquina, mas de todo o ecossistema que garante sua operação contínua.

  • Agro sob ataque: Selic alta e custos não dão trégua no campo

    Agro sob ataque: Selic alta e custos não dão trégua no campo

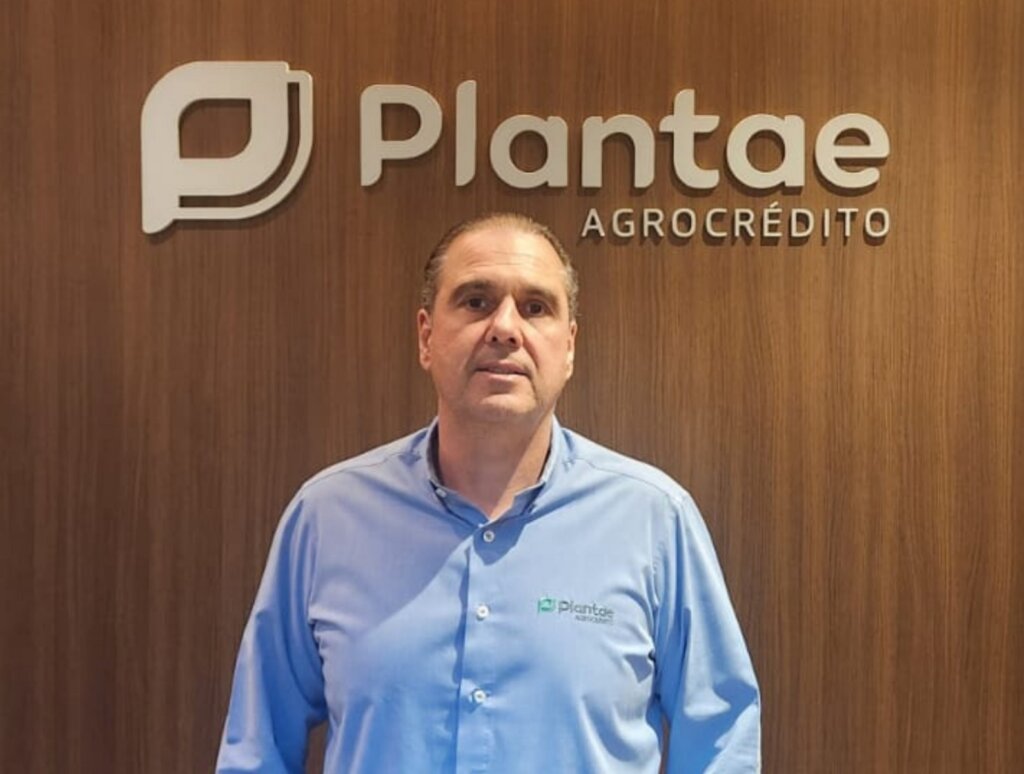
    A desaceleração no ritmo de queda da taxa básica de juros no Brasil, combinada à pressão internacional sobre insumos e ao ambiente fiscal doméstico mais sensível, já impacta o planejamento do agronegócio para 2026. A avaliação é de Wolney Arruda, administrador de empresas e presidente da Plantae Agrocrédito, com atuação no mercado de crédito rural há mais de duas décadas.

    Em entrevista ao Agro em Campo ele aponta para um cenário de crédito mais caro, custos elevados e maior incerteza para o produtor rural.

    Segundo o especialista, a combinação entre tensões geopolíticas, sobretudo envolvendo o Irã, e a limitação fiscal do governo brasileiro tende a manter o custo do dinheiro elevado por mais tempo. Isso afeta diretamente o acesso ao crédito rural e amplia os desafios para a próxima safra.

    Juros, cenário macro e crédito

    A redução menor da Selic muda o cenário para o agro em 2026?

    Muda bastante. O mercado esperava cortes mais agressivos, o que ajudaria a aliviar o custo do crédito. Com um ritmo mais lento, o produtor precisa se preparar para juros elevados por mais tempo.

    O que pesa mais hoje: risco fiscal ou cenário externo?

    Os dois fatores são relevantes, mas o fiscal tem um peso estrutural. Ele influencia diretamente a percepção de risco do país e limita a atuação do Banco Central.

    Existe risco de interrupção no ciclo de queda dos juros?

    Existe, principalmente se houver nova pressão inflacionária vinda de energia ou insumos agrícolas.

    Como esse cenário impacta o custo do dinheiro no campo?

    Ele encarece todas as linhas, tanto subsidiadas quanto livres, e reduz o acesso ao crédito em condições favoráveis.

    Geopolítica e custo dos insumos

    Como o conflito envolvendo o Irã impacta os fertilizantes?

    O Irã é um player relevante na produção de nitrogenados. Qualquer restrição de oferta pressiona os preços globais.

    O Brasil está muito dependente de insumos externos?

    Sim, especialmente em fertilizantes. Isso torna o país vulnerável a choques internacionais.

    Há alternativa no curto prazo?

    No curto prazo, não. A dependência é estrutural e exige tempo e investimento para ser reduzida.

    O risco no Estreito de Ormuz já afeta o diesel?

    Ainda de forma indireta, mas o mercado já precifica essa possibilidade, o que sustenta a volatilidade.

    Wolney Arruda, presidente da Plantae Agrocrédito

    Custos, produção e margens

    Qual é hoje o principal fator de pressão de custos?

    É um conjunto: fertilizantes, diesel e crédito. Todos estão pressionados ao mesmo tempo.

    Esse cenário pode mudar decisões do produtor?

    Sem dúvida. Pode levar à redução de área ou à escolha de culturas menos intensivas em insumos.

    Quais culturas são mais sensíveis?

    Milho e trigo, por exemplo, dependem mais de fertilizantes nitrogenados.

    O produtor está preparado para margens menores?

    Os mais capitalizados sim, mas uma parcela relevante ainda opera com pouca margem de segurança.

    Crédito rural e financiamento

    Como a Selic mais alta afeta o Plano Safra?

    Aumenta o custo de equalização para o governo, o que pode limitar a oferta de crédito subsidiado.

    A migração para crédito livre deve crescer?

    Sim, é uma tendência, principalmente entre produtores de maior porte.

    Quais os riscos dessa migração?

    Maior exposição à volatilidade dos juros e menor previsibilidade no custo financeiro.

    Pequenos e médios produtores serão mais impactados?

    Devem ser os mais afetados, porque têm menos acesso a alternativas de financiamento.

    Estratégia e perspectivas

    Como o produtor deve se posicionar agora?

    Com mais cautela, planejamento financeiro rigoroso e atenção ao custo de produção.

    Ferramentas de proteção ganham mais importância?

    Sim, hedge e gestão de risco passam a ser essenciais nesse ambiente.

    O agro brasileiro perde competitividade?

    Não necessariamente, mas enfrenta um ambiente mais desafiador.

    Esse cenário é conjuntural ou estrutural?

    Tem elementos dos dois. A geopolítica pode se ajustar, mas a questão fiscal tende a ser mais persistente.

    O que esperar para 2026 no campo?

    Um ano de decisões mais complexas, margens apertadas e maior necessidade de gestão profissional.