Tag: CNPJ

  • CNPJ para produtor rural é adiado: veja o que muda até 2027

    CNPJ para produtor rural é adiado: veja o que muda até 2027

    O adiamento da obrigatoriedade de inscrição no Cadastro Nacional da Pessoa Jurídica (CNPJ) concede mais seis meses para que produtores rurais pessoas físicas revisem o enquadramento tributário e preparem as propriedades para as mudanças da Reforma Tributária. A nova data passa de 1º de julho de 2026 para 1º de janeiro de 2027.

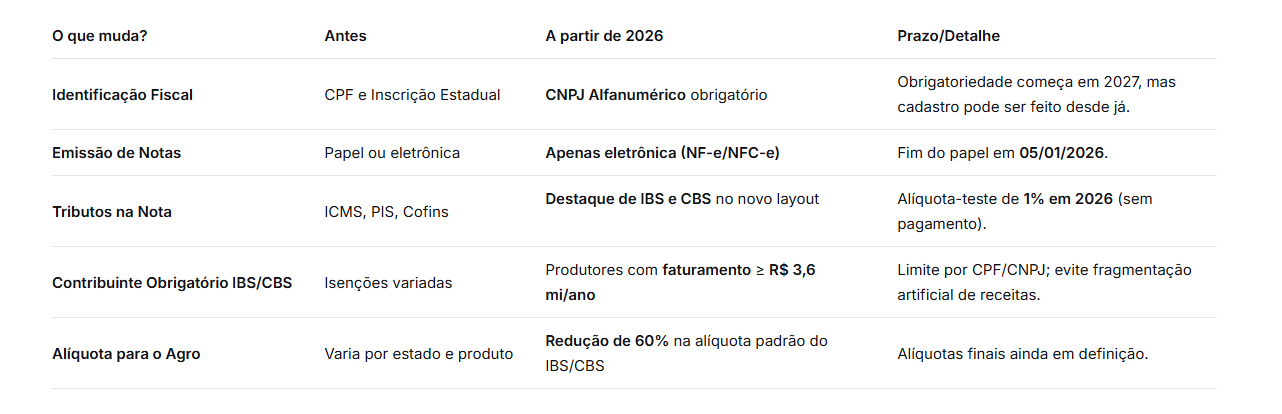
    Até lá, produtores podem manter os atuais mecanismos de identificação fiscal na emissão de documentos. No entanto, a prorrogação não dispensa a adaptação às novas regras do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS), que impactam diretamente a rotina fiscal no campo.

    Segundo Giuliano Vendrúsculo, sócio da Guapo Sucessão Familiar, o período adicional deve ser estratégico para planejamento tributário. “Os produtores precisam avaliar o enquadramento como contribuintes, o impacto do IBS e da CBS no fluxo de caixa e ajustar sistemas de emissão de notas fiscais e escrituração”, afirma.

    Pelas regras atuais, produtores com receita bruta anual inferior a R$ 3,6 milhões não serão considerados contribuintes do IBS e da CBS, exceto se optarem pelo regime regular. Já aqueles que atingirem ou superarem esse valor deverão cumprir todas as exigências, incluindo a apuração dos tributos e a adequação dos documentos fiscais.

    Produtor integrado

    No caso do produtor integrado, a condição de não contribuinte vale apenas para operações dentro do contrato de integração. Atividades realizadas fora desse vínculo poderão enquadrá-lo como contribuinte dos novos tributos.

    A inscrição no CNPJ terá caráter exclusivamente cadastral e fiscal. A medida não altera a natureza jurídica do produtor rural, que permanece como pessoa física para fins tributários, trabalhistas e previdenciários. Mesmo com o novo registro, o enquadramento seguirá identificado pelo código 412-0.

    Assim, o novo cadastro busca padronizar a identificação dos produtores e integrar os documentos fiscais eletrônicos ao sistema da Reforma Tributária. A mudança exige atenção à emissão de notas fiscais, à escrituração das operações e à organização das informações contábeis.

    Produtores também devem revisar o fluxo de caixa, atualizar sistemas de gestão e garantir a compatibilidade entre cadastros federais e estaduais.

    A Receita Federal e o Comitê Gestor do IBS devem disponibilizar, em novembro de 2026, um sistema simplificado para inscrição no CNPJ. Até a entrada em vigor da obrigatoriedade, produtores poderão continuar utilizando os modelos atuais de identificação fiscal enquanto acompanham as regulamentações e a abertura dos ambientes de teste.
  • CNPJ passa a ser obrigatório para produtores rurais em todo Brasil

    CNPJ passa a ser obrigatório para produtores rurais em todo Brasil

    A partir de 1º de janeiro de 2026, o produtor rural brasileiro deve dar o primeiro passo para uma transformação completa na sua gestão fiscal. A entrada em vigor da primeira fase da Reforma Tributária exige atenção imediata com a obrigatoriedade de emitir notas fiscais eletrônicas em um novo modelo e com a solicitação de um CNPJ alfanumérico, um identificador único que substituirá a Inscrição Estadual para todos os produtores, sejam pessoas físicas ou jurídicas.

    A nova lei não é uma mera formalidade. Esse cadastro se torna o núcleo da “vida fiscal” do produtor, afetando desde a comercialização diária até o planejamento sucessório. A exigência passa a ser nacional, obrigando produtores que antes operavam apenas com CPF a se adaptar. A regra vale para todos, mas o impacto maior será sentido por aqueles com faturamento anual igual ou superior a R$ 3,6 milhões, que se tornam contribuintes obrigatórios dos novos impostos IBS (federal) e CBS (estadual e municipal).

    Advogada Viviane Morales. Foto: Divulgação

    A advogada Viviane Morales, diretora administrativa da Lastro, explica que a obrigatoriedade do CNPJ para o produtor rural será nacional. “Quem ainda utilizava apenas o CPF precisará se adaptar, e essa adaptação deve ser feita com planejamento, porque o CNPJ será a base de toda a vida fiscal do produtor nos próximos anos”, alerta.

    O que muda agora, em janeiro de 2026?

    As mudanças são imediatas e exigem ação. A principal delas é o fim definitivo da nota fiscal em papel a partir de 5 de janeiro de 2026. Todas as emissões agora são digitais.

    Além disso, desde o dia 1º de janeiro, os sistemas de emissão de nota fiscal precisam seguir um novo layout, que inclui campos para os tributos IBS e CBS. Durante todo o ano de 2026, uma alíquota-teste de 1% será aplicada sobre as vendas, sem gerar pagamento efetivo. Este é um período de transição para que produtores e Fisco ajustem os sistemas.

    Para uma adaptação tranquila, especialistas recomendam:

    • Organizar a documentação e verificar o faturamento dos últimos anos para saber seu enquadramento.
    • Atualizar sistemas de gestão (ERP) e emissão de notas fiscais com o fornecedor de software.
    • Avaliar a estrutura em casos de propriedades em mais de um estado, para definir se serão necessários cadastros como filiais.
    • Buscar orientação especializada de um contador ou consultoria com experiência no agronegócio para planejar a migração.

    Para produtores de menor porte, os estados estão disponibilizando ferramentas gratuitas como o aplicativo Nota Fiscal Fácil (NFF), que pode ser usado pelo celular para emissão das novas notas. Cooperativas e sindicatos também podem atuar como Provedores de Assinatura (PAA), assinando digitalmente as notas de seus associados e reduzindo custos individuais.

    Impactos a médio e longo prazo: custos e sucessão familiar

    A reforma vai além da burocracia imediata. A expectativa é de um aumento real na carga tributária para o setor. Especialistas do setor estimam que a tributação total sobre o agro pode passar dos atuais 4.5% para mais de 11%.

    A mudança mais sensível pode ser no Imposto sobre Transmissão Causa Mortis e Doação (ITCMD), que regula a herança e doação de propriedades. A reforma institui alíquotas progressivas obrigatórias, que podem variar de 8% a 16% sobre o valor do imóvel. Em uma fazenda avaliada em R$ 6 milhões, por exemplo, o imposto na doação pode chegar a R$ 480 mil, o que exige um planejamento sucessório cuidadoso para evitar a fragmentação do patrimônio familiar.

    O cronograma até 2033

    A reforma é gradual. Após o ano-teste de 2026, em 2027 começam a valer as alíquotas efetivas da CBS. A partir de 2029, inicia-se a implementação progressiva do IBS, com a extinção total do ICMS e ISS prevista para 2032. O sistema estará completamente implantado em 2033.

    Para quem vive do campo, a mensagem é clara: informação e planejamento são as melhores ferramentas para a nova safra fiscal. A adaptação precisa começar agora para garantir que a produção circule sem entraves e que o negócio rural permaneça competitivo e seguro para as futuras gerações.