Tag: ureia

  • Tecnologia brasileira pode revolucionar uso de fertilizantes

    Tecnologia brasileira pode revolucionar uso de fertilizantes

    Pesquisadores da Embrapa, da Universidade de Ribeirão Preto (Unaerp), da Universidade Estadual Paulista (Unesp) e da Universidade de São Paulo (USP) desenvolveram um revestimento para fertilizantes capaz de liberar ureia de forma gradual e sincronizada com a necessidade das plantas. A solução combina um polímero derivado de óleo de mamona com nanoargila mineral e, nos testes com capim-piatã, dobrou a taxa de absorção de nitrogênio em comparação à ureia convencional.
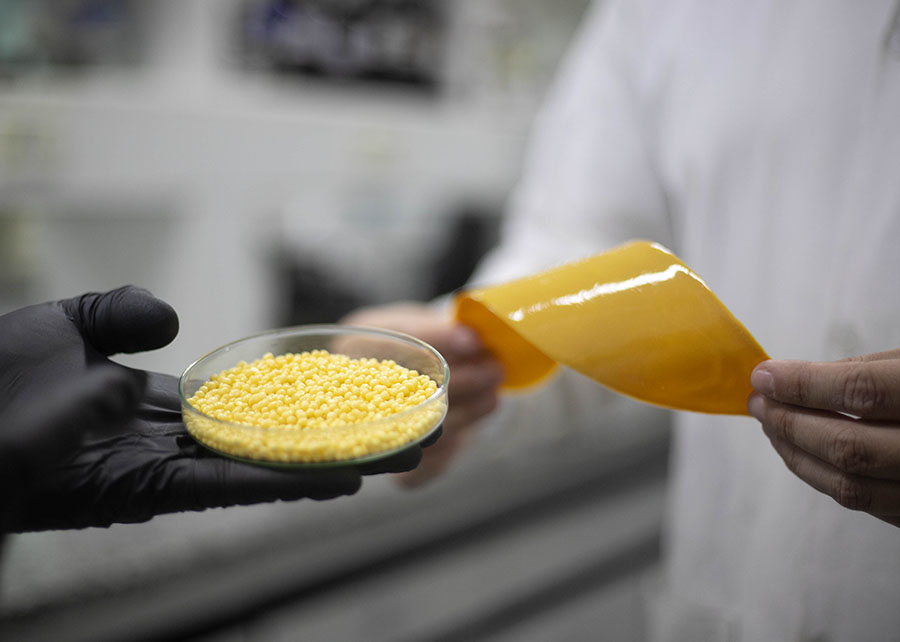
    Revestimento à base de polímero derivado de óleo de mamona e argila mineral que é capaz de liberar de forma controlada a ureia. Foto: Pedro Octávio/Embrapa

    Nos experimentos de liberação em água, a ureia sem revestimento perdeu mais de 85% do nitrogênio em apenas quatro horas. Com o revestimento de poliuretano derivado de óleo de mamona, esse ritmo caiu. Mas o fertilizante ainda liberava cerca de 70% do nutriente em nove dias.

    A mudança mais expressiva veio com a adição de apenas 5% de nanoargila montmorilonita à matriz polimérica: a liberação caiu para 22% no mesmo período. Uma redução de 78 pontos percentuais.

    “A nanoargila cria uma espécie de barreira inteligente dentro do revestimento”, explica Caue Ribeiro, pesquisador da Embrapa e coordenador do Laboratório Nacional de Nanotecnologia para o Agronegócio (LNNA). “Além de dificultar fisicamente a passagem da água, ela interage quimicamente com o nitrogênio liberado. Assim, retém o nutriente por mais tempo e o libera de forma gradual, mais próxima do ritmo de absorção da planta.”

    Tecnologia inédita combina polímero renovável com mineral em escala nanométrica

    O revestimento usa poliuretano de origem renovável e biodegradável como base,um polímero que oferece boa adesão, resistência mecânica e degradação controlada. À essa matriz, os pesquisadores incorporaram montmorilonita em proporções que variaram entre 2% e 10% da massa da ureia.

    A estrutura em lamelas da montmorilonita (plaquetas que se empilham como escamas em distâncias nanométricas) é o segredo do desempenho. Quando os pesquisadores dispersam essas camadas na matriz polimérica, elas se esfoliam ou intercalam, criando uma distribuição em nanoescala que altera profundamente as propriedades de transporte do revestimento.

    Ricardo Bortoletto-Santos, professor da Unaerp e responsável pela condução da pesquisa em seu pós-doutorado, destaca que esta é a primeira avaliação com plantas desse tipo de revestimento à base de óleo de mamona e nanoargila realizada no Brasil.

    Experimentos com capim-piatã comprovam dobro na absorção de nitrogênio

    Em casa de vegetação, os pesquisadores cultivaram capim-piatã por 135 dias e realizaram quatro cortes sequenciais da gramínea. O resultado foi consistente em todas as etapas: os vasos fertilizados com ureia revestida com nanoargila produziram mais biomassa seca e absorveram o dobro de nitrogênio em relação aos vasos com ureia convencional.

    “Os resultados destacam o papel crucial da nanoestrutura do revestimento em aumentar a eficiência do uso de nutrientes e, ao mesmo tempo, minimizar as perdas ambientais”, afirma Bortoletto-Santos.

    A ureia é o fertilizante nitrogenado mais usado no mundo, com teor de nitrogênio de cerca de 45% em massa. Sua alta solubilidade, porém, representa um problema agronômico e ambiental grave: em condições normais, ela se dissolve rapidamente no solo, gerando volatilização de amônia e emissões de óxido nitroso, um potente gás de efeito estufa.

    Barreira química supera barreira física no controle do nutriente

    O estudo revelou que a montmorilonita não age apenas como obstáculo físico à passagem da água, mas principalmente como barreira química, por meio de interações iônicas e adsorventes com o nitrogênio.
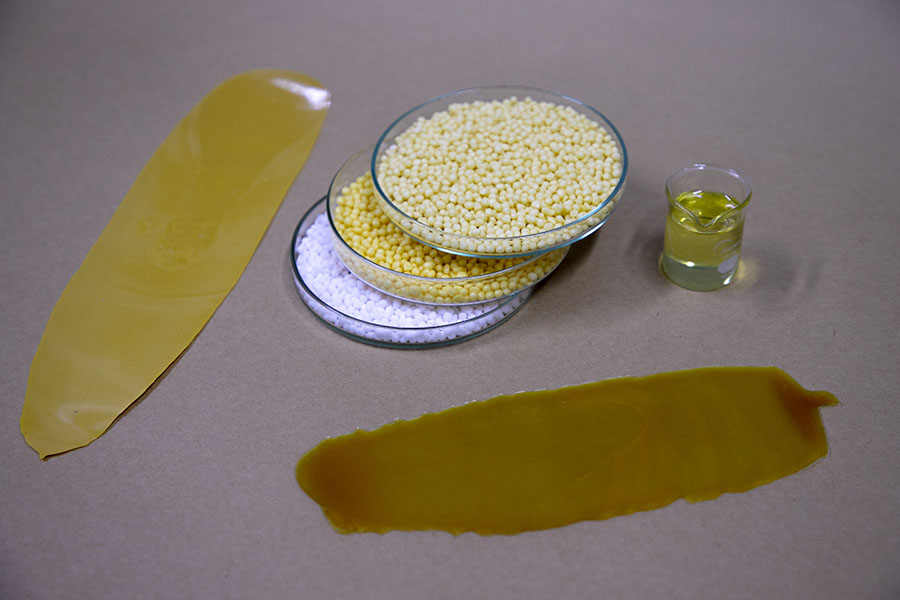
    Revestimento e ureia em grânulos. Foto: Caue Ribeiro, Ricardo Bortoletto-Santos e Alefe

    “Essa interação química permite que o nutriente seja liberado em sincronia com a necessidade de absorção da planta”, diz Ribeiro. Para o pesquisador, esse mecanismo abre caminho para sistemas de revestimento mais finos, sem comprometer o desempenho. O que torna a tecnologia economicamente viável e ambientalmente mais sustentável.

    Inovação entra na estratégia nacional de fertilizantes

    Alberto Carlos de Campos Bernardi, pesquisador da Embrapa Pecuária Sudeste, contextualiza a relevância estratégica da pesquisa. O Brasil importa hoje mais de 85% dos fertilizantes que consome, e o nitrogênio está entre os nutrientes mais críticos e caros dessa equação.

    “Esse estudo representa muito mais do que uma questão acadêmica. Ele se insere na estratégia de Estado para reduzir a vulnerabilidade externa e aumentar a sustentabilidade da agricultura brasileira, consideradas no Plano Nacional de Fertilizantes (PNF) 2022-2050”, afirma Bernardi.

    Pesquisa publicada e aberta a parcerias

    Os resultados integram o artigo Role of Nanocomposite Structure in Polyurethane Coatings for Slow-Release Fertilizers: A Case Study with Brachiaria brizantha. Ele foi publicado em setembro de 2025 no periódico ACS Agricultural Science & Technology. Fapesp, CNPq, Capes e Finep financiaram o estudo.

    Os pesquisadores buscam parceiros para transferir a tecnologia ao setor produtivo. Interessados podem entrar em contato pelo e-mail [email protected].
  • Petrobras vai retomar obras da fábrica de fertilizantes em Mato Grosso do Sul

    Petrobras vai retomar obras da fábrica de fertilizantes em Mato Grosso do Sul

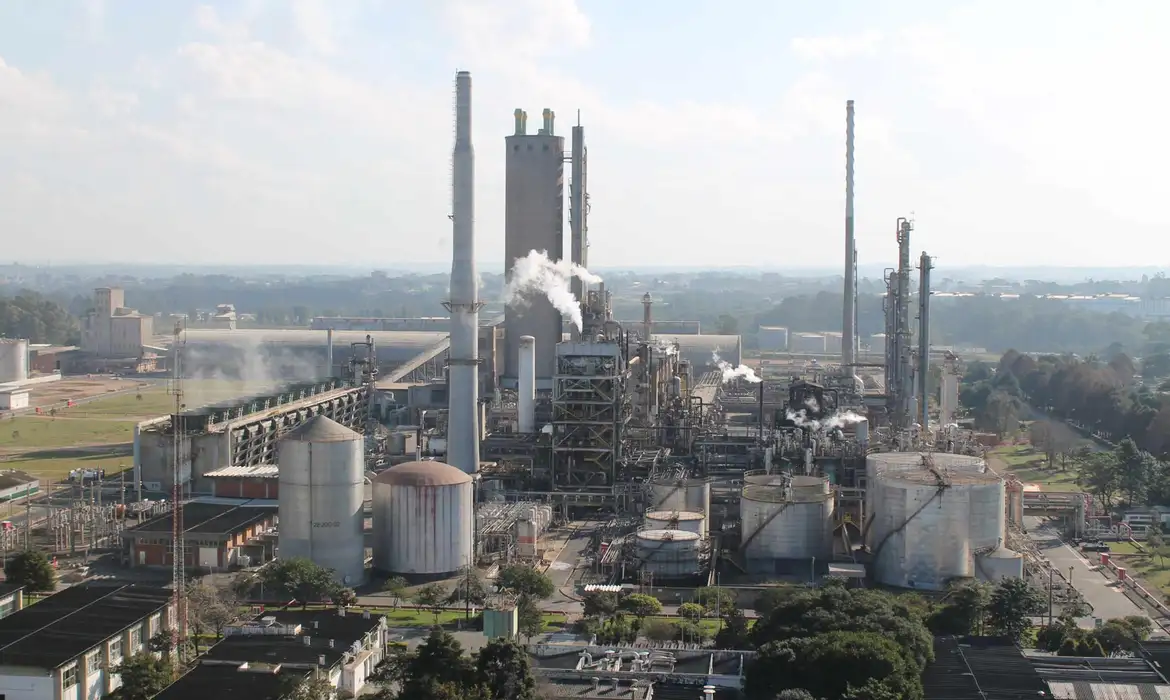
    A Petrobras decidiu retomar obras da unidade de fertilizantes em Três Lagoas. O Conselho de Administração aprovou a decisão na segunda-feira (13), reforçando a estratégia para o agronegócio nacional.

    A empresa já havia autorizado o projeto em outubro de 2024, dentro do Plano de Negócios 2026-2030. Além disso, a estatal estima investimento de cerca de US$ 1 bilhão para concluir a unidade.

    As obras devem recomeçar ainda no primeiro semestre deste ano, conforme planejamento da companhia. A Petrobras projeta iniciar a operação comercial da planta em 2029, ampliando a oferta de insumos agrícolas.

    O projeto estava paralisado desde 2015, mas voltou à pauta em 2023. Naquele ano, a empresa decidiu retomar investimentos no segmento de fertilizantes.

    Projeto da fábrica

    A unidade deve produzir cerca de 3.600 toneladas diárias de ureia e 2.200 toneladas de amônia. Desse total, aproximadamente 180 toneladas de amônia serão destinadas à comercialização.

    A produção atenderá principalmente Mato Grosso, Mato Grosso do Sul, Goiás, Paraná e São Paulo. Esses estados concentram grande parte da produção agropecuária brasileira.

    A amônia serve como matéria-prima para fertilizantes e para a indústria petroquímica. Já a ureia lidera a demanda nacional entre os fertilizantes nitrogenados.

    O Brasil consome cerca de 8 milhões de toneladas do produto por ano. O agronegócio utiliza ureia em culturas como milho, cana-de-açúcar, café, trigo e algodão. Além disso, produtores aplicam o insumo como suplemento alimentar para ruminantes.

  • Conflito no Oriente Médio dispara preços de fertilizantes e ameaça custos da safra brasileira

    Conflito no Oriente Médio dispara preços de fertilizantes e ameaça custos da safra brasileira

    Os desdobramentos do conflito no Oriente Médio começaram a se traduzir em alta expressiva nos preços dos fertilizantes nitrogenados em todo o mundo, com reflexos diretos no Brasil,país que importa cerca de 85% dos insumos agrícolas que consome. Nos portos brasileiros, a ureia registrou alta superior a 15% em uma semana, enquanto o nitrato de amônio avançou cerca de 28%, com valorização de mais de US$ 100 por tonelada no mesmo período, segundo dados da StoneX, empresa global de serviços financeiros.

    Diante do cenário, o Ministério da Agricultura e Pecuária (Mapa) emitiu nota oficial pedindo cautela ao mercado e orientando produtores rurais a evitar compras precipitadas. O ministro Carlos Fávaro foi direto: “É momento de cautela e de combate à especulação. A melhor forma de enfrentar a especulação é não comprar quando o preço está artificialmente elevado.”

    Por que os preços subiram tão rápido

    A volatilidade tem raízes tanto nas incertezas geopolíticas quanto em impactos concretos já verificados na cadeia global de fertilizantes. Tomás Pernías, analista de Inteligência de Mercado da StoneX, explica que, nos dias seguintes ao início do conflito, muitos fornecedores retiraram ofertas do mercado à espera de maior clareza sobre a formação de preços. Ao mesmo tempo, ataques no Catar resultaram em redução da produção de nitrogenados no país, diminuindo a disponibilidade global de mercadorias.

    Outro fator de pressão é a situação logística na região. A navegação no Estreito de Hormuz, rota estratégica para o comércio global de insumos, foi prejudicada, comprometendo o escoamento de fertilizantes, gás natural e enxofre produzidos no Oriente Médio. A região responde por cerca de 40% das exportações mundiais de ureia, segundo Pernías. “Qualquer interrupção prolongada pode gerar impactos significativos na oferta global, especialmente se o conflito se estender por semanas ou meses”, alerta o analista.

    A situação é agravada ainda pela interrupção temporária das exportações russas de nitrato de amônio, outro fator citado pelo próprio Mapa como elemento de instabilidade no mercado internacional.

    Brasil dependente e vulnerável

    A dependência brasileira de fertilizantes importados torna o país especialmente exposto a esse tipo de choque externo. Dados da Embrapa indicam que 85% dos fertilizantes usados no país vêm do exterior. E no caso específico da ureia, utilizada em culturas como milho, trigo, arroz, algodão e cana-de-açúcar, essa dependência chega a 90% do consumo nacional. Em 2025, o Brasil importou entre 7 e 8 milhões de toneladas do insumo, de acordo com a Secretaria de Comércio Exterior. Parte relevante dessas compras tem origem justamente em países do Oriente Médio.

    Para o advogado especialista em agronegócio Pedro Henrique Oliveira Santos, o cenário pode pressionar ainda mais os custos de produção agrícola. “O impacto esperado é o aumento do preço dos fertilizantes, podendo gerar uma elevação de 15% a 20% no valor desses insumos”, afirma.

    O efeito tende a chegar primeiro às regiões mais dependentes do transporte rodoviário. Municípios com grande produção de grãos como Sorriso, Rondonópolis e Lucas do Rio Verde (MT), Cascavel, Toledo e Londrina (PR), além de Dourados e Maracaju (MS), podem sentir mais rapidamente o impacto no custo de colheita e transporte da safra.

    Governo orienta: aguardar antes de comprar

    Com a safra de inverno já plantada ou em fase final de implantação, o Mapa avalia que não há necessidade imediata de aquisição de fertilizantes. A próxima grande demanda ocorrerá apenas com o início do plantio da safra de verão, tradicionalmente a partir de setembro. O que, na avaliação do ministério, abre uma janela para que o mercado se estabilize.

    “Quem precisava comprar fertilizante para a safra atual já o fez. Para a safra de verão ainda há tempo. Por isso, a orientação neste momento é aguardar o desenrolar do cenário internacional e evitar compras precipitadas”, afirmou o ministro Fávaro.

    O ministério também destacou que existem alternativas tecnológicas e estratégias de manejo capazes de otimizar o uso de nutrientes nas lavouras, reduzindo a exposição dos produtores às oscilações do mercado internacional.

    Incerteza permanece

    No curto prazo, os Estados Unidos tendem a sentir os efeitos da redução da oferta com mais rapidez, pois atravessam o período de preparação para a safra de primavera. Momento em que a demanda por fertilizantes costuma crescer de forma expressiva. Caso os preços internacionais mais elevados sejam repassados ao comprador norte-americano, existe risco de pressão sobre as margens dos agricultores em um momento sensível de planejamento.

    No Brasil, o impacto deve ser mais gradual. As compras de fertilizantes nitrogenados geralmente se intensificam apenas nos meses finais do ano, em antecipação ao plantio da safrinha de milho. Diante disso, muitos importadores podem adotar postura mais cautelosa no curto prazo.

    Ainda assim, Pernías alerta que o nível de incerteza é alto. “A falta de previsibilidade no cenário geopolítico torna o comportamento do mercado de fertilizantes especialmente difícil de antecipar neste momento”, conclui o analista. O Mapa informou que seguirá monitorando permanentemente a cadeia de suprimentos e dialogando com atores do setor para avaliar alternativas de logística, importação e abastecimento.

  • Conflito no Oriente Médio dispara preços de fertilizantes e pressiona oferta global

    Conflito no Oriente Médio dispara preços de fertilizantes e pressiona oferta global

    O avanço do conflito no Oriente Médio provocou uma alta expressiva nos preços dos fertilizantes nitrogenados em todo o mundo. No Brasil, a ureia subiu mais de 15% e o nitrato de amônio teve aumento de aproximadamente 28% em apenas uma semana, segundo levantamento da StoneX.

    A valorização reflete as incertezas no fornecimento e os efeitos diretos sobre a logística internacional. A consultoria aponta que diversos fornecedores retiraram temporariamente suas ofertas do mercado, aguardando maior clareza sobre a formação de preços e o impacto das tensões na região.

    De acordo com o analista de Inteligência de Mercado, Tomás Pernías, a instabilidade também afeta a produção no Oriente Médio. “Após os ataques no Catar, parte das fábricas reduziu suas operações, o que já reduz a disponibilidade global de produtos nitrogenados”, afirma.

    Logística comprometida no Estreito de Hormuz

    A navegação no Estreito de Hormuz, rota por onde passa grande parte das exportações de ureia e gás natural, enfrenta restrições. O bloqueio parcial da região paralisa embarques de insumos essenciais, como fertilizantes e enxofre, e agrava a pressão sobre os preços.

    Pernías destaca que o Oriente Médio responde por cerca de 40% das exportações mundiais de ureia. “Qualquer interrupção prolongada pode causar desequilíbrio significativo na oferta global, principalmente se o conflito persistir por semanas ou meses”, alerta.

    Efeitos nos Estados Unidos e no Brasil

    Nos Estados Unidos, a escassez tende a se manifestar primeiro. O país entra no período de preparação para a safra de primavera, quando a demanda por fertilizantes cresce rapidamente. Assim, a alta internacional pode encarecer os custos do produtor e reduzir margens no campo.

    Já no Brasil, o impacto deve ser mais suave no curto prazo. As compras de nitrogenados se intensificam apenas no segundo semestre, com foco na safrinha de milho. Mesmo assim, importadores demonstram cautela e avaliam postergar negociações à espera de maior estabilidade.

    “Apesar da expectativa de ajuste, o cenário segue imprevisível. Não há garantia de uma correção nos preços enquanto persistirem as incertezas geopolíticas”, conclui Pernías.

  • Comida mais cara: conflito no Oriente Médio pressiona preços de fertilizantes

    Comida mais cara: conflito no Oriente Médio pressiona preços de fertilizantes

    A escalada da tensão no Oriente Médio acendeu um alerta vermelho no mercado global de fertilizantes. De acordo com uma análise da StoneX, empresa de serviços financeiros, a região concentra uma fatia expressiva da oferta mundial, e qualquer interrupção pode reconfigurar os preços internacionais.

    Dados de 2024 mostram o peso da área no comércio global: o Oriente Médio responde por 41% das exportações mundiais de ureia, 28% das de amônia e 29% das vendas internacionais de DAP, um dos principais fertilizantes fosfatados. Diante desses números, a instabilidade geopolítica já provoca os primeiros reflexos: a incerteza leva fornecedores locais a retirarem suas ofertas do mercado, reduzindo temporariamente a disponibilidade do produto.

    Retirada de ofertas e risco logístico já afetam o mercado

    O mercado opera com cautela. Enquanto investidores aguardam desdobramentos para precificar os riscos, a primeira consequência prática é a contração da oferta. A logística agrava o cenário. Navios evitam trafegar pelo Estreito de Hormuz, rota vital para o escoamento de fertilizantes. Essa interrupção nos fluxos pode atrasar entregas e elevar os custos com frete, afetando importadores ao redor do globo.

    A valorização do petróleo, outro efeito colateral da crise, também pressiona o setor. O aumento dos custos de combustíveis impacta diretamente os fretes internacionais, tornando os insumos mais caros para países que dependem de importações, como o Brasil.

    Irã, no centro do conflito, é peça-chave para as exportações

    O epicentro da crise, o Irã, ocupa uma posição estratégica. Em 2024, o país foi responsável por 11% das exportações mundiais de ureia e 5% das de amônia. Dados não oficiais apontam que o Brasil importou cerca de 1,3 milhão de toneladas de ureia iraniana no ano passado, o que representa aproximadamente 16% de todas as suas compras externas do produto.

    Um eventual bloqueio ou redução da capacidade de exportação iraniana teria, portanto, um impacto significativo sobre os compradores globais. Com efeito particularmente relevante para o Brasil, altamente dependente desses nitrogenados.

    Calendário agrícola brasileiro ameniza impacto imediato, mas cenário exige atenção

    Apesar do risco, o momento do calendário agrícola mundial oferece um certo alívio ao Brasil. O país está fora da janela de alta temporada para compras de nitrogenados. No curto prazo, nações como Estados Unidos, Austrália e parte da Europa, que estão em períodos de maior demanda, devem sentir os impactos de forma mais direta.

    Ainda assim, o mercado já trata o conflito como um fator de alta. A relevância do Oriente Médio e do Irã na produção global de fertilizantes coloca o setor em estado de atenção. A principal dúvida que paira sobre o futuro dos preços é a duração do conflito, a extensão dos danos à infraestrutura e o número de países que podem ser arrastados para a crise. Essas variáveis determinarão se o impacto será um solavanco passageiro ou uma mudança duradoura no custo da produção agrícola mundial.

  • Alta global de fertilizantes aperta o bolso do produtor rural brasileiro

    Alta global de fertilizantes aperta o bolso do produtor rural brasileiro

    A forte demanda internacional por fertilizantes mantém os preços em patamares elevados no início de 2026, pressionando o custo de produção no campo e reduzindo o poder de compra do agricultor brasileiro. Dados da consultoria StoneX mostram uma piora significativa nas relações de troca, obrigando os produtores a desembolsar mais sacas de grãos para adquirir a mesma quantidade de insumos.

    Atualmente, o agricultor precisa vender cerca de 36 sacas de milho para comprar uma tonelada de uréia. Um aumento de cinco sacas em relação a janeiro. No caso da soja, a situação se repete: são necessárias quase 29 sacas para adquirir uma tonelada de MAP, também cinco sacas a mais que no começo do ano.

    Fatores globais que sustentam os preços

    O analista de Inteligência de Mercado da StoneX, Tomás Pernías, explica que o movimento reflete a valorização dos fertilizantes no mercado internacional. “Os principais países consumidores se preparam para a temporada de adubação da primavera no Hemisfério Norte. Este movimento sustenta os preços e impacta diretamente o Brasil”, destaca.

    Dois gigantes influenciam fortemente o mercado:

    • Estados Unidos: buscam garantir estoques para as aplicações da primavera, aumentando a demanda.
    • China: amplia suas compras internas e reduz o volume de exportações, restringindo a oferta global.

    Outro agente crucial é a Índia, que realiza grandes licitações de compra de ureia. “A expectativa de novas compras indianas reforçou a percepção de um mercado firme”, completa Pernías.

    Cautela e incerteza no mercado doméstico

    No Brasil, com o fim da janela de compra para a safrinha e um longo intervalo até a safra 2026/27 de soja, os produtores adotam postura cautelosa e tendem a adiar decisões, na esperança de condições mais favoráveis.

    No entanto, o analista da StoneX faz um alerta: não há garantias de melhora significativa no curto prazo. “A demanda norte-americana e chinesa pode perder força em algum momento, mas o apetite comprador do Brasil e da Índia tende a crescer ao longo do ano. Isso pode continuar sustentando os preços”, avalia Pernías.

    O cenário indica que os agricultores brasileiros continuarão enfrentando um ambiente de decisões complexas e custos elevados com fertilizantes. Pelo menos durante os primeiros meses de 2026.

  • Crise EUA-Venezuela gera alerta no mercado de fertilizantes, mas impacto na oferta de ureia é limitado

    Crise EUA-Venezuela gera alerta no mercado de fertilizantes, mas impacto na oferta de ureia é limitado

    As tensões geopolíticas recentes entre Estados Unidos e Venezuela trouxeram preocupações ao mercado internacional sobre possíveis rupturas na cadeia de fertilizantes nitrogenados. No entanto, a participação limitada do país no comércio global de ureia deve conter os efeitos sobre os preços e a oferta mundial, conforme análise da StoneX, empresa global de serviços financeiros.

    De acordo com Tomás Pernías, analista de Inteligência de Mercado da StoneX, países grandes produtores de petróleo costumam ter relevância também na produção de fertilizantes nitrogenados — que dependem do gás natural como insumo principal. “Rússia, Argélia, Irã e Catar são exemplos claros. Já a Venezuela, apesar de sua extensa produção petrolífera, tem presença modesta no mercado de ureia”, explica.

    Dados de 2024 mostram que a Venezuela ocupou apenas a 18ª posição entre os maiores exportadores globais de ureia, com embarques de pouco mais de 560 mil toneladas. O equivalente a cerca de 1% do total mundial. Em comparação, a Rússia foi responsável por aproximadamente 18% das exportações no mesmo período.

    Fornecimento ao Brasil existe, mas não é estratégico

    Embora a Venezuela seja um fornecedor de ureia para o Brasil, sua importância é secundária. Em 2024, cerca de 6% das importações brasileiras do produto vieram do país vizinho. Entre janeiro e novembro de 2025, essa fatia recuou para menos de 5%.

    Atualmente, os principais fornecedores de ureia do Brasil são Nigéria (23%), Rússia (16%) e Catar (15%), o que demonstra uma matriz diversificada e reduz a dependência de uma única origem.

    “Até agora, não há sinais de impactos diretos na capacidade produtiva ou exportadora de fertilizantes da Venezuela”, destaca Pernías. “O que se observa são pressões pontuais nos custos logísticos, com relatos de aumento nos fretes marítimos devido ao cenário de incertezas na região”, conclui o especialista.

  • Queda no preço da ureia muda estratégia de compra de fertilizantes

    Queda no preço da ureia muda estratégia de compra de fertilizantes

    O mercado de fertilizantes nitrogenados passa por uma reconfiguração. Com uma queda acumulada de aproximadamente 18% nos preços da ureia nos portos brasileiros desde o final de agosto, os produtores rurais começam a reavaliar suas estratégias de compra para a próxima safra. A informação consta no relatório semanal da StoneX, empresa global de serviços financeiros.

    Ao longo de 2025, os altos custos fizeram muitos agricultores migrarem para fertilizantes de menor concentração, como o sulfato de amônio (SAM), em busca de melhor custo-benefício. Agora, a forte desvalorização da ureia está revertendo esse movimento.

    Tomás Pernías, analista de Inteligência de Mercado da StoneX, explica que a demanda global mais fraca e uma oferta estável nos principais países produtores pressionaram as cotações para baixo. “Em algumas semanas, a retração superou US$ 10 por tonelada, o que evidencia a falta de sustentação dos preços no mercado internacional”, detalha Pernías.

    Retomada da competitividade e incertezas para 2026

    A queda de preço devolveu à ureia a competitividade frente a alternativas como o SAM e o nitrato de amônio (NAM). Este movimento se acentuou porque a própria demanda pelo sulfato de amônio elevou suas cotações nas últimas semanas.

    No entanto, ainda persistem dúvidas sobre a preferência dos compradores brasileiros em 2026. A StoneX alerta que um volume significativo de SAM já está programado para chegar ao país, o que deve garantir oferta abundante no curto prazo. A decisão final entre os tipos de fertilizante dependerá da trajetória de preços nos próximos meses.

    Cenário global pode trazer volatilidade

    Além da dinâmica interna, fatores internacionais exigem atenção. O período de aplicação de fertilizantes nos Estados Unidos e na China deve movimentar o mercado global. Outro ponto crítico é a demanda da Índia, cujas grandes licitações costumam causar volatilidade nos preços mundiais.

    Pernías conclui com um alerta aos compradores: “É fundamental acompanhar de perto esses movimentos. Eventos como as compras indianas e a sazonalidade de grandes consumidores podem gerar oscilações importantes e impactar diretamente os custos de aquisição no Brasil”.

  • Mercado de fertilizantes surpreende com a ascensão do sulfato de amônio

    Mercado de fertilizantes surpreende com a ascensão do sulfato de amônio

    O sulfato de amônio assume a liderança nas importações de fertilizantes no Brasil. A alta nos preços e as condições desfavoráveis de comércio forçam os importadores a buscarem alternativas mais baratas e menos concentradas.

    De acordo com um relatório da StoneX, empresa global de serviços financeiros, o volume de sulfato de amônio (SAM) que chega aos portos brasileiros, principalmente em Santos e Paranaguá, supera agora o da ureia. O analista de inteligência de mercado Tomás Pernías confirma a tendência. “A necessidade de nitrogenados está sendo atendida por esses produtos de menor concentração”, explica.

    Esta escolha, no entanto, tem um efeito colateral. Produtos menos concentrados exigem um volume maior em toneladas para fornecer a mesma quantidade de nutrientes. Consequentemente, a movimentação total de fertilizantes nos portos aumenta consideravelmente.

    A expectativa do mercado é de que as importações permaneçam aquecidas para suprir a demanda da safrinha de milho. A cultura exige altos níveis de nitrogênio. A grande questão agora é saber se o sulfato de amônio manterá sua posição de liderança ou se a ureia recuperará espaço até o final de 2025.

  • Custo dos fertilizantes pressiona margem do agronegócio

    Custo dos fertilizantes pressiona margem do agronegócio

    O Brasil inicia o plantio da safra de soja 2025/26 enfrentando um dos cenários mais desafiadores dos últimos anos no mercado de fertilizantes. A relação de troca, um indicador que mede quantas sacas de soja são necessárias para comprar uma tonelada de fertilizante, atingiu níveis extremamente desfavoráveis, similares aos observados em 2022, no auge da Guerra entre Rússia e Ucrânia. A informação é de análise da StoneX, empresa global de serviços financeiros.

    De acordo com Tomás Pernías, analista de Inteligência de Mercado da StoneX, a conjuntura atual pressiona fortemente as margens dos agricultores e coloca em dificuldade produtores que não possuem um bom gerenciamento de custos e de risco.

    Fosfatados (MAP) registram pior relação da história

    O problema é particularmente grave no mercado de MAP (fosfatado). Pernías explica que 2025 tem sido um ano de oferta global apertada, com disputa acirrada entre compradores. Os preços permaneceram elevados e, somados às cotações enfraquecidas da soja, resultaram em algumas das piores relações de troca já registradas.

    “Em momentos críticos, o produtor precisou de ao menos 30 sacas de soja para adquirir uma tonelada de MAP. Esse quadro levou importadores brasileiros a buscar alternativas à base de fósforo menos concentrado, que por vezes ofereceram um melhor custo-benefício”, destacou o analista.

    No mercado da ureia, a volatilidade prevaleceu ao longo de 2025. As restrições de exportação impostas pela China, grande fornecedora global, reduziram a oferta disponível. Paralelamente, a Índia, forte importadora, manteve compras ativas devido a monções favoráveis, sustentando os preços internacionais e sem trazer vantagens consistentes para os compradores brasileiros.

    Sinais de alívio chegam tarde para a safra

    Nos últimos dias, o mercado internacional começou a dar sinais de alívio, com a China anunciando a retomada parcial das exportações e a demanda mostrando resistência a preços mais altos, o que gerou quedas recentes.

    No entanto, o alívio pode chegar tarde para o produtor brasileiro. “Como parte importante das compras para a próxima safra já foi concluída, os custos elevados registrados ao longo do ano deverão ser absorvidos pelo setor na temporada que se inicia”, concluiu Pernías.

    A recomendação para os produtores é redobrar a atenção à gestão de risco e à eficiência operacional para mitigar os impactos deste cenário desfavorável.