Tag: Raízen

  • Plano de recuperação tira Shell e Cosan do controle majoritário da Raízen

    Plano de recuperação tira Shell e Cosan do controle majoritário da Raízen

    A Raízen aprovou um plano de recuperação extrajudicial que redesenha completamente a estrutura de capital e a governança da companhia. A empresa vai emitir 14 bilhões de novas ações ordinárias, que a Shell adquirirá em troca do aporte de R$ 3,5. Um cálculo que resulta em R$ 0,25 por ação. O restante do pacote de novas ações ordinárias e preferenciais servirá para converter parte da dívida detida por bancos e investidores.

    Analistas do UBS BB projetam que, ao final do processo, os credores poderão deter cerca de 83% do capital da empresa. Ou seja, o equivalente a aproximadamente 72% das ações ordinárias, segundo dados publicados pela ADVFN. O movimento reduz drasticamente a participação histórica de Shell e Cosan. Elas hoje dividem 44% do capital da Raízen cada uma, com os 12% restantes nas mãos do mercado.

    Como fica a fatia dos credores

    Do total de R$ 61 bilhões em dívidas, pouco mais de R$ 30 bilhões dos créditos migraram para novos instrumentos. Eles tem vencimentos mais longos, novas taxas de juros e condições compatíveis com a capacidade futura de geração de caixa da Raízen.

    O BNY (Bank of New York Mellon) figura como o principal credor da companhia, com R$ 26,1 bilhões em títulos de longo prazo. Na sequência aparecem os Bondholders Globais (R$ 7,5 bilhões), o agente fiduciário Pentágono SA (R$ 6,35 bilhões), a True Securitizadora (R$ 6,43 bilhões) e o banco BNP Paribas (R$ 4,2 bilhões), além de outras instituições financeiras que completam o quadro de credores.

    As debêntures somam R$ 13,8 bilhões da dívida em recuperação. A maior parte dos investidores institucionais (fundos de pensão, fundos de investimento e os bancos BTG, Porto Seguro e Citibank) optou por preservar os valores aplicados. Eles vão receber 45% em ações e converter os 55% restantes em novas debêntures de longo prazo.

    Os ativos incentivados que já existiam vão manter a isenção tributária para pessoas físicas, com retorno de IPCA + 9% ao ano e vencimentos programados para 2033 e 2035. Já os acionistas minoritários ficarão com uma fatia irrelevante do capital após a reestruturação, mas tendem a ver o acordo com alívio, já que ele evita um cenário de quebra da companhia.

    A divisão entre energia e combustível

    O plano prevê fatiar a Raízen em duas empresas distintas até o fim de 2027: uma dedicada a energia e outra ao setor de combustíveis. Segundo apuração do InvestNews, o negócio de etanol, açúcar e bioenergia e a operação de combustíveis na Argentina ficam na Raízen Energia. Enquanto a distribuição de combustíveis no Brasil, com a marca Shell, os cerca de 6,8 mil postos e o negócio de lubrificantes vão para a Raízen Combustíveis. A reportagem aponta ainda que, após a transação, a alavancagem da unidade de combustíveis deve cair para 4,8 vezes o Ebitda, e a de energia, para 2,2 vezes. E que o conselho pretende buscar um investidor estratégico para a operação de combustíveis por meio de um processo competitivo.

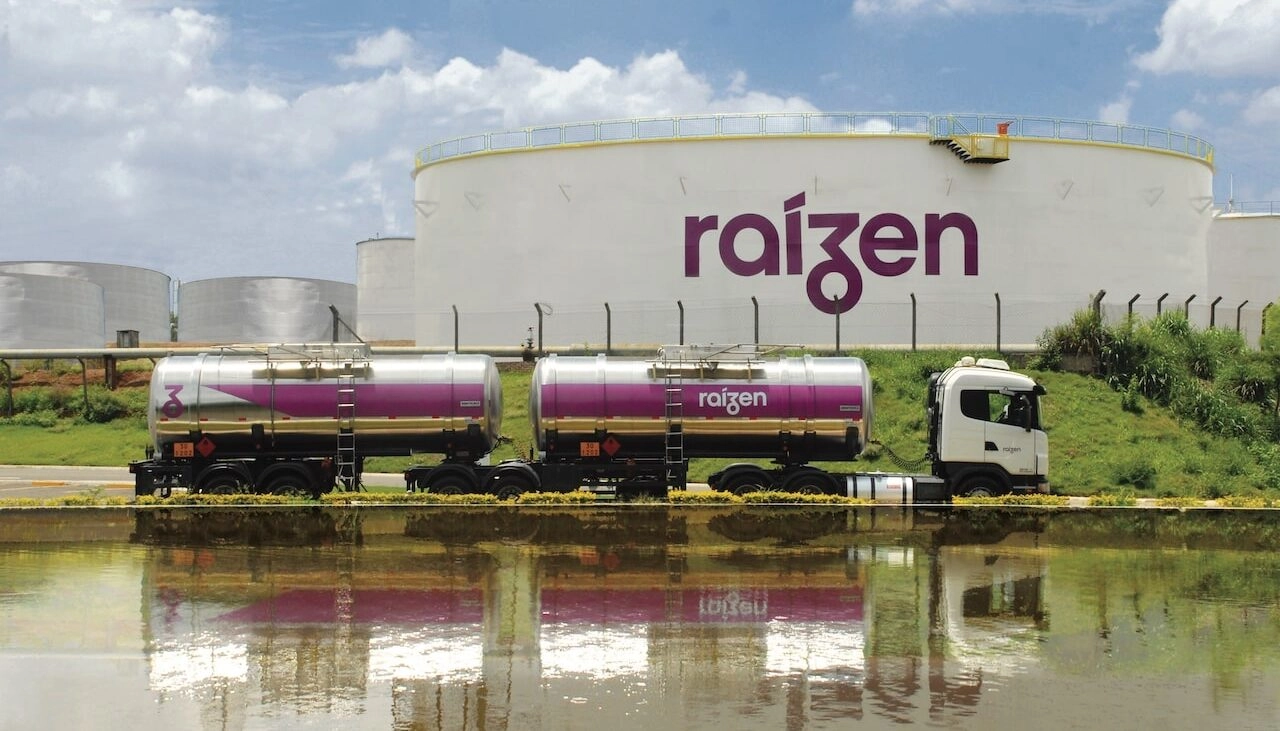
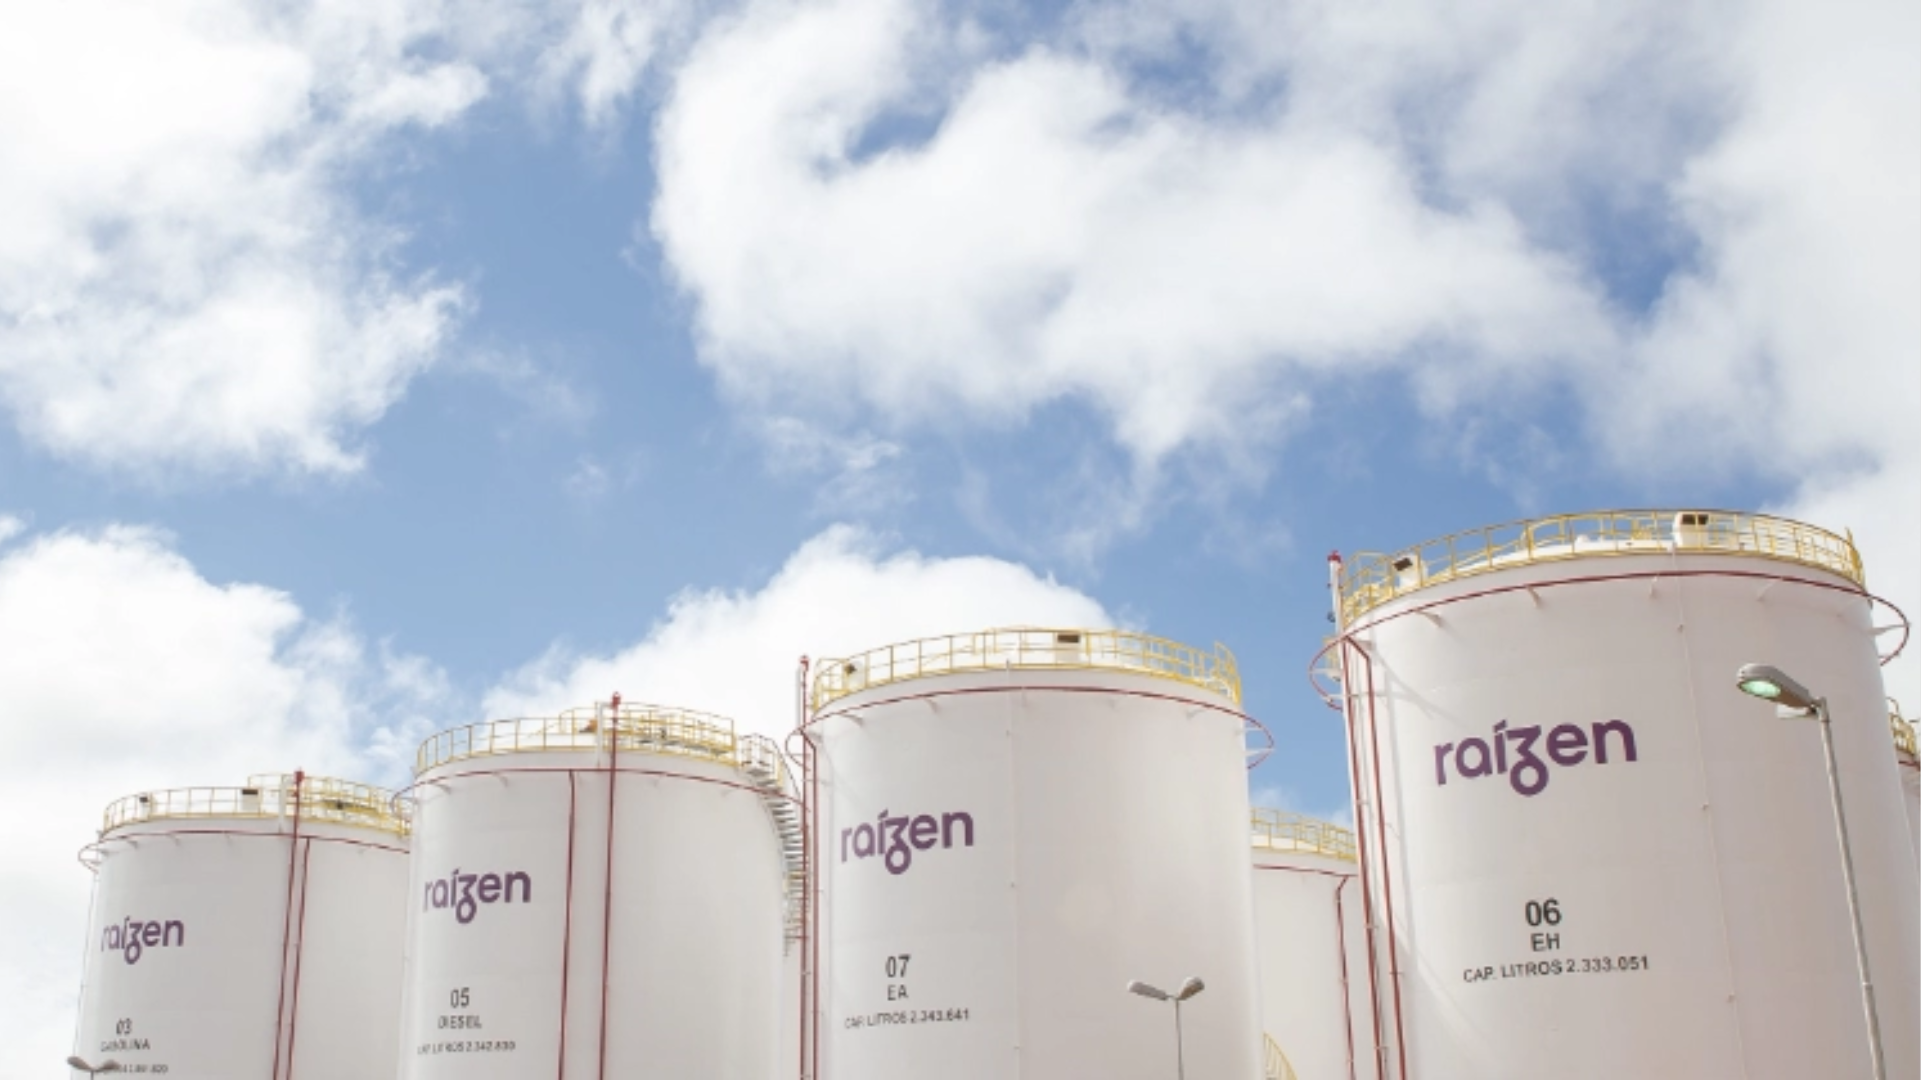
    silo de armazenamento
    Foto: Divulgação Raízen

    A separação faz parte de um programa mais amplo de desinvestimentos, que já inclui a venda integral da operação argentina. Em junho, a Raízen se desfez de 100% do negócio no país vizinho, vendido por US$ 1,42 bilhão a duas empresas controladas pela suíça Mercuria Energy Group. O pacote envolveu a Refinaria de Avellaneda, uma fábrica de lubrificantes, ativos de GLP e uma rede com mais de 800 postos de combustíveis.

    Contexto da crise

    O processo de recuperação extrajudicial da Raízen é hoje o maior em andamento no Brasil. A companhia protocolou o pedido junto à Justiça de São Paulo depois de meses de negociação entre Shell, Cosan e credores, que, em determinado momento, chegaram a romper as tratativas por divergências sobre o tamanho do aporte de capital necessário para evitar a recuperação judicial.

    Como parte da governança durante a reestruturação, a empresa também cria o cargo de Chief Restructuring Officer. Ele ficará sob o comando do atual diretor financeiro da companhia. E será acompanhado por um executivo indicado pelos credores e por um comitê de cinco membros escolhido por eles.

  • Justiça homologa maior recuperação extrajudicial da história do Brasil

    Justiça homologa maior recuperação extrajudicial da história do Brasil

    A Raízen (RAIZ4) informou nesta quinta-feira (30) que o Juízo da 3ª Vara de Falências e Recuperações Judiciais da Comarca Central do Foro de São Paulo homologou o Plano de Recuperação Extrajudicial apresentado pela companhia em 5 de junho de 2026. A decisão torna efetiva a renegociação de aproximadamente R$ 61,4 bilhões em dívidas financeiras e consolida a maior recuperação extrajudicial da história do país em volume financeiro.

    O plano recebeu a adesão de 81,6% dos credores financeiros quirografários da companhia, ou seja, aqueles sem garantias específicas. Um percentual que superou o mínimo exigido para a homologação judicial. Nenhum credor do Grupo Raízen apresentou impugnação ao pedido.

    O que a homologação muda para a Raízen

    Com o aval da Justiça, os termos do plano passam a valer para todos os credores abrangidos pela reestruturação, mesmo aqueles que não aderiram formalmente à proposta. A empresa também assume um novo cronograma obrigatório de pagamento das dívidas renegociadas.

    “A homologação do Plano reforça a confiança dos stakeholders na solução consensual e estruturante do endividamento do Grupo Raízen, conciliando suas necessidades de liquidez de curto prazo com uma estrutura de capital adequada e sustentável no longo prazo”, afirma a companhia em comunicado.

    A partir de agora, a Raízen dará sequência às medidas previstas no plano. Entre elas está a possibilidade de credores converterem parte dos valores a receber em participação na companhia, por meio da emissão de units, conjunto de ações negociado em bolsa, além do recebimento de novos títulos de dívida garantidos.

    Aumento de capital e reorganização societária

    A empresa também pretende realizar um aumento de capital entre R$ 3,5 bilhões e R$ 4 bilhões. A Shell Brasil Petróleo integralizará a operação. E a Aguassanta Participações, empresa controlada pela família de Rubens Ometto, acionista controlador da Cosan, poderá aderir à iniciativa.

    Além disso, a Raízen prevê uma reorganização de sua estrutura, que inclui a separação dos negócios de distribuição de combustíveis e de energia, a venda de ativos e outras medidas estabelecidas no plano. A companhia informou ainda que divulgará, oportunamente, as regras para que os credores escolham as opções de pagamento previstas.

    “A Raízen manterá seus acionistas e o mercado informados acerca de quaisquer desdobramentos relevantes relacionados a este tema. O plano segue disponibilizado no site de relações com investidores da companhia e no sistema da CVM [Comissão de Valores Mobiliários], nos termos da regulamentação aplicável”, diz o comunicado da empresa.

    Como a Raízen chegou à recuperação extrajudicial

    Em março, a Raízen anunciou o pedido de recuperação extrajudicial enquanto buscava um acordo com os credores para reestruturar suas dívidas e reforçar o caixa da companhia. Segundo a empresa, a medida visava dar mais segurança às negociações e facilitar a reorganização do endividamento do grupo. Na época, a Raízen registrava dívidas financeiras de cerca de R$ 65,1 bilhões, além de obrigações entre empresas do próprio grupo.

    O pedido ocorreu em meio à deterioração da situação financeira da companhia. A Raízen atribuiu o cenário a uma combinação de fatores: o elevado volume de investimentos realizados nos últimos anos, condições climáticas adversas que prejudicaram as safras de cana-de-açúcar, oscilações nos preços do açúcar e juros elevados, que aumentaram o custo da dívida e pressionaram o caixa.

    Ao fim de dezembro, a dívida líquida da empresa havia alcançado R$ 55,3 bilhões. No terceiro trimestre da safra 2025/26, encerrado em dezembro de 2025, a Raízen registrou prejuízo de R$ 15,6 bilhões. Destes, R$ 11,1 bilhões resultaram de um ajuste contábil que reduziu o valor de parte de seus ativos. Sem esse efeito, o prejuízo teria somado aproximadamente R$ 4,5 bilhões.

    Por que o caso da Raízen reforça um instrumento em ascensão

    A homologação recoloca em evidência um instrumento que vem ganhando espaço entre grandes empresas para reorganizar dívidas sem recorrer à recuperação judicial. Para especialistas, o caso demonstra que a recuperação extrajudicial deixou de ser uma alternativa pouco usada. E passou a integrar a estratégia de companhias que ainda conseguem negociar diretamente com seus principais credores antes que a situação evolua para uma recuperação judicial.

    “A recuperação judicial ou extrajudicial pode ser um importante e valioso instrumento para ajudar na solução de qualquer empresa que está quase quebrada, podendo auxiliar em muitos aspectos, principalmente na cobrança de débitos devidos, liberação de penhoras e na reorganização do passivo e da administração da empresa”, explica Denis Barroso Alberto, sócio do Barroso Advogados Associados.

    Um procedimento que exige planejamento e negociação prévia

    A recuperação extrajudicial está prevista na Lei nº 11.101/2005 e depende de ampla negociação com os credores, seguida de homologação judicial. Na prática, a empresa negocia previamente as condições de pagamento com grupos específicos de credores. E após atingir o percentual mínimo exigido por lei, submete o plano ao Judiciário para que ele passe a produzir efeitos sobre todos os envolvidos.

    “A recuperação deve ser utilizada em momentos e aspectos específicos que precisam ser avaliados caso a caso. Se usada corretamente, com profissional técnico especializado, pode trazer enormes benefícios e evitar que a empresa quebre”, destaca Barroso.

    Entre as principais características da recuperação extrajudicial estão a menor interferência judicial, maior preservação da imagem da empresa e maior flexibilidade para negociação. Por outro lado, o modelo não suspende automaticamente execuções, normalmente não alcança créditos trabalhistas e depende da adesão de parcela significativa dos credores.

    O que a crise da Raízen ensina sobre gestão financeira

    Para Benito Pedro Vieira Santos, da Avante Assessoria Empresarial, a homologação do plano evidencia que os processos de recuperação começam muito antes da formalização perante a Justiça. “Empresas não entram em crise no dia em que protocolam um pedido de recuperação. A crise começa antes, quando a deterioração do caixa começa a pressionar a estrutura financeira e decisões difíceis acabam sendo adiadas”, afirma.

    Segundo ele, a recuperação extrajudicial costuma indicar que ainda existe capacidade de coordenação entre a empresa e seus principais credores. “Quando a empresa consegue organizar informações confiáveis, segmentar o passivo e construir diálogo com credores estratégicos, ainda existe espaço para uma solução negociada. A recuperação extrajudicial não significa ausência de crise, mas demonstra que ainda há capacidade de articulação antes de uma ruptura mais ampla”, explica.

    No caso da Raízen, o plano concentrou-se nas dívidas financeiras e preservou as operações da companhia, sem atingir fornecedores, clientes, parceiros comerciais ou empregados. “Quando a companhia delimita a reorganização apenas à estrutura de capital, tenta evitar que a crise financeira contamine a operação. Ainda assim, o recurso a um mecanismo formal de reorganização indica pressão relevante sobre alavancagem, custo da dívida e geração de caixa”, avalia Benito Pedro.

    Recuperação judicial ou extrajudicial: quais as diferenças

    Embora compartilhem o objetivo de preservar a atividade empresarial e reorganizar passivos, recuperação judicial e recuperação extrajudicial guardam diferenças importantes. Na recuperação judicial, a empresa solicita proteção ao Judiciário, obtém suspensão temporária das execuções e penhoras (stay period), recebe a nomeação de um administrador judicial e submete o plano à aprovação em assembleia de credores, processo que pode incluir créditos trabalhistas.

    Já na recuperação extrajudicial, a empresa conduz as negociações diretamente com os credores antes da homologação judicial, com menor intervenção do Judiciário e foco, na maior parte dos casos, em dívidas financeiras específicas. A escolha entre os dois modelos depende do estágio da crise, do perfil do endividamento e da capacidade de negociação da empresa.

    A reestruturação começa antes de chegar à Justiça

    Para os especialistas, casos como o da Raízen mostram que o sucesso de uma reestruturação depende menos do instrumento jurídico escolhido e mais da capacidade da empresa de reconhecer precocemente suas dificuldades financeiras, organizar informações confiáveis e negociar com seus credores.

    “A recuperação empresarial não deve ser encarada apenas como um mecanismo legal para empresas em crise. Mas como parte de uma estratégia de gestão voltada à preservação da atividade econômica. Em um cenário de juros elevados, crédito restrito e custos financeiros crescentes, a rapidez na tomada de decisões e a qualidade da governança podem definir se a empresa conseguirá reorganizar seu passivo por meio de uma negociação estruturada ou precisará recorrer a mecanismos mais complexos de reestruturação”, conclui Denis Barroso.
  • Como a Raízen planeja reorganizar R$ 65 bilhões em dívidas sem declarar falência

    Como a Raízen planeja reorganizar R$ 65 bilhões em dívidas sem declarar falência

    A Raízen, uma das maiores empresas de energia do Brasil, protocolou pedido de recuperação extrajudicial para reorganizar cerca de R$ 65 bilhões em dívidas financeiras. A empresa apresentou o plano depois de obter apoio inicial de credores que representam mais de 40% do passivo, percentual exigido pela legislação para formalizar esse tipo de processo.

    O movimento acontece em um momento de pressão crescente sobre o endividamento corporativo no país. Dados da Serasa Experian mostram que os pedidos de recuperação judicial cresceram mais de 26% no primeiro semestre de 2025, reflexo dos juros elevados, da restrição de crédito e da deterioração do fluxo de caixa em diferentes setores.

    Empresa tem caixa, mas age antes que o problema escape do controle

    A Raízen ainda mantém cerca de R$ 17 bilhões em caixa. O pedido, portanto, não indica incapacidade imediata de pagamento. Mas uma tentativa de reorganizar a estrutura financeira antes que a pressão da dívida comprometa as operações.

    Para Marcos Pelozato, advogado, contador e especialista em reestruturação empresarial, essa postura é estratégica. “Quando uma empresa desse porte busca reorganizar o passivo antes de perder o controle da situação, ela adota uma postura estratégica de gestão de crise. O objetivo da recuperação extrajudicial é preservar a operação e renegociar dívidas de forma estruturada”, afirma.

    O plano prevê um período de negociação com os credores antes da homologação, etapa comum em processos extrajudiciais que permite discutir condições de pagamento, prazos e eventuais ajustes enquanto a empresa conduz a reestruturação.

    Metade da dívida está com bancos; outra parte envolve mercado de capitais

    A estrutura do passivo explica a complexidade da negociação. Aproximadamente metade das dívidas da Raízen está concentrada em bancos e instituições financeiras. A outra parcela envolve investidores institucionais e detentores de títulos emitidos no mercado de capitais.

    Entre as medidas previstas está a conversão de parte da dívida em participação acionária, cerca de 40% do passivo pode se transformar em capital da empresa. A estratégia reduz o endividamento e fortalece o balanço financeiro. Com a operação concluída, a expectativa é que a alavancagem caia para cerca de três vezes o Ebitda.

    “A conversão de dívida em capital permite reduzir a pressão financeira sem interromper a atividade da empresa. Os credores passam a participar do resultado futuro e o negócio ganha tempo para se reorganizar”, explica Pelozato.

    Recuperação extrajudicial não é falência

    Apesar dos valores expressivos, o pedido não significa falência nem paralisação das operações. A recuperação extrajudicial é um instrumento previsto na legislação brasileira para renegociar dívidas diretamente com credores, sem acionar um processo judicial mais amplo.

    “Existe um estigma muito grande no Brasil em relação à recuperação. Muitos associam automaticamente à falência, mas são situações completamente diferentes. A recuperação é um mecanismo criado justamente para preservar empresas viáveis e proteger empregos”, diz o especialista.

    O que muda para o consumidor e para o mercado

    Para o mercado, o pedido da Raízen reforça a percepção de que empresas intensivas em capital e altamente alavancadas seguem vulneráveis ao ambiente de crédito restritivo. Nos últimos anos, o custo do crédito elevou significativamente o peso das dívidas corporativas. Especialmente em companhias com ciclos longos de investimento.

    Marcos Pelozato, advogado, contador e especialista em reestruturação empresarial. Foto: Divulgação

    Para o consumidor final, o impacto tende a ser limitado. Como a recuperação extrajudicial preserva as operações, a produção e o fornecimento de energia e combustíveis continuam normalmente.

    “O objetivo da recuperação é justamente evitar uma ruptura na cadeia produtiva. Quando a reestruturação ocorre de forma bem conduzida, ela protege fornecedores, clientes e trabalhadores”, afirma Pelozato.

    Como evitar chegar a esse ponto

    Na avaliação do especialista, crises desse tipo raramente surgem de forma repentina. São resultado de deterioração gradual de indicadores, acúmulo de passivos e ausência de medidas preventivas.

    Monitorar o nível de endividamento, renegociar passivos com antecedência e manter um planejamento financeiro estruturado estão entre as principais estratégias para evitar uma reestruturação de emergência.

    “A pior decisão em uma crise é esperar o problema crescer. Empresas que monitoram indicadores, renegociam dívidas com antecedência e mantêm disciplina financeira conseguem atravessar períodos turbulentos sem precisar recorrer a medidas mais drásticas”, conclui Pelozato.

    Para ele, a gestão preventiva se tornou uma necessidade,não apenas uma boa prática. “Reestruturação não deve ser vista só como resposta a uma crise, mas como parte da estratégia de gestão financeira de longo prazo das empresas.”

  • Com dívida de R$ 65 bi, Raízen aciona recuperação extrajudicial e busca apoio

    Com dívida de R$ 65 bi, Raízen aciona recuperação extrajudicial e busca apoio

    A Raízen (RAIZ4) protocolou nesta quarta-feira (11) pedido de recuperação extrajudicial na Comarca da Capital de São Paulo para reestruturar aproximadamente R$ 65,1 bilhões em dívidas financeiras. A joint venture entre a Cosan (CSAN3) e a Shell construiu o plano em acordo com seus principais credores quirografários (aqueles sem garantia real) e já obteve adesão expressa de detentores de mais de 47% das dívidas financeiras, percentual mínimo exigido para protocolar o pedido.

    O processo tem escopo estritamente financeiro. Dívidas com clientes, fornecedores, revendedores e demais parceiros comerciais ficam fora do plano e continuarão sendo honradas normalmente, conforme os contratos vigentes.

    O que o plano prevê

    Segundo a companhia, o plano de reestruturação pode incluir injeção de capital pelos acionistas, conversão de parte das dívidas em participação acionária, alongamento de prazos de pagamento, mudanças na estrutura societária e venda de ativos.

    A Raízen terá 90 dias, a partir do processamento da recuperação extrajudicial, para atingir o percentual mínimo necessário à homologação do plano. Uma vez homologado, o acordo passa a vincular 100% dos créditos sujeitos às novas condições de pagamento. Inclusive aqueles cujos detentores não aderiram voluntariamente.

    Shell e família Ometto entram com R$ 4 bilhões

    Parte central do processo é a capitalização de R$ 4 bilhões liderada pela Shell. O plano prevê um aporte de R$ 3,5 bilhões da petroleira britânica e mais R$ 500 milhões de um veículo de investimento ligado à família do empresário Rubens Ometto, controlador da Cosan. O capital reforçaria o caixa da empresa enquanto ela renegocia as dívidas com os credores.

    Foto: Divulgação Raízen

    A Cosan, por sua vez, não deve participar diretamente da capitalização, embora acompanhe as negociações na condição de acionista. “Nós como acionistas e conselheiros temos acompanhado esta evolução e acreditamos que nos próximos dias a gente deva ter novos desdobramentos desse plano”, afirmou o CEO da holding, Marcelo Martins, em teleconferência com analistas.

    Como a Raízen chegou até aqui

    A situação financeira da Raízen se deteriorou ao longo dos últimos anos sob o peso de investimentos elevados em expansão, instabilidade climática nas safras de cana-de-açúcar e juros altos no Brasil. Fatores que corroeram o caixa da maior produtora de etanol de segunda geração do mundo. A dívida líquida da empresa alcançou R$ 55,3 bilhões no fim de dezembro de 2024, segundo dados divulgados anteriormente pela companhia.

    Nos dias que antecederam o anúncio, a Cosan já sinalizava ao mercado que uma solução estava próxima. O CEO Marcelo Martins descreveu as conversas com credores e acionistas como “bastante avançadas”. “Isso tudo acabou resultando em uma conversa estruturada com os credores, e que nós acreditamos hoje que deva levar a uma evolução que a gente possa encontrar uma solução satisfatória para o mercado que resolva definitivamente o problema de Raízen”, disse o executivo.

    Foto: Divulgação – Raízen

    Em fevereiro, a própria Raízen já havia comunicado ao mercado que avaliava a recuperação extrajudicial como caminho para reorganizar o endividamento.

    O que é recuperação extrajudicial?

    Diferente da recuperação judicial, processo mais amplo que envolve o Judiciário desde o início. E suspende execuções, a recuperação extrajudicial permite que empresas negociem diretamente com credores e levem o acordo ao juiz apenas para homologação. O mecanismo, previsto na Lei 11.101/2005, é mais célere e preserva melhor a imagem da companhia perante o mercado, segundo especialistas em direito empresarial.

    A Raízen é uma das maiores empresas do agronegócio brasileiro, com operações em açúcar, etanol, incluindo etanol de segunda geração a partir do bagaço de cana, e distribuição de combustíveis. A companhia opera mais de 35 usinas no Brasil e está presente em mais de 6.000 postos de combustíveis sob as bandeiras Shell e Raízen.

  • Ações da Raízen desabam após Petrobras negar planos de investimento

    Ações da Raízen desabam após Petrobras negar planos de investimento

    As ações da Raízen, uma das maiores empresas brasileiras do setor de açúcar, etanol e distribuição de combustíveis, registravam forte queda no pregão desta terça-feira (19), figurando entre os principais recuos do dia na Bolsa de Valores de São Paulo (B3). Os papéis da companhia revertiam parte dos ganhos expressivos da véspera, pressionados por declarações oficiais da Petrobras.

    Por volta das 11h, no horário de Brasília, as ações da Raízen recuavam 7,83%, negociadas a R$ 1,06. Pouco depois, às 11h20, a queda era de 6,96%, com os papéis cotados a R$ 1,07. No mesmo período, o Ibovespa, principal índice da B3, registrava queda de 1,77%, aos 134,8 mil pontos.

    Você também pode gostar:

    + Agro em Campo: Como uma fazenda revoluciona o agronegócio sustentável no Nordeste
    + Agro em Campo: Crise no café? Tarifas sobre importações do Brasil ameaçam mercado americano

    A movimentação negativa ocorreu após a Petrobras desmentir rumores veiculados em reportagem do jornal O Globo, que afirmava que a estatal estudava investir na Raízen, inclusive considerando tornar-se sócia da companhia ou adquirir seus ativos. A Petrobras esclareceu que não há atualmente nenhum projeto ou estudo em andamento relacionado a investimentos em etanol ou distribuição via Raízen.

    Essa confirmação foi interpretada pelos investidores como um fator desfavorável para as ações da Raízen, refletindo-se na queda significativa do valor dos papéis no mercado. A reação dos investidores indica a sensibilidade do setor às notícias envolvendo parcerias estratégicas e investimentos no mercado de combustíveis renováveis.

  • USP desenvolve tecnologia para reduzir perdas bilionárias na produção de etanol

    USP desenvolve tecnologia para reduzir perdas bilionárias na produção de etanol

    Pesquisadores da Universidade de São Paulo (USP) estão finalizando uma solução inovadora para reduzir perdas causadas por contaminações microbianas na produção de etanol. Combinando espectrometria de massas e inteligência artificial (IA), o método promete identificar bactérias prejudiciais ao processo de fermentação em tempo recorde, otimizando o uso de antimicrobianos e aumentando a eficiência industrial. A tecnologia, desenvolvida no âmbito do Centro de Pesquisa e Inovação em Gases de Efeito Estufa (RCGI), tem potencial para ser aplicada também em setores como alimentos, cervejas e carnes.

    Tecnologia adaptada da saúde para a indústria

    O projeto, financiado pela Shell Brasil via cláusula de P&D da ANP, utiliza o equipamento MALDI-TOF (Matrix-Assisted Laser Desorption/Ionization Time-of-Flight), comum em diagnósticos hospitalares. Segundo Carlos Alberto Labate, coordenador do estudo e professor da ESALQ-USP, a técnica está sendo adaptada para o ambiente industrial: “Assim como o MALDI-TOF identifica microrganismos em hospitais, estamos desenvolvendo métodos para detectar contaminantes em usinas com a mesma rapidez e precisão”.

    Atualmente, a identificação de bactérias leva dias, mas a nova metodologia reduzirá o processo para horas. Isso permitirá às usinas agir rapidamente. E reduzir perdas que chegam a 2% da produção nacional de etanol – equivalente a R$ 1,5 bilhão anuais, segundo dados do setor.

    A inovação inclui a integração de modelos de IA capazes de identificar múltiplos microrganismos em uma única análise, simplificando etapas e reduzindo custos. Labate destaca que o sistema pode evoluir para soluções automatizadas: “No futuro, a IA não só detectará o contaminante. Mas sugerirá medidas corretivas, aumentando ainda mais a eficiência”.

    Aplicação além do etanol

    A tecnologia também beneficiará indústrias que dependem de processos fermentativos, como produção de cerveja e laticínios. “O controle preciso de contaminações é essencial para segurança e produtividade em diversos setores”, explica Labate.

    O projeto, que conta com parceria da Raízen, tem conclusão prevista para maio de 2025.

    Leia mais:
    + Agro em Campo: Entenda o que é o óleo de bagaço de oliva, confundido com azeite
    + Agro em Campo: Biocombustível de coco verde impulsiona a transição energética no Brasil

  • Ações da Raízen atingem mínimas históricas em nova queda

    Ações da Raízen atingem mínimas históricas em nova queda

    As ações da Raízen (RAIZ4) caíram pela segunda sessão consecutiva nesta terça-feira, 21 de janeiro de 2025, alcançando mínimas históricas. Os papéis da companhia desvalorizaram-se mais de 4,5%, sendo cotados a R$ 1,84 por volta das 14h23, em um cenário de forte pressão no mercado.

    A queda acentuada se deve à divulgação de números operacionais trimestrais que ficaram abaixo das expectativas do mercado. A Raízen anunciou que a moagem de cana no acumulado da safra 2024/2025 somou 77,5 milhões de toneladas, o que representa uma redução de 6% em relação à estimativa mais pessimista da própria empresa. Essa situação é atribuída a fatores climáticos adversos, como estiagens e incêndios que afetaram a produtividade das lavouras.

    Leia mais:
    + Agro em Campo: Pequisa quer definir “impressão digital” da carne gaúcha
    + Agro em Campo: Morador flagra família de peixes invadindo casa no Mato Grosso

    Além disso, a companhia decidiu descontinuar suas projeções financeiras para o ano-safra 2024/2025, o que gerou desconfiança entre os investidores. Analistas do Santander reduziram o preço-alvo das ações da Raízen de R$ 2,90 para R$ 2,40, citando volumes de moagem mais fracos e condições de mercado deterioradas, como taxas de juros elevadas e preços do açúcar em queda.

    Reações do Mercado

    A reação do mercado foi imediata e negativa. As ações da Raízen já haviam registrado uma queda de 5,39% na sessão anterior, fechando a R$ 1,93. Com as novas informações sobre o desempenho operacional e as revisões nas projeções financeiras, o sentimento dos investidores se deteriorou ainda mais.

    Foto: Divulgação – Raízen

    Os analistas, por outro lado, destacam que a situação atual da Raízen reflete, sem dúvida, um ciclo difícil para a companhia. Nesse contexto, a perda acumulada em valor de mercado chega a quase R$ 18,7 bilhões em um ano, o que representa, portanto, uma queda de cerca de 48%. Essa desvalorização, além de preocupante, ocorre em um momento em que a empresa busca, de forma prioritária, reduzir sua alavancagem e melhorar sua estrutura financeira.

    Perspectivas Futuras

    A Raízen é considerada a maior processadora de cana-de-açúcar do mundo e sua performance é monitorada atentamente pelo mercado. Diante desse cenário, o futuro próximo exigirá, sem dúvida, decisões estratégicas para, enfim, recuperar a confiança dos investidores e estabilizar suas operações.

  • BNDES aprova R$ 1 bilhão para ampliar produção de etanol avançado

    BNDES aprova R$ 1 bilhão para ampliar produção de etanol avançado

    O Banco Nacional de Desenvolvimento Econômico e Social (BNDES) vai financiar R$ 1 bilhão para a construção de uma unidade de etanol de segunda geração (E2G) pela Raízen Energia. A empresa realizará o projeto em Andradina, no interior de São Paulo, com capacidade anual de 82 milhões de litros do biocombustível.

    Os recursos serão divididos entre o programa BNDES Mais Inovação (R$ 500 milhões) e o Fundo Clima (R$ 500 milhões). A planta é uma das seis previstas no Brasil para viabilizar economicamente o E2G até 2028. Em resumo, esse etanol, classificado como biocombustível avançado, tem aplicações em combustíveis sustentáveis para aviação (SAF), hidrogênio verde e combustível marítimo.

    A construção deve gerar 1.500 empregos diretos, enquanto a operação deve empregar 200 pessoas. O investimento total do projeto é estimado em R$ 1,4 bilhão.

    Tecnologia inovadora na produção de E2G

    O E2G utiliza um método diferente do tradicional, que fermenta o caldo da cana com leveduras. Ou seja, a nova técnica usa enzimas para extrair açúcares da celulose do bagaço da cana e fermentá-los posteriormente.

    Embora incipiente, a produção de E2G representa menos de 1% do etanol fabricado no Brasil atualmente. Portanto, com o financiamento do BNDES, a capacidade nacional pode chegar a 440 milhões de litros anuais. Para efeito de comparação, o etanol de primeira geração produziu 34,2 bilhões de litros em 2024.

    Leia mais:
    + Agro em Campo: Mel de açaí se destaca por alta concentração de antioxidantes
    + Agro em Campo: Batata-doce de Presidente Prudente terá Indicação Geográfica

    Avanços tecnológicos e impacto econômico

    O presidente do BNDES, Aloizio Mercadante, destacou o impacto do projeto na economia e na descarbonização. “Essa iniciativa reforça a fronteira tecnológica brasileira, atrai investimentos e apoia a produção de biocombustíveis por meio de instrumentos como o Fundo Clima e o Mais Inovação”, afirmou.

    Segundo José Luís Gordon, diretor do BNDES, o projeto está alinhado com a transição energética e a inovação tecnológica da nova política industrial. “A ampliação do E2G fortalece o Brasil como potencial líder na produção de biocombustíveis. Apenas para SAF e combustível marítimo, a demanda projetada é de R$ 167 bilhões em investimentos”, explicou.

    Sobre a Raízen

    A Raízen surgiu em 2011 como resultado de uma joint venture entre Cosan e Shell. A empresa atua em cultivo de cana-de-açúcar, produção de açúcar e etanol, cogeração de energia e distribuição de combustíveis. Hoje, emprega mais de 45 mil colaboradores.