Tag: Pronaf

  • Crédito rural vira termômetro para vendas na Expointer 2026

    Crédito rural vira termômetro para vendas na Expointer 2026

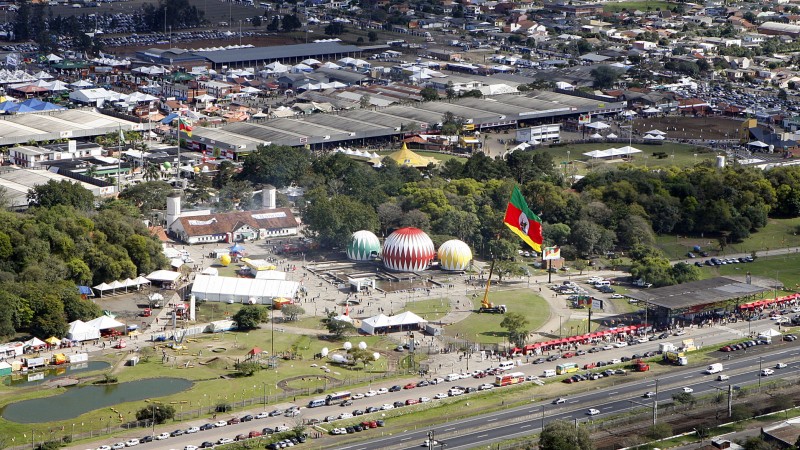
    A liberação efetiva do crédito rural deve ser um dos principais indicadores para medir o ritmo das vendas de máquinas agrícolas na 49ª Expointer. O evento será realizado de 29 de agosto a 6 de setembro, em Esteio (RS).

    Em um cenário de cautela, produtores e fabricantes acompanham a chegada dos recursos do Plano Safra 2026/2027. Além disso, o setor avalia se as novas medidas de apoio terão efeito sobre as decisões de investimento no segundo semestre.

    A avaliação é da Agritech, fabricante de soluções para a agricultura familiar. Durante a feira, a empresa apresentará os tratores AGT-20 e AGT-25 Cabinado.

    Para a fabricante, entretanto, o anúncio de novas linhas de financiamento não é suficiente. Nesse sentido, a velocidade de liberação dos recursos será fundamental para definir o comportamento do mercado.

    Segundo o gerente de Vendas e Marketing da Agritech, Cesar Roberto Guimarães de Oliveira, as medidas anunciadas pelo governo federal melhoram as perspectivas para o setor. Ainda assim, produtores e indústria mantêm uma postura de cautela.

    “Vivemos um momento de cautela, tanto para os produtores quanto para a indústria. Vamos revisar nossas metas de vendas para este ano, mas vemos com otimismo o lançamento do Plano Safra. Agora, é fundamental acompanhar a velocidade com que o crédito chegará ao agricultor familiar”, afirma.

    Crédito rural pode destravar investimentos

    O cenário ganha importância no Rio Grande do Sul. Afinal, a agricultura familiar tem forte participação na produção agropecuária do Estado.

    Além disso, parte dos produtores enfrenta dificuldades para retomar investimentos após perdas provocadas por eventos climáticos. Por isso, o acesso ao crédito rural pode ter impacto direto na capacidade de recuperação das propriedades.

    Para o ciclo 2026/2027, o governo federal destinou R$ 85,2 bilhões ao Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf). O pacote também reúne medidas voltadas aos produtores que registraram perdas de safra.

    Entre as ações está a possibilidade de renegociação de dívidas rurais em até dez anos. A medida também prevê período de carência para agricultores que tiveram perdas decorrentes de eventos climáticos.

    Nessas condições, as operações do Pronaf podem ter juros de até 5% ao ano. Assim, a expectativa é facilitar a reorganização financeira dos produtores e abrir espaço para novos investimentos.

    Outra medida é a prorrogação do prazo de adesão ao Desenrola Rural até 20 de dezembro de 2026. O programa permite regularizar débitos do crédito rural da agricultura familiar com descontos sobre juros e encargos.

    Dessa forma, as medidas podem ajudar a recuperar a capacidade de investimento das propriedades. Ao mesmo tempo, podem estimular a renovação da frota e a mecanização no campo.

    Máquinas agrícolas ganham espaço na feira

    É nesse contexto que a Agritech chega à Expointer 2026. A fabricante apresentará dois modelos destinados a pequenas e médias propriedades.

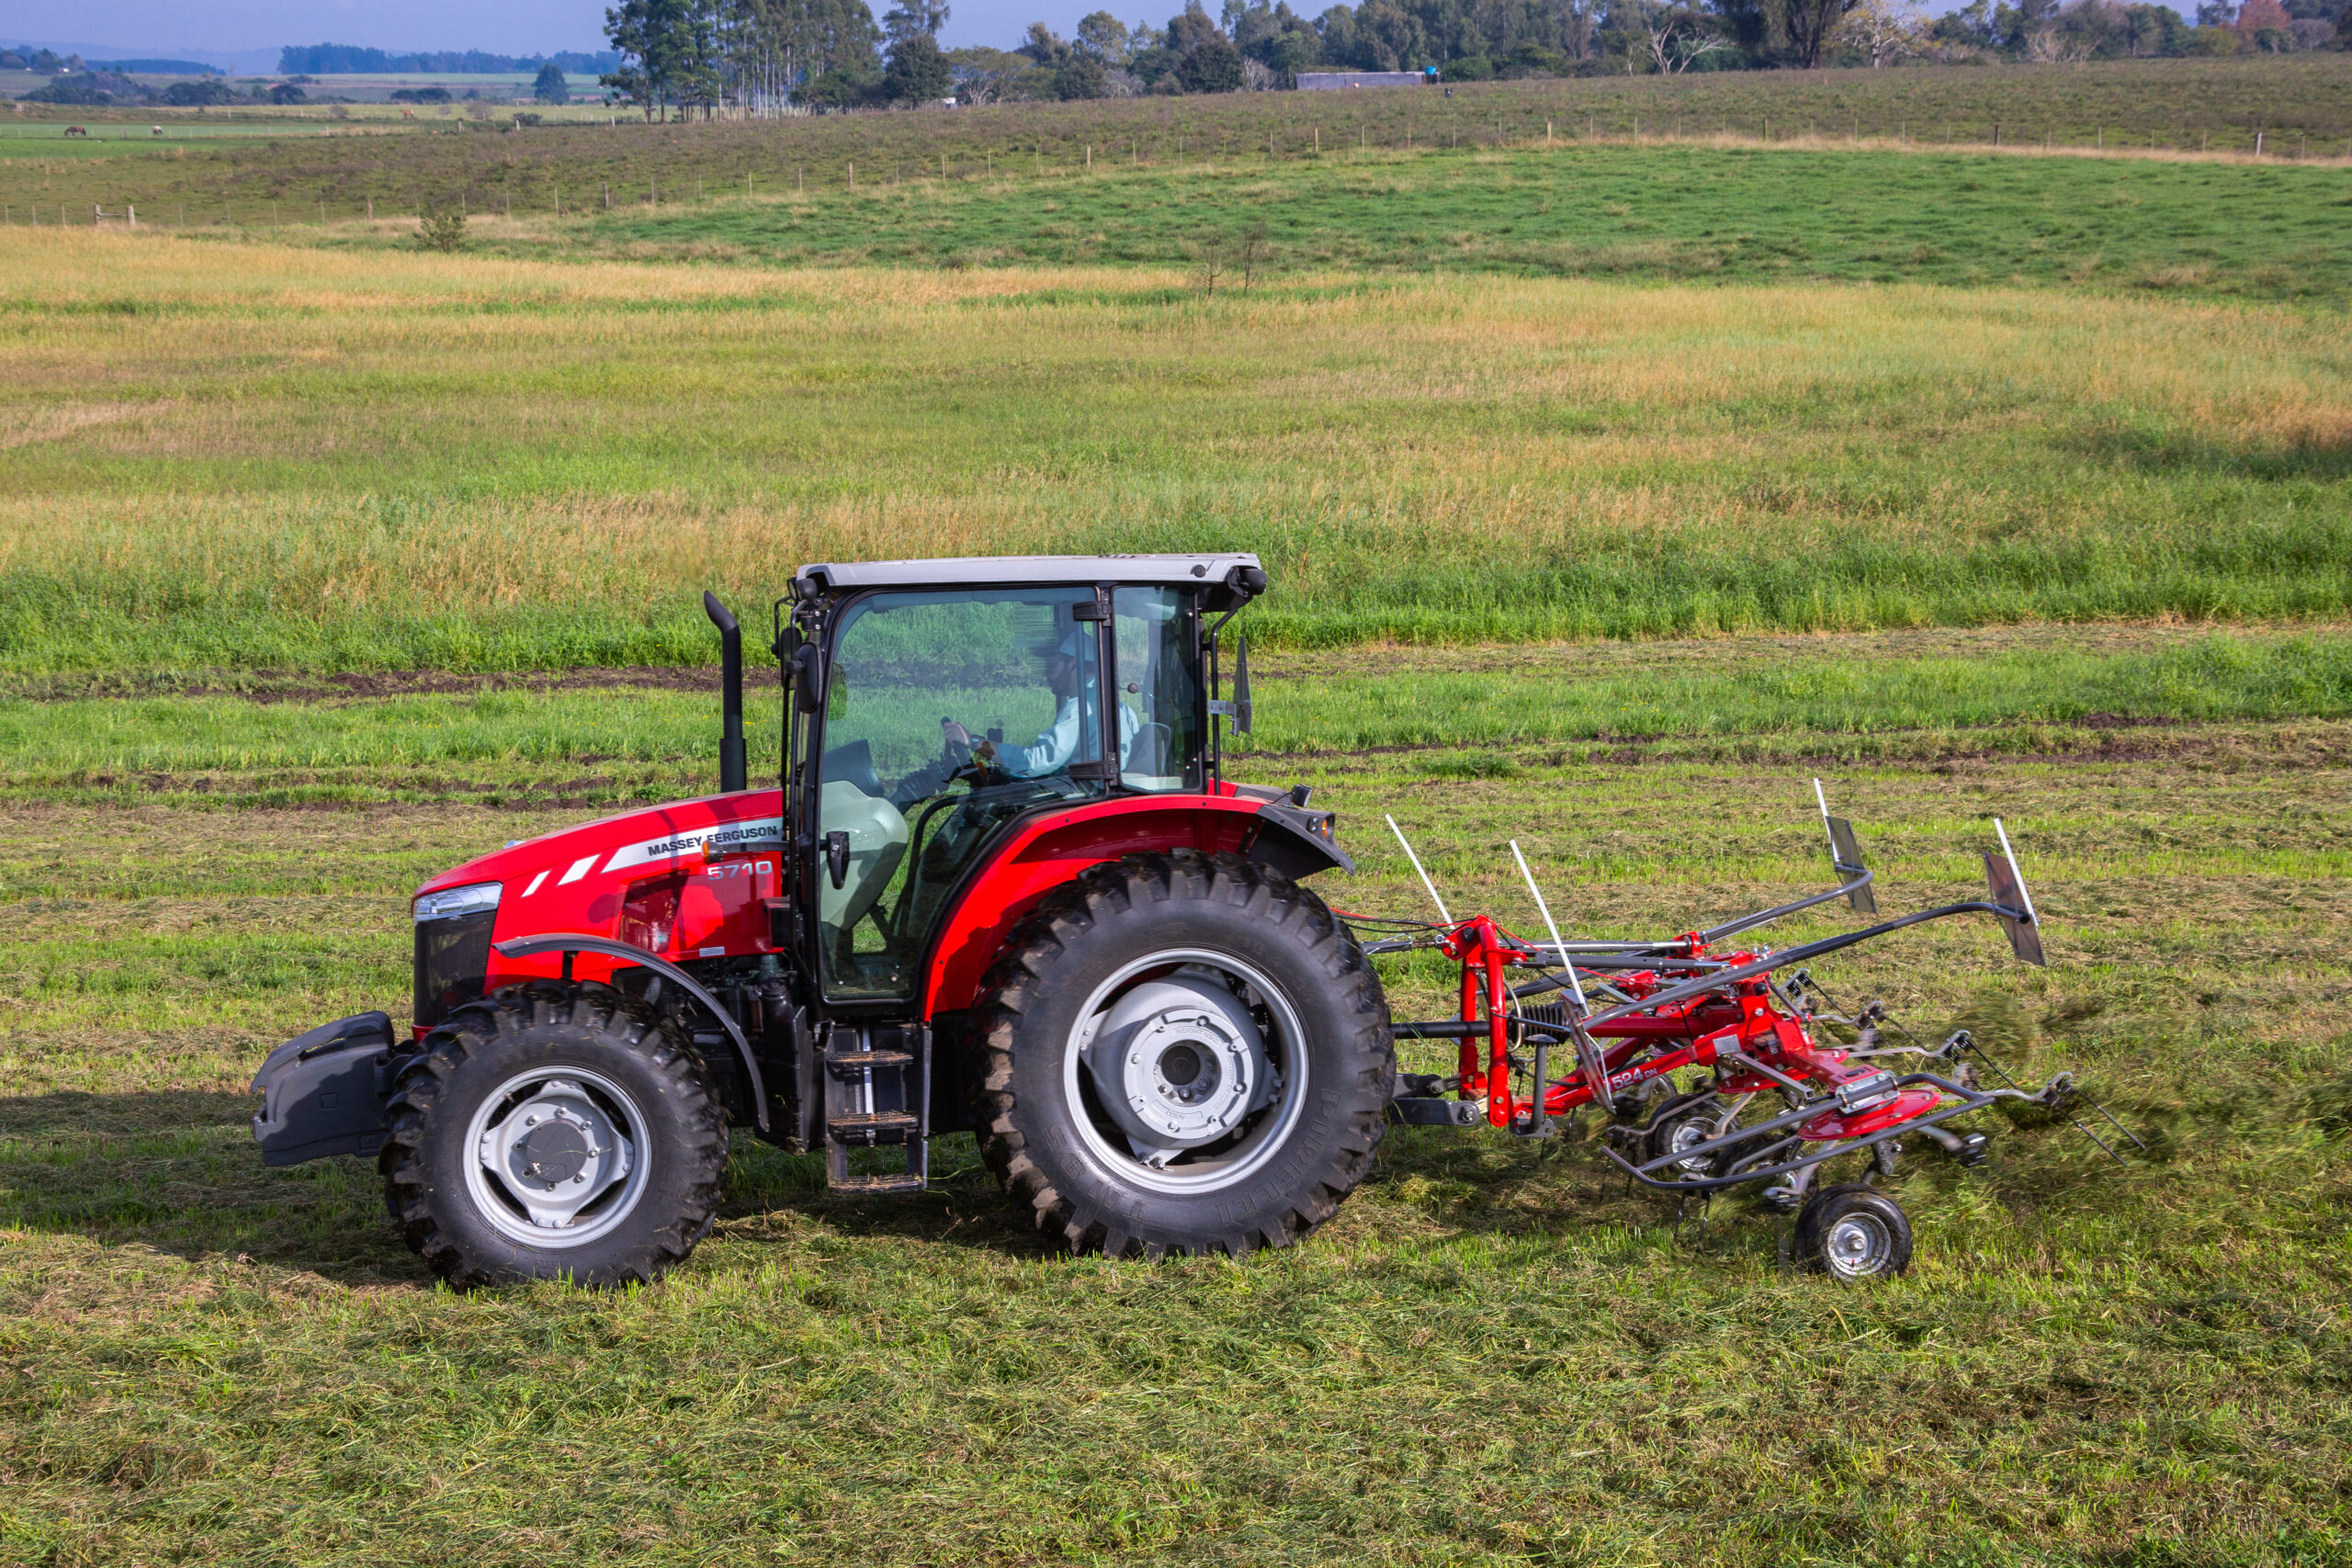
    Um deles é o AGT-20, trator 4×4 de 17 cavalos de potência. O modelo possui bitola superestreita e foi desenvolvido para trabalhar em lavouras com espaçamento reduzido.

    Além disso, o equipamento conta com transmissão 9×3, sistema hidráulico universal e tomada de potência de 540 e 1.000 rpm. Entre as aplicações estão atividades como pulverização, roçada e acionamento de trincha.

    A empresa também levará o AGT-25 Cabinado. O modelo foi desenvolvido para propriedades de pequeno porte e conta com cabine climatizada.
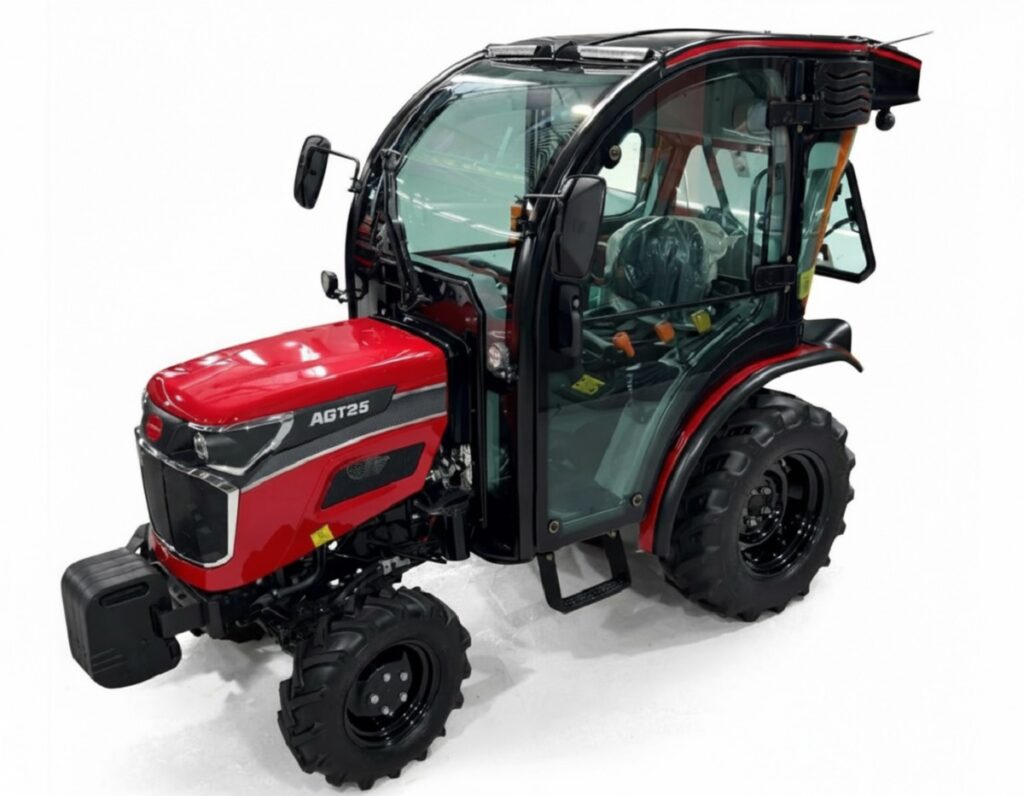
    Foto: Divulgação

    Nesse caso, o foco está nas condições de trabalho e no conforto do operador. Assim, a fabricante amplia as opções para produtores que buscam mecanizar as atividades sem abrir mão de melhores condições durante a operação.

    Expointer será termômetro do mercado

    Para a Agritech, a participação na Expointer ocorre em um momento estratégico. A feira permitirá acompanhar de perto a reação dos produtores às medidas anunciadas no Plano Safra.

    Além disso, o evento deve ajudar a indústria a avaliar o ritmo das decisões de compra. A expectativa é identificar se o crédito rural terá condições de transformar a cautela atual em novos investimentos.

    “A expectativa é que a efetiva ampliação do acesso ao crédito seja determinante para impulsionar a renovação da frota e a mecanização das pequenas propriedades nos próximos meses”, conclui Oliveira.

    Portanto, a liberação dos recursos será um dos pontos de atenção para o mercado de máquinas agrícolas durante a Expointer. Para fabricantes e produtores, a velocidade do crédito pode definir o ritmo dos investimentos no segundo semestre.
  • Pronaf poderá financiar quadriciclos para uso na agricultura familiar

    Pronaf poderá financiar quadriciclos para uso na agricultura familiar

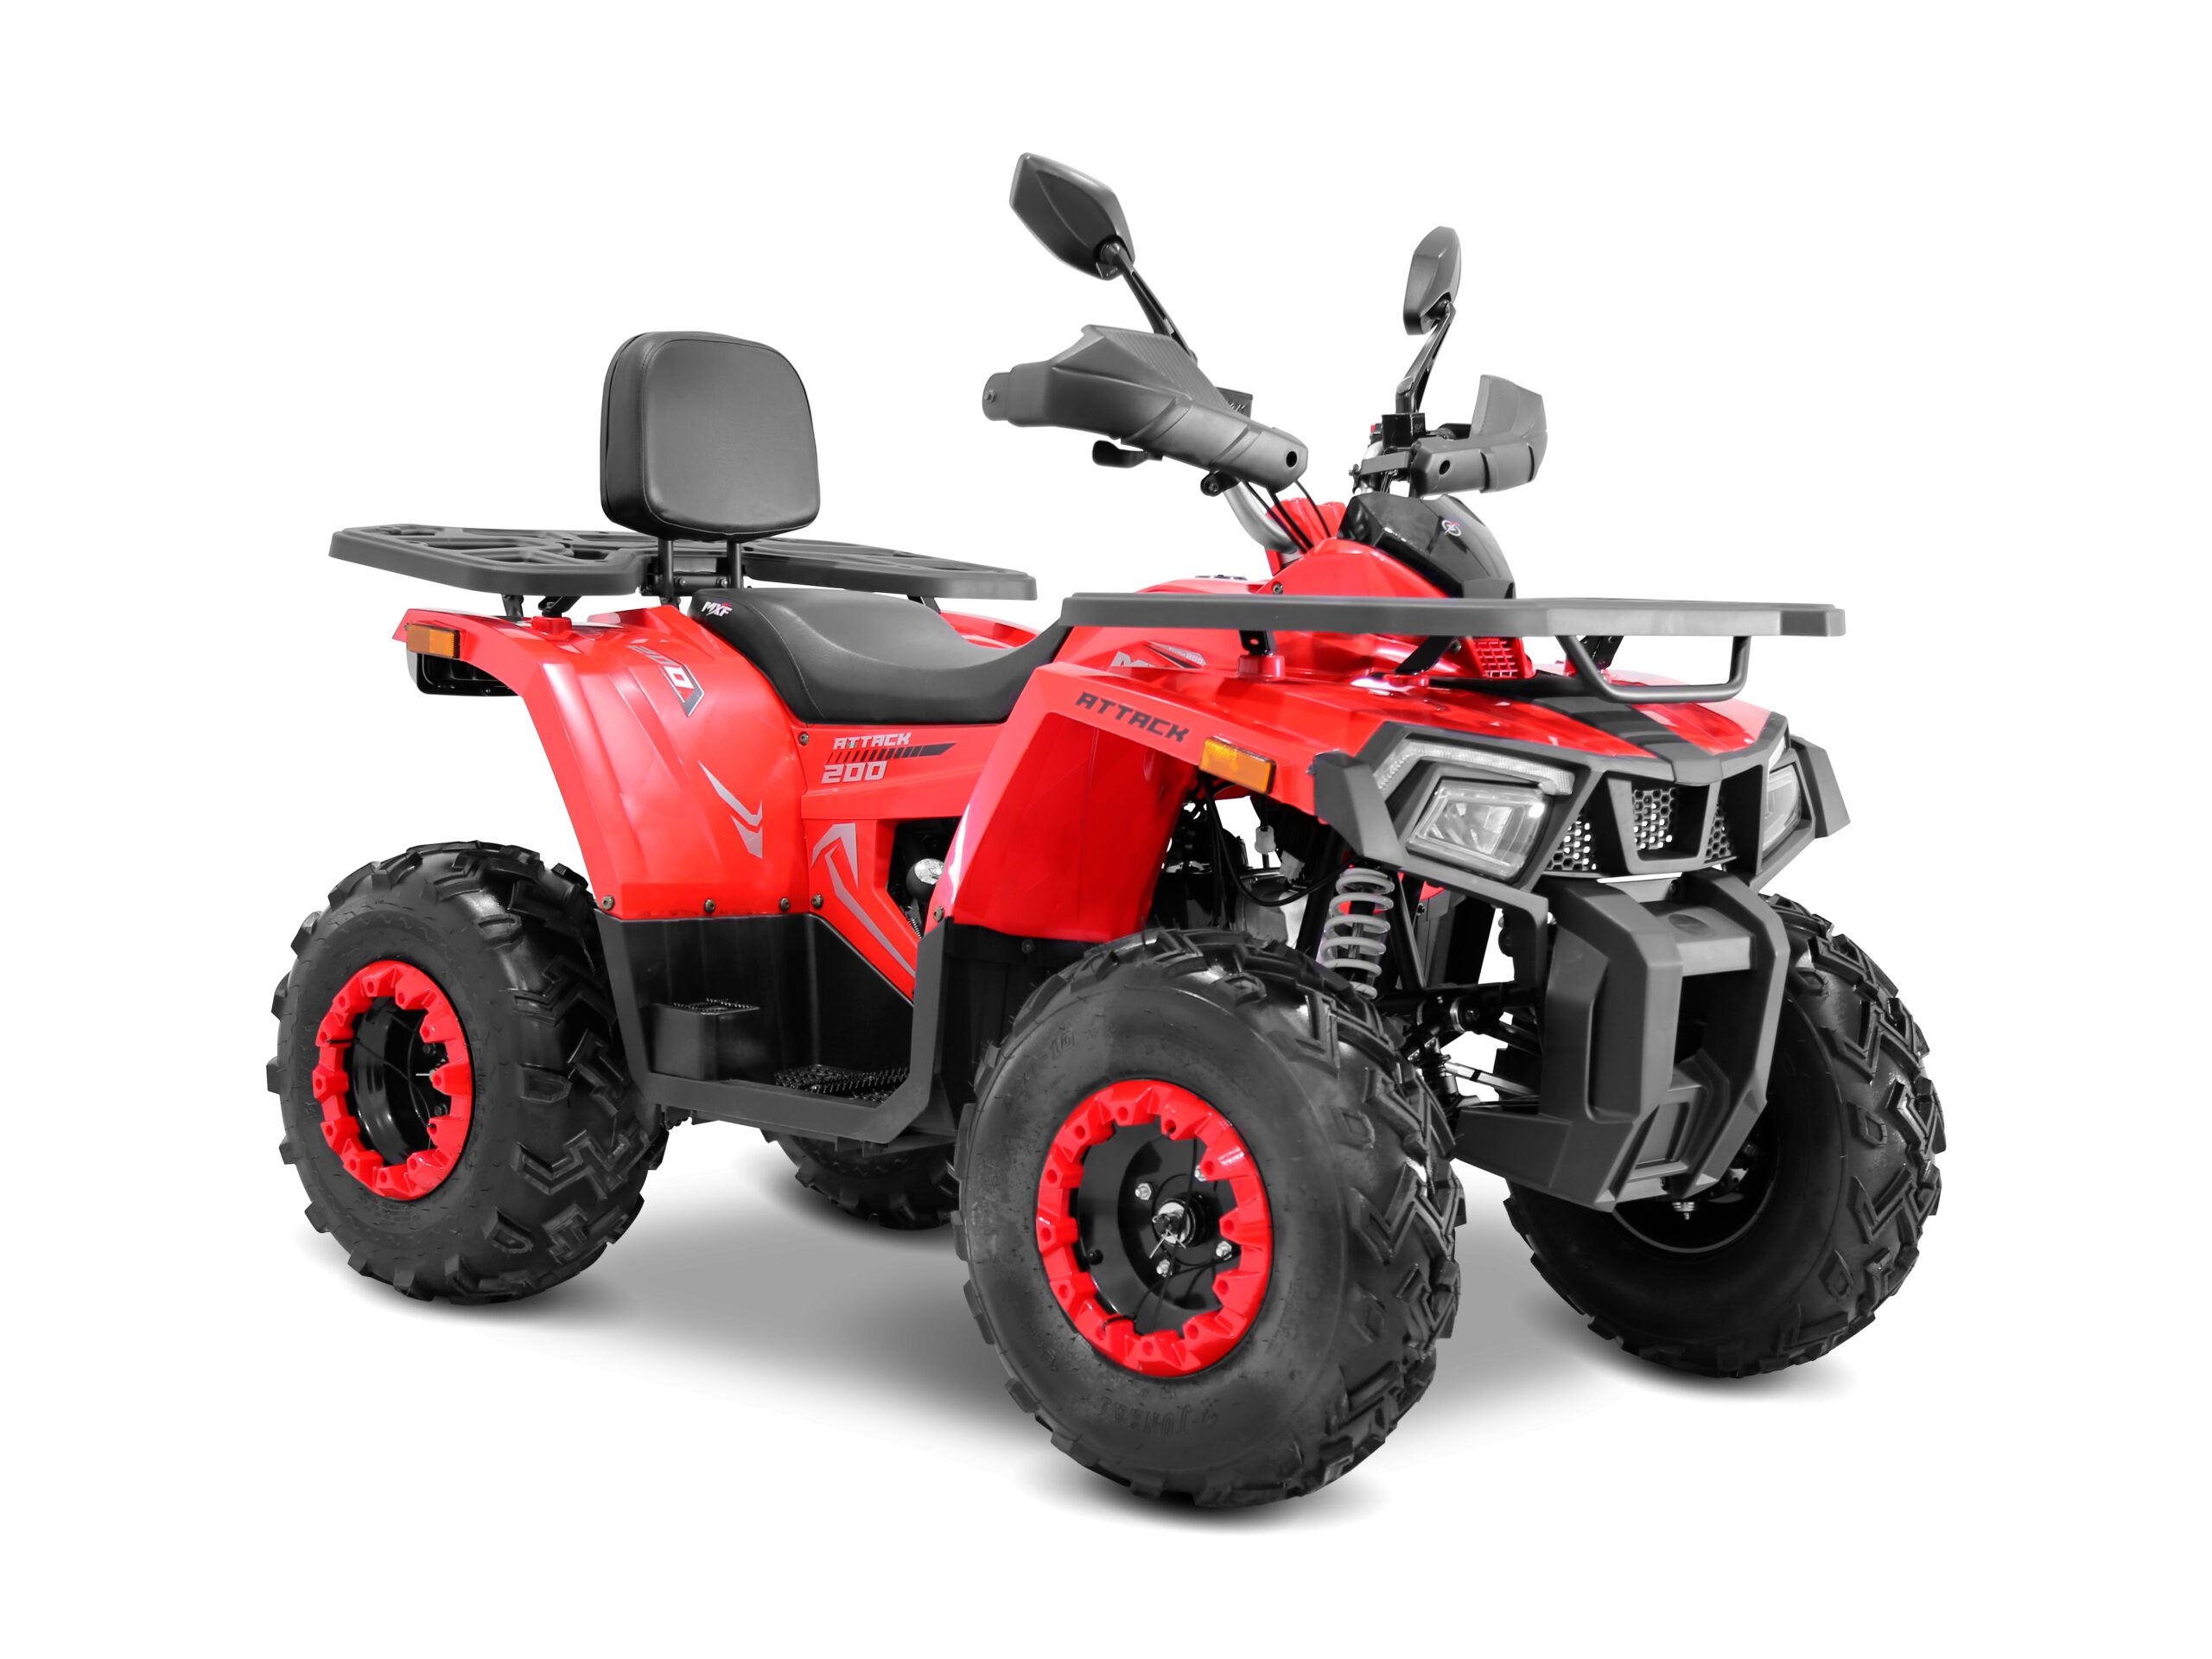
    Um projeto de lei em análise na Câmara dos Deputados prevê a inclusão de veículos utilitários leves, como quadriciclos, entre os itens financiáveis pelo Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf).

    O Projeto de Lei 2.290/2026 altera a Lei 15.223/2025, que instituiu o Pronaf. A proposta estabelece que o financiamento poderá atender apenas veículos comprovadamente utilizados como instrumentos de trabalho na atividade rural.

    O texto não permite o uso dos equipamentos para finalidades recreativas, esportivas ou alheias à produção agropecuária. Caso o agricultor utilize o veículo fora das condições previstas, o saldo devedor poderá vencer antecipadamente.

    Como os quadriciclos poderão ser usados

    De acordo com a proposta, os veículos deverão apoiar atividades realizadas dentro das propriedades rurais, incluindo:

    • Manejo de animais e lavouras.
    • Manutenção de instalações e áreas produtivas.
    • Logística interna.
    • Transporte de trabalhadores rurais.
    • Deslocamento de ferramentas e insumos.
    • Transporte de pequenas cargas.

    O projeto prevê a inclusão de quadriciclos com cilindrada entre 250 cm³ e 700 cm³. Os modelos também deverão apresentar potência compatível com operações de carga e tração leve.

    A proposta exclui quadriciclos de alto desempenho desenvolvidos para uso esportivo.

    Justificativa do projeto

    O autor do texto, deputado Evair Vieira de Melo (Republicanos-ES), argumenta que os equipamentos convencionais podem elevar o custo de capital dos agricultores familiares.

    Segundo o parlamentar, a inclusão de veículos utilitários leves no Pronaf ajudaria a melhorar a composição do parque de máquinas das pequenas propriedades e ampliar as alternativas disponíveis para as atividades do campo.

    Tramitação na Câmara

    As comissões de Agricultura, Pecuária, Abastecimento e Desenvolvimento Rural; de Finanças e Tributação; e de Constituição e Justiça e de Cidadania analisarão o PL 2.290/2026 em caráter conclusivo.

    Como tramita em caráter conclusivo, a proposta poderá seguir diretamente para o Senado caso as comissões a aprovem e ninguém apresente recurso para votação no Plenário.

    Para entrar em vigor, no entanto, o projeto ainda precisará passar pela aprovação da Câmara e do Senado. O deputado Evair Vieira de Melo apresentou a proposta em 11 de maio de 2026.

  • Renegociação de dívidas rurais: consulte bancos e valores

    Renegociação de dívidas rurais: consulte bancos e valores

    O Ministério da Fazenda autorizou instituições financeiras a operar linhas de crédito destinadas à renegociação de dívidas rurais, previstas na Medida Provisória (MP) 1.376/2026.

    A portaria publicada em 13 de agosto detalha as instituições autorizadas e os montantes destinados às operações de crédito para agricultura empresarial e agricultura familiar.

    A medida era aguardada desde a publicação da MP, em julho, para permitir a operacionalização das linhas pelos bancos.

    Quais bancos poderão operar a renegociação?

    Segundo o texto-base da portaria, dez instituições financeiras foram autorizadas a operar as linhas destinadas à agricultura empresarial:

    • Banco DLL
    • Banco do Brasil
    • Banpará
    • Banrisul
    • Banco da Amazônia (Basa)
    • BRB
    • Credicoamo
    • Cresol
    • Sicoob
    • Sicredi

    O Banco do Brasil concentra a maior parcela dos recursos destinados a médios e grandes produtores, com cerca de R$ 12,433 bilhões, segundo os valores informados na portaria.

    Na sequência aparecem Sicoob, com R$ 4,429 bilhões; Banrisul, com R$ 3,960 bilhões; e Sicredi, com R$ 2,5 bilhões.

    Também estão previstos R$ 331,214 milhões para a Cresol; R$ 250 milhões para o Banco DLL; R$ 225,2 milhões para o Basa; R$ 15 milhões para o BRB; R$ 15 milhões para o Banpará; e R$ 6,7 milhões para a Credicoamo.

    Agricultura familiar também terá linhas de crédito

    Para a agricultura familiar, sete instituições financeiras poderão operar os recursos com taxas equalizadas.

    O Sicredi aparece com o maior montante, de mais de R$ 1,191 bilhão, seguido pelo Sicoob, com R$ 362 milhões.

    Os demais valores informados no texto-base são:

    • Banrisul: R$ 72,750 milhões
    • Banco DLL: R$ 20 milhões
    • Cresol: R$ 4,144 milhões
    • Banpará: R$ 1 milhão
    • Credicoamo: R$ 300 mil

    Qual é o prazo para renegociar as dívidas rurais?

    Os financiamentos destinados à renegociação deverão ser contratados até 12 de novembro de 2026.

    O prazo está relacionado à MP 1.376/2026, publicada em 15 de julho. A medida criou linhas especiais de crédito para composição e renegociação de dívidas de produtores afetados por perdas de safra, eventos climáticos adversos e redução dos preços de comercialização.

    O que prevê a MP 1.376/2026?

    A medida provisória prevê condições diferentes de acordo com o perfil do produtor e o nível de perdas registrado.

    Para produtores enquadrados no Pronamp, por exemplo, a MP estabelece operações de até R$ 2 milhões, com juros de 9% ao ano, em uma das situações previstas. Em casos de perdas mais severas, o limite pode chegar a R$ 2,5 milhões, com juros de 8% ao ano e prazo de até dez anos.

    Para agricultores familiares enquadrados no Pronaf, as condições também variam. Uma das modalidades prevê crédito de até R$ 400 mil, com juros de 6% ao ano e prazo de até oito anos. Em situações específicas de perdas mais severas, o limite pode chegar a R$ 500 mil, com juros de 5% ao ano e prazo de até dez anos.

    Já para os demais produtores, a MP prevê operações que podem chegar a R$ 8 milhões, conforme os critérios de enquadramento e perdas.

    Quem poderá acessar as linhas?

    O acesso não é automático para todos os produtores com dívidas rurais.

    A MP estabelece critérios relacionados às perdas de safra, redução da renda agropecuária e causas dos prejuízos. Entre os fatores considerados estão eventos climáticos extremos e redução dos preços de comercialização.

    A Confederação da Agricultura e Pecuária do Brasil (CNA) também destaca que a regulamentação e a disponibilidade de recursos são condições necessárias para a efetiva contratação das operações.

    O que significa a equalização de juros?

    A equalização de taxas de juros é o mecanismo utilizado pelo governo para reduzir o custo financeiro de determinadas operações de crédito rural.

    Na prática, o Tesouro Nacional arca com parte do custo financeiro da operação, permitindo que o produtor tenha acesso a uma taxa inferior àquela que poderia ser praticada em uma operação convencional.

    No caso da MP 1.376/2026, as linhas foram criadas para auxiliar produtores afetados por perdas e dificuldades econômicas relacionadas às atividades rurais.

    Renegociação também envolve CPRs

    A MP 1.376/2026 também estabeleceu regras relacionadas às Cédulas de Produto Rural (CPRs).

    As instituições financeiras poderão adquirir novas CPRs com liquidação financeira para ajudar na amortização de dívidas anteriores, desde que sejam cumpridos os critérios estabelecidos pela medida provisória.

    Entre as exigências está a emissão da CPR até 31 de dezembro de 2025 e a existência de condições específicas relacionadas ao pagamento das cédulas anteriores.

    O que o produtor deve fazer?

    O produtor interessado deve procurar a instituição financeira que opere a linha e verificar se a dívida e as perdas se enquadram nos critérios da MP 1.376/2026.

    Também é importante conferir a documentação exigida pelo banco e as condições específicas da operação antes da contratação.

    Como se trata de uma linha de crédito com regras próprias, o enquadramento deve ser analisado individualmente pela instituição financeira.

  • Renegociações de dívidas rurais seguem travadas nos bancos

    Renegociações de dívidas rurais seguem travadas nos bancos

    Um mês após a publicação da Medida Provisória 1.376/2026, que criou regras para a renegociação de até R$ 100 bilhões em dívidas rurais, as operações continuam praticamente paradas nos bancos. Até o início desta semana, apenas uma renegociação havia sido registrada, segundo apuração da reportagem.

    A principal dificuldade está na ausência da portaria do Tesouro Nacional que permitirá o pagamento da equalização de juros nos financiamentos. Sem essa regulamentação, instituições financeiras ainda não conseguem avançar com parte das operações, enquanto produtores rurais enfrentam dificuldades para recuperar limites de crédito e acessar novos recursos do Plano Safra 2026/27.

    A situação ocorre justamente no início do novo ciclo agrícola. Em julho, os desembolsos do Plano Safra despencaram, aumentando a preocupação do setor sobre a disponibilidade de crédito para produtores.

    Portaria do Tesouro é principal entrave

    Bancos e cooperativas de crédito apontam a demora na publicação da portaria de equalização como o principal obstáculo para colocar as renegociações em funcionamento, principalmente nas operações ligadas ao Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf).

    A MP 1.376 foi publicada em 15 de julho. Na ocasião, o ministro da Fazenda, Dario Durigan, afirmou que os produtores já poderiam procurar as instituições financeiras para renegociar suas dívidas.

    Entretanto, apenas na semana passada o governo consultou os agentes financeiros sobre a demanda por recursos. No chamado “leilão” dos limites equalizáveis, foi definido um spread único de 4%, que poderá ser cobrado pelas instituições nas operações.

    Ainda não há, porém, previsão para a divulgação dos saldos destinados a cada instituição nem para a autorização do pagamento da subvenção.

    Inicialmente, o governo estimava que cerca de R$ 20 bilhões em dívidas seriam renegociados com equalização de juros. Para custear a diferença entre os juros cobrados dos produtores e os custos das instituições, o orçamento necessário é de aproximadamente R$ 3,2 bilhões por ano.

    Para os últimos meses de 2026, seriam necessários mais R$ 130 milhões no caixa do Tesouro Nacional para permitir o início das operações. Segundo fontes ouvidas pela reportagem, a falta desses recursos estaria entre as razões para a demora.

    Sistema do Banco Central também atrasou operações

    Mesmo sem a equalização, os bancos já poderiam começar algumas contratações. No entanto, o sistema de registro do Banco Central só ficou disponível na última quinta-feira (6).

    No dia seguinte, o Banrisul registrou a primeira operação de renegociação desde a publicação da medida. O contrato envolveu uma dívida de R$ 142 mil de um produtor do Rio Grande do Sul.

    O caso, porém, ainda é uma exceção diante do volume de operações que o governo pretende viabilizar.

    Além da falta de regulamentação, bancos e cooperativas relatam dificuldades para adaptar seus sistemas às novas regras e aplicar os recursos dos depósitos à vista nas renegociações.

    Dúvidas sobre fontes de recursos aumentam a trava

    Outro problema está na interpretação das regras relacionadas às fontes utilizadas nos financiamentos rurais.

    As instituições financeiras já levaram as reclamações ao governo federal e ao Banco Central. Entre os questionamentos está a utilização dos recursos obrigatórios provenientes da exigibilidade de aplicação de 31,5% dos depósitos à vista.

    Na interpretação do Banco Central, esses recursos só poderiam ser utilizados para renegociar operações de crédito rural que originalmente também tenham sido contratadas com essa mesma fonte.

    Já o Ministério da Fazenda entende que outros financiamentos poderiam ser enquadrados, desde que seja respeitado o saldo máximo que a instituição possuía nessa fonte em 22 de julho de 2026. Essa possibilidade consta em resolução do Conselho Monetário Nacional (CMN) publicada em 23 de julho.

    A divergência aumenta a complexidade dos processos e pode elevar os custos da operação.

    Produtor pode precisar de várias renegociações

    Um dos principais impactos está na composição das dívidas. Em muitos casos, o produtor possui contratos originados de diferentes fontes de recursos.

    Em vez de reunir esses saldos em uma única operação, a instituição financeira pode precisar estruturar processos separados para cada fonte. Isso inclui recursos obrigatórios, linhas com juros equalizados e operações vinculadas à Cédula de Produto Rural (CPR).

    Na avaliação de executivos do setor financeiro ouvidos sob anonimato, essa fragmentação dificulta a renegociação e aumenta o tempo necessário para concluir os contratos.

    A expectativa é que a regulamentação do Tesouro e a definição das regras sobre as fontes de recursos destravem as operações.

    Prazo de 30 dias preocupa produtores

    Outro ponto de atenção é o prazo estabelecido pela própria MP. A medida prevê 30 dias para a prorrogação das parcelas que serão renegociadas.

    Com a demora na implementação das regras, parcelas prorrogadas logo após a publicação da medida podem começar a vencer e deixar de se enquadrar nas condições previstas.

    O problema cria uma corrida contra o tempo para bancos, cooperativas e produtores rurais. Enquanto as instituições aguardam definições do governo e ajustes nos sistemas, agricultores precisam de acesso ao crédito para manter o planejamento da safra.

    Até o momento, o Ministério da Agricultura e o Banco Central não responderam aos questionamentos sobre os entraves. A Fazenda se manifestou sobre o assunto.

    A demora na regulamentação, portanto, mantém uma parcela importante das renegociações em espera e pode dificultar a recuperação do limite de crédito de produtores justamente durante a execução do Plano Safra 2026/27.

    Siga o canal do Agro em Campo no WhatsApp e saiba tudo em primeira mão

  • Governo anuncia MP que renegocia dívidas rurais de até R$ 8 milhões por produtor

    Governo anuncia MP que renegocia dívidas rurais de até R$ 8 milhões por produtor

    O presidente da Câmara dos Deputados, Hugo Motta (Republicanos-PB), e o ministro interino da Fazenda, Dario Durigan, anunciaram nesta quarta-feira (15), em coletiva de imprensa, um acordo para viabilizar a renegociação de dívidas de produtores rurais. O governo formalizará as medidas por meio de uma medida provisória (MP), que Durigan prometeu publicar ainda nesta quarta.

    Segundo o ministro, a MP permitirá renegociar mais de R$ 100 bilhões em dívidas do setor. O Ministério da Fazenda divulgará o impacto fiscal da medida somente após a publicação do texto.

    Quem pode aderir à renegociação

    A proposta beneficia produtores rurais e cooperativas de produção que registraram perdas entre 2019 e 2025. Na regra geral, poderão aderir os produtores que tiveram perdas em duas ou mais safras e redução de ao menos 30% da renda bruta. Para os casos de maiores perdas, o texto exige perdas em três ou mais safras e queda de 40% da renda bruta.

    Durigan afirmou que o governo desenhou as medidas para atender “a grande maioria dos agricultores”, especialmente os afetados por eventos climáticos ou quebras de safra, embora reconheça que nem todos os casos poderão ser contemplados. O ministro classificou o entendimento como resultado de cerca de um ano de negociações e destacou a participação técnica da Frente Parlamentar da Agropecuária (FPA) na construção da proposta.

    Quais dívidas entram na negociação

    A MP permitirá renegociar operações de crédito rural contratadas até 31 de maio de 2026. Para contratos adimplentes, o texto contemplará operações formalizadas até essa data. Já para contratos inadimplentes, poderão entrar na renegociação operações com vencimento entre 1º de janeiro de 2024 e 31 de maio de 2026.

    Foto de uma grande plantação de trigo, vista de forma geral.
    Foto: Wenderson Araujo/Sistema CNA/Senar

    Os recursos virão de linhas obrigatórias de crédito rural, equalizadas ou não, de recursos livres e de outras fontes que o Executivo ainda definirá. A proposta também autoriza o uso do Fundo Social e de fundos supervisionados pelo Ministério da Fazenda.

    Limites de renegociação por perfil de produtor

    A MP estabelece tetos diferentes conforme o perfil do produtor. Na regra geral, os limites chegam a:

    • R$ 400 mil para beneficiários do Pronaf, com possibilidade de ampliação para R$ 1 milhão;
    • R$ 2 milhões para operações do Pronamp, podendo alcançar R$ 4 milhões;
    • R$ 4 milhões para os demais produtores.

    Para os casos de maiores perdas, os limites sobem para:

    • R$ 500 mil no Pronaf, com possibilidade de chegar a R$ 1 milhão;
    • R$ 2,5 milhões no Pronamp, podendo alcançar R$ 4 milhões;
    • R$ 8 milhões para os demais produtores.

    Juros e prazos de pagamento

    As condições financeiras também mudam conforme o perfil do produtor e o nível de perdas. Para os casos gerais, a MP fixa juros de 6% ao ano no Pronaf, 9% no Pronamp e 12% para os demais produtores. Nos casos de maiores perdas, as taxas caem para 5%, 8% e 11% ao ano, respectivamente.

    Foto: Tony Oliveira/Sistema CNA/Senar

    Os produtores enquadrados na regra geral terão até oito anos para quitar os débitos. Já os que se enquadram nos critérios de maiores perdas contarão com prazo de até dez anos. Em ambos os casos, o texto prevê carência de até dois anos, período em que o produtor pagará apenas os juros, e dispensa a exigência de entrada.

    Garantias, CPRs e fundo garantidor

    A medida também permitirá o reaproveitamento das garantias já vinculadas às operações anteriores. Segundo Durigan, os bancos deverão ajustar essas garantias para adequá-las ao saldo renegociado. A MP ainda autorizará as instituições financeiras a prorrogar automaticamente, por até 30 dias, operações que estavam inadimplentes em 14 de julho de 2026, enquanto tramitam os pedidos de renegociação.

    O texto cria ainda regras específicas para as Cédulas de Produto Rural (CPRs). As instituições financeiras poderão substituir CPRs inadimplentes por novas operações com prazo de reembolso de até oito anos, e o Poder Executivo regulamentará outras regras posteriormente.

    Além disso, a proposta também cria um fundo garantidor voltado ao financiamento de médio e longo prazo para o setor agropecuário. Durigan afirmou que a União poderá aportar até R$ 2 bilhões nesse mecanismo e que o governo convidará outros participantes para integrar a estrutura. O texto ainda autoriza a União a participar de um fundo destinado a cobrir perdas decorrentes de eventos climáticos adversos.

    Próximos passos

    Com o acordo fechado, Durigan orientou os produtores a procurarem as instituições financeiras, especialmente o Banco do Brasil, para iniciar as renegociações e destravar a operacionalização do Plano Safra. “Encerramos esse debate hoje”, declarou o ministro.

    Hugo Motta explicou que a aprovação do projeto pelo Senado sem um entendimento prévio motivou a retomada das negociações entre governo e Congresso, na busca por uma solução que conciliasse as demandas dos produtores com as restrições fiscais. Segundo o presidente da Câmara, a proposta busca equilibrar o atendimento aos agricultores afetados pelas perdas com a preservação das contas públicas.

    A senadora Tereza Cristina (Progressistas-MS), vice-presidente da FPA, reconheceu que a MP não atenderá todos os produtores, mas afirmou que “a grande maioria estará incluída”. Segundo ela, parte do setor, especialmente no Rio Grande do Sul, defendia a aprovação do projeto de lei original, mas a MP já resolve o problema do acesso ao crédito. A parlamentar também destacou a criação do fundo garantidor, cuja implementação deverá avançar após o recesso parlamentar.

  • Pronaf Azul oferece crédito de até R$ 250 mil para pescadores

    Pronaf Azul oferece crédito de até R$ 250 mil para pescadores

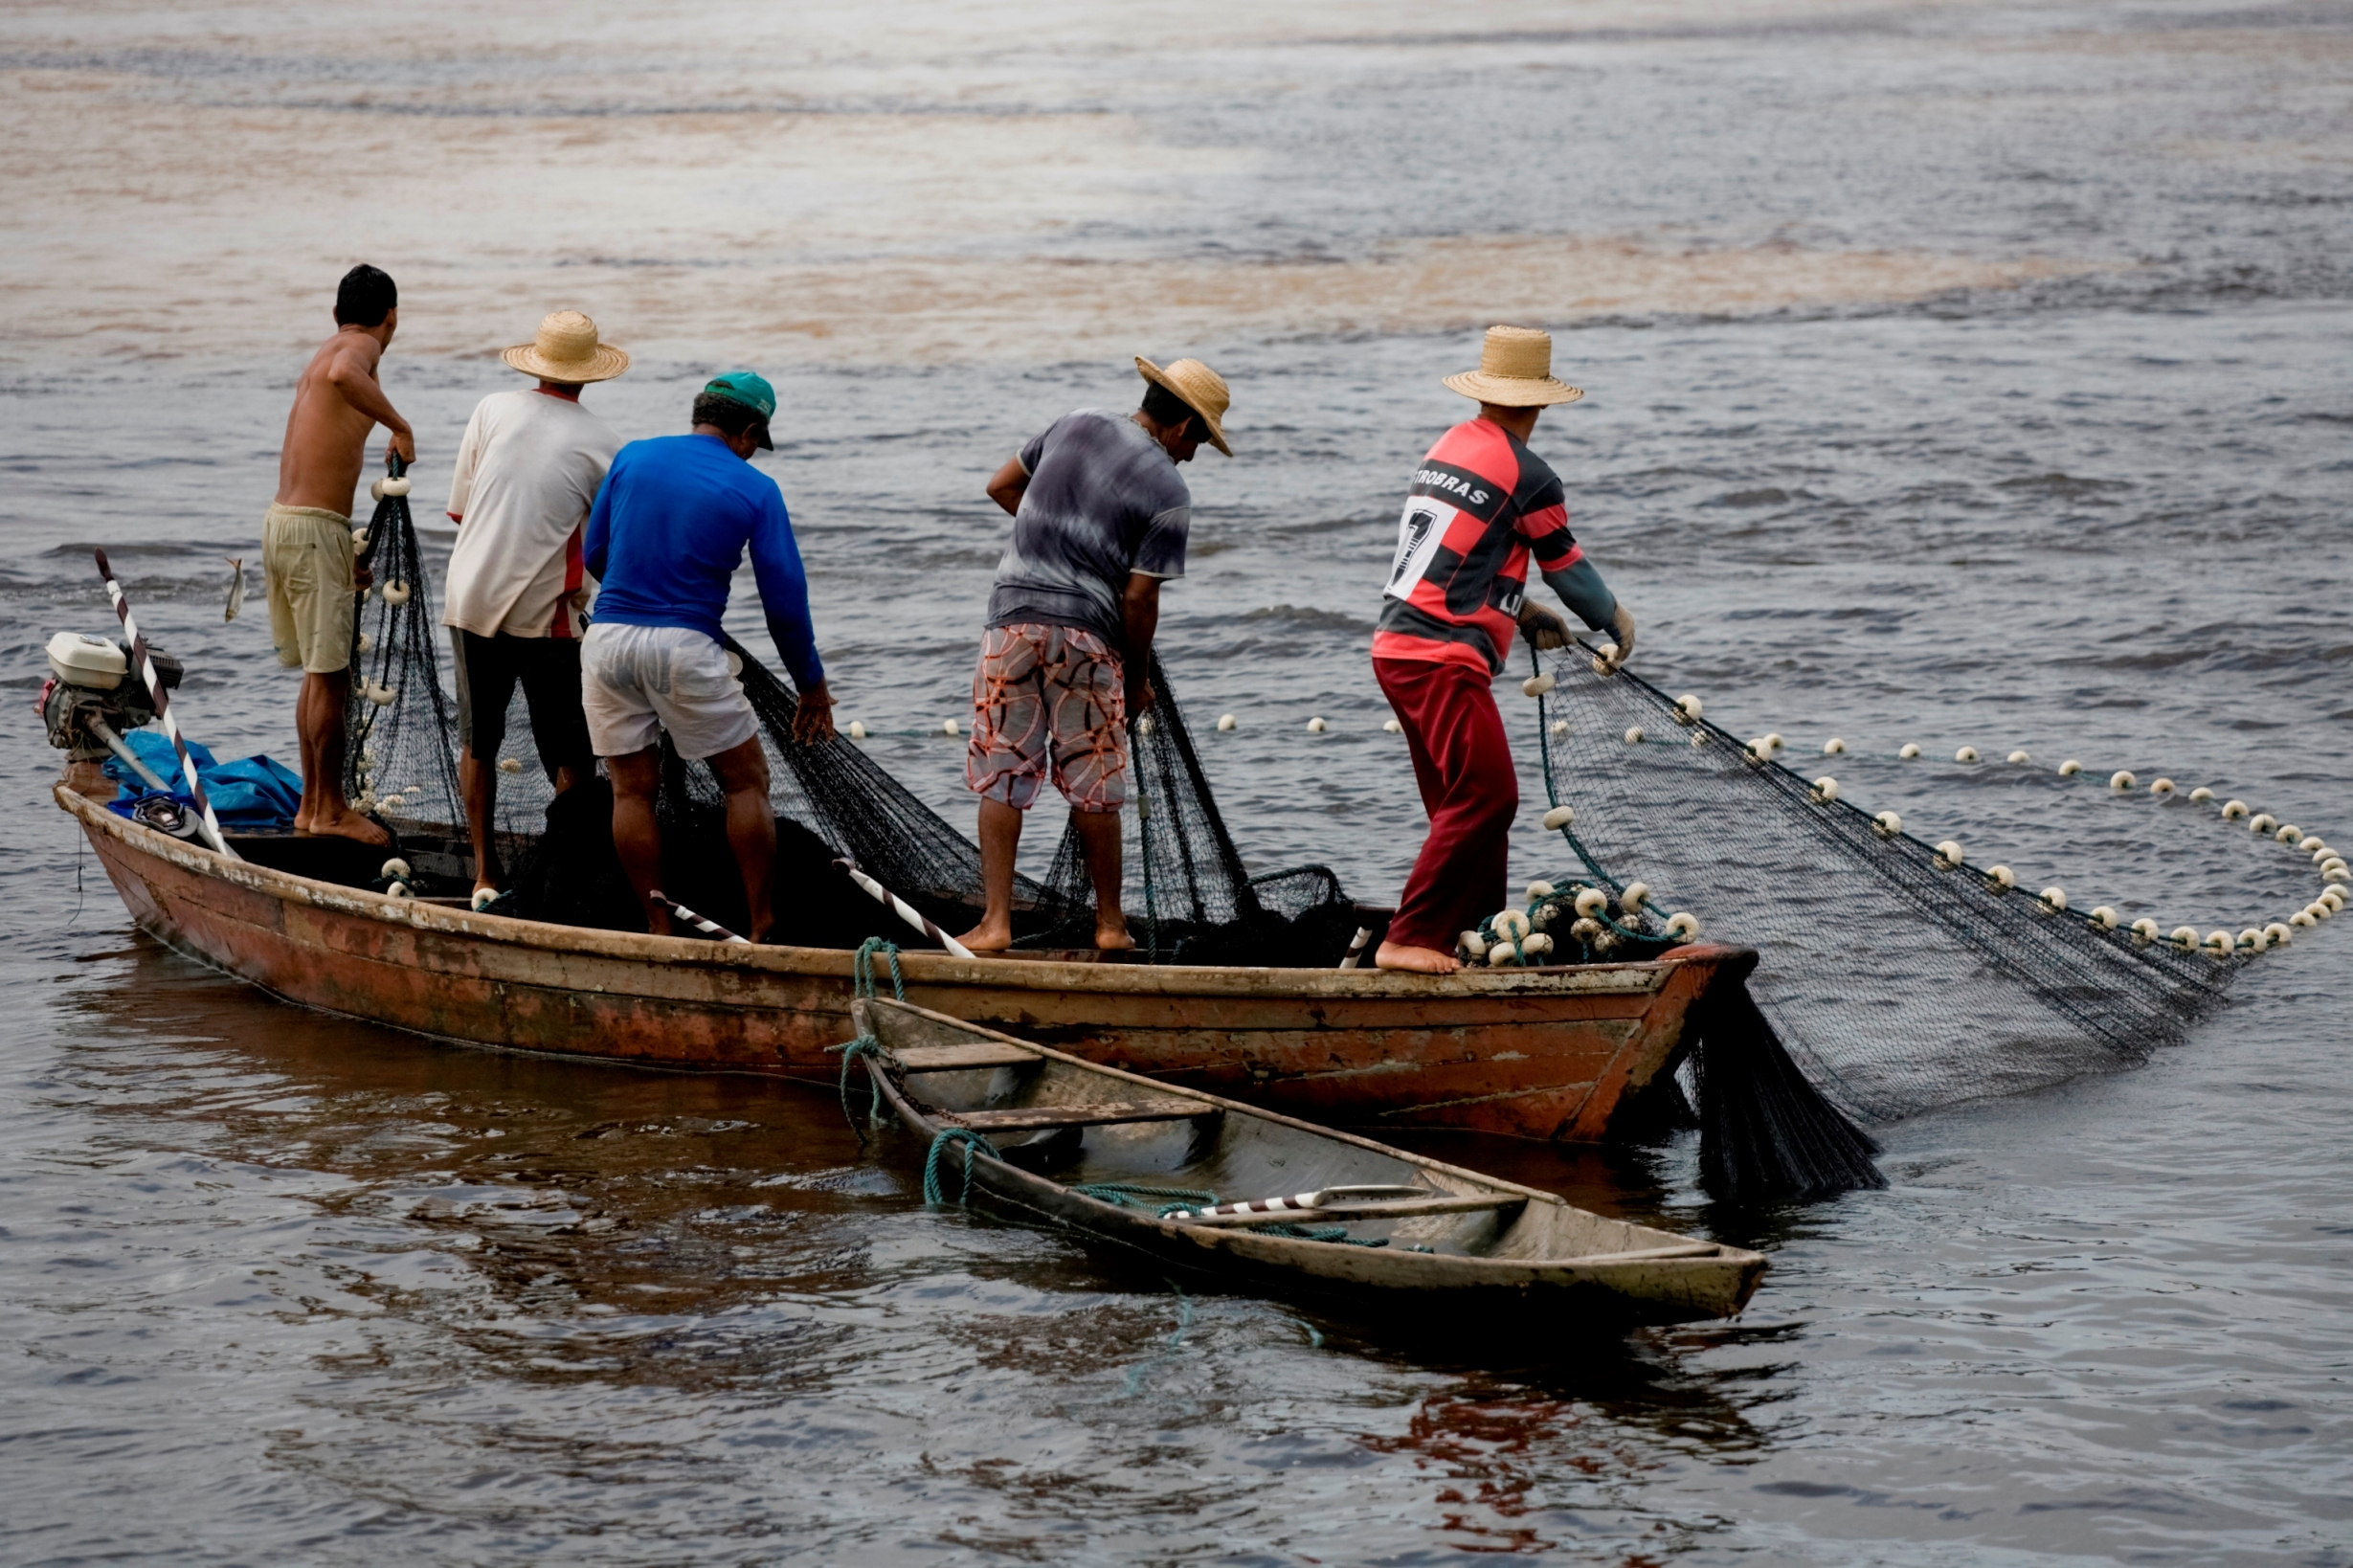
    O Governo Federal lançou uma nova linha de crédito voltada à pesca artesanal e à aquicultura familiar. O Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf) Azul passa a incluir pescadores artesanais e aquicultores familiares entre os beneficiários do crédito rural oficial.

    A iniciativa foi anunciada pelo Ministério do Desenvolvimento Agrário na terça-feira (30) e busca ampliar o acesso ao financiamento para fortalecer a produção, incentivar investimentos e gerar renda nas comunidades que vivem da pesca e da aquicultura.

    Como funciona o Pronaf Azul

    De acordo com a ministra Fernanda Machiaveli, o programa contará com linhas de custeio e investimento, oferecendo condições diferenciadas de financiamento para o setor.

    O objetivo é facilitar o acesso ao crédito para pequenos produtores, permitindo tanto o financiamento das atividades do dia a dia quanto a modernização da produção.

    Crédito para custeio

    No custeio, o Pronaf Azul utilizará a modalidade do microcrédito produtivo, conhecida como Pronaf B.

    Os limites de financiamento serão:

    • até R$ 12 mil por família;
    • até R$ 15 mil para mulheres;
    • até R$ 16 mil para jovens.

    A linha terá juros de apenas 0,5% ao ano, prazo de até três anos para pagamento e bônus de adimplência que varia entre 25% e 40%.

    Financiamento para investimentos

    Quem pretende ampliar ou modernizar a produção poderá acessar a linha Mais Alimentos, vinculada ao Pronaf Azul.

    As principais condições são:

    • financiamento de até R$ 250 mil;
    • juros de 2% ao ano;
    • prazo de até dez anos para pagamento.

    Já nas operações de custeio, o prazo para reembolso será de até 11 meses.

    Objetivo do programa

    Com a criação do Pronaf Azul, o governo amplia o acesso ao crédito rural para atividades ligadas à pesca artesanal e à aquicultura familiar.

    A expectativa é estimular investimentos, aumentar a produção, fortalecer pequenos empreendimentos e contribuir para o desenvolvimento econômico das comunidades pesqueiras em todo o país.

  • Governo propõe renegociação de R$ 120 bilhões em dívidas rurais e muda regras para produtores

    Governo propõe renegociação de R$ 120 bilhões em dívidas rurais e muda regras para produtores

    O Ministério da Fazenda enviou ao senador Renan Calheiros, na noite desta terça-feira (26), uma nova proposta de substitutivo ao Projeto de Lei 5.122/2023, que trata da renegociação de dívidas rurais. A expectativa é que parte do texto seja incorporada ao relatório que poderá ser analisado ainda nesta quarta-feira (27) pela Comissão de Assuntos Econômicos do Senado.

    Segundo o governo, a medida pode viabilizar a renegociação de cerca de R$ 120 bilhões em débitos do setor agropecuário. Desse total, aproximadamente 60% correspondem a recursos livres e outros 40% a recursos controlados.

    Além disso, o novo texto retirou a previsão de utilização de recursos do Fundo Social do Pré-Sal e do superávit financeiro de outros fundos públicos. A exclusão já havia sido acertada anteriormente entre integrantes da equipe econômica e parlamentares envolvidos nas negociações.

    Quem poderá aderir à renegociação

    A proposta limita o benefício aos produtores rurais que registraram duas ou mais perdas de safra, com prejuízo mínimo de 30% entre 2019 e 2025. Os danos deverão ser comprovados por laudo técnico emitido por profissional habilitado.

    De acordo com o texto, as perdas podem estar ligadas tanto a eventos climáticos extremos quanto à queda nos preços agropecuários.

    Inicialmente, o governo também sugeriu que os produtores pagassem uma entrada equivalente a 10% da dívida. No entanto, fontes ligadas às negociações afirmam que o relator deverá retirar esse trecho do parecer final.

    Enquanto isso, a equipe econômica ainda calcula o impacto fiscal da proposta. O principal custo para a União deve vir da equalização das taxas de juros das operações renegociadas.

    Condições previstas para renegociação

    Pelo texto apresentado pela Fazenda, poderão ser renegociadas operações de crédito rural voltadas para custeio, comercialização, industrialização e investimento.

    As regras contemplam financiamentos contratados com recursos controlados no âmbito do Pronaf, do Pronamp e também operações feitas por outros produtores rurais, incluindo contratos ligados aos Fundos Constitucionais.

    Além disso, entram na proposta operações contratadas até 31 de dezembro de 2025 que tenham se tornado inadimplentes a partir de 2 de janeiro de 2024 e que continuem nessa situação até 22 de maio de 2026.

    Os limites previstos são:

    • Até R$ 400 mil para pequenos produtores;
    • Até R$ 2 milhões para produtores enquadrados no Pronamp;
    • Até R$ 4 milhões para médios produtores fora do Pronamp.

    Já os encargos financeiros sugeridos ficaram definidos em:

    • 6% ao ano para beneficiários do Pronaf;
    • 8% ao ano para produtores do Pronamp;
    • 12% ao ano para grandes produtores.

    As taxas, porém, foram consideradas elevadas por representantes do setor produtivo e instituições financeiras.

    Prazo e regras especiais

    O prazo de reembolso poderá chegar a dez anos, com carência para o pagamento do principal. Assim, a primeira parcela do capital deverá vencer apenas dois anos após a contratação da operação.

    A proposta estabelece ainda que os contratos poderão ser firmados até 20 de novembro de 2026, mantendo o risco das operações sob responsabilidade das instituições financeiras.

    Em situações mais severas, as condições podem mudar. O texto prevê regras diferenciadas para produtores localizados em municípios que decretaram situação de emergência ou calamidade pública em pelo menos três anos entre 2019 e 2025.

    Nesses casos, desde que tenham registrado perdas mínimas de 50%, os limites sobem para:

    • Até R$ 3 milhões para mini, pequenos e médios produtores do Pronamp, com juros de 8% ao ano;
    • Até R$ 8 milhões para médios produtores fora do Pronamp e demais produtores, com juros de 12% ao ano.

    Fundo garantidor e críticas do setor

    A proposta também autoriza a União a participar de um fundo garantidor para operações de crédito rural destinadas a produtores afetados por eventos climáticos adversos. Entretanto, o governo ainda não informou qual será o valor destinado ao mecanismo.

    Segundo o texto, o fundo poderá contar com participação da União, produtores rurais, instituições financeiras e até governos estaduais e municipais.

    Apesar disso, lideranças do agronegócio e representantes de bancos criticaram o substitutivo apresentado pela Fazenda. O principal argumento é que o novo texto altera de forma significativa a proposta original que já estava em discussão no Congresso.

    O governo federal também deverá apresentar um relatório detalhando os contratos firmados e os valores efetivamente renegociados em até 180 dias após o encerramento do prazo de contratação das linhas de crédito.

  • Cacau avança no agro brasileiro, mas crédito rural ainda limita expansão do setor

    Cacau avança no agro brasileiro, mas crédito rural ainda limita expansão do setor

    O cacau voltou a ganhar força no agronegócio brasileiro nos últimos anos. Impulsionada pela alta dos preços no mercado internacional, a cultura registrou avanço na produção nacional e despertou maior interesse dos produtores. Ainda assim, o acesso ao crédito rural segue limitado e representa um dos principais obstáculos para a expansão do setor.

    De acordo com dados do IBGE, a produção brasileira da amêndoa cresceu 9% entre 2020 e 2025, alcançando uma estimativa de 294 mil toneladas. Apesar do avanço, especialistas apontam que o volume de financiamento disponível para os cacauicultores ainda é pequeno quando comparado a outras cadeias do agro.

    Um levantamento realizado pelo CocoaAction Brasil, iniciativa público-privada voltada ao fortalecimento sustentável da cadeia produtiva do cacau, mostra que o valor do crédito rural destinado ao setor saltou de R$ 143 milhões, em 2018, para quase R$ 445 milhões em 2025. Além disso, os recursos liberados pelo Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf) avançaram de R$ 20 milhões para R$ 206 milhões no mesmo período.

    Mesmo com o crescimento, o montante ainda é considerado reduzido. Em 2025, por exemplo, o Brasil disponibilizou cerca de R$ 357 bilhões em crédito agrícola, mas apenas 0,12% desse total foi direcionado à cacauicultura.

    Crise da vassoura-de-bruxa ainda afeta o setor

    Segundo Guilherme Salata, coordenador do CocoaAction Brasil, a principal dificuldade para ampliar o crédito está relacionada ao histórico da vassoura-de-bruxa, doença causada por fungos que devastou plantações e deixou muitos produtores endividados durante décadas.

    Além disso, ele afirma que a lembrança da crise ainda gera insegurança entre instituições financeiras, dificultando a aprovação de novos financiamentos para o cultivo.

    Ao mesmo tempo, medidas recentes do governo indicam um cenário favorável para o crescimento da atividade. A mais recente delas foi a aprovação da Lei nº 15.404, que elevou o percentual mínimo de cacau necessário para que um produto seja considerado chocolate no Brasil.

    Agora, os chocolates precisam conter pelo menos 35% de sólidos de cacau, enquanto anteriormente o mínimo exigido era de 25%. Já no caso do chocolate branco, permanece o teor mínimo de 20% de manteiga de cacau, porém com acréscimo de 14% de sólidos totais de leite.

    Crédito para o cacau ainda fica atrás de outras culturas

    Salata destaca que o crédito destinado aos produtores de cacau continua abaixo do observado em outras cadeias ligadas aos sistemas agroflorestais. Segundo ele, culturas como mandioca e banana praticamente dobraram o volume financiado em comparação ao cacau.

    Enquanto a mandioca recebeu cerca de R$ 760 milhões e a banana obteve R$ 745 milhões, o cacau acessou R$ 445 milhões. O açaí, por sua vez, movimentou aproximadamente R$ 341 milhões, mesmo possuindo, segundo Salata, uma cadeia produtiva menos estruturada.

    Mesmo com o crescimento da demanda por chocolate no Brasil, a cacauicultura ainda recebe uma fatia pequena do crédito agrícola nacional — (Foto: iStock)

    Produtora baiana conseguiu implantar lavoura com apoio do Pronaf

    Na cidade de Camamu, na Bahia, a produtora Shirlei Duarte conseguiu acessar crédito rural pela primeira vez após procurar apoio do Consórcio Intermunicipal de Águas e Resíduos do Baixo Sul da Bahia (Ciapra) em julho de 2025.

    O financiamento foi liberado em janeiro deste ano por meio do Pronaf. Com os R$ 89 mil obtidos, ela investiu em análise de solo, limpeza da área, compra de mudas, adubação e contratação de mão de obra para implantar dois hectares de cacau.

    “Eu já tinha a área, mas não tinha recurso para começar. Se não fosse esse crédito, não conseguiria implementar minha lavoura agora. E daqui três anos eu vou estar produzindo”, relata a produtora.

    O empréstimo foi contratado junto ao Banco do Nordeste, com juros de 3% ao ano e período de carência de três anos, prazo estimado para o início da produção da lavoura.

    Falta de informação também dificulta financiamentos

    Além do impacto histórico da vassoura-de-bruxa, Salata afirma que muitas instituições financeiras ainda possuem pouco conhecimento técnico sobre o cultivo do cacau. “Eles têm dificuldade de avaliar se um projeto é viável ou não”, explica.

    Por isso, ele considera a assistência técnica essencial para aproximar produtores do crédito rural. Segundo o coordenador, o suporte ajuda agricultores a identificarem as linhas disponíveis, compreenderem as finalidades de cada modalidade e avaliarem a viabilidade econômica dos investimentos.

    Rotas de Integração Nacional impulsionam a produção de cacau no Brasil — (Foto: Fabio Pozzebom/Agência Brasil)

    Atualmente, quatro modalidades concentram mais de 95% dos R$ 445 milhões financiados na cadeia do cacau em 2025. O Microcrédito Produtivo Rural representa mais de um terço do valor total, enquanto o Pronaf Floresta responde por quase outro terço. Já as linhas Mais Alimentos e Custeio completam o restante dos recursos liberados.

    Apesar dos desafios, Salata avalia que o setor vive um momento positivo e ainda possui amplo espaço para crescer.

    “Claramente houve um avanço expressivo no acesso ao crédito. Em culturas como a soja, que já concentram volumes muito elevados de financiamento, é mais difícil ampliar significativamente. No cacau, tanto o crédito quanto a produtividade ainda têm potencial de expansão relevante”, afirma.

  • Câmara avança com projeto que suspende crédito rural por impactos do El Niño

    Câmara avança com projeto que suspende crédito rural por impactos do El Niño

    A Comissão de Agricultura, Pecuária, Abastecimento e Desenvolvimento Rural da Câmara dos Deputados aprovou um projeto de lei que suspende por 36 meses o pagamento de financiamentos e empréstimos rurais em regiões afetadas pelo fenômeno El Niño.

    A medida beneficia produtores rurais que contrataram crédito por meio de programas oficiais. Entre eles estão Moderinfra, Inovagro, Prodecoop, Pronaf, Pronamp, BNDES Procap-Agro, BNDES Agro, BB Investe Agro e financiamentos de custeio pecuário.

    O texto determina que os produtores retomem os pagamentos 12 meses após o fim da suspensão, com quitação dividida em três parcelas anuais.

    O relator da proposta, deputado Coronel Meira (PL-PE), ampliou o alcance do projeto original (PL 2062/24), de autoria do deputado Leo Prates (Republicanos-BA). Inicialmente, o texto previa o benefício apenas para produtores da região do Matopiba (Maranhão, Tocantins, Piauí e Bahia). Com a alteração, a suspensão passa a valer para todos os estados afetados por estiagem ou chuvas intensas associadas ao El Niño.

    Segundo Meira, a proposta busca reduzir impactos econômicos no campo e preservar a produção de alimentos no país. Ele afirma que a medida tem caráter emergencial e proporcional aos danos causados pelos eventos climáticos extremos.

    Dados da Agência Nacional Oceânica e Atmosférica dos Estados Unidos (NOAA), divulgados em 13 de março, indicam 62% de probabilidade de formação do El Niño entre junho e agosto deste ano. A partir de agosto, essa chance supera 80% e pode se manter elevada até o fim de 2026.

    O projeto ainda passará pelas comissões de Finanças e Tributação e de Constituição e Justiça e de Cidadania. Para entrar em vigor, o texto precisa da aprovação da Câmara e do Senado.

    Fonte: Agência Câmara de Notícias

  • Câmara aprova lei que transforma chácaras de até 2 mil m² em propriedade rural: veja o que muda

    Câmara aprova lei que transforma chácaras de até 2 mil m² em propriedade rural: veja o que muda

    Produzir alimentos em uma pequena área e não ter acesso a crédito, isenção fiscal ou assistência técnica. Essa é a realidade de milhares de produtores que trabalham em chácaras espalhadas pelo Brasil, mas que, na prática, não existem para o sistema oficial. Essa contradição pode estar com os dias contados. Um projeto de lei aprovado na Comissão de Agricultura da Câmara dos Deputados dá um passo decisivo para mudar esse cenário de uma vez por todas.

    O que diz o PL 918/2025 e quem pode ser beneficiado

    O PL 918/2025 estabelece que chácara é a propriedade rural com área de até 2 mil metros quadrados, destinada à produção agrícola, pecuária ou agropecuária, com a finalidade de subsistência e/ou comercialização. Em outras palavras, se a área produz, ela passa a ser tratada pelo Estado como rural, independentemente do tamanho.

    O texto determina que essas propriedades poderão usufruir de benefícios como acesso a crédito e financiamento específicos para pequenos agricultores, isenção de taxas e impostos municipais relacionados à atividade rural, e programas de capacitação e assistência técnica de órgãos federais e estaduais.

    Para o público de agroemcampo.ig.com.br, o dado mais relevante está na conexão com o Pronaf. A aprovação do PL 918/2025 harmoniza a legislação com o Marco Legal da Agricultura Familiar, Lei nº 11.326/2006, fortalecendo a inclusão desses produtores em programas oficiais como o Pronaf, com acesso a linhas de crédito com juros reduzidos e condições diferenciadas.

    Uma lacuna histórica que excluía quem mais produz perto das cidades

    O problema que o projeto resolve não é novo. A medida busca corrigir uma lacuna histórica na legislação brasileira, que muitas vezes deixa pequenos imóveis produtivos fora do enquadramento formal como propriedades rurais. Na prática, isso impede que milhares de agricultores familiares tenham acesso a crédito rural, incentivos fiscais e programas oficiais de apoio à produção.

    Segundo o relator do projeto, o deputado Coronel Meira (PL-PE), “a referida proposição é meritória ao propor a inclusão formal de unidades produtivas rurais de pequena dimensão, denominadas de chácaras, no escopo das políticas públicas voltadas ao fortalecimento da agricultura familiar e de base local.”

    Por outro lado, o autor do texto, o deputado Murillo Gouvea (União-RJ), vai além do argumento jurídico. Para ele, “a definição das chácaras como pequenas propriedades rurais é essencial para reconhecer a importância da agricultura familiar na economia e na preservação ambiental.” Assim, a proposta funciona como uma virada de chave: quem estava fora do sistema passa a ter nome, endereço e direitos no sistema oficial.

    O impacto real no campo: renda, fixação e segurança alimentar

    Com acesso garantido a crédito, tecnologia e suporte técnico, as consequências para o campo se ramificam em várias direções. A formalização das chácaras como propriedades rurais garante segurança jurídica aos produtores, facilita o acesso a políticas públicas e estimula a produção sustentável em áreas periurbanas e rurais, contribuindo para a diversificação da produção agrícola, para o fortalecimento das cadeias produtivas locais e para a geração de renda familiar.

    Além disso, o projeto toca em uma ferida antiga do campo brasileiro: o êxodo rural. Com mais segurança jurídica e acesso a políticas públicas, pequenos produtores têm razão concreta para permanecer na terra. No entanto, esse impacto só se materializa quando, e se, o projeto se tornar lei de fato.

    Aprovado na comissão, mas ainda longe de virar lei: entenda o caminho

    Quem comemorou cedo precisa ter cautela. O PL 918/2025 foi aprovado pela Comissão de Agricultura da Câmara dos Deputados em dezembro de 2025 e agora tramita em caráter conclusivo, sendo analisado pela Comissão de Constituição e Justiça e de Cidadania. Para virar lei, precisará ser aprovado pela Câmara e pelo Senado.

    Além disso, o Poder Executivo terá prazo de 12 meses após a publicação para regulamentar a lei, estabelecendo critérios e procedimentos para o reconhecimento das chácaras. Ou seja, entre a aprovação final e a aplicação prática no dia a dia do produtor, existe uma janela regulatória que pode levar mais de um ano.

    No entanto, o avanço legislativo já sinaliza uma mudança de mentalidade dentro do Congresso: pequenos produtores que alimentam cidades merecem o mesmo respaldo legal que grandes propriedades rurais. Para o agronegócio brasileiro, que se orgulha de ser um dos maiores do mundo, reconhecer quem produz em 2 mil metros quadrados pode ser o detalhe que faltava para completar o sistema.