A confirmação de um novo episódio de El Niño para o segundo semestre de 2026 voltou a acender o alerta no mercado internacional de café.
Embora os impactos variem de acordo com a intensidade do fenômeno e das condições climáticas de cada região produtora, especialistas avaliam que o clima poderá influenciar a oferta global da commodity entre 2026 e 2027.
Segundo análise da Hedgepoint Global Markets, os efeitos do El Niño costumam ser diferentes entre os países produtores e dependem do estágio das lavouras quando o fenômeno ocorre.
Brasil deve escapar dos impactos imediatos
O Brasil, maior produtor e exportador mundial de café, não deve sofrer impactos diretos na safra 2026/27, segundo a projeção atual da consultoria.
Mesmo assim, um período mais chuvoso durante o outono e o inverno pode provocar atrasos na colheita e aumentar a volatilidade dos preços no mercado.
De acordo com Laleska Moda, analista de inteligência de mercado da Hedgepoint, o monitoramento climático continua sendo fundamental para os próximos meses.
“Embora a produção da safra 2026/27 não deva ser afetada, o andamento da colheita e a fase de florada exigem atenção.”
Próxima safra pode enfrentar desafios
Os maiores riscos ainda estão ligados ao desenvolvimento da próxima temporada.
Isso porque alterações nos padrões de chuva e temperatura podem influenciar etapas decisivas para a formação dos grãos e para o potencial produtivo das lavouras.
O comportamento climático durante a florada será um dos fatores mais observados pelo mercado nos próximos meses.
América Central e Ásia estão entre as regiões mais vulneráveis
Fora do Brasil, os efeitos do El Niño podem ser mais significativos.
Segundo a Hedgepoint, importantes produtores da América Central e da Ásia apresentam maior risco de enfrentar problemas climáticos nas safras 2026/27 e 2027/28.
A preocupação aumenta diante da possibilidade de um evento forte entre o final de 2026 e o início de 2027.
Nessas regiões, mudanças no regime de chuvas e períodos prolongados de calor podem comprometer fases importantes do desenvolvimento das lavouras, reduzindo a produtividade e pressionando a oferta mundial de café.
Caso o fenômeno ganhe força nos próximos meses, o mercado poderá reagir antecipadamente às expectativas de menor produção em algumas das principais regiões produtoras do mundo.
Os preços do café arábica reagiram na segunda semana de junho após um período de forte queda. O movimento ocorreu devido às chuvas nas principais regiões produtoras do país. Segundo pesquisadores do Cepea, as cotações recuaram no início do mês com o avanço da colheita da safra 2026/27. No entanto, os preços voltaram a subir a partir do dia 10.
As chuvas dificultaram os trabalhos no campo e reduziram pontualmente a oferta da variedade. Como resultado, o mercado registrou uma recuperação das cotações.
Chuvas preocupam os produtores
Além de atrasar a colheita, as precipitações podem comprometer a qualidade dos grãos. O cenário preocupa agentes do setor em um momento decisivo da safra. De acordo com o Cepea, estimativas oficiais apontam para uma produção recorde de café. Apesar disso, participantes do mercado relatam qualidade inferior dos grãos. Os agentes também observam peneiras menores em comparação com a temporada anterior. Esse fator pode influenciar a valorização dos lotes de melhor qualidade.
Café robusta mantém preços firmes
Enquanto o arábica oscila com as condições climáticas, o café robusta apresenta maior sustentação nos preços. Pesquisadores do Cepea atribuem esse comportamento às projeções de uma safra menor que a registrada no ciclo anterior. Com expectativa de oferta mais restrita, o robusta segue negociado em patamares mais firmes no mercado.
Os preços do café voltaram a cair no mercado internacional. Na última sexta-feira (28), o contrato do café arábica recuou 3,15%, enquanto o robusta perdeu 2,19%. Já na segunda-feira (1), o arábica atingiu o menor patamar dos últimos 1,5 ano no contrato futuro mais próximo.
A principal pressão veio das previsões meteorológicas para as regiões produtoras do Brasil. Segundo os modelos climáticos, o tempo mais seco previsto para esta semana deve favorecer o avanço da colheita do café, que sofreu atrasos nos últimos dias devido às chuvas intensas registradas em importantes áreas produtoras.
Safra será maior?
Além das condições climáticas favoráveis, o mercado também reage às projeções de uma oferta global mais robusta nos próximos meses.
A Coffee Trading Academy estima que a safra brasileira de café 2026/27 alcançará 71,4 milhões de sacas, volume 12% superior ao registrado no ciclo anterior.
Por sua vez, o Marex Group Plc divulgou uma projeção ainda mais otimista. A consultoria prevê uma colheita recorde de 75,9 milhões de sacas no Brasil, superando a estimativa da Sucafina, que calcula uma produção de 75,4 milhões de sacas, equivalente a uma alta anual de 15,5%.
Da mesma forma, a StoneX revisou para cima suas projeções. Em março, a empresa elevou sua estimativa para a safra brasileira de 2026/27 para 75,3 milhões de sacas, acima das 70,7 milhões de sacas previstas em novembro.
Além disso, a consultoria projeta que o superávit global de café chegará a 10 milhões de sacas em 2026, ante 1,8 milhão de sacas em 2025. Caso a previsão se confirme, será o maior excedente mundial dos últimos seis anos.
Vietnã amplia exportações do robusta
O crescimento da oferta também vem do Vietnã, maior produtor mundial de café robusta.
Segundo o Escritório Nacional de Estatísticas do país, as exportações vietnamitas cresceram 15,8% entre janeiro e abril de 2026, totalizando 810 mil toneladas métricas.
O café robusta possui maior teor de cafeína e costuma apresentar sabor mais intenso e encorpado que o arábica — Foto: Embrapa
No ano anterior, os embarques já haviam registrado forte expansão, avançando 17,5% e alcançando 1,58 milhão de toneladas métricas.
Enquanto isso, a produção vietnamita de café em 2025/26 deve atingir 1,76 milhão de toneladas métricas, o equivalente a 29,4 milhões de sacas. O volume representa crescimento de 6% em relação à safra anterior e marca o maior nível em quatro anos.
Estoques menores limitam quedas mais acentuadas
Apesar da pressão baixista causada pelo aumento da oferta, a redução dos estoques monitorados pela Intercontinental Exchange (ICE) tem ajudado a sustentar parte das cotações.
Os estoques de café arábica armazenados pela bolsa recuaram para 434.930 sacas, o menor nível em aproximadamente três meses e meio.
Já os estoques de robusta atingiram uma mínima de dois anos ao registrar 3.631 lotes em maio. Posteriormente, houve leve recuperação para 3.864 lotes.
El Niño ainda preocupa mercado
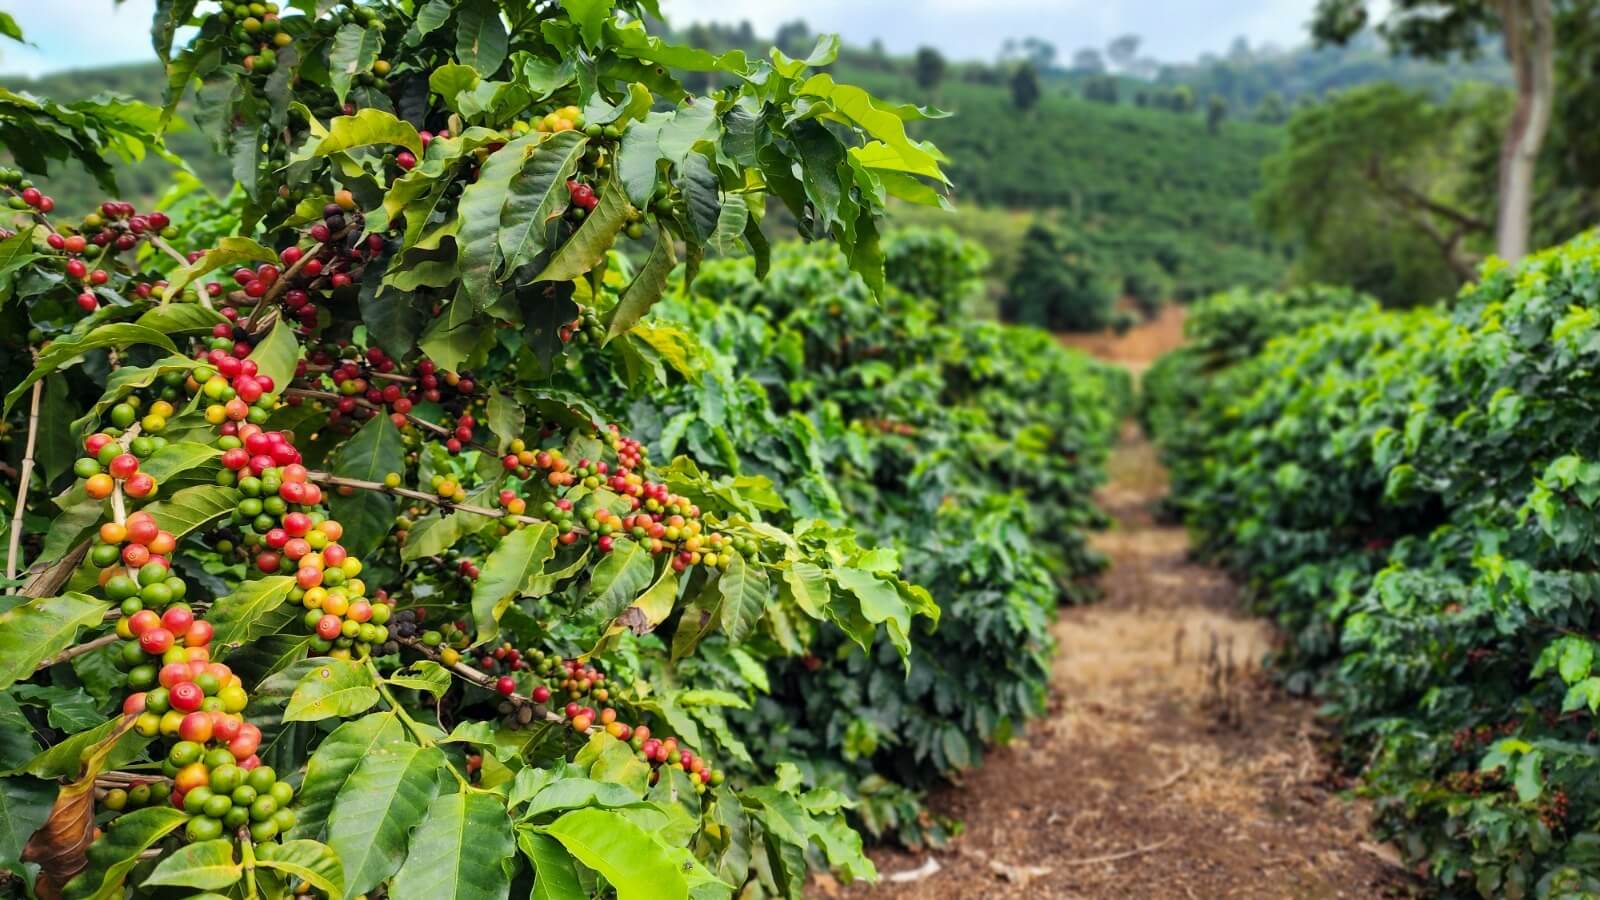
Por outro lado, o risco climático continua no radar dos investidores. A possível formação do fenômeno El Niño pode atrasar as chuvas previstas para setembro e outubro no Brasil, período considerado crucial para a floração dos cafeeiros.
Caso esse cenário se confirme, a produtividade da safra brasileira de 2026/27 poderá ser afetada.
A preocupação ganhou força após a Administração Nacional Oceânica e Atmosférica dos Estados Unidos (NOAA) indicar 82% de probabilidade de formação do El Niño entre maio e julho. Além disso, o órgão aponta 67% de chance de ocorrência de um Super El Niño até o final do ano.
Exportações brasileiras recuam
Outro fator que oferece suporte aos preços é a redução das exportações brasileiras.
Segundo dados divulgados pela Cecafé em 12 de maio, os embarques de café verde do Brasil somaram 2,76 milhões de sacas em abril, resultado 1,3% inferior ao registrado no mesmo período do ano passado.
Além disso, o mercado também acompanha os impactos do fechamento contínuo do Estreito de Ormuz, uma das principais rotas marítimas do mundo.
Produção mundial deve bater recorde
Mesmo diante dos desafios logísticos e climáticos, a perspectiva para a oferta global continua positiva.
A Organização Internacional do Café (OIC) informou que as exportações mundiais recuaram apenas 0,3% no atual ano comercial, que vai de outubro a setembro, totalizando 138,658 milhões de sacas.
Além disso, relatório divulgado pelo Serviço de Agricultura Exterior (FAS) projeta que a produção mundial de café em 2025/26 alcançará um recorde de 178,848 milhões de sacas, crescimento de 2% em relação ao ciclo anterior.
Segundo o levantamento, a produção global de arábica deverá cair 4,7%, para 95,515 milhões de sacas. Em contrapartida, a produção de robusta deverá crescer 10,9%, chegando a 83,333 milhões de sacas.
O USDA também estima que a safra brasileira de café em 2025/26 recue 3,1%, totalizando 63 milhões de sacas. Já a produção do Vietnã deve avançar 6,2%, alcançando 30,8 milhões de sacas, o maior volume em quatro anos.
Por fim, o órgão projeta que os estoques finais globais diminuam 5,4%, passando de 21,307 milhões para 20,148 milhões de sacas no ciclo 2025/26.
O mercado internacional de café ainda deve atravessar semanas de instabilidade até que a nova safra brasileira chegue de forma mais consistente aos principais destinos consumidores. A avaliação é de Alex Perk, chefe da área de café na Europa da Comexim Trade Group, durante conversa com jornalistas à margem do Seminário Nacional do Café.
Segundo o executivo, a expectativa da empresa é de que o Brasil colha cerca de 71 milhões de sacas de 60 quilos em 2026. Desse total, aproximadamente 48 milhões de sacas devem ser de café arábica, enquanto outras 23 milhões correspondem ao conilon e robusta.
A projeção supera os números divulgados pela Companhia Nacional de Abastecimento (Conab), que revisou nesta quinta-feira (21) sua estimativa para 66,7 milhões de sacas. Conforme a estatal, a produção brasileira deve incluir 45,8 milhões de sacas de arábica e 20,9 milhões de robusta/conilon.
Clima, eleições e logística elevam preocupação
Apesar da perspectiva positiva para a safra brasileira, Perk alertou que o mercado segue cercado de fatores de risco. Entre eles, estão as questões climáticas, o cenário político brasileiro e os impactos no câmbio.
“Acreditamos que a safra brasileira é muito boa, mas temos riscos climáticos pela frente, eleições no Brasil, que pode influenciar o mercado de câmbio. Enquanto vejo a produtividade brasileira muito boa, vejo riscos que não deveriam ser ignorados”, afirmou.
Além disso, o especialista destacou que os baixos estoques globais ajudam a sustentar os preços internacionais. Nesta quinta-feira, o contrato do café arábica para julho na bolsa de Nova York avançou 1,9%, encerrando o dia cotado a US$ 2,7340 por libra-peso. Já o contrato para setembro registrou alta de 1,92%, negociado a US$ 2,6550.
Segundo Perk, o atraso natural entre a colheita e a chegada efetiva do café brasileiro aos mercados consumidores mantém a pressão sobre as cotações.
“Uma das razões para esse patamar elevado de preços é o baixo nível de estoque mundial. A safra brasileira ainda vai demorar alguns meses até chegar aos mercados de destino. Isso, e os riscos climáticos por vir, estão ajudando a suportar o preço no momento”, avaliou.
O executivo também ressaltou que ainda é cedo para prever uma tendência definitiva para os preços internacionais. Embora o Brasil caminhe para uma safra robusta, ele acredita que o volume pode não ser suficiente para equilibrar totalmente a oferta e a demanda global.
Além disso, Perk lembrou que o país está próximo do inverno, período que aumenta o risco de geadas em regiões produtoras. Em algumas áreas onde a colheita já começou, as chuvas também vêm desacelerando os trabalhos no campo.
Outro ponto de atenção envolve o avanço do fenômeno climático El Niño, que pode afetar principalmente a produção de café robusta no Sudeste Asiático: “Se tivermos uma queda de produção de robusta no sudeste asiático, vai forçar a demanda para o arábica e alterar o equilíbrio. Mas precisamos esperar”, explicou.
Guerra no Oriente Médio pressiona fretes
O cenário logístico global também preocupa o mercado cafeeiro. Conforme Perk, a guerra no Oriente Médio e o fechamento do Estreito de Ormuz elevaram em cerca de 30% os custos do frete marítimo.
Segundo ele, o comportamento dos preços dependerá diretamente dos impactos da guerra sobre os custos globais de energia. Dessa forma, o mercado pode tanto continuar sustentando os atuais níveis de preços quanto limitar eventuais quedas provocadas pelo aumento da oferta.
Consumo segue resiliente
Durante o painel do seminário, Perk descartou uma possível retração relevante na demanda mundial por café. Na avaliação dele, o consumo segue resiliente, mesmo diante dos preços elevados, e mantém tendência de crescimento.
A visão é compartilhada por Danilo Pucci, CEO da Volcafé Brasil. Participando do mesmo debate, o executivo afirmou que o consumo só se tornaria motivo de preocupação diante de uma disparada extrema nos preços, semelhante ao ocorrido recentemente no mercado de cacau.
“A minha maior preocupação é o clima, com El Niño. E o impacto pode ser maior no robusta do que no arábica”, concluiu.
Os preços do café voltaram a subir nesta sexta-feira (11) após a valorização do real frente ao dólar, movimento que estimulou cobertura de posições vendidas e interrompeu a sequência de quedas na semana. O contrato maio do café arábica (KCK26) subiu +6,05 pontos (+2,11%), enquanto o robusta na ICE (RMK26) teve alta de +18 pontos (+0,54%).
A alta do real, que alcançou o maior valor em 23 meses, reduziu o apetite das exportações brasileiras e deu suporte às cotações internacionais. O câmbio mais forte tende a desestimular as vendas externas, já que os produtores recebem menos em moeda local.
Expectativas de safra recorde no Brasil limitam ganhos
Nos últimos dias, o mercado vinha recuando diante das previsões de uma safra recorde de café no Brasil em 2026/27. O Marex Group Plc estima produção de 75,9 milhões de sacas, superando a previsão da Sucafina (75,4 milhões). A StoneX também revisou para cima sua projeção, calculando 75,3 milhões de sacas. Bem acima da estimativa de novembro (70,7 milhões).
A consultoria prevê aumento do excedente global para 10 milhões de sacas, o maior volume em seis anos.
O aumento das exportações de café do Vietnã, maior produtor mundial de robusta, adiciona pressão de baixa aos preços. Segundo o Escritório Nacional de Estatísticas, o país exportou 585 mil toneladas entre janeiro e março, alta de 14% em relação ao mesmo período de 2025.
No ano anterior, as vendas externas vietnamitas cresceram +17,5%, atingindo 1,58 milhão de toneladas. A produção 2025/26 deve subir +6% e alcançar 1,76 milhão de toneladas (29,4 milhões de sacas), o maior patamar em quatro anos.
Fatores climáticos e logísticos influenciam o mercado
O fechamento do Estreito de Ormuz elevou os custos de transporte e frete, encarecendo as importações e reduzindo a oferta global. Ao mesmo tempo, a falta de chuvas em Minas Gerais, principal região produtora de arábica, também dá sustentação às cotações. Segundo a Somar Meteorologia, o estado recebeu apenas 11,7 mm na última semana, o equivalente a 47% da média histórica.
Os estoques monitorados pela ICE também refletem o quadro misto de oferta. Os volumes de robusta caíram para 4.045 lotes, menor nível em quase quatro meses. Já os estoques de arábica subiram para 585.621 sacas, o maior patamar em mais de seis meses, o que pressiona os preços dessa variedade.
Exportações brasileiras em queda reforçam suporte
Os embarques de café do Brasil recuaram em fevereiro. A Cecafé relatou queda de -27% nas exportações de café verde, somando 2,3 milhões de sacas. Dados do Ministério do Comércio confirmam redução de -17,4% nas exportações totais, para 142 mil toneladas.
Em fevereiro, o arábica chegou ao menor valor em quase 17 meses, refletindo expectativas de superoferta. A Conab prevê safra brasileira recorde de 66,2 milhões de sacas (+17,2%), sendo 44,1 milhões de arábica (+23,2%) e 22,1 milhões de robusta (+6,3%).
O Rabobank projeta produção global recorde de 180 milhões de sacas em 2026/27, cerca de 8 milhões acima da temporada anterior. Já a Organização Internacional do Café (OIC) informou que as exportações mundiais recuaram -0,3%, para 138,6 milhões de sacas.
Panorama do USDA confirma expansão da produção mundial
O Departamento de Agricultura dos Estados Unidos (USDA) estima aumento global de +2% na produção 2025/26, totalizando 178,8 milhões de sacas. A previsão indica queda de -4,7% na produção de arábica (95,5 milhões) e avanço de +10,9% na de robusta (83,3 milhões).
Para o Brasil, o USDA projeta recuo de -3,1% (63 milhões de sacas), enquanto o Vietnã deve crescer +6,2%, chegando ao maior volume em quatro anos (30,8 milhões). Os estoques globais devem cair -5,4%, para 20,1 milhões de sacas.
Os preços do café fecharam em baixa nas bolsas internacionais, influenciados pela desvalorização do real e pelas previsões otimistas para a safra brasileira. O contrato de arábica para maio (KCK26) caiu 0,51%, enquanto o robusta para maio (RMK26) recuou 1,78% na ICE.
A queda do real frente ao dólar, que atingiu o menor nível em um mês e meio, levou produtores brasileiros a aumentar as vendas externas, estimulando realizações de lucro nos contratos futuros.
Além disso, as chuvas intensas em Minas Gerais, principal região produtora de arábica no Brasil, melhoraram as expectativas para a safra 2026. Segundo a Somar Meteorologia, o estado recebeu 78 mm de chuva na semana encerrada em 20 de fevereiro, 131% acima da média histórica.
Nas últimas cinco semanas, o café acumula queda acentuada. O arábica atingiu o menor valor em 15 meses, e o robusta caiu ao patamar mais baixo em quase sete meses. A estimativa da Conab prevê uma produção recorde de 66,2 milhões de sacas em 2026, alta de 17,2% frente a 2025.
O avanço é impulsionado pelo crescimento de 23,2% na colheita de arábica (44,1 milhões de sacas) e 6,3% no robusta (22,1 milhões). O Rabobank também projeta um novo recorde na produção global, com 180 milhões de sacas na safra 2026/27, cerca de 8 milhões a mais que no ciclo anterior.
Vietnã amplia exportações e reforça pressão sobre preços
O aumento das exportações do Vietnã, maior produtor mundial de robusta, intensificou o movimento de baixa. As vendas externas vietnamitas cresceram 38,3% em janeiro em relação ao mesmo período do ano passado, alcançando 198 mil toneladas. Em 2025, o país exportou 1,58 milhão de toneladas, alta de 17,5% no ano.
A colheita de 2025/26 deve atingir o maior volume em quatro anos, com 1,76 milhão de toneladas (29,4 milhões de sacas), segundo o Escritório Nacional de Estatísticas do Vietnã.
Estoques e exportações reforçam sinal de equilíbrio no mercado
Os estoques certificados pela ICE também mostraram recuperação. O arábica subiu para 524.139 sacas, maior nível em quase cinco meses, enquanto o robusta alcançou 4.662 lotes, o maior volume desde janeiro.
Mesmo assim, o Ministério do Comércio informou queda de 42,4% nas exportações brasileiras de café em janeiro, totalizando 141 mil toneladas. Já na Colômbia, o segundo maior produtor de arábica do mundo, a produção de janeiro despencou 34%, para 893 mil sacas.
Panorama global do café
A Organização Internacional do Café (OIC) relatou que as exportações mundiais caíram 0,3% no atual ano-safra, totalizando 138,6 milhões de sacas.
O relatório do Serviço de Agricultura Estrangeira (FAS/USDA) projeta aumento de 2% na produção global em 2025/26, para um recorde de 178,8 milhões de sacas. A produção de arábica deve cair 4,7%, enquanto a de robusta pode crescer 10,9%. O Brasil deve colher 63 milhões de sacas (-3,1%), e o Vietnã pode chegar a 30,8 milhões (+6,2%).
Os estoques finais globais devem cair 5,4%, de 21,3 milhões para 20,1 milhões de sacas, sinalizando que o aumento da produção deve ser parcialmente absorvido pela demanda.
O preço do café arábica, a variedade mais consumida no Brasil, continua a subir, atingindo novos recordes reais na série histórica do Cepea, iniciada em 1997. Em fevereiro de 2025, o Indicador Cepea/Esalq para o arábica tipo 6 alcançou um valor médio de R$ 2.627,79 por saca de 60 kg. Isso representa um aumento de 12,64% em relação ao mês anterior. No dia 12 de fevereiro, o preço chegou a R$ 2.769,45 por saca, um recorde real que foi renovado várias vezes durante o mês.
Os baixos estoques de café no Brasil e no mundo são os principais fatores que impulsionam essas altas. Além disso, a expectativa de uma safra modesta em 2025/26 reforça o suporte às cotações. Os cafeicultores brasileiros, que são os maiores produtores mundiais, venderam quase toda a safra de 2024, aproveitando os preços globais que quase dobraram nos últimos 14 meses.
Os consumidores sentem o impacto dessas altas nos preços finais. A Starbucks, por exemplo, aumentou o preço de uma xícara de café em cerca de 16% no ano passado. Assinantes de cápsulas de café Nespresso também enfrentam aumentos, com preços subindo para até US$ 1,45 por cápsula.
Exportações e produção
As exportações brasileiras de café cresceram significativamente em 2024, com um aumento de 30% em relação ao ano anterior. Em 2025, as exportações continuam a subir, impulsionadas pela demanda externa. No entanto, o Vietnã, outro grande produtor, viu suas exportações caírem devido a condições climáticas adversas.
Os estoques de café estão historicamente baixos, com produtores brasileiros tendo vendido cerca de 90% da safra de 2024. A Cooxupe, a maior cooperativa de café do mundo, relata que quase todo o café armazenado já está comprometido com clientes finais. A safra está esperando apenas ser enviado. Com a nova safra prevista para começar em maio ou junho, os produtores estão cautelosos, especialmente devido ao forte calor e tempo seco que afetam as lavouras.