Tag: Plano Safra 2025/2026

  • Crescimento das cooperativas de crédito desafia grandes bancos

    Crescimento das cooperativas de crédito desafia grandes bancos

    A Cresol iniciou 2026 reforçando sua atuação junto ao produtor rural durante a 38ª edição do Show Rural Coopavel, realizada em Cascavel, no Oeste do Paraná. Presente no evento há mais de dez anos, a cooperativa participa do primeiro grande compromisso do calendário do agronegócio brasileiro celebrando seus 30 anos de história, apresentando resultados expressivos de 2025 e detalhando um portfólio completo de soluções financeiras voltadas ao campo.

    O Show Rural Coopavel chega à sua 38ª edição consolidado como um dos principais ambientes para discussão de inovação tecnológica, sustentabilidade, financiamento e desenvolvimento regional. Nesse contexto, os temas dialogam diretamente com a atuação da Cresol, que mantém foco na proximidade com o produtor, no fortalecimento das comunidades rurais e no acesso ao crédito em diferentes realidades produtivas.

    A coletiva de imprensa contou com a participação de Marcio Falcão, diretor-executivo da Cresol Confederação; Alzimiro Thomé, presidente da Central Cresol Baser; e Adriano Michelon, vice-presidente da Cresol Confederação. Segundo os dirigentes, a presença na feira simboliza o primeiro grande compromisso institucional do ano e reforça a parceria histórica com a Coopavel e com o agro paranaense.

    Além disso, o Paraná foi apontado como estratégico para o agronegócio nacional, ao criar um ambiente favorável para investimentos, expansão dos negócios e fortalecimento da cadeia agroindustrial. Por isso, a Cresol intensifica sua atuação no Estado, apoiando produtores e empreendedores em diferentes estágios de desenvolvimento.

    Portfólio completo e soluções financeiras no campo

    A Cresol apresentou todo o seu portfólio de soluções financeiras na feira. Para o produtor rural, estão disponíveis linhas de crédito pré-aprovado, custeio, crédito rotativo e investimentos. Já para pessoas jurídicas, a cooperativa oferece crédito sustentável, financiamento de veículos e investimentos, além de consórcios sustentáveis e de veículos.

    Ao longo da exposição, o estande da Cresol recebeu produtores de diversas regiões. Com isso, a cooperativa reforçou o atendimento técnico, a orientação financeira e o planejamento de crédito adequado a cada perfil produtivo.

    Crédito sustentável e desempenho histórico

    Outro destaque da participação da Cresol foi o crédito sustentável. A cooperativa mantém uma carteira baseada na Classificação Nacional de Atividades Econômicas, alinhada à taxonomia da Febraban, que identifica, monitora e mensura atividades econômicas sustentáveis, além de riscos socioambientais e climáticos nas carteiras de crédito.

    Em 2025, essa carteira sustentável somou R$ 12 bilhões. No mesmo ano em que completou 30 anos de fundação, a Cresol atingiu a marca de 1 milhão de cooperados, com a entrada de mais de 130 mil novos associados, crescimento de 13,4%. Ainda assim, a expectativa para 2026 segue positiva, com previsão de mais de 120 mil novos cooperados.

    A rede física também avançou de forma consistente. O sistema alcançou 1.000 agências após a abertura de 90 novos pontos de atendimento em 2025. Atualmente, a Cresol está presente em 20 estados brasileiros, com expansão principalmente nas regiões Sul, Sudeste e Centro-Oeste, além da chegada ao Tocantins.

    Mais de 75% das unidades estão localizadas em municípios com até 50 mil habitantes. Dessa forma, a cooperativa reforça a estratégia de interiorização do crédito. Para 2026, das 180 novas agências previstas, 135 devem ser abertas em pequenos municípios.

    Por que as cooperativas de crédito crescem no Brasil

    Durante a coletiva de imprensa, o vice-presidente da Cresol Confederação, Adriano Michelon, explicou os fatores que impulsionam o crescimento das cooperativas de crédito no país, mesmo com a forte concentração do sistema financeiro.

    Nesse contexto, ele destacou que o movimento começa com a mudança de estratégia dos bancos tradicionais. “Os bancos estão digitalizando tudo e se deslocando dos municípios e de outras regiões do agro. As cooperativas entram nesse espaço, e isso está muito pujante”, afirmou.

    Cooperado no centro e crédito que fica na comunidade

    Além disso, Michelon ressaltou que as cooperativas colocam o cooperado no centro das decisões. “As cooperativas elegem o cooperado como o centro das atenções. Todas as ações são focadas nele. Em um mundo cada vez mais digitalizado, o relacionamento é fundamental. Fazer serviços bancários é possível on-line, mas uma consultoria para um bom negócio exige conversar com pessoas”, disse.

    Ao mesmo tempo, ele chamou atenção para a qualificação das equipes. “Os gerentes e as estruturas das cooperativas estão cada vez mais especializadas, atuando quase como uma consultoria para o cooperado. Isso faz a diferença”, completou.
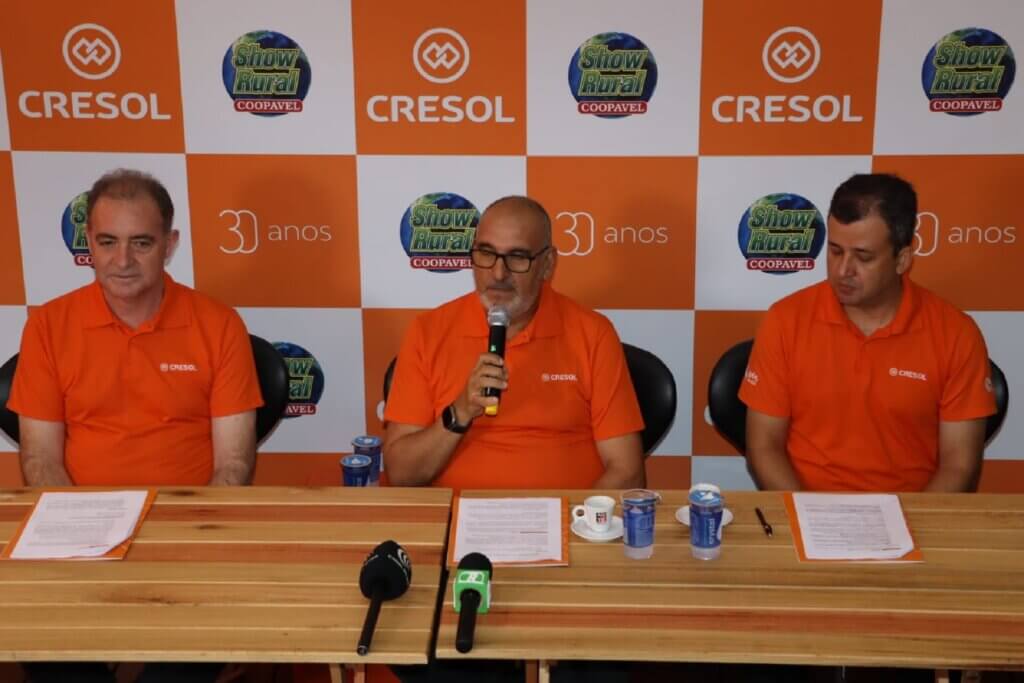
    Adriano, Alzimiro e Marcio durante coletiva na Feira Rural Coopavel – Foto: Pedro H. Lopes/ Agro em Campo

    Por outro lado, a governança também contribui para esse avanço. “Estamos com uma governança muito forte e especializada, com licenças administrativas. Todo o segmento vem se fortalecendo e, com isso, surgem custos menores, que são repassados ao quadro social”, explicou.

    Por fim, Michelon destacou o diferencial do cooperativismo na distribuição dos resultados. “O cooperado é dono do banco. Enquanto nos grandes bancos o resultado vai para os acionistas, no cooperativismo o resultado volta para o dono, que é o associado. As sobras ficam na comunidade”, afirmou.

    Como exemplo, ele citou Cascavel e a região Sudoeste do Paraná. “Aqui, o resultado financeiro das cooperativas permanece na cidade, para as pessoas que moram aqui. No Sudoeste, hoje praticamente todos os ativos giram dentro do contexto das cooperativas. Há dez anos isso representava cerca de 10%”, observou.

    Nesse cenário, o dirigente resumiu: “O sistema financeiro está centralizado em cinco grandes bancos, que concentram a maior fatia. As cooperativas, que eram 3%, 4%, 5%, já estão chegando a 10% e têm um caminhar muito forte pela frente”.

    Cresol no agro, Plano Safra e parceria com o BNDES

    No Plano Safra 2025/26, até 10 de fevereiro, a Cresol já havia liberado R$ 10,2 bilhões em crédito rural, em mais de 87 mil propostas para cooperados de todo o Brasil. As operações de custeio somaram R$ 6,6 bilhões, enquanto os investimentos alcançaram R$ 3,2 bilhões.

    As linhas mais acessadas foram o Pronaf, com R$ 4,2 bilhões; o Pronamp, com R$ 2,7 bilhões; e outras linhas, que somaram R$ 2,9 bilhões. Assim, a cooperativa mantém foco no pequeno e médio produtor rural.

    Ao longo de 30 anos, a Cresol já liberou mais de R$ 56,5 bilhões em crédito agro, em mais de 1,2 milhão de contratos. Além disso, destaca-se na parceria com o BNDES, sendo o agente com maior número de operações em 2025.

    Cooperativismo como motor do desenvolvimento rural

    Para a Cresol, o cooperativismo financeiro vai além da concessão de crédito. O modelo busca capacitar o produtor, melhorar a gestão da propriedade, identificar oportunidades de inovação e gerar renda no campo.

    Com presença consolidada no Show Rural Coopavel, a cooperativa inicia 2026 reforçando seu compromisso com o produtor rural, com o desenvolvimento regional e com um sistema financeiro mais próximo, sustentável e conectado à realidade do agronegócio brasileiro.
  • CMN define juros dos fundos no Plano Safra 25/26

    CMN define juros dos fundos no Plano Safra 25/26

    O Conselho Monetário Nacional (CMN) definiu as taxas de juros das operações de crédito rural com recursos dos Fundos Constitucionais para o ciclo 2025/2026. A medida foi aprovada em reunião extraordinária realizada nesta sexta-feira (11/7), em continuidade à execução do Plano Safra.

    Os juros valem para operações com recursos dos fundos do Nordeste (FNE), Norte (FNO) e Centro-Oeste (FCO). Ao mesmo tempo, todas incluem bônus de adimplência para quem quitar as parcelas antes do vencimento. As taxas variam conforme o porte do produtor e a finalidade do crédito. Segundo o Ministério da Fazenda, a regra se aplica a operações de custeio, investimento e ações sustentáveis.

    Taxas no Centro-Oeste (FCO)

    No FCO, os juros pré-fixados para investimento partem de 10,4% ao ano para produtores com renda de até R$ 16 milhões. A alíquota sobe para 11,87% para quem fatura entre R$ 16 milhões e R$ 90 milhões, e chega a 13,37% para faturamento superior a R$ 90 milhões. Com o bônus de adimplência, os juros recuam para 9,8%, 11,3% e 13%, respectivamente.

    Nas operações de custeio, as taxas são de 11%, 12,34% e 14,44% para os mesmos grupos. Com o bônus, caem para 10,3%, 11,8% e 13,8%. Além disso, projetos de baixo carbono, tecnologia e armazenagem terão juros de 8,6%, podendo cair para 8,5% com o bônus.

    Taxas no Nordeste (FNE)

    No FNE, os juros para investimentos são de 8,63%, 9,62% e 10,5%, conforme o porte do produtor. Com adimplência, as taxas caem para 8,3%, 9,3% e 10,3%.

    Para custeio, os juros são de 9,25%, 9,89% e 11,05%, com redução para 8,8%, 9,5% e 10,8% ao aplicar o bônus. Créditos sustentáveis, tecnológicos e para armazenagem terão juros fixos de 8,3%, reduzidos a 8,2% com adimplência.

    Taxas no Norte (FNO)

    As taxas do FNO para investimentos começam em 9,22% para produtores com até R$ 16 milhões de receita. Atingem 10,17% para faturamento intermediário e 11,03% para grandes produtores. Com o bônus, caem para 8,8%, 9,8% e 10,8%.

    Para o custeio, os juros são de 9,85%, 10,78% e 11,52%. Aplicado o bônus, as taxas caem para 9,3%, 10,3% e 11,3%. Créditos para sustentabilidade, tecnologia e armazenagem terão taxa de 8,4%, reduzida a 8,3% com adimplência.

    Juros pós-fixados e agricultura familiar

    No caso das taxas pós-fixadas, a estrutura inclui parte fixa somada ao Fator de Atualização Monetária (FAM). Esse modelo será aplicado em operações de investimento.

    Além disso, o CMN atualizou os juros para a agricultura familiar, já anunciados no Plano Safra. Os financiamentos para produtos da sociobiodiversidade, orgânicos e agroecológicos terão taxa anual de 2%.

    Custeios para arroz, feijão, mandioca, trigo, hortaliças e frutas como abacaxi, banana, cacau e laranja terão juros de 3% ao ano. A mesma taxa vale para milho, desde que o valor total por produtor não ultrapasse R$ 25 mil.

    Já as atividades pecuárias, como apicultura, bovinocultura de leite, aquicultura, avicultura de postura, pesca, ovinocultura, caprinocultura e extrativismo sustentável, também terão juros de 3% ao ano.

    Quando os financiamentos com milho ultrapassarem R$ 25 mil, e para outras culturas, a taxa será de 6,5% ao ano. Já os produtores de soja, algodão e gado de corte terão juros de 8,5% ao ano.

    Leia mais:
    + Agro em Campo: Inimigo invisível causa prejuízo bilionário na soja

    + Agro em Campo: Exportações de suco de laranja batem recorde de receita

  • Bradesco anuncia mais de R$ 50 bilhões para o Plano Safra 25/26

    Bradesco anuncia mais de R$ 50 bilhões para o Plano Safra 25/26

    O Bradesco anunciou que irá liberar mais de R$ 50 bilhões em operações de crédito no âmbito do Plano Safra 2025/2026. A iniciativa visa impulsionar a produção agrícola e pecuária no Brasil, com parte significativa dos recursos sendo disponibilizada por meio do E-agro, ecossistema digital que conecta produtores rurais a soluções financeiras e às principais marcas do setor.

    Segundo Roberto França, diretor de Agronegócios do Bradesco, aproximadamente R$ 15 bilhões serão destinados a linhas de crédito com taxas controladas. Enquanto R$ 35 bilhões serão ofertados com recursos livres. O banco projeta expandir sua carteira agro em até 15% neste ciclo, impulsionado pela crescente demanda por crédito e pela eficiência do E-agro, que garante acesso digital rápido e seguro ao produtor rural.

    “Nossa meta é expandir a carteira agro em 10% a 15% neste ciclo, impulsionados pela crescente demanda por crédito e pela eficiência do E-agro”, afirma França.

    E-agro: crédito rural 100% digital

    A head do E-agro, Nadege Saad, destaca que a plataforma é a única do mercado a oferecer uma jornada totalmente digital para contratação de crédito de custeio agrícola ou pecuário. Isso tanto pelo PRONAF (Programa Nacional de Fortalecimento da Agricultura Familiar) quanto pelo PRONAMP (Programa Nacional de Apoio ao Médio Produtor Rural). O processo é ágil: em apenas sete etapas, o valor é depositado diretamente na conta do produtor, em até metade do tempo praticado pelo mercado tradicional.

    Promoção “Força no Campo” sorteia tratores para produtores

    Como incentivo adicional, o Bradesco lança a quinta edição da promoção “Força no Campo”. O projeto irá sortear três tratores novos para clientes que contratarem Crédito Rural Bradesco, seja diretamente pelo banco ou via E-agro. A cada R$ 10 mil contratados, o cliente recebe automaticamente um número da sorte para concorrer aos sorteios, sem necessidade de cadastramento prévio.

    • Primeiro sorteio: outubro de 2025 — trator Massey Ferguson
    • Segundo sorteio: fevereiro de 2026 — trator New Holland
    • Terceiro sorteio: junho de 2026 — trator John Deere

    Contratos realizados via PRONAF garantem números da sorte em dobro, aumentando as chances de ganhar. A promoção reforça o compromisso do Bradesco com o fortalecimento do agronegócio e incentiva o investimento em tecnologia e inovação no campo.

    Leia mais:
    + Agro em Campo: Exportações brasileiras de carne de frango crescem no primeiro semestre de 2025

    + Agro em Campo: Satélites ajudam a medir pasto e impulsionam pecuária verde

  • Plano Safra 2025/2026 investirá R$ 516,2 bilhões no agro

    Plano Safra 2025/2026 investirá R$ 516,2 bilhões no agro

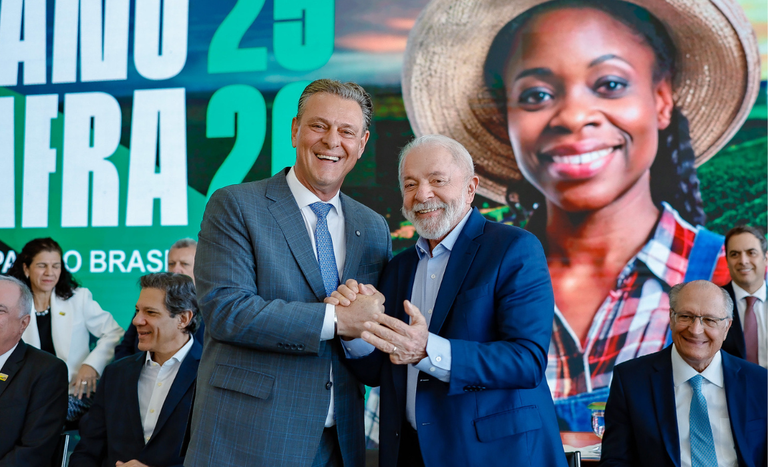
    O Governo Federal lançou nesta terça-feira (1º), no Palácio do Planalto, o Plano Safra 2025/2026, que destina R$ 516,2 bilhões para impulsionar a agricultura empresarial no Brasil. O valor supera em R$ 8 bilhões o montante da safra anterior e marca o maior investimento já feito no setor. O presidente Luiz Inácio Lula da Silva e o ministro da Agricultura e Pecuária, Carlos Fávaro, além do ministro da Fazenda, Fernando Haddad, participaram da cerimônia de lançamento, que reforçou o compromisso com o crescimento do agro nacional sob o slogan “Força para o Brasil crescer”.

    Crédito ampliado e foco em sustentabilidade

    O Plano Safra 2025/2026 oferece crédito para médios e grandes produtores, abrangendo operações de custeio, comercialização e investimento. As condições de financiamento variam conforme o perfil do produtor e o programa acessado. Os detalhes sobre taxas de juros e prazos estão disponíveis nas tabelas oficiais do Ministério da Agricultura e Pecuária (Mapa).

    Foto: Ricardo Stuckert / PR

    A nova edição traz medidas inéditas para promover segurança e sustentabilidade no campo. Agora, o crédito rural de custeio agrícola exige o cumprimento das recomendações do Zoneamento Agrícola de Risco Climático (Zarc), ampliando a exigência para operações acima de R$ 200 mil e para contratos sem Proagro. A medida busca evitar financiamentos fora dos períodos indicados e em áreas com restrições, fortalecendo a produção sustentável.

    O plano também permite financiar rações, suplementos e medicamentos adquiridos até 180 dias antes da formalização do crédito, facilitando o acesso a insumos. Além disso, produtores podem destinar recursos à produção de sementes e mudas de essências florestais, nativas ou exóticas. E investir em plantas de cobertura para proteger o solo no período de entressafra.

    Renegociação de dívidas e acesso ampliado ao Funcafé

    Para apoiar produtores que enfrentaram dificuldades em safras anteriores, o Plano Safra facilita a renegociação de dívidas, proporcionando mais flexibilidade para reorganizar passivos e manter o fluxo produtivo.

    O Fundo de Defesa da Economia Cafeeira (Funcafé) ampliou o acesso nesta edição. Agora, portanto, os beneficiários do Pronaf e do Pronamp podem acessar o fundo mesmo com contratos ativos pelo Plano Safra, fortalecendo o setor cafeeiro e ampliando as opções de crédito.

    O governo manteve a taxa de desconto de 0,5 ponto percentual nos juros do crédito rural de custeio até junho de 2026 para produtores do Pronamp e para quem investir em práticas sustentáveis. Além disso, os programas Moderagro e Inovagro foram unificados, aumentando o limite para investimentos em granjas e facilitando a modernização das estruturas.

    O subprograma RenovAgro Ambiental agora inclui ações de prevenção e combate a incêndios, além da recuperação de áreas protegidas. Assim, produtores podem financiar caminhões-pipa, carretas-pipa e mudas de espécies nativas para recompor áreas de preservação permanente e reservas legais.

    O Programa de Construção e Ampliação de Armazéns (PCA) dobrou o limite de capacidade por projeto, passando de 6 mil para 12 mil toneladas. Assim, melhorando a infraestrutura de estocagem e escoamento da produção rural.

    Outra novidade é o aumento do limite de renda anual para enquadramento no Pronamp, que subiu de R$ 3 milhões para R$ 3,5 milhões. Portanto, ampliando o acesso às condições diferenciadas do programa.

    Agro fortalecido para o futuro

    O Plano Safra 2025/2026 reforça o papel estratégico da agropecuária no desenvolvimento do Brasil. Ao ampliar o crédito, incentivar práticas sustentáveis e modernizar o campo, o governo aposta em um setor mais eficiente, competitivo e alinhado às demandas ambientais, consolidando o agro brasileiro como referência mundial.

    Leia mais:
    + Agro em Campo: Comunidade global discutirá mercado e futuro do abastecimento do café no 10º Coffee Dinner & Summit

    + Agro em Campo: Embrapa lança novas variedades de mandioca