Tag: mercado de cacau

  • Mercado do cacau se normaliza e oferece oportunidade para indústrias de chocolate

    Mercado do cacau se normaliza e oferece oportunidade para indústrias de chocolate

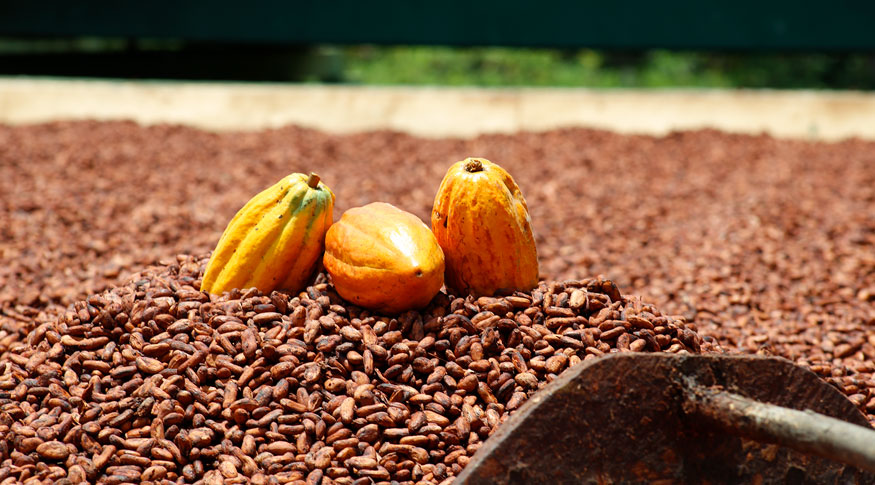
    O mercado global de cacau voltou a operar em níveis reais próximos e, em alguns casos, inferiores, aos registrados antes da crise de 2023. A recente correção nas cotações internacionais reduziu parte dos prêmios acumulados nos últimos dois anos e melhorou a relação de risco para indústrias que buscam previsibilidade de custos em 2026.

    Segundo Caio Santos, consultor em gerenciamento de riscos da StoneX, o principal fator dessa retração veio de Gana, que reformulou seu sistema de financiamento das compras internas de cacau. “O novo modelo estabelece o pagamento de 70% do valor FOB ao produtor e usa títulos domésticos para financiar o fluxo comercial”, afirma. A medida tende a destravar o escoamento da safra e a reduzir a retenção de grãos, diminuindo os riscos de originação no curto prazo. Aspecto essencial para indústrias que dependem de fornecimento contínuo.

    Na Costa do Marfim, o governo manteve o preço mínimo em CFA 2.800/kg até o fim da safra principal, em 31 de março. Assim, criando um contraste com o corte aplicado por Gana. Esse descompasso entre os dois maiores produtores globais pode estimular o comércio informal nas fronteiras e alterar o ritmo dos embarques, com impacto direto sobre os diferenciais regionais, monitorados de perto por compradores industriais.

    Clima ajuda

    As condições climáticas na África Ocidental permanecem favoráveis ao desenvolvimento da safra intermediária, com chuvas dentro da média histórica. No entanto, a StoneX alerta que a possível transição de La Niña para neutralidade climática pode elevar as temperaturas na região produtora. Portanto, mantendo o risco climático no radar para o segundo semestre de 2026.

    Fora do eixo africano, o Equador registrou em janeiro uma queda de 36,8% nas exportações, totalizando 34.519 toneladas. Apesar da retração mensal, o acumulado da temporada segue acima do resultado do ano anterior, sinalizando uma recomposição gradual das origens secundárias. Ainda que marcada por alta volatilidade. Para indústrias que diversificam fornecedores, esse ajuste reforça a importância de estratégias geográficas mais amplas.

    Na ponta da demanda, as moagens de cacau na Costa do Marfim caíram 2,1% em janeiro, refletindo a sensibilidade do consumo a preços elevados. A análise deflacionada pelo índice global de alimentos da FAO mostra, contudo, que as cotações atuais já retornaram à faixa histórica, ficando abaixo dos picos registrados em 2010, 2015 e 2002.

    Com o realinhamento global, o momento favorece indústrias que desejam travar contratos de compra para 2026 a preços mais equilibrados. Especialistas sugerem o uso de instrumentos de proteção, como opções e swaps, para garantir flexibilidade tática diante de possíveis mudanças climáticas, políticas de preço ou distorções nos diferenciais regionais.

  • Produção mundial de cacau caminha para recuperação em 2025/26

    Produção mundial de cacau caminha para recuperação em 2025/26

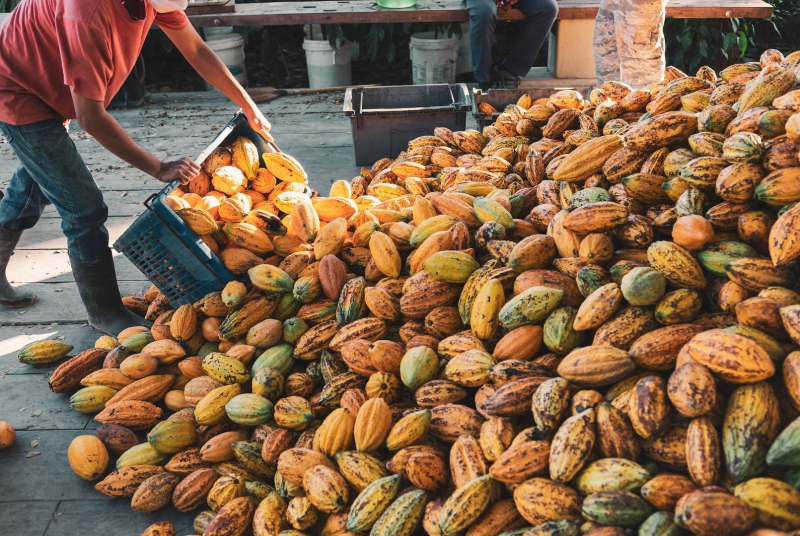
    O mercado global de cacau apresenta sinais robustos de recuperação após anos consecutivos de déficit produtivo. Projeções da StoneX, empresa internacional de serviços financeiros, apontam para um superávit de 287 mil toneladas na temporada 2025/26, impulsionado pela retomada da produção em países fora da África Ocidental e pela redução na demanda industrial.

    A reversão do cenário deficitário, entretanto, não elimina as incertezas. O comportamento climático nas principais regiões produtoras permanece como fator determinante para a estabilidade dos preços e o desempenho das próximas safras.

    África Ocidental mantém instabilidade produtiva

    A Costa do Marfim, responsável por cerca de 40% da oferta mundial, encerrou a safra 2024/25 com queda de 3,6% nas entregas, totalizando 1,69 milhão de toneladas. A redução foi provocada por períodos de seca que comprometeram a qualidade das amêndoas e aumentaram a mortalidade dos brotos.

    Embora o primeiro semestre de 2025 tenha registrado precipitações 30% superiores ao ano anterior, o trimestre seguinte apresentou retração de 40% em relação à média histórica. Para a temporada 2025/26, a StoneX projeta produção de 1,76 milhão de toneladas, mas a irregularidade climática continua representando risco elevado.

    Em Gana, segundo maior produtor africano, o cenário apresenta desafios semelhantes. O país antecipou o início da safra para agosto, estimulado por um reajuste de 4,2% no preço ao produtor. No entanto, após um começo promissor com chuvas 18% acima da média, o período de julho a setembro registrou queda de 40% nos volumes pluviométricos.

    Além das adversidades climáticas, Gana enfrenta a disseminação do vírus CSSVD (Cocoa Swollen Shoot Virus Disease), que afeta aproximadamente 30% das áreas cultivadas, e os impactos da mineração ilegal de ouro, responsável por perdas estimadas em 10 mil toneladas anuais.

    Produtores fora da África impulsionam recuperação

    Enquanto a África Ocidental lida com instabilidade, outros países emergem como protagonistas da recuperação global. O Equador deve encerrar 2024/25 com produção de 580 mil toneladas, alta de 38% em relação à temporada anterior, podendo alcançar 610 mil toneladas já em 2026/27.

    “O Equador tem se beneficiado de dois anos consecutivos de regime de chuvas favorável e da adoção de variedades híbridas mais resistentes a doenças. A principal preocupação agora é o potencial impacto do fenômeno La Niña, que tende a reduzir as precipitações”, explica Lucca Bezzon, analista de Inteligência de Mercado da StoneX.

    cacau
    Foto: Divulgação – Seagri/BA

    No Brasil, as condições climáticas também têm colaborado para a expansão produtiva. Dados da Associação Nacional das Indústrias Processadoras de Cacau (AIPC) e da Comissão Executiva do Plano da Lavoura Cacaueira (CEPLAC) indicam que chuvas regulares em 2024 e 2025 favoreceram a recuperação das lavouras na Bahia e o crescimento no Pará, onde a área plantada expande 4,4% ao ano.

    A produção nacional deve atingir 215 mil toneladas em 2025/26, crescimento significativo frente às 180,8 mil toneladas da temporada anterior. “O uso de variedades híbridas mais adaptadas e as condições climáticas favoráveis, especialmente na região Norte, têm impulsionado a produtividade”, destaca Bezzon.

    Outros países contribuem para o reequilíbrio global. Camarões deve colher 310 mil toneladas, embora enfrente risco de aumento da podridão-preta. A Nigéria, apesar da seca persistente e níveis mínimos de umidade do solo em cinco anos, projeta produção próxima a 360 mil toneladas. A Indonésia mantém dois anos consecutivos de clima favorável, com expectativa de 210 mil toneladas.

    Demanda industrial em retração

    O lado da demanda apresenta retração expressiva. As moagens registraram queda de 8,9% no segundo trimestre e 12,9% no terceiro trimestre de 2025. Reflexo de margens industriais comprimidas e substituição de ingredientes nas formulações.

    “O processo de destruição da demanda, antecipado desde 2023, consolidou-se este ano. Os preços elevados do cacau forçaram a indústria a reformular produtos e reduzir volumes de produção”, afirma Rafael Borges, analista de Inteligência de Mercado da StoneX.

    A combinação entre oferta crescente e consumo retraído deve elevar os estoques globais para 1,66 milhão de toneladas até 2026/27, com a relação estoque/demanda atingindo 35,4%, próxima à média histórica dos últimos dez anos.

    Apesar da tendência de normalização, o mercado permanece vulnerável a episódios de volatilidade. “O comportamento climático continua sendo o principal ponto de inflexão. Caso a seca persista na África Ocidental entre outubro e novembro, os preços podem registrar nova alta no curto prazo. Estruturalmente, porém, o mercado caminha para um novo equilíbrio, com fundamentos mais sólidos e recomposição gradual dos estoques”, conclui Bezzon.