Tag: juros

  • CMN regulamenta renegociação de dívidas rurais; veja as regras

    CMN regulamenta renegociação de dívidas rurais; veja as regras

    A renegociação de dívidas rurais ganhou novas regras. O Conselho Monetário Nacional (CMN) regulamentou a linha de crédito destinada a produtores e cooperativas do agronegócio. A resolução define quem poderá aderir ao programa. Além disso, estabelece limites de financiamento, taxas de juros e prazos para pagamento.

    A medida regulamenta a Medida Provisória nº 1.376, publicada em 15 de julho. O governo criou a iniciativa para reduzir o endividamento de produtores afetados por perdas climáticas e pela queda dos preços agrícolas entre 2019 e 2025.

    Na prática, o produtor poderá contratar um novo financiamento. Assim, quitará ou reorganizará dívidas antigas com juros menores e prazo mais longo.

    Quem pode aderir à renegociação de dívidas rurais

    A linha atende agricultores familiares enquadrados no Pronaf. O programa também contempla produtores do Pronamp. Além disso, outros produtores rurais e cooperativas agropecuárias poderão participar.

    Os interessados precisarão comprovar perdas em pelo menos duas safras entre 2019 e 2025. A renda bruta esperada da atividade financiada deve ter caído, no mínimo, 30%. Segundo o governo, a medida atende produtores prejudicados por secas, enchentes e oscilações do mercado agrícola.

    Como funcionará o novo financiamento

    O produtor poderá substituir dívidas antigas por uma nova operação de crédito. A linha permitirá liquidar ou amortizar financiamentos rurais já contratados. O programa incluirá operações de custeio, comercialização, industrialização e investimento.

    Além disso, produtores poderão renegociar Cédulas de Produto Rural (CPRs), desde que atendam aos critérios definidos pelo CMN.

    Limites de crédito para cada produtor

    Os valores máximos variam conforme o enquadramento do beneficiário. Pela regra geral, o Pronaf poderá contratar até R$ 400 mil. Os produtores do Pronamp poderão acessar até R$ 2 milhões. Já os demais produtores rurais poderão contratar até R$ 4 milhões.

    Juros menores e prazo ampliado

    As taxas também mudam conforme o perfil do produtor. Os financiamentos do Pronaf terão juros de 6% ao ano. As operações do Pronamp terão juros de 9% ao ano. Os demais produtores pagarão juros de 12% ao ano.

    O prazo para pagamento será de até oito anos. Nos dois primeiros anos, o produtor pagará apenas os juros. A amortização do principal começará após esse período.

    Produtores com maiores perdas terão condições especiais

    A resolução prevê benefícios adicionais para quem sofreu perdas mais severas. As regras especiais atenderão produtores com perdas em três ou mais safras entre 2019 e 2025.

    Além disso, será necessário comprovar redução mínima de 40% da renda bruta esperada. Nesses casos, o Pronaf poderá contratar até R$ 500 mil. O limite do Pronamp subirá para R$ 2,5 milhões. Os demais produtores poderão financiar até R$ 8 milhões.

    As taxas também serão reduzidas. O Pronaf pagará juros de 5% ao ano. O Pronamp terá juros de 8% ao ano. Os demais produtores pagarão 11% ao ano.

    Além disso, o prazo de pagamento aumentará para até dez anos. A carência continuará em dois anos antes da amortização do principal.

    Quais dívidas poderão ser renegociadas

    O programa aceitará diferentes modalidades de crédito rural. Entram operações de custeio, comercialização, industrialização e investimento contratadas até o fim de 2025. Também poderão ser incluídas dívidas já renegociadas anteriormente. Além disso, operações inadimplentes dentro do período previsto também poderão participar.

    Prazo para adesão

    Os produtores poderão contratar a nova linha de crédito até 12 de novembro. Caso as dívidas ultrapassem os limites do programa, os bancos poderão financiar o excedente. Nesse caso, as instituições usarão recursos próprios, LCA ou Poupança Rural. Os juros dessa parcela serão negociados diretamente entre o banco e o produtor.

    Governo estima alcance de R$ 100 bilhões

    A regulamentação foi publicada pouco mais de uma semana após o acordo entre o governo federal, o Congresso Nacional e a Frente Parlamentar da Agropecuária (FPA). Segundo o Ministério da Fazenda, a medida poderá alcançar cerca de R$ 100 bilhões em dívidas rurais.

    O governo afirma que o programa permitirá reorganizar o endividamento sem exigir entrada. Além disso, a iniciativa pretende preservar o acesso ao crédito para as próximas safras.

    O pacote também prevê um fundo garantidor. A proposta busca ampliar o financiamento rural e facilitar novos empréstimos ao agronegócio.
  • Banco do Brasil inicia renegociação de dívidas rurais

    Banco do Brasil inicia renegociação de dívidas rurais

    O Banco do Brasil iniciou os procedimentos para operacionalizar linhas de crédito destinadas à renegociação de dívidas rurais. A medida beneficia produtores afetados por eventos climáticos extremos e pela queda dos preços agrícolas.

    A iniciativa segue as regras da Medida Provisória nº 1.376/2026, publicada em 15 de julho. No entanto, o banco informou que a operação ainda depende da regulamentação complementar do Conselho Monetário Nacional (CMN). Além disso, o Ministério da Fazenda precisa publicar um ato normativo com as regras finais. Essas definições estabelecerão as condições da operação e os critérios para a equalização dos encargos financeiros.

    Medida busca fortalecer o caixa dos produtores rurais

    Segundo o Banco do Brasil, a medida poderá reequilibrar o fluxo de caixa dos produtores elegíveis. Além disso, permitirá a regularização da situação financeira e a continuidade das atividades no campo.

    Por outro lado, a instituição afirmou que ainda não consegue estimar os impactos da medida sobre seus resultados financeiros. De acordo com o banco, esses efeitos dependerão das regras definitivas do governo. Também dependerão do volume de operações renegociadas com produtores enquadrados nos critérios da MP.

    O Banco do Brasil reforçou, ainda, o compromisso com a transparência. Assim, informou que divulgará novos comunicados caso ocorram desdobramentos relevantes.

    MP cria linhas especiais para crédito rural

    A Medida Provisória autoriza a criação de linhas especiais para liquidação ou amortização de operações de crédito rural e de Cédulas de Produto Rural (CPRs). Além disso, a norma permite a participação da União em um fundo garantidor voltado às operações de crédito rural.

    As novas linhas poderão quitar ou renegociar contratos de custeio, comercialização, industrialização e investimentos firmados até o fim de 2025.

    A medida também contempla financiamentos do Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf), do Programa Nacional de Apoio ao Médio Produtor Rural (Pronamp) e dos demais programas do Sistema Nacional de Crédito Rural.

    Limites e juros variam conforme o produtor

    A MP estabelece limites diferentes conforme o perfil do produtor. Os agricultores familiares poderão contratar até R$ 400 mil. Já os produtores do Pronamp terão limite de R$ 2 milhões. Os demais produtores poderão acessar até R$ 4 milhões.

    Nos casos de perdas mais severas, os limites aumentam para R$ 500 mil no Pronaf, R$ 2,5 milhões no Pronamp e R$ 8 milhões para os demais produtores. As taxas de juros também variam conforme o enquadramento. Nas operações regulares, os juros serão de 6% ao ano no Pronaf, 9% no Pronamp e 12% para os demais produtores. Já nas situações excepcionais previstas pela MP, as taxas caem para 5%, 8% e 11% ao ano, respectivamente.

    O prazo de pagamento poderá chegar a oito anos nas operações regulares. Nas condições especiais, o prazo será de até dez anos, com dois anos de carência para o início da amortização do principal.

  • Endividamento rural cresce e ameaça eficácia do novo Plano Safra

    Endividamento rural cresce e ameaça eficácia do novo Plano Safra

    A safra 2026/2027 começa sob forte preocupação dos produtores rurais quanto à disponibilidade e às condições do crédito agrícola. Entidades do setor avaliam o novo Plano Safra com desconfiança, já que o volume e as condições de financiamento da maior parte dos recursos não atendem às dificuldades enfrentadas atualmente no campo.

    O governo prevê R$ 610,3 bilhões para o programa, dos quais R$ 525,1 bilhões destinam-se à agricultura empresarial e R$ 85,2 bilhões à agricultura familiar. Embora o Executivo apresente o montante como recorde, o valor não acompanha sequer a inflação do período quando comparado à safra anterior, que somou R$ 594,4 bilhões.

    O anúncio também incluiu R$ 38,5 bilhões provenientes de fontes que os planos anteriores não contabilizavam, o que ampliou artificialmente o valor total divulgado pelo governo.

    A vice-presidente da Frente Parlamentar da Agropecuária (FPA), senadora Tereza Cristina (PP-MS), classificou o anúncio com dureza. “Tivemos um Plano Safra que não tem nada de recorde. É um plano que vem sem resolver o endividamento rural, questão fundamental para que os produtores tenham acesso ao crédito disponibilizado para a próxima safra”, destacou.

    Corte no custeio preocupa produtores

    Mesmo com números nominais maiores, os recursos destinados ao custeio representam uma das principais preocupações do setor. O montante caiu 7,18% nesta temporada e somou R$ 384,9 bilhões. As operações de custeio financiam despesas ligadas diretamente ao plantio, como sementes, fertilizantes, defensivos e outros insumos — e a redução desses recursos pode limitar a capacidade de investimento dos produtores e afetar o ritmo de plantio do próximo ciclo.

    O aumento da inadimplência no campo agrava ainda mais o cenário. Dados do Banco Central e da Serasa Experian apontam que o indicador atingiu níveis recordes. Especialistas avaliam que o avanço do endividamento deve levar as instituições financeiras a adotar critérios mais rigorosos, diante do maior risco das operações.

    “O aumento dos custos financeiros, a restrição do crédito e o crescimento do endividamento comprimem as margens e podem comprometer o desempenho da próxima safra”, afirmou o pesquisador e professor do Insper Agro Global, Leandro Gilio, em análise sobre o anúncio do Plano Safra.

    “Na prática, a efetiva liberação dos recursos depende da disposição das instituições financeiras em assumir riscos e da capacidade dos produtores de atender aos critérios de concessão”, completou o especialista.

    Juros recuam, mas continuam distantes da realidade do produtor

    As taxas de juros também representam um ponto de atenção do novo plano. As reduções variaram, de forma geral, entre 0,5 e 1,5 ponto percentual. Ainda assim, diante da queda nos preços das commodities e da compressão das margens de rentabilidade, os juros permanecem elevados e chegam a 12,5% ao ano em algumas linhas de financiamento.

    “Eu lamento dizer, mas o Plano Safra que está no mercado, com bilhões de reais, é inacessível para a grande maioria dos produtores”, afirmou o coordenador institucional da FPA, deputado Alceu Moreira (MDB-RS).

    Segundo Gilio, o maior custo do Plano Safra está justamente na equalização das taxas de juros, cujo orçamento cresceu mais de 35%. Apesar disso, a redução oferecida aos produtores foi modesta, e algumas linhas de financiamento sequer tiveram alteração nas taxas.

    “A elevada taxa básica de juros da economia, com a Selic em 14,25% ao ano, restringe o espaço para reduções mais expressivas. Ao mesmo tempo, os problemas fiscais do governo limitam a capacidade de ampliar os subsídios”, explicou Gilio. “Como resultado, o custo do crédito rural permanece elevado justamente em um momento de compressão das margens de rentabilidade dos produtores”, concluiu.

  • FPA pede R$ 27 bilhões para equalização de juros no Plano Safra 2025/26

    FPA pede R$ 27 bilhões para equalização de juros no Plano Safra 2025/26

    A Frente Parlamentar da Agropecuária (FPA) entregou ao ministro da Agricultura e Pecuária, André de Paula, um conjunto de demandas para o próximo Plano Safra. O principal pedido é que os recursos destinados à equalização de juros cheguem a R$ 27 bilhões. Ou seja, o dobro dos R$ 13,5 bilhões alocados no ciclo atual.

    Na prática, a equalização de juros permite que produtores rurais acessem crédito com taxas mais baixas do que as praticadas pelo mercado. O governo cobre a diferença entre os juros de mercado e os que o produtor efetivamente paga. O mecanismo também serve ao desenvolvimento tecnológico e à infraestrutura do setor.

    Governo contabiliza recursos privados e “mascara” desempenho real, diz FPA

    Um dos principais pontos de atrito entre a bancada e o governo é a inclusão de recursos privados no total do Plano Safra. Desde o ano passado, o Executivo passou a somar ao montante oficial os valores movimentados pela Cédula de Produto Rural (CPR). Para a FPA, essa metodologia distorce a leitura do desempenho das linhas oficiais de crédito.

    Os números confirmam a preocupação. Apesar de os balanços do Mapa apontarem crescimento geral nas contratações, os programas subvencionados encolheram: o Moderfrota caiu 54,8% e o Proirriga recuou 56,2% na comparação com o ciclo anterior.

    Margens comprimidas e inadimplência elevam pressão por linha emergencial

    O cenário de custos altos, margens apertadas e inadimplência crescente levou a FPA a pedir também a criação de uma linha emergencial de custeio para o próximo ciclo.

    O presidente da bancada, deputado Pedro Lupion (Republicanos-PR), alertou sobre outro risco: que o debate sobre dívidas rurais comprometa as negociações em torno do novo programa de crédito. “Nossa preocupação é que o endividamento não contamine o Plano Safra”, disse Lupion ao ministro.

    Mapa prevê anúncio para 1º de julho; R$ 200 bilhões solicitados

    O ministério prevê divulgar o novo Plano Safra no dia 1º de julho. Os bancos já concluíram o envio das demandas necessárias para operacionalizar o crédito. O montante solicitado, considerando os recursos equalizados, totaliza cerca de R$ 200 bilhões. Portanto, quase o dobro do ciclo atual, que ficou em torno de R$ 113 bilhões.

    Internamente, o Mapa já reconhece que esse volume dificilmente será alcançado, mas trabalha para superar o ciclo anterior.

    FPA quer apoio político para projetos de dívidas e seguro rural

    A bancada também pediu ao ministério apoio político a dois projetos de lei: o PL 5.122/2023, sobre renegociação de dívidas rurais, e o PL 2.951/2024, que moderniza o seguro rural. O pedido é que o Mapa lidere a articulação junto a outros ministérios.

    Lupion descartou aceitar uma Medida Provisória como alternativa para tratar do endividamento no campo. “Nós, como FPA, teremos uma resistência extremamente contundente caso venha uma Medida Provisória depois de tanta negociação”, afirmou. Para ele, o agro “está desesperado” diante do agravamento das dívidas rurais.

    Leite em pó argentino e uruguaio entra na pauta sem medida antidumping

    A reunião também abordou a decisão do governo de não adotar medidas antidumping contra a importação de leite em pó da Argentina e do Uruguai. Lupion classificou a postura como surpreendente, já que o próprio Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC) reconheceu a prática de dumping por parte dos países vizinhos.

    “Houve o reconhecimento por parte do MDIC que há a prática de dumping do leite importado da Argentina e do Uruguai, e a decisão foi simplesmente não fazer nada”, criticou o deputado.

  • Agro sob ataque: Selic alta e custos não dão trégua no campo

    Agro sob ataque: Selic alta e custos não dão trégua no campo

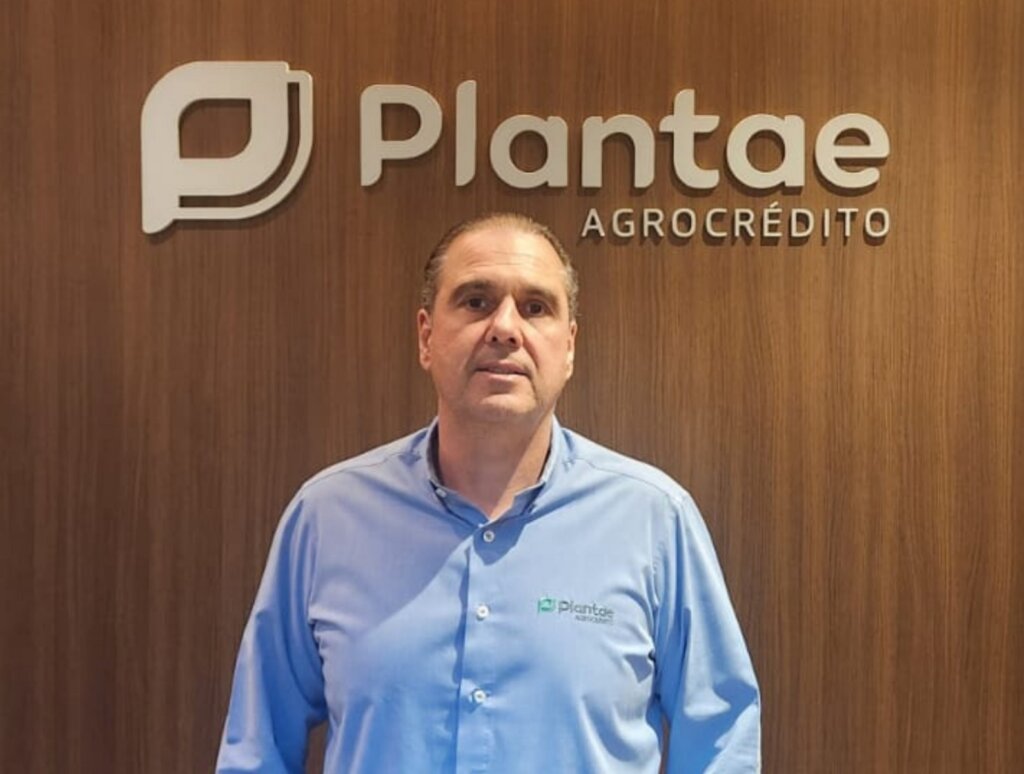
    A desaceleração no ritmo de queda da taxa básica de juros no Brasil, combinada à pressão internacional sobre insumos e ao ambiente fiscal doméstico mais sensível, já impacta o planejamento do agronegócio para 2026. A avaliação é de Wolney Arruda, administrador de empresas e presidente da Plantae Agrocrédito, com atuação no mercado de crédito rural há mais de duas décadas.

    Em entrevista ao Agro em Campo ele aponta para um cenário de crédito mais caro, custos elevados e maior incerteza para o produtor rural.

    Segundo o especialista, a combinação entre tensões geopolíticas, sobretudo envolvendo o Irã, e a limitação fiscal do governo brasileiro tende a manter o custo do dinheiro elevado por mais tempo. Isso afeta diretamente o acesso ao crédito rural e amplia os desafios para a próxima safra.

    Juros, cenário macro e crédito

    A redução menor da Selic muda o cenário para o agro em 2026?

    Muda bastante. O mercado esperava cortes mais agressivos, o que ajudaria a aliviar o custo do crédito. Com um ritmo mais lento, o produtor precisa se preparar para juros elevados por mais tempo.

    O que pesa mais hoje: risco fiscal ou cenário externo?

    Os dois fatores são relevantes, mas o fiscal tem um peso estrutural. Ele influencia diretamente a percepção de risco do país e limita a atuação do Banco Central.

    Existe risco de interrupção no ciclo de queda dos juros?

    Existe, principalmente se houver nova pressão inflacionária vinda de energia ou insumos agrícolas.

    Como esse cenário impacta o custo do dinheiro no campo?

    Ele encarece todas as linhas, tanto subsidiadas quanto livres, e reduz o acesso ao crédito em condições favoráveis.

    Geopolítica e custo dos insumos

    Como o conflito envolvendo o Irã impacta os fertilizantes?

    O Irã é um player relevante na produção de nitrogenados. Qualquer restrição de oferta pressiona os preços globais.

    O Brasil está muito dependente de insumos externos?

    Sim, especialmente em fertilizantes. Isso torna o país vulnerável a choques internacionais.

    Há alternativa no curto prazo?

    No curto prazo, não. A dependência é estrutural e exige tempo e investimento para ser reduzida.

    O risco no Estreito de Ormuz já afeta o diesel?

    Ainda de forma indireta, mas o mercado já precifica essa possibilidade, o que sustenta a volatilidade.

    Wolney Arruda, presidente da Plantae Agrocrédito

    Custos, produção e margens

    Qual é hoje o principal fator de pressão de custos?

    É um conjunto: fertilizantes, diesel e crédito. Todos estão pressionados ao mesmo tempo.

    Esse cenário pode mudar decisões do produtor?

    Sem dúvida. Pode levar à redução de área ou à escolha de culturas menos intensivas em insumos.

    Quais culturas são mais sensíveis?

    Milho e trigo, por exemplo, dependem mais de fertilizantes nitrogenados.

    O produtor está preparado para margens menores?

    Os mais capitalizados sim, mas uma parcela relevante ainda opera com pouca margem de segurança.

    Crédito rural e financiamento

    Como a Selic mais alta afeta o Plano Safra?

    Aumenta o custo de equalização para o governo, o que pode limitar a oferta de crédito subsidiado.

    A migração para crédito livre deve crescer?

    Sim, é uma tendência, principalmente entre produtores de maior porte.

    Quais os riscos dessa migração?

    Maior exposição à volatilidade dos juros e menor previsibilidade no custo financeiro.

    Pequenos e médios produtores serão mais impactados?

    Devem ser os mais afetados, porque têm menos acesso a alternativas de financiamento.

    Estratégia e perspectivas

    Como o produtor deve se posicionar agora?

    Com mais cautela, planejamento financeiro rigoroso e atenção ao custo de produção.

    Ferramentas de proteção ganham mais importância?

    Sim, hedge e gestão de risco passam a ser essenciais nesse ambiente.

    O agro brasileiro perde competitividade?

    Não necessariamente, mas enfrenta um ambiente mais desafiador.

    Esse cenário é conjuntural ou estrutural?

    Tem elementos dos dois. A geopolítica pode se ajustar, mas a questão fiscal tende a ser mais persistente.

    O que esperar para 2026 no campo?

    Um ano de decisões mais complexas, margens apertadas e maior necessidade de gestão profissional.

  • CMN reduz juros do Pronaf e libera crédito ao café

    CMN reduz juros do Pronaf e libera crédito ao café

    O Conselho Monetário Nacional reduziu juros para cooperativas da agricultura familiar e ampliou crédito ao setor. O colegiado aprovou, na quinta-feira (26), a queda da taxa do Pronaf de 8% para 3% ao ano. A medida vale para financiamentos da linha Mais Alimentos voltados à bovinocultura.

    Segundo o Ministério da Fazenda, a decisão busca estimular investimentos e aumentar a produtividade do setor. Além disso, cooperativas poderão financiar a compra de sêmen, óvulos e embriões. Esses insumos apoiam o melhoramento genético na pecuária de corte e de leite.Antes, apenas agricultores familiares acessavam a taxa reduzida nessas operações. Agora, o governo estende o benefício às cooperativas que atendem seus associados.

    Incentivo ao melhoramento genético

    O CMN também autorizou o financiamento isolado desses itens pelo programa Renovagro. O programa incentiva sistemas de produção agropecuária com foco em sustentabilidade. Além da compra de material genético, o crédito inclui serviços especializados.

    Entre eles, estão inseminação artificial e transferência de embriões. Antes, esses serviços tinham limite de 30% do valor total do investimento. Com a mudança, produtores e cooperativas ganham mais flexibilidade no uso do crédito.

    Recursos para o setor cafeeiro

    Na mesma reunião, o CMN liberou R$ 7,37 bilhões para o setor cafeeiro em 2026. Os recursos virão do Fundo de Defesa da Economia Cafeeira, o Funcafé. O crédito atenderá custeio, comercialização e aquisição de café. Além disso, os valores apoiarão capital de giro e recuperação de lavouras.

    Distribuição dos recursos

    O Ministério da Agricultura definirá a divisão dos recursos entre as linhas de crédito. As operações seguirão as regras do Manual de Crédito Rural. O CMN é presidido pelo ministro da Fazenda, Dario Durigan. O colegiado também inclui o presidente do Banco Central, Gabriel Galípolo. Além disso, participa a ministra do Planejamento e Orçamento, Simone Tebet.

  • CMN define juros dos fundos no Plano Safra 25/26

    CMN define juros dos fundos no Plano Safra 25/26

    O Conselho Monetário Nacional (CMN) definiu as taxas de juros das operações de crédito rural com recursos dos Fundos Constitucionais para o ciclo 2025/2026. A medida foi aprovada em reunião extraordinária realizada nesta sexta-feira (11/7), em continuidade à execução do Plano Safra.

    Os juros valem para operações com recursos dos fundos do Nordeste (FNE), Norte (FNO) e Centro-Oeste (FCO). Ao mesmo tempo, todas incluem bônus de adimplência para quem quitar as parcelas antes do vencimento. As taxas variam conforme o porte do produtor e a finalidade do crédito. Segundo o Ministério da Fazenda, a regra se aplica a operações de custeio, investimento e ações sustentáveis.

    Taxas no Centro-Oeste (FCO)

    No FCO, os juros pré-fixados para investimento partem de 10,4% ao ano para produtores com renda de até R$ 16 milhões. A alíquota sobe para 11,87% para quem fatura entre R$ 16 milhões e R$ 90 milhões, e chega a 13,37% para faturamento superior a R$ 90 milhões. Com o bônus de adimplência, os juros recuam para 9,8%, 11,3% e 13%, respectivamente.

    Nas operações de custeio, as taxas são de 11%, 12,34% e 14,44% para os mesmos grupos. Com o bônus, caem para 10,3%, 11,8% e 13,8%. Além disso, projetos de baixo carbono, tecnologia e armazenagem terão juros de 8,6%, podendo cair para 8,5% com o bônus.

    Taxas no Nordeste (FNE)

    No FNE, os juros para investimentos são de 8,63%, 9,62% e 10,5%, conforme o porte do produtor. Com adimplência, as taxas caem para 8,3%, 9,3% e 10,3%.

    Para custeio, os juros são de 9,25%, 9,89% e 11,05%, com redução para 8,8%, 9,5% e 10,8% ao aplicar o bônus. Créditos sustentáveis, tecnológicos e para armazenagem terão juros fixos de 8,3%, reduzidos a 8,2% com adimplência.

    Taxas no Norte (FNO)

    As taxas do FNO para investimentos começam em 9,22% para produtores com até R$ 16 milhões de receita. Atingem 10,17% para faturamento intermediário e 11,03% para grandes produtores. Com o bônus, caem para 8,8%, 9,8% e 10,8%.

    Para o custeio, os juros são de 9,85%, 10,78% e 11,52%. Aplicado o bônus, as taxas caem para 9,3%, 10,3% e 11,3%. Créditos para sustentabilidade, tecnologia e armazenagem terão taxa de 8,4%, reduzida a 8,3% com adimplência.

    Juros pós-fixados e agricultura familiar

    No caso das taxas pós-fixadas, a estrutura inclui parte fixa somada ao Fator de Atualização Monetária (FAM). Esse modelo será aplicado em operações de investimento.

    Além disso, o CMN atualizou os juros para a agricultura familiar, já anunciados no Plano Safra. Os financiamentos para produtos da sociobiodiversidade, orgânicos e agroecológicos terão taxa anual de 2%.

    Custeios para arroz, feijão, mandioca, trigo, hortaliças e frutas como abacaxi, banana, cacau e laranja terão juros de 3% ao ano. A mesma taxa vale para milho, desde que o valor total por produtor não ultrapasse R$ 25 mil.

    Já as atividades pecuárias, como apicultura, bovinocultura de leite, aquicultura, avicultura de postura, pesca, ovinocultura, caprinocultura e extrativismo sustentável, também terão juros de 3% ao ano.

    Quando os financiamentos com milho ultrapassarem R$ 25 mil, e para outras culturas, a taxa será de 6,5% ao ano. Já os produtores de soja, algodão e gado de corte terão juros de 8,5% ao ano.

    Leia mais:
    + Agro em Campo: Inimigo invisível causa prejuízo bilionário na soja

    + Agro em Campo: Exportações de suco de laranja batem recorde de receita

  • Ministério da Agricultura estuda como reforçar o Plano Safra

    Ministério da Agricultura estuda como reforçar o Plano Safra

    O Ministério da Agricultura estuda aumentar os juros do crédito rural para ampliar os recursos do Plano Safra 2025/26. A medida pode entrar em vigor a partir de julho, diante da alta da Selic e das restrições fiscais da União.

    A taxa básica de juros está em 14,25% ao ano, o que pressiona os custos de equalização. Por isso, a pasta trabalha com duas possibilidades: elevar os juros ou reduzir o volume de dinheiro. A redução está descartada.

    “Se a Selic sobe, precisamos pagar mais pela equalização. Não vamos cortar o volume do Plano Safra”, afirmou Carlos Augustin, assessor especial do ministério. “Será difícil, mas não vamos deixar o produtor na mão.”

    Regras LCAs

    Para garantir mais recursos, o governo pretende flexibilizar as regras das Letras de Crédito do Agronegócio (LCAs). Ou seja, a ideia é aumentar a exigibilidade, hoje fixada em 50%, ou reduzir o prazo de resgate dos títulos.

    Atualmente, investidores precisam esperar nove meses para resgatar as LCAs, por regra vigente desde 2024. Instituições financeiras querem voltar ao prazo anterior, de três meses. Já o Banco Central propõe um meio-termo, com carência de seis meses.

    Além das LCAs, o ministério estuda usar o Fundo Social do pré-sal para linhas de crédito específicas. Em geral, uma das prioridades é o atendimento ao Rio Grande do Sul, afetado por nova estiagem.

    Carlos Augustin também defende incluir recursos estrangeiros no saldo total do Plano Safra. Esses valores devem ser captados por meio do programa de conversão de pastagens degradadas. Cédulas de Produto Rural (CPRs) com recursos obrigatórios dos bancos também entrarão no cálculo final.

    Câmbio

    Mesmo com limitações orçamentárias, o ministério quer usar criatividade para garantir o financiamento. Augustin acredita que as linhas de crédito dolarizadas do BNDES podem ser decisivas.

    “O dólar é barato. Há muito dinheiro disponível a dólar mais 8,5% ao ano”, disse. Segundo ele, produtores do Centro-Oeste podem acessar esse recurso com hedge natural, pois compram e vendem em dólar.

    Augustin afirmou que o crédito em dólar é uma saída viável para o campo. “Não há restrição de volume. Precisamos mudar a mentalidade dos bancos e dos produtores”, destacou.

    Outra medida em estudo é ampliar o uso dos fundos constitucionais (FCO, FNE e FNO) para operações de custeio. Hoje, a destinação está limitada a um terço dos recursos desses fundos no Plano Safra.

    “Num ano difícil, podemos reduzir um pouco o investimento e reforçar o custeio com recursos constitucionais”, avaliou. “Temos que mesclar fontes para chegar ao ideal”, completou.

    Custo do crédito preocupa produtores

    A Associação Brasileira dos Produtores de Soja (Aprosoja Brasil) alertou para o alto custo do crédito rural na próxima safra. Segundo a entidade, será o financiamento mais caro dos últimos dez anos.

    A associação criticou o valor aprovado para a equalização das taxas de juros em 2025. O montante é de R$ 15 bilhões, o mesmo do ano passado, quando a Selic estava em 10,5% ao ano. Agora, com a Selic em 14,25%, o valor ficou defasado.

    A Aprosoja defende que o governo envie um Projeto de Lei ao Congresso para ampliar os recursos. A proposta é suplementar pelo menos R$ 10 bilhões no orçamento da equalização de juros.

    A entidade sugere elevar os valores para custeio agropecuário de R$ 1,5 bilhão para R$ 5 bilhões. Ao mesmo tempo, também propõe aumentar o orçamento do seguro rural de R$ 1 bilhão para R$ 4 bilhões e a subvenção para investimentos de R$ 4 bilhões para R$ 6,5 bilhões.

    De acordo com a Aprosoja, os custos de produção subiram com o dólar alto e a área plantada deve crescer. Com isso, os recursos atuais não cobrem sequer a demanda do ano passado.

    Além disso, a entidade prevê redução no volume de empréstimos, o que pode desestimular a produção agropecuária. Além disso, estima que a participação do crédito subsidiado cairá de 30% para 20% no financiamento total da safra.

    Embora pequena, essa parcela controlada pelo governo ajuda a equilibrar os juros no mercado. “Se não houver reforço, haverá queda na oferta de alimentos e aumento nos preços ao consumidor”, alertou a associação.

    Leia mais:
    + Agro em Campo: Agronegócio brasileiro bate recorde histórico de empregos

    + Agro em Campo: Preço do algodão atinge menor valor desde 2020


  • Plano Safra 2024/2025 deve receber valor recorde

    Plano Safra 2024/2025 deve receber valor recorde

    O setor agropecuário aguarda com ansiedade o lançamento do Plano Safra 2024/2025, que é a principal plataforma de crédito agrícola subsidiado do Brasil. Segundo interlocutores do governo, o anúncio deve ocorrer na próxima quarta-feira, 26 de junho. Neste ano, o montante a ser liberado deve alcançar um valor recorde, superando os R$ 364,22 bilhões destinados na temporada 2023/2024.
    O ministro da Fazenda, Fernando Haddad, confirmou que o novo Plano Safra será maior do que o do ano anterior.
    A ministra do Planejamento e Orçamento, Simone Tebet, informou que o valor total ultrapassará os R$ 500 bilhões. A Confederação da Agricultura e Pecuária do Brasil (CNA) e governos estaduais, como o do Paraná, pleiteiam um plano de aproximadamente R$ 570 bilhões para este ano.

    Expectativa de aumento de subsídios do Plano Safra 2024/2025

    O objetivo central do Plano Safra é garantir financiamento para que os produtores invistam e assim, consigam aumentar competitividade da agricultura brasileira. O governo subsidia parte dos recursos do plano, especialmente na equalização de juros. Nesse esquema, o governo cobre parte dos custos dos juros dos empréstimos, reduzindo assim a taxa para os agricultores.

    No ano passado, o governo destinou R$ 8,5 bilhões em subsídios para a produção de pequenos agricultores e R$ 5,1 bilhões para a equalização de juros no setor empresarial, totalizando R$ 13,6 bilhões. Para 2024/25, a bancada do agronegócio na Câmara dos Deputados espera um aumento significativo, com R$ 20 bilhões para a equalização de juros e R$ 2,5 bilhões para o Programa de Subvenção ao Prêmio do Seguro Rural (PSR).

    Mudanças Climáticas

    O seguro rural deve receber atenção prioritária no Plano Safra 2024/25, especialmente após as recentes enchentes no Rio Grande do Sul que afetaram a produção de arroz e soja. As mudanças climáticas já são uma realidade. O Agro em Campo segue acompanhando todas as informações sobre o novo plano que é fundamental para o apoio e a evolução do agronegócio brasileiro.