Tag: imposto

  • Azeites europeus vendidos como extravirgens podem esconder fraude fiscal, aponta denúncia

    Azeites europeus vendidos como extravirgens podem esconder fraude fiscal, aponta denúncia

    O Instituto Brasileiro de Olivicultura (Ibraoliva) encaminhou uma denúncia aos órgãos de fiscalização da Receita Federal para apurar possível fraude tributária em azeites importados da Europa e vendidos no Brasil como extravirgens.

    A entidade baseia a suspeita na diferença de tributação entre as categorias: produtos extravirgens entram no país com alíquota de importação zero, enquanto os virgens pagam 9% de imposto.

    Análises judiciais motivaram a denúncia

    O Ministério da Agricultura realizou análises em azeites vendidos em supermercados brasileiros por determinação judicial, no âmbito de uma ação civil pública movida pelo Ministério Público de São Paulo. Os exames classificaram como virgens amostras de marcas comercializadas como extravirgens, entre elas Andorinha, Gallo, Borges, Gomes da Costa, Cocinero, Fillipo Berio e Carrefour.

    O Ibraoliva, que representa produtores brasileiros, já apontava havia anos divergências entre a qualidade informada nos rótulos e as características reais dos azeites importados. A entidade também questionava a compatibilidade entre os preços praticados e a classificação como extravirgem.

    Entidade defende separação entre categorias

    O presidente do Ibraoliva, Flávio Obino Filho, defende a permanência do azeite virgem nas prateleiras, desde que corretamente identificado. “Sempre defendemos que o azeite virgem é uma gordura saudável que deve estar nas prateleiras dos supermercados brasileiros, ao lado, em gôndola separada, dos verdadeiros azeites extravirgens, todos com a rotulação correta e com preços compatíveis”, afirma.
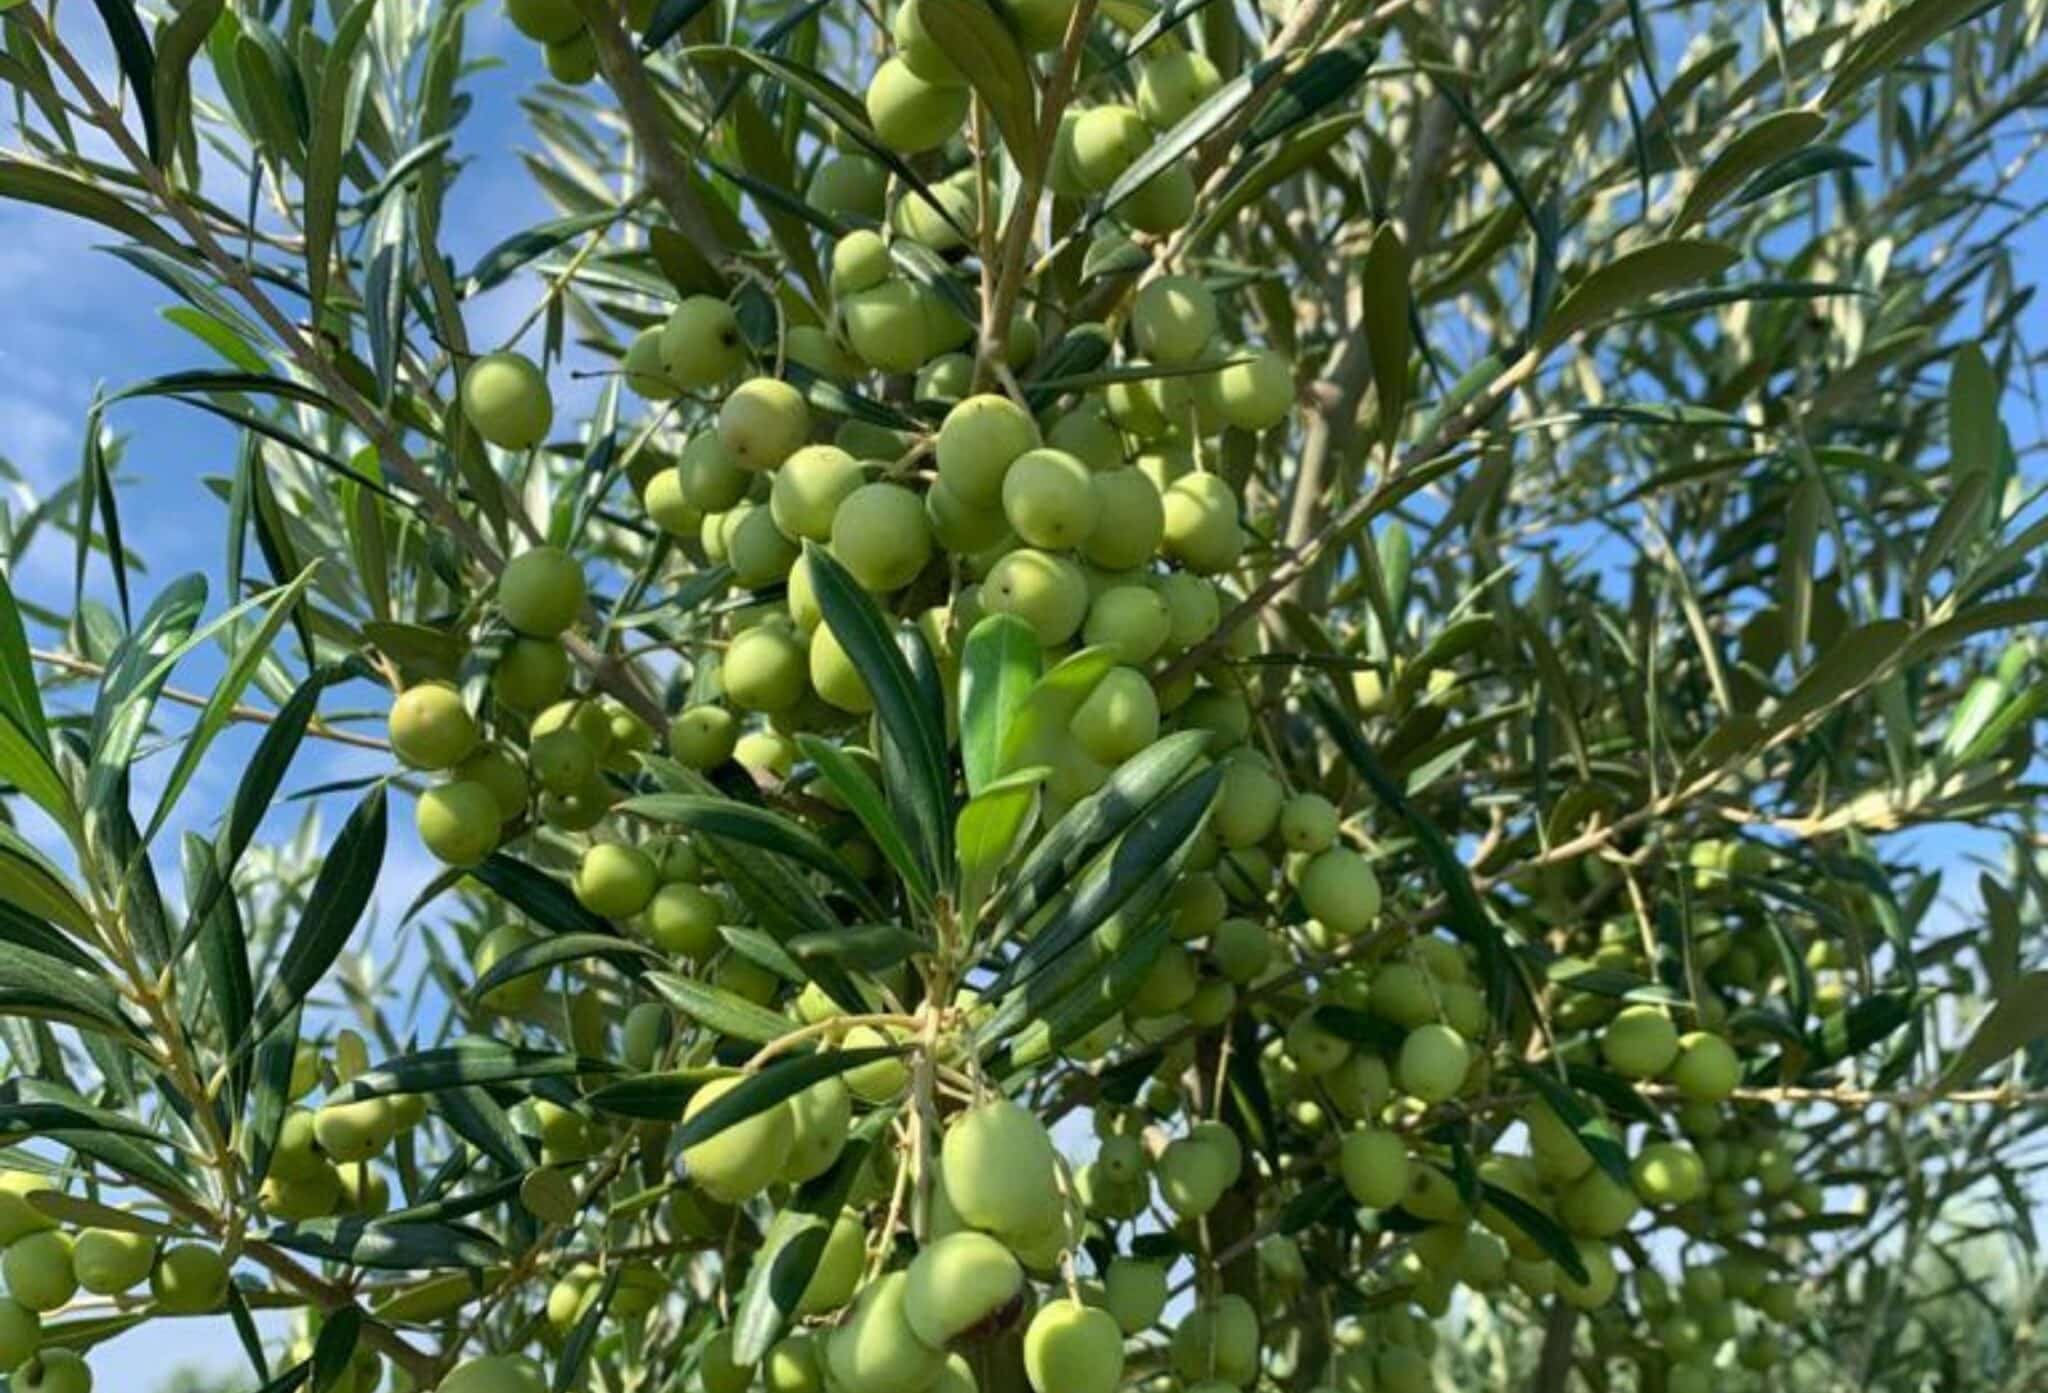
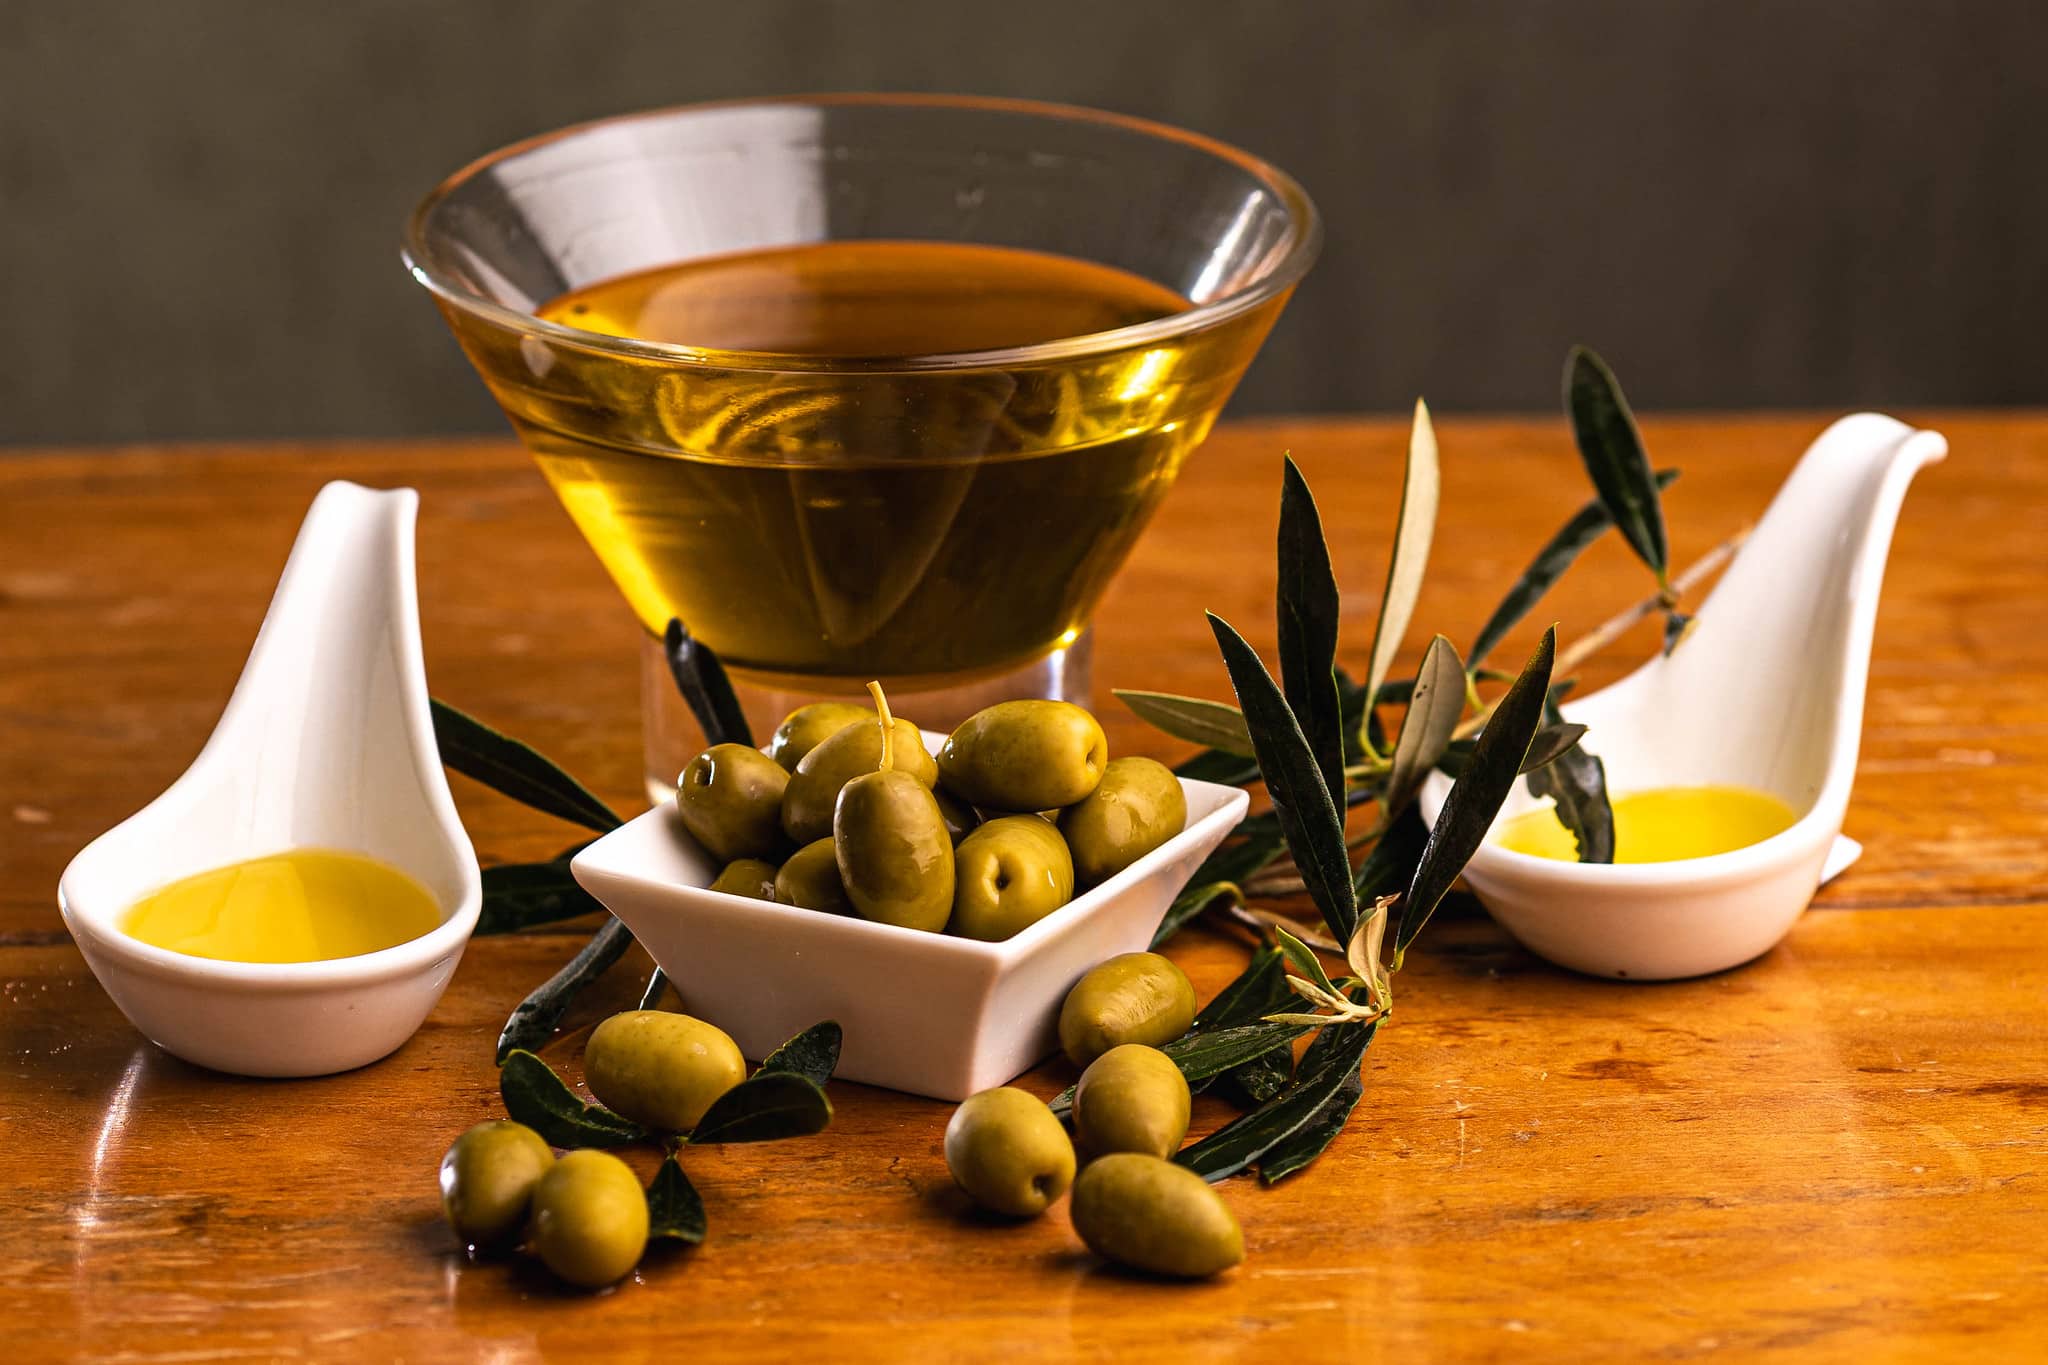
    Olivas. Foto: Divulgação

    Segundo o Ibraoliva, alguns fatores explicam a perda de qualidade dos produtos. Entre eles, importadoras compram lotes antigos e mais baratos na Europa, sem informação clara sobre a data de produção. E o transporte transatlântico ocorre em contêineres sem refrigeração. Essas condições podem degradar o azeite e tirá-lo da categoria extravirgem antes de chegar ao consumidor.

    Diferença tributária ganha peso na discussão

    Assim, sendo, a questão fiscal passou a integrar o debate após mudanças recentes nas alíquotas de importação. O Acordo Comercial entre Mercosul e União Europeia, em vigor de forma provisória desde 1º de maio de 2026, prevê a eliminação gradual da tarifa sobre o azeite europeu ao longo de 15 anos.

    A Resolução GECEX 391, de agosto de 2022, havia fixado em 9% a alíquota para extravirgem, virgem e refinado. Já a Resolução GECEX 709, de março de 2025, zerou a tarifa apenas para os extravirgens importados da Europa e manteve os 9% para os virgens. Portanto, abrindo, segundo o Ibraoliva, uma brecha para a fraude.

    Obino Filho resume o raciocínio da entidad. “Sempre denunciamos que, mesmo que na origem o azeite tenha um laudo físico-químico que o classifique como extravirgem, caso chegue ao Brasil com defeitos sensoriais, precisa ser reclassificado para virgem. Se vendido como extravirgem, estamos diante de uma fraude de rotulagem, mas agora o cenário também inclui a questão tributária.”

    Ibraoliva pede apuração à Receita Federal

    Na denúncia, o Ibraoliva solicita que a Receita Federal investigue os casos em que o produto entrou no país como extravirgem, com alíquota zero. Mas apresentou características de virgem segundo os laudos do Ministério da Agricultura, categoria sujeita a 9% de imposto. Para a entidade, essa discrepância configura indício que merece apuração formal.

    Obino Filho relaciona ainda a escassez de azeites rotulados como virgens nas gôndolas brasileiras a esse desequilíbrio tributário. A situação, segundo ele, “talvez explique por que não são encontrados nas prateleiras dos supermercados azeites rotulados como virgens”.

    O presidente também compara a carga tributária entre o produto importado e o nacional. “Um rótulo que não corresponde ao produto, além de enganar o consumidor, pode levar a uma redução de 9% para 0% de impostos no azeite importado da Europa. Enquanto isso, a alíquota padrão de ICMS nas vendas internas do azeite brasileiro é de 12%. Precisamos defender os produtores e a indústria nacional do azeite e não podemos compactuar com possíveis fraudes.”

    Entidade propõe mudanças na tributação

    Além da denúncia, o Ibraoliva vai levar ao Governo Federal uma proposta para reverter a alíquota do azeite extravirgem importado a 9%. E seguindo depois a redução gradual prevista no acordo Mercosul-União Europeia.

    Além disso, a entidade também sugere zerar a tarifa do azeite virgem importado da Europa e manter a isenção de ICMS nas vendas interestaduais de azeites brasileiros.
  • Reforma tributária ameaça 600 mil empregos na cadeia da cachaça, diz setor

    Reforma tributária ameaça 600 mil empregos na cadeia da cachaça, diz setor

    Representantes da cadeia produtiva da cachaça lançaram o Manifesto da Cachaça, documento que reúne 17 entidades do setor em defesa de critérios técnicos e equânimes para a tributação de bebidas alcoólicas no âmbito da reforma tributária brasileira. A iniciativa é liderada pelo Instituto Brasileiro da Cachaça (IBRAC) e concentra preocupações sobre o Imposto Seletivo (IS) e seus potenciais impactos sobre pequenos e médios produtores.

    A proposta original do Poder Executivo previa um modelo híbrido: uma parcela fixa calculada sobre o volume de álcool puro presente na bebida, combinada com uma parcela proporcional ao valor do produto (ad valorem). Segundo o IBRAC, esse modelo garantia equilíbrio tributário entre as diferentes categorias de bebidas alcoólicas.

    O problema, na avaliação do Instituto, surgiu com as mudanças aprovadas pelo Congresso Nacional, que abriram a possibilidade de alíquotas diferenciadas por categoria de produto e progressivas conforme o teor alcoólico. Para o setor, isso cria uma dupla tributação sobre o mesmo fator. O álcool já é considerado na parcela fixa e seria novamente penalizado na parcela variável.

    “O Imposto Seletivo precisa seguir critérios técnicos, transparentes e coerentes com sua finalidade regulatória. A tributação baseada no volume de álcool puro já contempla a proporcionalidade necessária entre as bebidas alcoólicas”, afirmou Carlos Lima, presidente do IBRAC. “Uma cobrança ad valorem diferenciada por categoria de bebida acaba distorcendo um princípio básico de tributação e penaliza determinados setores enquanto beneficia outros.”

    Desigualdade histórica que pode se aprofundar

    O manifesto chama atenção para uma assimetria já existente. Atualmente, o brasileiro consome mais de 80 litros per capita de cerveja por ano. Enquanto o consumo total de destilados, incluindo a cachaça, é de 4,1 litros per capita. Apesar disso, considerando apenas as alíquotas nominais de IPI, o setor da cachaça já paga cerca de quatro vezes mais impostos do que a cerveja, que representa mais de 90% do consumo de bebidas alcoólicas no país.

    O setor também questiona a lógica por trás dessa diferença. O manifesto destaca que o álcool presente em todas as bebidas é o mesmo: uma dose padrão de 14 gramas de etanol equivale a 350 ml de cerveja com 5% de teor alcoólico, 150 ml de vinho com 12% ou 40 ml de cachaça com 40%. O organismo humano metaboliza o etanol da mesma forma, independentemente da categoria da bebida.

    “Se o objetivo do Imposto Seletivo é reduzir o consumo nocivo de álcool, a regulamentação precisa seguir critérios equilibrados entre as diferentes bebidas”, pontuou Carlos Lima.

    Risco de informalidade e fechamento de estabelecimentos

    O IBRAC também associa o aumento da informalidade no setor a distorções tributárias anteriores. Parte relevante do mercado clandestino de cachaça e destilados, segundo a entidade, surgiu após o aumento expressivo da carga tributária sobre essas bebidas em 2015, enquanto outras categorias tiveram redução proporcional.

    “Experiências anteriores mostram que assimetrias tributárias excessivas ampliam o diferencial de preços entre produtos formais e ilegais. Portanto, favorecendo a informalidade e fortalecendo cadeias clandestinas de produção e distribuição”, alertou Lima.

    O manifesto cita ainda que um pequeno produtor de cachaça com faturamento anual de R$ 360 mil pode estar sujeito a uma carga tributária maior do que um produtor de cerveja com o mesmo nível de receita. O que, no entender do setor, viola o princípio da isonomia.

    O que dizem os estudos

    Pesquisa publicada na revista científica Substance Use & Misuse indica que a cerveja representa a maior parcela do consumo de álcool. E está associada à maioria dos episódios de consumo excessivo no Brasil e em outros países analisados. Os pesquisadores recomendam que políticas públicas de redução do consumo de álcool levem em consideração principalmente as bebidas de maior penetração no mercado.

    Outro levantamento, desenvolvido pelo Observatório Brasileiro do Sistema Tributário em parceria com a Universidade Federal de Goiás (UFG) e o Sindifisco Nacional, aponta que modelos tributários excessivamente diferenciados entre categorias podem estimular a substituição de consumo sem reduzir efetivamente o volume total de álcool ingerido.

    Setor em expansão, mas em alerta

    A cadeia produtiva da cachaça movimenta mais de 600 mil empregos diretos e indiretos, do cultivo da cana-de-açúcar até bares, restaurantes, distribuidores e varejistas. Dados do Anuário da Cachaça 2025, do Ministério da Agricultura e Pecuária, mostram que o Brasil conta com 1.266 estabelecimentos registrados em 735 municípios. Desde 2021, o número de cachaçarias cresceu 35,4%.

    O país possui 7.223 produtos registrados e 9.532 marcas cadastradas. Em 2024, a produção declarada alcançou 292,5 milhões de litros. Em 2025, as exportações brasileiras do destilado movimentaram cerca de US$ 17,1 milhões, com presença em 77 países.

    O manifesto conta com o apoio de associações e sindicatos de diferentes regiões do país. Entre eles: ACAPACQ, ANPAQ, APACAP Paraty, APACS, APAR, APCA-PB, APRODECANA, ASPECA, AGOPCAL, Cachaça SP. Cachaças de Brasília, Cachaças do Rio, Cúpula da Cachaça, SINDBEBIDAS-CE, SINDBEBIDAS MG e SINDBEBIDAS-PB.

  • Picanha sem imposto, entenda o impacto da reforma tributária na carne

    Picanha sem imposto, entenda o impacto da reforma tributária na carne

    Você não fica sem carne ou aquele churrasco? O governo federal aprovou a primeira lei que regulamenta a reforma tributária. A medida mantém carnes de boi, frango, porco, bode e cabra com alíquota zero no âmbito da cesta básica.

    A reforma será implementada gradualmente, começando em 2026 e concluída em 2033. No entanto, especialistas alertam que a isenção tributária não garante preços mais baixos para a carne. O custo da proteína depende de fatores como câmbio, oferta no mercado, renda do consumidor e até eventos climáticos, como secas que afetam os pastos.

    Como funciona hoje

    Atualmente, as carnes já são isentas de impostos federais, como PIS, Cofins e IPI. O ICMS, tributo estadual, e o ISS, municipal, variam conforme a localidade.

    O que mais pesa no preço da carne

    Embora os impostos impactem o preço, outros fatores exercem maior influência, segundo analistas. A carne acumulou alta de 20,84% nos últimos 12 meses, segundo o IPCA.

    Essa elevação reflete uma menor oferta frente à demanda crescente, além de secas e queimadas que comprometem os pastos. O dólar alto também torna a exportação mais atrativa para produtores, que buscam mercados externos onde os preços são mais competitivos.

    O ciclo de produção do gado também interfere no preço. Ou seja, durante períodos de alta, pecuaristas mantêm vacas para reprodução, reduzindo a oferta no mercado. Já em momentos de baixa, mais fêmeas são abatidas, ampliando a disponibilidade de carne e pressionando os preços para baixo.

    Leia mais:
    + Agro em Campo: Sucuri de 5 metros é capturada em fazenda do Mato Grosso
    + Agro em Campo: Mercado de trabalho atinge patamar histórico no agronegócio

    Impactos da reforma tributária

    Apesar de a isenção não significar queda imediata nos preços, a carne pode se tornar mais competitiva em relação a outros produtos. O governo deve taxar os alimentos fora da cesta básica, como o camarão, em até 26,5%. Sem a isenção, o custo das carnes poderia aumentar entre 9% e 10%. Isso porque, até julho, o projeto previa uma alíquota de 10,6% sobre as proteínas.

    Controvérsias no Congresso

    A inclusão da carne na cesta básica gerou impasses no Congresso. O Ministério da Fazenda era contra a medida, alegando impacto nas contas públicas. No entanto, o presidente Lula defendeu a isenção como parte de sua promessa de campanha.

    “Prometi que o povo ia voltar a comer picanha e tomar cerveja”, declarou o presidente em julho. Após resistência no plenário, o governo aceitou incluir a carne na cesta básica para evitar uma derrota no Congresso.

  • DITR – Governo Federal simplifica declaração de imposto para produtores rurais

    DITR – Governo Federal simplifica declaração de imposto para produtores rurais

    Na última quarta-feira (24), o Governo Federal anunciou uma medida para reduzir a burocracia na Declaração do Imposto sobre a Propriedade Territorial Rural (DITR). Publicada no Diário Oficial da União, a Lei 14.932/2024 traz mudanças significativas que beneficiam diretamente os produtores.

    A nova legislação elimina a necessidade do Ato Declaratório Ambiental (ADA) para a redução do valor devido do ITR e permite o uso do Cadastro Ambiental Rural (CAR) para o cálculo da área tributável do imóvel rural.

    “A publicação desta lei representa uma vitória para o setor, pois a Confederação da Agricultura e Pecuária do Brasil (CNA) vinha há tempos trabalhando pela simplificação da declaração do ITR para os produtores rurais”, afirmou José Henrique Pereira, assessor técnico da CNA.

    Pereira destacou, entretanto,  que a expectativa agora é pela adaptação da Instrução Normativa 2.206/2024, que ainda exige que os produtores apresentem o ADA neste ano para exclusão das áreas não tributáveis do imóvel rural.

    Lei já está em vigor

    “A nova lei já está em vigor e dispensa a necessidade do Ato Declaratório Ambiental. Esperamos que a Receita Federal ajuste a Instrução Normativa, para que a legislação sancionada passe a valer já na DITR 2024”, explicou.

    A medida foi originada no Projeto de Lei 7611/17, de autoria do ex-senador Donizeti Nogueira (TO) e com relatoria do deputado federal Sérgio Souza (MDB/PR). Aprovado pela Câmara dos Deputados em dezembro do ano passado, o texto tramitou em caráter conclusivo.

    Leia mais:
    + Agro em Campo:Agronegócio: um futuro cada vez mais sustentável e eficiente
    + Agro em Campo:
    Brasil vai vender óleo de cozinha usado para os Estados Unidos

    “É uma conquista significativa para o produtor rural, que contribui para a produção de alimentos de forma sustentável. Também é justo que o proprietário rural, ao manter atualizado seu Cadastro Ambiental Rural e preservar áreas ambientais em sua propriedade, tenha benefícios fiscais. É mais um trabalho realizado no parlamento em conjunto com a CNA“, destacou o deputado Sérgio Souza.

    Aliás, segundo a Instrução Normativa 2.206/2024, o prazo para apresentação da DITR 2024 começa em 12 de agosto e vai até 30 de setembro de 2024.

  • Governo vai taxar pum de vaca

    Governo vai taxar pum de vaca

    A Dinamarca, pioneira em políticas ambientais, acaba de anunciar uma medida inovadora no combate às mudanças climáticas: a tributação das emissões de gases de efeito estufa provenientes de vacas, ovelhas e porcos. A medida ficou mundialmente conhecida como “imposto do pum da vaca”.

    A partir de 2030, criadores de gado no país serão taxados por cada tonelada de CO2 emitida por seus animais.O imposto, que começará em 300 coroas dinamarquesas (R$ 240) por tonelada e aumentará gradualmente até atingir 750 coroas (R$ 590) em 2035, visa reduzir as emissões de metano, um dos gases mais prejudiciais, em 70% até 2030.

    A Nova Tributação

    A ideia de tributar as emissões de metano, gás que tem um impacto climático significativamente maior que o dióxido de carbono, não é nova. No entanto, a Dinamarca é o primeiro país a concretizá-la de forma tão direta e abrangente. Segundo Jeppe Bruus, Ministro da Tributação da Dinamarca, “Se você investe em tecnologia que permite reduzir emissões, pode acabar não tendo que pagar”.

    Estima-se que uma vaca leiteira típica na Dinamarca emita em média 5,6 toneladas de CO2 por ano.

    Embora alguns produtores tenham se preocupado com os possíveis impactos econômicos, o governo dinamarquês planeja usar a receita arrecadada para incentivar práticas sustentáveis e subsidiar tecnologias que ajudem a diminuir as emissões.

    Isso inclui sistemas de alimentação que reduzem a fermentação entérica nos animais e digestores anaeróbicos para tratar dejetos.

    Um Olhar para o Futuro

    Essa abordagem inovadora coloca a Dinamarca como um exemplo global na luta contra as mudanças climáticas. A expectativa é que outros países acompanhem de perto os resultados dessa iniciativa e considerem medidas semelhantes em suas políticas ambientais. “Com o acordo de hoje, estamos investindo bilhões na maior transformação da paisagem dinamarquesa dos últimos tempos”, disse o ministro dos Negócios Estrangeiros, Lars Lokke Rasmussen, em comunicado.

    Foto: Divulgação – Danmarks Naturfredningsforening

    Enquanto isso, o setor agrícola dinamarquês se prepara para uma transição que promete não apenas reduzir as emissões. O objetivo é também aumentar potencialmente a eficiência e a sustentabilidade da produção.

    As mudanças poderão, a longo prazo, trazer benefícios tanto para o meio ambiente quanto para os produtores que adotarem as novas tecnologias​.

    Iniciativa em outros países

    A Nova Zelândia, que possui mais de 6 milhões de vacas, chegou a aprovar uma lei semelhante para taxar o pum da vaca, mas recuou após fortes críticas de fazendeiros. No entanto, a Dinamarca segue firme em sua decisão, posicionando-se como um exemplo global na luta contra as mudanças climáticas. Ou seja, essa iniciativa inovadora demonstra o compromisso do país em reduzir sua pegada de carbono e promover uma agricultura mais sustentável.

    À medida que outros países acompanham de perto os resultados dessa medida, a expectativa é que mais nações adotem abordagens semelhantes em suas políticas ambientais