Tag: Hedgepoint

  • Páscoa agridoce: chocolate fica mais caro mesmo com queda de 60% no preço do cacau

    Páscoa agridoce: chocolate fica mais caro mesmo com queda de 60% no preço do cacau

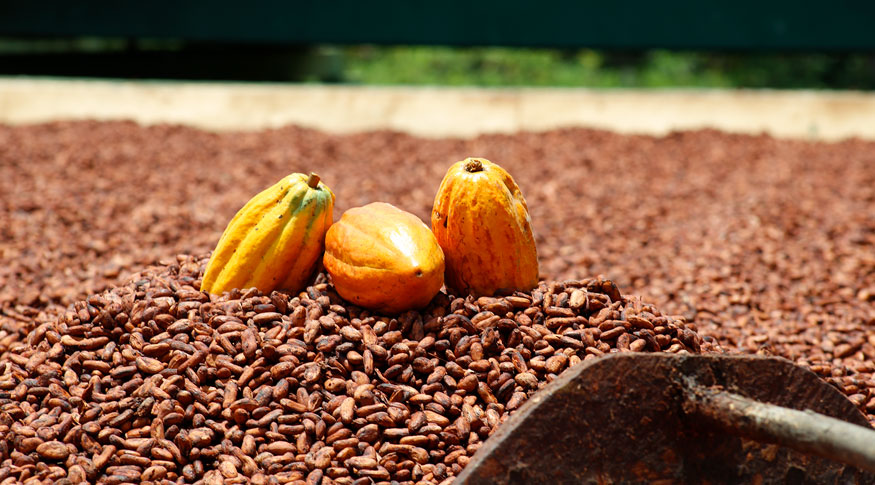
    O consumidor brasileiro vai pagar mais pelo chocolate nesta Páscoa. E a queda de cerca de 60% nos preços internacionais do cacau ainda não explica o contrário. O mercado vive um cenário agridoce em 2026: as cotações das amêndoas recuaram nas bolsas, mas os efeitos não chegaram às prateleiras. A razão é direta; boa parte da indústria comprou a matéria-prima quando os preços ainda estavam nas máximas históricas.

    Ao longo de 2025, fabricantes reajustaram portfólios, reformularam produtos e repassaram custos ao consumidor. Com a demanda ainda pressionada, o setor entra na principal data do calendário chocolateiro sem folga de margem.

    Os dados confirmam o movimento. Na Europa, produtos à base de cacau atingem os maiores preços dos últimos anos. Nos Estados Unidos, os índices de preços ao produtor e ao consumidor seguem elevados, mesmo com correções recentes. No Brasil, chocolates em barra e doces registraram variações acima do INPC (Índice Nacional de Preços ao Consumidor). Um sinal claro de que o consumidor vai sentir o impacto no bolso.

    Brasil entre os maiores processadores do mundo

    O país ocupa a oitava posição no ranking mundial de processamento de cacau, posição que mantém nas últimas cinco safras. Esse peso global torna ainda mais relevantes as discussões sobre abastecimento e fluxo comercial. Especialmente agora, quando o setor acumula desafios em diversas frentes.

    A capacidade de processamento brasileira supera a produção doméstica. Para cobrir a diferença, o país recorre às importações: em média, 17% das amêndoas processadas vieram do exterior nos últimos cinco anos, com cerca de 80% originárias da Costa do Marfim.

    É justamente nesse ponto que o cenário se complica. A suspensão das importações de amêndoas do principal fornecedor africano, combinada com mudanças no regime de drawback, aumenta as preocupações com a atividade de moagem no país e eleva as incertezas sobre o abastecimento de médio e longo prazo.

    Exportações mostram comportamento misto em 2026

    No comércio exterior, os primeiros dois meses do ano revelam um quadro dividido. As exportações de pó de cacau caíram 23% entre janeiro e fevereiro na comparação com o mesmo período de 2025, enquanto as de manteiga avançaram 37%. O movimento é inverso ao do ano passado, quando o pó cresceu 21% e a manteiga recuou 13%.

    Mesmo com exportações de manteiga e pó ainda acima da média histórica em fevereiro, o setor opera sob pressão crescente.

    “A Páscoa deste ano reforça um cenário agridoce para o mercado de cacau. Embora a recente correção das cotações internacionais possa sinalizar algum alívio adiante, os efeitos ainda não chegam de forma clara ao consumidor final”, afirma Carolina França, analista de inteligência de mercado da Hedgepoint Global Markets. “Enquanto isso, a indústria segue lidando com um ambiente de demanda fragilizada e desafios adicionais para o abastecimento e a operação no Brasil.”
  • Mercado global de cacau inicia 2026 sob pressão

    Mercado global de cacau inicia 2026 sob pressão

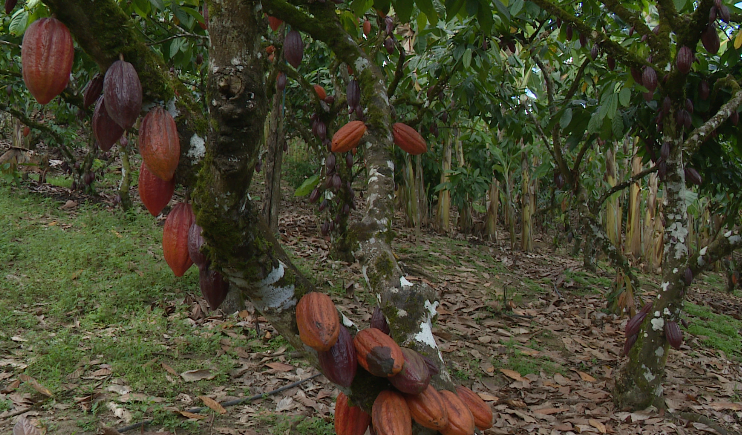
    Os preços internacionais do cacau seguem pressionados no início de 2026, refletindo a continuidade do enfraquecimento da demanda global após as quedas registradas no final de 2025. De acordo com análise da Hedgepoint Global Markets, os contratos futuros de cacau encerraram a última semana cotados a US$ 5.076 por tonelada em Nova York e £ 3.712 por tonelada em Londres, acumulando mais uma semana de baixa.

    O movimento foi influenciado pelos resultados de moagem do quarto trimestre de 2025. Que indicaram menor atividade nas principais regiões processadoras. Na Europa, maior polo mundial de processamento de cacau, dados da Associação Europeia do Cacau apontaram uma queda de 8,3% na moagem do período frente ao mesmo trimestre de 2024, encerrando o ano com retração acumulada de 6,1%. As leituras vieram acima das estimativas do mercado, reforçando o cenário de demanda enfraquecida e pressionando as cotações, que chegaram a cair para US$ 4.839/t em Nova York e £ 3.572/t em Londres no dia 15 de janeiro.

    Importações europeias caem

    Segundo Carolina França, analista de inteligência de mercado da Hedgepoint, as reduções nas importações europeias corroboram a tendência de ajuste da demanda. “As importações líquidas de amêndoas de cacau na região recuaram 5,6% em 2025. Com queda de 8,9% apenas no quarto trimestre, após uma alta de 6,4% no trimestre anterior”, afirma.

    Embora o impacto direto sobre a moagem seja amortecido por estoques ainda relevantes, o ambiente de preços historicamente elevados e restrição de oferta limita a recomposição de estoques. A Hedgepoint destaca que, historicamente, o terceiro trimestre do ano tende a registrar entradas líquidas positivas, mas desde 2023 esse padrão se quebrou. Em 2025, o fluxo do T3 permaneceu negativo, ainda que atenuado pelo aumento das importações.

    “Os preços elevados restringem a recomposição dos estoques. E tornam a moagem mais sensível à oferta de matéria-prima, mantendo a postura cautelosa do lado da demanda”, explica França. A Ásia também seguiu essa tendência, com queda de 4,82% na moagem do quarto trimestre, puxada pela Malásia, que apresentou resultados abaixo das expectativas.

    Avanço na moagem

    Na direção oposta, os números da Associação Nacional de Confeiteiros (NCA) mostram leve avanço na moagem da América do Norte. Ela subiu 0,35% no quarto trimestre na comparação anual. Nos Estados Unidos, as importações líquidas de cacau permaneceram firmes, somando 238,7 mil toneladas até outubro de 2025. Frente a apenas 42,5 mil toneladas no mesmo período de 2024.

    De forma geral, o mercado de cacau mantém viés baixista diante da fraqueza do consumo global e das expectativas de melhora na produção no ciclo 2025/26. O aumento das posições líquidas vendidas nos mercados de Nova York e Londres confirma o tom mais cauteloso dos investidores.

    Ainda assim, análises técnicas indicam que o Índice de Força Relativa (RSI) permanece próximo à zona de sobrevenda. O que abre espaço para correções pontuais de curto prazo. “Mudanças nas posições dos fundos, fatores técnicos ou variações climáticas nas origens produtoras podem gerar volatilidade e ajustes pontuais nos preços, mas não sinalizam, por ora, uma reversão estrutural da tendência de baixa”, conclui França.

  • Safra brasileira de milho cresce para 138,2 milhões de toneladas

    Safra brasileira de milho cresce para 138,2 milhões de toneladas

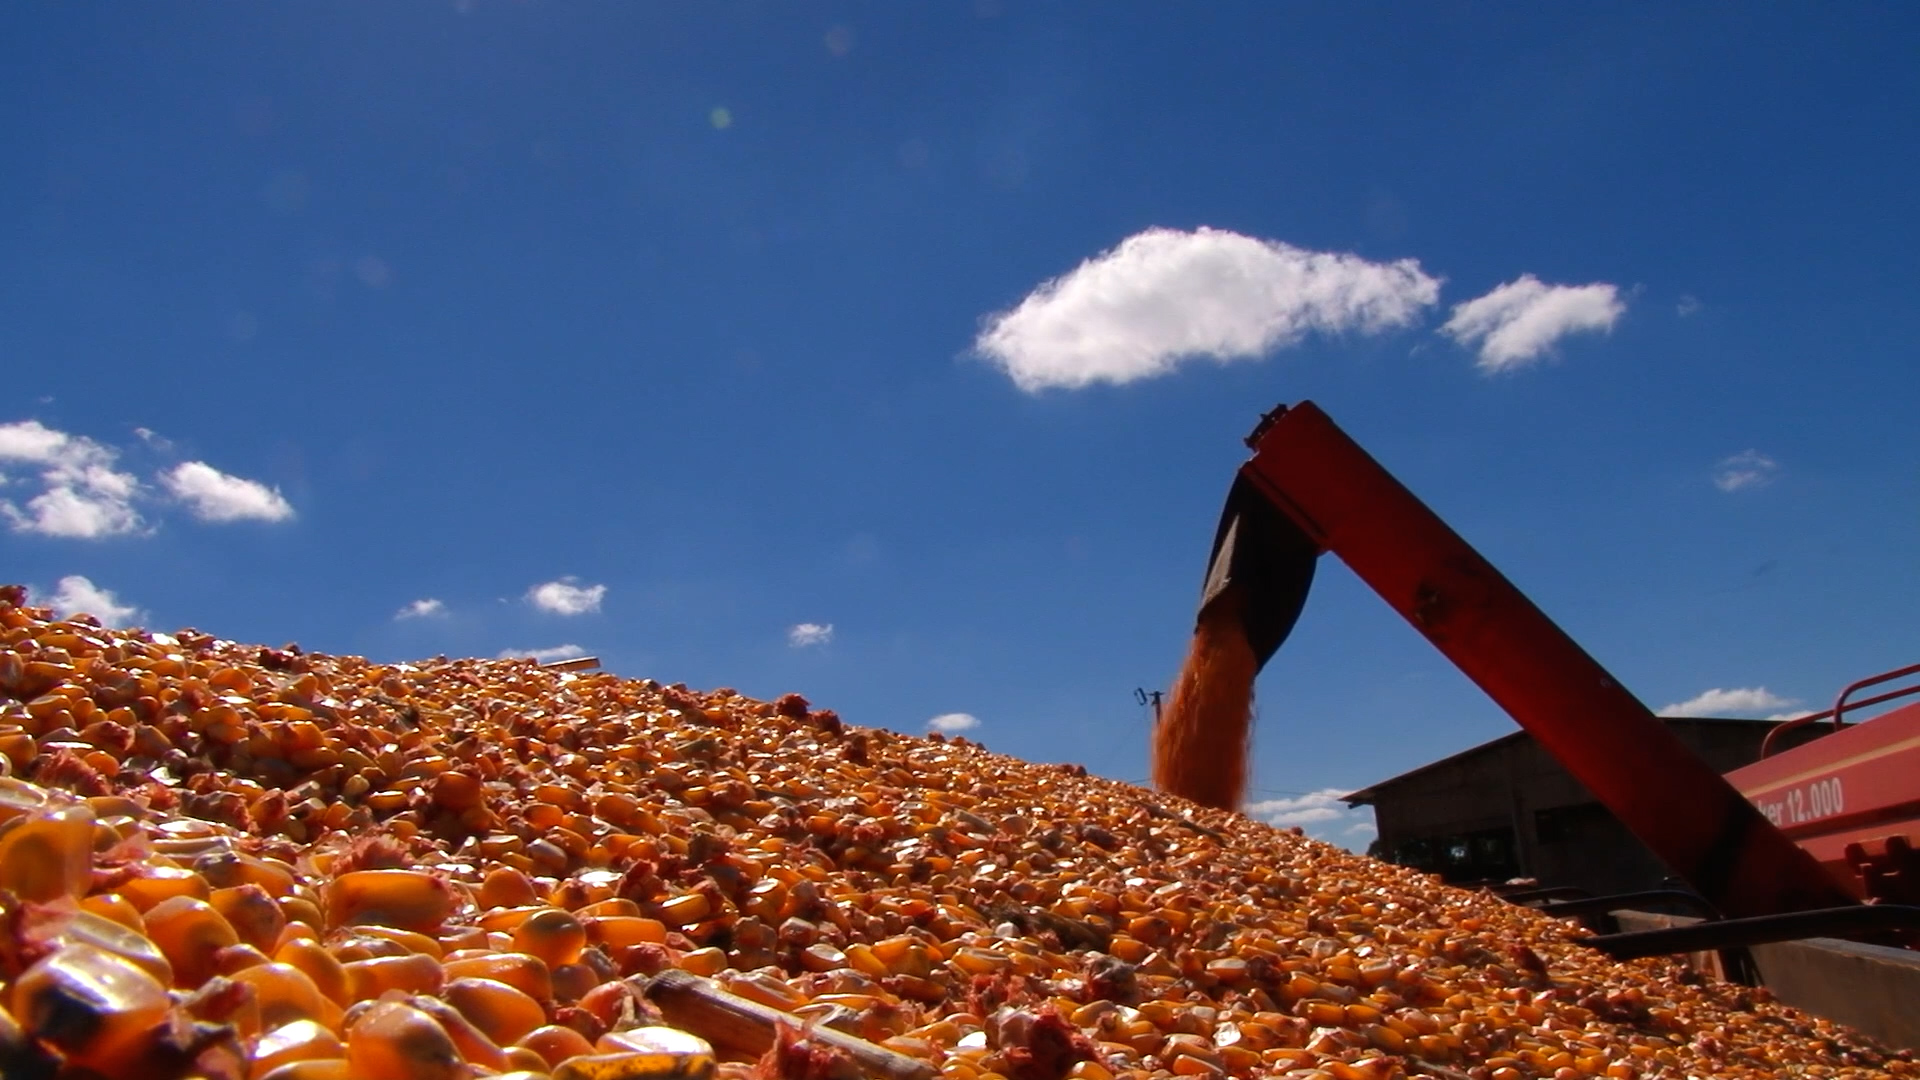
    A Hedgepoint revisou para cima a projeção da safra brasileira de milho 2024/25, estimando agora uma produção total de 138,2 milhões de toneladas. O crescimento de 3,7 milhões de toneladas em relação à previsão anterior reflete a alta produtividade na segunda safra, conhecida como “safrinha”, especialmente nos principais estados do centro-sul do país.

    O avanço da colheita da safrinha revelou rendimentos médios superiores a 100 sacas por hectare em regiões como Paraná, Mato Grosso do Sul, Mato Grosso e Goiás. Esse desempenho positivo compensou o atraso na semeadura e colheita causado pela soja, que também se beneficiou do clima favorável, conforme explicou Luiz Roque, Coordenador de Inteligência de Mercado da Hedgepoint Global Markets.

    Colheita avança e quase toda produção está disponível

    Até 29 de agosto, 97% das lavouras da segunda safra foram colhidas, indicando que quase todo o milho da temporada 2024/25 já está no mercado. Apesar disso, a comercialização segue mais lenta do que no ano anterior e a média das últimas cinco safras. Em agosto, apenas 43% da safrinha estava vendida, contra 48% em 2024 e uma média histórica de 50% para o período.

    Luiz Roque destacou o forte aumento do consumo de milho para etanol, impulsionado por novas indústrias em operação. A Hedgepoint projeta que 23,7 milhões de toneladas de milho serão usadas para esse fim em 2024/25. Um crescimento significativo frente aos 17,4 milhões de toneladas da temporada anterior.

    Quanto às exportações, os atrasos provocados pela colheita já começam a ser superados. O ritmo de embarques voltou a acelerar em agosto, e os registros para setembro indicam um grande volume a ser exportado nos próximos meses.