Tag: Hedgepoint Global Markets

  • Alerta: El Niño ameaça safra global de café

    Alerta: El Niño ameaça safra global de café

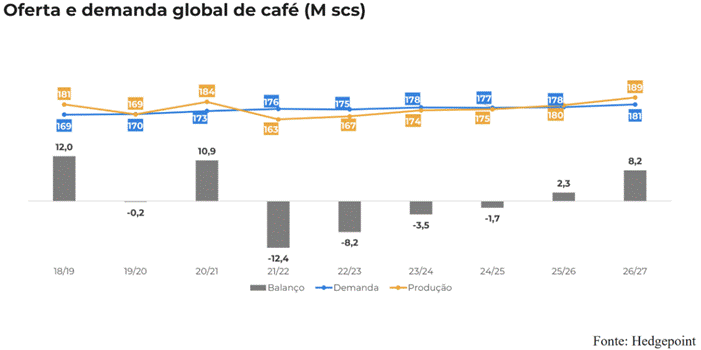
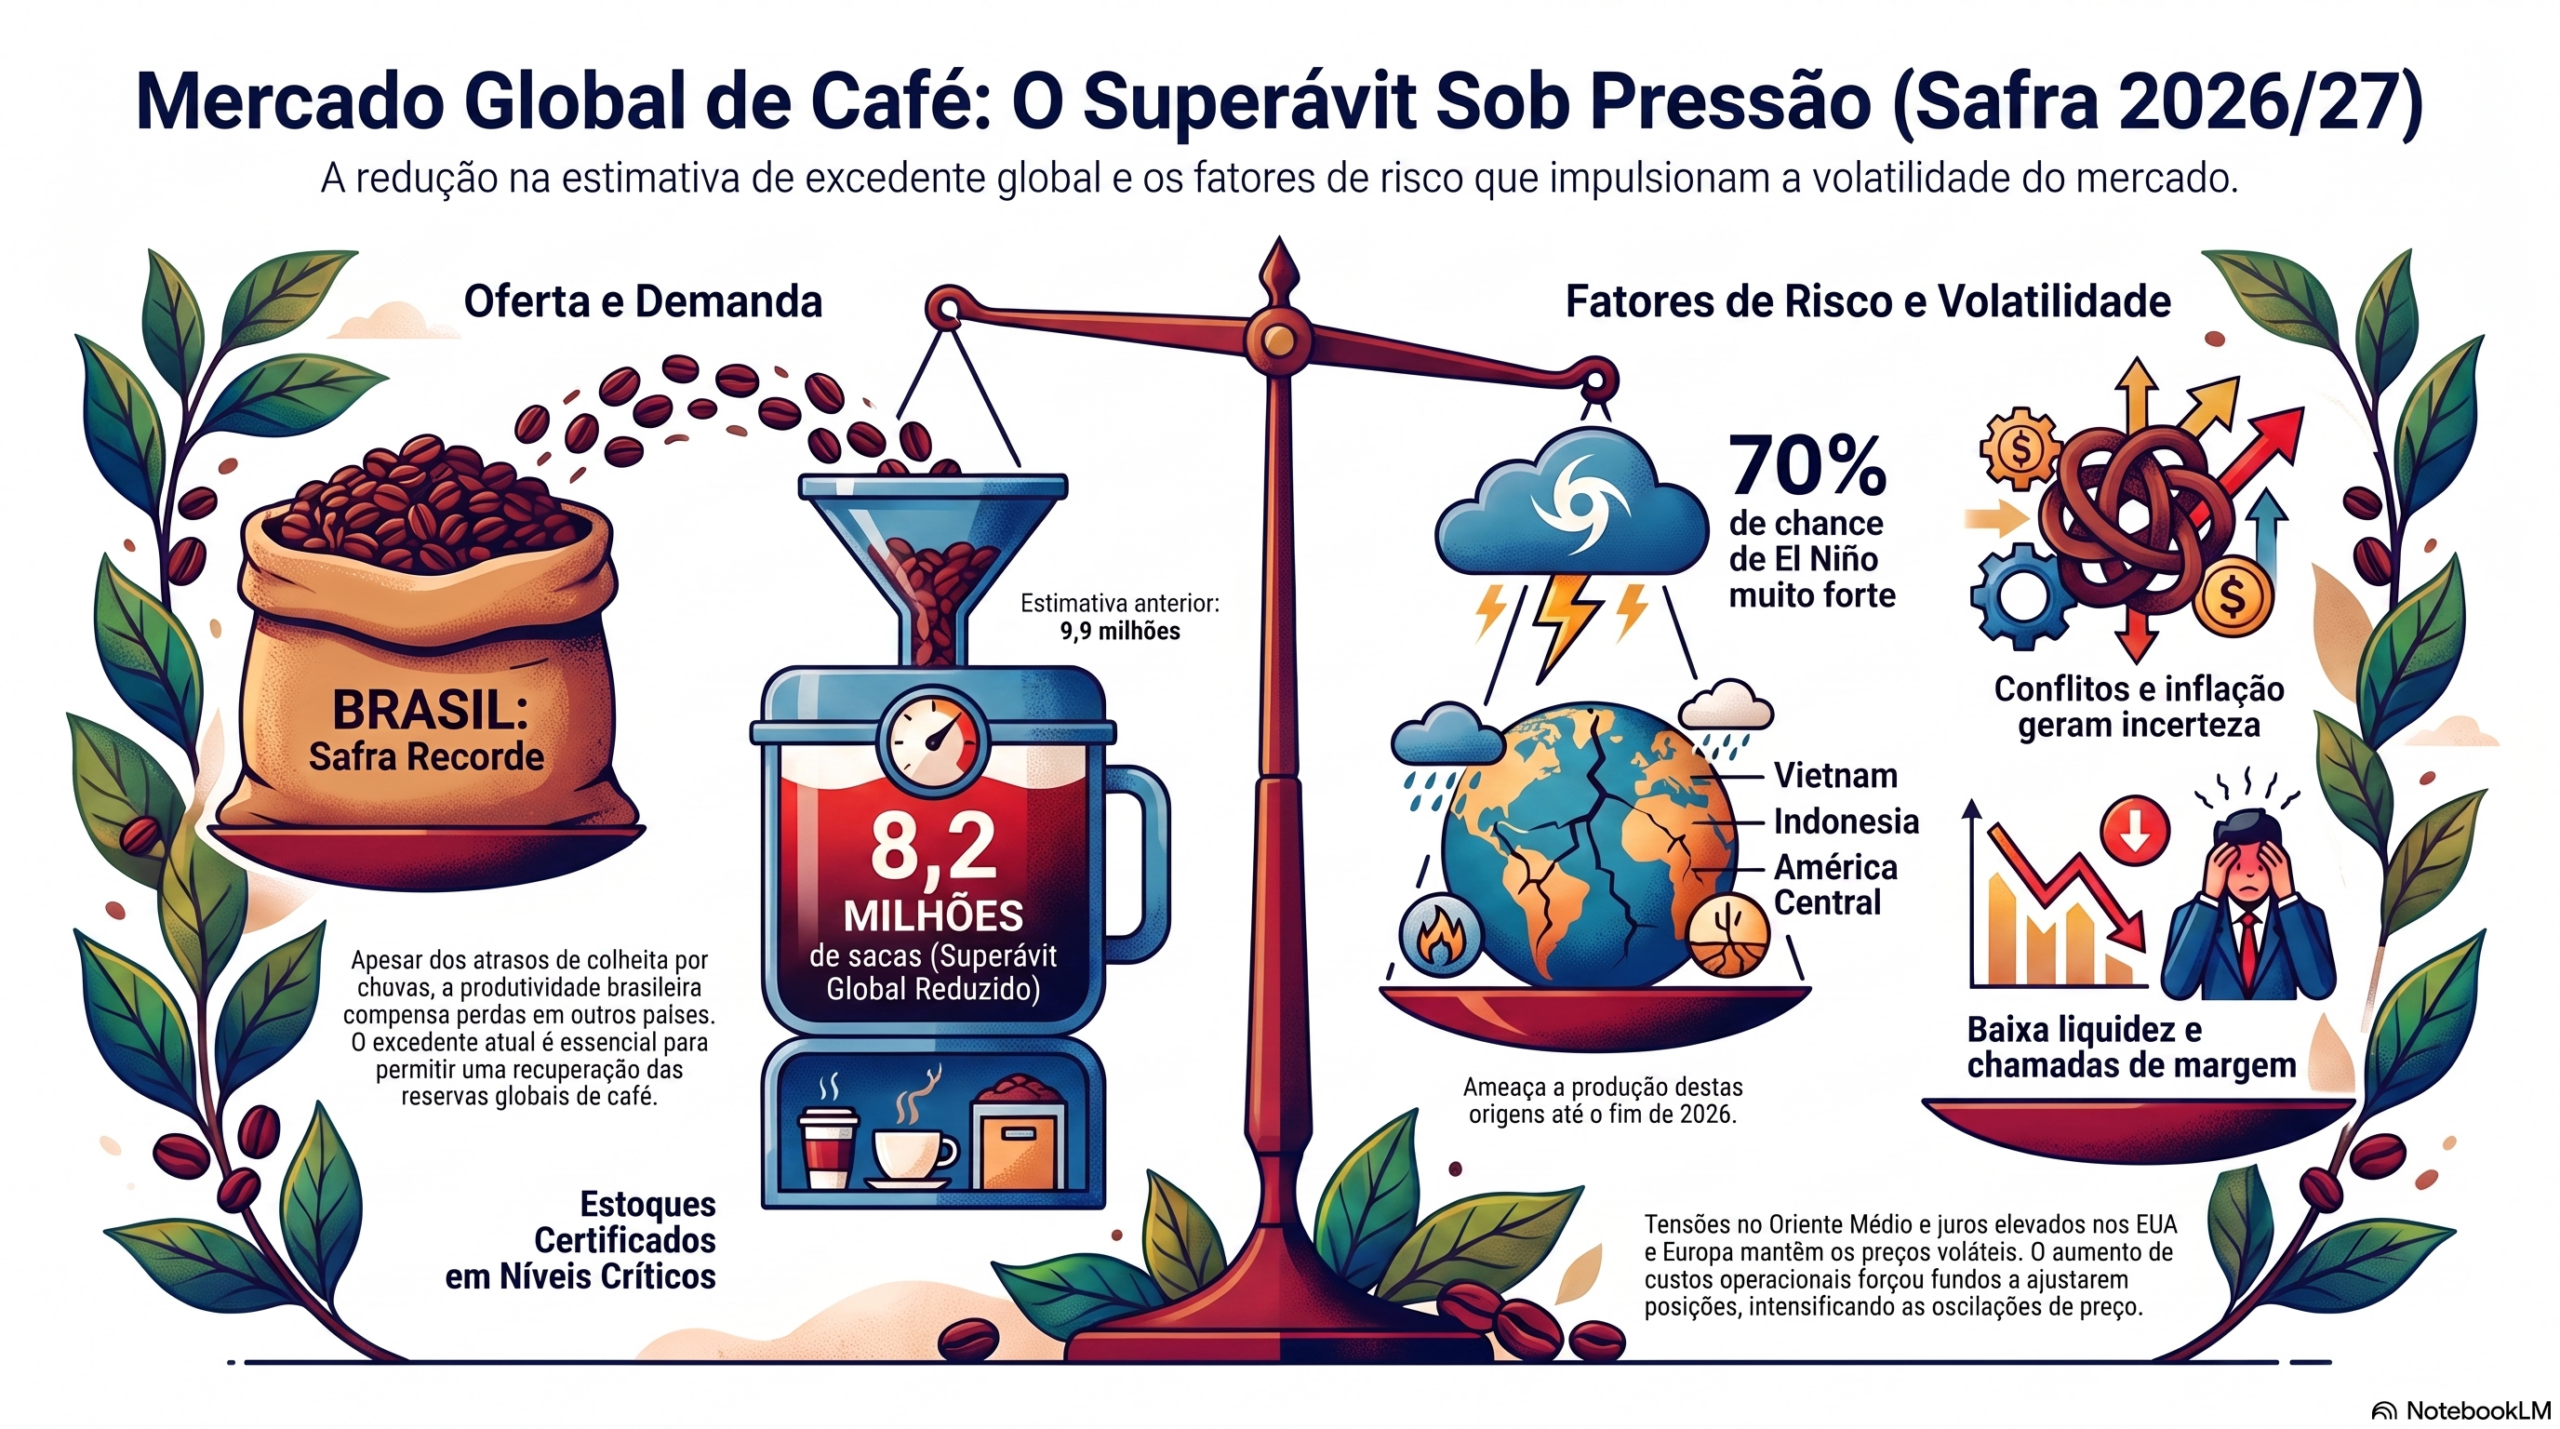
    A Hedgepoint Global Markets revisou para baixo a sua estimativa de superávit global de café para a temporada 2026/27. A consultoria agora projeta um excedente de 8,2 milhões de sacas, uma queda em relação aos 9,9 milhões previstos anteriormente. A mudança reflete ajustes na produção de diversos países e os riscos crescentes do fenômeno El Niño.

    Especialistas alertam para a intensidade do El Niño, que apresenta mais de 70% de probabilidade de se tornar “muito forte” entre agosto e novembro de 2026. No Vietnã, a precipitação abaixo da média já forçou uma redução marginal na estimativa da safra 2026/27. A Indonésia e nações da América Central também enfrentam padrões irregulares de chuva, o que coloca em risco o desenvolvimento dos cafezais.

    Brasil: safra recorde sob vigilância

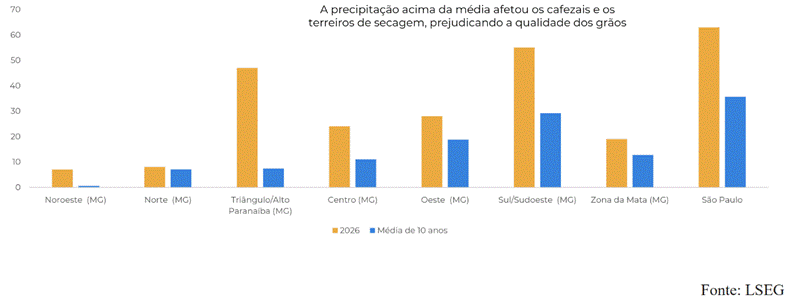
    No Brasil, as chuvas constantes em junho impediram o trabalho de colheita e prejudicaram a qualidade dos grãos. Mesmo com o ritmo abaixo da média de anos anteriores, a Hedgepoint mantém a expectativa de uma safra recorde para o país em 2026/27. O mercado espera que o avanço da colheita aumente o fluxo de exportações nos próximos meses, o que pode pressionar as cotações internacionais.

    Um ponto positivo para o setor brasileiro é a isenção da tarifa de 25% imposta pelos Estados Unidos ao café instantâneo do país, medida que deve favorecer as vendas externas.

    Geopolítica e economia global pressionam preços

    Além do clima, o cenário macroeconômico injeta volatilidade no mercado. O conflito entre Estados Unidos e Irã voltou a se intensificar em julho, afetando os preços de energia e reforçando a inflação persistente.

    Nesse contexto, o Banco Central Europeu elevou as taxas de juros, enquanto o Federal Reserve (Fed) indicou que novos aumentos ainda são possíveis em 2026. Essa incerteza financeira levou fundos de investimento a ajustarem suas posições, desencadeando atividades de cobertura que ampliaram as oscilações nos preços do café arábica.

    Embora o excedente de 8,2 milhões de sacas ainda permita uma recuperação dos estoques globais, a estrutura atual do mercado incentiva os países produtores a reterem parte da produção. Como muitas origens só iniciam a colheita entre outubro e novembro, a Hedgepoint não descarta novas revisões no superávit conforme os efeitos reais do El Niño se consolidem.

  • Produção de cacau enfrenta nova ameaça climática

    Produção de cacau enfrenta nova ameaça climática

    O mercado global de cacau volta a acompanhar de perto os desdobramentos climáticos para os próximos ciclos produtivos após meses de forte volatilidade nos preços. A Hedgepoint Global Markets confirmou um novo episódio de El Niño, que coloca novamente o clima entre os principais fatores de risco para a commodity. O momento é sensível: a produção na África Ocidental vem se recuperando parcialmente e sustenta perspectivas mais favoráveis para o balanço global da safra 2025/26.

    Fatores técnicos e o cenário macroeconômico internacional influenciaram os movimentos recentes dos preços. Ainda assim, o mercado permanece estruturalmente sensível às condições climáticas. As chuvas e as temperaturas nas principais regiões produtoras continuarão determinando a produção dos próximos ciclos.

    Clima segue fundamental para a próxima safra

    Condições climáticas mais favoráveis nos últimos meses, especialmente o volume de chuvas acumulado, vêm sustentando a recuperação parcial da produção na África Ocidental, principal região produtora de cacau do mundo. Esse cenário reforça as perspectivas de superávit para o ciclo 2025/26.

    O mercado, porém, mantém o foco no desenvolvimento da próxima safra. Um bom volume de chuvas nas próximas semanas continuará sendo essencial tanto para os frutos que serão colhidos até o fim da safra intermediária 2025/26 quanto para o principal período de florescimento, que originará a safra principal 2026/27.

    As condições climáticas observadas nesse período decidirão o volume e a qualidade dos frutos que chegarão ao mercado ao longo do próximo ciclo.
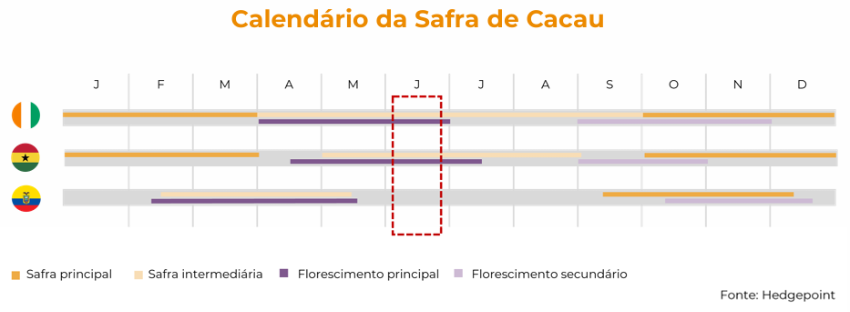
    Infografico sobre produção de cacau

    El Niño volta ao radar das principais origens produtoras

    A confirmação do El Niño amplia as preocupações dos participantes do mercado no médio e longo prazo. O fenômeno tende a alterar padrões climáticos globais e eleva os riscos de seca, chuvas excessivas, ondas de calor e mudanças na atividade de tempestades em regiões agrícolas importantes.

    No caso do cacau, os efeitos potenciais variam conforme a intensidade do evento e a região analisada. Em linhas gerais, o El Niño pode favorecer condições mais secas em parte da África Ocidental e Central, na América Central e no norte do Brasil. Ao mesmo tempo, o fenômeno pode aumentar as chuvas no Peru, no Equador e em algumas áreas do continente africano.

    A Hedgepoint destaca que, em algumas origens, especialmente na África Ocidental, a resposta climática ao El Niño não ocorre de forma direta. Fenômenos regionais como a Monção da África Ocidental e os ventos Harmattan também influenciam o clima da região.

    A monção da África Ocidental normalmente ocorre entre maio e outubro, enquanto o Harmattan prevalece de dezembro a fevereiro. O El Niño pode alterar esses padrões, atrasar o início da estação chuvosa e prolongar a estação seca, já que influencia os sistemas atmosféricos que regulam a monção e o Harmattan. O impacto varia conforme a intensidade e o período de ocorrência do fenômeno.

    Temperaturas mostram sinal mais consistente

    Ao analisar as últimas safras impactadas pelo El Niño, a consultoria observa que os efeitos sobre as chuvas não seguem um padrão único entre os principais produtores.

    Os resultados registrados em Costa do Marfim, Gana e Equador mostram que os impactos sobre a precipitação dependem não apenas da intensidade do fenômeno, mas também das características regionais e da distribuição das chuvas ao longo do ciclo produtivo.

    Os dados de temperatura, por outro lado, apresentam um comportamento mais consistente. Nas últimas safras marcadas por El Niño, Costa do Marfim, Gana e Equador registraram temperaturas acima da média em diferentes momentos do ciclo, especialmente durante o principal período de florescimento.

    Esse comportamento pode aumentar o estresse das lavouras, sobretudo quando se combina com menor disponibilidade hídrica.

    Resposta da produção pode ocorrer de forma defasada

    A análise também observa que a resposta da produção ao El Niño não segue um padrão linear, principalmente por se tratar de uma cultura perene.

    Os dados sugerem que a produção pode reagir de forma temporalmente defasada: perdas aparecem durante a safra impactada pelo fenômeno, enquanto efeitos positivos podem surgir nos ciclos subsequentes. Esse comportamento pode estar relacionado tanto à realocação de recursos pelas plantas quanto à forma como as chuvas se distribuem ao longo do ciclo produtivo.

    Carolina França, analista de mercado na Hedgepoint Global Markets, ressalta que esse comportamento não é homogêneo entre países e safras, o que reforça que a resposta produtiva depende da interação entre clima local, calendário fenológico e condições agronômicas específicas de cada origem.

    “De forma geral, o El Niño costuma estar associado a menor produção de cacau por elevar as temperaturas e afetar a regularidade das chuvas. No entanto, seus impactos variam conforme a intensidade do evento, o momento em que ocorre no ciclo produtivo e sua interação com fases críticas como florescimento e desenvolvimento dos frutos”, destaca a analista.
  • El Niño 2026 pode reduzir oferta global de trigo e óleo de palma

    El Niño 2026 pode reduzir oferta global de trigo e óleo de palma

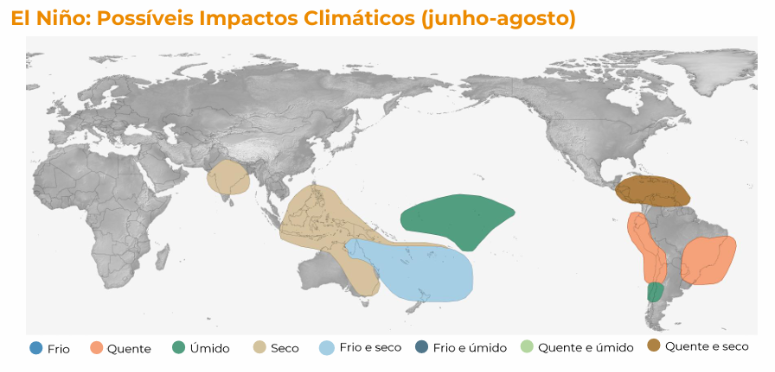
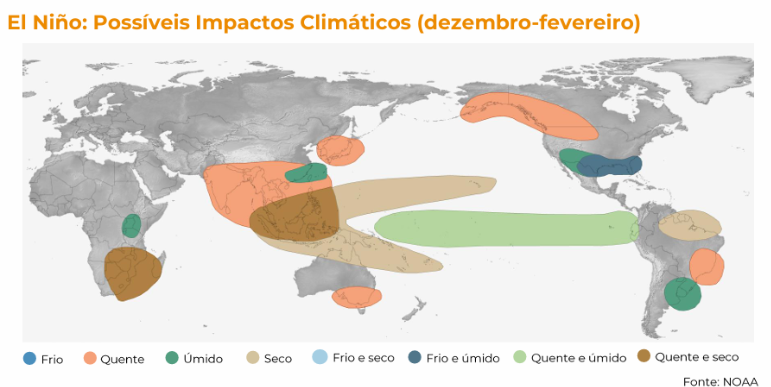
    A confirmação de um novo ciclo de El Niño para o segundo semestre de 2026 recoloca o clima no centro das atenções do mercado agrícola global. O fenômeno deve impactar diretamente a oferta de trigo e óleo de palma, duas commodities sensíveis às variações de temperatura e precipitação associadas ao aquecimento do Pacífico.

    Infográfico sobre efeitos no El nino nos proximos meses

    De acordo com análise da Hedgepoint Global Markets, o El Niño tende a pressionar a produção em regiões-chave e elevar a volatilidade dos preços nos próximos meses.

    Austrália lidera riscos para o trigo global

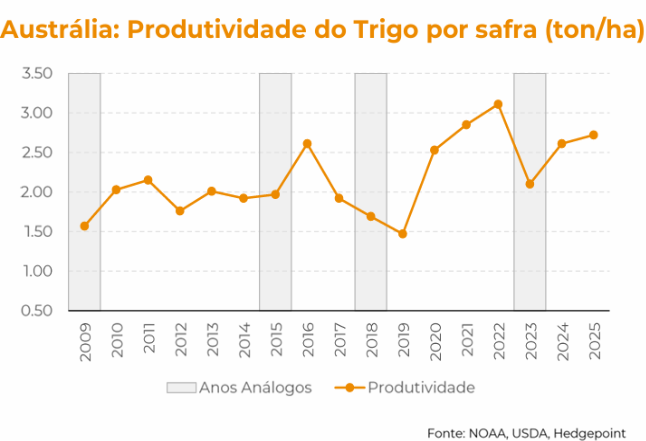
    A Austrália concentra os principais riscos para o mercado internacional de trigo. O El Niño costuma reduzir as chuvas e elevar as temperaturas nas regiões produtoras do oeste e sudeste do país, justamente durante fases críticas do desenvolvimento da cultura.

    Infográfico sobre produção de oleo de palma na Australia

    Esse cenário aumenta o estresse hídrico, compromete a produtividade e pode afetar a qualidade dos grãos. Em eventos mais intensos, a queda na produção reduz a oferta exportável para a Ásia e sustenta os preços globais.

    Como um dos maiores exportadores do cereal, qualquer quebra de safra australiana rapidamente influencia as expectativas do mercado internacional.

    EUA e Argentina podem equilibrar oferta

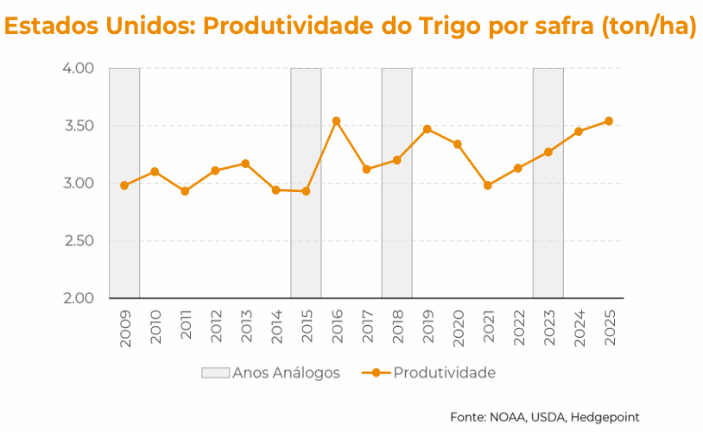
    Enquanto a Austrália enfrenta maior risco climático, Estados Unidos e Argentina tendem a se beneficiar do El Niño.

    Nos EUA, o fenômeno favorece o trigo de inverno nas Planícies, incluindo estados como Kansas, Oklahoma e Texas. A maior regularidade das chuvas melhora a umidade do solo e reduz o risco de seca. O que geralmente resulta em impacto neutro ou positivo na produção.

    Infográfico sobre produção de oleo de palma nos EUA

    Na Argentina, o aumento das chuvas durante o ciclo da cultura favorece o desenvolvimento das lavouras e o enchimento de grãos. Após períodos de seca, o El Niño costuma impulsionar a recuperação da produção e ampliar o excedente exportável.

    Infográfico sobre produção de oleo de palma na Argentina

    Com isso, o país ganha competitividade e amplia sua presença em mercados da América do Sul e do Norte da África.

    Óleo de palma deve sentir impacto mais tardio

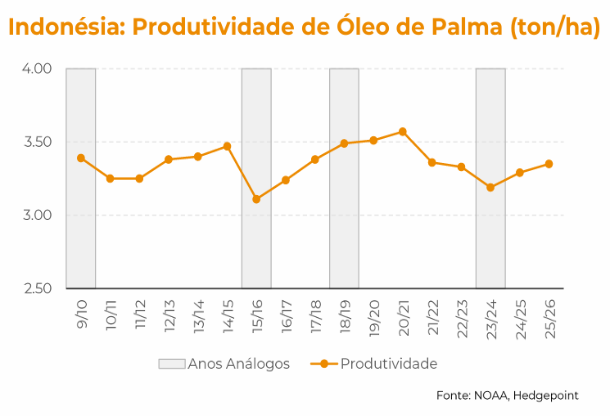
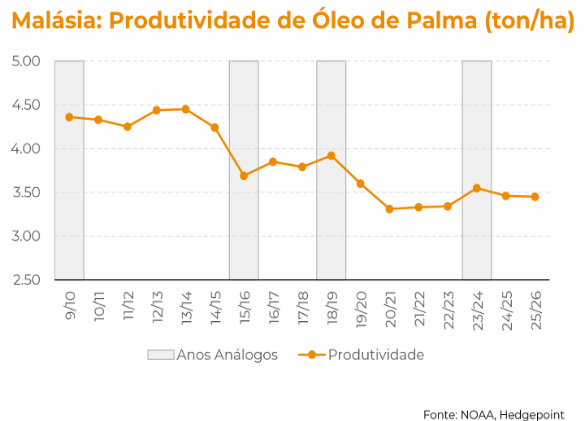
    O El Niño também deve afetar o mercado global de óleo de palma, especialmente no Sudeste Asiático, responsável por cerca de 80% da produção mundial, com destaque para Indonésia e Malásia.

    Infográfico sobre produção de oleo de palma na Indonesia

    O fenômeno reduz as chuvas e eleva as temperaturas, intensificando o estresse hídrico nas lavouras. No entanto, os efeitos sobre a produção costumam aparecer com atraso.

    A queda mais significativa na produção tende a ocorrer entre seis e doze meses após o pico do El Niño, o que indica maior pressão sobre a oferta global ao longo de 2027.

    Infográfico sobre produção de oleo de palma na Malasia

    Historicamente, eventos moderados e fortes resultam em menor produção, redução dos estoques e alta nos preços internacionais do óleo de palma.

    Efeito se estende ao mercado de óleos vegetais

    A redução na oferta de óleo de palma costuma impactar todo o complexo de óleos vegetais. Com menor disponibilidade, consumidores e indústrias aumentam a demanda por substitutos como óleo de soja, canola e girassol.

    Esse movimento intensifica a competição entre os setores de alimentos, biocombustíveis e uso industrial, ampliando a pressão sobre os preços globais.

    Infográfico sobre efeitos no El nino nos meses finais do ano

    Segundo Luiz Fernando Gutierrez Roque, coordenador de Inteligência de Mercado da Hedgepoint, o impacto do El Niño no trigo dependerá do equilíbrio entre perdas na Austrália e ganhos nas Américas.

    Ele afirma que eventos mais intensos tendem a sustentar os preços internacionais, devido ao peso da Austrália no comércio global do cereal.

  • El Niño pode mudar produção global de café nos próximos anos

    El Niño pode mudar produção global de café nos próximos anos

    A confirmação de um novo episódio de El Niño para o segundo semestre de 2026 voltou a acender o alerta no mercado internacional de café.

    Embora os impactos variem de acordo com a intensidade do fenômeno e das condições climáticas de cada região produtora, especialistas avaliam que o clima poderá influenciar a oferta global da commodity entre 2026 e 2027.

    Segundo análise da Hedgepoint Global Markets, os efeitos do El Niño costumam ser diferentes entre os países produtores e dependem do estágio das lavouras quando o fenômeno ocorre.

    Brasil deve escapar dos impactos imediatos

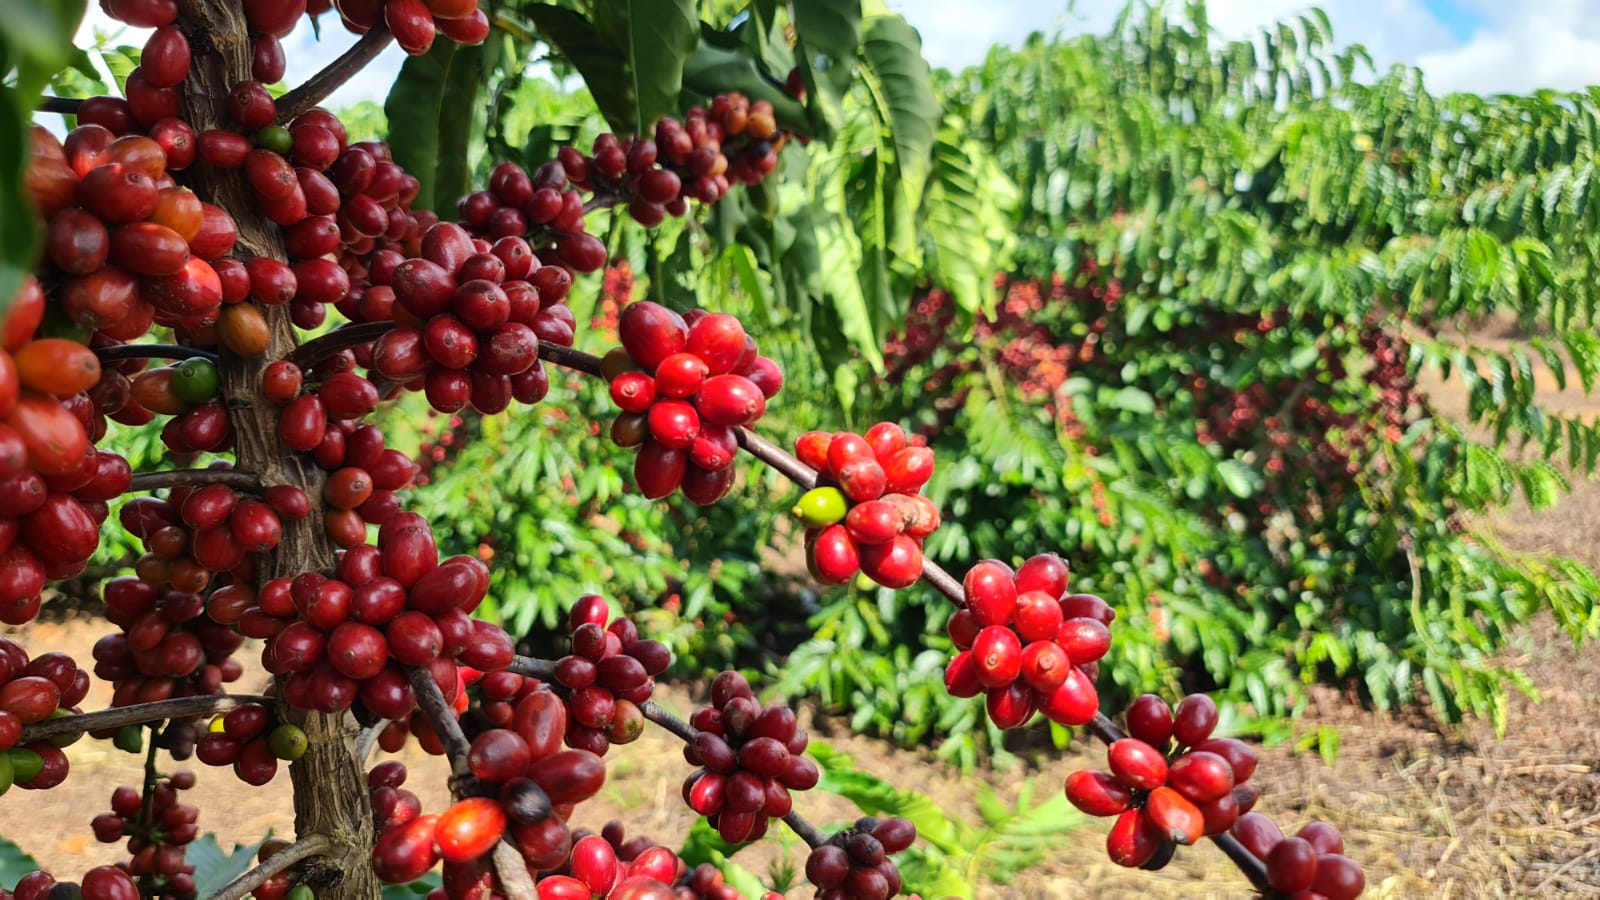
    O Brasil, maior produtor e exportador mundial de café, não deve sofrer impactos diretos na safra 2026/27, segundo a projeção atual da consultoria.

    Mesmo assim, um período mais chuvoso durante o outono e o inverno pode provocar atrasos na colheita e aumentar a volatilidade dos preços no mercado.

    De acordo com Laleska Moda, analista de inteligência de mercado da Hedgepoint, o monitoramento climático continua sendo fundamental para os próximos meses.

    “Embora a produção da safra 2026/27 não deva ser afetada, o andamento da colheita e a fase de florada exigem atenção.”

    Próxima safra pode enfrentar desafios

    Os maiores riscos ainda estão ligados ao desenvolvimento da próxima temporada.

    Isso porque alterações nos padrões de chuva e temperatura podem influenciar etapas decisivas para a formação dos grãos e para o potencial produtivo das lavouras.

    O comportamento climático durante a florada será um dos fatores mais observados pelo mercado nos próximos meses.

    Leia mais: Agro confia mais nos EUA do que na China, aponta FGV

    América Central e Ásia estão entre as regiões mais vulneráveis

    Fora do Brasil, os efeitos do El Niño podem ser mais significativos.

    Segundo a Hedgepoint, importantes produtores da América Central e da Ásia apresentam maior risco de enfrentar problemas climáticos nas safras 2026/27 e 2027/28.

    A preocupação aumenta diante da possibilidade de um evento forte entre o final de 2026 e o início de 2027.

    Nessas regiões, mudanças no regime de chuvas e períodos prolongados de calor podem comprometer fases importantes do desenvolvimento das lavouras, reduzindo a produtividade e pressionando a oferta mundial de café.

    Caso o fenômeno ganhe força nos próximos meses, o mercado poderá reagir antecipadamente às expectativas de menor produção em algumas das principais regiões produtoras do mundo.

  • El Niño ameaça produção global de açúcar e pode ampliar protagonismo do Brasil

    El Niño ameaça produção global de açúcar e pode ampliar protagonismo do Brasil

    Após um período de pressão provocado pelo aumento da oferta mundial, os preços do açúcar podem voltar a ganhar sustentação no mercado internacional. O motivo está nas crescentes preocupações com o avanço do El Niño e seus possíveis efeitos sobre a produção da commodity nos principais países produtores.

    De acordo com análise da Hedgepoint Global Markets, embora o Brasil, maior produtor e exportador global de açúcar, deva atravessar o fenômeno climático com impactos relativamente moderados, importantes países do Hemisfério Norte podem enfrentar um cenário mais seco nos próximos meses. Dessa forma, aumentam os riscos para a produtividade agrícola e para a disponibilidade de açúcar na próxima safra.

    No caso brasileiro, a consultoria destaca que a cana-de-açúcar já ultrapassou sua principal fase de desenvolvimento para a safra 2026/27. Além disso, os efeitos mais significativos do El Niño tendem a se concentrar na região Sul do país, área que possui participação limitada na produção nacional da cultura.

    Por outro lado, a Hedgepoint observa que um clima mais chuvoso, caso avance além do Centro-Sul, pode desacelerar o ritmo de moagem. Ainda assim, a avaliação para o setor segue positiva. A expectativa é que a produção brasileira de cana supere 600 milhões de toneladas pelo quarto ciclo consecutivo. Para a safra 2026/27, a estimativa alcança cerca de 635 milhões de toneladas.

    Mercado acompanha impactos nas próximas safras

    Enquanto o foco permanece na safra atualmente em desenvolvimento, agentes do mercado também observam os possíveis reflexos do fenômeno climático nos próximos ciclos produtivos.

    Caso o El Niño ganhe força durante o segundo semestre de 2026 e permaneça ativo ao longo de parte de 2027, os impactos poderão ultrapassar a temporada atual. Assim, o fenômeno poderá influenciar expectativas de oferta e decisões estratégicas do mercado global.

    “Um maior volume de chuvas na região Sul do Centro-Sul pode ser positivo para o desenvolvimento de 2027/28, apesar de ainda ser muito cedo para afirmar qualquer tendência”.

    Índia e Tailândia na mira

    Enquanto o Brasil tende a enfrentar efeitos mais limitados, a atenção dos participantes do mercado se concentra em importantes produtores do Hemisfério Norte.

    Índia e Tailândia figuram entre os países historicamente mais vulneráveis às condições climáticas associadas ao El Niño. Nesses locais, a redução das chuvas e o aumento das temperaturas podem elevar o risco de estresse hídrico nos canaviais.

    Como consequência, tanto a produtividade quanto a disponibilidade de matéria-prima para a fabricação de açúcar podem ser afetadas na safra 2026/27, cujo ciclo tem início em outubro de 2026.

    Dependência global do Brasil pode crescer

    Apesar do atual cenário de oferta global mais confortável, o mercado já começa a precificar os possíveis efeitos do fenômeno climático sobre as próximas temporadas.

    Historicamente, episódios de El Niño alteram os padrões de precipitação em diversas regiões produtoras de cana-de-açúcar, influenciando diretamente os índices de produtividade agrícola. Por isso, a intensidade e a duração do evento permanecem entre os principais fatores observados pelos agentes do setor.

    Se o fenômeno se intensificar ao longo da segunda metade de 2026 e avançar por 2027, o papel do Brasil poderá ganhar ainda mais relevância para o equilíbrio da oferta mundial.

  • Açúcar: entrega em março impulsiona volatilidade no mercado

    Açúcar: entrega em março impulsiona volatilidade no mercado

    O mercado de açúcar registrou uma entrega recorde de 1,7 milhão de toneladas em março, superando as expectativas e impulsionando a volatilidade nos preços. Apesar do relatório da UNICA (União da Indústria de Cana-de-Açúcar e Bioenergia) vir em linha com as projeções, fatores externos e a antecipação do vencimento do contrato de março influenciaram o cenário.

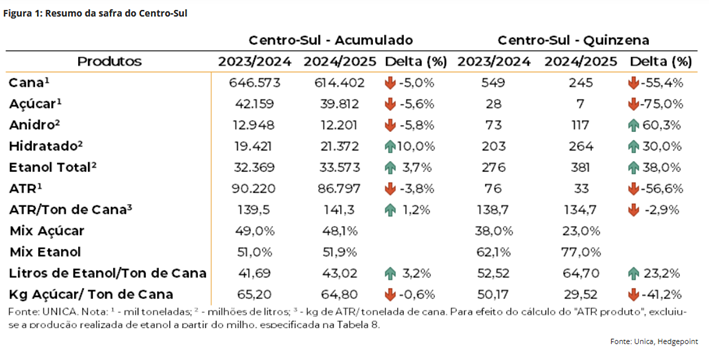
    O Centro-Sul moeu apenas 245 mil toneladas de cana, produzindo 7 mil toneladas de açúcar e 381 milhões de litros de etanol. São volumes menores que em 2023/24, típicos da entressafra. Segundo Luciano Rodrigues, diretor da UNICA, a maior produção de etanol, tanto de cana quanto de milho, reduz os riscos de oferta no mercado interno. Portanto, reforçando a projeção de uma safra açucareira robusta em 2025/26. E indicando uma possível tendência de queda nos preços do açúcar no médio prazo.

    De acordo com Lívea Coda, coordenadora de Inteligência de Mercado da Hedgepoint Global Markets, a volatilidade da semana passada foi causada pela antecipação do vencimento do contrato de março e por um cenário externo adverso, com queda no complexo energético e um dólar mais forte.

    O contrato de maio deve ser monitorado de perto. A oferta no Brasil ficou mais restrita e deve continuar a diminuir com o fim da entressafra. A produção de açúcar na Índia e na Tailândia está abaixo das expectativas, o que ajuda a sustentar os preços no curto prazo.

    Índia e Tailândia

    A produção de açúcar na Índia está 14% abaixo da temporada passada (total de 21,9Mt até 28 de fevereiro). Isso que pode resultar em um déficit global maior para 2024/25. Na Tailândia, a expectativa de produção foi revisada para 10,5Mt devido a condições climáticas adversas, limitando suas exportações.

    O início da safra do Centro-Sul brasileiro pode ser lento ou sofrer atrasos, oferecendo suporte ao contrato de maio. No entanto, se a demanda estiver confortável em esperar a próxima safra brasileira, essa recuperação nos preços pode ser mais lenta. Por exemplo, a Indonésia ainda não decidiu quando importará os 200kt aprovados, enquanto dados da China mostram que as importações, até dezembro do ano passado, caíram 36% para o açúcar e 24% se incluídas estimativas de xarope e contrabando.

    Leia mais:
    + Agro em Campo: RS: pesquisadores encontram híbrido natural de butiazeiro com frutos gigantes
    + Agro em Campo: Começa o plantio do trigo safrinha no Brasil Central