Tag: Financiamento agrícola

  • Crédito rural despenca no início da safra 2026/27

    Crédito rural despenca no início da safra 2026/27

    O crédito rural começou a safra 2026/27 em ritmo muito abaixo do esperado. Dados do Banco Central mostram que os desembolsos somaram apenas R$ 12,7 bilhões em julho, uma queda superior a 55% em relação aos R$ 28,3 bilhões liberados no mesmo mês do ano passado. O resultado acende um sinal de alerta para produtores e instituições do setor, que já projetam uma temporada marcada por maior dificuldade de acesso ao financiamento.

    Mesmo com a redução das taxas de juros anunciada no novo Plano Safra, o atraso na regulamentação da equalização dos financiamentos pelo Tesouro Nacional e a postura mais conservadora das instituições financeiras limitaram a liberação dos recursos logo no primeiro mês da temporada.

    Queda atingiu todas as modalidades de financiamento

    A retração foi registrada em todas as principais linhas de crédito.

    As operações de custeio, utilizadas para financiar despesas da produção agrícola, passaram de R$ 19,9 bilhões para R$ 9,2 bilhões. Já os financiamentos destinados a investimentos tiveram uma redução ainda mais intensa, recuando de R$ 4,1 bilhões para menos de R$ 1 bilhão.

    Também houve queda nas linhas voltadas para comercialização, que passaram de R$ 1,8 bilhão para R$ 1,4 bilhão, e para industrialização, que diminuíram de R$ 2,3 bilhões para R$ 1,1 bilhão.

    Além do menor volume financeiro, o número de contratos também caiu significativamente. Foram 77,2 mil operações registradas em julho, contra 179,2 mil no mesmo período da safra anterior.

    Os dados foram extraídos do sistema do Banco Central e ainda podem sofrer alterações, já que operações contratadas, mas ainda não desembolsadas, não aparecem nas estatísticas. As informações também não incluem as emissões de Cédulas de Produto Rural (CPRs).

    Recursos controlados concentraram a maior parte dos desembolsos

    Como tradicionalmente ocorre no início da safra, os recursos de fontes controladas responderam pela maior parte do crédito liberado.

    Segundo os dados, aproximadamente R$ 9,1 bilhões vieram de depósitos à vista, fundos constitucionais, poupança rural e Letras de Crédito do Agronegócio (LCAs) com equalização. Outros R$ 3,5 bilhões foram provenientes de fontes não controladas, com juros livres.

    Atraso na equalização dificultou liberações

    Para especialistas, um dos principais fatores para o desempenho fraco foi a demora na publicação da portaria que autorizou o pagamento da equalização das operações, divulgada apenas em 23 de julho.

    A sócia-gerente da consultoria Agroicone, Leila Harfuch, avalia que o crédito rural já vinha perdendo força desde o Plano Safra 2023/24, embora a produção agropecuária tenha continuado crescendo com maior participação de instrumentos privados de financiamento.

    Segundo ela, o principal desafio agora será reduzir o endividamento do produtor para ampliar novamente o acesso ao crédito, seja por meio dos bancos ou das empresas que atuam no financiamento do agronegócio.

    A especialista também demonstrou preocupação com a previsão de um El Niño mais intenso, que poderá aumentar os riscos para a produção em um cenário já marcado pelo elevado custo do capital, alto endividamento e baixa cobertura do seguro rural.

    “Este ano o que preocupa muito é o El Niño mais forte. Ainda com custo de capital caro para o produtor, endividamento elevado e instrumentos de gestão de riscos como seguro rural com baixa penetração e pouco recurso para subvenção, teremos uma safra com exposição ao risco elevado.”

    Governo prevê maior cautela na contratação de financiamentos

    O secretário de Política Agrícola do Ministério da Agricultura, Guilherme Campos, reconheceu a redução no volume de financiamentos e afirmou que as instituições financeiras deverão atuar com mais cautela diante do atual cenário econômico.

    “É preciso ter cautela e muita responsabilidade. Quem pegar crédito, tem que ter muita responsabilidade em assumir a dívida, porque o financiamento está caro. O produtor tem que estar com convicção de que a conta fecha no final.”

    Segundo Campos, a falta de recursos para o Programa de Subvenção ao Prêmio do Seguro Rural (PSR) pode reduzir o estímulo ao plantio em algumas regiões. Embora ele não espere diminuição da área cultivada, acredita que muitos produtores deverão cortar investimentos em adubação e em outras práticas de manejo para reduzir custos.

    “Os produtores vão investir menos para não gerar um custo muito alto já que não há perspectivas de melhora nos preços das commodities.”

    Renegociação das dívidas pode aliviar o mercado

    O governo também aposta na renegociação das dívidas autorizada pela Medida Provisória 1.376/2026 para ampliar a capacidade de contratação de novos financiamentos.

    Entretanto, o processo ainda depende da regulamentação da equalização dos juros e da definição dos procedimentos junto às instituições financeiras. Segundo estimativas do Ministério da Fazenda, cerca de R$ 20 bilhões poderão ser renegociados nessa modalidade. Também será necessário um remanejamento de aproximadamente R$ 130 milhões para reforçar o caixa do Tesouro Nacional e permitir o avanço das operações.

    Especialistas alertam para problema estrutural no crédito rural

    Na avaliação de Pedro Loyola, coordenador do Observatório do Crédito e do Seguro Rural da FGV Agro, a retração observada nos últimos anos evidencia um problema estrutural do sistema de financiamento do agronegócio.

    Entre os fatores apontados estão o aumento da inadimplência, maior seletividade dos bancos, redução da cobertura do seguro rural e dificuldades relacionadas às garantias exigidas nas operações de crédito.

    “O Plano Safra recorde deixou de ser sinônimo de política agrícola forte. Quando os anúncios crescem, mas o produtor acumula recordes de alavancagem, inadimplência, crédito problemático, leilões e recuperações judiciais, o que se revela não é sucesso, mas o esgotamento de um modelo sem funding de qualidade, direção estratégica e proteção securitária.”

    Para Loyola, a redução das taxas de juros representa um avanço, mas não resolve os problemas estruturais do sistema.

    “Juro menor reduz o custo financeiro, mas não cria funding, não recompõe garantias e não reduz automaticamente o risco da produção.”

    Cooperativas ganham espaço no financiamento do agro

    Os dados também mostram uma mudança no perfil das instituições que lideram as liberações de crédito.

    As cooperativas de crédito responderam pelo maior volume de desembolsos em julho, enquanto as instituições públicas perderam participação. O Banco do Brasil, por exemplo, liberou R$ 2,3 bilhões, bem abaixo dos R$ 10,9 bilhões registrados em julho de 2025.

    Segundo a instituição, o atraso na equalização impactou diretamente as operações, embora o volume efetivamente contratado seja superior ao já desembolsado.
  • Governo estuda reduzir juros do crédito rural para quem contratar seguro agrícola

    Governo estuda reduzir juros do crédito rural para quem contratar seguro agrícola

    O Ministério da Agricultura e Pecuária (Mapa) pretende apresentar à equipe econômica uma proposta para reduzir os juros dos financiamentos rurais destinados aos produtores que contratarem seguro rural. A medida prevê um abatimento de até um ponto percentual nas taxas de operações de custeio agrícola com recursos controlados no Plano Safra 2026/27.

    A proposta busca ampliar a contratação diante dos riscos associados ao El Niño, mas enfrenta limitações orçamentárias para subsidiar apólices e custear a equalização dos juros. Atualmente, o Tesouro destina mais de R$ 18 bilhões à equalização do crédito rural em 2026, embora o Ministério da Agricultura ainda não tenha estimado o custo da medida.

    Pelo modelo em estudo, o desconto nos juros seria concedido a produtores que contratarem seguro com cobertura para os principais riscos climáticos da região e da cultura financiada, garantindo ao menos o valor do custeio da atividade.

    Benefício já existe para produtores com CAR validado

    Embora a proposta ainda esteja em análise, uma política semelhante já está disponível para produtores com o Cadastro Ambiental Rural (CAR) validado. Nesse caso, o desconto corresponde a 0,5 ponto percentual sobre as taxas de juros das operações de custeio com recursos controlados.

    Por outro lado, representantes do mercado defendem alternativas adicionais para incentivar a contratação do seguro rural. Entre elas está a criação de um bônus de adimplência para produtores que mantêm os financiamentos em dia e contratam cobertura securitária.

    Maior estabilidade para o seguro rural

    O secretário de Política Agrícola do Ministério da Agricultura, Guilherme Campos, apoia a adoção do desconto nos juros já na próxima safra. Embora não tenha detalhado os mecanismos da proposta, ele ressaltou a necessidade de fortalecer o mercado de seguros de forma sustentável.

    Para Campos, o seguro rural deve ser tratado com previsibilidade para estimular a atuação das seguradoras e ampliar a área protegida no campo.

    “O seguro rural precisa ser tratado de maneira realista e com estabilidade.”

    Projeto no Senado busca garantir recursos para o seguro

    Enquanto isso, o Projeto de Lei 2.951/2024, de autoria da senadora Tereza Cristina, segue em tramitação no Senado. A proposta prevê tornar obrigatória a previsão orçamentária destinada ao seguro rural.

    A equipe econômica do governo, contudo, se posiciona contra a medida. Na avaliação do Executivo, a proposta poderia reduzir a flexibilidade da gestão orçamentária da União.

    Guilherme Campos discorda dessa interpretação.

    “Engessamento orçamentário é quando tem uma obrigatoriedade, como para a saúde, para a educação, de um percentual no orçamento. O que foi colocado aqui é que, uma vez acertado o montante do seguro, esse montante seja executado, não fique sujeito a contingenciamento, bloqueio, corte e cancelamento”, afirmou.

    Crédito rural poderá exigir seguro no futuro

    O Ministério da Agricultura também não descarta a possibilidade de vincular o acesso ao crédito rural com juros controlados à contratação obrigatória de seguro. Contudo, essa mudança dependeria de alterações na legislação federal.

    A proposta encontra resistência entre representantes do setor produtivo. Além disso, o Projeto de Lei 2.951/2024 não estabelece obrigatoriedade para contratação de apólices, priorizando mecanismos de incentivo aos produtores.

    Cortes no orçamento preocupam setor

    A discussão ocorre em um momento de redução dos recursos destinados à subvenção ao seguro rural. No início de 2026, o orçamento previsto para o programa era de R$ 1,01 bilhão.

    Posteriormente, após ajustes orçamentários, o valor caiu para R$ 998 milhões. Além disso, um bloqueio de R$ 461,7 milhões, anunciado no início deste mês, reduziu os recursos disponíveis para pouco mais de R$ 530 milhões.

    Na avaliação de Guilherme Campos, a falta de previsibilidade continua sendo um dos principais obstáculos para o desenvolvimento do mercado de seguros no país.

  • Endividamento rural cresce e acende alerta para o próximo Plano Safra

    Endividamento rural cresce e acende alerta para o próximo Plano Safra

    O aumento das dívidas no campo preocupa produtores e especialistas do agronegócio. Após perdas causadas pelo clima e pela queda na rentabilidade da soja, muitos agricultores enfrentam dificuldades para manter o fluxo financeiro e garantir acesso ao crédito da próxima safra.

    Dados da Serasa Experian apontam crescimento de 56,4% nos pedidos de recuperação judicial no agro, enquanto a inadimplência rural já atinge 8,3%. Segundo o advogado especializado em agronegócio Pedro Henrique Oliveira Santos, muitos produtores ainda cometem o erro de renegociar dívidas diretamente com os bancos sem orientação técnica.

    Renegociação pode comprometer crédito rural

    De acordo com o especialista, operações conhecidas no mercado como “mata-mata” acabam elevando juros e acumulando novas dívidas, além de prejudicar o score e reduzir o limite de crédito do produtor.

    “O produtor deixa a dívida vencer e tenta resolver sozinho junto à instituição financeira. Nesse momento, o banco oferece uma renegociação conhecida como ‘operação mata-mata’, que aumenta juros, gera uma nova cédula para quitar a anterior e transforma o débito em uma bola de neve”, explica.

    De acordo com o especialista, mesmo quando o agricultor consegue um acordo imediato, os impactos futuros podem comprometer a saúde financeira da propriedade.

    “Muitas dessas renegociações afetam diretamente o score, reduzem o limite de crédito e prejudicam o nome do produtor. Com isso, ele enfrenta dificuldades para acessar financiamentos no próximo Plano Safra”, afirma Santos.

    Reestruturação financeira e regularização do nome

    A primeira etapa envolve reorganizar contratos ativos com bancos e fornecedores de insumos, ajustando o fluxo de pagamento e eliminando restrições cadastrais.

    “A principal medida é reestruturar financeiramente os contratos, criar novos cronogramas de pagamento e buscar alternativas legais, como prorrogação e alongamento das dívidas, para limpar o nome do produtor”, orienta.

    Além disso, o especialista também recomenda agir antes do vencimento das obrigações ou buscar soluções técnicas adequadas para impedir prejuízos cadastrais. Isso evita a deterioração do score e preserva a capacidade de financiamento da atividade rural.

    Questões ambientais podem travar financiamentos

    Outro fator decisivo envolve o compliance ambiental. Atualmente, instituições financeiras analisam pendências ambientais com rigor antes de liberar crédito rural.

    “O produtor precisa garantir que não existam notificações, multas, processos ambientais ou desmatamentos irregulares vinculados à fazenda. Essas situações estão entre os principais fatores que bloqueiam financiamentos”, alerta Pedro Henrique.

    Blindagem jurídica pode garantir a próxima safra

    Para os produtores que atravessam dificuldades após a colheita, a recomendação é buscar suporte jurídico o quanto antes. Em vez de aceitar condições impostas pelas instituições financeiras, o agricultor pode recorrer ao Manual do Crédito Rural (MCR), que prevê a possibilidade de prorrogação das dívidas em casos de quebra de safra ou problemas de mercado.

    Segundo o advogado, uma reestruturação conduzida de forma técnica ajuda a manter o nome limpo e preserva o acesso às linhas de crédito subsidiadas pelo governo.

    “O produtor não pode esperar o lançamento do próximo Plano Safra para descobrir que perdeu acesso ao crédito. O momento ideal para auditar dívidas, organizar certidões e buscar o alongamento legal é agora, entre maio e junho. A antecipação é fundamental para garantir limite de crédito e viabilizar a próxima safra”, conclui.

  • Agronegócio pressiona governo para mudar financiamento de safra

    Agronegócio pressiona governo para mudar financiamento de safra

    Com inadimplência rural em nível recorde e dívidas que já ultrapassam R$ 800 bilhões, o agronegócio pressiona o governo federal por mudanças no modelo de financiamento do setor no próximo Plano Safra 2026/2027. O novo pacote deve ser anunciado em junho pelo governo do presidente Luiz Inácio Lula da Silva.

    O cenário preocupa produtores e parlamentares ligados ao agro. No Plano Safra 2025/2026, o governo anunciou R$ 516,2 bilhões para a agropecuária, mas o Tesouro Nacional conseguiu equalizar juros para apenas R$ 113,8 bilhões do total. Na prática, grande parte dos recursos prometidos não chegou ao produtor rural.

    Entidades do setor e integrantes da bancada ruralista alertam que o atual modelo de subsídios está perto do limite e pode afetar a oferta agrícola nos próximos anos.

    A senadora Tereza Cristina, ex-ministra da Agricultura no governo de Jair Bolsonaro, afirmou que o agronegócio enfrenta uma “tempestade perfeita”. Segundo ela, a combinação de preços internacionais baixos, custos elevados de produção e crédito restrito agravou a situação financeira dos produtores.

    Durante o Congresso da Abramilho, realizado em Brasília, a parlamentar destacou que muitos agricultores já não conseguem oferecer garantias para acessar financiamentos. “Os juros não cabem mais no bolso do produtor”, declarou.

    Fundo de investimentos

    Entre as propostas defendidas pela Frente Parlamentar da Agropecuária (FPA) está a criação de um Fundo Garantidor de Investimentos (FGI) voltado ao setor rural. A medida prevê um aporte federal de R$ 20 bilhões para ampliar o acesso ao crédito e facilitar a renegociação das dívidas do agro.

    A proposta foi incluída no relatório do senador Renan Calheiros sobre o PL 5.122/2023, em análise na Comissão de Assuntos Econômicos do Senado. A votação está prevista para a próxima terça-feira (19).

    Segundo Tereza Cristina, o fundo pode destravar até R$ 200 bilhões em crédito para o setor. Ela também pediu maior sensibilidade do governo federal para que as mudanças avancem já no próximo Plano Safra.

  • Nova regra sobre crédito rural acende alerta no campo

    Nova regra sobre crédito rural acende alerta no campo

    A Resolução CMN nº 5.268, em vigor desde 1º de abril de 2026, representa uma das mudanças mais relevantes no regime jurídico do crédito rural brasileiro dos últimos anos. A norma alterou o Manual de Crédito Rural e criou uma exigência nova: antes de liberar financiamento com recursos controlados, os bancos precisam consultar bases de monitoramento ambiental por satélite.

    O sistema utilizado é o PRODES, o programa de detecção de desmatamento do Instituto Nacional de Pesquisas Espaciais (INPE). A principal mudança é a obrigação imposta às instituições financeiras de consultar essas bases antes de conceder crédito rural, especialmente em operações relacionadas a imóveis rurais com área superior a quatro módulos fiscais. Para propriedades menores, a exigência entra em vigor em janeiro de 2027.

    O problema está justamente no que o PRODES enxerga e no que ele não consegue distinguir. O sistema detecta alterações no uso do solo, mas não analisa se aquela alteração foi legal ou ilegal. Isso significa que uma supressão de vegetação autorizada por um órgão ambiental competente, devidamente documentada, pode aparecer como sinal de alerta no sistema e travar o acesso ao crédito do produtor.

    A Confederação da Agricultura e Pecuária do Brasil (CNA) ajuizou, em 15 de abril de 2026, ação no Supremo Tribunal Federal questionando a constitucionalidade da norma. A alegação coloca em pauta se é permitido o Estado usar uma ferramenta tecnológica de detecção, sem capacidade de aferir legalidade, como critério para negar acesso a financiamento.

    Enquanto isso, o produtor rural que enfrentar restrições ao crédito em razão de apontamentos nos sistemas de monitoramento poderá apresentar documentação comprobatória da regularidade ambiental para reanálise pela instituição financeira.

    Brecha judicial que preocupa

    A reforma da Lei de Recuperação Judicial e Falência (Lei nº 14.112/2020) trouxe um avanço importante ao regulamentar o acesso do produtor rural pessoa física ao regime de insolvência empresarial. Para isso, a lei passou a exigir comprovação de dois anos de atividade rural regular, com documentação contábil e fiscal: Livro Caixa Digital do Produtor Rural, declaração de imposto de renda e balanço patrimonial.

    A lógica é simples, quem acessa a recuperação judicial precisa provar que é, de fato, um produtor rural em atividade. O problema é que o Judiciário tem flexibilizado essas regras objetivas, utilizando a “consolidação substancial”, instituto que unifica de forma excepcional os ativos e passivos de um grupo econômico, para admitir na recuperação judicial familiares que não cumprem os requisitos.

    Com isso, a mera existência de laços familiares ou garantias cruzadas entre membros de um grupo econômico tem bastado para incluir na recuperação judicial pessoas que nunca comprovaram exercer atividade rural. O alerta foi levantado pelo sócio Renato Buranello e pela advogada Juliana Bento, na obra “Crise de Insolvência do Produtor Rural”, lançada pelo Instituto Brasileiro de Direito do Agronegócio.

  • Cooperativa amplia crédito e diversifica soluções no agro

    Cooperativa amplia crédito e diversifica soluções no agro

    Durante a 31ª Agrishow, em Ribeirão Preto (SP), o Sicredi apresentou os resultados do Plano Safra 2025/2026 e reforçou a ampliação das soluções financeiras para o agronegócio. Nos nove primeiros meses do ciclo, a instituição liberou R$ 52,8 bilhões em crédito rural. O volume representa crescimento de 16,5% em relação à safra anterior. Assim, o Sicredi consolida sua posição como principal financiador privado do setor.

    Além disso, a estratégia vai além do crédito tradicional. O Sicredi ampliou o uso de instrumentos como CPR, consórcios, derivativos e linhas em moeda estrangeira. Dessa forma, o produtor ganha mais previsibilidade financeira. Ao mesmo tempo, reduz a exposição às oscilações de preços e do câmbio.

    Segundo o superintendente de Agronegócio do Sicredi, Vitor de Moraes, o avanço está ligado à proximidade com o campo. “Os números apresentados refletem a força do modelo cooperativo e, principalmente, a nossa proximidade com o produtor rural. Seguimos ampliando o acesso ao crédito de forma responsável”, afirmou.

    Portfólio avança e reforça gestão de risco

    Ao longo do último ano, o Sicredi intensificou a oferta de soluções complementares. Em 2025, a instituição registrou R$ 3,2 bilhões em consórcios destinados ao agro. Além disso, a cobertura de seguros rurais chegou a 479 mil hectares. Com isso, a gestão de risco ganha mais relevância no planejamento do produtor.

    De acordo com o gerente de Desenvolvimento de Negócios da Central Sicredi PR/SP/RJ, Adilson de Sá, a diversificação é estratégica. “Temos ampliado nossa oferta de soluções para atender o produtor de forma completa. Assim, vamos além do crédito tradicional. Produtos como consórcios, seguros e operações em moeda estrangeira permitem mais planejamento, proteção e competitividade”, disse.

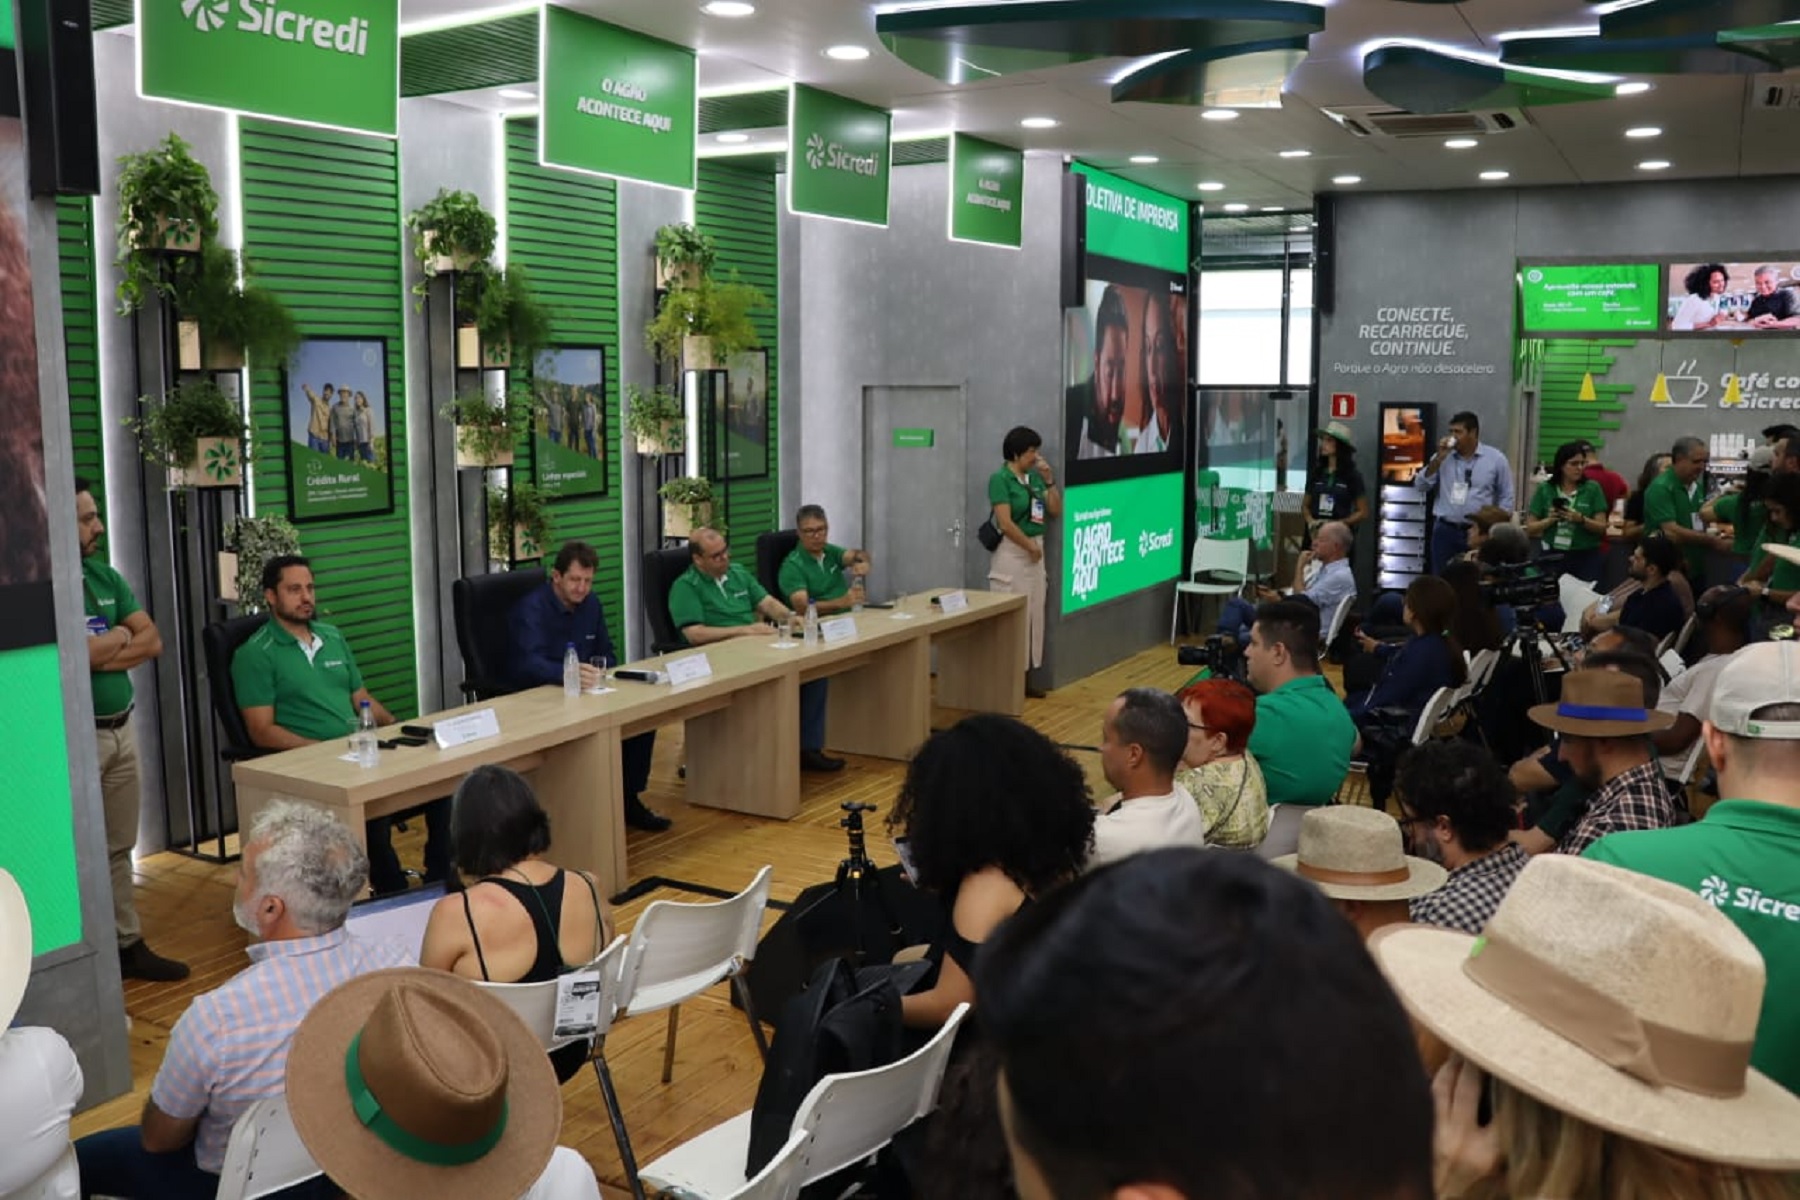
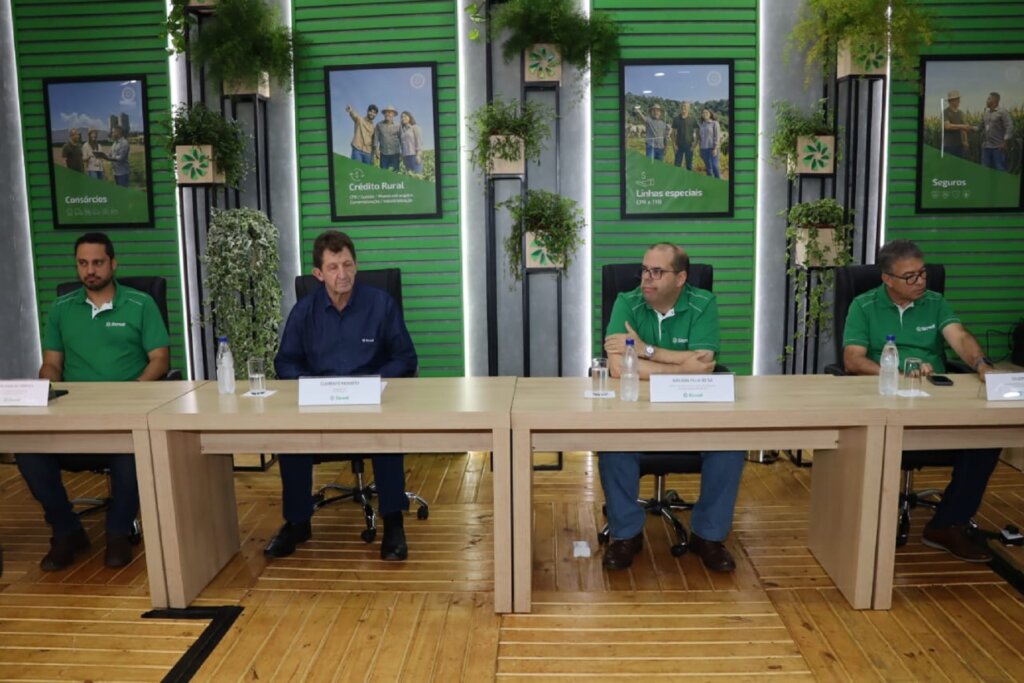
    Vitor de Moraes, Clemente Renosto, Adilson de Sá e Gilson Farias, durante coletiva de imprensa na Agrishow 2026 – Foto: PH Lopes/ Agro em Campo

    No segmento de consórcios, o Sicredi soma carteira superior a R$ 61,8 bilhões. Nos últimos 12 meses, as vendas no agro cresceram 23%. Esse desempenho reflete a busca por alternativas com menor custo financeiro. Além disso, o modelo favorece o planejamento de médio e longo prazo.

    Outro ponto de destaque está nas operações estruturadas. Entre 2024 e 2025, o Sicredi registrou crescimento de 350% nas operações de proteção cambial e de commodities. Dessa maneira, o produtor amplia o controle sobre margens e receitas.

    Crédito cresce e amplia presença no campo

    Atualmente, a carteira de crédito agro do Sicredi ultrapassa R$ 123 bilhões. Ao mesmo tempo, a instituição lidera as operações do programa Pró-Trator em São Paulo. A participação supera 80% das operações, com mais de 800 contratos na safra atual.

    Pequenos e médios produtores seguem como maioria. Eles representam cerca de 70% das mais de 247 mil operações realizadas. Além disso, o crédito para mulheres produtoras avançou. Foram liberados R$ 10,5 bilhões, com crescimento de 7,4%.

    Para o gerente de Desenvolvimento de Negócios da Central Sicredi PR/SP/RJ, Gilson Farias, a feira aproxima o produtor das soluções financeiras. “A participação na Agrishow é uma oportunidade estratégica. Estamos mais próximos dos produtores e entendemos melhor suas necessidades. Assim, conseguimos oferecer soluções que contribuem para o desenvolvimento sustentável do agronegócio”, afirmou.

    O presidente da Sicredi Soma, Clemente Renosto, também participou da apresentação. A presença reforça o posicionamento institucional do Sicredi durante a feira.

    Com mais de 10 milhões de associados e mais de 3 mil agências, o Sicredi atua em todo o país. Além disso, mantém presença física em centenas de municípios. O atendimento combina canais digitais e presença local. Dessa forma, amplia o acesso ao crédito e aos serviços financeiros no campo

  • Proximidade e crédito justo dão fôlego ao produtor em 2026

    Proximidade e crédito justo dão fôlego ao produtor em 2026

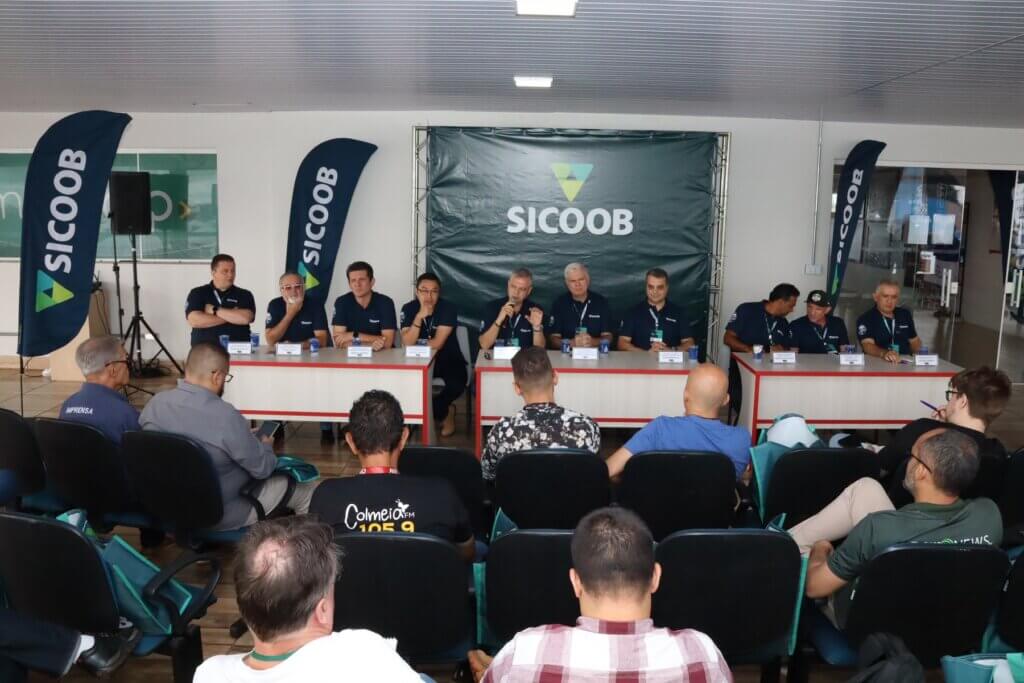
    A solidez do sistema cooperativista, a leitura cautelosa do cenário econômico e a aposta no relacionamento próximo com o produtor rural marcaram a coletiva do Sicoob na 38ª Show Rural Coopavel, realizada em Cascavel, no Oeste do Paraná. Executivos nacionais e regionais detalharam os resultados do sistema, os desafios para 2026 e as estratégias para seguir apoiando o agronegócio, especialmente em um momento de instabilidade do sistema financeiro tradicional.

    Participaram da coletiva Miguel de Oliveira, presidente do Conselho de Administração do Centro Cooperativo do Sicoob (CCS); Ênio Meinen, diretor de Coordenação Sistêmica, Sustentabilidade e Relações Institucionais do Sicoob (CCS); Luciano Ribeiro, superintendente de Desenvolvimento de Agronegócios do Sicoob (CCS); Jean Rodrigues, presidente do Conselho de Administração do Sicoob Central Unicoob; Márcio Gonçalves, diretor-presidente do Sicoob Unicoob; Carlos Schlick, diretor de Negócios do Sicoob Central Unicoob; Wady Cury, diretor-executivo da Unicoob Corretora de Seguros; Francisco Puton, diretor-superintendente da Unicoob Administradora de Consórcios; Michel Tamura, gerente de Agronegócios e PJ do Sicoob Unicoob; e Gizélio Linhares, presidente do Conselho do Sicoob Credicapital.

    Solidez nacional com presença local

    Representando o Sicoob nacional, Miguel de Oliveira destacou a dimensão do sistema, hoje formado por 321 cooperativas, com 9,5 milhões de cooperados em todo o Brasil. Segundo ele, a presença em mais de 420 municípios, muitos deles atendidos exclusivamente pelo cooperativismo de crédito, é um diferencial estratégico. “Os bancos convencionais não têm tanto interesse e nós estamos presentes onde a comunidade precisa”, afirmou.

    O agro segue como pilar central. Entre 30% e um terço da carteira de crédito do Sicoob está ligada ao agronegócio. Para o Plano Safra, o sistema destinou R$ 60 bilhões, dos quais cerca de R$ 40 bilhões já foram entregues, beneficiando aproximadamente 176 mil famílias, sobretudo pequenos e médios produtores.

    Crédito sob medida e olho no olho

    Luciano Ribeiro ressaltou que muitas cooperativas do sistema nasceram no campo e mantêm essa origem como valor. Ele destacou o crescimento da carteira de crédito rural, que saltou de R$ 17 bilhões, há seis anos, para R$ 93 bilhões atualmente. “Conhecemos a família do produtor rural, sabemos de onde ele veio, quem ele é. Isso permite adequar as linhas de crédito à real necessidade do produtor”, disse.

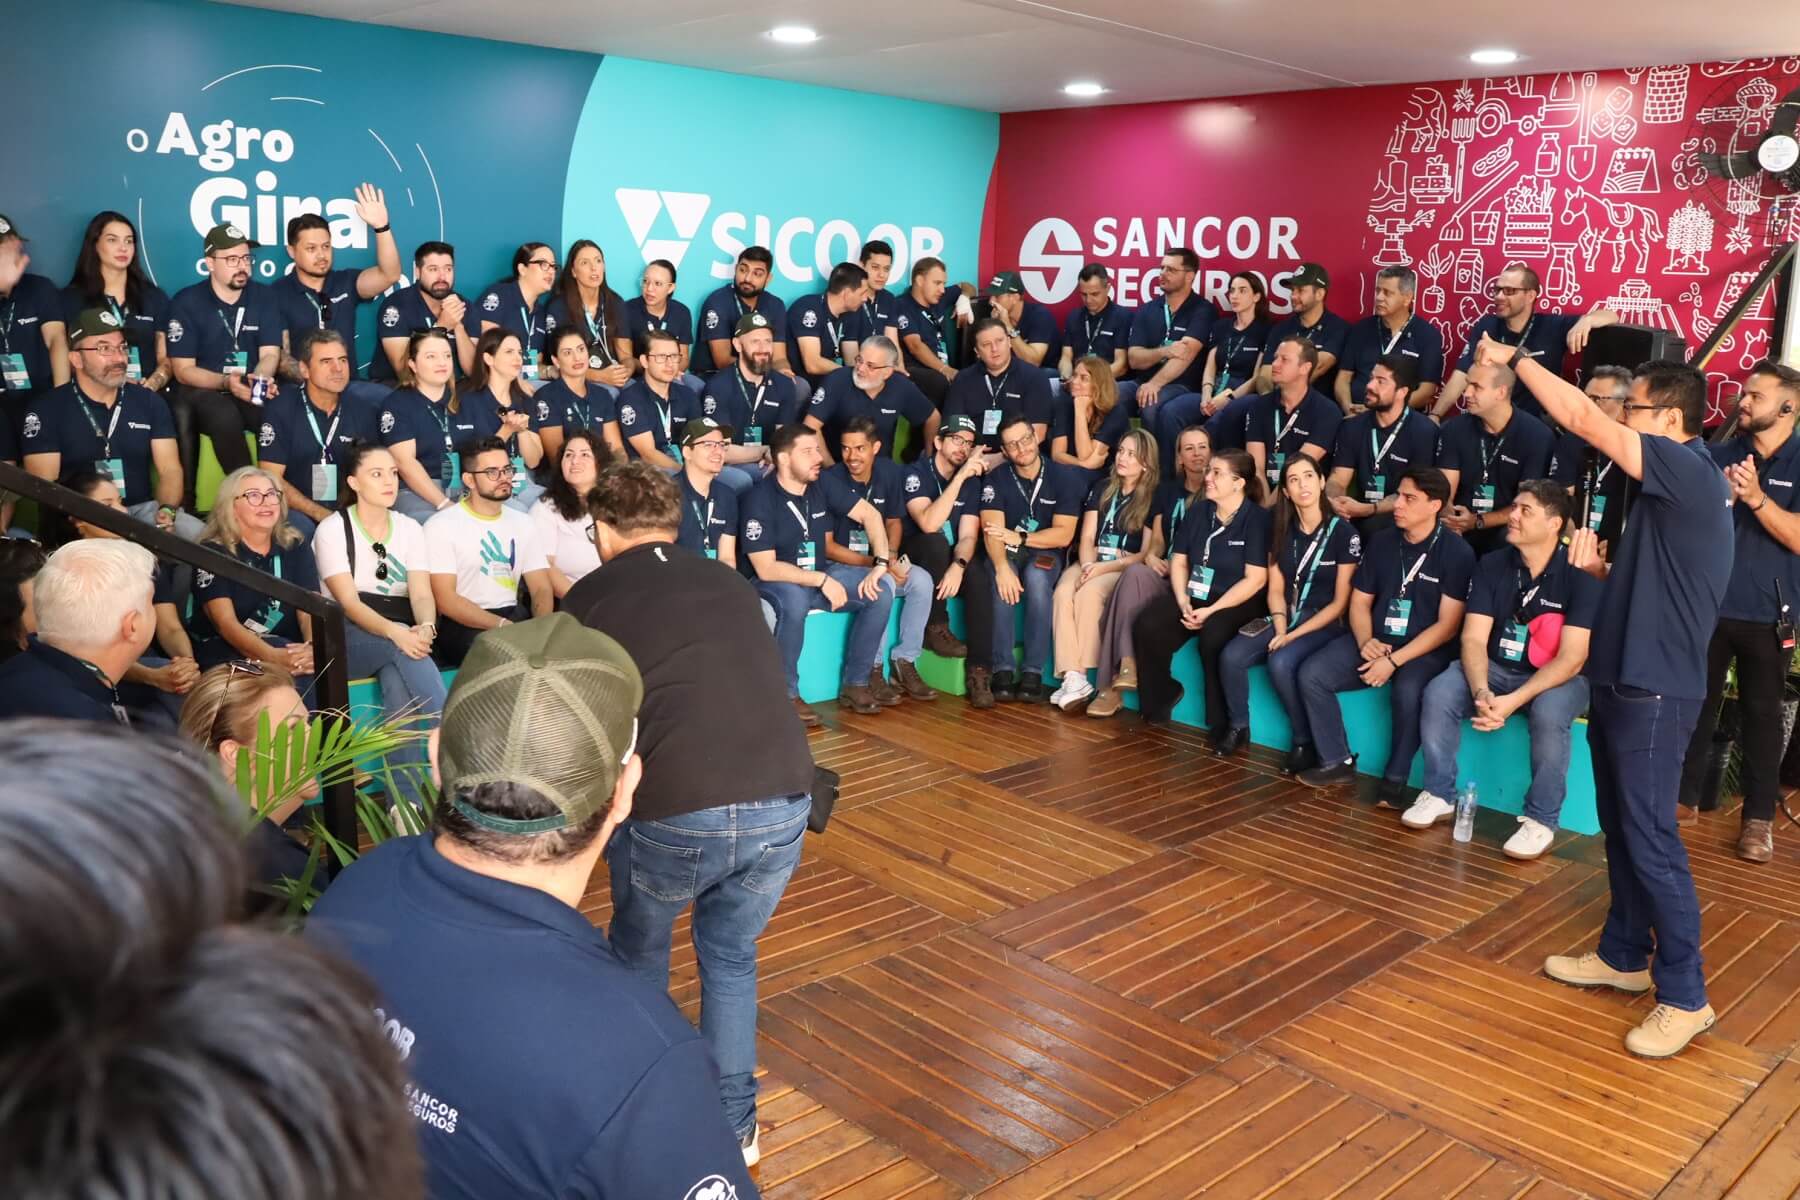
    Foto: Pedro H. Lopes/ Agro em Campo

    Mesmo com o avanço da digitalização, o Sicoob segue ampliando a rede física. A maior rede de agências do País garante proximidade, renegociação quando necessário e agilidade. Em algumas operações, o crédito pode ser liberado em menos de 48 horas.

    Paraná em destaque no cooperativismo

    No recorte estadual, Jean Rodrigues apresentou um panorama do Sicoob no Paraná, formado por 15 cooperativas, sendo 13 atuantes diretamente no Estado, com cerca de 900 mil cooperados e mais de 400 agências. “O agro é prioridade. Trabalhamos com inovação, tecnologia e sustentabilidade, porque produzir mais com menos é o caminho”, afirmou.

    Márcio Gonçalves reforçou o modelo cooperativista como fator de segurança. “Temos um dos menores níveis de inadimplência do País porque orientamos o cooperado. Aqui, ele é sócio, participa e decide”, disse, ao lembrar a relação histórica do Sicoob com a feira.

    Números da feira e impacto regional

    Carlos Schlick destacou o desempenho recorde na feira. A expectativa inicial era de R$ 2 bilhões em negócios, mas o volume já ultrapassou R$ 3 bilhões antes do encerramento, com projeção de superar R$ 4 bilhões. As mesmas condições oferecidas no parque tecnológico também estão disponíveis nas agências, beneficiando produtores em plena colheita.

    Para Gizélio Linhares, mais do que o crédito, o impacto está na riqueza gerada. “Desenvolvimento acontece quando o produtor investe, paga o crédito e ainda vê o dinheiro sobrar para melhorar a vida da família e expandir o negócio”, afirmou.

    Segurança além do financiamento

    O Sicoob também levou à feira soluções em seguros e consórcios. Wady Cury resumiu o papel do seguro rural: “A agricultura é a arte de saber esperar; o seguro é a arte de tranquilizar”. Já Francisco Puton destacou o consórcio como alternativa eficiente para quem planeja investimentos, com taxas mais atrativas e fortalecimento do relacionamento cooperativo.

    Ao final, a mensagem foi direta ao produtor: em um cenário desafiador, o cooperativismo de crédito se mantém ao lado do campo, oferecendo segurança, justiça financeira e parceria de longo prazo.

  • E-agro dobra crédito rural e chega a R$ 5,6 bilhões

    E-agro dobra crédito rural e chega a R$ 5,6 bilhões

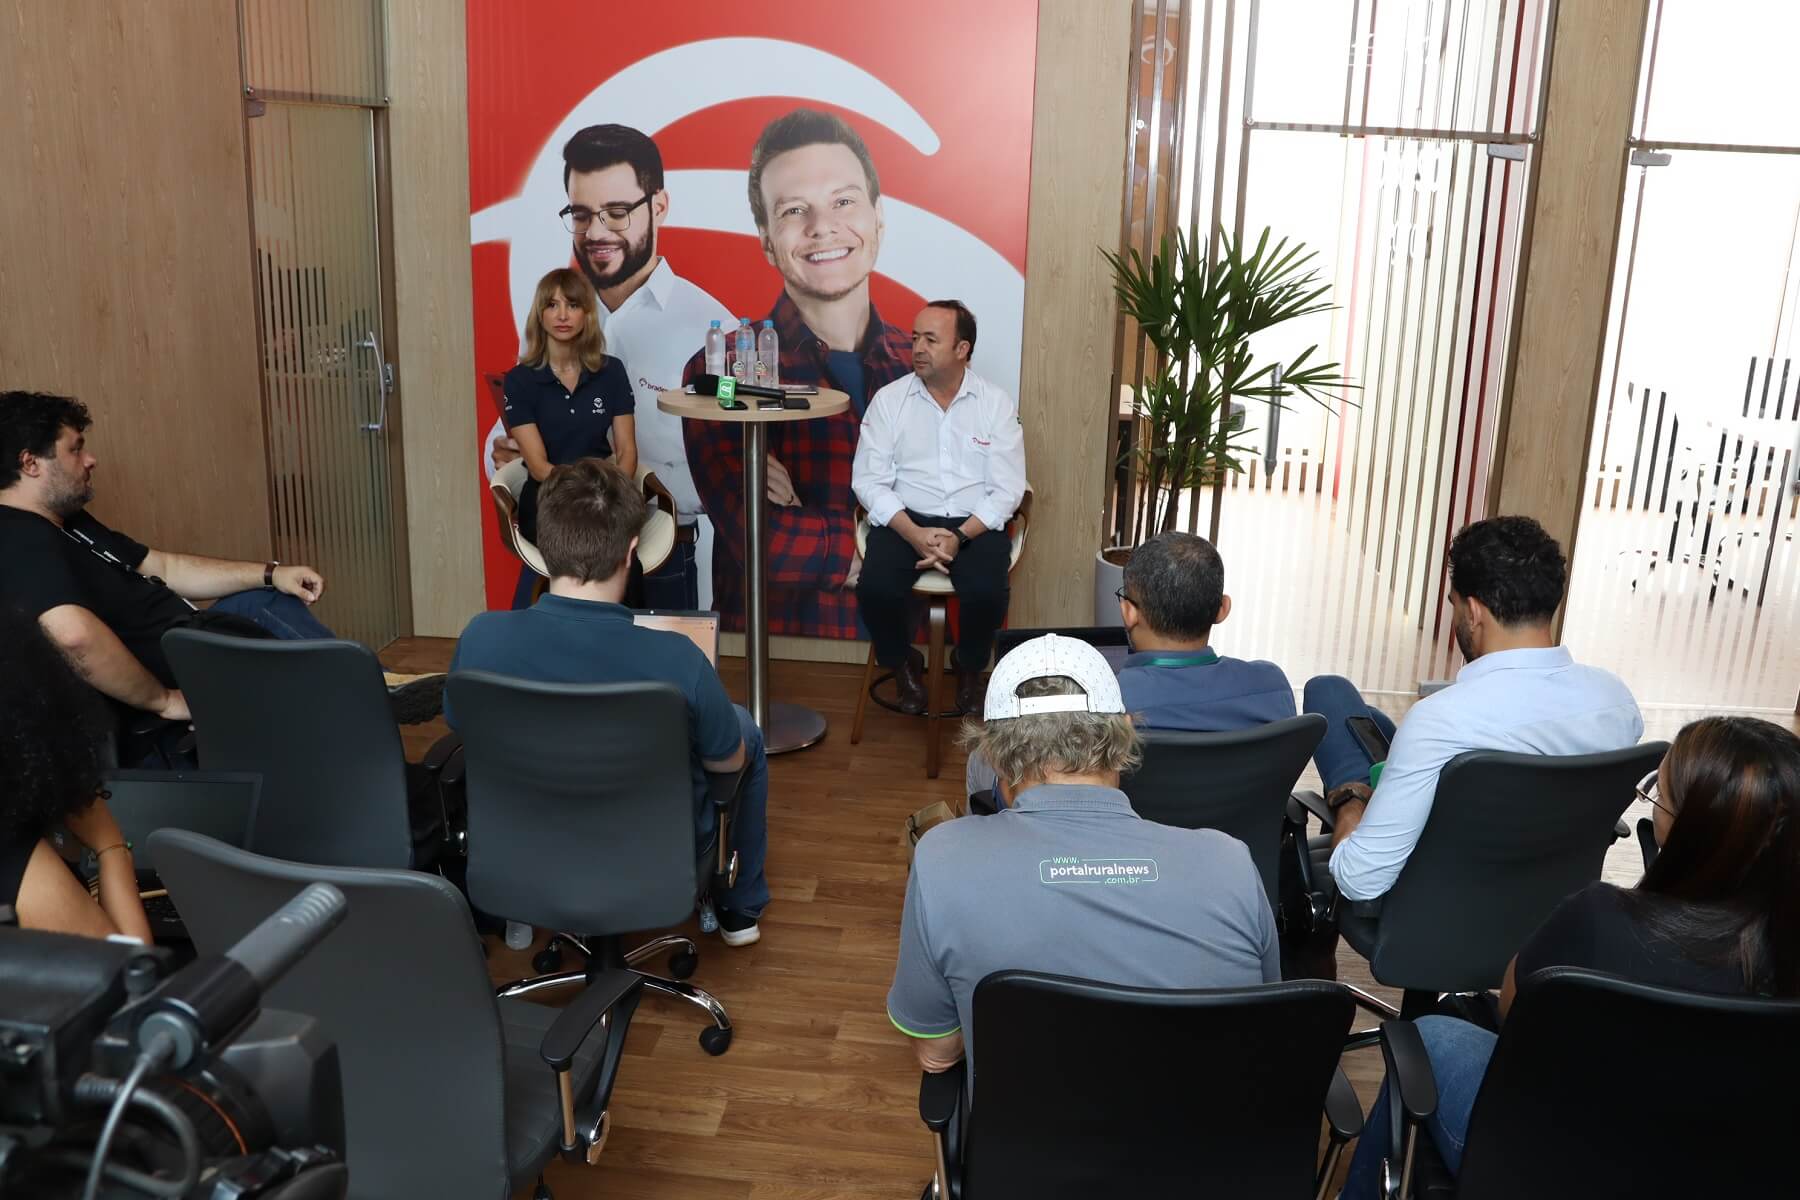
    O E-agro, ecossistema digital do Bradesco voltado ao agronegócio, encerrou 2025 com R$ 5,6 bilhões em crédito rural originado e uma carteira total de R$ 6,3 bilhões. O resultado representa mais que o dobro do registrado em 2024, quando a plataforma alcançou R$ 2,4 bilhões. Dessa forma, o crédito rural digital se consolida como ferramenta estratégica de gestão financeira no campo. Os números foram apresentados pelo Bradesco durante coletiva de imprensa realizada na 38ª Show Rural Coopavel, em Cascavel (PR).

    A coletiva contou com a participação de Roberto França, diretor de Agronegócios do Bradesco, e de Nadege Saad, head do E-agro. Ambos detalharam os resultados e explicaram a estratégia da plataforma diante de um cenário marcado por maior seletividade do crédito, volatilidade de preços e pressão sobre as margens do produtor rural.

    Criado em 2023, o E-agro iniciou suas operações com R$ 500 milhões em crédito rural originado. Desde então, mantém uma trajetória consistente de crescimento. Ao mesmo tempo, a plataforma acompanha a transformação do perfil do produtor, que passou a priorizar planejamento financeiro, controle de custos e gestão de riscos ao longo do ciclo produtivo.

    Segundo Roberto França, o avanço do E-agro reflete uma mudança estrutural na relação entre o sistema financeiro e o campo. “O produtor rural está mais profissionalizado e mais exigente. Hoje, ele busca soluções que contribuam para planejar melhor a safra e organizar o fluxo de caixa. Com isso, o crédito deixa de ser apenas uma necessidade pontual e passa a integrar a estratégia do negócio”, afirmou.

    Crédito rural digital assume papel estratégico no campo

    Nesse contexto, o crédito rural digital deixou de ser apenas um canal de contratação. Atualmente, ele passou a ocupar posição central na gestão das propriedades. Em um ambiente de margens mais apertadas, o produtor utiliza o crédito como instrumento de planejamento, integrando custeio, investimento e proteção contra riscos.

    Foto: Pedro H. Lopes/ Agro em Campo

    Para Nadege Saad, a consolidação do E-agro está diretamente ligada à maturidade digital do produtor rural. “O produtor está mais atento ao custo do crédito e aos riscos envolvidos. Por isso, exige soluções financeiras mais precisas, transparentes e alinhadas à realidade do campo. Crescer foi importante. No entanto, crescer com disciplina e coerência foi essencial”, destacou durante a coletiva.

    Atualmente, o E-agro reúne 114 sellers ativos e 118 parceiros de crédito. Dessa forma, conecta milhares de produtores rurais a diferentes linhas de financiamento em um único ecossistema digital. A proposta é organizar o acesso ao crédito rural e a serviços financeiros ao longo de toda a jornada produtiva.

    “Nosso papel vai além da originação. Atuamos como um marketplace financeiro que estrutura o acesso ao crédito de forma responsável. Além disso, oferecemos leitura técnica de risco e uma jornada digital simples e integrada”, explicou Nadege Saad.

    Além do crédito para custeio e investimento, a plataforma permite a contratação de Cédula de Produto Rural (CPR) digital. Inclusive, o produtor pode utilizar máquinas e equipamentos como garantia, com contratação totalmente on-line. Com isso, o E-agro amplia as alternativas de financiamento e fortalece a gestão de risco no campo.

    Expansão do crédito rural marca a agenda de 2026

    Durante a coletiva na Show Rural Coopavel, os executivos também apresentaram as prioridades para 2026. A agenda prevê a entrada no mercado de crédito PJ ainda no primeiro trimestre do ano. Além disso, inclui a ampliação do financiamento de máquinas, com destaque para a chamada linha amarela.

    Outro ponto em avaliação envolve instrumentos como CPR em dólar e CPR pós-fixada. A ideia é oferecer maior previsibilidade financeira e apoiar a gestão de risco diante da volatilidade do mercado agrícola. Ao mesmo tempo, a plataforma avança na implementação do Concierge E-agro, serviço de atendimento especializado ao cliente.

    Ainda em 2026, o E-agro prevê evoluções no seguro prestamista. As soluções devem se tornar mais aderentes ao perfil do produtor rural. “Tecnologia é meio. O objetivo final é promover disciplina financeira e apoiar decisões mais seguras em um ambiente cada vez mais exigente”, reforçou Nadege Saad.

    Show Rural Coopavel reforça proximidade com o produtor rural

    A participação do Bradesco e do E-agro na 38ª Show Rural Coopavel, realizada de 9 a 13 de fevereiro, reforça a estratégia de aproximação com produtores e parceiros. O evento é considerado um dos principais espaços de discussão do agronegócio brasileiro no início do ano.

    Nesse período, o planejamento financeiro ganha relevância para a próxima safra. Por isso, a presença na feira permite apresentar, na prática, como a digitalização e o crédito rural integrado podem contribuir para decisões mais eficientes no campo.

    Lançado em parceria com o inovabra, ambiente de coinovação do Bradesco, e com participação da IBM, o E-agro atende clientes e não clientes do banco. A plataforma reúne soluções para agricultura e pecuária, além de produtos ligados a máquinas, insumos, irrigação, energia solar e agricultura digital.

  • Comissão aprova uso do FGTS para financiar máquinas agrícolas

    Comissão aprova uso do FGTS para financiar máquinas agrícolas

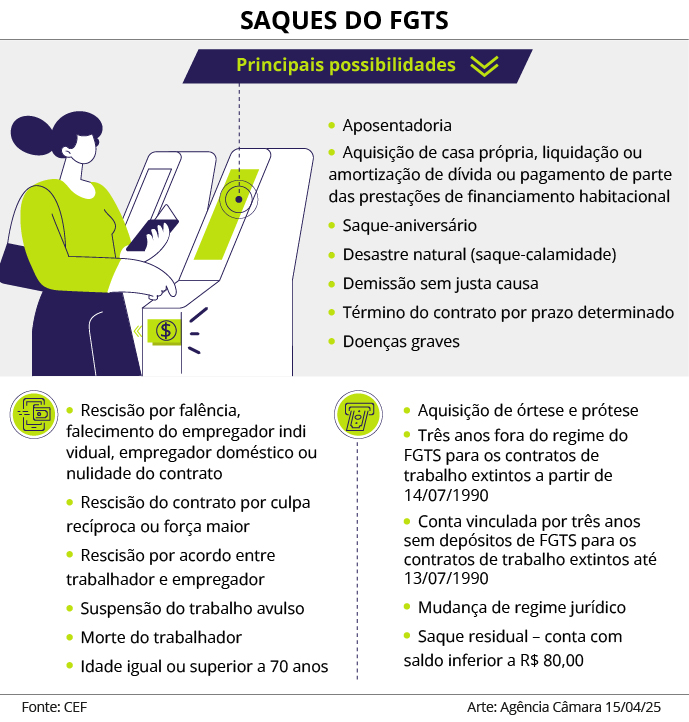
    A Comissão de Agricultura da Câmara dos Deputados aprovou um projeto de lei que pode abrir uma nova linha de crédito para produtores rurais. A proposta autoriza os trabalhadores a utilizarem recursos do FGTS (Fundo de Garantia do Tempo de Serviço) para a compra de máquinas e implementos agrícolas, como tratores e colheitadeiras.

    Atualmente, a lei só permite o saque do FGTS em situações específicas, como demissão sem justa causa, aposentadoria, aquisição da casa própria ou tratamento de doenças graves. O PL 4515/24 busca incluir o investimento em equipamentos para a agricultura nesta lista.

    O relator da proposta, deputado Rodolfo Nogueira (PL-MS), defendeu a medida. Ele argumenta que os recursos do FGTS podem servir como uma alternativa complementar de financiamento para o setor. “Essa mudança amplia as possibilidades de investimento do trabalhador rural”, afirmou Nogueira em seu parecer.

    O autor do projeto, deputado Defensor Stélio Dener (Republicanos-RR), reforçou o impacto econômico da medida. “A mudança na lei contribuirá para a subsistência do trabalhador rural e movimenta um setor que responde por quase 27% dos empregos no país”, disse.

    Próximas etapas da proposta

    O projeto ainda não tem data para entrar em votação no plenário. Ele tramita em caráter conclusivo e, por isso, precisa passar pela análise de outras três comissões antes de seguir para o Senado:

    • Comissão de Trabalho;
    • Comissão de Finanças e Tributação;
    • Comissão de Constituição e Justiça e de Cidadania.

    Apenas após a aprovação final pela Câmara e pelo Senado, a proposta poderá se transformar em lei e entrar em vigor.

  • Guia prático: como obter crédito rural

    Guia prático: como obter crédito rural

    O crédito rural é o principal instrumento de financiamento da agricultura brasileira, fundamental para o custeio, investimento e comercialização da produção. Neste guia prático, explicamos passo a passo como acessar os recursos, quais documentos apresentar e onde encontrar as linhas mais vantajosas.

    1. Entenda o que é crédito rural

    O crédito rural é um financiamento destinado a produtores rurais, cooperativas e empresas do agronegócio. Ele pode ser usado para custeio de safra, compra de máquinas e insumos, formação de pastagens ou armazenagem. As condições são definidas pelo Banco Central e detalhadas no Manual de Crédito Rural (MCR).
    ➡️ Pesquise no Google: “Manual de Crédito Rural BCB PDF” ou “Plano Safra 2025 linhas de crédito”.

    2. Escolha a linha adequada

    Há diferentes programas conforme o perfil do produtor:

    • PRONAF – voltado à agricultura familiar, com juros subsidiados e prazos longos.

    • PRONAMP – destinado a médios produtores, com taxas moderadas e limites maiores.

    • Programa ABC+ – estimula práticas sustentáveis e redução de emissões de carbono.
      ➡️ Pesquise: “PRONAF 2025 condições” ou “crédito rural sustentável Programa ABC”.

    3. Prepare a documentação exigida

    Antes de ir ao banco, reúna os documentos necessários:

    • CPF, RG ou CNPJ do produtor;

    • Comprovante de propriedade ou posse da terra (matrícula, CCIR, ITR);

    • Cadastro Ambiental Rural (CAR) atualizado;

    • Projeto técnico ou plano de investimento, assinado por profissional habilitado.
      ➡️ Pesquise: “documentos necessários crédito rural 2025”.

    4. Compare taxas, prazos e garantias

    As taxas de juros variam conforme a linha de crédito e o porte do produtor. Em geral, o PRONAF oferece as menores taxas, seguidas do PRONAMP. Programas de investimento costumam ter prazos de 5 a 12 anos, enquanto o crédito de custeio tem liquidação em até 18 meses.
    As garantias podem incluir a própria terra, máquinas agrícolas ou aval de terceiros.
    ➡️ Pesquise: “taxa de juros crédito rural Plano Safra 2025”.

    5. Escolha o banco para o crédito

    Bancos públicos e privados operam o crédito rural. Banco do Brasil, Caixa, Sicredi, Bradesco e cooperativas de crédito são os principais agentes. Procure o gerente agro de sua região e leve toda a documentação. Após análise, o banco aprova o limite e define cronograma de liberação e pagamento.
    ➡️ Pesquise: “como solicitar crédito rural Banco do Brasil”.

    6. Cumpra as exigências ambientais

    Foto: MAPA

    Nenhum crédito rural é liberado sem que o produtor esteja regular no Cadastro Ambiental Rural (CAR) e em conformidade com a legislação ambiental. Áreas embargadas ou sem reserva legal podem bloquear o financiamento.
    ➡️ Pesquise: “CAR requisito crédito rural 2025”.

    7. Use o recurso de forma correta

    Após a liberação, o valor deve ser aplicado exatamente na finalidade aprovada, pois o uso indevido pode gerar multas, sanções e bloqueio de crédito futuro. Portanto, é essencial manter o controle financeiro e documental do processo. Além disso, o produtor deve guardar todas as notas fiscais, registros de produção e comprovantes de aplicação dos recursos, assegurando transparência e conformidade em futuras análises bancárias.

    Em síntese, o acesso ao crédito rural exige planejamento, regularidade e atenção aos detalhes. Antes de tudo, é importante pesquisar as linhas disponíveis, comparar taxas e prazos e verificar se os requisitos ambientais estão em dia. Além disso, manter a documentação atualizada e escolher a instituição financeira mais adequada são passos que aumentam consideravelmente as chances de aprovação.

    Por fim, com disciplina financeira, gestão técnica eficiente e acompanhamento constante das obrigações, o crédito rural se transforma em um verdadeiro motor de produtividade e sustentabilidade no campo, contribuindo não apenas para o crescim