Tag: dívidas

  • CMN regulamenta renegociação de dívidas rurais; veja as regras

    CMN regulamenta renegociação de dívidas rurais; veja as regras

    A renegociação de dívidas rurais ganhou novas regras. O Conselho Monetário Nacional (CMN) regulamentou a linha de crédito destinada a produtores e cooperativas do agronegócio. A resolução define quem poderá aderir ao programa. Além disso, estabelece limites de financiamento, taxas de juros e prazos para pagamento.

    A medida regulamenta a Medida Provisória nº 1.376, publicada em 15 de julho. O governo criou a iniciativa para reduzir o endividamento de produtores afetados por perdas climáticas e pela queda dos preços agrícolas entre 2019 e 2025.

    Na prática, o produtor poderá contratar um novo financiamento. Assim, quitará ou reorganizará dívidas antigas com juros menores e prazo mais longo.

    Quem pode aderir à renegociação de dívidas rurais

    A linha atende agricultores familiares enquadrados no Pronaf. O programa também contempla produtores do Pronamp. Além disso, outros produtores rurais e cooperativas agropecuárias poderão participar.

    Os interessados precisarão comprovar perdas em pelo menos duas safras entre 2019 e 2025. A renda bruta esperada da atividade financiada deve ter caído, no mínimo, 30%. Segundo o governo, a medida atende produtores prejudicados por secas, enchentes e oscilações do mercado agrícola.

    Como funcionará o novo financiamento

    O produtor poderá substituir dívidas antigas por uma nova operação de crédito. A linha permitirá liquidar ou amortizar financiamentos rurais já contratados. O programa incluirá operações de custeio, comercialização, industrialização e investimento.

    Além disso, produtores poderão renegociar Cédulas de Produto Rural (CPRs), desde que atendam aos critérios definidos pelo CMN.

    Limites de crédito para cada produtor

    Os valores máximos variam conforme o enquadramento do beneficiário. Pela regra geral, o Pronaf poderá contratar até R$ 400 mil. Os produtores do Pronamp poderão acessar até R$ 2 milhões. Já os demais produtores rurais poderão contratar até R$ 4 milhões.

    Juros menores e prazo ampliado

    As taxas também mudam conforme o perfil do produtor. Os financiamentos do Pronaf terão juros de 6% ao ano. As operações do Pronamp terão juros de 9% ao ano. Os demais produtores pagarão juros de 12% ao ano.

    O prazo para pagamento será de até oito anos. Nos dois primeiros anos, o produtor pagará apenas os juros. A amortização do principal começará após esse período.

    Produtores com maiores perdas terão condições especiais

    A resolução prevê benefícios adicionais para quem sofreu perdas mais severas. As regras especiais atenderão produtores com perdas em três ou mais safras entre 2019 e 2025.

    Além disso, será necessário comprovar redução mínima de 40% da renda bruta esperada. Nesses casos, o Pronaf poderá contratar até R$ 500 mil. O limite do Pronamp subirá para R$ 2,5 milhões. Os demais produtores poderão financiar até R$ 8 milhões.

    As taxas também serão reduzidas. O Pronaf pagará juros de 5% ao ano. O Pronamp terá juros de 8% ao ano. Os demais produtores pagarão 11% ao ano.

    Além disso, o prazo de pagamento aumentará para até dez anos. A carência continuará em dois anos antes da amortização do principal.

    Quais dívidas poderão ser renegociadas

    O programa aceitará diferentes modalidades de crédito rural. Entram operações de custeio, comercialização, industrialização e investimento contratadas até o fim de 2025. Também poderão ser incluídas dívidas já renegociadas anteriormente. Além disso, operações inadimplentes dentro do período previsto também poderão participar.

    Prazo para adesão

    Os produtores poderão contratar a nova linha de crédito até 12 de novembro. Caso as dívidas ultrapassem os limites do programa, os bancos poderão financiar o excedente. Nesse caso, as instituições usarão recursos próprios, LCA ou Poupança Rural. Os juros dessa parcela serão negociados diretamente entre o banco e o produtor.

    Governo estima alcance de R$ 100 bilhões

    A regulamentação foi publicada pouco mais de uma semana após o acordo entre o governo federal, o Congresso Nacional e a Frente Parlamentar da Agropecuária (FPA). Segundo o Ministério da Fazenda, a medida poderá alcançar cerca de R$ 100 bilhões em dívidas rurais.

    O governo afirma que o programa permitirá reorganizar o endividamento sem exigir entrada. Além disso, a iniciativa pretende preservar o acesso ao crédito para as próximas safras.

    O pacote também prevê um fundo garantidor. A proposta busca ampliar o financiamento rural e facilitar novos empréstimos ao agronegócio.
  • Medida provisória autoriza renegociação de até R$ 100 bilhões em dívidas rurais

    Medida provisória autoriza renegociação de até R$ 100 bilhões em dívidas rurais

    O governo federal publicou a Medida Provisória 1376/26, que cria linhas de crédito rural para produtores e cooperativas afetados por eventos climáticos adversos ou pela queda nos preços agrícolas. A medida também destrava a renegociação de dívidas no setor e amplia o acesso a condições especiais de financiamento.

    O texto resulta de um acordo entre governo, parlamentares e representantes do agronegócio, anunciado pelo presidente da Câmara, Hugo Motta.

    Prorrogação imediata de parcelas

    A MP autoriza bancos a prorrogarem por até 30 dias o vencimento das parcelas de crédito rural, incluindo principal e juros. A regra vale para produtores que estavam adimplentes até 14 de julho.

    Segundo o governo, a iniciativa busca mitigar impactos de mudanças climáticas, calamidades públicas e instabilidade geopolítica sobre a produção agropecuária.

    Renegociação de dívidas rurais

    O Ministério da Fazenda estima que a medida permitirá renegociar mais de R$ 100 bilhões em dívidas rurais. O impacto anual nas contas públicas deve ficar abaixo de R$ 4 bilhões.

    A União poderá participar como cotista de um fundo garantidor para viabilizar as operações. Estados e municípios também poderão aderir ao mecanismo.

    Além das linhas tradicionais de crédito rural, como custeio, investimento, comercialização e industrialização, os bancos poderão renegociar Cédulas de Produto Rural (CPRs) com liquidação financeira em atraso, com prazo de pagamento de até oito anos.

    Regras para acesso ao crédito

    Produtores rurais e cooperativas precisarão comprovar perdas em pelo menos duas safras entre 2019 e 2025, com redução mínima de 30% na renda bruta esperada. Um profissional habilitado deverá emitir laudo técnico para validação.

    Os limites de crédito seguem o perfil do produtor:

    • Até R$ 400 mil para agricultores do Pronaf
    • Até R$ 2 milhões para produtores do Pronamp
    • Até R$ 4 milhões para demais produtores

    As taxas de juros serão de:

    • 6% ao ano para Pronaf
    • 9% ao ano para Pronamp
    • 12% ao ano para os demais

    O prazo de pagamento chega a oito anos, com carência de dois anos para o início da amortização.

    Condições especiais para perdas severas

    Produtores que registrarem perdas em três ou mais safras, com redução mínima de 40% na renda, terão acesso a condições ampliadas.

    Os limites sobem para:

    • R$ 500 mil no Pronaf
    • R$ 2,5 milhões no Pronamp
    • R$ 8 milhões para os demais

    As taxas caem para 5%, 8% e 11% ao ano, respectivamente, e o prazo de pagamento poderá chegar a dez anos.

    Penalidades por fraude

    A MP prevê punições para fraudes na comprovação de perdas. Produtores e profissionais envolvidos responderão solidariamente por danos ao erário.

    Quem apresentar informações falsas perderá o benefício, deverá devolver os recursos e ficará impedido de contratar crédito subvencionado por até cinco anos.

    A medida já está em vigor, mas precisa de aprovação do Congresso Nacional em até 120 dias para se tornar lei definitiva.

  • Governo anuncia MP que renegocia dívidas rurais de até R$ 8 milhões por produtor

    Governo anuncia MP que renegocia dívidas rurais de até R$ 8 milhões por produtor

    O presidente da Câmara dos Deputados, Hugo Motta (Republicanos-PB), e o ministro interino da Fazenda, Dario Durigan, anunciaram nesta quarta-feira (15), em coletiva de imprensa, um acordo para viabilizar a renegociação de dívidas de produtores rurais. O governo formalizará as medidas por meio de uma medida provisória (MP), que Durigan prometeu publicar ainda nesta quarta.

    Segundo o ministro, a MP permitirá renegociar mais de R$ 100 bilhões em dívidas do setor. O Ministério da Fazenda divulgará o impacto fiscal da medida somente após a publicação do texto.

    Quem pode aderir à renegociação

    A proposta beneficia produtores rurais e cooperativas de produção que registraram perdas entre 2019 e 2025. Na regra geral, poderão aderir os produtores que tiveram perdas em duas ou mais safras e redução de ao menos 30% da renda bruta. Para os casos de maiores perdas, o texto exige perdas em três ou mais safras e queda de 40% da renda bruta.

    Durigan afirmou que o governo desenhou as medidas para atender “a grande maioria dos agricultores”, especialmente os afetados por eventos climáticos ou quebras de safra, embora reconheça que nem todos os casos poderão ser contemplados. O ministro classificou o entendimento como resultado de cerca de um ano de negociações e destacou a participação técnica da Frente Parlamentar da Agropecuária (FPA) na construção da proposta.

    Quais dívidas entram na negociação

    A MP permitirá renegociar operações de crédito rural contratadas até 31 de maio de 2026. Para contratos adimplentes, o texto contemplará operações formalizadas até essa data. Já para contratos inadimplentes, poderão entrar na renegociação operações com vencimento entre 1º de janeiro de 2024 e 31 de maio de 2026.

    Foto de uma grande plantação de trigo, vista de forma geral.
    Foto: Wenderson Araujo/Sistema CNA/Senar

    Os recursos virão de linhas obrigatórias de crédito rural, equalizadas ou não, de recursos livres e de outras fontes que o Executivo ainda definirá. A proposta também autoriza o uso do Fundo Social e de fundos supervisionados pelo Ministério da Fazenda.

    Limites de renegociação por perfil de produtor

    A MP estabelece tetos diferentes conforme o perfil do produtor. Na regra geral, os limites chegam a:

    • R$ 400 mil para beneficiários do Pronaf, com possibilidade de ampliação para R$ 1 milhão;
    • R$ 2 milhões para operações do Pronamp, podendo alcançar R$ 4 milhões;
    • R$ 4 milhões para os demais produtores.

    Para os casos de maiores perdas, os limites sobem para:

    • R$ 500 mil no Pronaf, com possibilidade de chegar a R$ 1 milhão;
    • R$ 2,5 milhões no Pronamp, podendo alcançar R$ 4 milhões;
    • R$ 8 milhões para os demais produtores.

    Juros e prazos de pagamento

    As condições financeiras também mudam conforme o perfil do produtor e o nível de perdas. Para os casos gerais, a MP fixa juros de 6% ao ano no Pronaf, 9% no Pronamp e 12% para os demais produtores. Nos casos de maiores perdas, as taxas caem para 5%, 8% e 11% ao ano, respectivamente.

    Foto: Tony Oliveira/Sistema CNA/Senar

    Os produtores enquadrados na regra geral terão até oito anos para quitar os débitos. Já os que se enquadram nos critérios de maiores perdas contarão com prazo de até dez anos. Em ambos os casos, o texto prevê carência de até dois anos, período em que o produtor pagará apenas os juros, e dispensa a exigência de entrada.

    Garantias, CPRs e fundo garantidor

    A medida também permitirá o reaproveitamento das garantias já vinculadas às operações anteriores. Segundo Durigan, os bancos deverão ajustar essas garantias para adequá-las ao saldo renegociado. A MP ainda autorizará as instituições financeiras a prorrogar automaticamente, por até 30 dias, operações que estavam inadimplentes em 14 de julho de 2026, enquanto tramitam os pedidos de renegociação.

    O texto cria ainda regras específicas para as Cédulas de Produto Rural (CPRs). As instituições financeiras poderão substituir CPRs inadimplentes por novas operações com prazo de reembolso de até oito anos, e o Poder Executivo regulamentará outras regras posteriormente.

    Além disso, a proposta também cria um fundo garantidor voltado ao financiamento de médio e longo prazo para o setor agropecuário. Durigan afirmou que a União poderá aportar até R$ 2 bilhões nesse mecanismo e que o governo convidará outros participantes para integrar a estrutura. O texto ainda autoriza a União a participar de um fundo destinado a cobrir perdas decorrentes de eventos climáticos adversos.

    Próximos passos

    Com o acordo fechado, Durigan orientou os produtores a procurarem as instituições financeiras, especialmente o Banco do Brasil, para iniciar as renegociações e destravar a operacionalização do Plano Safra. “Encerramos esse debate hoje”, declarou o ministro.

    Hugo Motta explicou que a aprovação do projeto pelo Senado sem um entendimento prévio motivou a retomada das negociações entre governo e Congresso, na busca por uma solução que conciliasse as demandas dos produtores com as restrições fiscais. Segundo o presidente da Câmara, a proposta busca equilibrar o atendimento aos agricultores afetados pelas perdas com a preservação das contas públicas.

    A senadora Tereza Cristina (Progressistas-MS), vice-presidente da FPA, reconheceu que a MP não atenderá todos os produtores, mas afirmou que “a grande maioria estará incluída”. Segundo ela, parte do setor, especialmente no Rio Grande do Sul, defendia a aprovação do projeto de lei original, mas a MP já resolve o problema do acesso ao crédito. A parlamentar também destacou a criação do fundo garantidor, cuja implementação deverá avançar após o recesso parlamentar.

  • CMN aprova crédito para renegociar dívidas rurais

    CMN aprova crédito para renegociar dívidas rurais

    O Conselho Monetário Nacional (CMN) aprovou novas regras para renegociação de dívidas de produtores rurais afetados pelo clima. A decisão ocorreu em reunião extraordinária nesta sexta-feira (19/9) e regulamenta a Medida Provisória 1.314/2025.

    Duas linhas de crédito

    A resolução cria duas linhas de crédito. A primeira terá R$ 12 bilhões do Ministério da Fazenda. O objetivo é repactuar dívidas de custeio, investimento e Cédulas de Produto Rural (CPRs).  Serão contempladas operações contratadas até 30 de junho de 2024. A norma vale para débitos inadimplentes em 5 de setembro de 2025. Também inclui parcelas adimplentes com vencimento até 31 de dezembro de 2027, desde que as perdas sejam climáticas.

    A linha com recursos públicos terá diferentes limites. Pequenos produtores poderão contratar até R$ 250 mil, com juros de 6% ao ano. Médios produtores acessarão até R$ 1,5 milhão, com juros de 8%. Grandes terão até R$ 3 milhões, com taxa de 10%.

    Cooperativas

    As cooperativas poderão contratar até R$ 50 milhões. Associações terão limite de R$ 10 milhões, também com juros de 10%. O prazo de pagamento será de até nove anos, com um ano de carência. As contratações devem ocorrer até 10 de fevereiro de 2026.

    Os beneficiários do Pronaf terão acesso extra a R$ 1,25 milhão. Já os produtores do Pronamp poderão contratar até R$ 1,5 milhão. Para acessar a linha, o produtor precisa comprovar perdas de 30% em pelo menos duas safras entre 2020 e 2025. A regra vale tanto para dificuldades de produção como para problemas de fluxo de caixa.

    Segundo a Fazenda, o crédito deve atender produtores em 1.100 municípios. A pasta informou que os recursos priorizarão pequenos e médios, com no mínimo 40% da verba destinada a eles.

    Municípios em calamidade

    O CMN também definiu critérios para identificar municípios afetados. Serão elegíveis aqueles que declararam calamidade ou emergência reconhecida pelo governo federal em dois anos entre 2020 e 2024.
    As perdas devem ter ocorrido em pelo menos duas das três principais atividades agrícolas. O rendimento médio anual será comparado ao melhor resultado registrado entre 2020 e 2024, com base nos dados do IBGE.
    O Ministério da Agricultura vai publicar as informações por município. A expectativa é que pouco mais de mil localidades se enquadrem, um terço delas no Rio Grande do Sul.

    Recursos livres

    O CMN aprovou ainda uma linha com recursos livres das instituições financeiras. A modalidade vai repactuar débitos de custeio, investimento e CPRs. Também permitirá renegociar empréstimos usados para amortizar crédito rural.
    Nessa linha, não haverá critério de perda mínima para os municípios. O prazo de pagamento será de até nove anos, com um ano de carência. Produtores e credores vão negociar as taxas de juros livremente. Os interessados devem contratar essa modalidade até 15 de dezembro de 2026.


  • Governo libera R$ 12 bi para renegociar dívidas rurais

    Governo libera R$ 12 bi para renegociar dívidas rurais

    O ministro da Agricultura e Pecuária (Mapa), Carlos Fávaro, anunciou na Expointer 2025 uma medida provisória para renegociar dívidas rurais. O presidente Lula assinou a MP na sexta-feira (5). O governo vai liberar R$ 12 bilhões para até 100 mil produtores afetados por secas e enchentes. A iniciativa foca em pequenos e médios agricultores.

    Além de Fávaro, participaram do anúncio o ministro Paulo Teixeira, o presidente da Conab, Edegar Pretto, e o deputado Paulo Pimenta. Segundo o governo, a medida garante crédito e mais segurança para o produtor. Fávaro destacou que os R$ 12 bilhões são fundamentais para a continuidade da produção. O ministro também anunciou estímulo de R$ 20 bilhões ao sistema financeiro, o que deve ampliar o crédito. Ele acrescentou que a MP permitirá retomada do Plano Safra, antes prejudicado pela inadimplência. “O programa deve ganhar volume e garantir supersafra”, disse. O ministro Paulo Teixeira ressaltou que o apoio facilita o retorno de agricultores endividados ao crédito rural.

    Como funciona a renegociação

    A medida pode atender até 96% dos pequenos e médios agricultores inadimplentes. Para aderir, o produtor precisa comprovar perdas de safra nos últimos cinco anos e estar em município que decretou calamidade ao menos duas vezes.
    O prazo de pagamento chega a nove anos, com carência de um ano. O financiamento vem do Tesouro Nacional, repassado a bancos públicos, privados e cooperativas de crédito, com o BNDES na estruturação.
    As taxas de juros serão menores que as do mercado: 6% ao ano para pequenos, 8% para médios e 10% para os demais. O crédito vai de R$ 250 mil no Pronaf até R$ 3 milhões para grandes produtores.
    O Conselho Monetário Nacional definirá parâmetros finais e limites. Os bancos assumirão integralmente o risco das operações.

    Impactos esperados

    A MP também incentiva os bancos a renegociarem dívidas com recursos próprios. A medida pode reduzir inadimplência, liberar crédito e garantir novos financiamentos.
    No entanto, produtores e cooperativas ainda veem riscos. A Farsul considera os valores insuficientes, mas reconhece o avanço. A entidade havia pedido R$ 15 bilhões em 2025 e R$ 10 bilhões em 2026, com prazos maiores.

  • Governo espera 250 mil renegociações pelo Desenrola Rural

    Governo espera 250 mil renegociações pelo Desenrola Rural

    O Ministério do Desenvolvimento Agrário e Agricultura Familiar (MDA) prevê que pelo menos 250 mil renegociações sejam realizadas em 2025 pelo Desenrola Rural. Em resumo, o programa, lançado nesta semana pelo Governo Federal, busca facilitar a quitação e a renegociação de dívidas de crédito rural. Atualmente, 1,35 milhão de agricultores familiares estão inadimplentes. Em geral, o número de renegociações pode chegar a 1 milhão, segundo projeções do ministério.

    Além disso, o ministro Paulo Teixeira destacou que a iniciativa permitirá o acesso ao crédito rural para produtores que estavam impedidos de obter financiamento pelo Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf). “Encerramos 2024 com 1,8 milhão de contratos de crédito rural. Em 2025, devemos atingir 2 milhões. Nossa meta é incluir 1 milhão de agricultores que enfrentam restrições ao crédito”, afirmou Teixeira em coletiva de imprensa.

    Descontos do Desenrola Rural

    O Desenrola Rural oferece descontos de até 96% para agricultores com renda anual de até R$ 500 mil que desejam quitar dívidas de crédito rural. Segundo o MDA, essas pendências somam R$ 19,5 bilhões. O programa contempla quatro tipos de dívidas: Dívida Ativa da União (DAU), débitos do Pronaf financiados por fundos constitucionais, dívidas contraídas diretamente com instituições financeiras e créditos de instalação.

    Além de facilitar a regularização financeira, o programa permite que os agricultores saiam dos cadastros negativos das instituições financeiras. A secretária-executiva do MDA, Fernanda Machiaveli, explicou que a inadimplência impedia produtores de acessarem novos financiamentos. “Se o agricultor renegociava uma dívida por um valor menor, ele ficava impossibilitado de obter crédito novamente com aquela instituição. O presidente Lula chamou isso de ‘prisão perpétua’. O Pronaf é uma política pública gerida por bancos específicos, e essa restrição prejudicava muitos produtores”, afirmou.

    Leia mais:
    + Agro em Campo: Aprosoja orienta produtores sobre cláusula da UE na Lei do Desmatamento


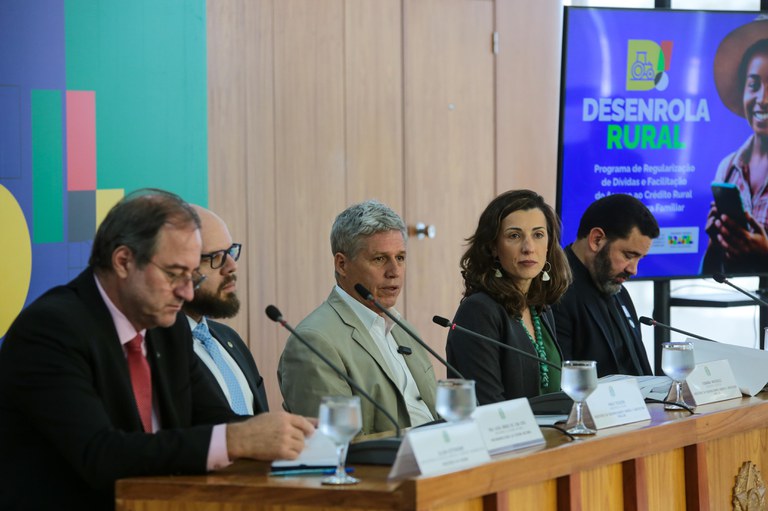
  • Programa Desenrola Rural é lançado pelo governo

    Programa Desenrola Rural é lançado pelo governo

    O governo federal lança nesta quarta-feira (12) o programa “Desenrola Rural”, destinado a renegociar dívidas de agricultores familiares e assentados da reforma agrária. A iniciativa visa beneficiar mais de 900 mil famílias, cujas dívidas somam aproximadamente R$ 19,5 bilhões.

    O “Desenrola Rural” oferece descontos progressivos que podem chegar a 80% para liquidação de dívidas de até R$ 10 mil. Além da possibilidade de parcelamento em até dez anos, conforme o valor devido. Os produtores podem realizar a renegociação por meio do portal Regularize, da Procuradoria-Geral da Fazenda Nacional, ou diretamente nos bancos públicos participantes, como Banco do Brasil, Banco do Nordeste e Banco da Amazônia.

    Além do refinanciamento, o Ministério do Desenvolvimento Agrário prevê que o mutirão promova a “desnegativação” dos produtores agrícolas em cadastros privados. Permitindo que, mesmo com restrição cadastral, eles possam acessar novo crédito rural.

    O programa se assemelha ao “Desenrola Brasil”, lançado em 2023 para renegociar dívidas de até R$ 20 mil. Em 2024, o governo federal implementou uma nova versão focada em microempreendedores individuais (MEIs), micro e pequenas empresas com faturamento anual bruto de até R$ 4,8 milhões, denominada “Desenrola Pequenos Negócios”.

    Com o “Desenrola Rural”, o governo busca facilitar o acesso a novos financiamentos e promover a regularização das dívidas dos agricultores familiares. E assim, fortalecer a agricultura familiar e contribuir para o desenvolvimento econômico no campo.

    Leia mais:
    + Agro em Campo: Vaca de R$ 21 milhões é clonada com sucesso no Brasil
    + Agro em Campo: Brasil exporta 3,97 milhões de sacas de café em janeiro

  • Artigo: produtor rural e pedido de recuperação judicial

    Artigo: produtor rural e pedido de recuperação judicial

    Ao fazermos uma retrospectiva do ano de 2024, constatamos um número recorde de pedidos de recuperação judicial no agronegócio. Segundo a Serasa Experian, os pedidos de recuperação judicial, entre produtores rurais como pessoa física, aumentaram 523%. Um número preocupantemente elevado.

    O ano de 2024 não foi favorável para o agronegócio, com problemas que já se manifestavam desde 2023. Duas safras consecutivas ficaram abaixo do ideal, por causa de questões climáticas, de preço, além de conjecturas externas (guerras e oscilação política). Contudo, esses fatores isoladamente não justificariam um aumento tão expressivo nos pedidos de recuperação judicial. É inegável que alguns escritórios de advocacia também atuaram para convencer produtores rurais em dificuldades (ou não) de que esse processo seria uma alternativa viável a ser considerada.

    Vale ressaltar também que o instituto da recuperação judicial nas mãos erradas pode ser sinônimo de planejamento financeiro equivocado. Conhecemos casos de empresas que usam a recuperação judicial de modo antiético e temerário, ou seja, conseguem descontos à força, a qualquer preço, porque os credores são obrigados a conceder o desconto por conta da ordem judicial. Agem assim como um planejamento financeiro. Renovam a frota, compram produtos dos fornecedores, substituem o maquinário e, em seguida, pedem recuperação judicial. Há muita gente usando a recuperação judicial nesse sentido.

    Muitos produtores, sem experiência em todas essas situações, sem contato prévio com esse tipo de assessoria, optaram pela recuperação judicial.

    Basicamente, o que é a recuperação judicial?

    A Lei nº 14.112/2020 alterou a Lei de Falências e de Recuperação Judicial (Lei nº 11.101/2005), trouxe a possibilidade do produtor rural pessoa física requerer um plano de recuperação judicial similar àquele destinado aos microempresários individuais. Permitindo, desta forma, que produtores rurais pessoa física solicitassem recuperação judicial. Antes disso, apenas produtores rurais com registro na Junta Comercial por pelo menos dois anos podiam solicitar o benefício. De forma simplificada, recuperação judicial é o que antigamente se conhecia como concordata. Trata-se de um mecanismo utilizado quando uma pessoa ou empresa não consegue mais cumprir seus compromissos financeiros da maneira tradicional. É um processo judicial que busca a reestruturação da empresa em dificuldades econômicas, permitindo a renegociação de suas dívidas por meio da apresentação de um plano, que deverá ser seguido para o pagamento dos credores. Mas o que leva uma pessoa ou empresa a recorrer a esse recurso?

    Antes que a empresa quebre ou venha a falir, existe a possibilidade de solicitar a recuperação judicial. A legislação atual é mais avançada do que a antiga concordata, tendo como principal objetivo permitir que a empresa se reestruture. Contudo, em muitos casos no setor agropecuário, essa medida não era realmente necessária, especialmente porque esse processo abala a credibilidade da empresa e, até mesmo, do nicho de mercado como um todo.

    Recuperação judicial vale pra todos os débitos?

    A recuperação judicial permite a organização de todos os débitos, com exceção dos débitos tributários e daqueles garantidos por alienação fiduciária. Por isso, atualmente, os bancos utilizam amplamente esse instituto. Antes, era comum a hipoteca de terras; hoje, adota-se a alienação fiduciária. Esse mecanismo transfere, praticamente, a propriedade ao banco, que só exerce seus direitos sobre ela em caso de inadimplência.

    Se o juiz deferir o pedido, o solicitante, em regra, dispõe de seis meses para obter a aprovação do plano, prazo que, em alguns casos, pode ser prorrogado. A aprovação depende de votação dos credores em assembleia, quando podem ser negociados descontos e períodos mais longos.

    Muitas vezes, os advogados trabalham para que os agricultores consigam uma redução de 80% de um débito, com prazos de até 20 anos para pagamento. Analisamos vários pedidos, conhecemos produtores e empresas envolvidos como credores e concluímos que, em diversos casos, ainda não havia necessidade desse recurso.

    Aliás, quem se beneficia com a recuperação judicial?

    Normalmente, é o devedor, quando bem feita. E, em casos extremos, os credores acabam sendo beneficiados também, porque o processo organiza as dívidas e permite que todos recebam um pouco; ou seja, a vantagem é evitar a falência, como o próprio nome indica: recuperação.

    Em outras situações, os credores assumem parte da operação do devedor, o que nem sempre pode ser a opção cogitada para aqueles que usam desse mecanismo.

    Imaginemos uma situação: o devedor pede recuperação, faz uma negociação com um banco que não tinha alienação fiduciária e esse banco entra no rol de credores. Ele obtém uma redução de 50% do valor dos débitos e parcela isso em 10 anos. Com esse banco, dificilmente a empresa ou o produtor rural conseguirá operar futuramente.

    Se o empresário ou o produtor rural incluírem nesse processo praticamente todos os seus financiadores, como trabalharão no curto prazo depois? Quais serão suas fontes de financiamento? Dificilmente um produtor ou uma empresa que entrou em recuperação tem lastro ou caixa para isso.

    Todas as etapas, tanto a gestão do processo quanto a manutenção da atividade posterior, com fontes de financiamento e caixa, são essenciais. A empresa pode sair até mais forte, mas esse mecanismo não pode ser utilizado de forma precipitada, como vimos em casos recentes, nos quais, empresas e produtores, inviabilizaram suas atividades futuras.

    Há outras soluções antes de se chegar à recuperação judicial, como parcerias de negócio. Em algumas localidades, o produtor pode ter um parceiro local para adquirir sua produção ou fornecer insumos. Se ele tiver opções e estiver bem ciente do que está fazendo, essa é uma alternativa viável e menos onerosa.

    Eduardo Berbigier é advogado tributarista, especialista em Agronegócio, membro dos Comitês Juridico e Tributário da Sociedade Rural Brasileira e CEO do Berbigier Sociedade de Advogados.

  • Produtores gaúchos têm tempo para solicitar descontos em dívidas 

    Produtores gaúchos têm tempo para solicitar descontos em dívidas 

    O Governo Federal prorrogou o prazo para que os produtores rurais do Rio Grande do Sul solicitem descontos nas dívidas de crédito rural. Agora, os produtores têm até o dia 30 de setembro para fazer a solicitação. A medida foi oficializada com a publicação do Decreto nº 12.170/2024 no Diário Oficial da União (DOU) desta terça-feira (10).

    Mais tempo

    A extensão do prazo permite que os agricultores afetados pelas fortes chuvas deste ano reúnam a documentação necessária e encaminhem à instituição financeira responsável pelo crédito. As dívidas envolvem operações de custeio, investimento e industrialização.

    As instituições financeiras terão até 3 de outubro para enviar a lista de pedidos recebidos aos Conselhos Municipais de Desenvolvimento Rural Sustentável (CMDRS). Ou seja, esses conselhos validarão as perdas e encaminharão a resposta até o dia 17 de outubro. As instituições financeiras informarão o resultado aos produtores até 24 de outubro, com prazo máximo de 30 de outubro para a liquidação ou renegociação da dívida.

    Além disso, as instituições financeiras encaminharão os pedidos com perdas iguais ou superiores a 60% à Comissão Especial de Análise de Operações de Crédito Rural do Rio Grande do Sul, que terá até 3 de outubro para avaliar. Se o pedido for recusado, elas devem informar os produtores dentro do mesmo prazo.

    Leia mais:
    + Agro em Campo: Mudanças climáticas são temas centrais no Fórum Internacional de Agropecuária
    + Agro em Campo: Cotações do boi gordo sobem 3% em setembro

    A Comissão Especial de Análise publicará até 20 de novembro a lista dos descontos concedidos no site da Secretaria Extraordinária da Presidência da República. Em resumo, as instituições financeiras terão até 25 de novembro para comunicar o resultado aos produtores. Eles terão até o dia 27 de novembro para concluir a renegociação ou liquidação das dívidas.

    Operações cobertas por seguros rurais, como Proagro ou seguros de bens e produção, não se enquadram nos descontos previstos pelo decreto.