Tag: dívida rural

  • CMN regulamenta renegociação de dívidas rurais; veja as regras

    CMN regulamenta renegociação de dívidas rurais; veja as regras

    A renegociação de dívidas rurais ganhou novas regras. O Conselho Monetário Nacional (CMN) regulamentou a linha de crédito destinada a produtores e cooperativas do agronegócio. A resolução define quem poderá aderir ao programa. Além disso, estabelece limites de financiamento, taxas de juros e prazos para pagamento.

    A medida regulamenta a Medida Provisória nº 1.376, publicada em 15 de julho. O governo criou a iniciativa para reduzir o endividamento de produtores afetados por perdas climáticas e pela queda dos preços agrícolas entre 2019 e 2025.

    Na prática, o produtor poderá contratar um novo financiamento. Assim, quitará ou reorganizará dívidas antigas com juros menores e prazo mais longo.

    Quem pode aderir à renegociação de dívidas rurais

    A linha atende agricultores familiares enquadrados no Pronaf. O programa também contempla produtores do Pronamp. Além disso, outros produtores rurais e cooperativas agropecuárias poderão participar.

    Os interessados precisarão comprovar perdas em pelo menos duas safras entre 2019 e 2025. A renda bruta esperada da atividade financiada deve ter caído, no mínimo, 30%. Segundo o governo, a medida atende produtores prejudicados por secas, enchentes e oscilações do mercado agrícola.

    Como funcionará o novo financiamento

    O produtor poderá substituir dívidas antigas por uma nova operação de crédito. A linha permitirá liquidar ou amortizar financiamentos rurais já contratados. O programa incluirá operações de custeio, comercialização, industrialização e investimento.

    Além disso, produtores poderão renegociar Cédulas de Produto Rural (CPRs), desde que atendam aos critérios definidos pelo CMN.

    Limites de crédito para cada produtor

    Os valores máximos variam conforme o enquadramento do beneficiário. Pela regra geral, o Pronaf poderá contratar até R$ 400 mil. Os produtores do Pronamp poderão acessar até R$ 2 milhões. Já os demais produtores rurais poderão contratar até R$ 4 milhões.

    Juros menores e prazo ampliado

    As taxas também mudam conforme o perfil do produtor. Os financiamentos do Pronaf terão juros de 6% ao ano. As operações do Pronamp terão juros de 9% ao ano. Os demais produtores pagarão juros de 12% ao ano.

    O prazo para pagamento será de até oito anos. Nos dois primeiros anos, o produtor pagará apenas os juros. A amortização do principal começará após esse período.

    Produtores com maiores perdas terão condições especiais

    A resolução prevê benefícios adicionais para quem sofreu perdas mais severas. As regras especiais atenderão produtores com perdas em três ou mais safras entre 2019 e 2025.

    Além disso, será necessário comprovar redução mínima de 40% da renda bruta esperada. Nesses casos, o Pronaf poderá contratar até R$ 500 mil. O limite do Pronamp subirá para R$ 2,5 milhões. Os demais produtores poderão financiar até R$ 8 milhões.

    As taxas também serão reduzidas. O Pronaf pagará juros de 5% ao ano. O Pronamp terá juros de 8% ao ano. Os demais produtores pagarão 11% ao ano.

    Além disso, o prazo de pagamento aumentará para até dez anos. A carência continuará em dois anos antes da amortização do principal.

    Quais dívidas poderão ser renegociadas

    O programa aceitará diferentes modalidades de crédito rural. Entram operações de custeio, comercialização, industrialização e investimento contratadas até o fim de 2025. Também poderão ser incluídas dívidas já renegociadas anteriormente. Além disso, operações inadimplentes dentro do período previsto também poderão participar.

    Prazo para adesão

    Os produtores poderão contratar a nova linha de crédito até 12 de novembro. Caso as dívidas ultrapassem os limites do programa, os bancos poderão financiar o excedente. Nesse caso, as instituições usarão recursos próprios, LCA ou Poupança Rural. Os juros dessa parcela serão negociados diretamente entre o banco e o produtor.

    Governo estima alcance de R$ 100 bilhões

    A regulamentação foi publicada pouco mais de uma semana após o acordo entre o governo federal, o Congresso Nacional e a Frente Parlamentar da Agropecuária (FPA). Segundo o Ministério da Fazenda, a medida poderá alcançar cerca de R$ 100 bilhões em dívidas rurais.

    O governo afirma que o programa permitirá reorganizar o endividamento sem exigir entrada. Além disso, a iniciativa pretende preservar o acesso ao crédito para as próximas safras.

    O pacote também prevê um fundo garantidor. A proposta busca ampliar o financiamento rural e facilitar novos empréstimos ao agronegócio.
  • Governo rejeita ampliar renegociação de dívida rural

    Governo rejeita ampliar renegociação de dívida rural

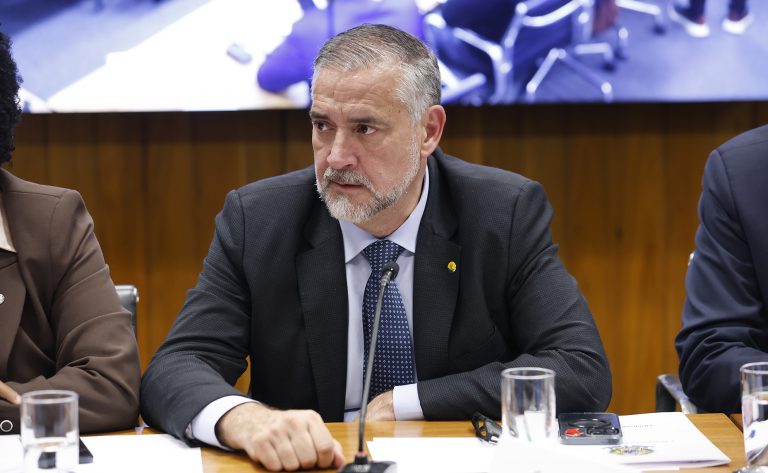
    O líder do governo na Câmara, deputado Paulo Pimenta (PT-RS), rejeitou a ampliação do projeto de renegociação da dívida rural (PL 5122/23) para além dos produtores atingidos por eventos climáticos extremos. A proposta do Executivo contempla agricultores impactados nas últimas seis safras por fenômenos como seca e enchentes.

    Parlamentares da Frente Parlamentar da Agropecuária (FPA) pressionam para incluir também produtores que registraram queda de receita. Pimenta, no entanto, defende critérios distintos e alerta que uma eventual ampliação não pode garantir as mesmas condições financeiras.

    Segundo o deputado, produtores fora do recorte climático não devem acessar juros reduzidos, prazos estendidos e limites de financiamento iguais aos previstos no texto atual. Ele participou de reunião com o presidente da Câmara, Hugo Motta, e os ministros Dario Durigan (Fazenda) e José Guimarães (Relações Institucionais).

    Deputado Paulo Pimenta (PT - RS)
    Deputado Paulo Pimenta (PT – RS). Foto: Marina Ramos/Camara dos Deputados

    Pimenta reforçou a necessidade de diferenciar os impactos econômicos. “Precisamos separar quem sofreu com a queda de preços, situação generalizada, daqueles que perderam produção por enchentes e seca, especialmente no Rio Grande do Sul e em outros estados. Esses casos exigem carência maior, prazos mais longos e juros menores”, afirmou.

    Apesar do impasse sobre o alcance do projeto, o governo avançou em outros pontos da proposta. Entre eles, a flexibilização de garantias no crédito rural e a inclusão de cooperativas no modelo. A medida permite que essas entidades repassem aos produtores condições equivalentes às obtidas na captação de recursos.

    O debate sobre o PL 5122/23 segue em negociação no Congresso, com divergências entre o governo e a bancada do agronegócio sobre os critérios de acesso à renegociação.

  • Governo estima custo de R$ 139 bilhões em renegociação de dívidas rurais

    Governo estima custo de R$ 139 bilhões em renegociação de dívidas rurais

    O Ministério da Fazenda divulgou uma nota detalhando os impactos fiscais do Projeto de Lei 5.122/2023, que propõe a criação de uma linha especial para a renegociação de dívidas rurais. Segundo os cálculos, o custo total da medida poderá atingir R$ 139,8 bilhões ao longo de 13 anos.

    De acordo com o documento, o volume de dívidas que poderiam se enquadrar na proposta supera R$ 300 bilhões. No entanto, a linha de crédito prevista para renegociação foi limitada a R$ 200 bilhões, uma vez que nem todos os produtores atendem aos critérios estabelecidos pelo projeto.

    Para ter acesso ao benefício, os produtores deverão comprovar ao menos duas perdas de safra entre 2019 e 2025, com prejuízos equivalentes a, no mínimo, 30% da renda esperada da atividade financiada.

    Cálculo de gastos

    Para estimar o impacto da proposta, o Ministério da Fazenda considerou que as renegociações seriam realizadas com recursos livres das instituições financeiras, cujo custo de captação estaria vinculado à Taxa Selic, atualmente em 14,5% ao ano. Os financiamentos também contariam com equalização de juros custeada pelo Tesouro Nacional e com recursos provenientes do Fundo Social.

    Segundo a Pasta, embora o uso do Fundo Social não afete diretamente o resultado do superávit primário, ele gera despesas para a União devido à incidência da própria Selic sobre esses recursos.

    Por outro lado, a Frente Parlamentar da Agropecuária (FPA) argumenta que o mecanismo não representa gasto orçamentário permanente, uma vez que os recursos seriam reembolsáveis.

    No cálculo da equalização, a Fazenda adotou taxas de juros finais de 3,5% para pequenos produtores, 5,5% para médios produtores e 7,5% para grandes produtores. Além disso, a distribuição estimada dos recursos prevê 15% para a agricultura familiar, 30% para médios produtores e 50% para os demais produtores rurais.

    Debate sobre spread bancário

    Outro ponto considerado pela equipe econômica foi a aplicação de um spread bancário de 4% ao ano, percentual que ainda deverá ser negociado com as instituições operadoras da linha.

    Entretanto, a FPA defende que essa cobrança não deveria existir, já que os recursos teriam origem pública e não apresentariam risco para os agentes financeiros. O projeto prevê ainda remuneração de 1% para o Banco Nacional de Desenvolvimento Econômico e Social (BNDES) pela operacionalização dos recursos.

    Projeções da Selic influenciam

    A estimativa de custos também levou em consideração o comportamento da Taxa Selic durante os 13 anos de vigência da linha de crédito, incluindo um período inicial de três anos de carência para pagamento dos juros.

    Segundo as projeções utilizadas pela Fazenda, a taxa básica deverá ficar em:

    • 13,5% em 2027;
    • 11% em 2028;
    • 10% em 2029 e 2030;
    • 9,5% em 2031 e 2032;
    • 9% entre 2033 e 2039.

    Em nota, o Ministério destacou:

    “Com base no volume de recursos para a nova linha de crédito de R$ 200 bilhões e as premissas acima, o custo total para a União, com impacto no superávit primário pela equalização de juros e pelos encargos, pode chegar a R$ 139,8 bilhões nos 13 anos, sendo R$ 22,4 bilhões em 2027”.

    Dívidas elegíveis superam R$ 247 bilhões

    Ao analisar os passivos que poderiam ser contemplados pela proposta, a Fazenda identificou:

    • R$ 120 bilhões em operações de crédito rural consideradas estressadas, inadimplentes ou prorrogadas;
    • R$ 47 bilhões em operações contratadas com base na Medida Provisória 1.314/2025, com taxas livres e controladas;
    • R$ 80 bilhões referentes a parcelas de investimentos com vencimento entre 1º de julho de 2026 e 31 de dezembro de 2027.

    Além disso, o Ministério informou que não conseguiu mensurar o montante relacionado às Cédulas de Produto Rural (CPRs) emitidas junto a instituições financeiras, cooperativas, fornecedores de insumos ou compradores da produção.

    Da mesma forma, também não foi possível calcular os valores referentes a operações de fiança honrada ligadas ao crédito rural contratado com recursos do BNDES e dos Fundos Constitucionais, bem como financiamentos bancários destinados ao produtor rural por cooperativas, cerealistas e fornecedores de insumos.

    Descontos de até 95%

    O texto ainda prevê descontos de até 95% sobre o saldo devedor para liquidação ou renegociação de operações adimplentes e inadimplentes vinculadas aos Fundos Constitucionais do Norte (FNO) e do Nordeste (FNE), desde que contratadas até 2018.

    No entanto, a Fazenda informou que também não possui um levantamento atualizado sobre o saldo dessas operações.

    Ao justificar a estimativa de enquadramento, o Ministério explicou:

    “Apesar de o valor total das dívidas enquadráveis poder superar R$ 300 bilhões, como nem todos os produtores rurais detentores destas dívidas vão se enquadrar no critério de perdas acima de 30% da renda da atividade financiada em duas ou mais safras entre 2019 a 2025, foi considerado até R$ 200 bilhões como dívidas passíveis de enquadramento na nova linha de crédito”.

  • Endividamento rural cresce e acende alerta para o próximo Plano Safra

    Endividamento rural cresce e acende alerta para o próximo Plano Safra

    O aumento das dívidas no campo preocupa produtores e especialistas do agronegócio. Após perdas causadas pelo clima e pela queda na rentabilidade da soja, muitos agricultores enfrentam dificuldades para manter o fluxo financeiro e garantir acesso ao crédito da próxima safra.

    Dados da Serasa Experian apontam crescimento de 56,4% nos pedidos de recuperação judicial no agro, enquanto a inadimplência rural já atinge 8,3%. Segundo o advogado especializado em agronegócio Pedro Henrique Oliveira Santos, muitos produtores ainda cometem o erro de renegociar dívidas diretamente com os bancos sem orientação técnica.

    Renegociação pode comprometer crédito rural

    De acordo com o especialista, operações conhecidas no mercado como “mata-mata” acabam elevando juros e acumulando novas dívidas, além de prejudicar o score e reduzir o limite de crédito do produtor.

    “O produtor deixa a dívida vencer e tenta resolver sozinho junto à instituição financeira. Nesse momento, o banco oferece uma renegociação conhecida como ‘operação mata-mata’, que aumenta juros, gera uma nova cédula para quitar a anterior e transforma o débito em uma bola de neve”, explica.

    De acordo com o especialista, mesmo quando o agricultor consegue um acordo imediato, os impactos futuros podem comprometer a saúde financeira da propriedade.

    “Muitas dessas renegociações afetam diretamente o score, reduzem o limite de crédito e prejudicam o nome do produtor. Com isso, ele enfrenta dificuldades para acessar financiamentos no próximo Plano Safra”, afirma Santos.

    Reestruturação financeira e regularização do nome

    A primeira etapa envolve reorganizar contratos ativos com bancos e fornecedores de insumos, ajustando o fluxo de pagamento e eliminando restrições cadastrais.

    “A principal medida é reestruturar financeiramente os contratos, criar novos cronogramas de pagamento e buscar alternativas legais, como prorrogação e alongamento das dívidas, para limpar o nome do produtor”, orienta.

    Além disso, o especialista também recomenda agir antes do vencimento das obrigações ou buscar soluções técnicas adequadas para impedir prejuízos cadastrais. Isso evita a deterioração do score e preserva a capacidade de financiamento da atividade rural.

    Questões ambientais podem travar financiamentos

    Outro fator decisivo envolve o compliance ambiental. Atualmente, instituições financeiras analisam pendências ambientais com rigor antes de liberar crédito rural.

    “O produtor precisa garantir que não existam notificações, multas, processos ambientais ou desmatamentos irregulares vinculados à fazenda. Essas situações estão entre os principais fatores que bloqueiam financiamentos”, alerta Pedro Henrique.

    Blindagem jurídica pode garantir a próxima safra

    Para os produtores que atravessam dificuldades após a colheita, a recomendação é buscar suporte jurídico o quanto antes. Em vez de aceitar condições impostas pelas instituições financeiras, o agricultor pode recorrer ao Manual do Crédito Rural (MCR), que prevê a possibilidade de prorrogação das dívidas em casos de quebra de safra ou problemas de mercado.

    Segundo o advogado, uma reestruturação conduzida de forma técnica ajuda a manter o nome limpo e preserva o acesso às linhas de crédito subsidiadas pelo governo.

    “O produtor não pode esperar o lançamento do próximo Plano Safra para descobrir que perdeu acesso ao crédito. O momento ideal para auditar dívidas, organizar certidões e buscar o alongamento legal é agora, entre maio e junho. A antecipação é fundamental para garantir limite de crédito e viabilizar a próxima safra”, conclui.