Tag: crédito agrícola

  • Crédito rural vira termômetro para vendas na Expointer 2026

    Crédito rural vira termômetro para vendas na Expointer 2026

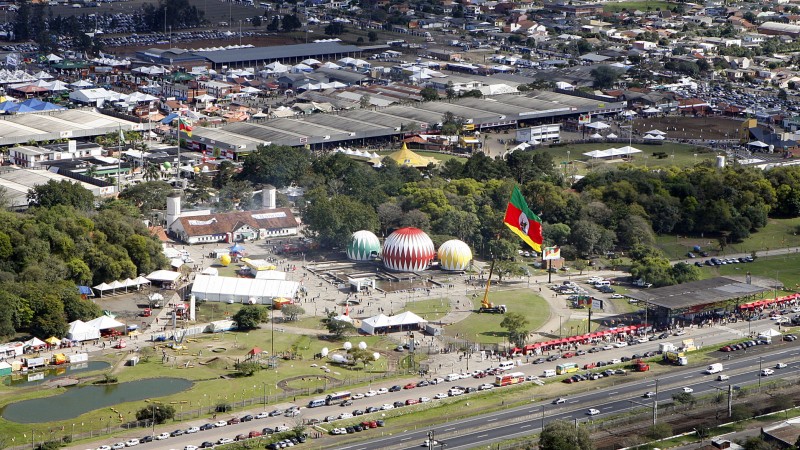
    A liberação efetiva do crédito rural deve ser um dos principais indicadores para medir o ritmo das vendas de máquinas agrícolas na 49ª Expointer. O evento será realizado de 29 de agosto a 6 de setembro, em Esteio (RS).

    Em um cenário de cautela, produtores e fabricantes acompanham a chegada dos recursos do Plano Safra 2026/2027. Além disso, o setor avalia se as novas medidas de apoio terão efeito sobre as decisões de investimento no segundo semestre.

    A avaliação é da Agritech, fabricante de soluções para a agricultura familiar. Durante a feira, a empresa apresentará os tratores AGT-20 e AGT-25 Cabinado.

    Para a fabricante, entretanto, o anúncio de novas linhas de financiamento não é suficiente. Nesse sentido, a velocidade de liberação dos recursos será fundamental para definir o comportamento do mercado.

    Segundo o gerente de Vendas e Marketing da Agritech, Cesar Roberto Guimarães de Oliveira, as medidas anunciadas pelo governo federal melhoram as perspectivas para o setor. Ainda assim, produtores e indústria mantêm uma postura de cautela.

    “Vivemos um momento de cautela, tanto para os produtores quanto para a indústria. Vamos revisar nossas metas de vendas para este ano, mas vemos com otimismo o lançamento do Plano Safra. Agora, é fundamental acompanhar a velocidade com que o crédito chegará ao agricultor familiar”, afirma.

    Crédito rural pode destravar investimentos

    O cenário ganha importância no Rio Grande do Sul. Afinal, a agricultura familiar tem forte participação na produção agropecuária do Estado.

    Além disso, parte dos produtores enfrenta dificuldades para retomar investimentos após perdas provocadas por eventos climáticos. Por isso, o acesso ao crédito rural pode ter impacto direto na capacidade de recuperação das propriedades.

    Para o ciclo 2026/2027, o governo federal destinou R$ 85,2 bilhões ao Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf). O pacote também reúne medidas voltadas aos produtores que registraram perdas de safra.

    Entre as ações está a possibilidade de renegociação de dívidas rurais em até dez anos. A medida também prevê período de carência para agricultores que tiveram perdas decorrentes de eventos climáticos.

    Nessas condições, as operações do Pronaf podem ter juros de até 5% ao ano. Assim, a expectativa é facilitar a reorganização financeira dos produtores e abrir espaço para novos investimentos.

    Outra medida é a prorrogação do prazo de adesão ao Desenrola Rural até 20 de dezembro de 2026. O programa permite regularizar débitos do crédito rural da agricultura familiar com descontos sobre juros e encargos.

    Dessa forma, as medidas podem ajudar a recuperar a capacidade de investimento das propriedades. Ao mesmo tempo, podem estimular a renovação da frota e a mecanização no campo.

    Máquinas agrícolas ganham espaço na feira

    É nesse contexto que a Agritech chega à Expointer 2026. A fabricante apresentará dois modelos destinados a pequenas e médias propriedades.

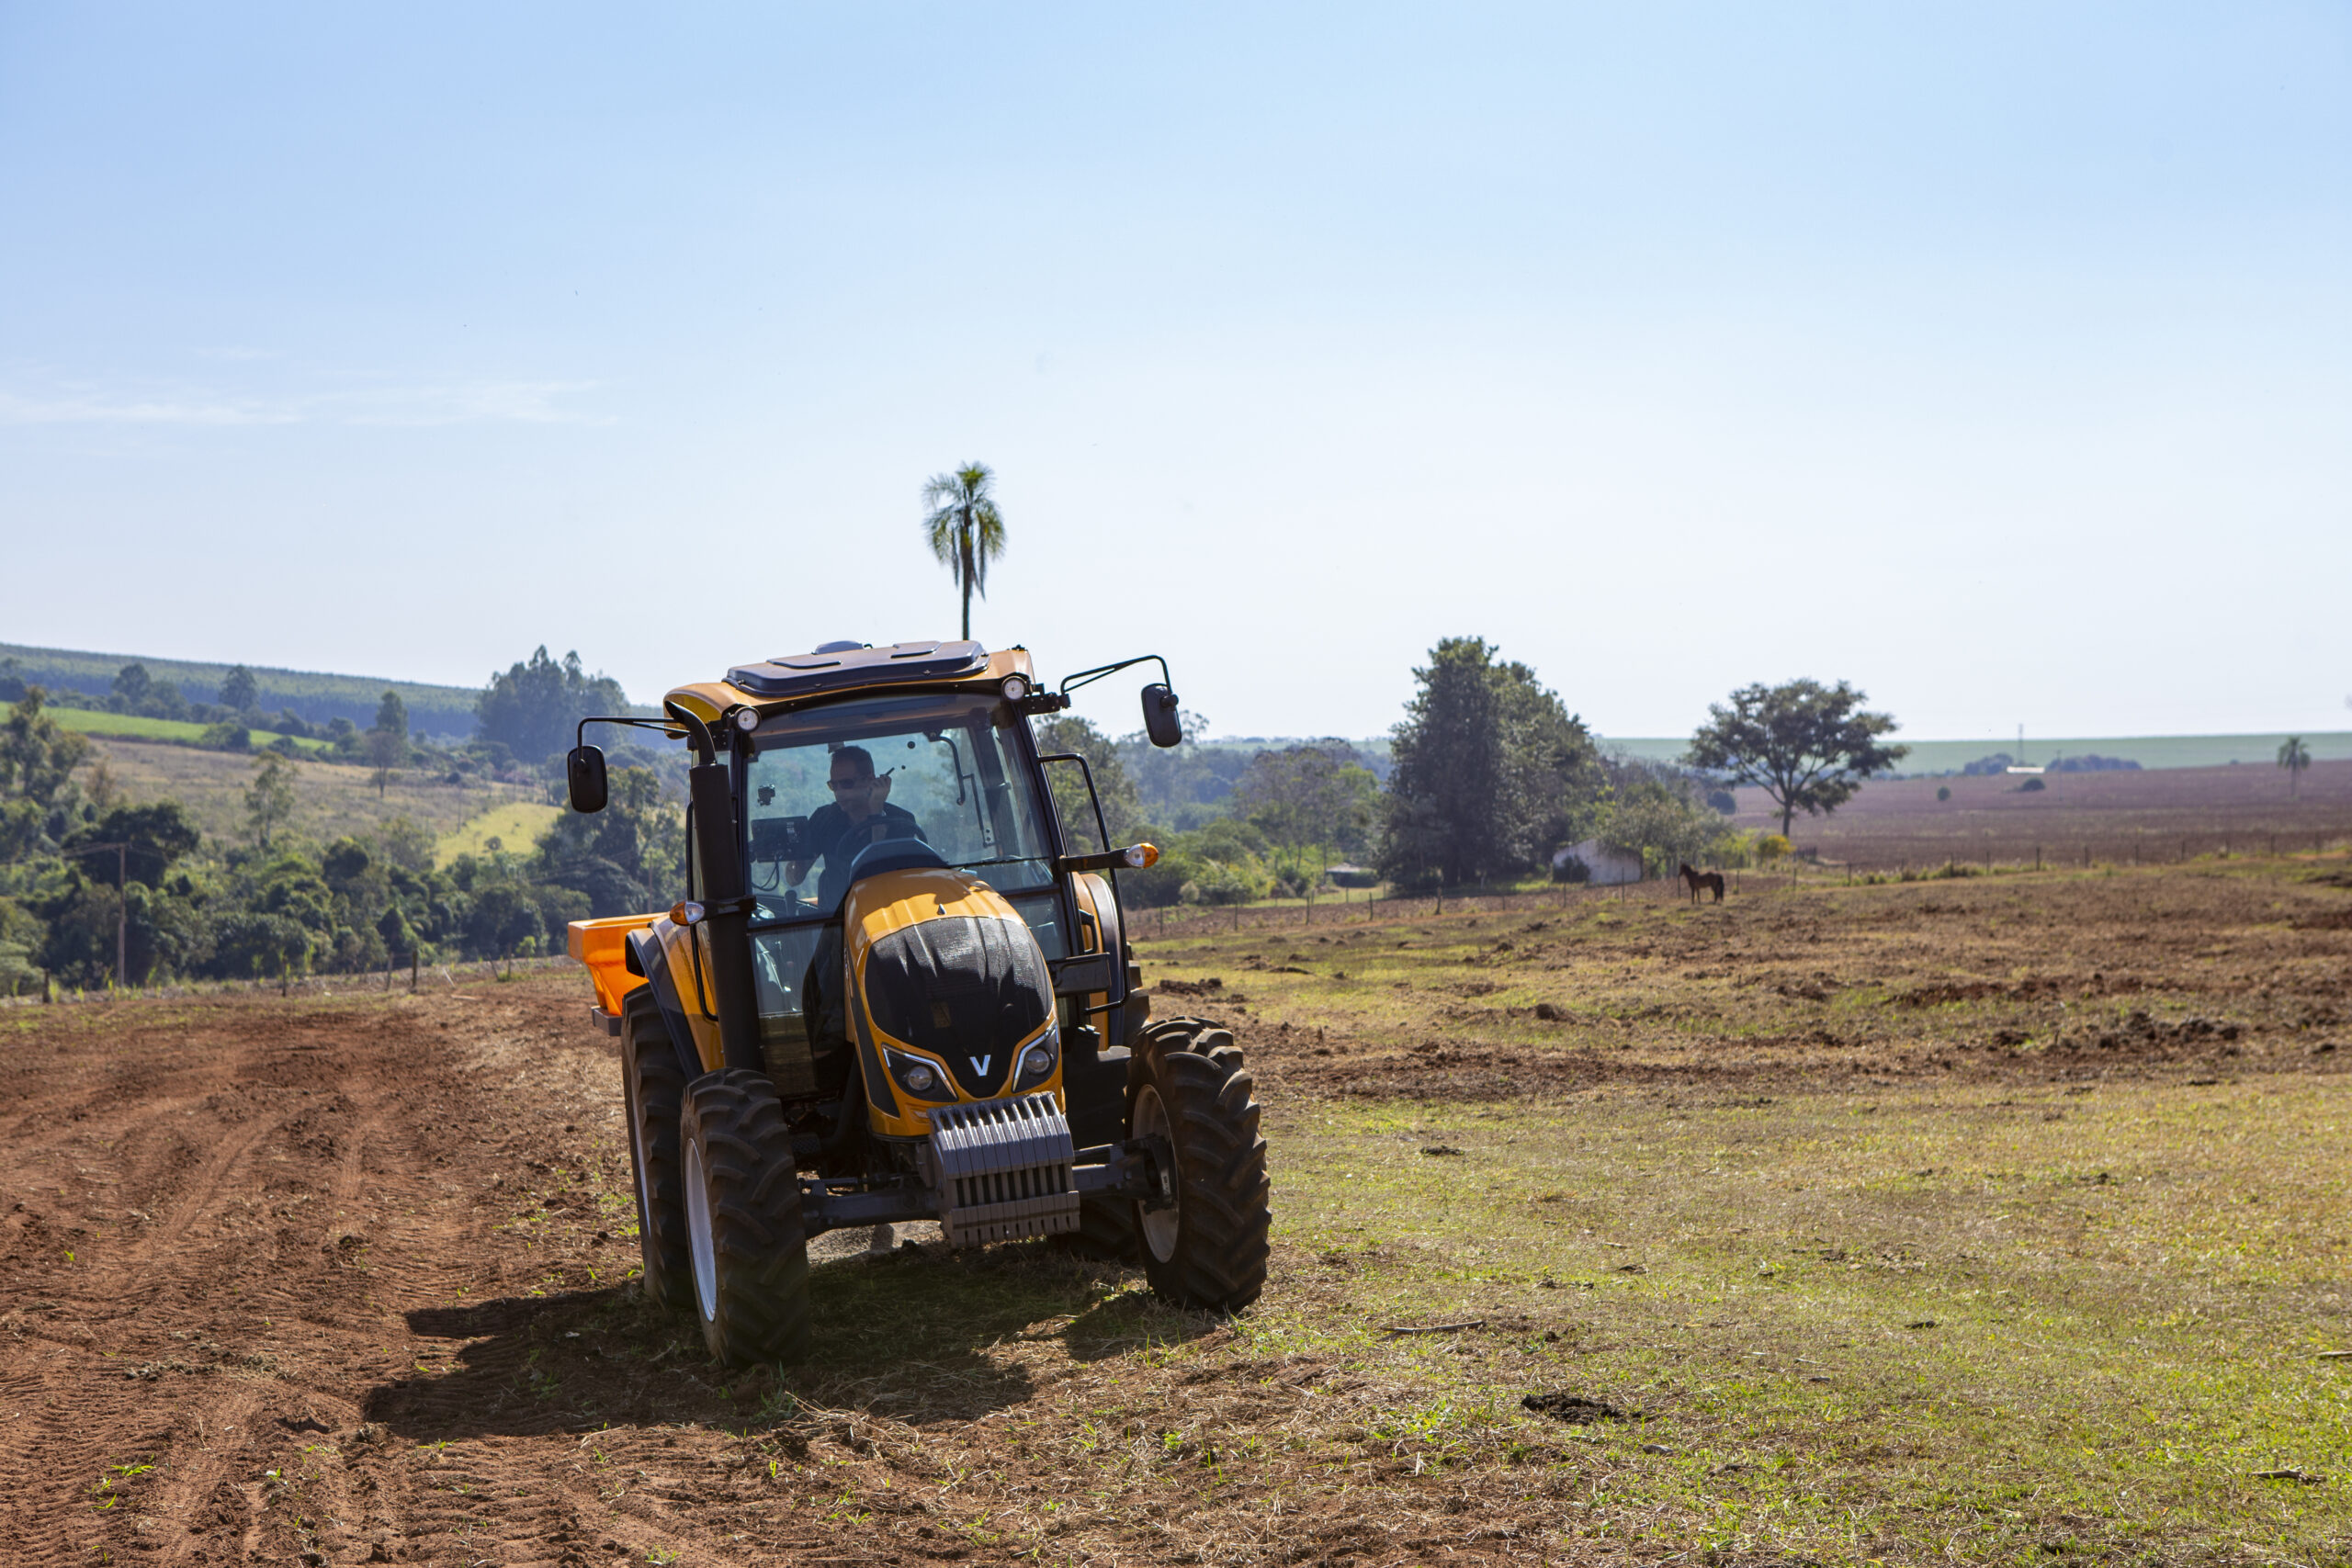
    Um deles é o AGT-20, trator 4×4 de 17 cavalos de potência. O modelo possui bitola superestreita e foi desenvolvido para trabalhar em lavouras com espaçamento reduzido.

    Além disso, o equipamento conta com transmissão 9×3, sistema hidráulico universal e tomada de potência de 540 e 1.000 rpm. Entre as aplicações estão atividades como pulverização, roçada e acionamento de trincha.

    A empresa também levará o AGT-25 Cabinado. O modelo foi desenvolvido para propriedades de pequeno porte e conta com cabine climatizada.
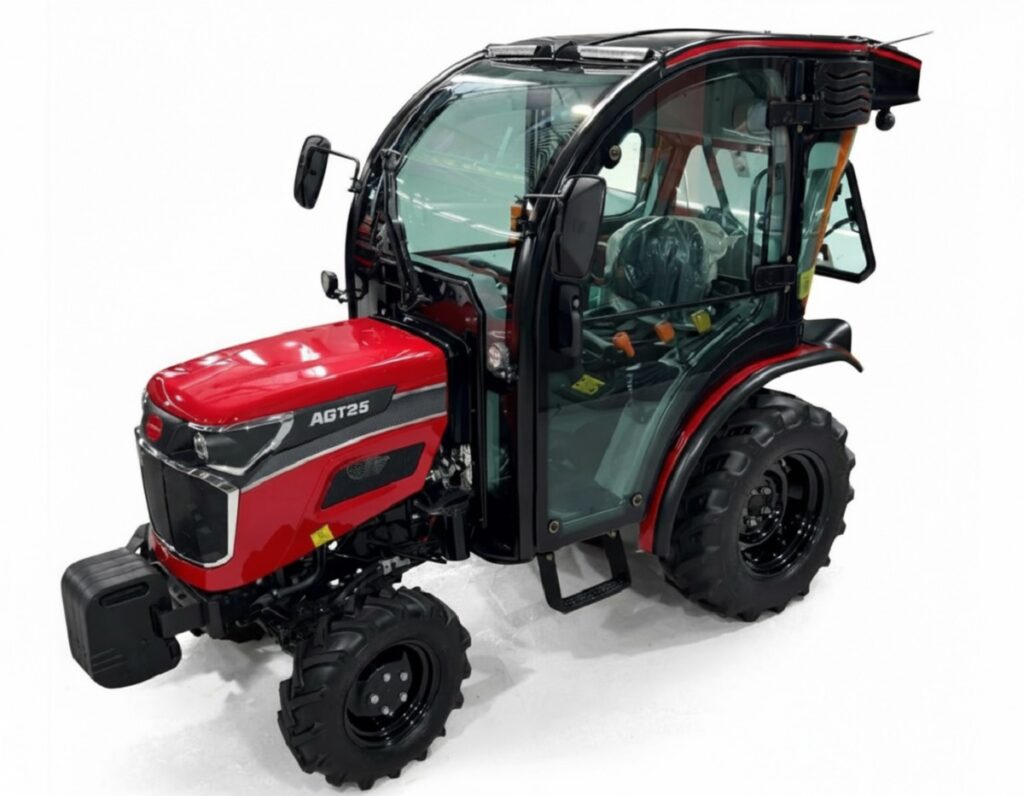
    Foto: Divulgação

    Nesse caso, o foco está nas condições de trabalho e no conforto do operador. Assim, a fabricante amplia as opções para produtores que buscam mecanizar as atividades sem abrir mão de melhores condições durante a operação.

    Expointer será termômetro do mercado

    Para a Agritech, a participação na Expointer ocorre em um momento estratégico. A feira permitirá acompanhar de perto a reação dos produtores às medidas anunciadas no Plano Safra.

    Além disso, o evento deve ajudar a indústria a avaliar o ritmo das decisões de compra. A expectativa é identificar se o crédito rural terá condições de transformar a cautela atual em novos investimentos.

    “A expectativa é que a efetiva ampliação do acesso ao crédito seja determinante para impulsionar a renovação da frota e a mecanização das pequenas propriedades nos próximos meses”, conclui Oliveira.

    Portanto, a liberação dos recursos será um dos pontos de atenção para o mercado de máquinas agrícolas durante a Expointer. Para fabricantes e produtores, a velocidade do crédito pode definir o ritmo dos investimentos no segundo semestre.
  • Renegociação de dívidas rurais: consulte bancos e valores

    Renegociação de dívidas rurais: consulte bancos e valores

    O Ministério da Fazenda autorizou instituições financeiras a operar linhas de crédito destinadas à renegociação de dívidas rurais, previstas na Medida Provisória (MP) 1.376/2026.

    A portaria publicada em 13 de agosto detalha as instituições autorizadas e os montantes destinados às operações de crédito para agricultura empresarial e agricultura familiar.

    A medida era aguardada desde a publicação da MP, em julho, para permitir a operacionalização das linhas pelos bancos.

    Quais bancos poderão operar a renegociação?

    Segundo o texto-base da portaria, dez instituições financeiras foram autorizadas a operar as linhas destinadas à agricultura empresarial:

    • Banco DLL
    • Banco do Brasil
    • Banpará
    • Banrisul
    • Banco da Amazônia (Basa)
    • BRB
    • Credicoamo
    • Cresol
    • Sicoob
    • Sicredi

    O Banco do Brasil concentra a maior parcela dos recursos destinados a médios e grandes produtores, com cerca de R$ 12,433 bilhões, segundo os valores informados na portaria.

    Na sequência aparecem Sicoob, com R$ 4,429 bilhões; Banrisul, com R$ 3,960 bilhões; e Sicredi, com R$ 2,5 bilhões.

    Também estão previstos R$ 331,214 milhões para a Cresol; R$ 250 milhões para o Banco DLL; R$ 225,2 milhões para o Basa; R$ 15 milhões para o BRB; R$ 15 milhões para o Banpará; e R$ 6,7 milhões para a Credicoamo.

    Agricultura familiar também terá linhas de crédito

    Para a agricultura familiar, sete instituições financeiras poderão operar os recursos com taxas equalizadas.

    O Sicredi aparece com o maior montante, de mais de R$ 1,191 bilhão, seguido pelo Sicoob, com R$ 362 milhões.

    Os demais valores informados no texto-base são:

    • Banrisul: R$ 72,750 milhões
    • Banco DLL: R$ 20 milhões
    • Cresol: R$ 4,144 milhões
    • Banpará: R$ 1 milhão
    • Credicoamo: R$ 300 mil

    Qual é o prazo para renegociar as dívidas rurais?

    Os financiamentos destinados à renegociação deverão ser contratados até 12 de novembro de 2026.

    O prazo está relacionado à MP 1.376/2026, publicada em 15 de julho. A medida criou linhas especiais de crédito para composição e renegociação de dívidas de produtores afetados por perdas de safra, eventos climáticos adversos e redução dos preços de comercialização.

    O que prevê a MP 1.376/2026?

    A medida provisória prevê condições diferentes de acordo com o perfil do produtor e o nível de perdas registrado.

    Para produtores enquadrados no Pronamp, por exemplo, a MP estabelece operações de até R$ 2 milhões, com juros de 9% ao ano, em uma das situações previstas. Em casos de perdas mais severas, o limite pode chegar a R$ 2,5 milhões, com juros de 8% ao ano e prazo de até dez anos.

    Para agricultores familiares enquadrados no Pronaf, as condições também variam. Uma das modalidades prevê crédito de até R$ 400 mil, com juros de 6% ao ano e prazo de até oito anos. Em situações específicas de perdas mais severas, o limite pode chegar a R$ 500 mil, com juros de 5% ao ano e prazo de até dez anos.

    Já para os demais produtores, a MP prevê operações que podem chegar a R$ 8 milhões, conforme os critérios de enquadramento e perdas.

    Quem poderá acessar as linhas?

    O acesso não é automático para todos os produtores com dívidas rurais.

    A MP estabelece critérios relacionados às perdas de safra, redução da renda agropecuária e causas dos prejuízos. Entre os fatores considerados estão eventos climáticos extremos e redução dos preços de comercialização.

    A Confederação da Agricultura e Pecuária do Brasil (CNA) também destaca que a regulamentação e a disponibilidade de recursos são condições necessárias para a efetiva contratação das operações.

    O que significa a equalização de juros?

    A equalização de taxas de juros é o mecanismo utilizado pelo governo para reduzir o custo financeiro de determinadas operações de crédito rural.

    Na prática, o Tesouro Nacional arca com parte do custo financeiro da operação, permitindo que o produtor tenha acesso a uma taxa inferior àquela que poderia ser praticada em uma operação convencional.

    No caso da MP 1.376/2026, as linhas foram criadas para auxiliar produtores afetados por perdas e dificuldades econômicas relacionadas às atividades rurais.

    Renegociação também envolve CPRs

    A MP 1.376/2026 também estabeleceu regras relacionadas às Cédulas de Produto Rural (CPRs).

    As instituições financeiras poderão adquirir novas CPRs com liquidação financeira para ajudar na amortização de dívidas anteriores, desde que sejam cumpridos os critérios estabelecidos pela medida provisória.

    Entre as exigências está a emissão da CPR até 31 de dezembro de 2025 e a existência de condições específicas relacionadas ao pagamento das cédulas anteriores.

    O que o produtor deve fazer?

    O produtor interessado deve procurar a instituição financeira que opere a linha e verificar se a dívida e as perdas se enquadram nos critérios da MP 1.376/2026.

    Também é importante conferir a documentação exigida pelo banco e as condições específicas da operação antes da contratação.

    Como se trata de uma linha de crédito com regras próprias, o enquadramento deve ser analisado individualmente pela instituição financeira.

  • Renegociações de dívidas rurais seguem travadas nos bancos

    Renegociações de dívidas rurais seguem travadas nos bancos

    Um mês após a publicação da Medida Provisória 1.376/2026, que criou regras para a renegociação de até R$ 100 bilhões em dívidas rurais, as operações continuam praticamente paradas nos bancos. Até o início desta semana, apenas uma renegociação havia sido registrada, segundo apuração da reportagem.

    A principal dificuldade está na ausência da portaria do Tesouro Nacional que permitirá o pagamento da equalização de juros nos financiamentos. Sem essa regulamentação, instituições financeiras ainda não conseguem avançar com parte das operações, enquanto produtores rurais enfrentam dificuldades para recuperar limites de crédito e acessar novos recursos do Plano Safra 2026/27.

    A situação ocorre justamente no início do novo ciclo agrícola. Em julho, os desembolsos do Plano Safra despencaram, aumentando a preocupação do setor sobre a disponibilidade de crédito para produtores.

    Portaria do Tesouro é principal entrave

    Bancos e cooperativas de crédito apontam a demora na publicação da portaria de equalização como o principal obstáculo para colocar as renegociações em funcionamento, principalmente nas operações ligadas ao Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf).

    A MP 1.376 foi publicada em 15 de julho. Na ocasião, o ministro da Fazenda, Dario Durigan, afirmou que os produtores já poderiam procurar as instituições financeiras para renegociar suas dívidas.

    Entretanto, apenas na semana passada o governo consultou os agentes financeiros sobre a demanda por recursos. No chamado “leilão” dos limites equalizáveis, foi definido um spread único de 4%, que poderá ser cobrado pelas instituições nas operações.

    Ainda não há, porém, previsão para a divulgação dos saldos destinados a cada instituição nem para a autorização do pagamento da subvenção.

    Inicialmente, o governo estimava que cerca de R$ 20 bilhões em dívidas seriam renegociados com equalização de juros. Para custear a diferença entre os juros cobrados dos produtores e os custos das instituições, o orçamento necessário é de aproximadamente R$ 3,2 bilhões por ano.

    Para os últimos meses de 2026, seriam necessários mais R$ 130 milhões no caixa do Tesouro Nacional para permitir o início das operações. Segundo fontes ouvidas pela reportagem, a falta desses recursos estaria entre as razões para a demora.

    Sistema do Banco Central também atrasou operações

    Mesmo sem a equalização, os bancos já poderiam começar algumas contratações. No entanto, o sistema de registro do Banco Central só ficou disponível na última quinta-feira (6).

    No dia seguinte, o Banrisul registrou a primeira operação de renegociação desde a publicação da medida. O contrato envolveu uma dívida de R$ 142 mil de um produtor do Rio Grande do Sul.

    O caso, porém, ainda é uma exceção diante do volume de operações que o governo pretende viabilizar.

    Além da falta de regulamentação, bancos e cooperativas relatam dificuldades para adaptar seus sistemas às novas regras e aplicar os recursos dos depósitos à vista nas renegociações.

    Dúvidas sobre fontes de recursos aumentam a trava

    Outro problema está na interpretação das regras relacionadas às fontes utilizadas nos financiamentos rurais.

    As instituições financeiras já levaram as reclamações ao governo federal e ao Banco Central. Entre os questionamentos está a utilização dos recursos obrigatórios provenientes da exigibilidade de aplicação de 31,5% dos depósitos à vista.

    Na interpretação do Banco Central, esses recursos só poderiam ser utilizados para renegociar operações de crédito rural que originalmente também tenham sido contratadas com essa mesma fonte.

    Já o Ministério da Fazenda entende que outros financiamentos poderiam ser enquadrados, desde que seja respeitado o saldo máximo que a instituição possuía nessa fonte em 22 de julho de 2026. Essa possibilidade consta em resolução do Conselho Monetário Nacional (CMN) publicada em 23 de julho.

    A divergência aumenta a complexidade dos processos e pode elevar os custos da operação.

    Produtor pode precisar de várias renegociações

    Um dos principais impactos está na composição das dívidas. Em muitos casos, o produtor possui contratos originados de diferentes fontes de recursos.

    Em vez de reunir esses saldos em uma única operação, a instituição financeira pode precisar estruturar processos separados para cada fonte. Isso inclui recursos obrigatórios, linhas com juros equalizados e operações vinculadas à Cédula de Produto Rural (CPR).

    Na avaliação de executivos do setor financeiro ouvidos sob anonimato, essa fragmentação dificulta a renegociação e aumenta o tempo necessário para concluir os contratos.

    A expectativa é que a regulamentação do Tesouro e a definição das regras sobre as fontes de recursos destravem as operações.

    Prazo de 30 dias preocupa produtores

    Outro ponto de atenção é o prazo estabelecido pela própria MP. A medida prevê 30 dias para a prorrogação das parcelas que serão renegociadas.

    Com a demora na implementação das regras, parcelas prorrogadas logo após a publicação da medida podem começar a vencer e deixar de se enquadrar nas condições previstas.

    O problema cria uma corrida contra o tempo para bancos, cooperativas e produtores rurais. Enquanto as instituições aguardam definições do governo e ajustes nos sistemas, agricultores precisam de acesso ao crédito para manter o planejamento da safra.

    Até o momento, o Ministério da Agricultura e o Banco Central não responderam aos questionamentos sobre os entraves. A Fazenda se manifestou sobre o assunto.

    A demora na regulamentação, portanto, mantém uma parcela importante das renegociações em espera e pode dificultar a recuperação do limite de crédito de produtores justamente durante a execução do Plano Safra 2026/27.

    Siga o canal do Agro em Campo no WhatsApp e saiba tudo em primeira mão

  • Crédito rural despenca no início da safra 2026/27

    Crédito rural despenca no início da safra 2026/27

    O crédito rural começou a safra 2026/27 em ritmo muito abaixo do esperado. Dados do Banco Central mostram que os desembolsos somaram apenas R$ 12,7 bilhões em julho, uma queda superior a 55% em relação aos R$ 28,3 bilhões liberados no mesmo mês do ano passado. O resultado acende um sinal de alerta para produtores e instituições do setor, que já projetam uma temporada marcada por maior dificuldade de acesso ao financiamento.

    Mesmo com a redução das taxas de juros anunciada no novo Plano Safra, o atraso na regulamentação da equalização dos financiamentos pelo Tesouro Nacional e a postura mais conservadora das instituições financeiras limitaram a liberação dos recursos logo no primeiro mês da temporada.

    Queda atingiu todas as modalidades de financiamento

    A retração foi registrada em todas as principais linhas de crédito.

    As operações de custeio, utilizadas para financiar despesas da produção agrícola, passaram de R$ 19,9 bilhões para R$ 9,2 bilhões. Já os financiamentos destinados a investimentos tiveram uma redução ainda mais intensa, recuando de R$ 4,1 bilhões para menos de R$ 1 bilhão.

    Também houve queda nas linhas voltadas para comercialização, que passaram de R$ 1,8 bilhão para R$ 1,4 bilhão, e para industrialização, que diminuíram de R$ 2,3 bilhões para R$ 1,1 bilhão.

    Além do menor volume financeiro, o número de contratos também caiu significativamente. Foram 77,2 mil operações registradas em julho, contra 179,2 mil no mesmo período da safra anterior.

    Os dados foram extraídos do sistema do Banco Central e ainda podem sofrer alterações, já que operações contratadas, mas ainda não desembolsadas, não aparecem nas estatísticas. As informações também não incluem as emissões de Cédulas de Produto Rural (CPRs).

    Recursos controlados concentraram a maior parte dos desembolsos

    Como tradicionalmente ocorre no início da safra, os recursos de fontes controladas responderam pela maior parte do crédito liberado.

    Segundo os dados, aproximadamente R$ 9,1 bilhões vieram de depósitos à vista, fundos constitucionais, poupança rural e Letras de Crédito do Agronegócio (LCAs) com equalização. Outros R$ 3,5 bilhões foram provenientes de fontes não controladas, com juros livres.

    Atraso na equalização dificultou liberações

    Para especialistas, um dos principais fatores para o desempenho fraco foi a demora na publicação da portaria que autorizou o pagamento da equalização das operações, divulgada apenas em 23 de julho.

    A sócia-gerente da consultoria Agroicone, Leila Harfuch, avalia que o crédito rural já vinha perdendo força desde o Plano Safra 2023/24, embora a produção agropecuária tenha continuado crescendo com maior participação de instrumentos privados de financiamento.

    Segundo ela, o principal desafio agora será reduzir o endividamento do produtor para ampliar novamente o acesso ao crédito, seja por meio dos bancos ou das empresas que atuam no financiamento do agronegócio.

    A especialista também demonstrou preocupação com a previsão de um El Niño mais intenso, que poderá aumentar os riscos para a produção em um cenário já marcado pelo elevado custo do capital, alto endividamento e baixa cobertura do seguro rural.

    “Este ano o que preocupa muito é o El Niño mais forte. Ainda com custo de capital caro para o produtor, endividamento elevado e instrumentos de gestão de riscos como seguro rural com baixa penetração e pouco recurso para subvenção, teremos uma safra com exposição ao risco elevado.”

    Governo prevê maior cautela na contratação de financiamentos

    O secretário de Política Agrícola do Ministério da Agricultura, Guilherme Campos, reconheceu a redução no volume de financiamentos e afirmou que as instituições financeiras deverão atuar com mais cautela diante do atual cenário econômico.

    “É preciso ter cautela e muita responsabilidade. Quem pegar crédito, tem que ter muita responsabilidade em assumir a dívida, porque o financiamento está caro. O produtor tem que estar com convicção de que a conta fecha no final.”

    Segundo Campos, a falta de recursos para o Programa de Subvenção ao Prêmio do Seguro Rural (PSR) pode reduzir o estímulo ao plantio em algumas regiões. Embora ele não espere diminuição da área cultivada, acredita que muitos produtores deverão cortar investimentos em adubação e em outras práticas de manejo para reduzir custos.

    “Os produtores vão investir menos para não gerar um custo muito alto já que não há perspectivas de melhora nos preços das commodities.”

    Renegociação das dívidas pode aliviar o mercado

    O governo também aposta na renegociação das dívidas autorizada pela Medida Provisória 1.376/2026 para ampliar a capacidade de contratação de novos financiamentos.

    Entretanto, o processo ainda depende da regulamentação da equalização dos juros e da definição dos procedimentos junto às instituições financeiras. Segundo estimativas do Ministério da Fazenda, cerca de R$ 20 bilhões poderão ser renegociados nessa modalidade. Também será necessário um remanejamento de aproximadamente R$ 130 milhões para reforçar o caixa do Tesouro Nacional e permitir o avanço das operações.

    Especialistas alertam para problema estrutural no crédito rural

    Na avaliação de Pedro Loyola, coordenador do Observatório do Crédito e do Seguro Rural da FGV Agro, a retração observada nos últimos anos evidencia um problema estrutural do sistema de financiamento do agronegócio.

    Entre os fatores apontados estão o aumento da inadimplência, maior seletividade dos bancos, redução da cobertura do seguro rural e dificuldades relacionadas às garantias exigidas nas operações de crédito.

    “O Plano Safra recorde deixou de ser sinônimo de política agrícola forte. Quando os anúncios crescem, mas o produtor acumula recordes de alavancagem, inadimplência, crédito problemático, leilões e recuperações judiciais, o que se revela não é sucesso, mas o esgotamento de um modelo sem funding de qualidade, direção estratégica e proteção securitária.”

    Para Loyola, a redução das taxas de juros representa um avanço, mas não resolve os problemas estruturais do sistema.

    “Juro menor reduz o custo financeiro, mas não cria funding, não recompõe garantias e não reduz automaticamente o risco da produção.”

    Cooperativas ganham espaço no financiamento do agro

    Os dados também mostram uma mudança no perfil das instituições que lideram as liberações de crédito.

    As cooperativas de crédito responderam pelo maior volume de desembolsos em julho, enquanto as instituições públicas perderam participação. O Banco do Brasil, por exemplo, liberou R$ 2,3 bilhões, bem abaixo dos R$ 10,9 bilhões registrados em julho de 2025.

    Segundo a instituição, o atraso na equalização impactou diretamente as operações, embora o volume efetivamente contratado seja superior ao já desembolsado.

  • Endividamento rural cresce e acende alerta para o próximo Plano Safra

    Endividamento rural cresce e acende alerta para o próximo Plano Safra

    O aumento das dívidas no campo preocupa produtores e especialistas do agronegócio. Após perdas causadas pelo clima e pela queda na rentabilidade da soja, muitos agricultores enfrentam dificuldades para manter o fluxo financeiro e garantir acesso ao crédito da próxima safra.

    Dados da Serasa Experian apontam crescimento de 56,4% nos pedidos de recuperação judicial no agro, enquanto a inadimplência rural já atinge 8,3%. Segundo o advogado especializado em agronegócio Pedro Henrique Oliveira Santos, muitos produtores ainda cometem o erro de renegociar dívidas diretamente com os bancos sem orientação técnica.

    Renegociação pode comprometer crédito rural

    De acordo com o especialista, operações conhecidas no mercado como “mata-mata” acabam elevando juros e acumulando novas dívidas, além de prejudicar o score e reduzir o limite de crédito do produtor.

    “O produtor deixa a dívida vencer e tenta resolver sozinho junto à instituição financeira. Nesse momento, o banco oferece uma renegociação conhecida como ‘operação mata-mata’, que aumenta juros, gera uma nova cédula para quitar a anterior e transforma o débito em uma bola de neve”, explica.

    De acordo com o especialista, mesmo quando o agricultor consegue um acordo imediato, os impactos futuros podem comprometer a saúde financeira da propriedade.

    “Muitas dessas renegociações afetam diretamente o score, reduzem o limite de crédito e prejudicam o nome do produtor. Com isso, ele enfrenta dificuldades para acessar financiamentos no próximo Plano Safra”, afirma Santos.

    Reestruturação financeira e regularização do nome

    A primeira etapa envolve reorganizar contratos ativos com bancos e fornecedores de insumos, ajustando o fluxo de pagamento e eliminando restrições cadastrais.

    “A principal medida é reestruturar financeiramente os contratos, criar novos cronogramas de pagamento e buscar alternativas legais, como prorrogação e alongamento das dívidas, para limpar o nome do produtor”, orienta.

    Além disso, o especialista também recomenda agir antes do vencimento das obrigações ou buscar soluções técnicas adequadas para impedir prejuízos cadastrais. Isso evita a deterioração do score e preserva a capacidade de financiamento da atividade rural.

    Questões ambientais podem travar financiamentos

    Outro fator decisivo envolve o compliance ambiental. Atualmente, instituições financeiras analisam pendências ambientais com rigor antes de liberar crédito rural.

    “O produtor precisa garantir que não existam notificações, multas, processos ambientais ou desmatamentos irregulares vinculados à fazenda. Essas situações estão entre os principais fatores que bloqueiam financiamentos”, alerta Pedro Henrique.

    Blindagem jurídica pode garantir a próxima safra

    Para os produtores que atravessam dificuldades após a colheita, a recomendação é buscar suporte jurídico o quanto antes. Em vez de aceitar condições impostas pelas instituições financeiras, o agricultor pode recorrer ao Manual do Crédito Rural (MCR), que prevê a possibilidade de prorrogação das dívidas em casos de quebra de safra ou problemas de mercado.

    Segundo o advogado, uma reestruturação conduzida de forma técnica ajuda a manter o nome limpo e preserva o acesso às linhas de crédito subsidiadas pelo governo.

    “O produtor não pode esperar o lançamento do próximo Plano Safra para descobrir que perdeu acesso ao crédito. O momento ideal para auditar dívidas, organizar certidões e buscar o alongamento legal é agora, entre maio e junho. A antecipação é fundamental para garantir limite de crédito e viabilizar a próxima safra”, conclui.

  • Estoques de CPR explodem 16% e atingem R$ 561 bi no agro

    Estoques de CPR explodem 16% e atingem R$ 561 bi no agro

    O Ministério da Agricultura e Pecuária (Mapa) divulga o Boletim de Finanças Privadas do Agro com números robustos de fevereiro. Registradoras contabilizaram 402 mil Cédulas de Produto Rural (CPR), totalizando R$ 561 bilhões em estoques. Esse volume representa alta de 16% ante fevereiro de 2025.

    Na safra atual, de julho de 2025 a fevereiro de 2026, o setor emitiu R$ 248 bilhões em CPR. O valor cai 8% em relação à safra anterior, mas os estoques totais impulsionam o funding privado no agronegócio.

    Letras de Crédito do Agronegócio (LCA) também avançam. Bancos e financeiras acumularam R$ 588 bilhões em estoques, crescimento de 9% em 12 meses. Pelo menos 60% desse montante, R$ 352 bilhões em fevereiro, voltam obrigatoriamente ao financiamento rural, com salto de 31% ante 2025.

    Certificados de Recebíveis do Agronegócio (CRA) mantêm o ritmo forte de 2026. Os estoques atingiram R$ 176 bilhões, alta de 15% em um ano. Já os Certificados de Direitos Creditórios do Agronegócio (CDCA) recuaram 8%, para R$ 32 bilhões, efeito residual do pico atípico de agosto de 2024.

    Fundos de Investimento nas Cadeias Produtivas do Agronegócio (Fiagro) voltam aos holofotes. Em janeiro, o patrimônio líquido alcançou R$ 48 bilhões, crescimento de 10% em 12 meses. O número de fundos operacionais subiu 60%, para 220.

    O Departamento de Política de Financiamento ao Setor Agropecuário, da Secretaria de Política Agrícola do Mapa, produz o boletim mensalmente. Acesse o relatório completo no site do Mapa para dados atualizados sobre financiamento do agronegócio.

  • Seguro obrigatório desafia integração entre produtores, bancos e seguradoras

    Seguro obrigatório desafia integração entre produtores, bancos e seguradoras

    A partir do primeiro trimestre de 2026, os produtores rurais precisarão contratar um seguro privado como condição para acessar o crédito agrícola. Esta nova obrigatoriedade impactará diretamente um volume de mais de R$ 516 bilhões do Plano Safra 2025/2026, de acordo com dados do Ministério da Agricultura.

    A regra consolida uma transição histórica na gestão de riscos no agro, reduzindo o papel do programa público Proagro e transferindo a responsabilidade principal para o mercado segurador privado. O orçamento federal para 2026 reflete essa mudança. Enquanto o Proagro terá R$ 6,61 bilhões, o programa de subvenção ao prêmio (PSR) contará com R$ 1,01 bilhão.

    Integração operacional é o grande desafio

    Agora, o seguro deixa de ser um item opcional e se torna peça central na liberação do crédito. Este novo cenário exige que seguradoras, bancos e produtores sincronizem processos complexos, como cotação, emissão e vinculação de apólices, com os prazos rígidos do calendário agrícola. Qualquer falha nessa integração pode atrasar a liberação dos recursos e comprometer a janela ideal de plantio.

    “O seguro obrigatório só cumpre sua função se o produtor conseguir contratar, integrar ao crédito e acionar a cobertura com agilidade. Processos ineficientes criarão atritos e perda de eficiência em toda a cadeia”, afirma Daniel Miquelluti, Head de Novos Negócios da Picsel, empresa de tecnologia que atua no segmento.

    Cenário prévio mostra os obstáculos

    A transição enfrenta desafios estruturais. O setor segurador viu a área agrícola protegida recuar entre 2021 e 2024, mesmo com o aumento de eventos climáticos extremos. Paralelamente, o Proagro desembolsou mais de R$ 26,8 bilhões em indenizações desde 2020, evidenciando os custos e a baixa previsibilidade do modelo público.

    Para evitar gargalos, empresas de tecnologia estão desenvolvendo soluções que automatizam etapas críticas, desde a análise de risco por propriedade até a emissão e regulação de sinistros. A eficácia da nova política pública, portanto, dependerá menos da regulação em si. E mais da capacidade operacional do setor em implementá-la de forma ágil e em larga escala.

  • Novo seguro amplia proteção do crédito agrícola contra riscos climáticos

    Novo seguro amplia proteção do crédito agrícola contra riscos climáticos

    Um novo seguro voltado à cobertura de riscos climáticos promete reforçar a segurança das operações de crédito rural e ampliar a confiança no agronegócio. A solução foi desenvolvida para proteger produtos vinculados à Cédula de Produto Rural (CPR), um dos principais instrumentos de financiamento do setor.

    Segundo o diretor-geral da Bolsa Brasileira de Mercadorias (BBM), Cesar Henrique Bernardes Costa, a iniciativa fortalece o uso da CPR ao oferecer uma proteção direta ao credor contra perdas climáticas. “É uma resposta concreta à demanda do mercado e um avanço importante para o crédito agrícola brasileiro”, afirmou.

    O produto se diferencia pela forma de indenização: em caso de sinistro, o segurador paga o valor diretamente ao credor da CPR, o que amplia a segurança financeira e reduz os riscos de inadimplência. Além disso, o seguro pode contar com subvenção federal ao prêmio do seguro rural, o que diminui o custo da apólice. No Estado de São Paulo, produtores também têm acesso à subvenção estadual.

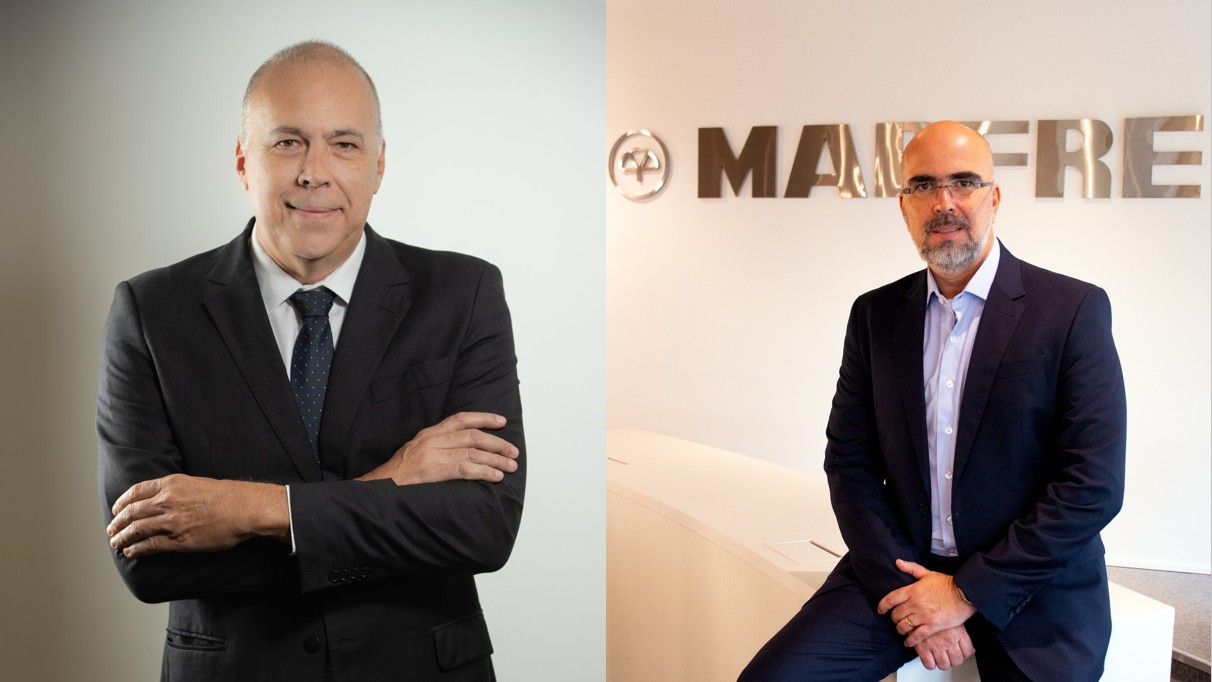
    Para o diretor territorial da MAPFRE em São Paulo, Leonardo Marins, o aumento do crédito privado no agronegócio exige uma estrutura de mitigação de riscos mais robusta. “A CPR ganhou protagonismo nessas operações, e diante da maior instabilidade climática, é essencial que o risco esteja coberto. Quando estruturada tecnicamente, a CPR oferece previsibilidade e o mercado passa a confiar mais no título”, destacou.

    Disponibilidade

    A nova modalidade estará disponível em fevereiro de 2026, cobrindo a produção e o financiamento da safra 2026/2027. A iniciativa atende à demanda por instrumentos capazes de reforçar a segurança jurídica e financeira nas operações com CPR, fortalecendo o crédito do agronegócio brasileiro.

    Cesar Henrique Bernardes Costa, diretor geral da BBM e Leonardo Marins, diretor territorial São Paulo da MAPFRE. Foto: Divulgação

    A parceria entre as instituições teve início em 2024, quando lançaram produtos voltados ao seguro florestal com condições diferenciadas. O objetivo é ampliar o acesso a coberturas de risco no campo e oferecer mais soluções de proteção para produtores e financiadores rurais.

  • Artigo: CVM avalia liberar crowdfunding para produtores rurais,

    Artigo: CVM avalia liberar crowdfunding para produtores rurais,

    O Brasil é uma potência mundial na produção de alimentos, mas ainda enfrenta um gargalo histórico: o acesso a capital no campo. Embora o agronegócio represente mais de 25% do PIB nacional, o crédito rural continua altamente concentrado em poucos agentes e dependente de linhas bancárias tradicionais.

    Esse cenário pode estar prestes a mudar. A Comissão de Valores Mobiliários (CVM) abriu a Consulta Pública nº 05/2025, que propõe modernizar a Resolução CVM nº 88/2022 — norma que regula o crowdfunding de investimento — e autorizar produtores rurais a captar recursos diretamente com investidores, por meio de plataformas reguladas. A medida tem potencial de democratizar o crédito agrícola, aproximar o mercado de capitais da economia real e reduzir a dependência histórica de bancos, criando uma porta de entrada de financiamento para o pequeno e médio produtor rural.

    Atualmente, apenas pequenas empresas com faturamento anual de até R$ 40 milhões podem recorrer ao modelo de captação simplificada, conforme a Resolução CVM nº 88/22. A nova regra, se aprovada, permitiria que produtores levantassem até R$ 2,5 milhões por safra em plataformas reguladas, com total transparência e supervisão da autarquia.

    Esse movimento ocorre em um momento de transformação estrutural no agro. Entre março de 2023 e março de 2025, o patrimônio líquido dos Fundos de Investimento em Cadeias Agroindustriais (Fiagro) cresceu 204%, saltando de R$ 14,7 bilhões para R$ 44,7 bilhões, enquanto os Certificados de Recebíveis do Agronegócio (CRAs) avançaram 42%, de R$ 110 bilhões para R$ 156 bilhões, segundo dados da CVM. O mercado financeiro já entendeu que o agro é estratégico — e agora é o momento de o produtor ocupar o mesmo espaço.

    Um novo modelo de financiamento para o agro

    Se implementada, a proposta da CVM representará o início de um novo ciclo de financiamento rural. O produtor passará a ser visto como uma “empresa”, capaz de acessar o mercado de capitais, emitir títulos e se comunicar com investidores de forma direta.

    Isso exigirá governança, transparência e gestão profissionalizada. O produtor precisará manter a separação entre contas pessoais e empresariais, estruturar relatórios financeiros e adotar boas práticas contábeis. Mas esse processo de formalização é positivo, ajuda a construir reputação, histórico de crédito e acesso a capital em condições mais competitivas.

    Outro ponto essencial é a segurança jurídica dos recebíveis rurais. CPRs, contratos de barter e fluxos futuros de produção ainda enfrentam desafios de registro e execução. Para que o modelo funcione, será preciso garantir que as plataformas, registradoras e cartórios atuem de forma integrada, oferecendo clareza e proteção tanto ao produtor quanto ao investidor.

    Desafios e oportunidades

    O sucesso dessa nova etapa dependerá da maturidade de todo o ecossistema. As plataformas de investimento coletivo terão papel decisivo ao aprimorar seus processos de análise de crédito, gestão de risco agrícola e due diligence, incorporando variáveis como produtividade, clima e histórico de safra.

    Também será necessário investir em educação financeira e capacitação dos produtores, para que compreendam conceitos de compliance, governança e relacionamento com investidores. Mais do que captar recursos, trata-se de formar uma nova geração de empreendedores rurais, protagonistas do próprio crescimento.

    O campo no centro da inovação

    A proposta da CVM vem em um momento em que o agronegócio brasileiro busca se conectar a temas como inovação, sustentabilidade e transição verde. Modelos como o crowdfunding podem ser ferramentas poderosas para financiar tecnologias regenerativas, bioinsumos, agricultura sintrópica, gestão de carbono e monitoramento climático, áreas em que startups e produtores de ponta já estão atuando. O campo começa a ocupar o espaço que merece no mercado de capitais. Levar o investidor urbano para o agro é um passo decisivo para financiar a transição sustentável e fortalecer o pequeno e médio produtor.

    Mais do que uma atualização regulatória, trata-se de um projeto de inclusão financeira, tecnológica e ambiental — um agro conectado ao mercado de capitais e ao futuro.

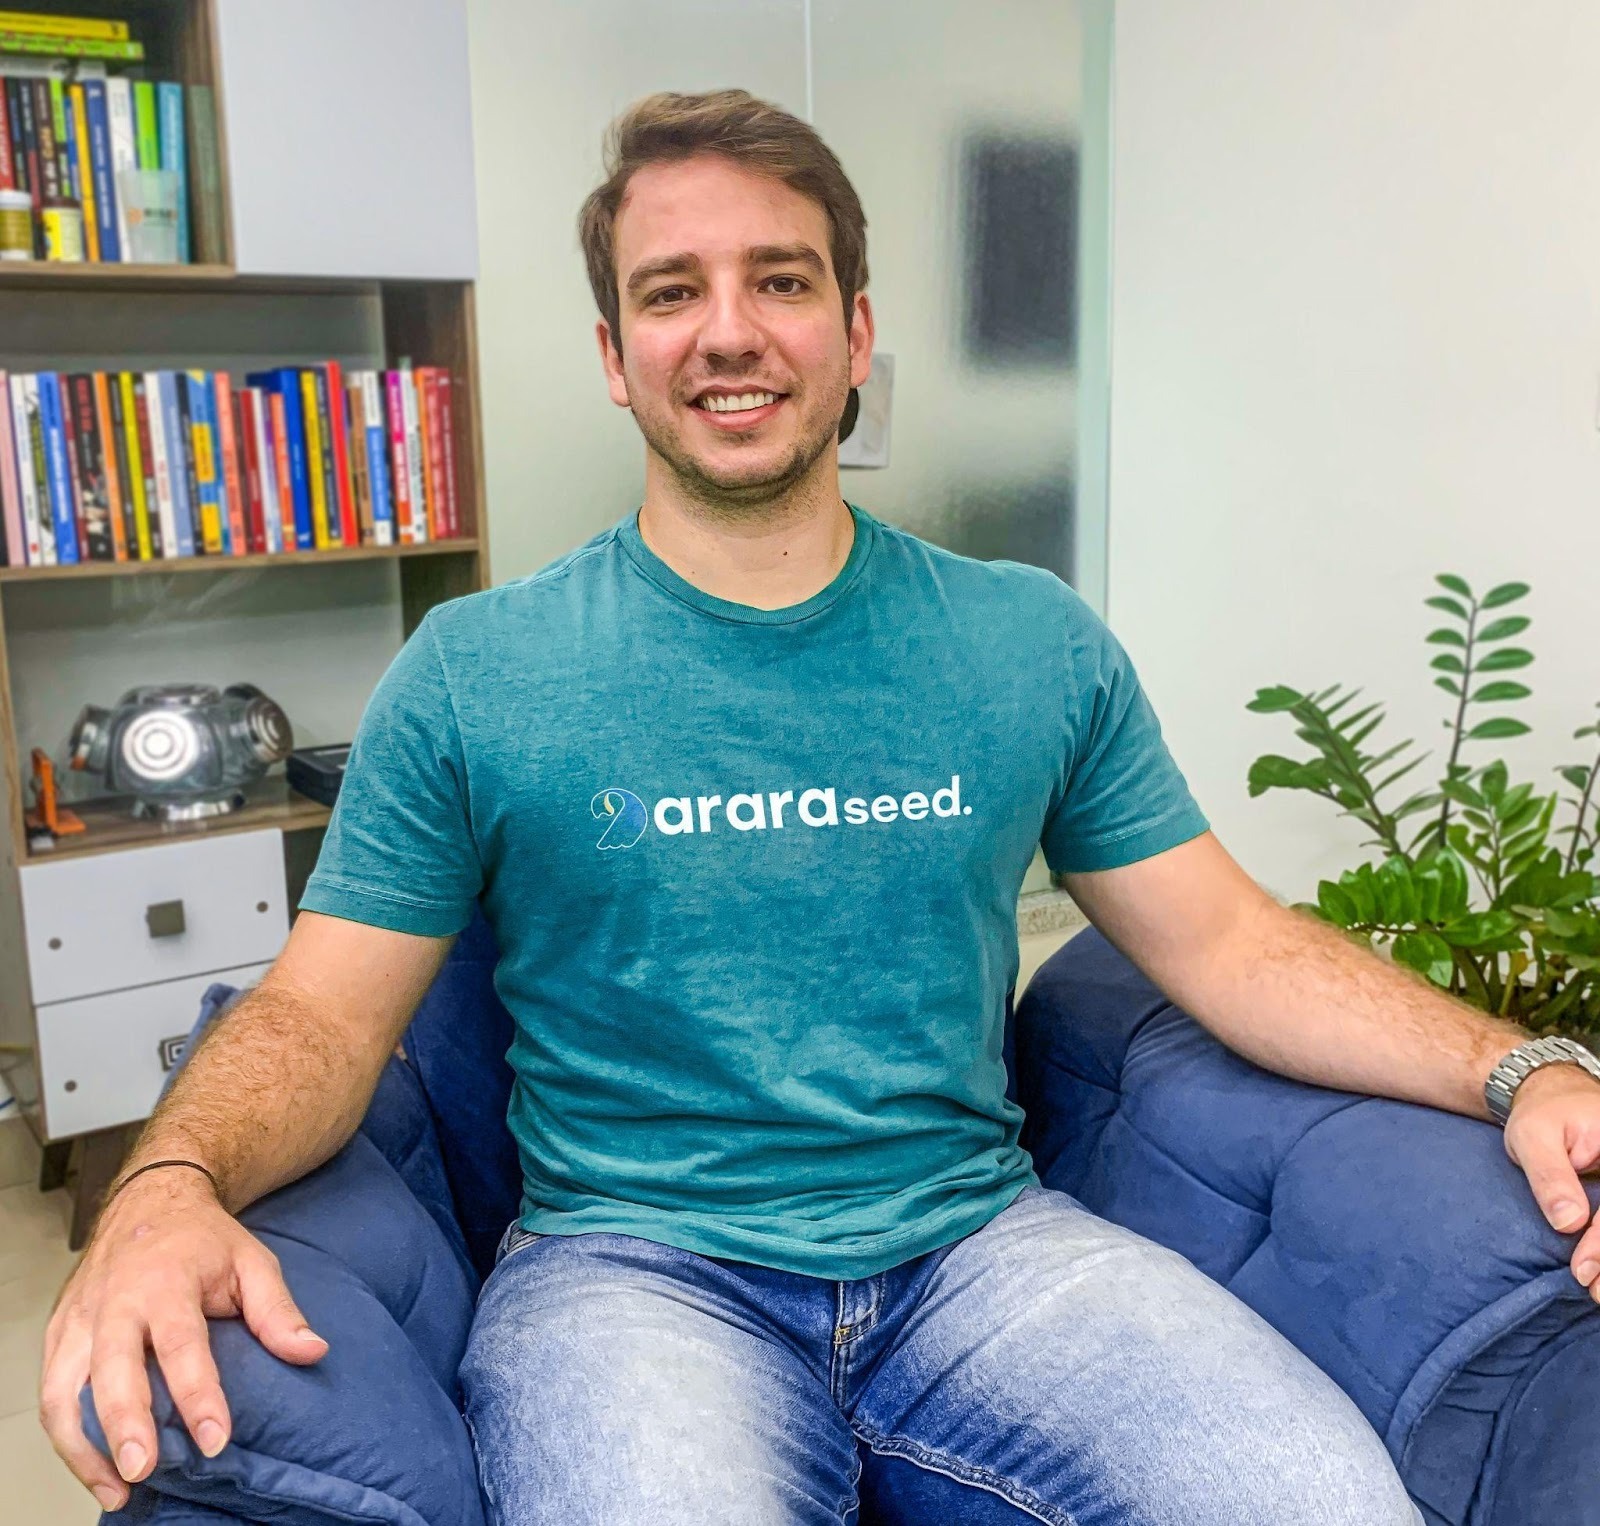
    Henrique Galvani, CEO da Arara Seed

    Henrique Galvani é sócio-fundador e CEO da Arara Seed, primeira plataforma de equity crowdfunding voltada exclusivamente para startups do agronegócio. Formado em Ciências Contábeis pela Universidade Paulista, Galvani atua há 10 anos no setor, com passagens pelo Grupo BLB e pela BLB Ventures. Em 2024, foi reconhecido pela Forbes como um dos talentos do agro na lista Under 30.

    Os artigos assinados são de responsabilidade exclusiva dos autores e não refletem, necessariamente a opinião do Agro em Campo e de seus editores.

  • Produtor rural deve adotar cautela com crédito e juros altos, alertam especialistas

    Produtor rural deve adotar cautela com crédito e juros altos, alertam especialistas

    Com a elevação da taxa Selic para 14,25% ao ano, anunciada pelo Banco Central na quarta-feira (19), e a aprovação do Orçamento Federal de R$ 5,8 trilhões para 2025, os produtores rurais enfrentam um cenário de crédito mais caro e restritivo. Especialistas alertam para a necessidade de gestão rigorosa de custos e riscos na safra 2025/26, especialmente para pequenos e médios agricultores.

    A decisão do Comitê de Política Monetária (Copom) elevou a Selic ao maior patamar desde 2016, impactando diretamente os custos de empréstimos e financiamentos. Para Enilson Nogueira, especialista de Mercado de Grãos da Céleres Consultoria, “o acesso ao crédito se torna cada vez mais difícil, principalmente para quem depende de financiamentos para custear a safra”.

    Os riscos se ampliam com o aumento da inadimplência no setor: dados do Serasa apontam crescimento no terceiro trimestre de 2024. “As instituições bancárias estão exigindo mais garantias”, reforça Vinícius Paiva, especialista em fusões e aquisições da Céleres.

    A expectativa de colheita de 170 milhões de toneladas de soja em 2024/25 – 17 milhões a mais que na temporada anterior – pode recompor parte das perdas do ciclo passado. No entanto, Nogueira ressalva: “Há desafios de logística e armazenamento que não podem ser ignorados”.

    Barter surge como alternativa ao crédito tradicional

    Em meio à burocracia financeira, a troca de insumos por produção, conhecida como Barter, ganha força. “Essa modalidade gera segurança para quem financia o agro em um cenário de alto risco”, explica Paiva. A prática, comum entre agricultores e distribuidores, evita gastos elevados de capital inicial.

    A cotação do dólar, em torno de R$ 5,70, tem compensado pressões externas. Tem produtor recebendo de R$ 15 a R$ 20 a mais por saca de soja”, destaca Nogueira. Já o milho apresenta cenário mais firme, com demanda aquecida por etanol e ração animal.

    Recomendações para os próximos ciclos

    Diante da instabilidade, a Céleres orienta:

    • Controle rigoroso do caixa: usar crédito de terceiros apenas em emergências.
    • Cortes de despesas: manter custos sob monitoramento constante.
    • Postura conservadora em investimentos: adiar projetos de expansão sem planejamento detalhado.
    • Diversificação de crédito: buscar múltiplas fontes de financiamento.
    • Aproveitar o câmbio: usar o dólar como alavanca nas margens.

    Especialistas projetam estabilização do agro a partir de 2026, mas até lá, fatores climáticos e a trajetória da Selic exigirão atenção redobrada. “O produtor precisa focar em eficiência técnica e econômica”, conclui Nogueira.

    Leia mais:
    + Agro em Campo: Soja: alta nos prêmios de exportação impacta no spot
    + Agro em Campo: Agro da Bahia registra crescimento histórico