Tag: AgFinTech

  • Tributação sobre LCAs preocupa setor agro

    Tributação sobre LCAs preocupa setor agro

    A decisão do governo federal de tributar em 5% os rendimentos das Letras de Crédito do Agronegócio (LCAs) e Letras de Crédito Imobiliário (LCIs) gerou forte preocupação no setor agropecuário brasileiro. A medida está prevista para entrar em vigor a partir de 2026. E pode impactar diretamente o financiamento rural, afetando um mercado que movimenta mais de R$ 560 bilhões e era, até então, isento de impostos para investidores pessoas físicas.

    As LCAs foram criadas para incentivar o investimento no agronegócio, oferecendo isenção fiscal como atrativo para captar recursos privados. Atualmente, esses títulos representam entre 35% e 43% de todo o financiamento privado do crédito rural no país. Portanto, sendo essenciais para operações de custeio, investimento, comercialização e industrialização da produção agropecuária, especialmente entre cooperativas e produtores de pequeno e médio porte.

    Com a nova taxação, especialistas e entidades do setor alertam para a possível redução da atratividade das LCAs. O que pode diminuir a oferta de crédito e elevar o custo do financiamento agrícola. Isso tende a dificultar o acesso ao crédito, principalmente para pequenos e médios produtores, que já enfrentam barreiras burocráticas e financeiras.

    “Essa decisão compromete o acesso ao crédito de muitos produtores, especialmente os pequenos e médios. Se o volume de recursos disponíveis cai e o custo sobe, o impacto será sentido na lavoura, no mercado e no prato do brasileiro”, afirma Romário Alves, CEO da Sonhagro.

    Justificativa do governo e reação do setor

    O governo justifica a medida como necessária para aumentar a arrecadação e corrigir distorções fiscais, buscando equilibrar o sistema tributário após o recuo no aumento do IOF. O ministro da Fazenda, Fernando Haddad, afirma que a proposta visa tornar o sistema mais justo. Enquanto o ministro do Desenvolvimento Agrário, Paulo Teixeira, minimiza o impacto sobre a agricultura familiar. Ele alega que as LCAs não são uma fonte significativa de crédito para esse segmento.

    Entidades do agronegócio, como a Associação Brasileira do Agronegócio (Abag) e a Frente Parlamentar da Agropecuária (FPA), criticam fortemente a medida. E destacam que ela pode encarecer o crédito rural, reduzir a liquidez, afastar investidores e até pressionar os preços dos alimentos para o consumidor final.

    Queda nas liberações de crédito rural agrava cenário

    O cenário já é de alerta: o crédito rural do Plano Safra 2024/25 somou R$ 298,6 bilhões entre julho de 2024 e abril de 2025, uma retração de 20% em relação ao ciclo anterior, segundo o Ministério da Agricultura e Pecuária (Mapa). A redução no volume desembolsado reflete maior cautela das instituições financeiras e exige planejamento financeiro redobrado dos produtores.

    A distribuição dos recursos até abril foi de R$ 142,7 bilhões para custeio, R$ 52,2 bilhões para investimento, R$ 35,5 bilhões para comercialização e R$ 15,9 bilhões para industrialização. A queda nas liberações dificulta especialmente o acesso de pequenos e médios produtores ao financiamento necessário para suas atividades produtivas.

    Planejamento e alternativas ganham destaque

    Com a perspectiva de crédito mais caro e escasso, o planejamento financeiro torna-se ainda mais importante. Especialistas recomendam que produtores antecipem a captação de recursos para garantir melhores condições de negociação. E, além disso, evitar pressões no momento de contratar insumos, fretes e seguros.

    Empresas de agfintech, como a Agree e a Sonhagro, têm registrado aumento na procura por linhas de crédito personalizadas e consultorias financeiras, oferecendo soluções digitais e menos burocráticas para conectar produtores e investidores, mesmo diante do cenário de incerteza.

    Leia mais:
    + Agro em Campo: Conflito entre Irã e Israel ameaça fertilizantes no Brasil
    + Agro em Campo: Urucum: o ouro vermelho da agricultura

  • Crédito rural – Fintechs se consolidam no mercado

    Crédito rural – Fintechs se consolidam no mercado

    O setor de fintechs, empresas de tecnologia que oferecem serviços financeiros, tem ganhado destaque no agronegócio brasileiro. Essas startups inovadoras estão transformando a forma como os produtores rurais acessam crédito, realizam pagamentos e gerenciam suas finanças. Segundo dados recentes, as 10 maiores fintechs do agro no Brasil movimentaram oficialmente R$ 4,2 bilhões no mercado em 2023.

    Elas oferecem uma ampla gama de serviços, desde plataformas de compra e venda de insumos e máquinas agrícolas até soluções de gestão financeira e acesso a crédito rural. Elas têm atraído investimentos de grandes empresas e fundos de venture capital, impulsionando o crescimento do setor.

    Algumas das principais fintechs do mercado no Brasil

    • Agrolend: Focada em fornecer crédito a pequenos e médios produtores. financia produtores rurais de pequeno e médio porte, em parceria com revendas, cooperativas e indústrias de insumos e equipamentos agrícolas, de forma rápida, fácil e sem burocracia.
    • Traive: Uma plataforma completa de análise de risco com o poder da Inteligência Artificial para identificar os melhores parceiros e traçar estratégias de sucesso.
    • Orbia: Oferece uma plataforma de negócios agrícolas. Funciona como uma marketplace e programa de benefícios do agronegócio. Conta com mais de 230 mil produtores rurais cadastrados e mais de 300 canais de distribuição.
    • Bart Digital: Focada em garantias e contratos digitais. Garante a redução de até 85% do tempo necessário para concluir a formalização de títulos e garantias agrícolas.
    • Culte: Facilita o financiamento coletivo para pequenos agricultores.
    • Seedz: Oferece um programa de fidelidade para o agronegócio.
    • Agrosmart: Especializada em agricultura digital e monitoramento de culturas.
    • Agrifintech AgroForte: focada no setor de crédito voltado ao pequeno produtor de proteína, possuí mais de 20 empresas parceiras, entre agroindústrias, laticínios e cooperativas, que juntas, somam mais de 45.000 produtores nas suas cadeias de fornecimento.

    Impactos no Agronegócio

    A presença destas empresas no agronegócio tem trazido diversos benefícios para os produtores rurais. Com soluções digitais e ágeis, elas facilitam o acesso a crédito, reduzem os custos de transação e aumentam a eficiência dos processos financeiros. Isso permite que os produtores invistam em tecnologia, melhorem a produtividade e se tornem mais competitivos no mercado.

    Leia mais:
    + JBS investe R$ 10,2 Milhões em CRA para Financiar Pecuária Regenerativa na Amazônia
    + Aprenda a cultivar lúpulo, planta essencial para a produção de cerveja

    Além disso, as fintechs têm contribuído para a inclusão financeira no campo, alcançando produtores em regiões remotas e oferecendo soluções adaptadas às suas necessidades. Isso é especialmente relevante para os pequenos e médios produtores, que muitas vezes enfrentam dificuldades para acessar serviços financeiros tradicionais.

    Segmentação entre os segmentados

    Mesmo dentro o segmento rural, existe outra segmentação, mostrando que o mercado é repleto de possibilidades. A Agrifintech AgroForte, por exemplo, é uma empresa voltada ao crédito ao pequeno produtor de proteínas.

    Suas operações iniciaram em 2022 e já somam cerca de R$ 100 milhões movimentados, acessados por produtores rurais das regiões Nordeste, Sudeste, Sul e Centro-Oeste. Atua nos principais setores de proteína. Esse é um mercado de mais de R$ 350 bilhões de produção primária. A fintech traz o mercado de capitais para dentro da fazenda, utilizando tecnologia e desenvolvimento de canais importantes para acessar o pequeno e médio produtor rural. Por meio de uma alternativa de crédito ágil, projeta dobrar esse volume de recursos injetados no mercado nos próximos 12 meses.

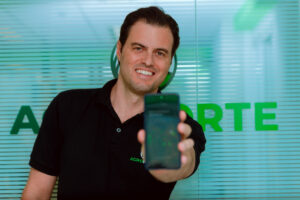
    “Com nossa tecnologia de dados, esteira inovadora e acesso aos canais da cadeia de valor, conseguimos levar para o pequeno produtor uma proposta de crédito ágil, customizado e sem burocracia. Essa era uma demanda dos produtores dos principais setores de proteína. Nosso modelo de negócio traz valor não só para o produtor, mas também para toda a cadeia, incluindo a agroindústria e fornecedores de equipamentos e insumos. A AgroForte acaba sendo um elo conector dos players, focado no principal gargalo, que é o crédito”, explica o CEO e fundador da AgroForte, Felipe d’Ávila.

    CEO e fundador da AgroForte, Felipe d’Ávila. Divulgação

    Perspectivas para o Futuro

    O mercado de fintechs do agronegócio no Brasil tem grande potencial de crescimento. Com a crescente digitalização do setor e a demanda por soluções financeiras inovadoras, espera-se que mais startups entrem nesse mercado e que as empresas já estabelecidas expandam seus serviços.

    Além disso, a integração das fintechs com outras tecnologias, como a Internet das Coisas (IoT) e a inteligência artificial, pode levar a soluções ainda mais personalizadas e eficientes para os produtores rurais. Isso pode incluir desde monitoramento de safras e rebanhos até análises preditivas de riscos e oportunidades de mercado.

    Portanto, as fintechs do agronegócio têm desempenhado um papel crucial no fortalecimento do setor no Brasil. Com a movimentação de bilhões de reais no mercado e a oferta de soluções inovadoras, elas têm contribuído para a modernização, eficiência e inclusão financeira dos produtores rurais, impulsionando a competitividade do agronegócio brasileiro no cenário global.